


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Uma Dutch BV pode ser utilizada para a prestação de serviços, mas não comprova por si só que você se qualifique como um prestador de serviços independente. Isso depende da relação de trabalho concreta, e não apenas da forma jurídica escolhida, conforme explicado nas orientações do governo neerlandês sobre o falso trabalho independente.
Se você estiver considerando uma BV, também poderá estar comparando-a com uma empresa em nome individual ou outra forma societária mais simples. A escolha certa depende de fatores como responsabilidade, lucros previstos, como você planeja retirar rendimentos da empresa e o nível de administração que está preparado para gerir.
Este guia explica como uma Dutch BV para prestadores de serviços independentes pode ser utilizada, como se compara com outras formas jurídicas neerlandesas e quais responsabilidades decorrem da sua operação. Ele também descreve as questões jurídicas, fiscais e práticas a serem resolvidas antes de decidir, para que você possa avaliar se uma BV se adequa à sua atividade de prestação de serviços e aos seus planos.
Pontos principais
- Uma Dutch BV para prestadores de serviços independentes é uma estrutura societária, não uma comprovação do estatuto de prestador de serviços independente; a relação de trabalho real continua a ser determinante.
- Mantenha contratos, faturamento, prestação de serviços e registros da empresa consistentes com o fato de a BV ser a parte contratante.
- Compare a BV com uma eenmanszaak considerando a constituição notarial, a administração e as circunstâncias da sua atividade comercial.
- Planeje as etapas de constituição e as obrigações societárias contínuas antes de decidir se uma BV atende ao seu trabalho de prestação de serviços.
- Para fundadores de fora da UE, o procedimento padrão de constituição remota utiliza uma procuração legalizada para que o notário possa lavrar a escritura sem a necessidade de deslocamento do fundador.
Índice
- O que uma Dutch BV significa para um prestador de serviços independente
- Como uma Dutch BV funciona na prestação de serviços independentes
- Dutch BV ou empresa individual: compare as estruturas antes de escolher
- O que um prestador de serviços deve planejar antes e depois da constituição de uma BV
- Decidindo por uma Dutch BV e dando o próximo passo
O que uma Dutch BV significa para um prestador de serviços independente
Uma Dutch BV é uma sociedade de responsabilidade limitada e uma pessoa jurídica que pode realizar negócios em seu próprio nome, separada de seu proprietário. "Prestador de serviços independente" descreve o status de trabalho de uma pessoa em uma relação específica, não uma forma societária. Uma BV é uma estrutura jurídica; o status de prestador de serviços depende de como o trabalho é efetivamente organizado e executado. Essa distinção é fundamental ao considerar uma Dutch BV para prestadores de serviços independentes. As orientações do governo holandês sobre a sociedade de responsabilidade limitada explicam a forma jurídica da BV.
Como uma BV se relaciona com o status de prestador de serviços independente
Três funções podem estar envolvidas: a BV é a pessoa jurídica, seu proprietário detém ações ou quotas, e uma pessoa executa os serviços contratados. Um único indivíduo pode ser tanto o proprietário da BV quanto a pessoa que realiza o trabalho, mas essas funções permanecem distintas. Um cliente pode contratar com a BV enquanto o indivíduo presta o serviço em nome dela.
A documentação por si só não define se a relação é genuinamente independente. O relacionamento com o cliente e as práticas de trabalho devem ser considerados de acordo com as regras aplicáveis. As orientações do governo holandês sobre falso trabalho autônomo explicam que a relação real é o que importa ao avaliar se alguém está trabalhando de forma independente ou como empregado. A constituição de uma BV não altera, por si só, a substância dessa relação.
Por exemplo, um consultor pode assinar um contrato de prestação de serviços em nome da BV, fazer com que a BV fature o cliente e executar pessoalmente o projeto. Esses arranjos devem refletir como o trabalho é genuinamente organizado. Se a relação de trabalho indicar um vínculo empregatício, emitir o contrato ou as faturas por meio de uma BV não torna a atividade, por si só, uma prestação de serviços independente.
Quando os prestadores de serviços consideram operar por meio de uma empresa
Um prestador de serviços pode considerar uma BV à medida que seus negócios crescem ou que os arranjos comerciais tornam a estrutura societária mais prática. Ela também pode fornecer uma estrutura formal para gerenciar contratos, receitas e a administração empresarial separadamente dos assuntos pessoais do indivíduo. Esses são motivos para avaliar a estrutura, não garantias de que ela será adequada ou reduzirá impostos.
Considere um consultor cujo trabalho se expande de projetos ocasionais para uma carteira contínua de contratos de clientes. Antes de escolher uma BV, o consultor pode analisar quem assinará os contratos, como os serviços serão prestados e se a administração contínua da empresa se adequa ao plano de negócios. Compare essas considerações com formas jurídicas mais simples e obtenha aconselhamento sobre as consequências fiscais e jurídicas para as circunstâncias específicas. A escolha certa depende de mais do que a denominação utilizada em um contrato.
Como uma Dutch BV funciona na prestação de serviços independentes
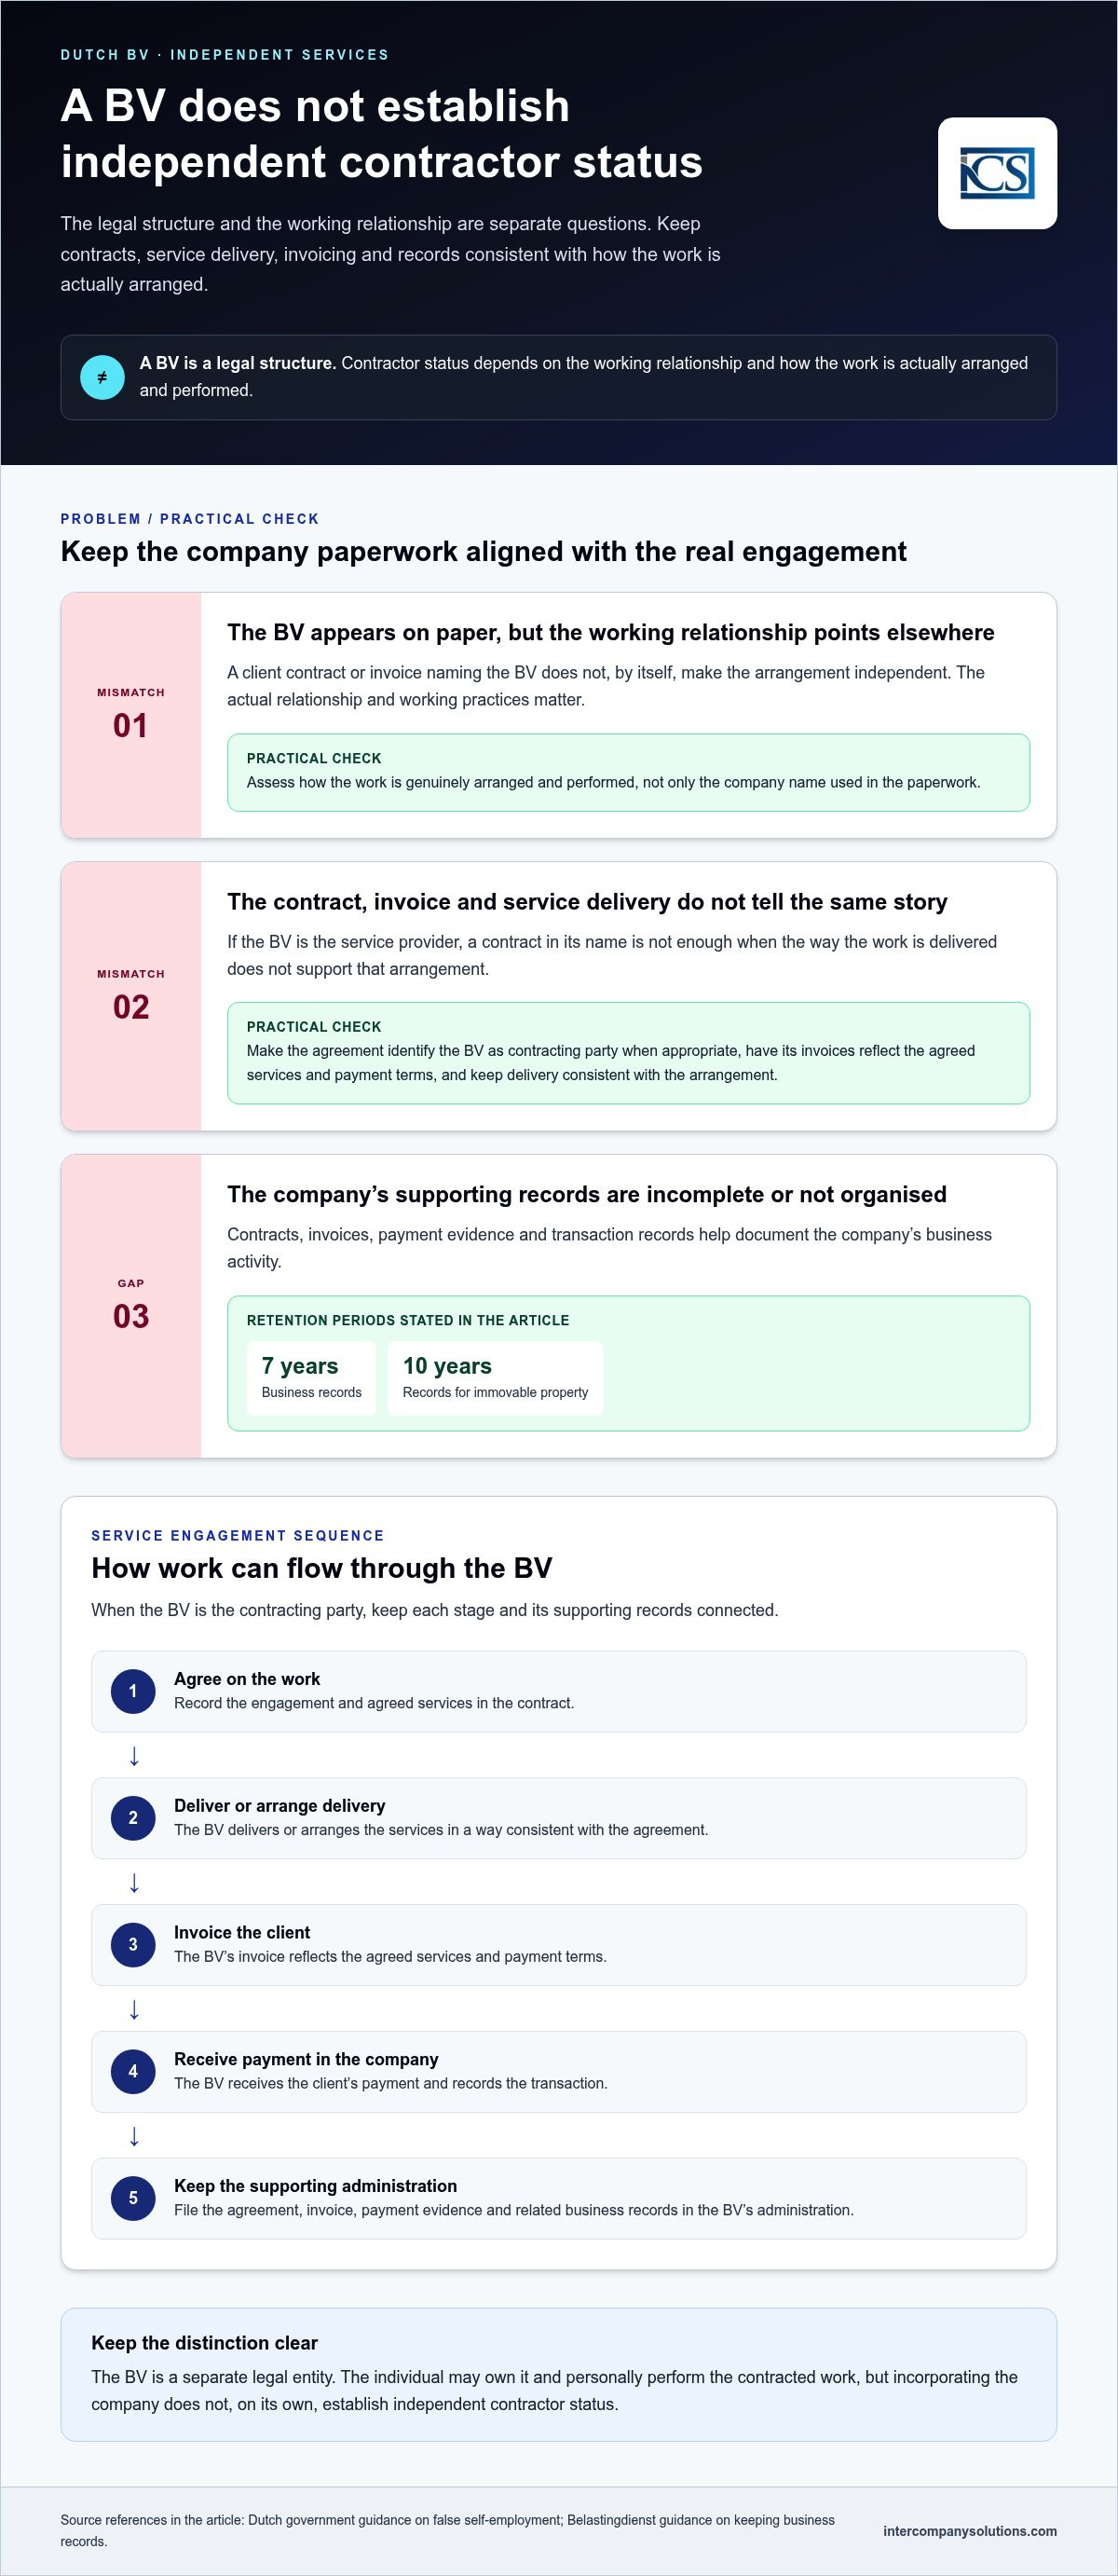
Uma contratação de serviços por meio de uma BV deve ter uma sequência clara: as partes acordam sobre o trabalho, a BV executa ou organiza a execução, a BV fatura o cliente e o pagamento é recebido pela empresa. A BV então registra o contrato, a fatura, o pagamento e as transações comerciais relacionadas em sua administração. A sociedade de responsabilidade limitada holandesa (BV) é uma pessoa jurídica distinta, mas só é a parte contratante quando o contrato e os arranjos reais sustentam essa posição. Essa sequência é fundamental para decidir se uma Dutch BV para prestadores de serviços independentes é adequada para a contratação.
A forma jurídica de uma BV não determina se a pessoa que executa o trabalho é um prestador de serviços independente ou um empregado. A Administração Tributária holandesa avalia a relação de trabalho com base nos fatos e circunstâncias, e não apenas no rótulo do contrato ou na presença de uma empresa. Suas orientações sobre falso trabalho autônomo explicam essa distinção. Portanto, constituir uma Dutch BV para prestadores de serviços independentes não estabelece, por si só, o status de independência.
Contratos, faturas e registros comerciais
Faça com que a documentação corresponda ao trabalho. Se a BV for a prestadora do serviço, o contrato deve identificá-la como a parte contratante, e suas faturas devem refletir os serviços acordados e os termos de pagamento. A forma como o trabalho é executado também deve ser consistente com esse arranjo. Um contrato que nomeia a BV não é suficiente se as práticas reais de trabalho apontarem para outra direção. Esse alinhamento é uma parte prática da operação de uma Dutch BV para prestadores de serviços independentes.
Mantenha os registros comprobatórios da empresa organizados, incluindo contratos, faturas, comprovantes de pagamento e registros de transações. As regras da administração tributária holandesa exigem que os registros comerciais sejam conservados pelo período aplicável: registros mantidos por 7 anos (10 anos para bens imóveis). Consulte as orientações da Belastingdienst sobre manutenção de registros comerciais para conhecer o escopo das regras de retenção.
Como a estrutura da BV difere do prestador de serviços como pessoa física
A empresa recebe suas receitas comerciais e cumpre obrigações em seu próprio nome. Seu proprietário é uma pessoa distinta, mesmo quando esse proprietário também executa o trabalho contratado e gerencia o negócio. Essa distinção é importante para contratos, escrituração contábil e decisões sobre como o proprietário recebe remuneração. Isso não significa que o proprietário esteja protegido contra todas as responsabilidades possíveis; a posição jurídica depende das circunstâncias.
O tratamento fiscal depende da situação da empresa e das circunstâncias do proprietário, portanto, um artigo geral não pode determinar o tratamento correto para um prestador de serviços individual. Revise as orientações fiscais empresariais atuais da Belastingdienst e obtenha aconselhamento que leve em consideração seus arranjos específicos. Para obter suporte com as implicações práticas da constituição e operação de uma BV, você pode discutir sua situação com um especialista holandês em serviços corporativos.
Dutch BV ou empresa individual: compare as estruturas antes de escolher
Para um prestador de serviços autônomo, a principal escolha costuma ser entre operar como pessoa física por meio de uma eenmanszaak ou constituir uma BV como uma pessoa jurídica separada. A diferença prática está na estrutura por trás do trabalho: uma eenmanszaak está vinculada ao indivíduo, enquanto uma BV é uma empresa com identidade jurídica e formalidades próprias. Nenhuma das opções estabelece, por si só, o status de prestador de serviços independente.
| Fator | Eenmanszaak | BV |
|---|---|---|
| Forma jurídica | Uma pessoa física opera o negócio. | Uma pessoa jurídica separada opera o negócio. |
| Notário | Não é necessário para constituir esta forma jurídica. | Obrigatório para constituir a empresa. |
| Administração | Registros comerciais e obrigações fiscais continuam sendo aplicáveis. | Registros societários e obrigações de apresentação de relatórios corporativos se aplicam, além das obrigações fiscais pertinentes. |
| Fatores de decisão do prestador de serviços | Pode ser adequada para uma atividade individual em que se prefere uma estrutura mais simples. | Pode ser adequada para planos que exigem uma estrutura societária separada, desde que o proprietário possa gerenciar suas formalidades. |
Estas são distinções estruturais, não uma recomendação universal. Uma BV pode limitar a responsabilidade do acionista em algumas circunstâncias, mas essa proteção não é absoluta. Reveja as explicações do governo neerlandês sobre a BV e a empresa em nome individual antes de tomar uma decisão. As orientações da KVK sobre estruturas jurídicas também ajudam a enquadrar a escolha em torno dos seus planos de negócios e responsabilidades.
BV versus eenmanszaak para um contratador individual
Uma eenmanszaak não exige notário; uma BV exige. A BV também possui formalidades a nível societário, incluindo manter a sua própria administração e depositar as contas anuais junto da Câmara de Comércio. Uma eenmanszaak não tem personalidade jurídica separada entre o negócio e o seu proprietário, ao passo que a separação jurídica de uma BV não elimina todas as possíveis responsabilidades pessoais. Para um contratador, considere quem irá assinar os contratos com clientes, como o negócio poderá desenvolver-se e se a administração societária adicional é exequível.
Que outras formas jurídicas neerlandesas os contratadores devem compreender?
Se planeia trabalhar com outras pessoas, compare também as formas de sociedade de pessoas. Uma VOF é uma sociedade em nome coletivo, uma CV distingue entre sócios gerentes e comanditários, e uma maatschap é habitualmente utilizada por profissionais que trabalham em conjunto. Eenmanszaak, VOF, CV e maatschap não exigem notário; uma BV exige. A forma apropriada depende de como os participantes pretendem trabalhar em conjunto e repartir responsabilidades.
Em suma, uma eenmanszaak liga o negócio diretamente ao indivíduo, enquanto uma BV o coloca numa estrutura societária separada com formalidades adicionais. A escolha certa depende dos seus contratos, planos de negócios e capacidade de administração contínua, e não de uma promessa de poupança fiscal ou de proteção automática.
O que um contratador deve planear antes e depois da constituição de uma BV
Planeie a constituição e a administração contínua como um único processo. Uma BV exige uma escritura notarial, e o registo é apenas o ponto de partida. Antes de avançar, decida se uma BV se adequa aos seus acordos contratuais, identifique a sociedade proposta e as suas pessoas-chave e considere como serão geridos contratos, faturação, obrigações fiscais e manutenção de registos.
Preparação e constituição remota para contratadores internacionais
- Defina os dados da sociedade. Prepare as informações necessárias sobre a empresa, as suas atividades e as pessoas envolvidas. O notário utiliza estes dados para elaborar a escritura de constituição.
- Organize a constituição. Um notário deve outorgar a escritura da BV. Capital mínimo da BV: €0,01. Este montante é distinto da taxa de registo na KVK: taxa de registo na KVK de €85,15 (2026, taxa única). Consulte as orientações do governo neerlandês sobre a BV e as informações sobre taxas da KVK.
- Planeie o processo remoto se for um fundador de fora da UE. A via remota habitual é através de uma procuração legalizada (Power of Attorney). O notário outorga a escritura, pelo que o fundador não necessita de se deslocar aos Países Baixos para esse passo. Leia o guia sobre a constituição remota de Dutch BV para obter uma visão geral do processo.
- Conclua o registo e a configuração fiscal. Após a constituição, assegure que o registo da sociedade e os respetivos assuntos fiscais sejam tratados. A obrigatoriedade do registo para efeitos de IVA depende das atividades e circunstâncias da empresa.
Administração recorrente que um prestador de serviços deve prever
Assim que a BV iniciar a sua atividade comercial, mantenha as transações da empresa e os documentos comprovativos organizados. Mantenha registos de contratos, faturas, pagamentos, despesas e outra atividade comercial. Registos conservados durante 7 anos (10 para bens imóveis). A Belastingdienst explica os requisitos de conservação de registos.
Onde se aplicar o registo de IVA, utilize o tratamento de IVA correto para o serviço e a transação. As taxas normais são de 21%/9%/0%, dependendo a taxa aplicável dos bens ou serviços e das circunstâncias. Para entidades detidas por estrangeiros, o registo de IVA demora normalmente de 6 a 8 semanas. Consulte as orientações sobre IVA da Belastingdienst para conhecer as regras relevantes para a sua situação.
A BV também deve elaborar e depositar contas anuais. Contas anuais depositadas na KVK no prazo de 12 meses após o fecho do exercício. Mantenha igualmente a informação sobre a titularidade atualizada: limiar de UBO >25%; alterações de UBO comunicadas no prazo de 7 dias. Consulte as orientações de UBO da KVK para verificar os requisitos de registo aplicáveis.
Configure um processo de contabilidade que permita à empresa cumprir as suas obrigações fiscais e de entrega de declarações ao longo do ano, em vez de recolher os registos apenas no final do ano.
Decidir sobre uma Dutch BV e dar o próximo passo
Uma BV pode ser adequada para um prestador de serviços cujos planos de negócio e acordos comerciais exijam uma estrutura societária independente, desde que esteja preparado para gerir as suas formalidades. Não é automaticamente a escolha certa. Compare a estrutura com as suas relações reais com os clientes, a forma como presta os serviços e a administração que o seu negócio consegue suportar.
Uma lista de verificação prática para tomada de decisão para prestadores de serviços independentes
Antes de escolher, analise estes pontos:
- Planos de negócio: Uma estrutura societária independente apoia as suas atividades e desenvolvimento previstos?
- Acordos comerciais: Os seus contratos e práticas de trabalho refletem a BV como a prestadora de serviços, caso seja esse o acordo pretendido?
- Administração contínua: Consegue manter os registos da empresa e cumprir as obrigações fiscais e declarativas recorrentes?
- Necessidades de aconselhamento: Considerou a escolha da forma jurídica separadamente do tratamento fiscal e da avaliação do seu estatuto de prestador de serviços?
Estas são decisões relacionadas, mas distintas. Uma BV não determina se uma relação de trabalho é independente ou subordinada. As orientações do governo neerlandês sobre o falso trabalho independente explicam por que razão a relação de trabalho real é importante. Para a comparação das formas jurídicas, consulte as orientações da KVK sobre a escolha de uma estrutura empresarial. Verifique as regras atuais junto das autoridades neerlandesas competentes e procure aconselhamento fiscal ou jurídico para questões que dependam das suas circunstâncias.
Como passar da decisão à constituição
Se a sua análise apontar para uma BV, o passo seguinte é preparar a informação da empresa e o processo de constituição, incluindo a escritura notarial e o registo. Os fundadores internacionais devem também planear quaisquer etapas adicionais que se apliquem às suas circunstâncias. Uma decisão é mais sólida quando compreende tanto as formalidades de constituição como a administração contínua antes de avançar.
A Intercompany Solutions apoia empreendedores internacionais na constituição de Dutch BV. O guia para iniciar um negócio nos Países Baixos fornece mais contexto sobre o processo alargado de criação.
Agende uma consulta inicial gratuita para discutir a constituição de uma Dutch BV para a sua atividade de prestação de serviços.
Última revisão: outubro de 2026
Tome uma decisão ponderada e planeie os seus próximos passos
Uma Dutch BV para prestadores de serviços independentes é uma estrutura societária, não uma determinação do estatuto de prestador de serviços. As suas relações reais com os clientes e as práticas de trabalho continuam a ser determinantes. Antes de escolher uma BV, compare-a com uma eenmanszaak, considere se a estrutura societária se adequa aos seus contratos e planos de negócio, e avalie se consegue gerir a sua administração contínua.
Uma BV envolve formalidades no momento da constituição e responsabilidades contínuas após o registo. Os potenciais benefícios de operar através de uma entidade jurídica separada devem ser ponderados face a essas obrigações, sendo as questões fiscais e de estatuto de prestador de serviços avaliadas separadamente. Verifique as orientações atuais das autoridades governamentais neerlandesas e obtenha aconselhamento com base nas suas circunstâncias antes de prosseguir.
A Intercompany Solutions apoia empreendedores internacionais na constituição de Dutch BV, incluindo o apoio à constituição à distância. Uma consulta inicial gratuita pode ajudá-lo a discutir o processo de constituição e as considerações práticas para os seus planos.
Com a preparação adequada, pode escolher uma estrutura que se alinhe com o seu trabalho de prestação de serviços e avançar com clareza.
Perguntas Frequentes
Um prestador de serviços independente pode trabalhar através de uma Dutch BV?
Sim. Um prestador de serviços pode prestar serviços através de uma Dutch BV quando o contrato e os acordos comerciais reais suportarem a BV a atuar como prestadora de serviços. A BV pode acordar o trabalho, faturar ao cliente e receber o pagamento, enquanto um indivíduo presta os serviços em seu nome. A estrutura societária não define se a relação de trabalho é genuinamente independente. Os factos dessa relação permanecem relevantes nos termos das regras neerlandesas.
Uma Dutch BV é melhor do que uma eenmanszaak para um freelancer?
Não necessariamente. Uma BV é uma entidade jurídica separada e exige um notário para a sua constituição, enquanto uma eenmanszaak é explorada por uma pessoa singular e não requer notário. Uma BV também acarreta administração ao nível da empresa e obrigações declarativas. Compare as estruturas com os seus acordos com clientes, planos de negócio, administração prevista e circunstâncias fiscais. Nenhuma das formas é automaticamente mais adequada ou fiscalmente mais eficiente para todos os freelancers.
A constituição de uma Dutch BV torna-me um prestador de serviços independente?
Não. Constituir uma BV cria uma empresa, mas não determina o estatuto da pessoa que executa o trabalho para um cliente. A Belastingdienst considera a relação de trabalho real ao avaliar se uma pessoa está a trabalhar de forma independente ou como trabalhadora dependente. A redação contratual e as faturas são relevantes para o acordo comercial, mas não se sobrepõem à forma como o trabalho é genuinamente organizado e executado.
Preciso de um notário para constituir uma Dutch BV?
Sim. Uma Dutch BV tem de ser constituída por escritura notarial, outorgada pelo notário. Isto difere de uma eenmanszaak, que não exige notário. O notário elabora a escritura de constituição utilizando informações sobre a empresa proposta e os seus intervenientes. Para obter informações atualizadas sobre os requisitos de constituição de uma BV, consulte as orientações do Business.gov.nl do governo neerlandês e o processo notarial relevante.
Um prestador de serviços de fora da UE pode constituir uma Dutch BV sem viajar para os Países Baixos?
Sim. A via padrão à distância para um fundador de fora da UE consiste em fornecer uma procuração legalizada (Power of Attorney), permitindo ao notário outorgar a escritura sem que o fundador tenha de viajar para os Países Baixos para essa etapa. O fundador ainda necessita de fornecer as informações e os documentos exigidos para o processo de constituição. Os requisitos podem depender das circunstâncias do fundador, pelo que deve confirmar o processo aplicável antes de avançar.
Que obrigações contínuas tem uma Dutch BV?
Uma BV deve manter os registos da empresa e cumprir as suas obrigações fiscais e declarativas aplicáveis. Registos conservados durante 7 anos (10 para bens imóveis). Contas anuais depositadas na KVK no prazo de 12 meses após o fecho do exercício. As obrigações de IVA dependem das atividades e da situação da empresa. Limiar de UBO >25%; alterações de UBO comunicadas no prazo de 7 dias. Consulte as orientações atuais da KVK e da Belastingdienst para conhecer os requisitos aplicáveis à sua empresa.
Fontes
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Legislação e Regulamentação de Governo Societário, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |