


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Sabia que o incumprimento do prazo final de 31 de dezembro para a apresentação das suas contas anuais pode resultar em coimas administrativas imediatas e até na responsabilidade pessoal dos administradores da sociedade? Para os empresários internacionais, a complexa rede de requisitos de relato financeiro de uma Dutch BV parece frequentemente uma barreira ao crescimento e não uma tarefa administrativa normal. Não está sozinho se a transição para a comunicação digital obrigatória ou as nuances do sistema fiscal neerlandês parecerem intimidantes.
Compreendemos que o seu foco deve ser o crescimento do seu negócio, e não decifrar o jargão jurídico complexo da Belastingdienst. Este guia fornece uma análise técnica detalhada dos prazos legais de submissão, normas contabilísticas e obrigações fiscais que deve cumprir em 2026. Obterá uma compreensão clara das classificações de dimensão atualizadas para micro, pequenas e médias entidades, juntamente com um calendário passo a passo para garantir que a sua Dutch BV permaneça em total conformidade perante as autoridades. Desde a compreensão do escalão de 19% do imposto sobre as sociedades até à navegação pela aplicação restabelecida do registo UBO, simplificámos o caminho para a conformidade total e a tranquilidade profissional.
Key Takeaways
- Conheça os prazos críticos do regime duplo de submissão, tanto para a Câmara de Comércio (KVK) como para a Autoridade Tributária, para evitar sanções administrativas.
- Compreenda como a dimensão da sua entidade (micro, pequena ou média) dita diretamente os requisitos específicos de relato financeiro e as obrigações de auditoria de uma Dutch BV.
- Navegue pela estrutura do imposto sobre as sociedades de 2026, aplicando a taxa de 19% sobre lucros até 200.000 € e a taxa de 25,8% sobre montantes que excedam esse limite.
- Mantenha a transparência organizacional cumprindo as atualizações obrigatórias do registo UBO e aderindo à regra de conservação de registos financeiros durante sete anos.
- Descubra como os fundadores internacionais podem gerir toda a contabilidade, declarações fiscais e funções de secretariado remotamente através de uma Procuração legalizada.
O Quadro Regulamentar para o Relato Financeiro da Dutch BV
Todas as Besloten Vennootschap (BV) constituídas nos Países Baixos estão vinculadas às rigorosas normas jurídicas estabelecidas no Livro 2 do Código Civil Neerlandês. Estes regulamentos garantem que as entidades societárias mantêm a transparência perante acionistas, credores e o público em geral. A compreensão dos requisitos de relato financeiro de uma Dutch BV começa pelo reconhecimento de que a conformidade não é opcional. É um pilar administrativo obrigatório para qualquer administrador. Mesmo que a sua sociedade esteja inativa ou não gere atualmente qualquer volume de negócios, continua legalmente obrigada a elaborar e depositar as contas anuais.
Os exercícios fiscais normais nos Países Baixos coincidem com o ano civil, decorrendo de 1 de janeiro a 31 de dezembro. No entanto, os fundadores têm a flexibilidade de estabelecer um "exercício fiscal desfasado" durante o processo de constituição de sociedade nos Países Baixos. Isto é frequentemente feito para harmonizar com o ciclo de relato de uma sociedade-mãe ou para acomodar um primeiro ano parcial de atividade. Independentemente do ciclo escolhido, o sistema de relato em regime duplo mantém-se inalterado, exigindo submissões a dois organismos governamentais distintos.
O Papel da Kamer van Koophandel (KVK)
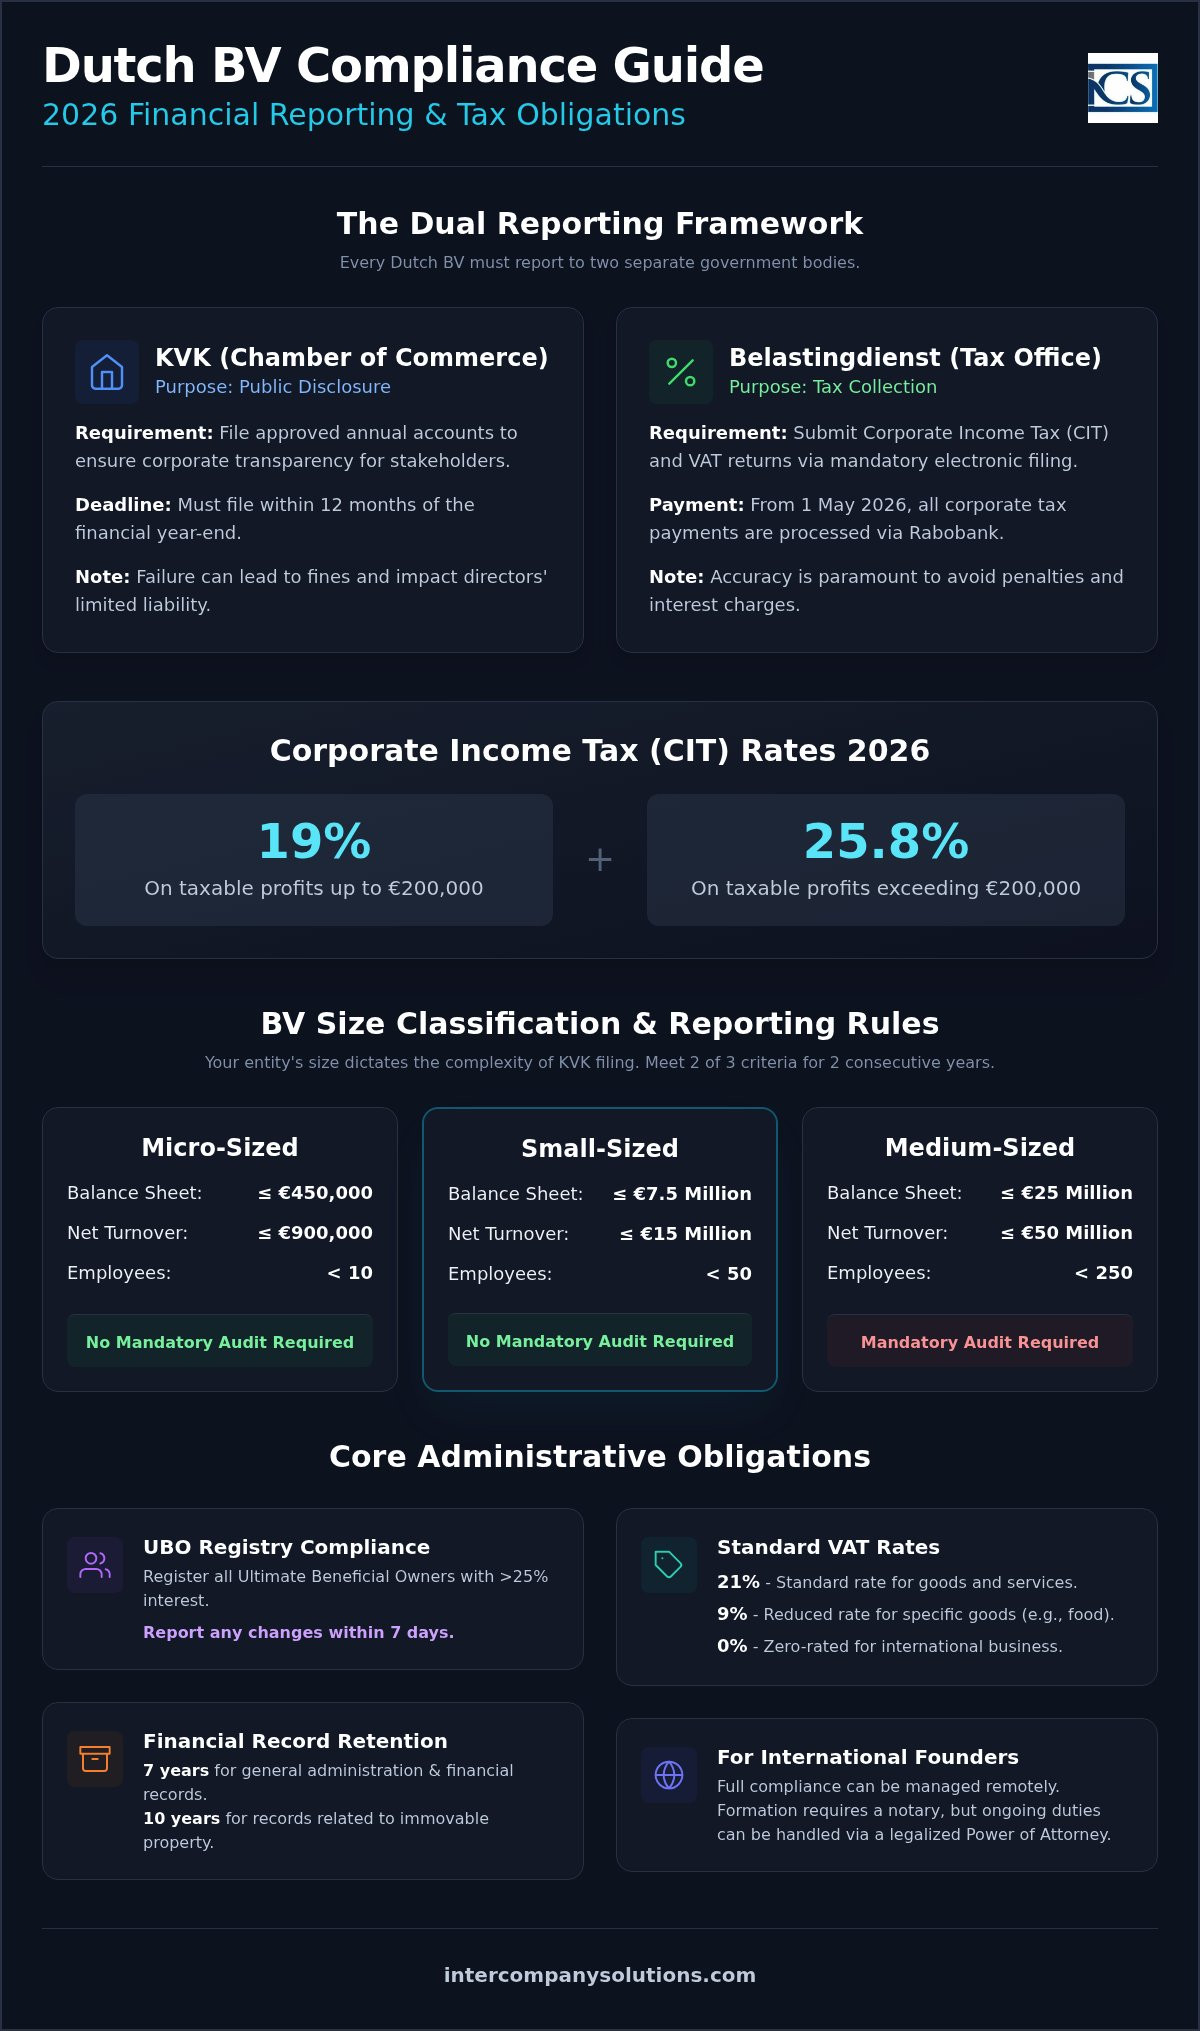
A Câmara de Comércio, ou KVK, atua como o repositório central de dados societários. O seu objetivo principal no âmbito do relato financeiro é a divulgação pública. Ao disponibilizar dados financeiros específicos, a KVK protege as partes interessadas e mantém a confiança no ecossistema empresarial neerlandês. Para o exercício fiscal de 2026, a taxa de registo inicial é de 85,15 €. Os administradores devem assegurar que as contas anuais aprovadas são depositadas na KVK no prazo de 12 meses após o termo do exercício económico. O incumprimento deste prazo pode dar origem a coimas imediatas e comprometer o estatuto de responsabilidade limitada dos administradores.
O Papel da Belastingdienst
Enquanto a KVK se concentra na transparência, a Belastingdienst (Autoridade Tributária Neerlandesa) concentra-se nas receitas. Esta autoridade é responsável pela cobrança do Imposto sobre o Rendimento das Pessoas Coletivas (IRC) e do Imposto sobre o Valor Acrescentado (IVA). Os seus requisitos de relato financeiro de uma Dutch BV incluem a submissão de declarações fiscais pormenorizadas através de sistemas de declaração eletrónica obrigatórios. O rigor é essencial. A partir de 1 de maio de 2026, o Rabobank atuará como banco de compensação oficial do governo neerlandês, facilitando todos os pagamentos relacionados com impostos societários. Esta mudança simplifica a interação financeira entre a sua BV e o Estado, desde que a sua contabilidade interna seja mantida com a máxima precisão.
Classificação das Dutch BVs e Requisitos de Contas Anuais
Nem todas as Dutch BVs são tratadas de forma igual pela Câmara de Comércio. A intensidade dos seus requisitos de relato financeiro de uma sociedade dutch b.v. depende inteiramente da classificação da sua entidade. Este sistema escalonado garante que as empresas de menor dimensão não fiquem sobrecarregadas com custos administrativos, enquanto as grandes sociedades fornecem a transparência necessária para a estabilidade do mercado. A maioria dos empresários estrangeiros que iniciam um novo empreendimento verá a sua empresa categorizada como "Micro" ou "Pequena" durante os anos iniciais de atividade.
Para determinar a sua categoria, as autoridades neerlandesas analisam três métricas específicas. Deve cumprir pelo menos dois dos seguintes critérios durante dois exercícios financeiros consecutivos para ficar vinculado a uma classificação específica. Esta "regra dos dois anos" é vital. Ela evita que um único ano de crescimento excecional ou prejuízo inesperado altere imediatamente as suas obrigações legais, proporcionando estabilidade aos seus processos contabilísticos internos.
Determinar a Categoria de Dimensão da Sua Entidade
Para o ciclo de relato de 2026, os limiares permanecem os seguintes:
- Microentidade: Total do balanço inferior ou igual a 450.000 €; volume de negócios líquido inferior ou igual a 900.000 €; menos de 10 empregados.
- Pequena entidade: Total do balanço inferior ou igual a 7,5 milhões de €; volume de negócios líquido inferior ou igual a 15 milhões de €; menos de 50 empregados.
- Média entidade: Total do balanço inferior ou igual a 25 milhões de €; volume de negócios líquido inferior ou igual a 50 milhões de €; menos de 250 empregados.
- Grande entidade: Excede pelo menos dois dos critérios para uma média empresa.
Isenções e Requisitos de Auditoria
A classificação dita a complexidade do seu depósito de demonstrações financeiras anuais neerlandês. As micro e pequenas entidades beneficiam de uma dispensa significativa. Não são obrigadas a submeter-se a uma auditoria externa obrigatória por um revisor oficial de contas registado (RA ou AA). Em vez disso, podem submeter um balanço simplificado e notas explicativas limitadas à KVK. Este ónus reduzido é uma das principais razões pelas quais os Países Baixos continuam a ser atrativos para startups internacionais e empresas de comércio eletrónico.
As médias e grandes entidades enfrentam regras muito mais rigorosas. Devem nomear um auditor neerlandês registado para verificar as suas contas. Estas empresas também precisam de apresentar um relatório de gestão abrangente e uma demonstração de resultados completa para registo público. Se não tiver a certeza sobre a situação da sua empresa ou precisar de ajuda para preparar estes documentos, pode contactar a nossa equipa de conformidade para uma revisão técnica. Compreender estes limiares atempadamente ajuda-o a planear o crescimento futuro sem enfrentar surpresas de conformidade à medida que o seu volume de negócios aumenta.
Obrigações de Declaração de Imposto sobre o Rendimento das Pessoas Coletivas (IRC) e de IVA
A gestão das obrigações fiscais de uma Dutch BV exige uma abordagem proativa ao relato anual e periódico. O Imposto sobre o Rendimento das Pessoas Coletivas (IRC) incide sobre o lucro tributável global da sua entidade. Para o ano fiscal de 2026, o sistema fiscal neerlandês opera com uma estrutura de dois escalões. Pagará uma taxa de imposto de 19% sobre os lucros tributáveis até 200.000 €. Qualquer lucro que exceda este limiar é tributado a 25,8%. Estas taxas são uma componente fundamental dos requisitos de relato financeiro de uma sociedade dutch b.v. que todos os administradores devem monitorizar para garantir um provisionamento fiscal preciso.
Um detalhe técnico crítico para 2026 diz respeito à limitação da dedução de juros. Para evitar o financiamento excessivo por dívida, o governo neerlandês limita a dedução de juros a 24,5% do EBITDA (lucros antes de juros, impostos, depreciações e amortizações) da entidade. Este teto é uma consideração vital para BVs com empréstimos intra-grupo significativos ou financiamento externo. Se os seus gastos com juros excederem esta percentagem, o excedente não será dedutível do seu lucro tributável, aumentando potencialmente a sua taxa de imposto efetiva. Recomendamos rever os seus rácios de dívida face aos capitais próprios no início do ano fiscal para evitar responsabilidades fiscais inesperadas.
Registo e Conformidade do IVA
O Imposto sobre o Valor Acrescentado (IVA), ou BTW, é um imposto transacional que requer atenção regular. A maioria das BVs está sujeita à taxa normal de IVA de 21%. No entanto, uma taxa reduzida de 9% aplica-se a bens específicos como alimentos e livros, enquanto a taxa de 0% é utilizada para exportações e determinados serviços internacionais. Se tiver concluído recentemente a sua constituição de empresa nos Países Baixos, conte com um período de espera de 6 a 8 semanas para a emissão do seu número de IVA pela Belastingdienst. Uma vez ativo, deve submeter as declarações de IVA por via eletrónica. Embora a submissão trimestral seja o padrão, pode optar por declarações mensais se o seu volume de negócios for elevado, ou declarações anuais se a sua responsabilidade de IVA for mínima.
Prazos e Prorrogações para Declaração de IRC
O prazo padrão para a entrega da sua declaração de CIT é 1 de junho do ano seguinte ao ano fiscal. Para uma empresa que segue o ano civil, a sua declaração de 2025 deve ser entregue até 1 de junho de 2026. A Belastingdienst emite frequentemente liquidações provisórias no início do ano com base no seu desempenho anterior ou em valores estimados. É essencial pagá-las prontamente para evitar encargos com juros. Se necessitar de mais tempo para finalizar as suas contas, os intermediários fiscais podem solicitar uma prorrogação do prazo de entrega de até 12 meses adicionais. Esta prorrogação proporciona a margem necessária para garantir que posições fiscais internacionais complexas sejam reportadas com precisão, sem o risco de penalidades por incumprimento.
Manutenção Administrativa: Registo UBO e Conservação de Registos
A conformidade nos Países Baixos não se resume apenas aos números que reporta à KVK ou à Belastingdienst. Também abrange os dados subjacentes e a transparência da sua estrutura societária. Cumprir os requisitos de relato financeiro de empresas Dutch BV em 2026 exige uma conservação meticulosa de registos e uma gestão proativa do registo de Beneficiários Efetivos (UBO). Estas tarefas administrativas constituem a base sobre a qual as suas demonstrações financeiras são elaboradas. Sem elas, as suas submissões anuais carecem da necessária validade jurídica e integridade.
Uma manutenção administrativa eficaz protege a sua entidade de escrutínio desnecessário. Garante que, quando lhe for solicitado comprovar a origem dos fundos ou a validade de uma transação, as provas estejam prontamente disponíveis. Para empresários internacionais, isto significa estabelecer sistemas digitais que colmatem a distância entre as operações locais e a gestão global. Esta estrutura não é apenas um encargo; é uma salvaguarda para o seu estatuto de responsabilidade limitada.
Requisitos de Comunicação ao Registo UBO
O registo UBO foi concebido para prevenir o branqueamento de capitais e assegurar a responsabilidade corporativa. Um UBO é qualquer pessoa singular que, em última análise, detenha ou controle mais de 25% das ações, dos direitos de voto ou da participação no capital da sua Dutch BV. Se nenhuma pessoa singular atingir este limiar, deve ser registado, em alternativa, um "pseudo-UBO", geralmente um membro da administração de topo. Este registo é público, embora o acesso tenha sido restrito nos últimos anos a partes com um interesse legítimo.
As autoridades neerlandesas são particularmente rigorosas quanto às atualizações. Deve comunicar qualquer alteração no estatuto do UBO ou nos dados pessoais à KVK no prazo exato de sete dias após a alteração produzir efeitos. Este é um prazo muito mais curto do que muitos outros prazos administrativos. O incumprimento pode resultar em coimas administrativas pesadas e, em casos graves, sanções penais para os administradores da empresa. Recomendamos rever a sua estrutura de propriedade trimestralmente para garantir que o registo permaneça exato.
Normas Legais de Conservação de Registos
Manter um histórico documental robusto é uma obrigação legal. É obrigado a conservar toda a documentação primária, incluindo faturas, extratos bancários e contratos, por um período mínimo de sete anos. Este período garante que a Belastingdienst possa realizar auditorias ou verificar declarações fiscais anteriores. No entanto, se a sua BV detiver bens imóveis, a lei estende esta obrigação de conservação para dez anos para esses registos específicos. A integridade é fundamental. Os dados devem permanecer inalteráveis e legíveis durante todo o período.
O armazenamento digital é perfeitamente aceitável e frequentemente mais eficiente para fundadores remotos. As faturas recebidas eletronicamente devem ser armazenadas no seu formato original para preservar a sua validade jurídica. Para além dos registos financeiros, deve também conservar os registos de acionistas e as atas das assembleias gerais. Estes documentos fornecem o enquadramento legal para as decisões financeiras refletidas na sua contabilidade. Para uma análise mais aprofundada sobre como estruturar estes sistemas, consulte o nosso guia Contabilidade para Dutch BV: Conformidade e Obrigações Fiscais em 2026.
Gestão da Conformidade para Entidades Neerlandesas Detidas por Estrangeiros
Operar uma empresa nos Países Baixos como fundador não residente oferece vantagens estratégicas significativas, mas exige uma abordagem estruturada à administração. Não precisa de estar fisicamente presente no país para manter o pleno cumprimento da lei. Agentes especializados podem gerir todos os requisitos de relato financeiro de empresas Dutch BV remotamente, atuando como o seu parceiro técnico local. Esta estrutura é particularmente eficaz para empresários que pretendem tirar partido do ecossistema empresarial neerlandês enquanto permanecem sediados no seu país de origem.
A base desta gestão remota é a via da procuração legalizada (PoA). Este mecanismo legal permite a constituição de empresas nos Países Baixos sem necessidade de viagens internacionais. Assim que a entidade for constituída, normalmente no prazo de 2 a 5 dias, o foco muda para a conformidade contínua. Ao recorrer a serviços profissionais de contabilidade, garante que todas as declarações de IVA e CIT estejam perfeitamente alinhadas com os Dutch GAAP (Princípios Contabilísticos Geralmente Aceites). Este alinhamento é crucial para manter a credibilidade das suas demonstrações financeiras durante futuras auditorias ou rondas de investimento.
Benefícios Estratégicos da Contabilidade Centralizada
Centralizar os seus serviços de contabilidade e de secretariado societário cria um ponto único de responsabilidade. Quando um único parceiro gere a sua contabilidade, processamento de salários e declarações societárias, o risco de prazos incumpridos ou discrepâncias de dados diminui significativamente. Esta abordagem integrada permite a monitorização em tempo real dos seus limiares de imposto sobre as sociedades (CIT). Se os seus lucros se aproximarem do valor de 200.000 €, os seus consultores podem fornecer orientações oportunas sobre estratégias de otimização fiscal antes que a taxa de 25,8% seja aplicada. A coordenação entre o processamento salarial e as suas declarações de imposto sobre as sociedades também assegura que as contribuições para a segurança social e os impostos sobre os salários sejam corretamente deduzidos e declarados.
Para mais informações sobre a constituição da sua entidade com foco na estabilidade a longo prazo, consulte o nosso Guia Profissional para a Constituição de uma Dutch BV.
Próximos Passos para Titulares de Dutch BV
O sucesso no mercado neerlandês depende de uma preparação prévia. Recomendamos a adoção destes três passos concretos para assegurar a sua conformidade fiscal e legal para 2026:
- Realizar uma avaliação da dimensão da entidade: Analise as suas projeções de ativos e volume de negócios para determinar se a sua empresa se enquadra na categoria de Micro ou Pequena entidade, uma vez que isso define as suas obrigações específicas de prestação de contas.
- Implementar um sistema de arquivo em conformidade: Estabeleça um arquivo digital que cumpra a regra de conservação de registos durante 7 anos, assegurando que todas as faturas e extratos bancários sejam guardados na sua integridade original.
- Avaliar incentivos de pessoal: Se planeia contratar talentos internacionais, serviços de recrutamento como a Amplify Yourself, LLC podem ajudá-lo a encontrar assistentes virtuais qualificados, enquanto consulta um especialista sobre o regime da 30% ruling para reduzir a sua carga fiscal global e melhorar os resultados de recrutamento.
Ao dar estes passos agora, transita de uma gestão reativa para um crescimento proativo. Uma Dutch BV bem mantida não é apenas uma entidade em conformidade; é um ativo valioso e preparado para a mobilidade e expansão global.
Garantir o Futuro da Sua Dutch BV Através do Cumprimento Proativo
Gerir uma empresa neerlandesa de forma eficaz exige uma compreensão clara de como as obrigações de reporte aumentam de acordo com a dimensão do seu negócio. Desde as declarações simplificadas permitidas para microentidades até aos rigorosos padrões de auditoria para médias empresas, antecipar estes escalões é essencial para a estabilidade a longo prazo. Deve garantir que as suas contas anuais sejam submetidas na KVK e que as suas declarações de CIT sejam entregues ao Belastingdienst antes do prazo de 1 de junho. Ao dominar os requisitos de relato financeiro para sociedades Dutch BV, protege o seu estatuto de responsabilidade limitada e mantém a transparência perante todas as partes interessadas.
Com mais de 2.000 fundadores apoiados a nível mundial, a Intercompany Solutions oferece o suporte integral de conformidade de A a Z necessário para gerir o seu negócio à distância. Os nossos especialistas tratam de todo o processo, desde a constituição inicial até à contabilidade corrente e submissão de declarações fiscais; garantindo que a sua entidade permanece numa situação absolutamente regular. Dedicamo-nos a simplificar os trâmites administrativos para que se possa concentrar na expansão do seu projeto internacional com confiança. Estamos à disposição para ajudá-lo a navegar pelo panorama regulamentar neerlandês com total facilidade.
Perguntas Frequentes
Qual é o prazo para a apresentação das contas anuais junto da KVK?
Uma Dutch BV deve apresentar as suas contas anuais à Câmara de Comércio (KVK) no prazo de 12 meses após o encerramento do exercício financeiro. Para um ano civil padrão, o prazo final é 31 de dezembro de 2026. Os administradores devem elaborar as contas no prazo de cinco meses após o encerramento do exercício, embora os acionistas possam conceder uma prorrogação de cinco meses. Uma vez aprovadas as contas, estas devem ser depositadas no prazo de oito dias para assegurar a plena conformidade.
Uma Dutch BV necessita de uma auditoria todos os anos?
Nem todas as Dutch BV necessitam de uma auditoria estatutária. Esta obrigação aplica-se apenas a empresas classificadas como "médias" ou "grandes" durante dois anos consecutivos. A sua empresa atinge o limiar se exceder pelo menos dois destes limites: um total de balanço de 7,5 milhões de euros, um volume de negócios líquido de 15 milhões de euros ou uma média de 50 trabalhadores. A maioria das startups internacionais enquadra-se nas categorias micro ou pequena e, portanto, está isenta.
Qual é o capital social mínimo para uma Dutch BV em 2026?
O capital social mínimo para uma Dutch BV em 2026 é de apenas 1 €. Este requisito foi substancialmente reduzido face ao limiar anterior de 18.000 € para tornar os Países Baixos mais acessíveis aos empresários internacionais. Pode dividir este capital em ações de qualquer valor nominal, como 0,01 € por ação. Esta flexibilidade permite que os fundadores estabeleçam a sua estrutura societária com um investimento inicial mínimo, beneficiando simultaneamente de responsabilidade limitada.
Durante quanto tempo deve uma empresa neerlandesa conservar os seus registos financeiros?
Deve conservar os registos financeiros e a documentação de suporte da sua empresa por um período mínimo de sete anos. Isto inclui todas as faturas, extratos bancários, contratos e correspondência digital relacionados com as suas transações comerciais. No entanto, se a sua BV for titular de bens imóveis, o período de conservação desses registos específicos é de dez anos. A manutenção destes registos é uma parte fundamental dos requisitos de relato financeiro de empresas dutch b.v. para facilitar potenciais auditorias.
Quais são as taxas de imposto sobre o rendimento das pessoas coletivas para uma Dutch BV em 2026?
Para o ano fiscal de 2026, o imposto sobre o rendimento das pessoas coletivas (IRC) neerlandês é aplicado em dois escalões. Pagará uma taxa de imposto de 19% sobre os lucros tributáveis até 200.000 €. Quaisquer lucros que excedam este limiar de 200.000 € estão sujeitos a uma taxa de 25,8%. É importante monitorizar estes níveis de lucro ao longo do ano, uma vez que a sua obrigação fiscal aumenta consideravelmente ao passar para o segundo escalão, afetando o seu retorno líquido global.
Quem é considerado um UBO numa sociedade de responsabilidade limitada neerlandesa?
Um Beneficiário Efetivo Final (UBO) é qualquer pessoa singular que detenha, em última instância, a propriedade ou o controlo de mais de 25% das ações ou dos direitos de voto de uma empresa. Isto aplica-se igualmente a pessoas singulares que detenham uma participação de 25% na entidade. Se nenhuma pessoa cumprir estes critérios específicos, um dirigente de topo deve ser registado como "pseudo-UBO". Todas as BV devem registar esta informação junto da KVK para garantir a transparência organizacional e a conformidade legal.
Posso gerir o reporte financeiro da minha Dutch BV à distância?
Pode gerir todos os requisitos de relato financeiro de empresas dutch b.v. à distância através de um prestador de serviços especializado. Ao utilizar uma procuração (PoA) legalizada, não necessita de se deslocar aos Países Baixos para a constituição ou para a administração contínua. Prestadores profissionais podem tratar da sua contabilidade, declarações de IVA e contas anuais de forma digital. Isto permite aos fundadores internacionais manter uma presença neerlandesa em plena conformidade, enquanto operam a partir de qualquer parte do mundo.
Qual é o limite à dedução de juros para as empresas neerlandesas?
O limite à dedução de juros para as empresas neerlandesas está fixado em 24,5% do EBITDA da entidade. Esta regra limita o montante de juros que pode deduzir ao seu lucro tributável para evitar o endividamento excessivo. Se os seus gastos com juros excederem esta percentagem, o excedente não é dedutível no exercício corrente. É um requisito técnico que exige um planeamento financeiro cuidadoso, especialmente para as BV que dependem de empréstimos intragrupo ou de dívida externa para financiar as suas operações.
Fontes
- ICS Payroll - Serviços de processamento salarial neerlandeses
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Legislação e Regulamentação sobre Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |