

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Manter uma Dutch BV envolve mais do que um registo local; exige o cumprimento rigoroso de uma política de conservação de registos de sete anos e a comunicação precisa ao registo de UBO no prazo de uma semana após qualquer alteração na titularidade. Para empresários internacionais, o encargo administrativo frequentemente transfere-se do entusiasmo da entrada no mercado para os aspetos técnicos da conformidade local. Manter-se em situação regular perante a Câmara de Comércio holandesa (KVK) e a Administração Tributária exige uma abordagem proativa em relação às obrigações estatutárias e à manutenção de registos.
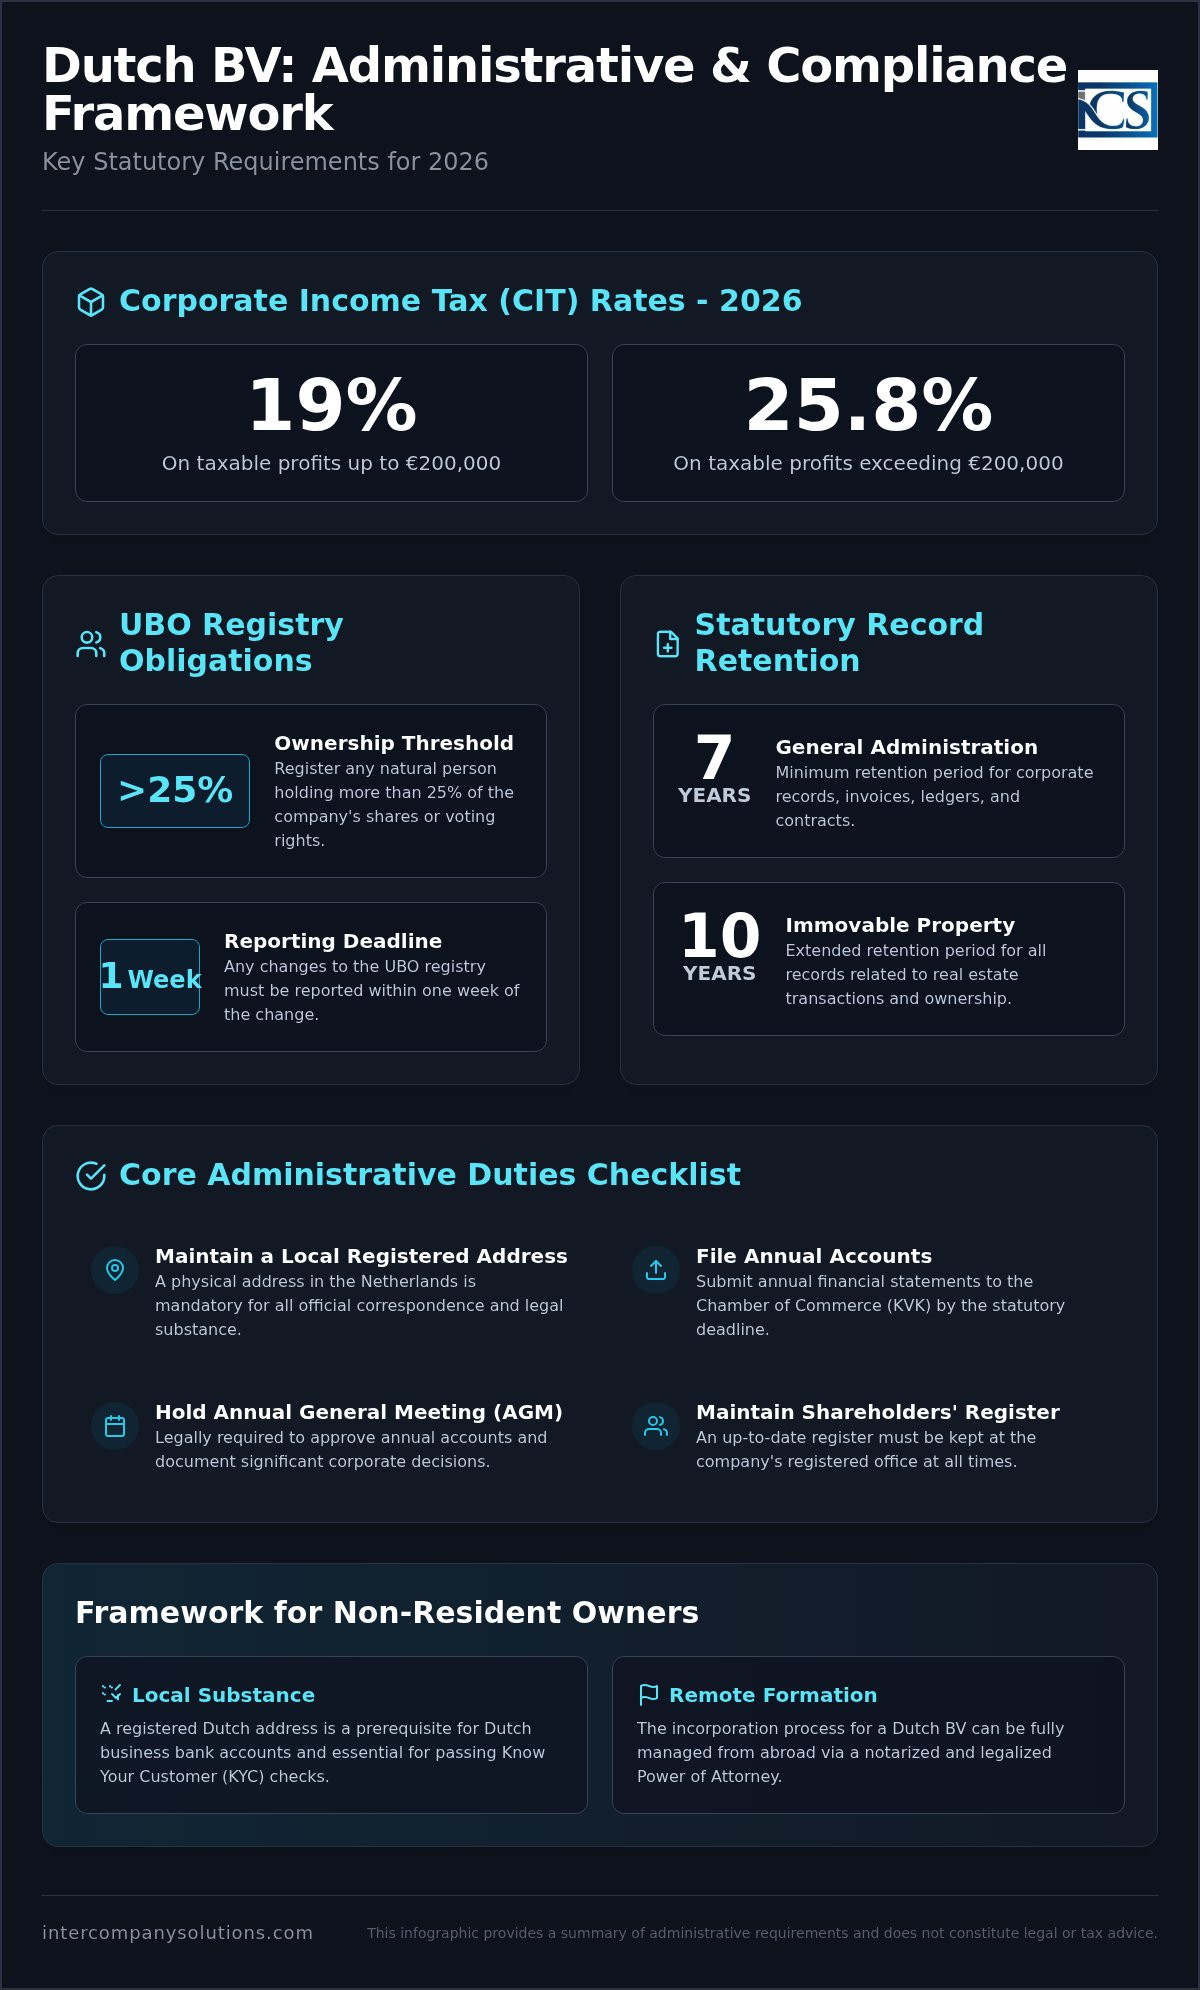
Este artigo fornece uma visão geral precisa dos requisitos administrativos que as empresas holandesas devem cumprir para assegurar a plena conformidade estatutária. Aprenderá a gerir as declarações obrigatórias de IVA e CIT segundo as taxas de 2026, onde os lucros até 200.000 € são tributados a 19% e a 25,8% acima desse valor. Também detalharemos os requisitos para manter um endereço de sede local, gerir o processamento de salários do pessoal e cumprir as normas de transparência para pessoas singulares que detenham mais de 25% de participação na empresa. Este guia serve como um roteiro prático para gerir o ciclo de vida da sua entidade holandesa com precisão profissional.
Key Takeaways
- Identificar os deveres administrativos específicos necessários para manter uma entidade jurídica holandesa em situação regular perante a Câmara de Comércio (KVK) e as Autoridades Tributárias.
- Aplicar as taxas de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) de 2026 de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre o excedente.
- Gerir as obrigações do registo de UBO através do registo de qualquer pessoa singular que detenha mais de 25% das ações ou dos direitos de voto da empresa no prazo de uma semana após as alterações.
- Tirar partido dos serviços de administração societária nos Países Baixos para gerir as declarações estatutárias e facilitar a constituição remota através da via da procuração legalizada.
- Integrar o apoio de secretariado com a contabilidade da Dutch BV para garantir declarações de IVA precisas e a apresentação atempada das contas anuais.
Definição de Administração Societária no Contexto Regulatório Holandês
A administração societária é a estrutura obrigatória para a governança e a manutenção de registros estatutários de uma Dutch BV. Ela abrange as tarefas estatutárias, financeiras e secretariais necessárias para manter uma entidade jurídica holandesa em situação regular. Este não é um processo voluntário; é uma exigência legal para todas as empresas registradas no país. Uma administração eficaz mantém a ligação entre a sua empresa, a Câmara de Comércio Holandesa (KVK) e as Autoridades Fiscais (Belastingdienst). Para fundadores estrangeiros, os serviços de administração societária nos Países Baixos fornecem a infraestrutura necessária para atender aos requisitos locais de substância e conformidade sem a necessidade de presença física. Esse sistema alinha-se aos princípios mais amplos de Governança corporativa nos Países Baixos, assegurando transparência para todas as partes interessadas. A gestão adequada também envolve cumprir o prazo legal de retenção de registros de 7 anos para a administração geral e de 10 anos para registros relacionados a bens imóveis.
O Papel do Secretário Societário Holandês
O secretário societário holandês gerencia a vida jurídica interna da BV. O seu dever principal envolve a manutenção do registro de sócios, que deve ser mantido na sede estatutária da empresa. Ele coordena as deliberações da administração e a Assembleia Geral Anual (AGM) obrigatória para garantir que as decisões sejam juridicamente vinculativas e documentadas. Quando ocorrem alterações, como a renúncia de um administrador ou uma transferência de quotas, o secretário assegura que os registros da KVK sejam atualizados imediatamente. Isso inclui a gestão do registro UBO, onde qualquer pessoa física com uma participação superior a 25% deve ser inscrita no prazo de uma semana a contar da alteração. A exatidão neste ponto evita multas substanciais e complicações legais. Ele atua como guardião do histórico jurídico da empresa e assegura que os requisitos de serviços de administração societária nos Países Baixos sejam cumpridos por meio de arquivamentos meticulosos.
Substância Administrativa para Proprietários Não Residentes
Proprietários não residentes enfrentam desafios específicos em relação à substância local. A legislação holandesa exige que toda BV tenha um endereço de sede estatutária local nos Países Baixos para receber correspondências oficiais de órgãos governamentais. Uma administração profissional garante que as notificações da Belastingdienst não fiquem sem resposta. Essa presença local também é um pré-requisito para a constituição de empresas Dutch BV e para a manutenção de contas bancárias empresariais holandesas. Os bancos realizam verificações rigorosas de "Know Your Customer" (KYC) e exigem um histórico administrativo bem documentado e uma conexão local clara. Para fundadores de fora da UE, esse processo geralmente começa com a abertura remota por meio de uma procuração legalizada. Serviços profissionais facilitam esse processo gerenciando o fluxo de documentação e garantindo que a empresa cumpra os elevados padrões das autoridades regulatórias holandesas. Sem essa base administrativa, a empresa corre o risco de perder o seu número de IVA ou de sofrer o encerramento de contas bancárias.
Componentes Centrais dos Serviços de Secretaria Societária Holandesa
O sucesso operacional de uma entidade jurídica holandesa depende da precisão do seu suporte secretarial. Esses serviços atuam como a interface primária entre a empresa e os órgãos reguladores, como a Câmara de Comércio Holandesa (KVK) e a Administração Tributária (Belastingdienst). Embora a diretoria detenha a responsabilidade final, especialistas secretariais gerenciam a execução técnica dos deveres estatutários. Isso inclui a redação de deliberações da diretoria, a preparação de atas para a Assembleia Geral Anual e o gerenciamento de consultas do IND sobre o status migratório de funcionários internacionais. Prestadores confiáveis de serviços de administração societária nos Países Baixos garantem que essas ações estejam alinhadas com as leis holandesas de governança corporativa vigentes para evitar falhas administrativas.
A entrega das contas anuais à KVK é um prazo crítico que varia conforme a categoria de porte da empresa. Pequenas BVs geralmente depositam um balanço patrimonial e notas explicativas simplificados, mas o cronograma de publicação é rigoroso. O descumprimento desses prazos pode acarretar responsabilidade pessoal dos administradores em caso de falência. O suporte secretarial garante que esses arquivamentos sejam exatos e enviados dentro das janelas designadas, mantendo o status da empresa como uma entidade transparente e em conformidade.
Manutenção e Retenção Estatutária de Registros
A legislação holandesa exige uma abordagem rigorosa na preservação de dados. Todos os registros societários e financeiros, incluindo lançamentos contábeis, faturas e contratos, devem ser conservados por no mínimo 7 anos. Esse período se estende para 10 anos para qualquer documentação relacionada a bens imóveis, como escrituras de imóveis ou contratos de locação de longo prazo. Embora a Belastingdienst permita o armazenamento eletrônico, os arquivos digitais devem permanecer acessíveis e legíveis durante todo o período de retenção. Se você tiver dúvidas sobre o seu status atual de arquivamento, poderá consultar um especialista em conformidade para revisar os seus registros.
Conformidade com o Registro UBO
O registro de Beneficiários Efetivos Finais (UBO) é uma medida de transparência destinada a prevenir a lavagem de dinheiro e crimes financeiros. Um UBO é definido como qualquer pessoa física que detenha mais de 25% das quotas, direitos de voto ou participação societária em uma BV. Desde 2022, dados específicos do UBO tornaram-se acessíveis às autoridades competentes para assegurar elevados padrões de responsabilização. As empresas devem registrar os seus UBOs no prazo de uma semana a contar da constituição da entidade ou de qualquer alteração societária subsequente. O descumprimento desses prazos de registro ou o fornecimento de informações incorretas pode resultar em multas administrativas ou sanções penais. Prestadores profissionais de serviços de administração societária nos Países Baixos monitoram esses limites continuamente para garantir que o registro reflita a estrutura societária atual com precisão.
Requisitos Estatutários de Conformidade e Parâmetros Fiscais para 2026
A conformidade para uma Dutch BV em 2026 concentra-se na observância de limites financeiros específicos e cronogramas de entrega. Para o ano fiscal de 2026, a taxa única de registro na Câmara de Comércio Holandesa (KVK) é de € 85,15. Além desse custo inicial, as empresas devem navegar por um cenário tributário estruturado que exige atenção mensal ou trimestral. A contratação de serviços de administração societária nos Países Baixos profissionais garante que esses parâmetros sejam atendidos com exatidão para evitar penalidades por atraso na entrega. Esses requisitos fazem parte do quadro mais amplo de Governança Corporativa nos Países Baixos, que enfatiza a transparência fiscal e a responsabilização de todas as entidades jurídicas.
Limites do Imposto sobre as Sociedades (CIT)
O sistema holandês de imposto sobre as sociedades opera em uma estrutura de duas faixas com base no lucro tributável. Lucros de até € 200.000 são tributados à alíquota mais baixa de 19% em 2026. Qualquer lucro tributável que exceda o limite de € 200.000 está sujeito à alíquota de 25,8%. Para empreendedores que gerenciam estruturas de holding, a isenção de participação (participation exemption) é um componente vital da administração fiscal. Essa regra impede a bitributação ao isentar dividendos e ganhos de capital auferidos de uma subsidiária, desde que a sociedade-mãe detenha pelo menos 5% das quotas e cumpra testes específicos de motivos ou de ativos. Uma administração adequada garante que essas isenções sejam reivindicadas corretamente durante o processo anual de declaração do CIT.
Imposto sobre o Valor Agregado (VAT) e Solicitações de EORI
A maioria das Dutch BVs é obrigada a se registrar para o Imposto sobre o Valor Agregado (VAT), conhecido localmente como BTW. A alíquota padrão é de 21%, enquanto uma alíquota reduzida de 9% se aplica a bens e serviços específicos, como produtos alimentícios e determinados serviços de mão de obra intensiva. Empresas não residentes frequentemente nomeiam um representante fiscal ou contratam serviços de administração societária nos Países Baixos especializados para obter um número de IVA junto à Belastingdienst. A periodicidade das declarações depende do faturamento da empresa; a maioria das BVs declara trimestralmente, embora as autoridades possam determinar entregas mensais caso o faturamento exceda € 7.000 por trimestre ou se os pagamentos forem sistematicamente atrasados.
Se a sua empresa realiza importação ou exportação de mercadorias fora da União Europeia, o número de Registro e Identificação dos Operadores Econômicos (EORI) é obrigatório. Esse número é utilizado pelas autoridades aduaneiras para rastrear remessas e está vinculado ao seu registro de IVA. Gerenciar essas solicitações durante a fase de abertura de empresa nos Países Baixos evita atrasos na sua cadeia de suprimentos.
Prazos de Entrega e Demonstrações Financeiras
O exercício fiscal para a maioria das empresas holandesas coincide com o ano civil, encerrando-se em 31 de dezembro. As contas anuais devem ser elaboradas e apresentadas aos sócios dentro de cinco meses após o encerramento do exercício. Após a aprovação, a empresa tem oito dias para publicar essas contas na KVK. Embora prorrogações sejam possíveis em circunstâncias específicas, o prazo final improrrogável para o arquivamento das contas anuais é de 12 meses após o término do exercício fiscal. O descumprimento desse prazo final é considerado uma infração econômica e pode gerar responsabilidade pessoal para os administradores da empresa.
Avaliação de Prestadores de Serviços Societários para Fundadores Internacionais
A seleção de um parceiro para a sua entidade holandesa exige foco na transparência processual e na competência técnica. Os fundadores internacionais enfrentam frequentemente o desafio de gerir uma entidade local a partir de um fuso horário diferente, tornando a acessibilidade remota um requisito inegociável. Um prestador qualificado de serviços de administração societária nos Países Baixos deve oferecer uma abordagem unificada, onde as tarefas de secretariado e a contabilidade para a conformidade da Dutch BV sejam geridas sob o mesmo teto. Esta integração assegura que as submissões estatutárias na KVK estejam perfeitamente alinhadas com os dados financeiros enviados ao Belastingdienst, evitando discrepâncias que possam desencadear auditorias.
A transparência na estrutura de honorários é outro indicador crítico de um parceiro fiável. As empresas profissionais divulgam os custos de terceiros, tais como a taxa de registo na KVK de 85,15 € e as despesas notariais, logo no início da contratação, em vez de os ocultar em letras pequenas. Uma vez que aproximadamente 93% da população holandesa fala inglês, o seu prestador de serviços deve demonstrar elevada proficiência em inglês para assegurar uma comunicação clara sobre matérias jurídicas e fiscais complexas. Empresas de elevada qualidade de serviços de administração societária nos Países Baixos atuam como uma ponte, traduzindo as exigências regulamentares locais em etapas acionáveis para o empresário global.
Constituição e Administração Remotas
A via da procuração (PoA) legalizada é o procedimento padrão para fundadores não residentes que não podem deslocar-se pessoalmente aos Países Baixos. Este método permite que um representante local assine a escritura de constituição perante um notário holandês em seu nome, eliminando eficazmente a necessidade de viajar. Para dar início a este processo, terá de fornecer um conjunto de documentos específicos, incluindo uma cópia legalizada do seu passaporte e um comprovativo de morada de residência. Esta abordagem remota é fulcral para o processo de registo de empresas nos Países Baixos para empresários internacionais. Assim que a BV for constituída, o serviço de administração continua a gerir a sua sede social e a correspondência estatutária sem exigir a sua presença física.
Processamento Salarial e Gestão de Pessoal Integrados
Se a sua Dutch BV pretender contratar pessoal local ou internacional, o seu parceiro administrativo deve disponibilizar serviços de folha de pagamento nos Países Baixos para gerir estas obrigações complexas. Isto inclui o registo como empregador junto da Autoridade Tributária e a gestão dos recibos de vencimento mensais e das contribuições para a pensão. Para migrantes altamente qualificados, o regime de reembolso fiscal de 30% é um incentivo significativo que exige uma candidatura rigorosa e acompanhamento contínuo para manter a elegibilidade. É frequentemente vantajoso utilizar o modelo de Employer of Record (EOR), que lhe permite contratar pessoal sem estabelecer um departamento interno de RH completo, mantendo os seus custos indiretos administrativos baixos e assegurando a total conformidade com a legislação laboral holandesa.
Soluções Administrativas Integradas através da Intercompany Solutions
Estabelecer uma presença num mercado estrangeiro requer um parceiro que compreenda a intersecção entre o direito local e a estratégia de negócios internacional. A Intercompany Solutions (ICS) oferece um pacote de serviços completos que facilita tudo, desde a constituição inicial da BV até ao registo de IVA e à assistência bancária. Já apoiámos empresários de mais de 50 países diferentes a lançar com sucesso as suas operações holandesas. Esta abordagem integrada assegura que a sua empresa não existe apenas como um registo legal, mas funciona como uma entidade em plena conformidade dentro do sistema financeiro holandês. Ao centralizar as suas necessidades de serviços de administração societária nos Países Baixos, reduz o risco de falhas de comunicação entre prestadores jurídicos e contabilísticos distintos.
O Processo de Constituição da ICS
A rapidez e a acessibilidade remota são a base do nosso modelo de constituição. Tratamos do processo de constituição de empresas Dutch BV no prazo de 2 a 5 dias úteis através da via da procuração legalizada. Este método permite-lhe estabelecer o seu negócio sem ter de se deslocar pessoalmente aos Países Baixos. Assim que enviar os documentos de identificação e residência exigidos, tratamos do registo direto na Câmara de Comércio Holandesa (KVK) e asseguramos que a taxa de registo de 85,15 € seja processada corretamente. Após a assinatura da escritura de constituição, prestamos assistência dedicada na abertura de contas bancárias comerciais. Trabalhamos com prestadores fintech modernos, como o bunq, e bancos holandeses tradicionais para garantir que a sua entidade disponha das ferramentas necessárias para gerir transações locais e internacionais. A nossa equipa orienta-o através dos rigorosos requisitos de "Know Your Customer" (KYC) para minimizar atrasos na ativação da sua conta.
Conformidade Contínua e Contabilidade
A manutenção de uma BV envolve uma interação contínua com a Autoridade Tributária e a KVK. Alocamos gestores de conta dedicados para supervisionar as suas declarações trimestrais de IVA e a elaboração das suas demonstrações financeiras anuais. Este apoio a longo prazo é essencial para cumprir o requisito de conservação de registos por 7 anos e garantir que as suas declarações de imposto sobre as sociedades (CIT) reflitam com precisão as taxas de 2026 de 19% e 25,8%. Se o seu modelo de negócio envolver a contratação de talento internacional, facilitamos vistos para migrantes altamente qualificados (HSM) e pedidos junto do IND para agilizar a relocalização dos seus colaboradores essenciais. O nosso pacote Premium Secretarial Support inclui 10 horas de consultoria dedicada no seu primeiro ano, permitindo-lhe resolver questões jurídicas ou administrativas específicas à medida que surgem. Para manter o ritmo do seu negócio, garantimos um tempo de resposta de 24 horas para todas as questões administrativas. Este compromisso com a eficiência assegura que os seus interesses profissionais permaneçam em boas mãos, enquanto se concentra na expansão das suas operações.
Última revisão: agosto de 2026
Assegurar o Futuro do seu Negócio Holandês através da Conformidade Estatutária
A manutenção de uma Dutch BV exige uma atenção meticulosa aos parâmetros fiscais de 2026, incluindo as taxas de CIT em dois escalões e a taxa de registo na KVK de 85,15 €. O sucesso a longo prazo depende da sua capacidade de cumprir a norma de conservação de registos de sete anos e garantir que o registo de UBO reflita com precisão qualquer pessoa singular que detenha mais de 25% de participação. Estes deveres administrativos não são meras tarefas burocráticas; são a base jurídica que protege a regularidade da sua empresa perante o Belastingdienst e a Câmara de Comércio.
Serviços de administração societária nos Países Baixos profissionais proporcionam a infraestrutura necessária para unir a sua estratégia internacional ao cumprimento regulamentar local. Sendo a empresa de constituição especializada n.º 1 para empresários estrangeiros, facilitamos a criação remota em 2 a 5 dias úteis através da via da procuração legalizada. O nosso apoio abrangente, respaldado por uma Garantia de Satisfação de 100%, assegura que todos os requisitos estatutários sejam cumpridos com precisão e clareza processual.
Estamos prontos para atuar como o seu guia especializado no mercado holandês. A nossa equipa continua empenhada em proporcionar a precisão e a integridade jurídica que o seu empreendimento internacional merece.
Última revisão: agosto de 2026
Perguntas Frequentes
Quais são as tarefas obrigatórias de administração societária para uma Dutch BV?
As tarefas obrigatórias de administração societária incluem o depósito das contas anuais na Câmara de Comércio (KVK), a manutenção do registo de acionistas na sede social e a entrega de declarações periódicas de IVA e de Imposto sobre o Rendimento das Pessoas Coletivas (CIT). Também deve registar os Beneficiários Efetivos no registo de UBO no prazo de uma semana após qualquer alteração. Prestadores profissionais de serviços de administração societária nos Países Baixos garantem o cumprimento destes prazos para evitar coimas administrativas ou a responsabilidade dos administradores em casos de incumprimento.
Preciso de estar fisicamente presente nos Países Baixos para gerir a minha empresa?
Não precisa de estar fisicamente presente nos Países Baixos para gerir a sua empresa ou concluir o processo de constituição. Os fundadores estrangeiros utilizam habitualmente a via da Procuração (Power of Attorney) legalizada para constituir uma Dutch BV remotamente em 2 a 5 dias úteis. Uma vez constituída, pode gerir as obrigações estatutárias e as declarações fiscais da sua entidade através de um parceiro de serviços local, que trata da correspondência oficial e das submissões em seu nome a partir de um endereço de sede social nos Países Baixos.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo exigido para constituir uma Dutch BV em 2026 é de 0,01 €. Esta flexibilidade permite que os fundadores criem uma sociedade de responsabilidade limitada sem uma injeção inicial significativa de capital. Durante o processo de constituição, deve decidir o valor nominal das ações e o capital emitido total. Embora o mínimo legal seja nominal, dispor de um capital mais elevado pode ser vantajoso para determinados pedidos de abertura de contas bancárias comerciais ou para a credibilidade comercial.
Quais são as taxas de imposto sobre as sociedades nos Países Baixos para 2026?
Para o ano fiscal de 2026, os Países Baixos aplicam um sistema de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) com dois escalões. Pagará uma taxa de 19% sobre os lucros tributáveis até 200.000 €. Qualquer lucro que exceda este limiar de 200.000 € é tributado a uma taxa de 25,8%. Estas taxas aplicam-se ao rendimento global de empresas residentes nos Países Baixos. Uma contabilidade precisa e a aplicação de isenções fiscais específicas, como a isenção de participação (participation exemption), são essenciais para otimizar a carga fiscal da sua entidade.
Qual é a taxa de registo na KVK para uma nova empresa em 2026?
A taxa de registo na Câmara de Comércio Holandesa (KVK) para uma nova empresa em 2026 é de 85,15 €. Esta é uma taxa única e não recorrente, a pagar no momento do registo inicial da sua entidade legal no Registo Comercial. Se recorrer a serviços de administração societária nos Países Baixos para facilitar a sua constituição, esta taxa é frequentemente tratada pelo prestador como parte dos custos de constituição. Também receberá um número KVK único, que é obrigatório para todas as transações comerciais oficiais.
Quem é considerado um Beneficiário Efetivo (UBO) nos Países Baixos?
Uma pessoa singular é considerada um Beneficiário Efetivo (UBO) se detiver mais de 25% das ações, dos direitos de voto ou da participação no capital de uma empresa holandesa. Esta definição abrange também indivíduos que exerçam o controlo efetivo sobre a entidade através de outros meios. Desde 2022, o registo de UBO é um instrumento obrigatório de transparência. Deve registar estas pessoas e atualizar o registo no prazo de uma semana após qualquer alteração na estrutura de propriedade da empresa.
Durante quanto tempo devo conservar os registos comerciais de uma empresa holandesa?
Deve conservar todos os registos comerciais e financeiros durante o período legal de 7 anos. Esta obrigação abrange livros-razão, faturas, extratos bancários e contratos. Contudo, se os seus registos disserem respeito a bens imóveis, como escrituras de escritórios ou contratos de arrendamento de longa duração, o período de conservação estende-se para 10 anos. Os registos podem ser arquivados eletronicamente, desde que permaneçam legíveis e acessíveis para auditoria por parte da Administração Fiscal Holandesa (Belastingdienst) durante todo o período.
Posso contratar funcionários nos Países Baixos através de um parceiro administrativo?
Pode contratar funcionários nos Países Baixos recorrendo ao apoio de processamento de salários e gestão de pessoal de um parceiro administrativo. Isto permite-lhe gerir a equipa local sem criar um departamento interno de RH. O seu parceiro trata do registo como empregador junto da Belastingdienst, da emissão mensal de recibos de vencimento e das contribuições para fundos de pensões. Também pode prestar assistência com o regime dos 30% (30% ruling) de reembolso de despesas para migrantes altamente qualificados, garantindo que o seu pessoal internacional beneficie dos incentivos fiscais holandeses disponíveis.
Fontes
- KVK - Inscrição no Registo Comercial Holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Holandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas do imposto sobre o rendimento das pessoas coletivas
- ICS Payroll - Serviços de processamento de salários nos Países Baixos
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |