

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Aproximadamente 80% das entidades jurídicas neerlandesas registaram com sucesso os seus Beneficiários Efetivos até ao início de 2024, destacando os rigorosos padrões de transparência agora aplicados pelo Belastingdienst. Para empresários estrangeiros, manter a conformidade de CIT nos Países Baixos é um requisito legal preciso que não deixa espaço para erros administrativos ou prazos não cumpridos. É comum sentir-se sobrecarregado pela linguagem técnica e pelos rigorosos calendários de submissão exigidos para manter uma Dutch BV em situação regular perante as autoridades fiscais.
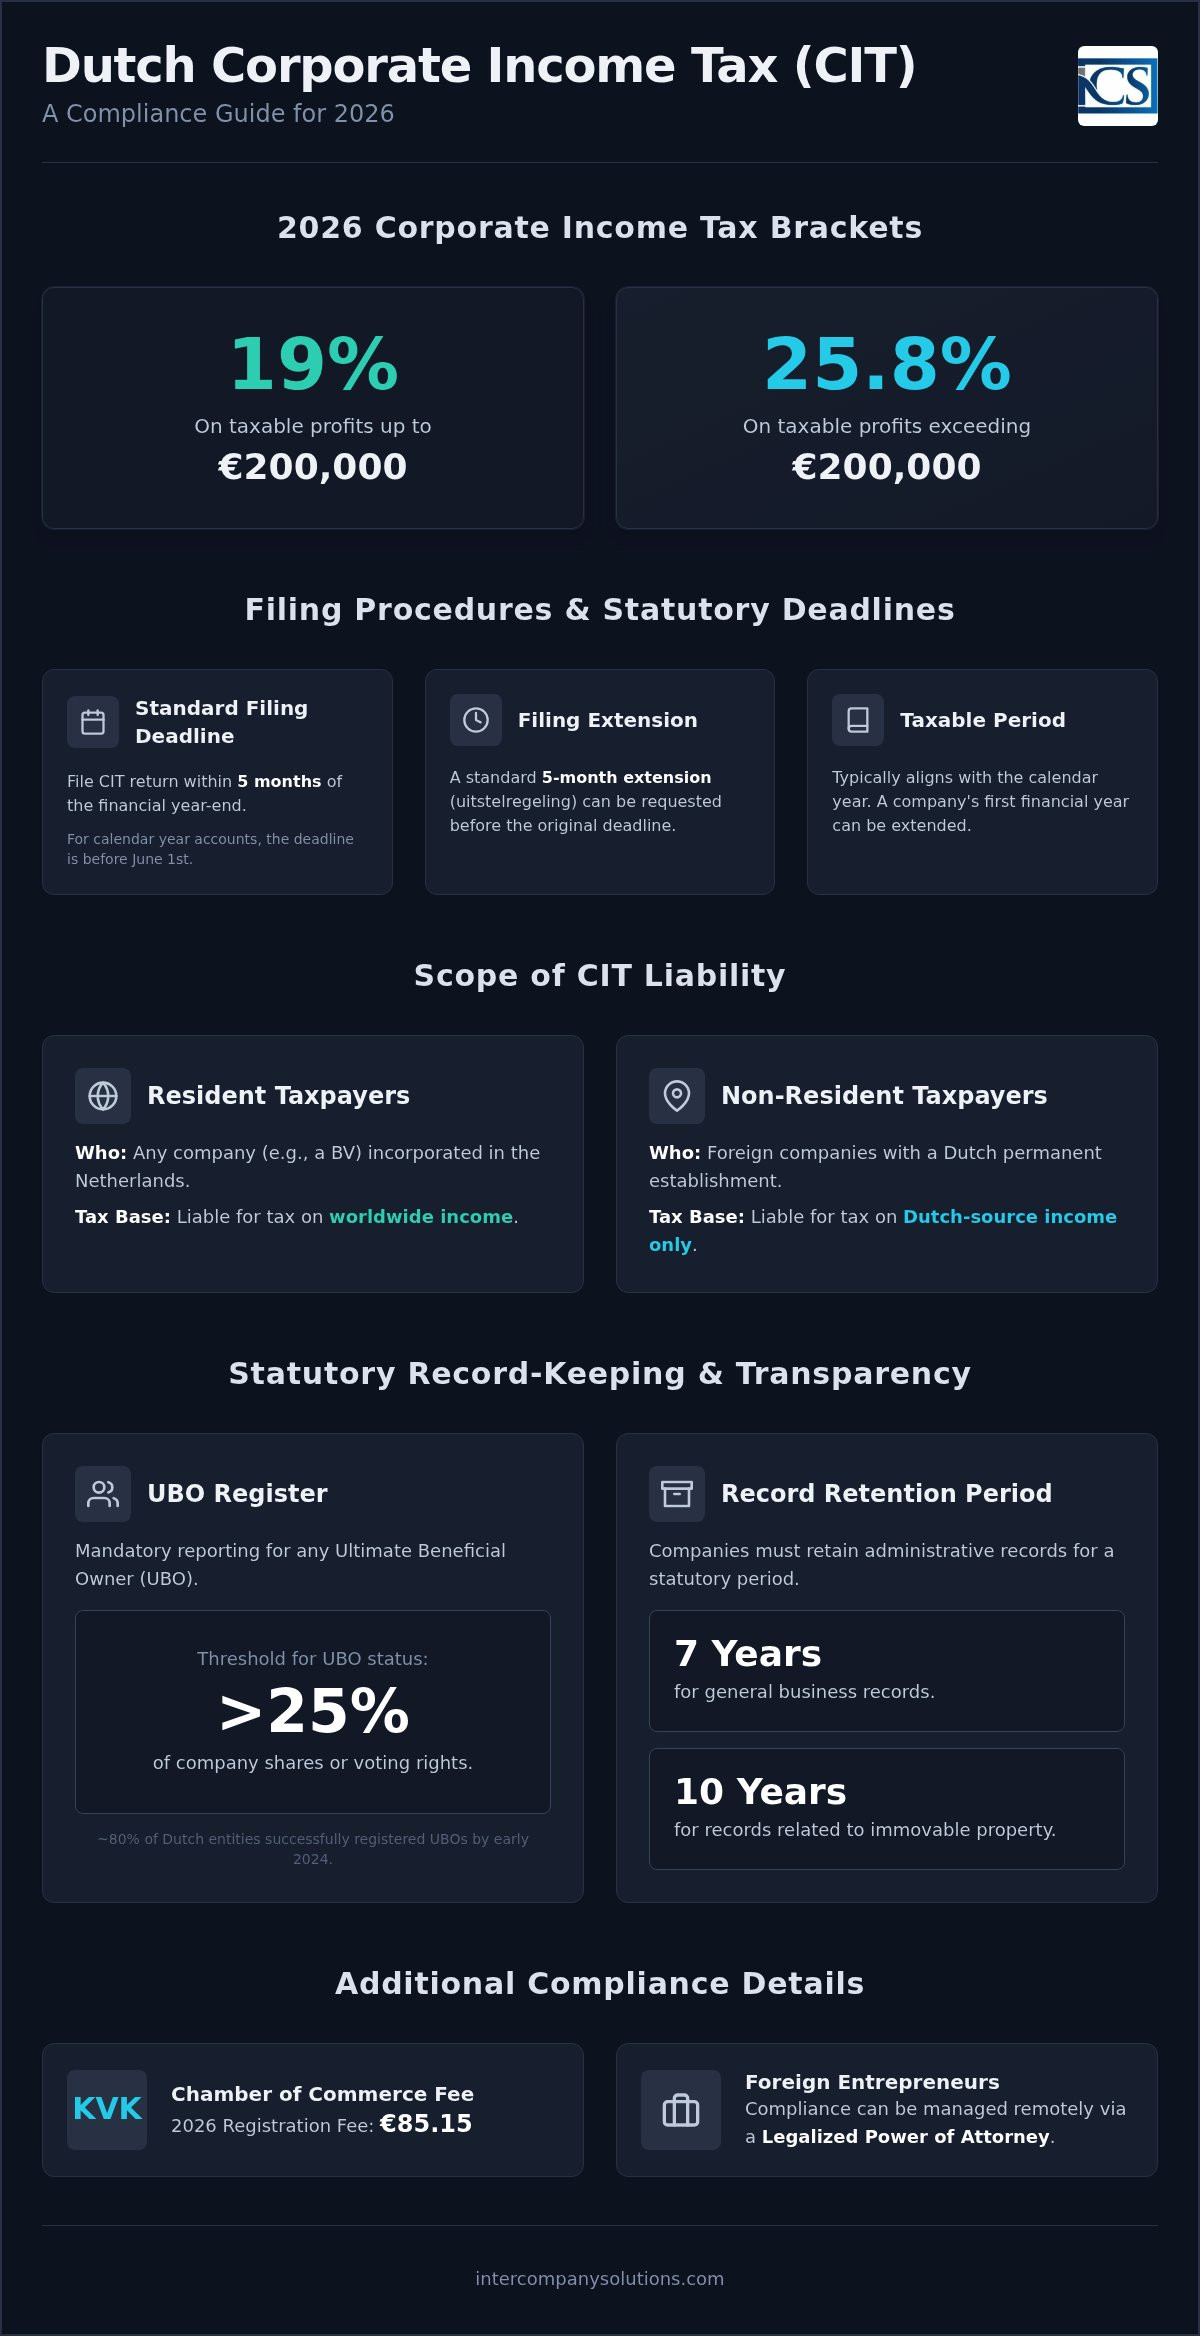
Compreendemos que a complexidade da legislação fiscal neerlandesa pode ser uma barreira significativa ao crescimento dos negócios internacionais. Este guia fornece uma análise profissional, passo a passo, dos requisitos do imposto sobre as sociedades para 2026, garantindo que dispõe dos dados exatos necessários para gerir as responsabilidades fiscais da sua empresa. Obterá uma compreensão clara dos escalões fiscais atuais, que permanecem fixados em 19% para lucros até 200.000 € e 25,8% para qualquer valor acima desse limiar.
Para além das taxas de imposto, iremos detalhar os prazos de submissão essenciais e o período obrigatório de retenção de registos de sete anos que deve cumprir. Cobrimos também as taxas de registo na KVK de 85,15 € e os limiares específicos de comunicação de UBO para acionistas com mais de 25% de participação. Esta visão geral serve como um roteiro fiável para o ajudar a evitar coimas administrativas e a manter uma relação transparente com o Estado neerlandês.
Principais Conclusões
- Compreenda o sistema fiscal de dois escalões de 2026 para assegurar uma conformidade de CIT rigorosa nos Países Baixos, aplicando uma taxa de 19% sobre lucros até 200.000 € e 25,8% sobre o valor remanescente.
- Identifique os prazos críticos de submissão, normalmente devidos no prazo de cinco meses após o encerramento do exercício financeiro, para evitar sanções administrativas e juros de mora.
- Implemente protocolos legais de conservação de registos que cumpram o período obrigatório de retenção de sete anos, ou dez anos para registos que envolvam bens imóveis.
- Saiba como os administradores não residentes podem gerir remotamente as obrigações fiscais neerlandesas recorrendo à via da procuração legalizada para a conformidade societária.
- Esclareça os requisitos de transparência para o registo UBO, aplicáveis a qualquer pessoa singular que detenha mais de 25% das ações ou dos direitos de voto da empresa.
Âmbito de Incidência do Imposto sobre o Rendimento das Pessoas Coletivas Neerlandês
O imposto sobre o rendimento das pessoas coletivas (CIT) neerlandês aplica-se às entidades com base no seu estatuto de residência fiscal e na natureza das suas atividades no país. Para a maioria dos empresários internacionais, o principal veículo societário é a Besloten Vennootschap (BV). De acordo com a legislação neerlandesa, qualquer BV constituída nos Países Baixos é automaticamente considerada residente fiscal. Este estatuto determina que a entidade está sujeita a imposto sobre o seu rendimento de fonte mundial, independentemente do local onde esse rendimento seja gerado. Este é um fator crítico a considerar durante a constituição de empresas nos Países Baixos, dado que estabelece a base para todas as obrigações fiscais futuras.
Para empresários que também gerem entidades na América do Norte, pode saber mais sobre o Secretary of State Directory para pesquisar facilmente entidades societárias e verificar a disponibilidade de firmas em todos os 50 estados dos EUA.
Os sujeitos passivos não residentes, tais como empresas estrangeiras com um estabelecimento estável ou rendimentos específicos de fonte neerlandesa, enfrentam um âmbito de incidência mais restrito. Apenas tributam os lucros gerados diretamente pelas operações nos Países Baixos. A determinação da residência fiscal implica analisar o local de direção efetiva. Se as principais decisões comerciais e estratégicas forem tomadas nos Países Baixos, a entidade é tipicamente classificada como residente para efeitos fiscais. Compreender estas distinções é fundamental para assegurar a conformidade com o CIT nos Países Baixos e garantir o cumprimento de todas as obrigações legais a partir da data de constituição. O sistema de tributação societária neerlandês fornece um enquadramento claro para estas avaliações, equilibrando as exigências locais com convenções internacionais destinadas a evitar a dupla tributação.
Entidades Sujeitas a CIT
O código fiscal neerlandês estabelece a sujeição a CIT para diversas formas jurídicas. As sociedades de responsabilidade limitada (BVs) e as sociedades anónimas (NVs) são os sujeitos passivos mais comuns. As fundações (stichtingen) e associações estão geralmente isentas, exceto se exercerem atividades comerciais ativas em concorrência com empresas comerciais. Nesses casos, devem registar-se para efeitos de CIT assim que as suas atividades ultrapassem o limiar do exercício de uma atividade comercial. As sucursais estrangeiras que operem como estabelecimentos estáveis também devem cumprir as obrigações declarativas neerlandesas relativamente à parcela de lucros imputável às suas atividades locais. Isto assegura condições de concorrência equitativas entre BVs locais e grupos internacionais com presença física no país.
O Período de Tributação
A maioria das empresas faz coincidir o seu período de tributação com o ano civil padrão, de 1 de janeiro a 31 de dezembro. Contudo, a lei permite a adoção de exercícios sociais desfasados, desde que previstos no ato constitutivo da empresa. No caso de uma BV recém-constituída, o primeiro exercício social pode ser alargado. Isto significa que uma empresa constituída em outubro de 2025 pode ter o seu primeiro período de relato concluído em 31 de dezembro de 2026. Este alinhamento é vital, pois as declarações de CIT devem corresponder rigorosamente às contas anuais depositadas na Câmara de Comércio (KVK). A coordenação precisa entre a contabilidade e a declaração fiscal é um elemento central para o êxito da conformidade com o CIT nos Países Baixos, prevenindo discrepâncias que poderiam desencadear inspeções ou pedidos de esclarecimento por parte da Belastingdienst.
Procedimentos de Declaração e Prazos Legais
Assegurar a conformidade com o CIT nos Países Baixos exige o cumprimento rigoroso do calendário legal de entrega de declarações. Para uma Dutch BV com um exercício financeiro coincidente com o ano civil, a declaração de imposto sobre o rendimento das pessoas coletivas deve ser submetida antes de 1 de junho do ano seguinte. Caso a sua empresa utilize um exercício desfasado, conforme abordado na secção anterior referente ao ato constitutivo, o prazo limite fixa-se exatamente cinco meses após o termo desse período. O incumprimento destas datas acarreta automaticamente penalidades administrativas, as quais podem agravar-se se o atraso persistir.
É possível solicitar uma prorrogação padrão de cinco meses para a entrega da declaração através do regime uitstelregeling. Esta prerrogativa revela-se particularmente vantajosa para empresários internacionais que necessitem de tempo adicional para consolidar contas de subsidiárias estrangeiras ou coordenar documentação com administradores não residentes. A maior parte dos prestadores de serviços profissionais gere este pedido em nome dos seus clientes, assegurando a regularidade da situação fiscal da empresa enquanto os valores finais são verificados. Trata-se de um procedimento de rotina, mas que deve ser obrigatoriamente iniciado antes de expirar o prazo legal inicial de cinco meses.
O Processo de Declaração de CIT
A base de uma declaração fiscal correta assenta nas contas anuais comerciais. No entanto, o lucro tributável difere frequentemente do lucro comercial em virtude de ajustamentos fiscais específicos. Estes abrangem despesas não dedutíveis, como determinadas coimas ou uma percentagem dos encargos de representação, bem como regras específicas de amortização de ativos corpóreos da empresa. A submissão da declaração deve ser efetuada por via eletrónica através do portal da Belastingdienst ou por meio de software certificado. Este procedimento garante que os procedimentos de declaração e conformidade de CIT são seguidos em conformidade com as normas mais recentes de 2026, conferindo prioridade ao rigor na transição do relato comercial para o fiscal.
Liquidações Provisórias vs. Liquidações Definitivas
As autoridades fiscais neerlandesas emitem habitualmente uma liquidação provisória (voorlopige aanslag) no início do exercício financeiro, com base nos resultados de anos anteriores ou em estimativas. Esta serve como plano de pagamento preliminar, auxiliando as empresas na gestão da sua tesouraria ao longo do ano. Se antecipar lucros substancialmente superiores ou inferiores aos de anos anteriores, deverá proceder de imediato à retificação desta liquidação. Desta forma, evita uma conta de imposto inesperadamente avultada no final do exercício e minimiza a incidência de juros de mora devidos por pagamentos tardios. A gestão proativa destas liquidações constitui uma vertente essencial para uma efetiva conformidade com o CIT nos Países Baixos.
Na sequência de uma decisão proferida pelo Supremo Tribunal em 2026, a taxa de juro aplicável ao atraso no pagamento do imposto sobre as sociedades encontra-se agora fixada num teto de 4%. Embora este valor seja inferior ao praticado em anos anteriores, continua a constituir um encargo que empresas eficientes evitam mediante um relato rigoroso. Assim que a Belastingdienst processa a declaração submetida, emite uma liquidação definitiva (definitieve aanslag). Se considerar que as suas obrigações tributárias foram incorretamente calculadas, pode consultar os nossos especialistas em contabilidade para rever a sua declaração ou apresentar uma reclamação formal dentro do prazo legal de seis semanas.
Taxas e Escalões de CIT Neerlandês para 2026
A estrutura do imposto sobre o rendimento das pessoas coletivas neerlandês para 2026 mantém um sistema estável de dois escalões, proporcionando um ambiente previsível para as empresas internacionais. Para lucros tributáveis até 200.000 euros, as sociedades estão sujeitas a uma taxa de 19%. Quando os lucros ultrapassam este limiar de 200.000 euros, a parcela que excede esse montante é tributada a 25,8%. Estas taxas incidem sobre o lucro fiscal, determinado após a realização dos ajustamentos necessários às contas comerciais, tal como descrito nas secções anteriores. A manutenção de registos contabilísticos exatos é indispensável para garantir que a sua empresa aplica os escalões corretos durante o processo de declaração anual.
As sociedades gestoras de participações sociais (holdings) beneficiam frequentemente do regime de isenção de participação (deelnemingsvrijstelling). Esta norma assegura que os dividendos e as mais-valias auferidos através de uma subsidiária elegível, geralmente na qual a sociedade-mãe detenha pelo menos 5% do capital social, ficam isentos de CIT. Este mecanismo evita a dupla tributação dentro de um grupo societário, consolidando os Países Baixos como uma localização estratégica para estruturas de holding. A aplicação adequada desta isenção representa um pilar fundamental da conformidade com o CIT nos Países Baixos para grupos com múltiplas entidades, na medida em que tem impacto direto sobre a taxa efetiva global de imposto.
Cálculo do Lucro Tributável
A determinação da liquidação final de imposto exige um cálculo rigoroso do lucro tributável. A maioria dos encargos inerentes à atividade empresarial é dedutível, desde que suportada com o intuito de gerar rendimento. Contudo, determinados custos, tais como os encargos financeiros decorrentes de empréstimos, estão sujeitos a regras específicas de limitação. Se a sua empresa registar um prejuízo, o sistema fiscal neerlandês admite o reporte retroativo (carry-back) por um período de um ano contra o lucro do exercício anterior. Os prejuízos fiscais que não possam ser compensados por esta via podem ser reportados para a frente (carry-forward) por tempo indeterminado. Importa salientar que, não obstante a possibilidade de reporte por tempo indeterminado, aplicam-se restrições na compensação contra lucros tributáveis que excedam 1 milhão de euros.
Grupos empresariais integrados por várias BVs têm frequentemente a faculdade de constituir uma unidade fiscal (fiscale eenheid). Esta faculdade permite que a sociedade-mãe e as suas subsidiárias sejam tratadas como um único sujeito passivo. O principal benefício reside na capacidade de compensar os prejuízos de uma entidade com os lucros de outra dentro do mesmo grupo societário. Este regime simplifica também a carga administrativa, visto que é submetida apenas uma declaração consolidada de CIT para a totalidade da unidade fiscal. Este enquadramento requer um planeamento prévio cuidadoso no momento da abertura de uma empresa nos Países Baixos, garantindo que todas as entidades preenchem os requisitos para a respetiva integração fiscal.
Incentivos e Isenções
O governo neerlandês disponibiliza diversos incentivos destinados a estimular tipologias específicas de atividade económica. A Innovation Box constitui um exemplo de relevo, permitindo que os lucros gerados por ativos de propriedade intelectual de desenvolvimento próprio ou por projetos elegíveis de I&D sejam tributados a uma taxa efetiva de 9%, em substituição das taxas padrão. Esta taxa reduzida diminui expressivamente a carga tributária de empresas de cariz tecnológico detentoras de patentes válidas ou de certificados de I&D.
Adicionalmente, as empresas podem usufruir de deduções fiscais ao investimento relativas a equipamentos energeticamente eficientes ou sustentáveis do ponto de vista ambiental. Estas deduções abatem ao lucro tributável antes da aplicação das taxas de CIT. Quando associados ao regime de isenção de participação sobre dividendos, estes benefícios proporcionam um regime fiscal competitivo para empresários com foco no crescimento e na inovação. O cumprimento escrupuloso destas normas representa uma componente basilar para a conformidade com o CIT nos Países Baixos para qualquer BV moderna.
Requisitos Legais de Manutenção de Registos e Transparência
A integridade administrativa é a base de uma Dutch BV em conformidade. O Belastingdienst exige a manutenção de uma administração completa que esteja prontamente acessível para auditorias a qualquer momento. Para os registos comerciais normais, incluindo faturas, extratos bancários e contratos, o período de conservação obrigatório é de sete anos. No entanto, se a sua empresa possuir ou gerir instalações comerciais, deve conservar os registos relativos a bens imóveis durante dez anos. Esta distinção é vital para a conformidade a longo prazo com o CIT nos Países Baixos, uma vez que a não apresentação destes documentos durante uma inspeção pode conduzir à inversão do ónus da prova em litígios fiscais.
Os registos digitais são totalmente aceites pelas autoridades, desde que permaneçam autênticos e acessíveis. Deve assegurar que os dados possam ser recuperados e consultados dentro de um prazo razoável, se solicitado por um inspetor tributário. Embora as soluções de contabilidade na nuvem facilitem este processo, a responsabilidade final pela integridade dos dados recai sobre os administradores da empresa. Manter os seus arquivos digitais organizados é uma forma prática de demonstrar transparência e fiabilidade perante o Estado neerlandês.
Para garantir que estes sistemas permaneçam seguros e resilientes, muitas empresas internacionais recorrem à experiência da Insoft Services para consultoria profissional de TI e serviços geridos de cibersegurança.
Submissão e Taxas da KVK
Todos os anos, uma Dutch BV deve depositar as suas demonstrações financeiras na Câmara de Comércio (KVK). Para o período de 2026, a taxa de registo no Registo Comercial é de 85,15 €. Deve submeter estas demonstrações no prazo de 12 meses após o encerramento do exercício financeiro para manter a empresa em situação regular. O volume de informação que é obrigado a divulgar depende da categoria de dimensão da sua empresa. As micro e pequenas empresas normalmente apenas precisam de publicar um balanço abreviado e notas explicativas limitadas. Em contrapartida, as médias e grandes entidades enfrentam requisitos mais extensos de auditoria e prestação de informações. O depósito atempado protege os administradores de responsabilidade pessoal em caso de insolvência e constitui um elemento central da transparência societária.
Conformidade com o Registo UBO
A transparência estende-se à estrutura de propriedade através do registo UBO. É obrigatório registar qualquer pessoa singular que seja um Beneficiário Efetivo Final (UBO), definido como alguém que detenha mais de 25% das ações ou dos direitos de voto. No início de 2024, cerca de 80% das entidades neerlandesas tinham concluído com sucesso este registo, refletindo a elevada prioridade atribuída à transparência societária. Dados de UBO inexatos ou em falta podem conduzir a coimas administrativas e a entraves significativos na abertura ou manutenção de contas bancárias empresariais. Os bancos utilizam estes dados como parte dos seus protocolos obrigatórios de KYC, tornando a exatidão do UBO um pré-requisito para uma conformidade regular com o CIT nos Países Baixos. Quaisquer alterações na titularidade societária devem ser comunicadas no prazo de oito dias para assegurar que o registo se mantenha atualizado.
Gestão do Cumprimento do CIT como Empreendedor Estrangeiro
Gerir o enquadramento regulamentar como administrador não residente apresenta obstáculos logísticos específicos. O Belastingdienst realiza quase toda a correspondência oficial em neerlandês, dificultando a interpretação, por parte de empreendedores estrangeiros, de pedidos com prazos urgentes ou notificações de liquidação. Para manter o cumprimento do CIT nos Países Baixos, deve ter um endereço comercial registado nos Países Baixos. Este endereço funciona como o ponto de contacto oficial para notificações fiscais, garantindo que a sua empresa recebe todas as notificações obrigatórias sem atrasos. Depender de um endereço internacional resulta frequentemente no incumprimento de prazos e em consequentes coimas administrativas.
A gestão remota é uma prática padrão para Dutch BVs internacionais, desde que utilize a via de uma procuração (PoA) legalizada. Este enquadramento jurídico permite que um representante local trate dos seus assuntos fiscais, desde os registos de BTW até à declaração final de CIT. Elimina a necessidade de deslocações físicas para cada procedimento administrativo, assegurando que a sua empresa permanece em conformidade enquanto se concentra nas operações globais. A PoA tem de ser devidamente notarizada e legalizada para ser reconhecida pelos bancos neerlandeses e pela administração fiscal, um processo de que os nossos especialistas tratam durante a fase de constituição.
Soluções de Conformidade Remota
Utilizar serviços profissionais de contabilidade para Dutch BV é a forma mais eficiente de responder a estas exigências. Estes especialistas atuam como mandatários autorizados, utilizando portais digitais seguros para comunicar diretamente com as autoridades fiscais. Ao integrar a sua contabilidade com serviços de processamento de salários, assegura que todas as retenções na fonte sobre rendimentos do trabalho e contribuições para a segurança social são calculadas corretamente e preparadas para a consolidação de final de ano do CIT. Esta abordagem integrada evita divergências de dados entre diferentes categorias fiscais, o que constitui um motivo frequente para auditorias tributárias.
Planeamento Estratégico de Conformidade
O sucesso a longo prazo exige o planeamento de benefícios fiscais específicos e de obrigações internacionais. Por exemplo, deve apurar se os seus colaboradores internacionais reúnem as condições para o regime dos 30% (30% ruling), que lhe permite conceder uma compensação isenta de impostos para despesas extraterritoriais a profissionais altamente qualificados. Além disso, a gestão de obrigações fiscais transfronteiriças é fundamental para beneficiar dos acordos de dupla tributação celebrados entre os Países Baixos e o seu país de residência. Desta forma, impede-se que o mesmo lucro seja tributado em duas jurisdições. A escolha de um agente de constituição de empresas nos Países Baixos experiente oferece-lhe um ponto de contacto único, tanto para a constituição inicial como para o acompanhamento estatutário contínuo indispensável à saúde de uma sociedade neerlandesa.
Última revisão: agosto de 2026
Assegurar o Futuro Fiscal da Sua Dutch BV
O cumprimento do quadro legislativo dos Países Baixos garante que o seu negócio permaneça uma entidade transparente e fidedigna perante o Belastingdienst. Ao dominar os escalões fiscais de 2026 de 19% e 25,8%, e ao respeitar o prazo de entrega de cinco meses, protege a sua empresa contra sanções administrativas e liquidações de juros desnecessárias. A conservação dos seus registos pelos períodos obrigatórios de sete ou dez anos não é apenas uma obrigação legal, mas também uma prática estratégica que o prepara para quaisquer inspeções futuras. Gerir a conformidade do CIT nos Países Baixos com eficácia exige uma postura proativa face a estas exigências técnicas.
A nossa equipa funciona como uma ponte entre as suas operações internacionais e as autoridades fiscais neerlandesas, conduzindo cada detalhe procedimental com eficiência. Disponibilizamos a competência técnica necessária para gerir os seus registos de UBO, submissões no KVK e declarações anuais à distância. Esta abordagem sistemática liberta a sua atenção para o crescimento do negócio, enquanto asseguramos que a sua empresa cumpre todas as normas legais e fiscais requeridas para a sua estabilidade a longo prazo.
Na qualidade de agente fiscal autorizado junto do Belastingdienst, a Intercompany Solutions especializou-se no cumprimento fiscal para empreendedores estrangeiros desde 2015. Disponibilizamos uma garantia de satisfação de 100% sobre os nossos serviços societários para assegurar que os seus interesses profissionais se encontram em mãos experientes. Estamos preparados para o apoiar na criação de uma presença sólida, próspera e em plena conformidade no mercado neerlandês.
Última revisão: agosto de 2026
Perguntas Frequentes
Qual é a taxa de imposto sobre as sociedades nos Países Baixos para 2026?
A taxa de imposto sobre as sociedades para 2026 é de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre qualquer montante que exceda esse limite. Estas taxas aplicam-se tanto a sujeitos passivos residentes como a não residentes com rendimentos de fonte neerlandesa. Deve calcular o lucro tributável após aplicar os ajustamentos obrigatórios às suas contas anuais comerciais para garantir que o escalão correto é aplicado durante a sua submissão.
Qual é o prazo para a entrega da declaração de imposto sobre as sociedades nos Países Baixos?
Para um exercício financeiro que coincide com o ano civil, o prazo limite de entrega é 1 de junho do ano seguinte. Se a sua BV utilizar um exercício financeiro desfasado, deve apresentar a declaração no prazo de cinco meses após o termo do período. Pode solicitar uma prorrogação padrão de cinco meses através de um prestador de serviços fiscais registado para garantir a conformidade fiscal nos Países Baixos enquanto finaliza contas complexas ou coordena com administradores internacionais.
Posso submeter a minha declaração de imposto sobre as sociedades dos Países Baixos remotamente a partir do estrangeiro?
Sim, pode gerir as suas obrigações fiscais societárias inteiramente a partir do estrangeiro recorrendo à via de uma procuração legalizada. Este enquadramento jurídico permite que um representante local trate das submissões eletrónicas e da correspondência com a Belastingdienst em seu nome. A maioria dos empresários estrangeiros utiliza este método para cumprir os seus deveres legais sem necessidade de deslocações físicas frequentes aos Países Baixos para fins administrativos.
Durante quanto tempo deve uma Dutch BV conservar os seus registos financeiros?
Uma Dutch BV é legalmente obrigada a conservar os seus registos administrativos gerais por um período de sete anos. Isto inclui todas as faturas, contratos e extratos bancários relevantes para o histórico financeiro da sociedade. Para quaisquer registos especificamente relativos a bens imóveis, tais como instalações de escritórios ou terrenos, o período de conservação obrigatório é alargado para dez anos para cumprir os requisitos legais de auditoria.
Qual é a penalidade por entrega fora de prazo da declaração de imposto sobre as sociedades nos Países Baixos?
A Belastingdienst emite coimas administrativas automáticas por entrega fora de prazo, as quais podem aumentar com base na duração do atraso. Para além destas penalidades, ser-lhe-ão cobrados juros sobre o montante de imposto em dívida. Na sequência de uma decisão judicial de 2026, estes juros estão limitados a 4%. O rigoroso cumprimento fiscal nos Países Baixos é essencial para evitar estes custos desnecessários e manter um registo fiscal regularizado perante as autoridades.
Uma Dutch BV necessita de um administrador local para a conformidade fiscal?
Uma Dutch BV não necessita obrigatoriamente de um administrador local para cumprir as suas obrigações fiscais societárias, mas deve manter uma sede comercial registada no país. No entanto, o local da direção efetiva e controlo é um fator essencial na determinação da residência fiscal. Caso todos os administradores sejam não residentes, a sociedade deve, ainda assim, garantir que recebe e interpreta prontamente a correspondência em língua neerlandesa da administração fiscal.
Qual é a taxa de registo na KVK para 2026?
A taxa única de inscrição no Registo Comercial da Câmara de Comércio (KVK) é de 85,15 € para o período de 2026. Esta taxa é devida no momento do registo inicial da sua BV ou NV. Embora se trate de um custo único, deve também considerar a obrigação anual de depósito de demonstrações financeiras, o que assegura que os dados da sua sociedade permanecem transparentes e atualizados no registo público.
Uma Dutch BV é obrigada a registar a informação dos UBO?
Sim, cada Dutch BV deve registar os seus Beneficiários Efetivos Finais (UBOs) no registo público. Um UBO é qualquer pessoa singular que detenha ou controle, em última instância, mais de 25% das ações ou dos direitos de voto da sociedade. Manter dados de UBO precisos é um requisito de transparência crucial, uma vez que informações em falta ou desatualizadas podem resultar em coimas administrativas e em entraves significativos à manutenção de serviços bancários corporativos.
Fontes
- KVK - Inscrição no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas de imposto sobre as sociedades
- ICS Payroll - Serviços neerlandeses de processamento de salários
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações da entidade empregadora
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |