


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Manter uma Dutch BV exige o cumprimento rigoroso dos prazos de depósito na KVK e das regulamentações fiscais da Belastingdienst para evitar a responsabilidade pessoal dos administradores. A maioria dos fundadores internacionais considera que a complexidade processual da administração fiscal holandesa representa uma barreira significativa para uma gestão remota eficiente. É provável que reconheça que manter a conformidade é um aspeto inegociável da vida societária, contudo os limites específicos e as normas de reporte são difíceis de gerir à distância. Contratar serviços profissionais de contabilidade ajuda a aproximar as operações empresariais globais dos requisitos estatutários locais, enquanto se concentra no crescimento do seu negócio.
Este guia fornece um roteiro prático para o reporte financeiro obrigatório, os limites do imposto sobre as sociedades e a conformidade com o IVA para Dutch BVs de capital estrangeiro em 2026. Ficará a saber como sincronizar as suas contas anuais com as declarações fiscais, utilizando incentivos específicos como a isenção de participação para otimizar a sua posição fiscal. Abordamos detalhes essenciais, como a taxa de 19% de imposto sobre as sociedades para lucros até 200.000 € e a transição do banco institucional da administração fiscal para o Rabobank. Esta visão geral prepara a sua empresa para um ano de conformidade estruturada, descrevendo os requisitos específicos necessários para manter a sua solidez financeira.
Key Takeaways
- Conheça os requisitos estatutários relativos à conservação de registos financeiros durante 7 anos e ao depósito obrigatório na KVK no prazo de 12 meses após o fecho do exercício.
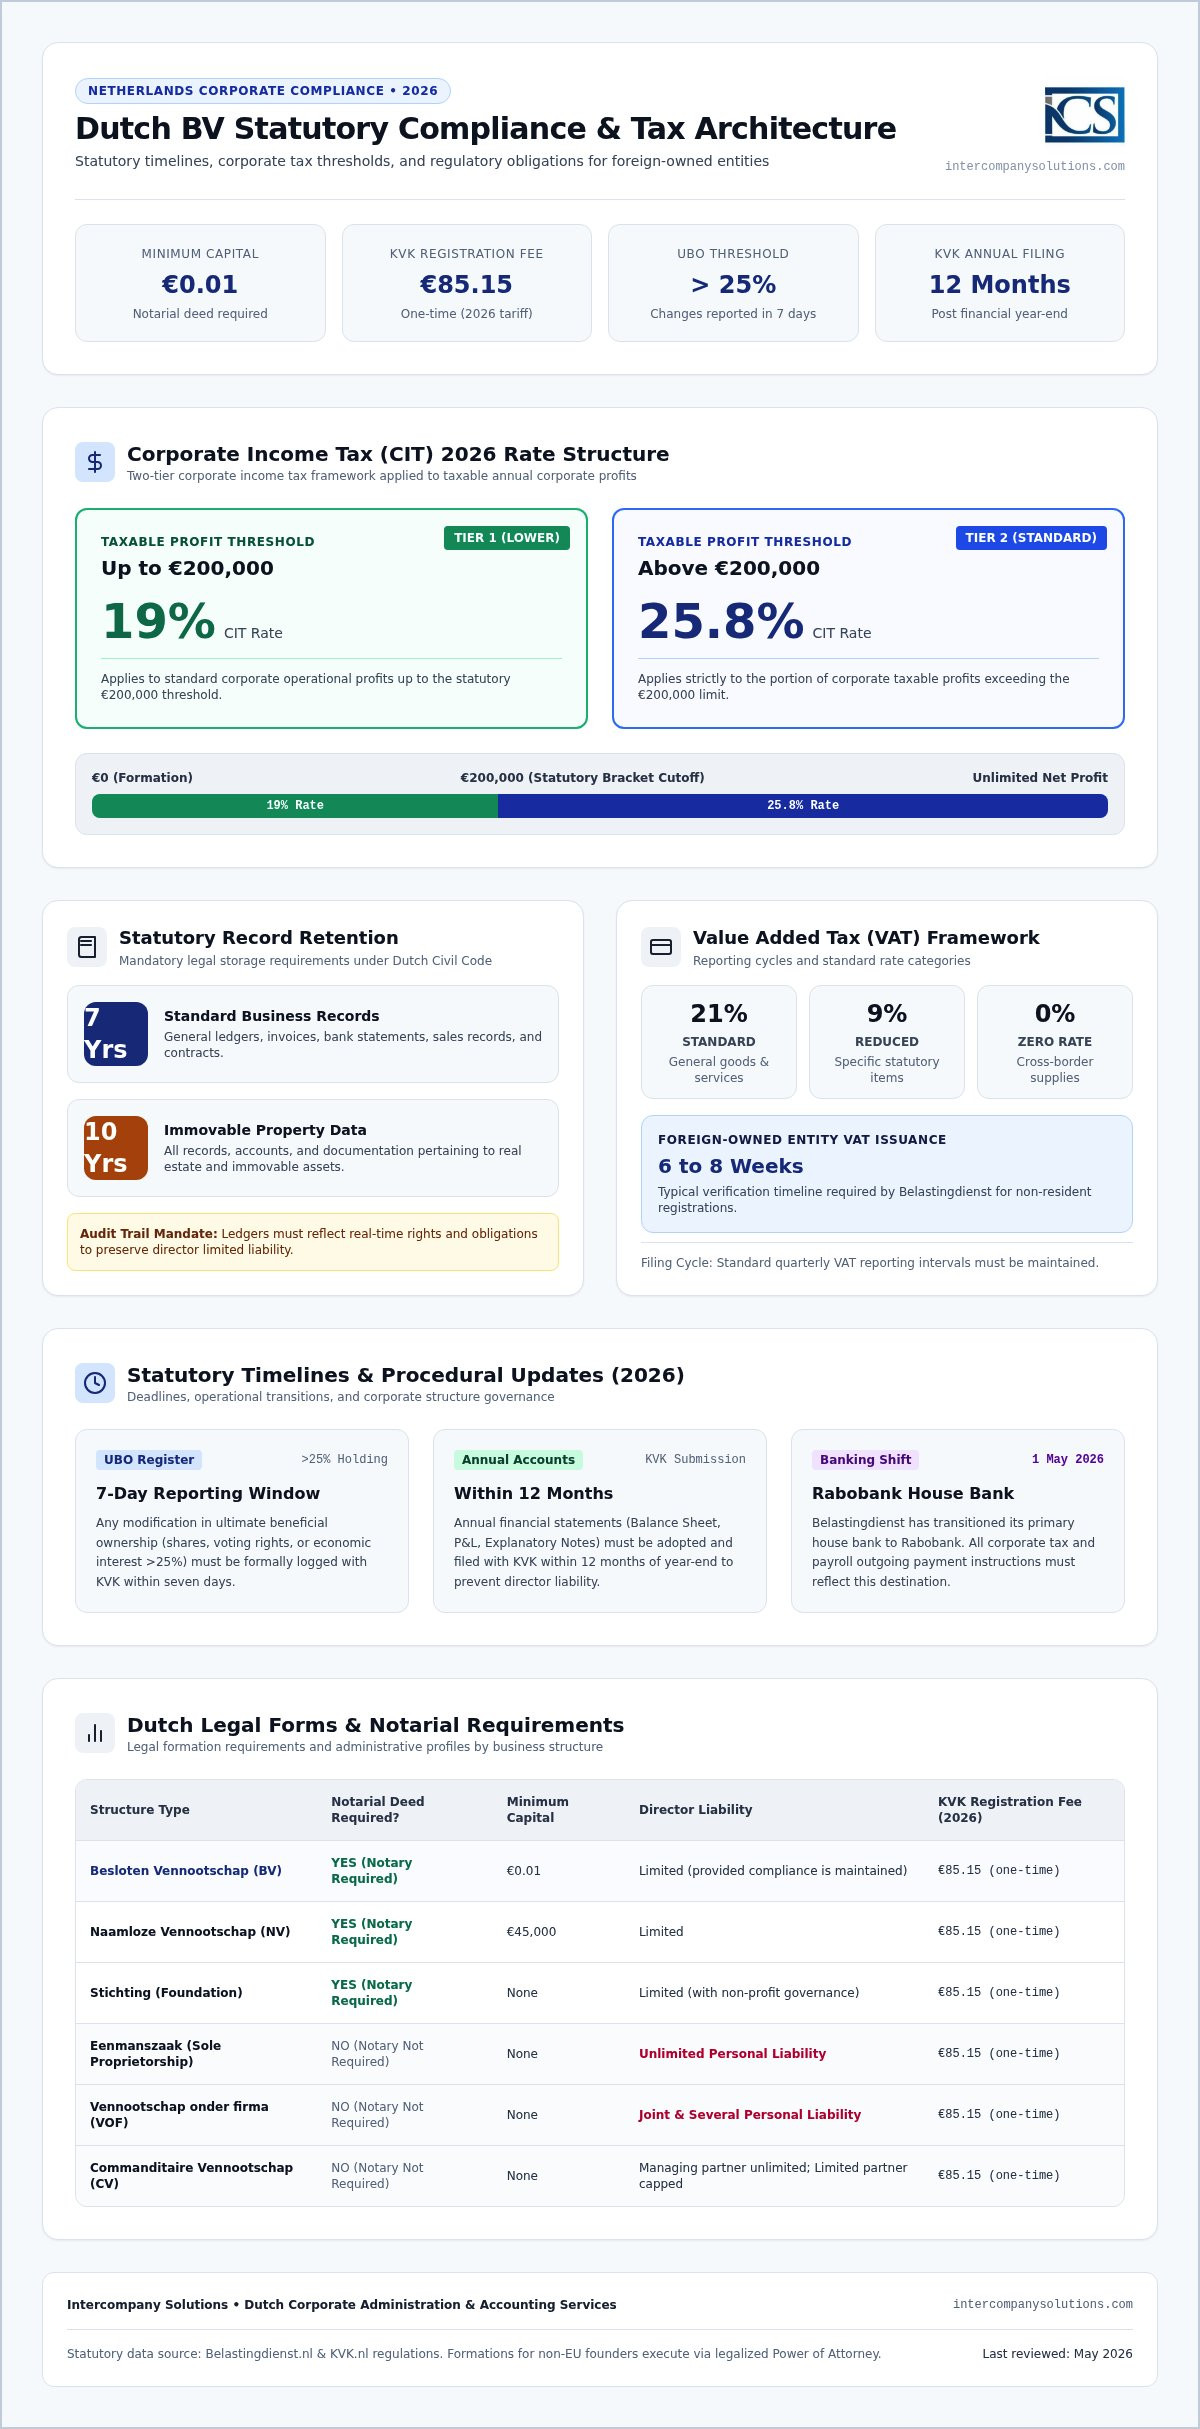
- Identifique as taxas de imposto sobre as sociedades de 2026: 19% para lucros até 200.000 € e 25,8% para lucros que excedam este montante.
- Recorra a serviços especializados de contabilidade para gerir a conformidade com o IVA e os ciclos de reporte trimestrais para Dutch BVs de capital estrangeiro.
- Compreenda as obrigações declarativas relativas aos impostos sobre os rendimentos do trabalho e à segurança social, exigidas a todas as entidades empregadoras ativas nos Países Baixos.
- Atualize os seus procedimentos de pagamento para se alinhar com a transição da Belastingdienst para o Rabobank como o seu principal banco de liquidação a 1 de maio de 2026.
Índice
- Obrigações Contabilísticas Estatutárias para Entidades Dutch BV
- Normas de Relato Financeiro e Contas Anuais
- Enquadramento de Conformidade de Imposto sobre o Rendimento das Pessoas Coletivas e BTW
- Administração Salarial e Obrigações de Segurança Social
- Critérios para Selecionar Serviços de Contabilidade Especializados
Obrigações Contabilísticas Estatutárias para Entidades Dutch BV
Operar uma Besloten Vennootschap holandesa (BV) acarreta responsabilidades legais específicas definidas no Código Civil holandês. Cada administrador tem o dever estatutário de manter um livro-razão que reflita com precisão a posição financeira da empresa em qualquer momento. Esta exigência não se resume à supervisão interna. Trata-se de um mandato legal para assegurar que os direitos e obrigações da entidade possam ser determinados imediatamente. Embora muitos fundadores se concentrem na contabilidade de gestão para acompanhar o desempenho diário, o reporte estatutário é a principal preocupação do Belastingdienst e da Câmara de Comércio holandesa (KVK). A manutenção de registos precisos protege o estatuto de responsabilidade limitada dos administradores e fornece uma pista de auditoria clara para as autoridades fiscais.
Enquadramento Legal da Contabilidade Holandesa
O enquadramento legal holandês exige que todas as entidades societárias mantenham registos detalhados durante um mínimo de sete anos. Para bens imóveis, este período de conservação estende-se a dez anos. Estes registos devem ser acessíveis e estar organizados de forma a que um terceiro possa compreender a situação financeira da empresa sem atrasos significativos. Um componente fundamental para proprietários não residentes é a necessidade de um endereço comercial holandês. Este endereço serve como ponto oficial para correspondência das autoridades fiscais e da KVK. Pode encontrar regras administrativas oficiais detalhadas no portal governamental para assegurar que os seus processos internos estejam alinhados com as expectativas locais. A contabilidade rigorosa permite a determinação imediata de direitos e obrigações, o que constitui um requisito central da legislação holandesa.
Registo Obrigatório na KVK e Manutenção
A transparência é um pilar do ambiente empresarial holandês, gerido através da KVK. Aquando da constituição de uma sociedade Dutch BV, aplica-se uma taxa de registo única de 85,15 € para 2026. A BV requer um capital mínimo de apenas 0,01 €, e a sua constituição deve ser formalizada através de escritura notarial. Para além da configuração inicial, a BV deve manter um registo de UBO (Beneficiário Efetivo) atualizado. Qualquer pessoa que detenha mais de 25% das ações, direitos de voto ou participação no capital é considerada um UBO. O cumprimento das normas exige que quaisquer alterações às informações do UBO sejam comunicadas no prazo de sete dias. Esta divulgação pública garante que a estrutura da empresa permaneça transparente perante instituições financeiras e entidades reguladoras.
A gestão destas obrigações estatutárias exige uma abordagem metódica à contabilidade. A contratação de serviços profissionais de contabilidade ajuda a preencher a lacuna entre as práticas comerciais internacionais e os requisitos holandeses específicos. Desde que o banco de domiciliação do Belastingdienst transitou para o Rabobank a 1 de maio de 2026, é vital assegurar que os seus sistemas de pagamento e reporte estejam sincronizados com as mais recentes mudanças administrativas. Serviços de contabilidade especializados evitam a acumulação de penalizações e asseguram que o histórico financeiro da sua empresa permaneça irrepreensível durante eventuais auditorias. Esta gestão proativa permite que fundadores internacionais mantenham a conformidade regulamentar integral enquanto operam remotamente.
Normas de Relato Financeiro e Contas Anuais
Cada Dutch BV deve preparar e depositar as suas demonstrações financeiras anualmente para manter a transparência legal. Este processo envolve mais do que a simples contabilidade interna; é um requisito de divulgação pública que assegura que credores e partes interessadas possam verificar a saúde fiscal da empresa. O pacote padrão de reporte é composto por um balanço, uma demonstração de resultados e notas explicativas. Os requisitos de publicação não são uniformes para todas as entidades. Variam significativamente com base na categoria de dimensão da BV, que vai de Micro e Pequena a Média e Grande. A maioria das BV detidas por estrangeiros enquadra-se nas categorias Micro ou Pequena, que beneficiam de normas de relato simplificadas. A utilização de serviços profissionais de contabilidade assegura que estes documentos sejam preparados de acordo com os limiares específicos aplicáveis à dimensão da sua empresa.
Prazos de Preparação das Contas Anuais
O cumprimento dos prazos é um fator crítico no depósito de demonstrações financeiras na KVK. A lei determina que as contas anuais devem ser depositadas na KVK no prazo de 12 meses após o fecho do exercício financeiro. Antes deste envio, o conselho de administração deve preparar as demonstrações para aprovação pelos acionistas durante a assembleia geral anual. Os acionistas dispõem tipicamente de um prazo determinado para aprovar estas contas após a conclusão do exercício financeiro. O incumprimento destes prazos rigorosos pode acarretar consequências severas. O depósito tardio é classificado como uma infração económica, resultando em coimas substanciais aplicadas pelas autoridades. Mais importante ainda, a falha no depósito atempado pode levar à responsabilidade pessoal dos administradores caso a empresa enfrente uma insolvência. Os depósitos são submetidos através do portal kvk.nl, o qual requer protocolos digitais específicos ou a assistência de um intermediário registado.
GAAP Holandês vs. IFRS no Relato Local
A maioria das pequenas e médias Dutch BV utiliza os Princípios Contabilísticos Geralmente Aceites na Holanda (GAAP) para o seu reporte local. Embora grandes grupos internacionais possam optar pelas Normas Internacionais de Relato Financeiro (IFRS), o GAAP holandês é frequentemente a escolha preferida pela sua aplicação prática no ambiente regulamentar local. Existem isenções específicas disponíveis para entidades de menor dimensão a fim de salvaguardar a privacidade operacional. Por exemplo, as microentidades estão geralmente isentas da publicação da sua demonstração de resultados completa. Para uma análise mais detalhada destes deveres fiscais, pode consultar o nosso guia sobre Contabilidade para Dutch BV: Conformidade e Obrigações Fiscais em 2026.
A conformidade envolve também uma gestão de dados rigorosa. Os registos devem ser conservados durante 7 anos, sendo este período alargado para 10 anos relativamente a documentos ligados a bens imóveis. Dado que o banco de domiciliação do Belastingdienst é o Rabobank desde 1 de maio de 2026, todos os pagamentos fiscais ou reembolsos correspondentes devem ser coordenados tendo em conta esta transição. Gerir estas normas a partir do estrangeiro exige um parceiro que compreenda a convergência do direito holandês com a atividade comercial internacional. A nossa equipa fornece os serviços de contabilidade necessários para tratar destes depósitos estatutários de forma eficiente, permitindo-lhe gerir as finanças da sua empresa à distância sem arriscar incumprimentos ou penalizações.
Enquadramento de Conformidade de Imposto sobre o Rendimento das Pessoas Coletivas e BTW
O sistema fiscal holandês assenta no princípio da tributação do rendimento universal para empresas residentes. Para uma BV detida por entidades estrangeiras, isto significa que todos os rendimentos gerados a nível mundial estão sujeitos ao imposto sobre as sociedades holandês, exceto se forem aplicáveis tratados ou isenções específicas. A gestão destas declarações exige uma compreensão precisa da conformidade fiscal empresarial do Belastingdienst. Desde 1 de maio de 2026, a administração fiscal utiliza o Rabobank como o seu principal banco de domiciliação. Esta alteração afeta todas as transações de entrada e saída de natureza tributária. Manter a conformidade envolve mais do que simplesmente calcular o lucro; exige a observância de medidas específicas contra a elisão fiscal, como o limite à dedução de juros. Para o ano fiscal de 2026, este limite está fixado em 24,5% do EBITDA da empresa.
Limiares do Imposto sobre o Rendimento das Pessoas Coletivas (CIT) para 2026
Para 2026, a estrutura do imposto sobre as sociedades holandês permanece dividida em dois escalões distintos. Os lucros tributáveis até 200.000 € são tributados à taxa de 19%. Qualquer lucro que exceda este limiar de 200.000 € está sujeito a uma taxa superior de 25,8%. As sociedades gestoras de participações sociais beneficiam frequentemente da isenção de participação. Esta norma previne a dupla tributação, isentando de CIT os dividendos e mais-valias derivados de subsidiárias qualificadas. A aplicação correta destas isenções constitui um componente central dos serviços profissionais de contabilidade. Permite às empresas reinvestir capital de forma eficiente, mantendo-se dentro dos limites legais da legislação fiscal holandesa.
Taxas de BTW e Pedidos de EORI
O Imposto sobre o Valor Acrescentado (IVA), ou BTW, obedece a um ciclo de declaração estruturado. A maioria das Dutch BV submete as suas declarações trimestralmente, embora as autoridades possam determinar envios mensais ou anuais consoante o volume de transações. A taxa padrão de BTW nos Países Baixos é de 21%, enquanto uma taxa reduzida de 9% se aplica a categorias específicas, tais como alimentação e livros. Para entidades de capital estrangeiro, a obtenção de um número de BTW demora tipicamente de 6 a 8 semanas. Este prazo de processamento é um fator crucial para as empresas que estão a planear o seu lançamento. Se a sua BV realizar trocas comerciais internacionais com países fora da União Europeia, terá também de obter um número EORI. Esta identificação é obrigatória para todas as declarações aduaneiras e garante que as suas mercadorias possam circular através das fronteiras sem demoras burocráticas.
Gerir estes requisitos fiscais complexos a partir do estrangeiro pode ser desafiante. Os nossos serviços de contabilidade especializados disponibilizam a experiência local necessária para sincronizar as suas declarações de BTW com as obrigações de CIT. Ao garantir que cada declaração está correta e é entregue dentro do prazo, protege a sua empresa de fiscalizações desnecessárias. Este nível de controlo é essencial para preservar uma relação sólida com as autoridades fiscais holandesas enquanto expande as suas operações internacionais.
Administração de Folha de Pagamento e Obrigações de Segurança Social
Contratar pessoal através de uma Dutch BV exige o cumprimento de leis laborais e regulamentações fiscais específicas. Cada colaborador deve possuir um contrato escrito em conformidade com o direito civil neerlandês. Antes que o primeiro pagamento salarial ocorra, a empresa deve registar-se como entidade empregadora junto da Belastingdienst. Este registo permite o envio mensal das declarações de impostos sobre a folha de pagamento, conhecidas como loonaangifte. Estas declarações são obrigatórias para todas as entidades empregadoras ativas, independentemente de os trabalhadores serem residentes ou não residentes. Gerir estas declarações com precisão garante que os impostos sobre o salário e as contribuições para a segurança social sejam calculados corretamente.
A segurança social nos Países Baixos é abrangente. As contribuições cobrem proteções essenciais, incluindo a pensão estatal (AOW), o seguro de invalidez e os subsídios de desemprego. As entidades empregadoras são responsáveis por reter estes montantes do salário bruto do colaborador e pagar a quota-parte patronal diretamente às autoridades tributárias. Desde 1 de maio de 2026, todos esses pagamentos devem ser direcionados para a Belastingdienst através do Rabobank. O incumprimento destas obrigações mensais pode resultar em coimas imediatas e cobrança de juros. A gestão proativa destes pagamentos é uma parte padrão da manutenção de uma presença corporativa em conformidade.
Folha de Pagamento e Gestão de Pessoal para BVs Internacionais
Para fundadores internacionais, gerir uma força de trabalho local a partir do estrangeiro apresenta desafios logísticos. A utilização de serviços especializados de Folha de Pagamento e Gestão de Pessoal permite-lhe gerir contratos de trabalho e obrigações de segurança social através de uma única fatura mensal. Isto inclui assistência nos registos obrigatórios em regimes de pensões e na contratação de seguros de baixa médica, o que é vital dado o requisito neerlandês de pagar o salário durante doenças prolongadas. Se a sua empresa necessitar de migrantes altamente qualificados, fornecemos orientação sobre o cumprimento dos requisitos específicos para migrantes altamente qualificados estabelecidos pelo IND. Isto garante que o seu pessoal internacional possua o estatuto legal correto para trabalhar nos Países Baixos.
O Regime de Isenção Fiscal de 30%
A isenção fiscal de 30% é um incentivo significativo para as Dutch BVs que recrutam talentos especializados no estrangeiro. Os colaboradores internacionais elegíveis podem receber 30% do seu salário bruto isento de impostos, desde que cumpram limiares salariais e critérios de escassez específicos. Esta decisão reduz o custo total de emprego para a BV, ao mesmo tempo que oferece um salário líquido competitivo ao profissional recrutado. O processo de pedido é tramitado junto da Belastingdienst e requer documentação precisa sobre o recrutamento do trabalhador a partir de fora dos Países Baixos. Para uma análise mais aprofundada destes benefícios, consulte o nosso Guia de 2026: Serviços de Folha de Pagamento nos Países Baixos.
Critérios para Selecionar Serviços Especializados de Contabilidade
A seleção de um parceiro para a gestão fiscal da sua empresa exige a avaliação da sua experiência específica com fundadores não residentes. Para uma Dutch BV de propriedade estrangeira, a contabilidade padrão é frequentemente insuficiente para lidar com o cruzamento entre as exigências locais e as estruturas empresariais internacionais. Dê prioridade a empresas que ofereçam uma garantia de tempo de resposta de 24 horas para tratar de questões transfronteiriças com prazos apertados. Esta rapidez é essencial ao gerir um negócio a partir de um fuso horário diferente, garantindo que nenhum prazo de submissão na KVK ou pedido da Belastingdienst fique sem resposta. Um parceiro fiável atua como uma ponte entre as suas operações globais e as normas meticulosas do sistema fiscal neerlandês.
Um diferencial crítico para empresários internacionais é a capacidade de gerir a constituição inicial remotamente através de uma Procuração (POA) legalizada. Esta via permite ao notário lavrar a escritura sem que o fundador precise de se deslocar aos Países Baixos, o que constitui o procedimento padrão para administradores não residentes. O seu prestador deve estar habituado a trabalhar neste enquadramento, proporcionando uma transição integrada desde a fase de constituição até ao cumprimento legal contínuo. Pode saber mais sobre os requisitos técnicos deste processo no nosso Guia Profissional para a Constituição de Dutch BV: Configuração Remota em 2026.
Conformidade Remota para Empresários Internacionais
Os fluxos de trabalho administrativos modernos dependem de portais digitais para a submissão de documentos e a monitorização da conformidade. Esta tecnologia permite carregar faturas, acompanhar obrigações de IVA e rever demonstrações financeiras sem presença física nos Países Baixos. Durante o primeiro ano de atividade, a coordenação administrativa dedicada torna-se uma componente vital da sua estratégia. Isto garante que toda a correspondência da KVK e da Belastingdienst seja processada e arquivada corretamente. Com o limiar de UBO fixado em >25% e as alterações a exigirem comunicação no prazo de 7 dias, ter um facilitador proativo no terreno evita falhas administrativas que possam resultar em coimas significativas ou complicações jurídicas.
Apoio Administrativo para BVs de Propriedade Estrangeira
A conformidade financeira vai além das declarações fiscais para incluir a assistência na coordenação de contas bancárias e no registo fiscal. Cada passo administrativo deve estar alinhado com as regulamentações em vigor disponíveis em belastingdienst.nl. Por exemplo, o banco de apoio da Belastingdienst é o Rabobank desde 1 de maio de 2026, o que exige atualizações precisas nos seus fluxos de pagamento para a liquidação de IRC (CIT) e IVA. Quer esteja a gerir a transição entre escalões de IRC quer a assegurar que os registos sejam conservados durante os 7 anos obrigatórios, a escolha do seu prestador determina a eficiência das suas operações remotas. A utilização de serviços de contabilidade especializados garante que a sua empresa mantenha a exatidão nos seus relatórios, preservando a total acessibilidade digital para os seus administradores.
Assegurar o Futuro Fiscal da Sua Dutch BV
Manter uma Dutch BV em conformidade em 2026 exige uma abordagem proativa em relação a prazos legais e limiares fiscais. Já identificou a necessidade de apresentar as contas anuais junto da KVK no prazo de 12 meses após o encerramento do exercício e as taxas específicas de IRC de 19% até 200.000 € e 25,8% acima desse valor. Uma vez que a Belastingdienst transitou o seu banco de apoio para o Rabobank em 1 de maio de 2026, atualizar os seus protocolos de pagamento é uma prioridade para operações fiscais regulares. Cumprir o limite de dedução de juros de 24,5% do EBITDA e o período obrigatório de retenção de registos de 7 anos assegura adicionalmente que a sua entidade permaneça em situação regular.
Os serviços de contabilidade profissionais proporcionam a supervisão especializada necessária para gerir estas exigências a partir do estrangeiro. Desde 2015, concentramo-nos no apoio a BVs de propriedade estrangeira através da via de Procuração legalizada, garantindo 100% de satisfação a mais de 1.000 empresários. A nossa experiência com a 30% ruling e os requisitos de HSM garante que o seu pessoal internacional e a sua estrutura societária permaneçam otimizados para o ano fiscal de 2026. Atuamos como o seu guia especializado no ambiente regulamentar local, proporcionando a clareza necessária para o crescimento global.
Esperamos facilitar o seu sucesso contínuo e estabilidade no mercado neerlandês.
Última revisão: outubro de 2024
Perguntas Frequentes
Quais são os principais serviços de contabilidade exigidos para uma Dutch BV?
As tarefas financeiras obrigatórias para uma Dutch BV incluem a manutenção do livro-razão, a apresentação periódica de declarações de IVA e a submissão de declarações anuais de imposto sobre o rendimento das pessoas coletivas. Cada BV deve elaborar demonstrações financeiras compostas por um balanço e uma demonstração de resultados para submissão à Câmara de Comércio. Estas obrigações asseguram o cumprimento do Código Civil neerlandês e protegem os administradores de responsabilidade pessoal, proporcionando simultaneamente transparência perante a Belastingdienst e potenciais investidores.
Qual é o valor da taxa de registo na KVK em 2026?
A taxa de registo única da Câmara de Comércio neerlandesa (KVK) é de 85,15 € em 2026. Esta taxa é obrigatória para todas as novas pessoas coletivas, incluindo a Dutch BV, e deve ser paga no momento da constituição. Como a BV exige um capital social mínimo de apenas 0,01 €, o custo de registo representa um dos poucos encargos legais iniciais. Esta taxa cobre a inscrição da sua empresa no registo comercial oficial e a emissão do seu número KVK único.
Qual é a taxa de imposto sobre as sociedades para empresas neerlandesas em 2026?
Para o ano fiscal de 2026, o imposto sobre o rendimento das pessoas coletivas (CIT) neerlandês está estruturado em dois escalões. Uma taxa de 19% aplica-se aos lucros tributáveis até 200.000 €. Qualquer lucro que exceda este limiar de 200.000 € é tributado a 25,8%. Estas taxas aplicam-se aos lucros globais de empresas residentes. A utilização de serviços de contabilidade profissionais ajuda a garantir que a sua matéria coletável seja calculada com exatidão, permitindo-lhe beneficiar de incentivos locais, como a isenção de participação, quando aplicável.
Durante quanto tempo devo conservar os registos financeiros da minha empresa neerlandesa?
A legislação neerlandesa exige que as empresas conservem os seus registos financeiros e dados administrativos durante um período mínimo de sete anos. Este prazo de conservação é alargado para dez anos para registos especificamente relacionados com bens imóveis, tais como escrituras imobiliárias ou faturas de manutenção. Estes registos devem ser armazenados de modo a permitir a inspeção por parte da Belastingdienst. A manutenção de um arquivo organizado é essencial para demonstrar conformidade durante auditorias e garantir que a posição financeira histórica da empresa permaneça verificável.
Posso gerir a contabilidade da minha empresa neerlandesa remotamente como não residente?
Pode gerir a contabilidade e a conformidade da sua empresa neerlandesa inteiramente a partir do estrangeiro. Para fundadores de fora da UE, o processo começa habitualmente com uma Procuração (POA) legalizada para constituição remota. Assim que a BV estiver ativa, os portais digitais e os serviços especializados de contabilidade permitem a submissão remota de faturas, declarações de IVA e relatórios anuais. Esta estrutura elimina a necessidade de presença física nos Países Baixos, garantindo simultaneamente o cumprimento de todas as obrigações legais perante a KVK e a Belastingdienst.
Qual é o prazo para a apresentação das contas anuais junto da KVK?
As contas anuais devem ser depositadas na KVK no prazo de 12 meses após o encerramento do exercício financeiro. Antes do depósito, o conselho de administração prepara as demonstrações, que devem ser posteriormente aprovadas pelos acionistas. O incumprimento deste prazo constitui infração económica e pode levar a coimas administrativas significativas. O envio atempado é um dever fundamental do administrador que mantém a regularidade jurídica da empresa e protege contra a responsabilidade pessoal em caso de insolvência ou litígios formais.
Que banco utiliza a autoridade tributária neerlandesa para pagamentos?
A Belastingdienst utiliza o Rabobank como o seu principal banco de apoio para todas as transações fiscais a partir de 1 de maio de 2026. Esta alteração aplica-se tanto a reembolsos emitidos quanto a pagamentos recebidos de imposto sobre o rendimento das pessoas coletivas, IVA e impostos sobre a folha de pagamento. Os empresários devem assegurar que os seus sistemas de pagamento e modelos bancários sejam atualizados para refletir esta alteração. Dados bancários exatos são necessários para evitar atrasos no processamento de declarações fiscais ou no recebimento de reembolsos devidos pela administração tributária neerlandesa.
Fontes
- ICS Payroll - Serviços de folha de pagamento neerlandeses
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Impostos sobre a folha de pagamento (loonheffingen)
- UWV - Obrigações da entidade empregadora
- SVB - Seguro social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Fazer negócios internacionalmente
- Belastingdienst Douane - Alfândega
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |