
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Terminy składania deklaracji mogą zależeć od okresu rozliczeniowego i okoliczności, dlatego przed złożeniem należy sprawdzić właściwy termin. Zagraniczne przedsiębiorstwa mogą mieć do ośmiu tygodni po zakończeniu danego okresu podatkowego na złożenie holenderskiej deklaracji VAT. Wiedza o tym, jak złożyć deklarację VAT w Holandii, oznacza dokładne raportowanie sprzedaży, zakupów i transakcji unijnych we właściwym okresie.
Składanie deklaracji VAT może wydawać się skomplikowane, gdy trzeba jednocześnie zarządzać terminami, odliczeniami podatku naliczonego i transakcjami transgranicznymi. Uprość ten proces, najpierw potwierdzając częstotliwość składania deklaracji, a następnie porządkując dane liczbowe i dokumentację źródłową przed wypełnieniem deklaracji.
Niniejszy przewodnik wyjaśnia, jak złożyć holenderską deklarację VAT, co w niej zawrzeć, kiedy można odliczyć podatek naliczony i jak poprawić błąd. Obejmuje on również traktowanie nabyć wewnątrzwspólnotowych dla celów VAT, pomagając w przygotowaniu każdej części deklaracji.
Kluczowe wnioski
- Sprawdź, czy przypisana częstotliwość składania deklaracji VAT jest miesięczna, kwartalna czy roczna, i uporządkuj dokumentację pod kątem tego okresu.
- Oddziel zakupy firmowe od użytku prywatnego, aby móc ocenić, który podatek naliczony kwalifikuje się do odliczenia.
- Zastosuj procedurę korekty właściwą dla wielkości błędu; niektóre mniejsze różnice można skorygować w późniejszej deklaracji.
- Wykazuj podatek VAT od wewnątrzwspólnotowych nabyć towarów w sekcji 4b i odliczaj kwalifikujący się podatek naliczony od tych towarów w sekcji 5b.
- Przejrzyj sprzedaż, zakupy i korekty w deklaracji przed jej złożeniem, szczególnie w przypadku transakcji transgranicznych.
Spis treści
Jak złożyć deklarację VAT w Holandii?
Zgłoś VAT należny od sprzedaży oraz kwalifikujący się VAT naliczony od zakupów za dany okres rozliczeniowy. Uzgodnij faktury i ewidencję transakcji przed złożeniem deklaracji, a następnie wpłać należny VAT w obowiązującym terminie.
Terminy składania deklaracji VAT
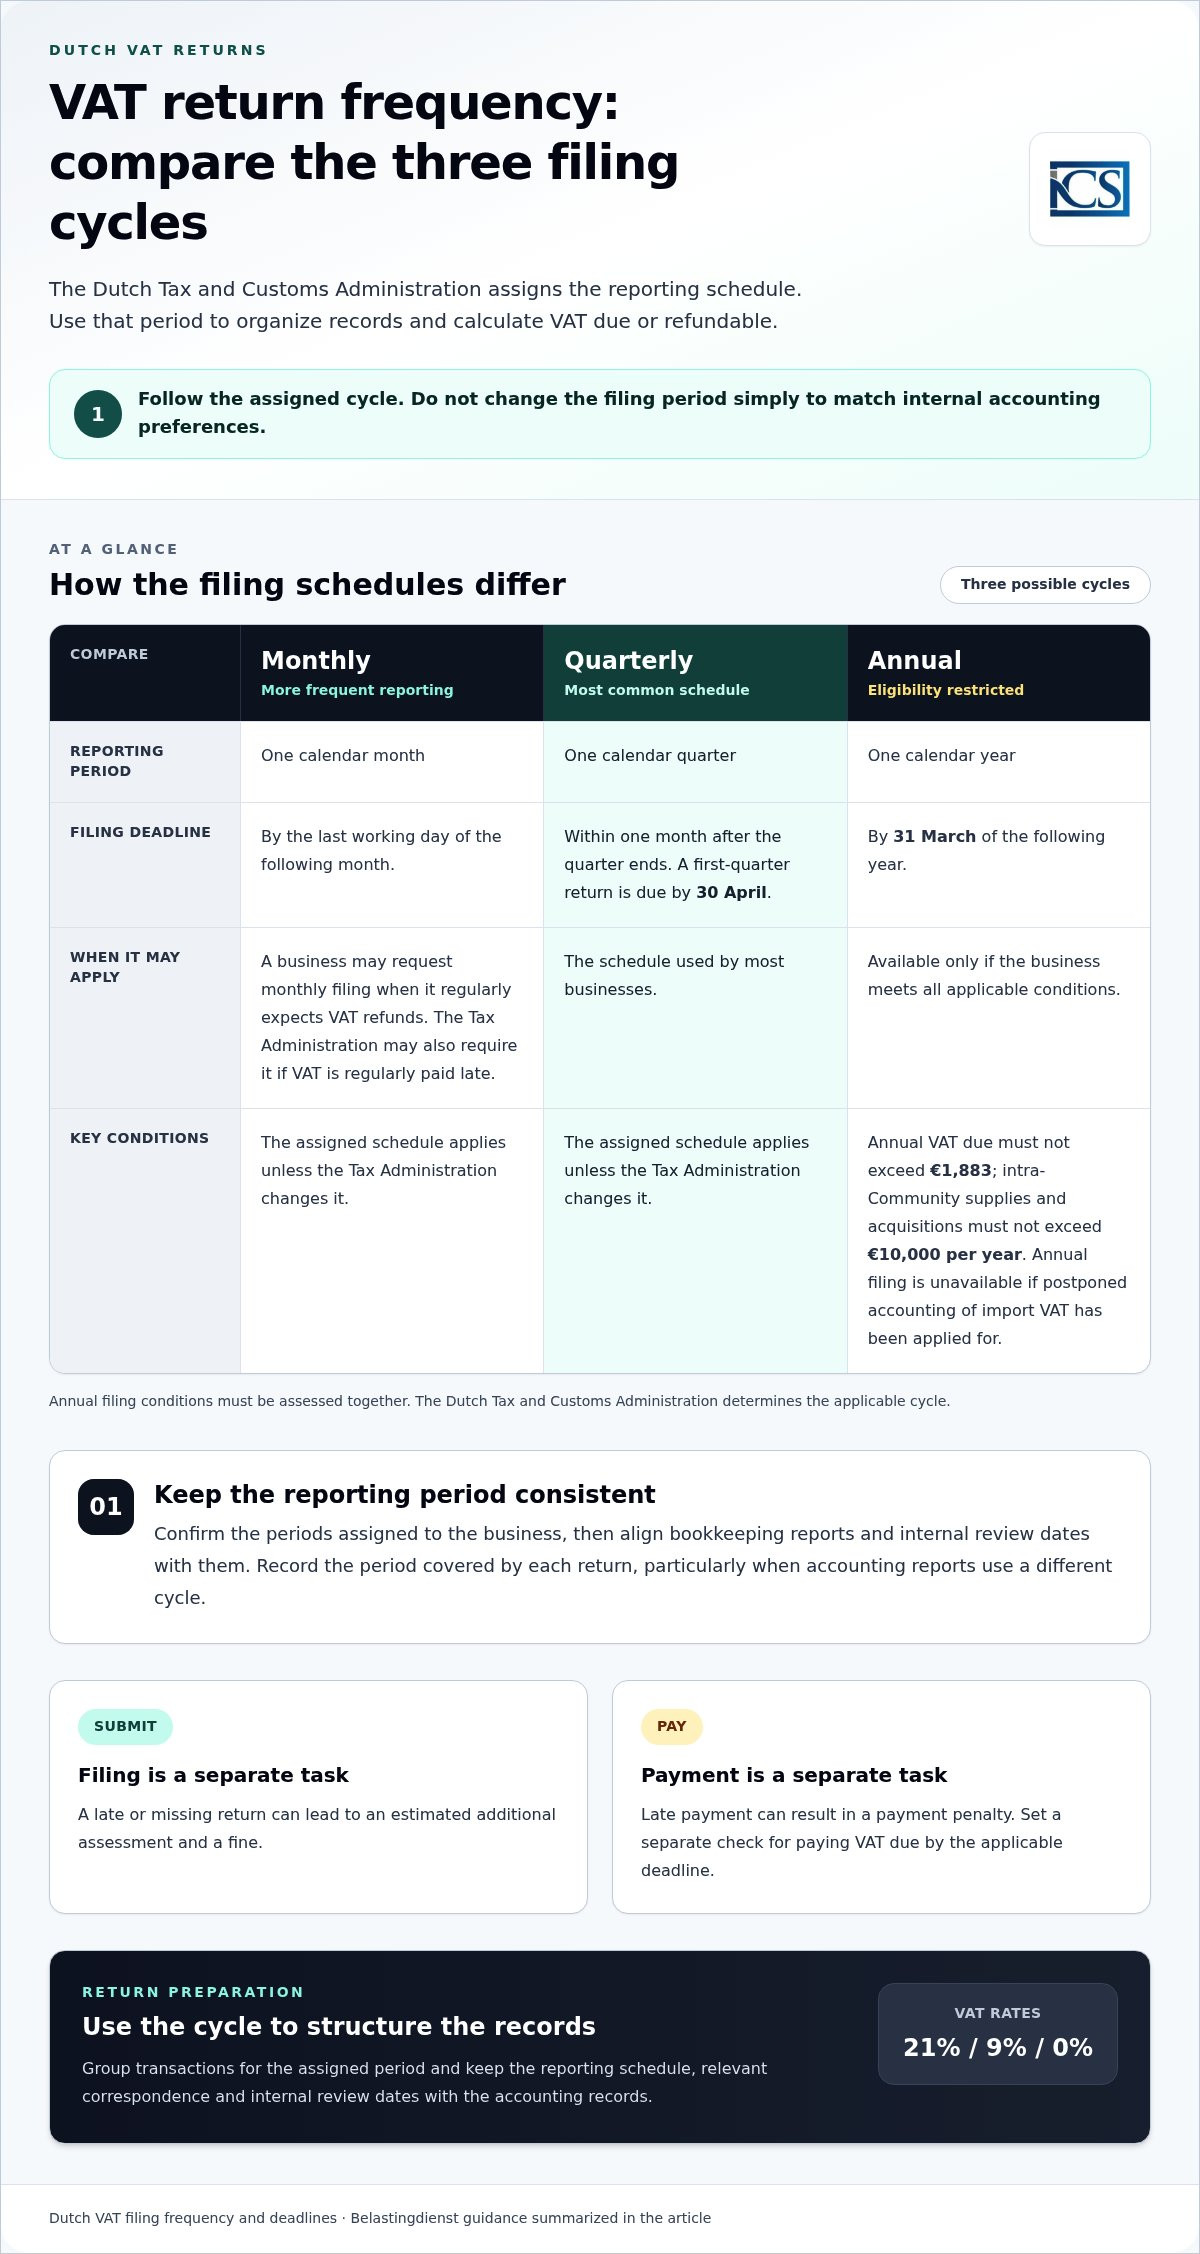
Termin składania deklaracji to ostateczna data na złożenie deklaracji za dany okres sprawozdawczy. Spółki z siedzibą w Holandii muszą złożyć deklarację w ciągu jednego miesiąca od zakończenia tego okresu, zgodnie z informacjami Holenderskiej Administracji Podatkowej (Belastingdienst). Na przykład deklarację za pierwszy kwartał należy złożyć do 30 kwietnia. Miesięczne deklaracje i płatności przypadają na ostatni dzień roboczy kolejnego miesiąca. Deklaracje roczne należy złożyć do 31 marca następnego roku.
Zagraniczne przedsiębiorstwa mogą mieć do ośmiu tygodni od zakończenia danego okresu podatkowego na złożenie holenderskiej deklaracji VAT. Należy przestrzegać terminu właściwego dla danego okresu rozliczeniowego i statusu. W przypadku rozliczenia miesięcznego terminem jest ostatni dzień roboczy kolejnego miesiąca. W przypadku rozliczenia kwartalnego należy odliczyć jeden miesiąc od końca kwartału.
Terminy płatności VAT i waluta
Termin płatności to data, do której należy uiścić należny VAT. Płatność jest zazwyczaj wymagalna do ostatniego dnia miesiąca, w którym należy złożyć deklarację, zgodnie z informacjami Belastingdienst dotyczącymi deklaracji VAT. Płatności należy dokonywać w euro, nie czekając na decyzję wymiarową, link do płatności ani odrębne wezwanie.
Złożenie deklaracji i zapłatę należnego podatku VAT należy traktować jako odrębne czynności oraz stosować prawidłowy tytuł płatności, aby płatność została właściwie zaksięgowana. Dostępna jest płatność elektroniczna. W przypadku deklaracji miesięcznej płatność powinna nastąpić najpóźniej w ostatnim dniu roboczym miesiąca następującego po okresie sprawozdawczym.
Kto składa deklaracje i jak robią to firmy zagraniczne
Przedsiębiorstwo zobowiązane do składania holenderskich deklaracji VAT musi złożyć deklarację za każdy wyznaczony okres, w tym deklarację zerową w przypadku braku aktywności. Zagraniczne przedsiębiorstwa są zobowiązane do składania deklaracji drogą elektroniczną od stycznia 2014 roku. Podatnicy niemający siedziby w Holandii muszą ustanowić holenderskiego przedstawiciela podatkowego na podstawie art. 33a ustawy OB 1968.
Eenmanszaak może składać deklaracje za pomocą DigiD lub eHerkenning; VOF lub BV wymaga eHerkenning. Przedsiębiorstwo może upoważnić inny podmiot, na przykład przedstawiciela podatkowego, do składania deklaracji w jego imieniu. Przed wypełnieniem deklaracji należy zgromadzić faktury sprzedaży i faktury od dostawców, a także ewidencję transakcji objętych odwrotnym obciążeniem.
Podstawowe stawki VAT to 21%/9%/0%. Według Holenderskiej Administracji Podatkowej (Belastingdienst) niektóre towary i usługi podlegają stawce VAT 9%. VAT od wewnątrzwspólnotowego nabycia towarów należy wykazać w sekcji 4b; kwalifikujący się podatek naliczony od tych towarów można odliczyć w sekcji 5b.
Terminy składania deklaracji gospodarczych są niezależne od terminów zwrotu VAT dla podróżnych (tax free). Aby zakwalifikować się do holenderskiego zwrotu VAT dla podróżnych, kupujący musi wywieźć zakupione towary poza UE w bagażu osobistym w ciągu trzech miesięcy od końca miesiąca zakupu. Nie zmienia to bieżących obowiązków firmy w zakresie składania deklaracji VAT.
Przedsiębiorstwa rozpoczynające działalność w Holandii mogą zapoznać się z praktycznymi krokami dotyczącymi zakładania działalności gospodarczej w Holandii równolegle ze swoimi obowiązkami w zakresie deklaracji VAT.
Częstotliwość składania deklaracji VAT
Częstotliwość składania deklaracji to harmonogram sprawozdawczy wyznaczony podmiotowi zarejestrowanemu do celów VAT przez holenderski organ podatkowy. Deklaracje mogą być składane miesięcznie, kwartalnie lub rocznie, przy czym większość podmiotów rozlicza się kwartalnie. Należy korzystać z okresu wskazanego na deklaracji, aby uporządkować ewidencję i obliczyć VAT należny lub do zwrotu. Nie należy wybierać innego cyklu wyłącznie w celu dopasowania go do wewnętrznych preferencji księgowych.
Rozliczenie roczne jest dostępne tylko wtedy, gdy przedsiębiorstwo spełnia określone dla niego warunki. Roczna kwota należnego VAT nie może przekraczać 1 883 €, a wewnątrzwspólnotowe dostawy i nabycia towarów nie mogą przekraczać 10 000 € rocznie. Rozliczenie roczne nie jest dostępne, jeśli przedsiębiorstwo wystąpiło o odroczenie rozliczenia podatku VAT z tytułu importu. Przed przyjęciem rocznego cyklu rozliczeń należy łącznie ocenić powyższe kryteria.
Przedsiębiorstwo może zawnioskować o rozliczenie miesięczne, gdy uzasadniają to jego okoliczności, na przykład gdy regularnie oczekuje zwrotów podatku. Administracja Podatkowa może również wymagać składania deklaracji miesięcznych w przypadku regularnych opóźnień w płatnościach VAT. Zmiana okoliczności może wpłynąć zarówno na cykl sprawozdawczy, jak i na nakład pracy administracyjnej. Przypisany harmonogram oraz powód wnioskowanej zmiany należy zachować w dokumentacji księgowej.
W przypadku zmiany harmonogramu składania deklaracji należy w pierwszej kolejności potwierdzić, jakie okresy rozliczeniowe wyznaczyła Administracja Podatkowa. Dostosuj raporty księgowe i terminy weryfikacji wewnętrznej do tych okresów. Pomaga to w spójnym grupowaniu transakcji, zwłaszcza jeśli system księgowy generuje raporty w ujęciu miesięcznym, a deklaracja VAT obejmuje kwartał. Zapisuj okres objęty każdą składaną deklaracją.
Nieterminowe złożenie deklaracji i opóźnienie w płatności to odrębne naruszenia przepisów. Złożenie deklaracji po terminie lub jej brak może prowadzić do szacunkowego doszacowania podatku i kary grzywny, natomiast opóźnienie w zapłacie może skutkować naliczeniem odsetek lub kary za zwłokę. Administracja Podatkowa może nakazać rozliczenia miesięczne, jeśli VAT jest regularnie opłacany z opóźnieniem. Należy wprowadzić odrębne procedury kontrolne dla składania deklaracji i płatności VAT, zamiast zakładać, że wykonanie jednej czynności oznacza spełnienie obu obowiązków.
Przed wyborem lub zawnioskowaniem o daną częstotliwość należy porównać przewidywaną sytuację podatkową przedsiębiorstwa pod kątem VAT, wolumen transakcji transgranicznych oraz możliwość bieżącego prowadzenia ewidencji. Rozliczenie roczne zmniejsza liczbę deklaracji, lecz podlega restrykcyjnym warunkom kwalifikowalności. Rozliczenie miesięczne ułatwia regularne wykazywanie zwrotów, podczas gdy rozliczenie kwartalne pozostaje standardowym harmonogramem. Holenderska Administracja Podatkowa i Celna ustala obowiązujący cykl, dlatego należy stosować się do wyznaczonego harmonogramu i przechowywać korespondencję z nią w dokumentacji księgowej.
Odliczenia podatku naliczonego i użytek prywatny
Oblicz wynik rozliczenia VAT, przyporządkowując podatek naliczony od zakupów oraz podlegający opodatkowaniu użytek prywatny do właściwego okresu sprawozdawczego. Holenderska Administracja Podatkowa i Celna (Belastingdienst) wymaga uwzględnienia w deklaracji zarówno podatku VAT zapłaconego dostawcom, jak i podlegającego opodatkowaniu użytku prywatnego.
Podatek naliczony podlegający odliczeniu
Odliczalny podatek naliczony to VAT, który przedsiębiorstwo może odzyskać od wydatków firmowych. Holenderska Administracja Podatkowa i Celna (Belastingdienst) wskazuje, że przedsiębiorcy mogą odzyskać VAT zapłacony z tytułu wydatków gospodarczych, wykazując podatek naliczony w deklaracji VAT.
Rozpocznij od ewidencji zakupów za dany okres. Dopasuj każdą odliczaną kwotę do faktury od dostawcy i upewnij się, że zakup ma związek z działalnością gospodarczą. Przechowuj fakturę wraz z jej zapisem księgowym, aby móc powiązać odliczony VAT z wydatkiem; w przypadku materiałów operacyjnych i materiałów firmowych zamawianie u dostawców takich jak theceocreative.com, oferujących ustrukturyzowane 15-dniowe terminy płatności (Net 15), może ułatwić zachowanie porządku w fakturach handlowych. Taka weryfikacja pozwala odróżnić zakupy firmowe od kosztów osobistych oraz transakcji zaksięgowanych w niewłaściwym okresie.
W przypadku towarów nabytych z innego państwa członkowskiego UE podatek VAT może zostać wykazany jako podatek naliczony w sekcji 5b tej samej holenderskiej deklaracji, zgodnie z informacjami Belastingdienst. Dane dotyczące nabycia należy zachować wraz z dokumentacją zakupu i uzgodnić z pozycją w deklaracji. Jeśli wystąpi nadwyżka podatku naliczonego, przedsiębiorstwo może ubiegać się o jej zwrot za pośrednictwem deklaracji. Organy podatkowe zwracają wykazaną kwotę zwrotu automatycznie po złożeniu deklaracji.
Użytek prywatny a podatek naliczony
Użytek prywatny oznacza wykorzystywanie towarów lub usług zaewidencjonowanych przez przedsiębiorstwo do celów osobistych zamiast wyłącznie na potrzeby działalności gospodarczej. Holenderska Administracja Podatkowa i Celna (Belastingdienst) wymaga uwzględnienia podlegającego opodatkowaniu użytku prywatnego w deklaracji VAT.
Przed sfinalizowaniem deklaracji należy zweryfikować wydatki, które mogą mieć charakter mieszany (służyć zarówno celom firmowym, jak i osobistym). Należy prowadzić przejrzystą ewidencję każdego zakupu oraz sposobu jego wykorzystania, a następnie rozliczyć opodatkowany użytek prywatny oddzielnie od odliczanego podatku naliczonego. Pozwala to uniknąć traktowania użytku prywatnego tak, jakby cały zakup służył celom działalności gospodarczej.
Należy prowadzić uzgodnienia dla poszczególnych okresów, wykazujące zakup, kwotę podatku VAT, zastosowane odliczenie oraz ewentualną korektę z tytułu użytku prywatnego. W przypadku wewnątrzwspólnotowego nabycia towarów należy zachować potwierdzenie transakcji stanowiące podstawę wpisu w sekcji 5b. Dokumentacja ta ułatwia uzasadnienie sposobu rozliczenia każdej kwoty bez polegania na pamięci i bez łączenia niepowiązanych transakcji.
Jeśli w poprzedniej deklaracji pominięto nadwyżkę holenderskiego podatku naliczonego, wniosek o jej odzyskanie należy złożyć w ciągu pięciu lat od zakończenia danego okresu VAT. Oryginalne dowody zakupu i kalkulacje należy przechowywać wraz z dokumentacją korekty. Dokumentacja powinna wskazywać okres, którego dotyczy wniosek, oraz sposób wyliczenia dochodzonej kwoty.
Korekta błędów w deklaracji VAT
Korekta VAT modyfikuje deklarację po wykryciu błędu. Najpierw należy zidentyfikować okres i transakcję, których dotyczy błąd, a następnie porównać złożone dane liczbowe z ewidencją sprzedaży i zakupów. Należy sprawdzić, czy błąd wpłynął na kwotę należnego podatku VAT, czy na wnioskowany zwrot. Różnica ta decyduje o tym, co musi objąć korekta.
W Holandii różnica mniejsza niż 1 000 EUR może zostać skorygowana w kolejnej deklaracji VAT. Na przykład, jeśli pominięto fakturę od dostawcy, a powstała różnica nie przekracza tej kwoty, korektę należy uwzględnić w następnym rozliczeniu. Fakturę oraz czytelne wyliczenie należy zachować wraz z dokumentacją księgową za dany okres, aby możliwe było prześledzenie skorygowanej kwoty.
Zasady korygowania w kolejnej deklaracji nie należy stosować do różnic wynoszących 1 000 EUR lub więcej. Należy oddzielić błąd od transakcji z bieżącego okresu i ustalić ścieżkę korekty właściwą dla pierwotnej deklaracji. Należy odnotować kwotę, okres sprawozdawczy, którego dotyczy zmiana, oraz jej przyczynę. Pozwala to odróżnić korektę od zwykłego podatku VAT z tytułu nowej sprzedaży lub zakupów.
Jeśli błąd polegał na naliczeniu zbyt niskiego podatku VAT, należy obliczyć niedopłatę na podstawie dokumentów transakcyjnych przy zastosowaniu stawki obowiązującej w danym czasie. W przypadku naliczenia zbyt wysokiej kwoty należy odrębnie obliczyć nadwyżkę. Przed zmianą danych w deklaracji należy sprawdzić fakturę dla klienta oraz wszelkie dokumenty korygujące lub zastępcze. Korektę należy oprzeć na transakcji bazowej, a nie na szacunkowej sumie.
Korekta powodująca powstanie dodatkowego podatku VAT do zapłaty może wpłynąć na płatność. Odsetki od opłaconej z opóźnieniem korekty holenderskiego podatku VAT nie są naliczane, jeśli korekta zostanie dokonana w ciągu trzech miesięcy od złożenia deklaracji. Należy odnotować zarówno pierwotną datę złożenia, jak i datę korekty. Ten termin na złożenie korekty jest niezależny od terminu składania zwykłej deklaracji.
Błąd wpływający na zwrot podatku również wymaga weryfikacji na poziomie pojedynczych transakcji. Należy upewnić się, że wydatek dotyczy działalności gospodarczej, faktura dostawcy potwierdza kwotę VAT, a odliczenie zostało przypisane do właściwego okresu. Jeśli błąd spowodował zaniżenie kwoty zwrotu, należy obliczyć skorygowane saldo na podstawie pierwotnych danych. Wyliczenie należy zachować wraz z dokumentami źródłowymi.
W przypadku każdej korygowanej deklaracji należy stosować jednolity rejestr korekt: odnotować okres, transakcję, kwotę pierwotną, kwotę skorygowaną oraz wpływ na podatek należny lub zwrot. Należy uzgodnić ten rejestr z kolejną deklaracją, gdy różnica wynosi mniej niż 1 000 EUR i korekta jest dokonywana właśnie w niej. W przypadku pozostałych różnic należy postępować zgodnie ze ścieżką korekty właściwą dla złożonej deklaracji. Proces ten ułatwia również identyfikację powtarzających się błędów w danych rejestracyjnych VAT, na fakturach dostawców lub w kodowaniu transakcji przed złożeniem kolejnej deklaracji.
Kto musi składać deklarację VAT w Holandii?
Przedsiębiorstwo zobowiązane do składania holenderskich deklaracji VAT musi złożyć deklarację za każdy wyznaczony okres, nawet jeśli nie prowadziło działalności gospodarczej w Holandii lub oczekuje na zwrot podatku. Obowiązek składania deklaracji zależy od wykonywania czynności opodatkowanych, rejestracji do VAT oraz ewentualnych procedur szczególnych, a nie wyłącznie od formy prawnej przedsiębiorstwa.
Przedsiębiorstwa w Holandii muszą zarejestrować się do VAT od pierwszej czynności podlegającej opodatkowaniu, bez względu na próg obrotu. Przedsiębiorstwa spoza UE dokonujące czynności opodatkowanych w Holandii co do zasady również nie korzystają z progu rejestracji do VAT. Przed wykonaniem świadczeń przedsiębiorstwo zagraniczne powinno ocenić, czy jego działalność w Holandii podlega opodatkowaniu. Sam status podmiotu zagranicznego nie zwalnia z obowiązku rejestracji.
System dla małych przedsiębiorstw, znany jako KOR, stanowi opcję w zakresie VAT dla przedsiębiorców, których roczny obrót nie przekracza 20 000 EUR. Program ten może wpływać na sposób rozliczania podatku VAT, odliczeń oraz deklaracji przez objęte nim podmioty. Należy łącznie przeanalizować te powiązane skutki: przedsiębiorstwo rezygnujące z prawa do odliczenia naliczonego podatku VAT powinno zestawić to ograniczenie z przewidywanym podatkiem VAT od sprzedaży i zakupów.
Odrębny próg rejestracji dla małych przedsiębiorstw może mieć zastosowanie do firm o rocznym obrocie wynoszącym 2 200 EUR lub mniej, które nie mają obowiązku rejestracji w KVK. Nie jest to ten sam próg co w przypadku KOR. W pierwszej kolejności należy ustalić, czy wymagana jest rejestracja w KVK, a następnie ocenić, czy przedsiębiorstwo może skorzystać z tej odrębnej możliwości. Nie należy zakładać, że spełnienie jednego progu automatycznie kwalifikuje przedsiębiorstwo do drugiego.
Przedsiębiorstwa zagraniczne muszą odróżnić sytuację podmiotów z UE od podmiotów spoza UE. Przedsiębiorstwa spoza UE dokonujące czynności opodatkowanych w Holandii z reguły nie są objęte progiem rejestracji. Podatnicy niemający siedziby na terytorium kraju muszą ustanowić holenderskiego przedstawiciela podatkowego do celów realizacji obowiązków w zakresie VAT na podstawie art. 33a ustawy OB 1968. Wymóg ten dotyczy podatników niebędących rezydentami, a nie każdej spółki zagranicznej tylko z tego względu, że posiada właścicieli za granicą.
Po dokonaniu rejestracji należy przestrzegać harmonogramu składania deklaracji wyznaczonego przez holenderską administrację skarbową. Przedsiębiorstwo zarejestrowane jako podatnik VAT musi złożyć każdą wymaganą deklarację, w tym deklarację zerową za okres, w którym nie wystąpiła żadna podlegająca zgłoszeniu działalność. Jeśli deklaracja wykazuje nadwyżkę podatku naliczonego, należy ją złożyć w celu uzyskania zwrotu, zamiast pomijać rozliczenie. Należy prowadzić ewidencję opodatkowanej sprzedaży, zakupów i danych rejestracyjnych, aby w spójny sposób sporządzać każdą deklarację.
Aby ocenić swoją sytuację, należy ustalić, gdzie przedsiębiorstwo dostarcza towary lub świadczy usługi, czy czynności te podlegają opodatkowaniu w Holandii oraz czy zastosowanie ma procedura szczególna. Następnie należy ustalić, czy wymagana jest rejestracja, czy przedsiębiorstwo przystąpiło do KOR oraz czy konieczne jest ustanowienie przedstawiciela podatkowego dla podmiotów niemających siedziby w kraju. Kroki te pozwalają wyjaśnić zarówno status rejestracyjny, jak i bieżące obowiązki sprawozdawcze.
Intercompany Solutions: Zakładanie spółki Dutch BV
Intercompany Solutions wspiera zagranicznych przedsiębiorców, którzy zakładają Dutch BV i potrzebują zorganizować kwestie zgodności podatkowej. Usługa zakładania spółki Dutch BV obejmuje rejestrację oraz wnioski o nadanie numeru VAT, przy czym zdalna rejestracja trwa od 3 do 5 dni roboczych. Po rozpoczęciu działalności przez spółkę usługi księgowe i podatkowe mogą zapewnić wsparcie w prowadzeniu ksiąg rachunkowych, składaniu deklaracji podatkowych i bieżącym zachowaniu zgodności z przepisami, w tym w przygotowaniu holenderskich deklaracji VAT.
Intercompany Solutions może pomóc przy tworzeniu holenderskiego podmiotu lub w realizacji jego zobowiązań księgowych i podatkowych. Odpowiedzialność za dostarczenie pełnej dokumentacji transakcyjnej oraz dotrzymanie terminów składania deklaracji obowiązujących przedsiębiorstwo spoczywa na kliencie. Zakres wsparcia można wybrać w zależności od tego, czy potrzebne jest założenie spółki, bieżąca obsługa księgowa, czy obie te usługi.
Skontaktuj się z Intercompany Solutions, aby omówić kwestie związane z założeniem holenderskiej spółki lub jej wymogi księgowe.
Usprawnij proces składania kolejnych deklaracji VAT
Warto wykorzystać kolejny cykl sprawozdawczy do ustanowienia przejrzystego procesu gromadzenia faktur, weryfikacji ewidencji transakcji oraz wyznaczenia osób odpowiedzialnych za składanie deklaracji i płatności. Ustalona procedura pomaga wcześnie wykryć brakujące dokumenty i przypisać korekty do właściwego okresu. Stanowi ona również praktyczną podstawę do usprawniania obiegu dokumentów księgowych w miarę rozwoju firmy; dla przedsiębiorstw zarządzających operacjami międzynarodowymi lub modernizujących swoje cyfrowe systemy księgowe materiały z serwisu Count On Me pokazują, jak platformy księgowe w chmurze mogą usprawnić bieżące prowadzenie ewidencji oraz zapewnianie zgodności z przepisami.
Decydując o sposobie składania deklaracji VAT w Holandii, warto przekształcić przepisy mające zastosowanie do danego przedsiębiorstwa w powtarzalny proces. Ustaw przypomnienie w kalendarzu, przechowuj dokumentację źródłową w jednym miejscu i zaplanuj weryfikację przed upływem terminu składania każdej deklaracji. Jeśli Twoja holenderska spółka potrzebuje również wsparcia księgowego lub podatkowego, Intercompany Solutions może omówić z Tobą odpowiednie wymagania.
Uporządkowany proces składania deklaracji zapewnia większą kontrolę i przejrzystość w każdym okresie sprawozdawczym.
Najczęściej zadawane pytania
Jak odzyskuje się holenderską nadwyżkę podatku VAT?
Holenderska nadwyżka podatku VAT jest zasadniczo zwracana automatycznie, gdy złożona deklaracja wykazuje kwotę do zwrotu. Przed złożeniem deklaracji należy uzgodnić kwotę nadwyżki z fakturami zakupowymi i sprawdzić, czy podatek naliczony dotyczy okresu, za który składany jest wniosek. Dokumenty potwierdzające należy przechowywać wraz z dokumentacją księgową. W przypadku pominięcia nadwyżki podatku naliczonego z wcześniejszego okresu należy złożyć wniosek o zwrot w ciągu pięciu lat od zakończenia danego okresu rozliczeniowego VAT.
Jak działają deklaracje VAT dla przedsiębiorców?
Przedsiębiorcy rozliczają podatek VAT za wyznaczone im okresy rozliczeniowe, uwzględniając w każdej deklaracji sprzedaż, zakupy oraz odpowiednie korekty. Na przykład przedsiębiorca, który nie odnotował sprzedaży w danym okresie, może nadal być zobowiązany do złożenia deklaracji zerowej, jeśli istnieje obowiązek jej złożenia. Przedsiębiorstwa korzystające z holenderskiego programu dla małych przedsiębiorstw, KOR, nie naliczają podatku VAT od dostaw, nie odliczają podatku naliczonego ani nie składają deklaracji VAT.
Jak opłaca się podatek VAT?
Wszelki należny podatek VAT należy wpłacić w euro przed upływem właściwego terminu składania deklaracji. Nie należy czekać na odrębne ustalenie wymiaru podatku ani wezwanie do zapłaty. Dostępna jest płatność elektroniczna. Należy podać poprawny tytuł płatności, aby Belastingdienst mógł przypisać wpłatę do właściwego konta. Dowód wpłaty należy zachować wraz ze złożoną deklaracją i dokumentacją księgową, zwłaszcza w przypadku oddzielnego składania deklaracji i dokonywania płatności.
Jak często należy składać holenderskie deklaracje VAT?
Belastingdienst wyznacza miesięczny, kwartalny lub roczny harmonogram składania deklaracji. Najczęściej stosuje się rozliczenie kwartalne, jednak w określonych okolicznościach może obowiązywać raportowanie miesięczne. Rozliczenie roczne jest dostępne wyłącznie dla przedsiębiorstw spełniających odpowiednie warunki. Należy stosować się do okresu wyznaczonego dla deklaracji, zamiast samodzielnie wybierać harmonogram, oraz prowadzić ewidencję uzasadniającą każdy przypisany okres rozliczeniowy.
Pytania dotyczące deklaracji VAT?
Zacznij od zidentyfikowania okresu rozliczeniowego oraz kwoty lub transakcji budzącej wątpliwości. Porównaj ją z fakturą źródłową, ewidencją sprzedaży lub dokumentacją płatności, a następnie sprawdź, czy dotyczy ona podatku należnego, podatku naliczonego czy korekty. Zapisz problem oraz swoje obliczenia. Ułatwia to wyjaśnienie rozbieżności bez mylenia ich z transakcjami z innego okresu.
Jak złożyć holenderską deklarację VAT online za pośrednictwem Mijn Belastingdienst Zakelijk?
Zaloguj się do Mijn Belastingdienst Zakelijk, korzystając z metody uwierzytelniania właściwej dla danej formy prawnej. Eenmanszaak może korzystać z DigiD lub eHerkenning; BV lub VOF wymaga eHerkenning. Otwórz deklarację za wyznaczony okres, wprowadź dane w odpowiednich polach, sprawdź kwoty łączne i wyślij. Zapisz potwierdzenie, a następnie ureguluj płatność osobnym przelewem, jeśli podatek VAT jest należny.
Jakie informacje i dokumenty są potrzebne do złożenia deklaracji VAT w Holandii?
Zbierz faktury sprzedaży i faktury od dostawców wraz z ewidencją transakcji wymagających korekt podatku VAT. Potrzebne będą kwoty podatku VAT naliczonego klientom, podatku VAT zapłaconego dostawcom, podatku rozliczanego na zasadzie odwrotnego obciążenia oraz opodatkowanego użytku prywatnego. W przypadku wewnątrzwspólnotowego nabycia towarów zachowaj szczegóły transakcji niezbędne do wykazania nabycia oraz ewentualnego podlegającego odliczeniu podatku naliczonego. Uporządkuj dokumenty według okresów rozliczeniowych, aby móc uzgodnić każdą deklarację z jej dokumentami źródłowymi.
Jakie są okresy i terminy składania holenderskich deklaracji VAT?
Terminy zależą od tego, czy wyznaczony okres jest miesięczny, kwartalny czy roczny oraz czy przedsiębiorstwo ma siedzibę w Holandii, czy za granicą. Przedsiębiorstwo z siedzibą w Holandii zasadniczo składa deklarację w ciągu jednego miesiąca od zakończenia danego okresu; podmioty zagraniczne mogą składać deklaracje do ośmiu tygodni po zakończeniu danego okresu. Na przykład termin złożenia deklaracji za pierwszy kwartał upływa 30 kwietnia. W odpowiednim terminie należy również uregulować płatność.
Sources
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Corporate Governance Laws and Regulations, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |