


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zobowiązanie się do prowadzenia działalności w Holandii przed zbadaniem popytu może generować koszty i obowiązki w zakresie compliance, których można uniknąć. Decyzja o rozszerzeniu działalności na Holandię powinna rozpocząć się od potwierdzenia dopasowania rynkowego, a nie od rejestracji spółki.
Brak pewności co do tego, jaki model operacyjny odpowiada Twoim planom, jakie holenderskie obowiązki mają zastosowanie oraz jak zarządzać przedsiębiorstwem z zagranicy, jest w pełni uzasadniony. Niniejszy przewodnik przedstawia etapowe ramy, które pomogą ocenić popyt przed podjęciem istotnych zobowiązań, porównać główne modele operacyjne oraz określić decyzje w zakresie compliance właściwe dla Twojej sytuacji. Wyjaśnia również, jak usystematyzować badanie rynku, utworzenie struktury oraz bieżącą administrację, aby zaplanować każdy krok. Właściwa ścieżka zależy od takich czynników, jak rodzaj działalności gospodarczej, struktura własnościowa oraz to, czy zamierzasz utworzyć holenderski podmiot, czy obsługiwać rynek z zagranicy. Przeanalizuj te decyzje po kolei, aby stworzyć praktyczny plan wejścia na rynek bez traktowania założenia spółki jako pierwszego kroku.
Kluczowe wnioski
- Zweryfikuj popyt ze strony klientów przed zaangażowaniem się w tworzenie struktury prawnej lub operacyjnej.
- Porównaj prowadzenie działalności za pośrednictwem istniejącej spółki zagranicznej z utworzeniem holenderskiego podmiotu, a następnie oceń, który model odpowiada Twojej sytuacji.
- Zidentyfikuj właściwe obowiązki rejestracyjne i sprawozdawcze na wczesnym etapie oraz uporządkuj dokumentację zgodnie z odpowiednimi wymogami dotyczącymi jej przechowywania.
- Wyznacz jasną odpowiedzialność za fakturowanie, księgowość, kadry i płace, umowy, prowadzenie dokumentacji oraz wewnętrzne zatwierdzenia przed rozpoczęciem działalności.
- Opracuj etapowy plan wejścia na rynek i określ, które decyzje możesz podjąć wewnętrznie, a które wymagają profesjonalnego doradztwa.
Spis treści
- Rozwiń działalność w Holandii, testując najpierw dopasowanie do rynku
- Wybierz holenderski model operacyjny przed utworzeniem struktury
- Zaplanuj holenderskie rejestracje, podatki i zgodność z przepisami przed uruchomieniem działalności
- Przygotuj działalność operacyjną, kadry i administrację finansową w Holandii
- Przekształć plan ekspansji do Holandii w etapowe wdrożenie
Rozwiń działalność w Holandii, testując najpierw dopasowanie do rynku
Potwierdź uzasadnienie biznesowe przed podjęciem zobowiązań dotyczących struktury prawnej lub operacyjnej. Utworzenie holenderskiego podmiotu pozwala ustanowić lokalną strukturę, ale nie dowodzi, że klienci kupią Twój produkt lub usługę. Jeśli zamierzasz rozszerzyć działalność na Holandię, zacznij od przetestowania popytu ze strony klientów oraz praktycznych wymogów związanych z ich obsługą.
Wykorzystaj dane z własnych rozmów handlowych, zapytań ofertowych, działań pilotażowych oraz badań klientów. Zapoznaj się z opracowaniem Gospodarka Holandii, aby poznać kontekst branżowy i relacje handlowe, a następnie oceń, co te uwarunkowania oznaczają dla Twojej konkretnej oferty. Gotowość do wejścia na rynek oznacza potwierdzony popyt połączony z wykonalnym planem operacyjnym.
Zdefiniuj potencjał rynku holenderskiego
Określ, kto jest najbardziej skłonny do zakupu, na jaką potrzebę odpowiada Twoja oferta oraz w jaki sposób dotrzesz do tych klientów. Sprawdź, czy Twój produkt, usługa, polityka cenowa i proces sprzedaży są dopasowane do grupy docelowej. Rozważ, jakich kanałów możesz użyć, jakich form zakupu oczekują klienci oraz jakich nakładów będą wymagać dostawa lub wsparcie. Znajomość języków obcych i międzynarodowa dostępność ułatwiają komunikację, lecz żadne z nich nie gwarantuje popytu.
Zestaw swoje założenia z bezpośrednimi dowodami rynkowymi. Przykładowo rejestruj, które grupy klientów reagują na kontakt, jakie zadają pytania oraz czy proponowany model realizacji spełnia ich wymagania. Przeanalizuj oferty i kanały konkurencji, aby zidentyfikować wyróżniki swojej propozycji wartości oraz obszary wymagające modyfikacji.
Ustal mierzalne kryteria wejścia na rynek
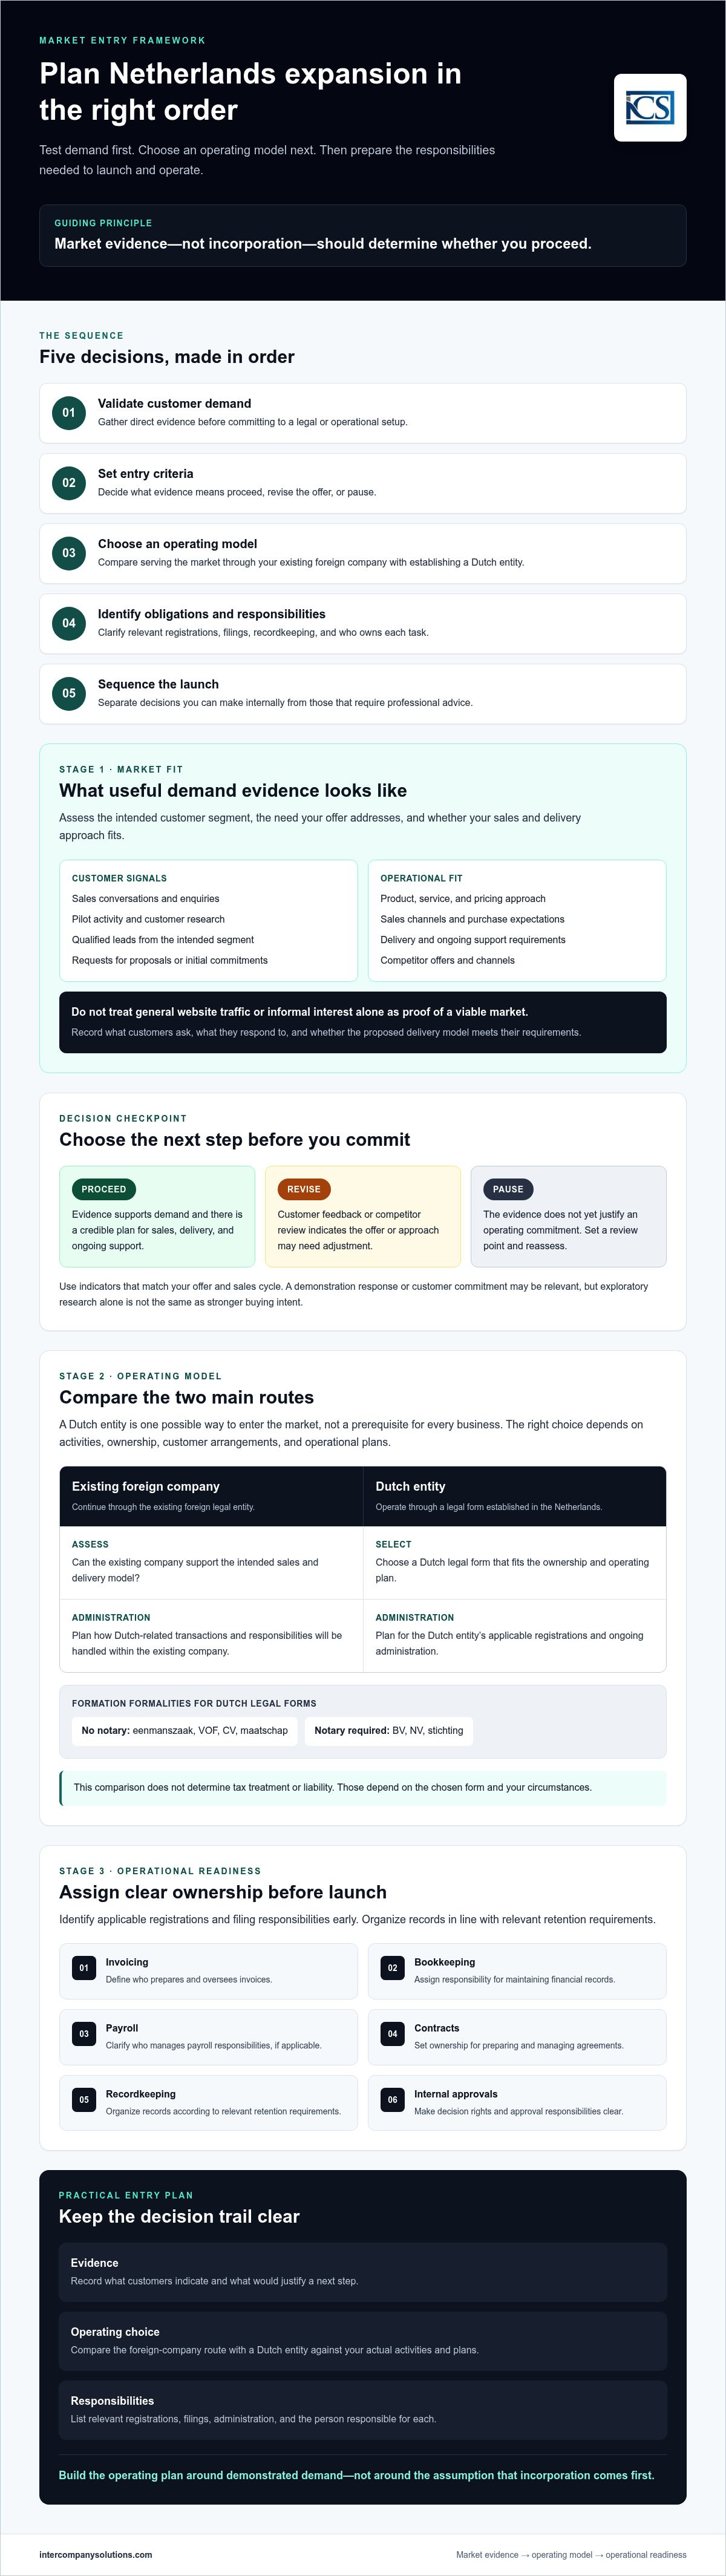
Określ z wyprzedzeniem, jakie przesłanki uzasadnią przejście do kolejnego etapu. Potencjalne wskaźniki obejmują kwalifikowane leady z docelowego segmentu klientów, ponowne zainteresowanie po prezentacji produktu, zapytania ofertowe lub wstępne zobowiązania klientów. Wybierz mierniki dopasowane do Twojego cyklu sprzedaży i oferty. Sam ogólny ruch na stronie internetowej lub nieformalne zainteresowanie nie stanowią dowodu na istnienie rentownego rynku.
Wstępne analizy pomagają formułować i weryfikować założenia. Zobowiązania operacyjne wymagają mocniejszych dowodów, takich jak wyraźna intencja zakupowa oraz wiarygodny plan sprzedaży, dostaw i bieżącego wsparcia. Ustal punkt kontrolny i zdefiniuj, jakie wyniki skłonią Cię do kontynuacji działań, modyfikacji oferty lub wstrzymania projektu.
Gdy uzyskasz dokładniejszy obraz popytu, skorzystaj z wskazówek dotyczących zakładania działalności gospodarczej w Holandii, aby przeanalizować kolejne praktyczne kwestie organizacyjne. Rozdziel walidację rynkową od rejestracji spółki: podejmuj decyzje operacyjne dlatego, że przemawiają za nimi fakty, a nie dlatego, że podmiot został już założony.
Wybierz holenderski model operacyjny przed utworzeniem struktury
Po ocenie popytu rynkowego zdecyduj o sposobie prowadzenia działalności przed zorganizowaniem holenderskiej struktury. Możesz kontynuować działalność za pośrednictwem dotychczasowej spółki zagranicznej lub utworzyć holenderski podmiot. Żadna z opcji nie jest z góry właściwa. Wybór zależy od charakteru działalności, struktury własnościowej, ustaleń z klientami oraz planów zarządzania operacjami. Holenderski podmiot prawny jest jednym z możliwych sposobów wejścia na rynek, a nie warunkiem koniecznym dla każdego przedsiębiorstwa.
Porównaj główne modele operacyjne
Należy odróżnić model operacyjny od formy prawnej. Istniejąca spółka zagraniczna może obsługiwać holenderskich klientów bez konieczności tworzenia holenderskiego podmiotu, jednak konsekwencje zależą od stanu faktycznego. Holenderski podmiot tworzy lokalną strukturę prawną, co wiąże się ze specyficznymi wymogami w zakresie rejestracji i bieżącego zarządzania.
| Kryterium decyzyjne | Istniejąca spółka zagraniczna | Holenderski podmiot |
|---|---|---|
| Struktura prawna | Działalność jest kontynuowana za pośrednictwem istniejącego zagranicznego podmiotu prawnego. | Działalność jest prowadzona za pośrednictwem formy prawnej utworzonej w Holandii. |
| Decyzja o utworzeniu | Ocena, czy istniejąca spółka jest w stanie obsłużyć planowany model sprzedaży i dostaw. | Wybór holenderskiej formy prawnej odpowiadającej strukturze własnościowej i planowi operacyjnemu. |
| Administracja | Ustalenie sposobu obsługi holenderskich transakcji i obowiązków w ramach istniejącej spółki. | Zaplanowanie wymaganych rejestracji oraz bieżącej administracji holenderskiego podmiotu. |
| Formalności rejestracyjne | Zależą od jurysdykcji i struktury istniejącej spółki. | Eenmanszaak, VOF, CV oraz maatschap nie wymagają aktu notarialnego; BV, NV i stichting go wymagają. |
Powyższe ogólne porównanie nie przesądza o kwalifikacji podatkowej ani o odpowiedzialności prawnej. Kwestie te zależą od wybranej formy oraz indywidualnych uwarunkowań. Przegląd form działalności na portalu Business.gov.nl stanowi przydatny punkt wyjścia do porównania form prawnych.
Oceń, czy Dutch BV wpisuje się w plan
Spółka BV może być odpowiednia dla przedsiębiorstwa wymagającego holenderskiej osoby prawnej, jednak nie stanowi bezwzględnego wymogu wejścia na rynek. Minimalny kapitał zakładowy dla Dutch BV wynosi 1 EUR. Przed wyborem tej formy należy przeanalizować strukturę własnościową, proces podejmowania decyzji oraz rozliczenia transgraniczne. W przypadku wyboru BV należy zweryfikować wymogi dotyczące zakładania spółek w Holandii i potwierdzić ścieżkę rejestracji właściwą dla danej sytuacji.
Jeżeli na decyzję wpływa struktura właścicielska, rezydencja podatkowa lub transakcje transgraniczne, warto zasięgnąć wykwalifikowanego doradztwa prawnego lub podatkowego. Możesz także omówić pytania dotyczące założenia Dutch BV przed podjęciem ostatecznej decyzji o wyborze struktury.
Zaplanuj holenderskie rejestracje, podatki i zgodność z przepisami przed uruchomieniem działalności
Po wybraniu modelu operacyjnego przypisz wymagane rejestracje i obowiązki cykliczne do rzeczywistych działań biznesowych. Wymogi mogą się różnić w zależności od tego, czy działalność prowadzona jest przez podmiot holenderski, czy spółkę zagraniczną, a opodatkowanie podatkiem od towarów i usług (VAT) zależy od charakteru transakcji i okoliczności faktycznych. Skorzystaj z poniższej listy kontrolnej, aby przypisać odpowiedzialność przed rozpoczęciem sprzedaży.
- Zidentyfikuj właściwe rejestracje. Sprawdź, czy przedsiębiorstwo wymaga holenderskiej rejestracji do celów VAT oraz numeru EORI, jeśli jest on wymagany dla prowadzonej działalności. Belastingdienst udostępnia wytyczne w zakresie VAT, natomiast Izba Handlowa (KVK) wyjaśnia kwestie rejestracji działalności. Nie należy zakładać, że każda rozwijająca się spółka ma identyczne obowiązki.
- Wyznacz osoby odpowiedzialne za raportowanie. Wskaż osobę lub doradcę odpowiedzialnego za każdą deklarację, zgłoszenie oraz powiadomienie o zmianach. Zapisz, kto sporządza, weryfikuje i składa poszczególne dokumenty.
- Ustanów obieg dokumentacji i harmonogram raportowania. Opracuj procedurę przechowywania faktur, umów, ewidencji transakcji oraz korespondencji, a następnie wprowadź kluczowe terminy sprawozdawcze do wspólnego kalendarza.
- Zweryfikuj obowiązki przed rozpoczęciem działalności. Sprawdź przepisy mające zastosowanie do danego podmiotu, rodzaju działalności i transakcji transgranicznych, zamiast polegać wyłącznie na ogólnej liście kontrolnej.
Rejestracja do celów VAT jest odrębna od pozostałych rejestracji i obowiązków sprawozdawczych spółki. W przypadku podmiotów z kapitałem zagranicznym rejestracja do VAT trwa zazwyczaj od 6 do 8 tygodni. Należy traktować ten czas jako szacunek planistyczny, a nie gwarantowany termin rozpatrzenia sprawy czy termin ustawowy. Stawki BTW wynoszą 21%, 9% lub 0%, w zależności od towarów, usług oraz charakteru transakcji. Szczegółowe zasady opodatkowania należy zweryfikować w aktualnych wytycznych Belastingdienst.
Stwórz kalendarz zgodności i procedurę archiwizacji dokumentów
Precyzyjnie przypisz odpowiedzialność za obowiązki sprawozdawcze. W przypadku Dutch BV wskaż osobę odpowiedzialną za rozliczenia podatku dochodowego od osób prawnych, księgowość, roczne sprawozdania finansowe oraz ewentualne deklaracje BTW. Obowiązujące stawki podatku dochodowego od osób prawnych wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej tej kwoty. Ich zastosowanie zależy od dochodu do opodatkowania i indywidualnej sytuacji spółki; aktualne zasady należy potwierdzić w Belastingdienst.
W przypadku właściwych podmiotów holenderskich należy dbać o aktualność informacji o strukturze właścicielskiej: próg dla beneficjenta rzeczywistego (UBO) wynosi >25%, a zmiany dotyczące UBO należy zgłaszać w terminie 7 dni. Obowiązujące wymogi sprawozdawcze znajdują się w wytycznych KVK dotyczących rejestracji UBO. Dokumentację przechowuje się przez okres 7 lat lub 10 lat w przypadku nieruchomości. Roczne sprawozdania finansowe składa się do KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Dodaj każdą obowiązującą datę do kalendarza zgodności i zweryfikuj poszczególne obowiązki pod kątem sytuacji Twojego podmiotu.
Przygotowanie działalności w Holandii, personelu i administracji finansowej
Wykonalny plan wejścia na rynek wymaga jasnego przypisania odpowiedzialności za codzienne zadania, a nie tylko wybranej formy prawnej. Przed rozpoczęciem działalności handlowej należy ustalić, kto będzie wystawiać faktury, prowadzić księgowość, zarządzać umowami, przechowywać dokumentację oraz zatwierdzać płatności lub inne zobowiązania. Jeśli zespół przebywa za granicą, należy udokumentować sposób przekazywania informacji oraz określić, kto może podejmować działania w przypadku niedostępności osoby odpowiedzialnej.
Planowanie zatrudnienia i zgodności z przepisami prawa pracy
W pierwszej kolejności należy ustalić, czy planowane jest zatrudnienie personelu, czy zastosowanie innego modelu współpracy. Rozwiązania te nie są automatycznie wymienne; prawidłowe traktowanie zależy od rzeczywistego stosunku pracy oraz obowiązujących przepisów. Wymogi dotyczące zatrudnienia mogą się również różnić w zależności od statusu pracownika. W szczególności kwestie dotyczące zezwoleń na pracę różnią się w przypadku obywateli UE, EOG i Szwajcarii w porównaniu z osobami spoza tych obszarów. Przed uzgodnieniem dat rozpoczęcia pracy lub zakresu obowiązków należy sprawdzić wytyczne rządu holenderskiego dotyczące zatrudniania personelu oraz, w stosownych przypadkach, informacje IND dotyczące pracy i pobytu.
Należy określić, kto będzie zbierać dane pracowników, przygotowywać dane do listy płac, weryfikować płatności i przechowywać powiązaną dokumentację. Jeśli zatrudnianie pracowników jest częścią planu, warto zapoznać się z niniejszym przewodnikiem po kadrach i płacach w Holandii pod kątem kwestii, które należy uwzględnić przy planowaniu. Intercompany Solutions oferuje również usługi kadrowo-płacowe dla podmiotów holenderskich, w tym administrację płacową i wsparcie w zakresie personelu.
Przypisanie odpowiedzialności za administrację finansową
Każdy proces powinien być precyzyjnie określony. Należy wyznaczyć osobę sporządzającą i weryfikującą w zakresie księgowości, właściwych deklaracji VAT, rocznych sprawozdań oraz sprawozdawczości finansowej. Warto ustalić wewnętrzne terminy poprzedzające oficjalne terminy ustawowe, a także wprowadzić procedurę zatwierdzania faktur, płatności na rzecz dostawców i umów. Jasny podział obowiązków ogranicza ryzyko błędów przy przekazywaniu zadań, gdy administracja prowadzona jest w różnych jurysdykcjach.
Należy uzgodnić, w jaki sposób dokumenty źródłowe będą trafiać do osoby prowadzącej księgi, kto sprawdza rejestry transakcji oraz gdzie przechowywana jest ostateczna dokumentacja. Jeżeli właściciele lub członkowie zarządu pracują w różnych krajach, należy zdefiniować, kto może zatwierdzać zobowiązania i w jaki sposób te zatwierdzenia są dokumentowane. Należy potwierdzić obowiązki sprawozdawcze mające zastosowanie do wybranego podmiotu i rodzaju działalności, zamiast zakładać, że każde przedsiębiorstwo podlega temu samemu harmonogramowi składania sprawozdań.
Jeśli otwarcie holenderskiego rachunku bankowego jest częścią planu, należy potraktować je jako odrębny strumień prac i upewnić się, jakiej dokumentacji wymaga instytucja finansowa. Intercompany Solutions oferuje pomoc przy otwieraniu rachunków bankowych w ramach wsparcia dla przedsiębiorców zakładających spółkę w Holandii.
Przekształć plan ekspansji do Holandii w etapowe rozpoczęcie działalności
Ułóż decyzje wynikające z oceny rynku, modelu operacyjnego, przeglądu zgodności z przepisami oraz planu operacyjnego w logiczną sekwencję. Pomoże to ustalić, co można rozstrzygnąć wewnętrznie, a gdzie niezbędne jest doradztwo prawne, podatkowe lub regulacyjne przed zaangażowaniem zasobów. Plan rozpoczęcia działalności powinien przypisywać osobę odpowiedzialną oraz termin do każdej wymaganej decyzji.
Skorzystaj z listy kontrolnej gotowości przed podjęciem zobowiązań
Przed przejściem od planowania do uruchomienia działalności potwierdź, do kogo kierujesz ofertę, w jaki sposób będziesz ją dostarczać oraz kto będzie podejmował i zatwierdzał kluczowe decyzje. Upewnij się, że wyznaczono osobę odpowiedzialną za wstępne rejestracje, księgowość, fakturowanie, umowy i wszelkie kwestie kadrowe. Zidentyfikuj nierozstrzygnięte kwestie dotyczące formy prawnej, podatków, podatku VAT, zatrudnienia lub tego, czy Twoja konkretna działalność podlega regulacjom. Nie zakładaj z góry wymogów licencyjnych bez uprzedniego zweryfikowania charakteru działalności i obowiązujących przepisów.
Postępuj zgodnie z etapowym planem działania
- Zweryfikuj popyt. Wykorzystaj badania klientów i dane sprzedażowe, aby ocenić, czy kontynuacja projektu ma uzasadnienie biznesowe.
- Wybierz model operacyjny. Zdecyduj, czy prowadzić działalność za pośrednictwem istniejącej spółki zagranicznej, czy utworzyć podmiot holenderski. Jeśli kluczowe fakty pozostają niejasne, powróć do oceny rynku i modelu biznesowego zamiast automatycznie zakładać spółkę.
- Potwierdź rejestracje. Ustal, jakie rejestracje i zgłoszenia mają zastosowanie do wybranej struktury i profilu działalności. Zwróć się do wykwalifikowanego doradcy o przeanalizowanie kwestii zależnych od struktury transgranicznej, podatków lub działalności regulowanej.
- Przydziel obowiązki operacyjne. Wyznacz osoby odpowiedzialne za administrację, ewidencję finansową, procesy kadrowe, umowy oraz wewnętrzne akceptacje.
- Zweryfikuj gotowość. Przed rozpoczęciem działalności w Holandii sprawdź, czy podjęto wszystkie decyzje, przygotowano dokumenty, przydzielono obowiązki i określono kolejne kroki.
Harmonogram zależy od wybranej struktury, wymaganych dokumentów, złożoności struktury właścicielskiej oraz procedur podmiotów trzecich. Wyznacz wewnętrzne terminy docelowe, lecz pozostaw przestrzeń na rozwiązanie otwartych kwestii, zamiast traktować szacowaną datę startu jako pewnik. Intercompany Solutions wspiera zdalne tworzenie Dutch BV, przy czym proces ten trwa zazwyczaj od 3 do 5 dni roboczych, w zależności od trybu postępowania i okoliczności.
Jeśli wybór padł na BV, kolejnym krokiem może być wsparcie w zakresie rejestracji spółki w Holandii. Jeżeli nadal rozważasz, w jaki sposób przeprowadzić ekspansję firmy do Holandii, w pierwszej kolejności powróć do danych rynkowych i pytań dotyczących modelu operacyjnego. W sprawach związanych z rejestracją, wnioskami o nadanie numeru VAT, księgowością lub obsługą w zakresie zgodności z przepisami możesz skontaktować się z Intercompany Solutions.
Podejmij decyzję o wejściu na rynek holenderski na podstawie jasnego planu
Zweryfikuj popyt przed podjęciem decyzji o strukturze, a następnie wybierz model operacyjny dopasowany do Twojej działalności. Ustal, jakie obowiązki rejestracyjne i wymogi zgodności mają zastosowanie, oraz jasno przydziel odpowiedzialność za administrację, sprawy kadrowe i ewidencję finansową. Jeśli planujesz ekspansję biznesową do Holandii, potraktowanie tych działań jako decyzji etapowych pomoże Ci określić, co jest już gotowe, a gdzie potrzebujesz specjalistycznego doradztwa.
Intercompany Solutions pomogła ponad 2000 założycieli na całym świecie i świadczy usługi w zakresie zakładania spółek w Holandii, rejestracji do VAT, księgowości, podatków oraz kadr i płac, wspierając potrzeby przedsiębiorstwa na etapie jego tworzenia i prowadzenia działalności w Holandii.
Mając zgromadzone dane, podzielone obowiązki i zaplanowane kolejne kroki, możesz realizować działania w tempie odpowiadającym Twoim planom biznesowym.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Czy Holandia jest odpowiednim rynkiem dla każdego międzynarodowego przedsiębiorstwa?
Nie. Odpowiedniość zależy od popytu klientów, wymogów dotyczących dostaw, konkurencji oraz zasobów, które można zaangażować. Samo utworzenie spółki w Holandii nie stanowi dowodu na to, że klienci są zainteresowani daną ofertą. Przed podjęciem istotnych zobowiązań operacyjnych należy zweryfikować założenia w oparciu o aktualne dane rynkowe, takie jak zapytania ofertowe od klientów czy rozmowy handlowe. Jeśli planowana działalność lub struktura może wywołać skutki podatkowe bądź prawne, należy zasięgnąć porady uwzględniającej indywidualną sytuację.
Czy mogę rozwinąć działalność w Holandii bez zakładania Dutch BV?
Tak, forma BV nie jest bezwzględnie wymagana w każdym planie wejścia na rynek. Właściwy model zależy od przedmiotu działalności, struktury własnościowej, sytuacji podatkowej oraz warunków operacyjnych. Należy porównać kontynuowanie działalności za pośrednictwem istniejącego podmiotu zagranicznego z utworzeniem podmiotu holenderskiego oraz ocenić skutki dla danego przedsiębiorstwa. Nie należy polegać na uniwersalnych regułach: wykwalifikowani doradcy prawni i podatkowi pomogą zweryfikować, w jaki sposób poszczególne opcje odnoszą się do uzgodnień transgranicznych.
Jak długo trwa rejestracja Dutch BV w przypadku zagranicznego założyciela?
Nie istnieje jeden harmonogram mający zastosowanie do każdego zagranicznego założyciela. Czas trwania procedury zależy od gotowości dokumentacji, złożoności struktury własnościowej oraz procedury notarialnej właściwej dla zawiązania spółki. Założyciele spoza UE powszechnie korzystają ze ścieżki poświadczonego pełnomocnictwa (Power of Attorney) do zdalnego zawiązania podmiotu: notariusz sporządza akt, a założyciel nie musi podróżować. Przed wyznaczeniem planowanej daty rozpoczęcia działalności należy potwierdzić wymagane dokumenty i procedurę u notariusza lub wykwalifikowanego doradcy ds. rejestracji spółek. Business.gov.nl wyjaśnia formy prawne działalności gospodarczej w Holandii.
Jakich rejestracji może wymagać przedsiębiorstwo z kapitałem zagranicznym w Holandii?
Wymogi zależą od rodzaju prowadzonej działalności gospodarczej oraz modelu operacyjnego. Rejestracja spółki w rejestrze handlowym różni się od rejestracji do celów podatku VAT czy wniosku o numer EORI, i przedsiębiorstwo nie powinno zakładać, że potrzebuje wszystkich trzech. Należy sprawdzić w KVK, czy rejestracja przedsiębiorstwa ma zastosowanie do danej struktury, a także zapoznać się z wytycznymi holenderskiej administracji podatkowej dotyczącymi podatku VAT dla zagranicznych przedsiębiorców. Wszelkie wymogi dotyczące numeru EORI należy zweryfikować we właściwych oficjalnych wytycznych celnych.
Jak długo trwa rejestracja do celów holenderskiego podatku VAT dla podmiotu z kapitałem zagranicznym?
Rejestracja do celów VAT dla podmiotów z kapitałem zagranicznym trwa zazwyczaj od 6 do 8 tygodni. Jest to termin szacunkowy, a nie gwarantowany; czas oczekiwania może zależeć od samego wniosku oraz sytuacji przedsiębiorstwa. Należy zweryfikować bieżącą procedurę i obowiązujące wymogi w wytycznych holenderskiej administracji podatkowej dla zagranicznych przedsiębiorców. Proces rejestracji należy uwzględnić w harmonogramie uruchomienia działalności oraz potwierdzić, czy rejestracja do celów VAT jest wymagana dla danej działalności.
Co należy zorganizować przed zatrudnieniem pracowników w Holandii?
Przed zatrudnieniem personelu należy zaplanować kwestie dokumentacji pracowniczej, obowiązków płacowych oraz weryfikacji prawa do podjęcia pracy mającej zastosowanie do poszczególnych pracowników. Wymogi różnią się w zależności od statusu danej osoby: obywatele UE, EOG i Szwajcarii są co do zasady traktowani inaczej niż obywatele innych państw w zakresie zezwoleń na pracę. Należy sprawdzić aktualne zasady w wytycznych dotyczących zezwoleń na pracę w portalu Business.gov.nl i w razie potrzeby zweryfikować poszczególne przypadki. Nie należy zakładać, że jedna zasada dotycząca zezwoleń dotyczy każdego pracownika; kluczowy jest status i sytuacja danego pracownika.
Jaką dokumentację musi przechowywać holenderska spółka?
Dokumentację przechowuje się przez okres 7 lat lub przez okres 10 lat w odniesieniu do nieruchomości. Zakres i stosowanie tych okresów zależą od rodzaju dokumentacji i okoliczności, dlatego należy potwierdzić aktualne wymogi z wytycznymi holenderskiej administracji podatkowej w zakresie przechowywania ksiąg i dokumentów przedsiębiorstwa. Należy wdrożyć niezawodną procedurę przechowywania i odzyskiwania odpowiednich dokumentów oraz wyznaczyć osobę odpowiedzialną za zarządzanie nią. Nie należy rozszerzać okresu przechowywania na inne kategorie dokumentów bez uprzedniej weryfikacji obowiązujących oficjalnych wytycznych.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |