
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
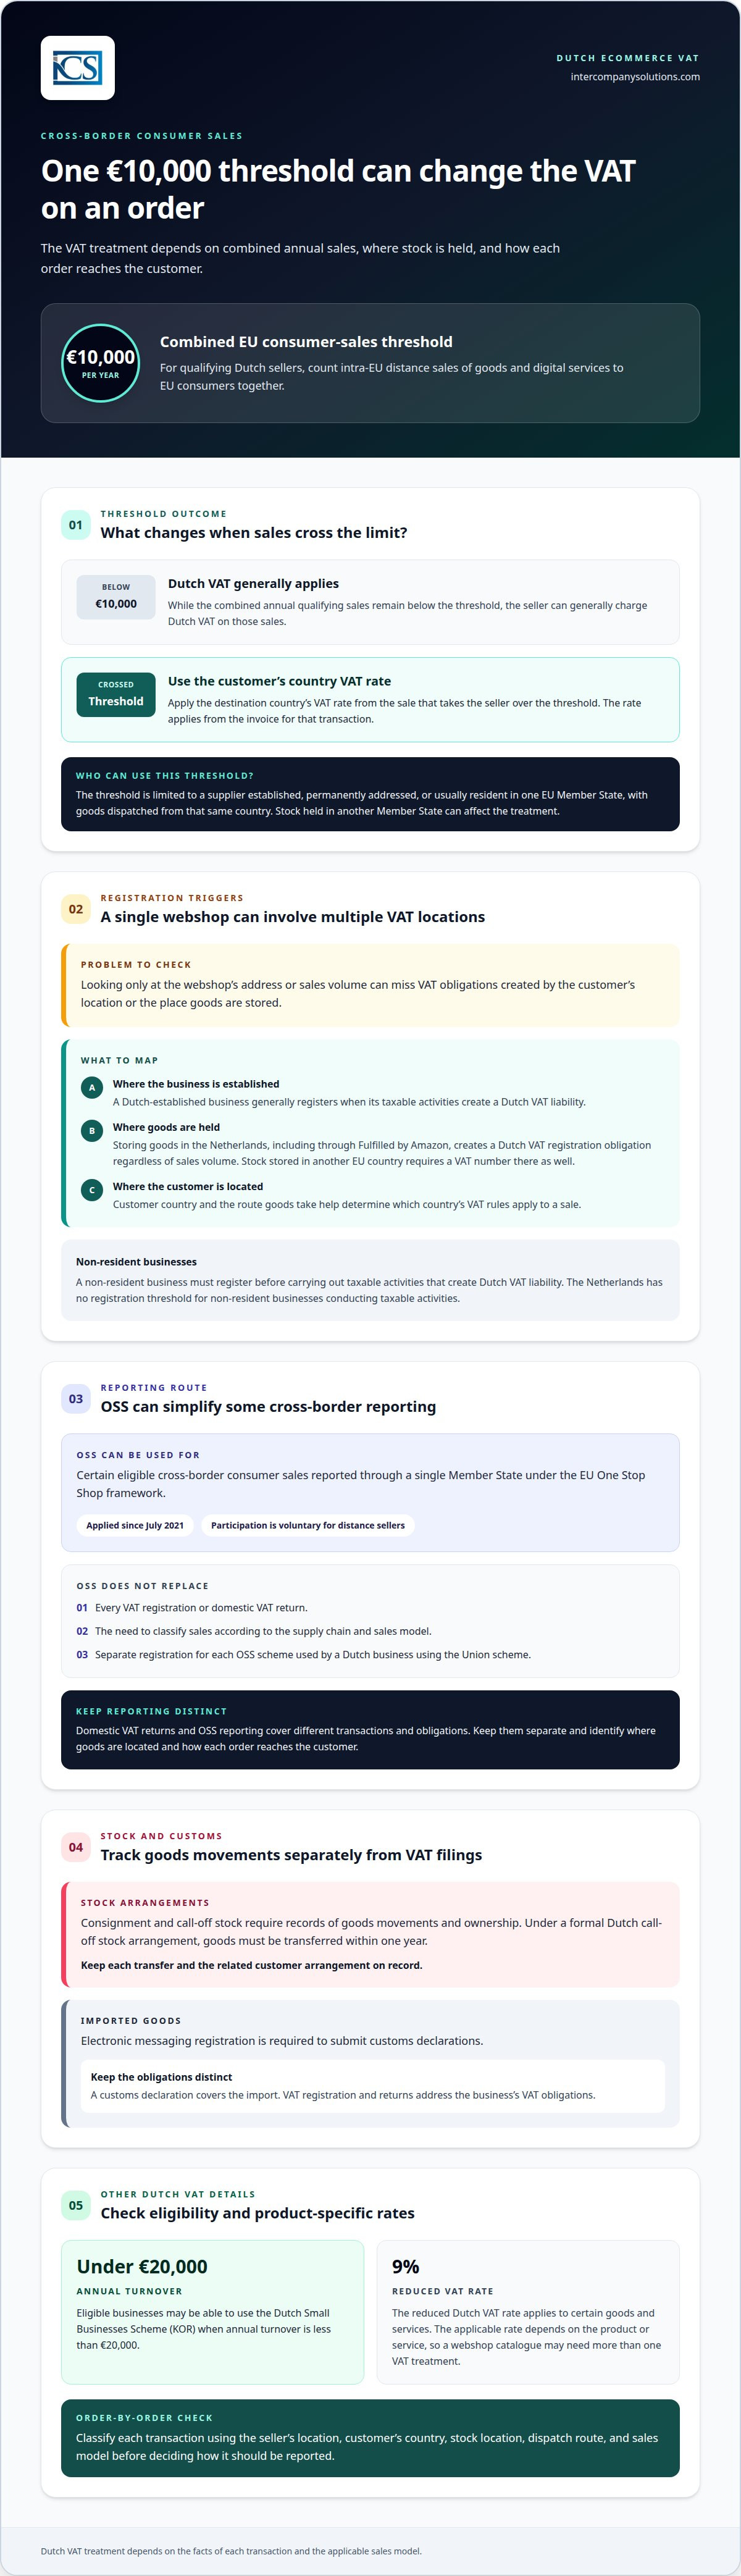
Jeden unijny próg sprzedaży może zmienić sposób opodatkowania VAT kolejnego zamówienia w holenderskim sklepie internetowym. Holenderski sprzedawca może zasadniczo naliczać holenderski podatek VAT, dopóki jego łączna roczna wewnątrzwspólnotowa sprzedaż towarów na odległość oraz świadczenie usług cyfrowych na rzecz konsumentów w UE pozostają poniżej kwoty 10 000 EUR. Po przekroczeniu tego progu ma on obowiązek naliczać stawkę VAT właściwą dla kraju klienta, począwszy od transakcji powodującej jego przekroczenie. Zgodność z przepisami UE dotyczącymi podatku VAT w przypadku holenderskiej firmy e-commerce zależy również od miejsca przechowywania zapasów oraz sposobu wysyłki towarów.
Oznacza to, że sposób opodatkowania VAT może różnić się w zależności od zamówienia, nawet w ramach tego samego sklepu internetowego. Zwroty, sprzedaż na platformach marketplace oraz dane od dostawców usług płatniczych stanowią kolejny poziom złożoności: każde z tych źródeł musi zostać uzgodnione z danymi liczbowymi wykazywanymi w odpowiedniej deklaracji VAT.
W tym artykule wyjaśniono, kiedy wymagana jest rejestracja do holenderskiego podatku VAT, w jaki sposób procedury OSS i IOSS mają zastosowanie do różnych modeli sprzedaży oraz jakie ewidencje i dane na fakturach należy przechowywać. Wskazano w nim również, jak uzgadniać sprzedaż, refundacje i zwroty, aby sprawozdawczość transgraniczna odzwierciedlała stan faktyczny.
Kluczowe wnioski
- Zmapuj lokalizację swojego przedsiębiorstwa, klientów oraz zapasów magazynowych, aby ustalić, gdzie może powstać obowiązek rejestracji do celów VAT.
- Oceń, czy procedura OSS jest odpowiednia dla Twojej transgranicznej sprzedaży konsumenckiej, zachowując jednocześnie odrębną sprawozdawczość w zakresie krajowego podatku VAT.
- W przypadku kwalifikujących się przesyłek importowanych o wartości poniżej 150 EUR procedura IOSS umożliwia objęcie sprawozdawczości VAT miesięczną deklaracją.
- Przechowuj dokumentację VAT przez 7 lat i zachowuj dane z faktur potwierdzające sposób opodatkowania każdej sprzedaży.
- Przed złożeniem deklaracji VAT uzgodnij dane ze sklepu internetowego, platform marketplace oraz od dostawców usług płatniczych ze zwrotami i refundacjami.
Spis treści
- Rejestracja do holenderskiego podatku VAT dla podmiotów krajowych i zagranicznych
- Unijny próg transgranicznej sprzedaży na odległość a procedura OSS
- Dane na fakturach, moment powstania obowiązku podatkowego i przechowywanie dokumentacji
- Miesięczna sprawozdawczość i płatność podatku VAT w ramach IOSS
- Uzgadnianie sprzedaży ze sklepu internetowego, platform marketplace i od dostawców płatności z deklaracjami VAT
- Intercompany Solutions: Zakładanie spółki Dutch BV
Rejestracja do celów VAT w Holandii dla przedsiębiorstw krajowych i zagranicznych
Rejestracja do celów VAT zależy od miejsca siedziby sprzedawcy, lokalizacji klienta oraz miejsca magazynowania towarów. Czynniki te decydują również o tym, deklaracje VAT i zasady sprawozdawczości którego kraju mają zastosowanie.
Przedsiębiorstwo e-commerce z siedzibą w Holandii zasadniczo rejestruje się, gdy jego czynności podlegające opodatkowaniu rodzą holenderski obowiązek podatkowy w zakresie VAT. Przedsiębiorstwo zagraniczne musi zarejestrować się przed wykonaniem czynności podlegających opodatkowaniu, które rodzą holenderski obowiązek podatkowy w zakresie VAT. Holandia nie stosuje progu rejestracji dla przedsiębiorstw zagranicznych prowadzących działalność podlegającą opodatkowaniu, zatem niska wielkość sprzedaży nie zwalnia z tego obowiązku.
W przypadku kwalifikujących się przedsiębiorstw holenderski program dla małych przedsiębiorstw, czyli KOR, może mieć zastosowanie, gdy roczny obrót wynosi poniżej 20 000 EUR. Holenderska administracja podatkowa i celna podaje, że obniżona stawka VAT w Holandii wynosi 9% na określone towary i usługi. Właściwa stawka zależy od produktu lub usługi, dlatego katalog sklepu internetowego może wymagać więcej niż jednego sposobu opodatkowania VAT.
Miejsce przechowywania zapasów może rodzić odrębny obowiązek rejestracji. Przedsiębiorstwo magazynujące towary w Holandii, w tym w ramach usługi Fulfilled by Amazon, musi zarejestrować się do holenderskiego podatku VAT bez względu na wielkość sprzedaży. Jeśli przechowuje towary również w innym państwie UE, potrzebuje numeru VAT także w tym państwie. Unijne przedsiębiorstwo e-commerce może zatem potrzebować kilku rejestracji, nawet jeśli klienci składają zamówienia za pośrednictwem jednego sklepu internetowego.
Procedury magazynu konsygnacyjnego oraz call-off stock wymagają dokładnego śledzenia przemieszczeń towarów i prawa własności. W ramach formalnej holenderskiej procedury call-off stock towary muszą zostać przeniesione w ciągu jednego roku. Należy rejestrować każde przemieszczenie i powiązane porozumienie z klientem, aby odróżnić kwalifikującą się procedurę od zwykłego magazynowania towarów w Holandii.
Procedury celne stanowią odrębny krok administracyjny w przypadku towarów importowanych. Rejestracja w systemie elektronicznej wymiany komunikatów jest wymagana do składania zgłoszeń celnych. Należy to oddzielić od rejestracji do celów VAT: zgłoszenie celne obejmuje import, podczas gdy rejestracja i deklaracje VAT dotyczą zobowiązań podatkowych przedsiębiorstwa. W przypadku przedsiębiorstw koordynujących międzynarodowe łańcuchy dostaw i przewozy towarowe w Ameryce Północnej, spedytorzy tacy jak dubointl.com pomagają w sprawnym przemieszczaniu ładunków wraz z wymaganą dokumentacją przewozową.
Rejestracja i sprawozdawczość OSS
Punkt kompleksowej obsługi (One Stop Shop, OSS) to unijny system umożliwiający uprawnionym przedsiębiorstwom rozliczanie określonej transgranicznej sprzedaży konsumenckiej za pośrednictwem jednego państwa członkowskiego. Obowiązuje on od lipca 2021 roku, a udział w nim jest dobrowolny dla sprzedawców na odległość. Holenderskie przedsiębiorstwo korzystające z unijnej procedury OSS musi zarejestrować się oddzielnie do każdej procedury OSS, z której korzysta.
Procedura OSS może uprościć sprawozdawczość, ale nie zastępuje każdej rejestracji do VAT ani krajowej deklaracji. To, czy ma zastosowanie, zależy od łańcucha dostaw i modelu sprzedaży. Przed podjęciem decyzji, która sprzedaż powinna trafić do deklaracji OSS, należy ustalić, gdzie znajdują się towary i w jaki sposób każde zamówienie dociera do klienta.
Podatek VAT od produktów i usług cyfrowych
Holenderskie firmy e-commerce sprzedające produkty lub usługi cyfrowe konsumentom w UE muszą uwzględnić łączny roczny próg 10 000 EUR dla wewnątrzwspólnotowej sprzedaży towarów na odległość i usług cyfrowych. Kwalifikujący się holenderski sprzedawca może zasadniczo naliczać holenderski VAT, dopóki ta łączna sprzedaż pozostaje poniżej progu. Po jego przekroczeniu sprzedawca musi zastosować stawkę VAT kraju konsumenta, poczynając od transakcji, która powoduje przekroczenie progu.
Próg dotyczy wyłącznie dostawców posiadających siedzibę, stały adres lub zwykłe miejsce pobytu w jednym państwie UE, z którego towary są wysyłane. W przypadku sprzedaży cyfrowej należy monitorować transakcje z konsumentami łącznie ze sprzedażą towarów na odległość. Pomaga to ustalić, kiedy zastosowanie ma podatek VAT kraju przeznaczenia oraz czy właściwe jest rozliczanie w ramach OSS.
Po dokonaniu rejestracji holenderskie deklaracje VAT należy składać drogą elektroniczną za pośrednictwem portalu Belastingdienst. Przedsiębiorstwo niemające siedziby w Holandii, prowadzące działalność opodatkowaną w Holandii, nie musi ustanawiać przedstawiciela podatkowego w celu rejestracji do VAT. Deklaracje krajowe należy oddzielić od sprawozdawczości OSS, ponieważ obejmują one różne transakcje i obowiązki.
Unijny próg transgranicznej sprzedaży na odległość a OSS
W przypadku kwalifikujących się sprzedawców z Holandii ogólnounijny próg decyduje o tym, kiedy sprzedaż konsumencka przechodzi z opodatkowania holenderskim podatkiem VAT na podatek VAT państwa przeznaczenia. Procedura OSS może uprościć sprawozdawczość, lecz jej zakres zależy od transakcji i łańcucha dostaw.
Zasady sprzedaży na odległość przed lipcem 2021 r.
Przed 1 lipca 2021 roku sprzedawcy na odległość musieli na ogół rejestrować się do celów VAT w państwie klienta, gdy roczna sprzedaż w tym państwie przekraczała 35 000 EUR, chociaż niektóre kraje ustalały wyższe progi. Taki system oparty na poszczególnych krajach oznaczał, że sprzedawca internetowy mógł napotkać różne momenty powstania obowiązku rejestracji w całej UE. Znajomość dawnych przepisów pomaga zrozumieć, dlaczego obecne ramy opierają się na wspólnym progu, a nie na odrębnych krajowych limitach sprzedaży dla uprawnionych sprzedawców.
Ogólnounijny próg sprzedaży na odległość
Obecny próg wynosi 10 000 EUR rocznie dla łącznej wewnątrzwspólnotowej sprzedaży towarów na odległość oraz usług cyfrowych na rzecz unijnych konsumentów, realizowanej przez kwalifikującego się dostawcę. Holenderski sprzedawca znajdujący się poniżej tego progu może zasadniczo naliczać holenderski VAT od tej sprzedaży. Po jego przekroczeniu obowiązuje stawka VAT kraju przeznaczenia, począwszy od faktury za transakcję, która spowodowała przekroczenie progu przez sprzedawcę.
Próg ten jest dostępny wyłącznie dla dostawcy posiadającego siedzibę, stały adres lub zwykłe miejsce pobytu w jednym państwie członkowskim UE, z którego towary są wysyłane. Holenderskie przedsiębiorstwo utrzymujące zapasy w innym państwie członkowskim nie powinno zakładać, że próg ma zastosowanie do sprzedaży wysyłanej z tego miejsca. Miejsce siedziby, lokalizacja magazynu, trasa wysyłki oraz kraj klienta wpływają na sposób traktowania transakcji.
Dostawy transgraniczne a sprzedaż na odległość
Sprzedaż na odległość konsumentom i inne dostawy transgraniczne to odmienne kategorie. Przykładowo, holenderski sklep internetowy wysyłający towary do klienta prywatnego w innym państwie UE musi ocenić zasady sprzedaży na odległość. Sprzedaż business-to-business (B2B) musi być sklasyfikowana oddzielnie, w oparciu o status klienta i szczegóły transakcji. Rozróżnienie to ma istotne znaczenie, ponieważ procedura OSS nie obejmuje każdej sprzedaży w UE ani nie znosi każdego obowiązku rejestracji.
System One Stop Shop (OSS) zapewnia możliwość deklarowania kwalifikującej się transgranicznej sprzedaży konsumenckiej za pośrednictwem jednego państwa członkowskiego. Procedura unijna obowiązuje od lipca 2021 roku, a udział w niej jest dobrowolny dla sprzedawców na odległość. Holenderski sprzedawca korzystający z procedury unijnej składa kwartalną deklarację OSS dla odpowiedniej sprzedaży w uczestniczących państwach UE.
Sprawozdawczość OSS funkcjonuje równolegle ze standardową holenderską deklaracją VAT sprzedawcy, a nie zamiast niej. Holenderski obrót pozostaje w deklaracji krajowej, podczas gdy kwalifikujące się transakcje transgraniczne są wykazywane w OSS. Sprzedawca musi zarejestrować się oddzielnie do każdej procedury OSS, z której korzysta. Przed przypisaniem zamówień do danej deklaracji należy je sklasyfikować według klienta, miejsca przeznaczenia, lokalizacji towarów i trasy wysyłki.
W przypadku holenderskiego sprzedawcy zbliżającego się do progu należy przeanalizować łączną roczną sprzedaż towarów i usług cyfrowych na rzecz unijnych konsumentów, a nie tylko zamówienia z jednego kraju docelowego. Należy zidentyfikować transakcję, która przekracza 10 000 EUR, i zastosować stawkę VAT kraju przeznaczenia, poczynając od tej faktury. W przypadku utrzymywania zapasów w innym państwie członkowskim należy ocenić tę sprzedaż odrębnie, ponieważ warunki kwalifikowalności do progu mogą nie pasować do takiego łańcucha dostaw.
Dane na fakturze, moment powstania obowiązku podatkowego i przechowywanie dokumentacji
Prawidłowe fakturowanie łączy każde zamówienie e-commerce z jego traktowaniem pod kątem VAT, płatnością i deklaracją. Przedsiębiorstwo holenderskie prowadzące sprzedaż transgraniczną powinno zachowywać wystarczające informacje umożliwiające identyfikację klienta, transakcji, właściwej stawki oraz daty dostawy. Inne państwa UE mogą wymagać określonych danych na fakturze, języków lub formatów raportowania, dlatego jeden szablon może nie być odpowiedni dla każdego państwa członkowskiego.
W przypadku dostawy towarów w Holandii moment powstania obowiązku podatkowego przypada na moment dostarczenia towarów lub wystawienia faktury, w zależności od tego, co nastąpi wcześniej. W przypadku usług jest to moment wcześniejszy: wystawienie faktury lub wykonanie usługi. Daty te określają okres rozliczeniowy VAT dla danej transakcji. Na przykład, jeśli sklep internetowy wystawia fakturę przed wysyłką, data faktury może wyznaczać moment powstania obowiązku podatkowego dla towarów.
Termin wystawienia faktury również ma znaczenie. Holenderska faktura za usługę musi zostać zasadniczo wystawiona nie później niż 15. dnia miesiąca następującego po miesiącu, w którym usługa została wykonana. Jedna faktura może obejmować wiele usług świadczonych na rzecz tego samego odbiorcy w okresie nieprzekraczającym jednego miesiąca kalendarzowego. Jeżeli klient dokonuje przedpłaty, fakturę należy wystawić przed upływem terminu płatności tej przedpłaty.
W Holandii faktury elektroniczne wymagają akceptacji odbiorcy. Zgodę można domniemywać, jeżeli odbiorca przetwarza i opłaca fakturę bez uwag. W przypadku partii faktur przesyłanych do tego samego odbiorcy wspólne dane mogą pojawić się tylko raz, o ile wszystkie informacje pozostają dostępne dla każdej faktury. Poszczególne faktury muszą pozostać możliwe do zidentyfikowania, nawet jeśli system grupuje wspólne dane.
W przypadku holenderskiej dokumentacji VAT stosuje się zasadę przechowywania: dokumentacja jest przechowywana przez 7 lat (10 lat w przypadku nieruchomości). Faktury należy przechowywać wraz z potwierdzeniami zamówień, fakturami korygującymi, dokumentacją płatności oraz dowodami dostawy lub wykonania usługi. Taka ścieżka audytu pozwala wyjaśnić, dlaczego kwota wykazana w deklaracji różni się od pierwotnego zamówienia w przypadku zwrotu, refundacji lub korekty.
Holenderskie obowiązkowe e-fakturowanie B2B i cyfrowe raportowanie wymagają zwrócenia uwagi na gotowość systemów. Rząd holenderski ogłosił plany dotyczące obowiązkowego e-fakturowania i sprawozdawczości cyfrowej, w tym niemal natychmiastowego raportowania danych z faktur dla objętych transakcji B2B wewnątrz UE. Należy oddzielić te planowane ramy od obecnych procesów fakturowania. Należy przygotować systemy ERP i e-commerce do przechowywania ustrukturyzowanych pól faktury, dat powstania obowiązku podatkowego, danych klientów, stawek VAT oraz powiązań z korektami.
Przed złożeniem deklaracji należy sprawdzić, czy eksport z systemu ERP zachowuje pierwotny numer faktury i łączy każdą fakturę korygującą z fakturą źródłową. Należy upewnić się, że daty zamówienia, wysyłki i faktury pozostają rozdzielone, a zwroty środków są rejestrowane. Przejrzysta ścieżka danych ułatwia wyjaśnienie różnic w czasie i uzgodnienie sum z faktur z deklaracjami VAT w poszczególnych krajach.
Miesięczne raportowanie i płatność VAT w ramach IOSS
W przypadku importu, eksportu oraz przesyłek w ramach IOSS należy sklasyfikować każdą transakcję według miejsca pochodzenia, miejsca przeznaczenia, klienta oraz wartości przesyłki. Podatek VAT staje się wymagalny w momencie wprowadzenia towarów na terytorium UE; IOSS może zmienić moment poboru podatku VAT w odniesieniu do kwalifikujących się przesyłek, podczas gdy eksport i sprzedaż krajowa podlegają odrębnym zasadom raportowania.
Transakcje raportowane w ramach procedur OSS i IOSS
Procedury OSS i IOSS obejmują różne rodzaje transakcji, dlatego holenderski sprzedawca nie powinien łączyć ich danych liczbowych w jednej deklaracji. Procedura unijna OSS obejmuje kwalifikującą się transgraniczną sprzedaż konsumencką, natomiast IOSS obejmuje sprzedaż na odległość towarów importowanych w przesyłkach o wartości rzeczywistej poniżej 150 EUR. Sortowanie zamówień według miejsca wysyłki i miejsca docelowego klienta ułatwia przypisanie każdej sprzedaży do właściwej ścieżki raportowania.
Przedsiębiorstwo korzystające z procedury importu OSS składa deklarację VAT OSS co miesiąc. W ramach IOSS należny podatek VAT od kwalifikujących się przesyłek może być wykazywany miesięcznie i opłacany w pojedynczej płatności. Numer IOSS należy wskazać w zgłoszeniach celnych składanych za pośrednictwem systemów DECO lub DMS.
W przypadku kwalifikujących się przesyłek spoza UE zastosowanie IOSS oznacza, że podatek VAT nie jest płacony przy imporcie. Bez procedury IOSS importowy podatek VAT jest płacony w kraju przeznaczenia. W przypadku przesyłki o wartości przekraczającej 150 EUR procedura IOSS nie może być stosowana, a cła importowe i podatek VAT od importu są należne w miejscu wprowadzenia towarów na terytorium UE.
Księgowość i systemy raportowania VAT
Procedura OSS nie zastępuje holenderskiej deklaracji VAT ani rzetelnej księgowości. Holenderski sprzedawca korzystający z OSS nadal wykazuje obrót krajowy w swojej standardowej deklaracji holenderskiej, podczas gdy kwalifikująca się transgraniczna sprzedaż konsumencka trafia do właściwej deklaracji OSS. Sumy raportowane należy prowadzić oddzielnie, aby uniknąć dwukrotnego wykazania tej samej sprzedaży.
Ewidencję e-commerce i księgową należy skonfigurować w sposób zapewniający zachowanie szczegółowych danych na poziomie pojedynczej transakcji, wymaganych dla każdej ścieżki raportowania. Należy rejestrować status klienta, kraj wysyłki i przeznaczenia, wartość towarów, naliczony podatek VAT oraz informację, czy transakcja została rozliczona w ramach OSS czy IOSS. Zwroty środków i anulowania należy powiązać z pierwotnym zamówieniem, aby możliwa była identyfikacja każdej korekty podatku VAT.
Krajowe holenderskie deklaracje VAT są zazwyczaj składane kwartalnie, chociaż rozliczenie miesięczne może mieć zastosowanie ze względu na wysokość obrotu lub na wniosek podatnika. Holenderskie przedsiębiorstwa składają również comiesięczne informacje podsumowujące UE w odniesieniu do wewnątrzwspólnotowych dostaw towarów B2B i określonych usług. Wykazy te funkcjonują odrębnie od deklaracji OSS, dlatego transakcje B2B należy klasyfikować oddzielnie od zamówień konsumenckich.
Przed złożeniem miesięcznej deklaracji IOSS należy uzgodnić kwalifikujące się zamówienia ze zgłoszeniami celnymi i pobranymi płatnościami. Należy porównać numer IOSS, wartość przesyłki, miejsce przeznaczenia oraz kwotę podatku VAT dla każdej przesyłki. Ewidencję importu i eksportu należy prowadzić oddzielnie od unijnej sprzedaży konsumenckiej, aby móc wykazać sposób potraktowania i zaraportowania każdej transakcji.
Uzgodnienie sprzedaży ze sklepu internetowego, platform marketplace i od operatorów płatności z deklaracjami VAT
Przed każdym złożeniem deklaracji VAT należy uzgodnić sprzedaż pomiędzy sklepem internetowym, platformą marketplace a operatorem płatności. Należy porównać łączne sumy transakcji za ten sam okres rozliczeniowy, a następnie uwzględnić zwroty środków i zwroty towarów.
Sprzedaż na platformach marketplace, zwroty płatności i zwroty towarów
Zestawienia z platform marketplace, zamówienia w sklepie internetowym oraz rozliczenia od operatorów płatności rejestrują różne etapy sprzedaży. Każde zamówienie należy powiązać z odpowiadającą mu płatnością, zastosowanym rozliczeniem VAT oraz ewentualnym późniejszym zwrotem środków. Kwota wypłaty może być niższa od sprzedaży brutto, ponieważ uwzględnia zwroty lub inne korekty, dlatego należy uzgadniać transakcje źródłowe, zamiast przyjmować kwotę wypłaty jako podstawę wyliczenia podatku VAT.
Każdy zwrot towaru lub zwrot środków należy ewidencjonować w odniesieniu do pierwotnego zamówienia oraz zachować powiązaną fakturę korygującą. Na przykład, jeśli klient zwraca jeden produkt z zamówienia obejmującego wiele pozycji, należy skorygować wartość sprzedaży i podatek VAT wyłącznie dla tej pozycji, a nie dla całego zamówienia. Zapewnia to możliwość powiązania pierwotnej sprzedaży i jej korekty w odpowiednim okresie rozliczeniowym VAT.
Należy rozpocząć od dopasowania numerów referencyjnych zamówień w kanale sprzedaży, ewidencji płatności i księdze rachunkowej. Następnie należy porównać sprzedaż brutto, naliczony podatek VAT, zwroty środków, anulowania oraz rozliczenia netto. Wszelkie rozbieżności należy wyjaśnić przed złożeniem deklaracji: data rozliczenia płatności może przypadać na inny okres niż data wystawienia faktury lub data dostawy, a daty te nie są stosowane zamiennie.
Sprzedaż na platformach marketplace należy ewidencjonować w sposób umożliwiający identyfikację według kanału i transakcji. Pomaga to odróżnić sprzedaż raportowaną za pośrednictwem marketplace od bezpośrednich zamówień ze sklepu internetowego. Zapewnia to również spójne traktowanie w sytuacji, gdy platforma marketplace realizuje zwrot środków już po uwzględnieniu pierwotnej sprzedaży w deklaracji VAT.
Deklaracje OSS a lokalne deklaracje VAT
W procedurze unijnej OSS raportuje się kwalifikującą się transgraniczną sprzedaż konsumencką, podczas gdy holenderska deklaracja VAT obejmuje obrót krajowy oraz inne transakcje podlegające wykazaniu w tej deklaracji. Holenderski sprzedawca korzystający z OSS musi składać oba raporty, gdy jest to wymagane. Odrębne wykazy transakcji pomagają zapobiec sytuacji, w której transgraniczna sprzedaż zostanie wykazana dwukrotnie lub pominięta we właściwym rozliczeniu.
Holenderskie deklaracje VAT są zwykle składane kwartalnie, chociaż rozliczenie miesięczne może mieć zastosowanie na podstawie wielkości obrotu lub na wniosek. Deklaracje miesięczne i kwartalne należy składać do ostatniego dnia miesiąca następującego po okresie rozliczeniowym. Przed złożeniem deklaracji należy uzgodnić sumy z ksiąg rachunkowych z odpowiednią deklaracją oraz oddzielić dane liczbowe procedury unijnej OSS od sum holenderskiej deklaracji.
W przypadku gdy przedsiębiorstwo stwierdzi, że nieprawidłowa lub niekompletna holenderska deklaracja VAT doprowadziła do zaniżenia podatku, musi jak najszybciej zgłosić błąd holenderskim organom podatkowym. Nieterminowe złożenie deklaracji może skutkować nałożeniem kar. Nieprawidłowe deklaracje mogą wiązać się z karą do 5 278 EUR w przypadku błędów wynikających z niedbalstwa lub do 100% należnego podatku VAT w przypadku oszustwa podatkowego.
Należy sporządzać zestawienie uzgodnieniowe na koniec okresu, wykazujące sposób przekształcenia danych źródłowych w wartości zaraportowane. Zestawienia z platform marketplace, dokumentację płatności, korekty z tytułu zwrotów oraz złożone deklaracje VAT należy przechowywać łącznie. Ułatwia to uzasadnienie różnic pomiędzy sumą w koszyku zamówienia, kwotą rozliczenia a zaraportowaną sprzedażą opodatkowaną.
Intercompany Solutions: Zakładanie spółek Dutch BV
Intercompany Solutions pomaga zagranicznym przedsiębiorcom w zakładaniu podmiotów typu Dutch BV, w tym w rejestracji spółek i składaniu wniosków o rejestrację do VAT. Może to stanowić praktyczny krok przy tworzeniu holenderskiego podmiotu i koordynacji jego powstania z wymogami zgodności w obszarze e-commerce.
Po rozpoczęciu działalności księgowość e-commerce pomaga uporządkować transakcje ze sklepu internetowego, zwroty środków i raportowanie VAT. Założenie Dutch BV nie zwalnia z obowiązku weryfikacji miejsca magazynowania towarów, mających zastosowanie procedur VAT ani zakresu danych wymaganych w poszczególnych deklaracjach. Obowiązki te nadal zależą od profilu sprzedaży i łańcucha dostaw przedsiębiorstwa.
Aby uzyskać pomoc w zakresie zakładania Dutch BV lub księgowości e-commerce, skontaktuj się z Intercompany Solutions.
Budowa mechanizmów kontroli VAT, które skalują się wraz z rozwojem przedsiębiorstwa
W przypadku zmiany kanałów sprzedaży, asortymentu produktów lub lokalizacji magazynów należy zweryfikować, czy procesy w zakresie podatku VAT nadal odzwierciedlają sposób realizacji zamówień. Nowa platforma marketplace lub nowy magazyn mogą wpłynąć na obowiązek rejestracji, klasyfikację transakcji oraz zakres dokumentacji wymaganej do sporządzenia deklaracji. Każdą zmianę operacyjną należy traktować jako impuls do przeglądu procedur księgowych, zamiast czekać, aż rozbieżności w deklaracji ujawnią istniejące luki.
Rzetelne wypełnianie unijnych obowiązków w zakresie podatku VAT przez holenderską firmę e-commerce zależy od powiązania decyzji podatkowych z rzeczywistymi danymi dotyczącymi zamówień. Intercompany Solutions wspiera całościową organizację działalności poprzez usługi Dutch BV Company Formation, Accounting & Tax Services oraz Secretarial Services. Usługi te stanowią wsparcie przy zakładaniu holenderskiego podmiotu oraz bieżącym zarządzaniu jego administracją korporacyjną i podatkową.
Wybierz praktyczny kolejny krok, określając bieżące potrzeby swojej struktury, niezależnie od tego, czy chodzi o założenie spółki, czy usprawnienie bieżącej administracji. Przejrzyste procedury zapewniają przedsiębiorstwu solidne podstawy do zarządzania przyszłym rozwojem.
Często zadawane pytania
W przypadku przedsiębiorstwa mechanizmy kontroli VAT muszą odzwierciedlać rzeczywistą trasę każdego zamówienia. Sprzedaż realizowana z holenderskiego magazynu może wymagać innej dokumentacji niż sprzedaż wysyłana z centrum logistycznego w innym kraju. Ewidencja zamówień powinna służyć do powiązania klienta, miejsca wysyłki, faktury, płatności oraz wszelkich późniejszych korekt. Wytyczne holenderskiej administracji podatkowo-celnej (Belastingdienst) dotyczące ewidencji VAT wyjaśniają, jaką dokumentację przedsiębiorstwa muszą prowadzić.
Procedura OSS jest dostępna dla przedsiębiorstw dokonujących transakcji objętych jedną z jej procedur szczególnych, przy czym prawo do skorzystania zależy od siedziby sprzedawcy i modelu dostaw. Holenderski sprzedawca powinien odróżniać sprzedaż z magazynu w Holandii od sprzedaży towarów składowanych w innych miejscach. Wytyczne Komisji Europejskiej dotyczące procedury OSS opisują poszczególne procedury i ich zakres. Rozróżnienie to pozwala ustalić, czy procedura OSS ma zastosowanie do transgranicznej sprzedaży konsumenckiej danego przedsiębiorstwa.
Procedury te obejmują określone transgraniczne transakcje konsumenckie, a nie każdą sprzedaż zarejestrowaną przez platformę e-commerce. Na przykład sprzedawca powinien odrębnie klasyfikować transakcje dotyczące towarów wysyłanych z terytorium UE oraz kwalifikującą się sprzedaż towarów importowanych. Przegląd procedury OSS przygotowany przez Komisję Europejską przedstawia poszczególne kategorie procedury. Należy dysponować danymi dotyczącymi kraju wysyłki każdego zamówienia, miejsca przeznaczenia oraz statusu klienta, aby uzasadnić taką klasyfikację.
W przypadku dostaw na terytorium Holandii obowiązują stawki VAT 21%/9%/0%, w zależności od kategorii produktu lub transakcji. Holenderska administracja podatkowo-celna wskazuje, że stawka 9% ma zastosowanie do określonych towarów i usług. Przed skonfigurowaniem kartotek produktów należy skorzystać z jej wytycznych dotyczących stawek VAT w celu oceny właściwej kategorii. W przypadku sprzedaży transgranicznej należy również ustalić państwo, którego zasady opodatkowania VAT mają zastosowanie do danej transakcji.
Rejestracja jest wymagana, gdy wykonywane czynności opodatkowane rodzą obowiązek podatkowy w holenderskim podatku VAT. Aby złożyć wniosek, należy przesłać odpowiedni formularz rejestracyjny; holenderska administracja podatkowo-celna udostępnia wytyczne dotyczące rejestracji do VAT. Przedsiębiorstwo niemające siedziby w Holandii powinno odróżniać czynności podlegające opodatkowaniu w Holandii od sprzedaży opodatkowanej w innych jurysdykcjach. Po rejestracji nadany numer VAT musi pozostać przypisany do podmiotu prawnego i być konsekwentnie stosowany na odpowiednich fakturach oraz w dokumentacji podatkowej.
Przypisana częstotliwość raportowania wyznacza właściwy okres rozliczeniowy, dlatego należy stosować harmonogram ustalony indywidualnie dla danego przedsiębiorstwa, zamiast zakładać, że każdy sprzedawca rozlicza się w tym samym cyklu. Holenderskie deklaracje są na ogół składane drogą elektroniczną, a wytyczne holenderskiej administracji podatkowo-celnej dotyczące deklaracji VAT objaśniają procedury składania i płatności. Przed przesłaniem deklaracji należy uzgodnić ją z ewidencją za dany okres, w tym z korektami zarejestrowanymi po dokonaniu pierwotnej sprzedaży.
W przypadku zamówienia konsumenckiego należy ustalić, gdzie towary znajdują się przed wysyłką oraz gdzie następuje ich dostawa. Okoliczności te pozwalają określić, w którym państwie transakcja podlega opodatkowaniu VAT oraz czy wymagana jest lokalna rejestracja, czy rozliczenie w ramach procedury szczególnej. Holenderski sprzedawca powinien również wyodrębnić w danych sprzedażowych sprzedaż konsumencką od dostaw realizowanych na rzecz przedsiębiorstw (B2B). Wytyczne Komisji Europejskiej dotyczące OSS określają ramy prawne dla kwalifikujących się transgranicznych transakcji konsumenckich.
Przed złożeniem deklaracji VAT należy uzgodnić sprzedaż z platform marketplace z danymi ze sklepu internetowego, informacjami od operatorów płatności oraz danymi dotyczącymi zwrotów środków i zwrotów towarów. Jeżeli towary są magazynowane w Holandii za pośrednictwem usług takich jak Fulfilled by Amazon, sprzedawca ma obowiązek zarejestrować się do holenderskiego podatku VAT bez względu na wielkość sprzedaży; magazynowanie towarów w innym kraju UE może również rodzić obowiązek rejestracji w tym kraju.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |