


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holenderskie usługi w zakresie zgodności korporacyjnej rozpoczynają się od określenia przepisów mających zastosowanie do rzeczywistej działalności spółki. Holenderska spółka nie podlega automatycznie każdemu obowiązkowi w zakresie przeciwdziałania praniu pieniędzy. Holenderska ustawa o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu (Wwft) nakłada obowiązki na wyznaczone instytucje i grupy zawodowe. Sama forma prawna spółki lub jej rejestracja w Holandii nie przesądza o tym, czy musi ona przeprowadzać weryfikację klientów lub zgłaszać transakcje.
Weryfikacja KYC, informacje o UBO oraz zgłoszenia transakcji nietypowych służą różnym celom. Mające zastosowanie obowiązki zależą od roli przedsiębiorstwa oraz przepisów obowiązujących w danym sektorze. Niniejszy przewodnik wyjaśnia, jak ocenić, czy prowadzona działalność mieści się w zakresie Wwft, z czym może wiązać się należyta staranność oparta na analizie ryzyka oraz eskalacja, a także jak działają holenderskie wymogi sprawozdawcze. Wskazuje on również oficjalne źródła, z którymi należy się zapoznać, oraz dokumentację, którą należy prowadzić, co pozwala ocenić ciążące obowiązki bez zakładania, że przepisy z innego kraju mają zastosowanie w Holandii.
Kluczowe wnioski
- Sprawdź, czy działalność twojego przedsiębiorstwa mieści się w zakresie Wwft. Sama rejestracja w Holandii nie sprawia, że każda spółka podlega obowiązkom AML.
- Zastosuj procedurę opartą na analizie ryzyka, aby określić właściwe środki należytej staranności wobec klienta, weryfikacje i kroki eskalacyjne.
- Odróżniaj procedury weryfikacji klientów w ramach AML oraz obowiązki sprawozdawcze od ogólnej administracji spółki, w tym utrzymywania informacji o UBO.
- Stosuj holenderskie wytyczne dotyczące zgodności korporacyjnej do swojej konkretnej działalności i korzystaj z odpowiednich oficjalnych holenderskich źródeł w celu ustalenia aktualnych wymogów.
- Prowadź opatrzoną datami dokumentację ocen i decyzji, jeśli wymagają tego przepisy mające zastosowanie do twojej działalności.
Spis treści
- Holenderska zgodność korporacyjna i przeciwdziałanie praniu pieniędzy: kto podlega obowiązkom?
- Jak działają holenderskie kontrole AML: weryfikacja klientów, ocena ryzyka i eskalacja
- Porównanie holenderskich wymogów AML: podmioty zobowiązane, inne spółki i informacje o UBO
- Jak zbudować praktyczny holenderski proces zgodności AML
- Bieżące wsparcie w zakresie zgodności w Holandii: powiązanie kontroli AML z administracją spółki
Holenderska zgodność korporacyjna i przeciwdziałanie praniu pieniędzy: kto podlega obowiązkom?
Zgodność z przepisami o przeciwdziałaniu praniu pieniędzy (AML) oznacza stosowanie wymaganych prawem środków mających zapobiegać praniu pieniędzy i finansowaniu terroryzmu. Środki te mogą obejmować weryfikację klientów oraz zgłaszanie nietypowych transakcji w przypadkach określonych w przepisach prawa. W Holandii główną ramę prawną stanowi ustawa o zapobieganiu praniu pieniędzy i finansowaniu terroryzmu (Wwft). Ma ona zastosowanie do wyznaczonych instytucji i grup zawodowych, a nie automatycznie do każdego holenderskiego przedsiębiorstwa. Szersze pojęcie przeciwdziałania praniu pieniędzy (AML) obejmuje środki mające na celu odstraszanie i wykrywanie wykorzystywania systemów finansowych do transferu dochodów z przestępstw.
W przypadku Dutch BV samo założenie spółki nie przesądza o tym, czy mają zastosowanie obowiązki wynikające z Wwft. Istotne znaczenie ma to, czym faktycznie zajmuje się przedsiębiorstwo i czy działalność ta mieści się w ustawowym zakresie. Obowiązki w zakresie AML należy oceniać odrębnie od ogólnych obowiązków prawnych, podatkowych i sprawozdawczych spółki.
Co sprawia, że przedsiębiorstwo staje się podmiotem zobowiązanym w Holandii?
Ustawa Wwft określa instytucje i zawody podlegające jej wymogom. W zależności od charakteru działalności i obowiązujących warunków mogą to być banki i inne instytucje finansowe, niektórzy dostawcy usług w zakresie kryptoaktywów, księgowi, doradcy podatkowi, biura rachunkowo-administracyjne oraz adwokaci lub notariusze świadczący określone usługi. Rzeczywiste usługi świadczone przez przedsiębiorstwo należy porównać z kategoriami ustawowymi, zamiast opierać się wyłącznie na jego formie prawnej, opisie działalności czy samej rejestracji.
Nadzór zależy od danego sektora. Po sklasyfikowaniu działalności przedsiębiorstwa należy zidentyfikować właściwy organ nadzorczy oraz wydane przez niego wytyczne. Jeżeli działalność wchodzi w zakres ustawy Wwft, podmiot może być zobowiązany do stosowania środków należytej staranności wobec klienta, prowadzenia odpowiedniej dokumentacji oraz zgłaszania nietypowych transakcji do FIU-Nederland. Holenderski system raportowania opiera się na nietypowych transakcjach oraz obowiązujących wskaźnikach. FIU-Nederland ocenia zgłoszenia, aby ustalić, czy transakcje mają charakter podejrzany.
Czym różni się zgodność z AML od ogólnej zgodności korporacyjnej?
Ogólna zgodność korporacyjna obejmuje takie obowiązki, jak prowadzenie dokumentacji spółki, wywiązywanie się ze zobowiązań podatkowych, prowadzenie księgowości oraz sporządzanie rocznych sprawozdań. Zgodność z AML ma węższy zakres i zależy od rodzaju prowadzonej działalności. W przypadkach, w których Wwft ma zastosowanie, może wymagać środków ukierunkowanych na klientów i transakcje, w tym stosowania środków należytej staranności wobec klienta oraz raportowania nietypowych transakcji. BV znajdująca się poza zakresem Wwft nie powinna zakładać, że spoczywają na niej te obowiązki tylko z tego względu, że jest spółką holenderską.
Dokumentacja księgowa może pomóc w wyjaśnieniu profilu działalności przedsiębiorstwa, lecz nie spełnia automatycznie wymogów właściwych dla AML. Przykładowo, księga główna lub faktura dla klienta nie stanowią same w sobie dowodu na przeprowadzenie wymaganej należytej staranności ani na rozważenie decyzji o raportowaniu. Księgowość i administracja wspierają szersze obowiązki spółki, lecz pozostają odrębne od kontroli wymaganych na podstawie Wwft. W pierwszej kolejności należy ustalić, czy ustawa ma zastosowanie, a następnie zidentyfikować i udokumentować wynikające z niej obowiązki.
Jak działają holenderskie kontrole AML: weryfikacja klientów, ocena ryzyka i eskalacja
W przypadku podmiotu objętego zakresem Wwft kontrole powinny przebiegać w jasnej kolejności: ustalenie mających zastosowanie przepisów, ocena istotnych ryzyk, przeprowadzenie wymaganych weryfikacji oraz rejestrowanie decyzji. Nie jest to ogólny wymóg sprawdzania klientów dotyczący każdej Dutch BV. Dokładne środki zależą od regulowanej działalności podmiotu oraz obowiązujących wymogów prawnych.
Na czym polega należyta staranność wobec klienta
Należyta staranność wobec klienta (CDD) to coś więcej niż tylko pobranie dokumentu tożsamości. W przypadkach wymaganych przez Wwft podmiot musi zidentyfikować klienta i zweryfikować jego tożsamość, ustalić odpowiednie informacje na temat beneficjenta rzeczywistego oraz zrozumieć cel i zamierzony charakter relacji gospodarczej. Obowiązujące przepisy mogą również wymagać monitorowania w trakcie trwania tej relacji. Ustawa Wwft określa ramy prawne. W celu poznania wymogów mających zastosowanie do danego sektora należy zapoznać się z aktualnymi przepisami holenderskimi oraz wytycznymi właściwego organu nadzorczego.
Szczegółowość weryfikacji powinna odzwierciedlać ocenę ryzyka oraz przepisy regulujące działalność podmiotu. Wzmożona należyta staranność jest wymagana w sytuacjach określonych przez właściwe przepisy. Nie powinna być stosowana ani pomijana wyłącznie na podstawie subiektywnego wrażenia. Ogólna lista kontrolna może pomóc w organizacji pracy, lecz nie zastępuje procedur podmiotu regulowanego ani oceny prawnej konkretnego klienta bądź relacji.
Jak łączą się ze sobą ocena ryzyka i eskalacja
Ocena ryzyka pomaga podmiotowi zobowiązanemu zdecydować, jakie weryfikacje i środki monitorowania są właściwe w świetle jego obowiązków prawnych. Należy odnotowywać podstawę oceny, przeprowadzone weryfikacje oraz wszelkie decyzje o pozyskaniu dodatkowych informacji lub eskalacji wątpliwości. Ocenę należy weryfikować w przypadku zmiany istotnych informacji, zgodnie z procedurami obowiązującymi w danym podmiocie. Taka dokumentacja pozwala wyjaśnić, w jaki sposób podjęto decyzję, zamiast polegać na pamięci lub nieudokumentowanym osądzie.
Eskalacja jest etapem kontroli, a nie wnioskiem, że klient lub transakcja mają charakter przestępczy. Personel powinien przekazywać wątpliwości w ramach wyznaczonego procesu podmiotu, aby odpowiednia osoba odpowiedzialna mogła ocenić stan faktyczny pod kątem obowiązujących wskaźników i zasad raportowania. W ramach holenderskiego systemu podmioty zobowiązane, w przypadkach objętych obowiązkiem raportowania, zgłaszają nietypowe transakcje do Financial Intelligence Unit (FIU-Nederland). FIU ocenia zgłoszenia; sama wewnętrzna wątpliwość nie przesądza o bezprawnym charakterze transakcji.
Tylko podmioty objęte odpowiednim obowiązkiem wynikającym z Wwft muszą dokonywać tych zgłoszeń. Powinny one postępować zgodnie z oficjalnymi wytycznymi dotyczącymi raportowania FIU-Nederland oraz obowiązującymi ograniczeniami prawnymi w zakresie ujawniania faktu zgłoszenia lub powiązanych informacji. Ocena ryzyka, weryfikacja klientów, wewnętrzna eskalacja oraz raportowanie zewnętrzne są powiązanymi etapami, lecz każdy z nich ma własną podstawę prawną i zakres.
Porównanie holenderskich wymogów AML: podmioty zobowiązane, inne spółki i informacje o UBO
Główna różnica zachodzi między obowiązkami wynikającymi z prowadzenia działalności regulowanej a obowiązkami ciążącymi na spółce w ramach zwykłego zarządu i administracji. Rejestracja UBO, księgowość oraz roczna sprawozdawczość BV nie zastępują należytej staranności wobec klienta ani raportowania transakcji na podstawie Wwft. Same informacje o UBO nie decydują o tym, czy przedsiębiorstwo jest podmiotem zobowiązanym.
| Przedsiębiorstwo lub rejestr | Co może mieć zastosowanie | Czego to nie przesądza |
|---|---|---|
| Przedsiębiorstwo wykonujące działalność objętą ustawą Wwft | Należyta staranność wobec klienta, kontrole oparte na analizie ryzyka, prowadzenie dokumentacji oraz zgłaszanie nietypowych transakcji w przypadkach wymaganych przez obowiązujące przepisy Wwft. | Dokładne środki kontroli ani organ nadzorczy nie są identyczne we wszystkich sektorach. Zależą one od profilu działalności oraz obowiązujących przepisów. |
| Holenderska spółka niewykonująca działalności regulowanej przez Wwft | Ogólne obowiązki korporacyjne, podatkowe, księgowe i sprawozdawcze właściwe dla jej formy prawnej i okoliczności. | Samo założenie spółki w Holandii nie tworzy obowiązków w zakresie weryfikacji klientów ani zgłaszania nietypowych transakcji na podstawie Wwft. |
| Podmiot zobowiązany do zarejestrowania informacji o UBO | Rejestracja beneficjentów rzeczywistych zgodnie z wymogami. W przypadku BV próg UBO wynosi zasadniczo ponad 25% udziałów, praw głosu lub udziału własnościowego, bądź sprawowanie kontroli za pomocą innych środków; zgłaszanie zmian w terminie 7 dni. | Sama rejestracja nie czyni podmiotu podmiotem zobowiązanym ani nie zastępuje środków należytej staranności wobec klienta stosowanych przez podmiot zobowiązany. |
Jakie obowiązki mogą dotyczyć instytucji obowiązanych?
Wwft określa, które instytucje i specjaliści podlegają jej wymogom. Jeżeli dana działalność mieści się w tym zakresie, obowiązujące przepisy mogą nakładać wymóg stosowania środków bezpieczeństwa finansowego, procedur opartych na analizie ryzyka, prowadzenia dokumentacji oraz zgłaszania nietypowych transakcji do FIU-Nederland. Właściwy organ nadzorczy oraz wytyczne sektorowe różnią się w zależności od rodzaju działalności. W sprawach związanych z rejestracją należy korzystać z oficjalnych informacji KVK dotyczących UBO, a w zakresie kontroli Wwft z wytycznych właściwego organu nadzorczego. Nie należy zakładać, że procedura obowiązująca w jednym sektorze ma zastosowanie w innym.
Co ustalają, a czego nie ustalają informacje o UBO
Rejestracja UBO jest obowiązkiem informacyjnym spółki, podczas gdy stosowanie środków bezpieczeństwa finansowego to weryfikacja przeprowadzana przez instytucję obowiązaną wobec klientów zgodnie z obowiązującymi przepisami. Próg >25% odnosi się do ustalania tożsamości UBO w odpowiednim kontekście rejestracyjnym; nie stanowi on ogólnego kryterium rozstrzygającego, czy na spółce ciążą obowiązki z zakresu AML. Obowiązki te nadal zależą od charakteru działalności i zakresu podmiotowego Wwft.
Należy wyraźnie rozdzielać dokumentację spółki od dowodów z zakresu AML. Księgowość i sprawozdawczość roczna służą ogólnym celom administracyjnym, lecz nie stanowią dokumentacji weryfikacji klientów ani decyzji o zgłoszeniach, chyba że właściwa procedura AML wyraźnie wymaga zebrania i odnotowania takich informacji. Odrębne omówienie dokumentacji korporacyjnej i obowiązków sprawozdawczych zawiera ten przewodnik po zakładaniu działalności gospodarczej w Holandii.
Jak zbudować praktyczny proces zgodności z AML w Holandii
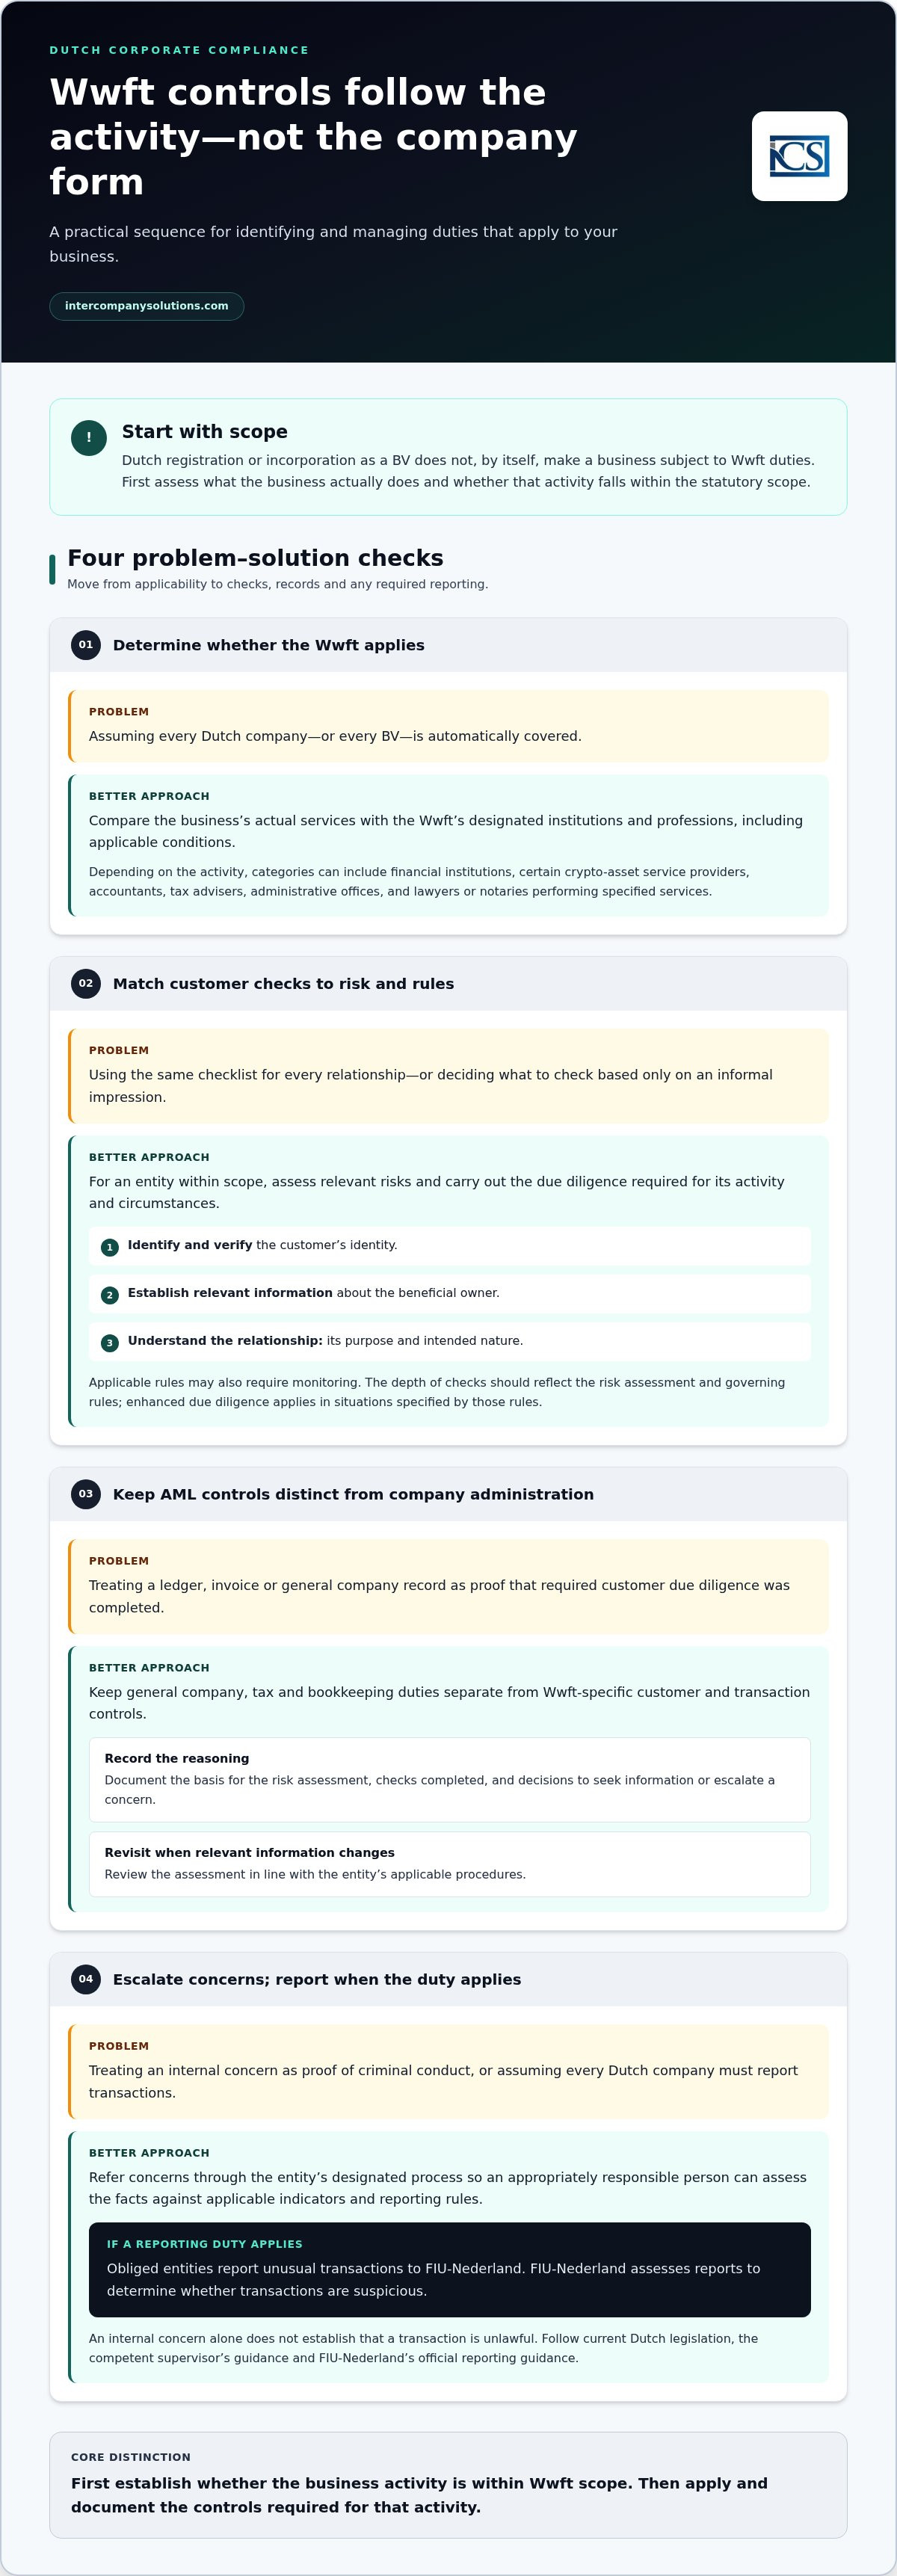
Funkcjonalny proces zaczyna się od ustalenia zakresu, a nie od listy kontrolnej. Wwft ma zastosowanie do określonych rodzajów działalności i podmiotów, dlatego w pierwszej kolejności należy porównać faktyczną działalność przedsiębiorstwa z wymogami ustawy. Jeżeli działalność mieści się w zakresie, należy zidentyfikować obowiązki mające zastosowanie do tej działalności, przypisać odpowiedzialność za ich realizację oraz zachować dowody wdrożonych środków kontroli i podjętych decyzji. Jeżeli znajduje się poza zakresem, procedur AML nie należy traktować jako automatycznych obowiązków obejmujących całą spółkę.
Przegląd zgodności oparty w pierwszej kolejności na zakresie
Należy zmapować usługi świadczone przez przedsiębiorstwo, sposób ich świadczenia oraz rodzaje zaangażowanych klientów i transakcji. Następnie należy porównać ten obraz z Wwft oraz odpowiednimi oficjalnymi wytycznymi. Należy udokumentować podstawę wyciągniętych wniosków, w tym przeanalizowane przepisy i wytyczne, datę oceny oraz wszelkie przyjęte założenia. Tworzy to punkt odniesienia na wypadek zmiany profilu działalności przedsiębiorstwa.
Należy ponownie zweryfikować klasyfikację, gdy przedsiębiorstwo wprowadza nową usługę, zmienia bazę klientów lub modyfikuje sposób swojego funkcjonowania. Są to praktyczne impulsy do przeglądu, a nie ustawowe terminy weryfikacji. Jeżeli zmiana mogłaby objąć daną działalność przepisami Wwft, przed opieraniem się na wcześniejszych wnioskach należy ocenić mające zastosowanie zasady.
Dokumentacja, odpowiedzialność i bieżący przegląd
Jeżeli Wwft ma zastosowanie, należy określić, kto jest odpowiedzialny za odpowiednie środki kontroli oraz w jaki sposób personel powinien zgłaszać wątpliwości. Struktura ta powinna być dopasowana do przedsiębiorstwa i jego obowiązków prawnych. Należy prowadzić opatrzoną datami dokumentację ocen ryzyka, weryfikacji klientów, eskalacji i decyzji, jeśli wymagają tego obowiązujące przepisy. Materiały te należy oddzielić od rutynowej księgowości i dokumentacji sprawozdań finansowych, gdy służą one innym celom. Zwykłe zapisy księgowe same w sobie nie stanowią dowodu na przeprowadzenie kontroli specyficznych dla AML.
Należy wbudować przegląd w proces bez konieczności narzucania sztywnego harmonogramu. Nowa usługa, nietypowa relacja z klientem lub zmiana obowiązujących wytycznych mogą stać się powodem ponownej oceny. Wszelkie okresy przechowywania danych, terminy raportowania oraz ograniczenia dotyczące poufności należy zweryfikować pod kątem przepisów i wytycznych mających zastosowanie do danego podmiotu. W zakresie procedur raportowania należy zapoznać się z oficjalnymi informacjami FIU-Nederland. Obowiązki sprawozdawcze mają zastosowanie wyłącznie wtedy, gdy prawo nakłada je na dany podmiot.
Podejście oparte w pierwszej kolejności na zakresie pozwala zachować proporcjonalność holenderskiego corporate compliance: należy prowadzić standardową dokumentację spółki, a środki kontroli AML wdrażać wyłącznie tam, gdzie wynika to z charakteru jej działalności.
Bieżące wsparcie compliance w Holandii: powiązanie kontroli AML z administracją spółki
Środki kontroli AML i administracja spółki funkcjonują równolegle, lecz służą różnym celom. Prawidłowa księgowość, deklaracje podatkowe oraz dokumentacja korporacyjna pomagają Dutch BV w wypełnianiu jej ogólnych obowiązków administracyjnych i zapewniają rzetelny obraz jej działalności. Same w sobie nie dowodzą one jednak, że podmiot zobowiązany przeprowadził należytą staranność wobec klienta, dokonał oceny ryzyka czy zgłosił nietypową transakcję, gdy wymaga tego Wwft.
Miejsce księgowości i administracji w systemie
Rutynową dokumentację finansową oraz materiały dowodowe specyficzne dla AML należy przechowywać w sposób uporządkowany, tak aby każdy dokument mógł zostać odnaleziony zgodnie z jego przeznaczeniem. Transakcja ujęta w księgach rachunkowych może wspierać weryfikację dokonywaną przez podmiot zobowiązany, lecz nie zastępuje wymaganych kontroli klienta, oceny ryzyka ani decyzji o raportowaniu. Obowiązki podmiotu zobowiązanego spoczywają bezpośrednio na tym podmiocie, nawet jeśli obsługa księgowa lub administracyjna jest wspierana przez zewnętrznego dostawcę.
Sprawozdawczość roczna, księgowość oraz rozliczenia podatkowe podlegają odrębnym zasadom niż przepisy AML. W zakresie wymogów dotyczących składania dokumentów korporacyjnych należy zapoznać się z oficjalnymi wytycznymi KVK dotyczącymi składania rocznych sprawozdań finansowych. Zagraniczni założyciele mogą również zapoznać się z niniejszym przewodnikiem po zakładaniu działalności gospodarczej w Holandii, aby uzyskać szersze informacje na temat administracji spółką. Żadne z tych źródeł nie rozstrzyga o tym, czy działalność BV podlega pod Wwft; kwestię tę należy ocenić odrębnie w oparciu o ustawę i odpowiednie wytyczne urzędowe.
Praktyczne kolejne kroki dla międzynarodowych założycieli
Bieżący proces powinien koncentrować się na trzech pytaniach: czym rzeczywiście zajmuje się spółka, jakie oficjalne przepisy mają zastosowanie do tych działań i jakie dowody należy gromadzić? Jeżeli działalność mieści się w zakresie Wwft, należy przypisać odpowiedzialność za odpowiednie kontrole i procedury eskalacji oraz przechowywać opatrzone datami rejestry ocen i decyzji, tam gdzie jest to wymagane. Ocenę zakresu należy zweryfikować ponownie w przypadku zmian w usługach, klientach lub strukturze operacyjnej. Nie należy zakładać, że księgi rachunkowe spółki lub rejestracja UBO odpowiadają na pytanie o stosowanie przepisów AML.
Intercompany Solutions świadczy usługi wsparcia w zakresie księgowości i administracji korporacyjnej dla podmiotów holenderskich, w tym prowadzenie ksiąg, deklaracje podatkowe oraz sprawozdawczość roczną. Wsparcie to pomaga w prowadzeniu dokumentacji spółki, lecz nie zastępuje ustawowych obowiązków podmiotu zobowiązanego ani nie rozstrzyga, czy zastosowanie mają przepisy AML. Zagraniczni założyciele mogą omówić swoje potrzeby w zakresie administracji holenderską spółką oraz ich powiązanie z szerszymi obowiązkami compliance.
Wdrożenie przejrzystego procesu compliance
Należy zacząć od sklasyfikowania faktycznej działalności holenderskiego przedsiębiorstwa. Obowiązki wynikające z Wwft zależą od tego, czy dana działalność wchodzi w zakres ustawy, a nie po prostu od tego, czy jest to BV. Jeśli przepisy mają zastosowanie, należy zidentyfikować odpowiednie weryfikacje, obowiązki sprawozdawcze i oficjalne wytyczne, a następnie udokumentować decyzje i przypisać odpowiedzialność.
Należy oddzielić środki kontroli AML od rutynowej administracji spółki. Rzetelna księgowość, deklaracje podatkowe i dokumentacja korporacyjna wspierają prawidłowe funkcjonowanie, lecz nie zastępują należytej staranności wobec klienta ani innych obowiązków ciążących na podmiocie zobowiązanym. Rozróżnienie to ma kluczowe znaczenie dla właściwego stosowania holenderskich usług corporate compliance, bez zakładania, że każda holenderska spółka ma takie same obowiązki w zakresie AML.
Intercompany Solutions wspiera międzynarodowych przedsiębiorców w zakładaniu spółek w Holandii oraz w bieżącej administracji biznesowej, w tym w prowadzeniu księgowości, rozliczeniach podatkowych i obsłudze korporacyjnej holenderskich podmiotów. Po ustaleniu zakresu działalności należy uporządkować odpowiednią dokumentację i określić, które wymogi wymagają stałej uwagi.
Jasne, oparte na charakterze działalności podejście stanowi praktyczną podstawę do zarządzania obowiązkami spółki. Skontaktuj się z Intercompany Solutions, aby omówić kwestie księgowości i administracji korporacyjnej dla swojego holenderskiego podmiotu.
Najczęściej zadawane pytania
Czy każda holenderska spółka musi przestrzegać przepisów o przeciwdziałaniu praniu pieniędzy?
Nie. Holenderska ustawa o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu (Wwft) ma zastosowanie do określonych instytucji i grup zawodowych w oparciu o profil ich działalności, a nie do każdej spółki zarejestrowanej w Holandii. Obowiązki BV w zakresie księgowości, podatków i rocznej sprawozdawczości są odrębne od obowiązków wynikających z Wwft. Aby ocenić, czy przepisy AML mają zastosowanie, należy porównać faktycznie świadczone przez spółkę usługi z przepisami Wwft.
Jakie przedsiębiorstwa są uznawane za podmioty zobowiązane na mocy holenderskich przepisów AML?
Podmioty zobowiązane to instytucje i profesjonaliści, których działalność mieści się w zakresie Wwft. W zależności od świadczonych usług i obowiązujących warunków przykładami są banki i inne instytucje finansowe, niektórzy dostawcy usług w zakresie kryptoaktywów, księgowi, doradcy podatkowi, biura rachunkowo-administracyjne, a także adwokaci lub notariusze świadczący określone usługi. Dokładny zakres zależy od kategorii ustawowej oraz wykonywanej działalności. Należy zapoznać się z Wwft oraz odpowiednimi wytycznymi organów nadzorczych, zamiast polegać na nazwie lub formie prawnej spółki.
Czym jest należyta staranność wobec klienta w Holandii?
Należyta staranność wobec klienta (CDD) to zestaw weryfikacji, które podmiot zobowiązany musi przeprowadzić w przypadkach wymaganych przez Wwft. Może ona obejmować identyfikację i weryfikację tożsamości klienta, ustalenie istotnych informacji dotyczących beneficjenta rzeczywistego oraz zrozumienie celu i zamierzonego charakteru relacji gospodarczej. Wymagane środki zależą od obowiązujących przepisów i oceny ryzyka. Nieformalne pozyskanie dokumentu tożsamości niekoniecznie spełnia ustawowe wymogi w zakresie CDD.
Czy holenderskie spółki muszą zgłaszać podejrzane transakcje?
Wyłącznie podmioty objęte odpowiednim obowiązkiem raportowania na podstawie Wwft muszą zgłaszać transakcje w ramach tego systemu. W Holandii obowiązek sprawozdawczy dotyczy transakcji nietypowych, ocenianych według obowiązujących wskaźników, a zgłoszenia przekazuje się do FIU-Nederland. FIU analizuje zgłoszenia, aby ustalić, czy dana transakcja ma charakter podejrzany. Holenderska spółka nieobjęta zakresem ustawy nie nabywa tego obowiązku sprawozdawczego wyłącznie z tytułu zarejestrowania w Holandii.
Jaki jest związek rejestru UBO ze zgodnością z przepisami o przeciwdziałaniu praniu pieniędzy?
Rejestracja UBO oraz należyta staranność wobec klienta w ramach AML to wymogi powiązane, lecz odrębne. W przypadku BV próg kwalifikujący jako UBO wynosi na ogół ponad 25% własności, praw głosu lub udziałów bądź sprawowanie kontroli innymi środkami. Próg ten dotyczy identyfikacji UBO w odpowiednim kontekście rejestracyjnym; nie przesądza on o tym, że BV jest podmiotem zobowiązanym, ani nie zastępuje weryfikacji klienta i obowiązków sprawozdawczych. Informacje na temat rejestracji można znaleźć w wytycznych KVK dotyczących UBO.
Czy holenderska spółka z kapitałem zagranicznym może podlegać holenderskim wymogom AML?
Tak. Zagraniczna własność sama w sobie nie zwalnia holenderskiej spółki z Wwft ani nie oznacza automatycznego podlegania pod obowiązki AML. Kluczową kwestią pozostaje to, czy jej faktyczna działalność mieści się w zakresie ustawy. W przypadku zagranicznych założycieli planowanie compliance powinno rozpocząć się od sklasyfikowania tych działań, a następnie zweryfikowania obowiązujących przepisów holenderskich i udokumentowania procedur kontrolnych wymaganych dla danego przedsiębiorstwa.
Ostatnia weryfikacja: październik 2026
Źródła
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |