


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Kompletna księgowość stanowi fundament wypełniania obowiązków sprawozdawczych spółki Dutch BV. Dla właścicieli międzynarodowych wymogi w zakresie księgowości Dutch BV mogą być trudniejsze do zarządzania, gdy dokumentacja jest gromadzona ponad granicami. Bieżące transakcje zasilają deklaracje VAT, sprawozdania finansowe i sprawozdawczość podatkową, dlatego luki w dokumentacji mogą wpłynąć na kilka różnych rozliczeń.
Przejrzysty proces ułatwia zarządzanie tymi obowiązkami. Niniejszy przewodnik wyjaśnia, jaką dokumentację finansową i cyfrową powinna prowadzić BV, jak długo należy ją przechowywać oraz jak księgowość wspiera rozliczenia VAT i sprawozdawczość roczną. Rozróżnia on również główne obowiązki sprawozdawcze, dzięki czemu można zaplanować je oddzielnie, zamiast traktować jako jedno zadanie.
Znajdziesz tu praktyczne kroki dotyczące porządkowania dokumentacji w trakcie roku obrotowego, zdalnej koordynacji informacji oraz przygotowania się na powtarzające się terminy. Dzięki spójnemu obiegowi pracy Twoja BV może utrzymać swoją administrację w gotowości do raportowania i sprawić, że zgodność z przepisami stanie się bardziej przewidywalna.
Kluczowe wnioski
- Oddziel prowadzenie księgowości od składania deklaracji VAT, deklaracji podatku dochodowego od osób prawnych oraz sprawozdań finansowych. Każde z nich stanowi odrębny obowiązek sprawozdawczy.
- Uporządkuj faktury, wyciągi bankowe, pokwitowania, umowy i odpowiednią dokumentację płacową, aby transakcje można było prześledzić i zweryfikować.
- Stosuj okres przechowywania dokumentacji w sposób konsekwentny: 7 lat lub 10 lat w przypadku nieruchomości.
- Wykorzystuj kompletną dokumentację transakcji do przygotowywania i weryfikacji deklaracji VAT, stosując odpowiednią stawkę VAT: 21%/9%/0%.
- Wprowadź powtarzalne kontrole do swojego obiegu pracy, w tym weryfikację progu UBO >25% oraz wymogu zgłaszania zmian dotyczących UBO w ciągu 7 dni.
Spis treści
- Co obejmuje księgowość Dutch BV i czym różni się od składania sprawozdań finansowych
- Jaką dokumentację powinna prowadzić Dutch BV i jak długo ją przechowywać
- Jak księgowość Dutch BV wspiera ewidencję i deklaracje VAT
- Praktyczny obieg księgowy w Dutch BV dla zachowania bieżącej zgodności z przepisami
- Zarządzanie księgowością Dutch BV z perspektywy międzynarodowego założyciela
Co obejmuje księgowość Dutch BV i czym różni się od składania sprawozdań finansowych
Dutch BV to prywatna spółka z ograniczoną odpowiedzialnością, czyli Besloten vennootschap. Prowadzenie jej ewidencji finansowej jest bieżącym obowiązkiem, a nie tylko zadaniem realizowanym na koniec roku. Księgowość oznacza rejestrowanie transakcji finansowych oraz przechowywanie dokumentów potwierdzających ich dokonanie. Ewidencja stanowiąca podstawę sprawozdawczości wchodzi w zakres wymogów księgowych Dutch BV, a nie tylko same sprawozdania składane organom urzędowym.
Jakie obowiązki wchodzą w zakres księgowości?
Konsekwentnie ewidencjonuj transakcje gospodarcze i porządkuj dokumenty wyjaśniające ich charakter. Na przykład faktura sprzedaży dokumentuje przychód należny od klienta, podczas gdy powiązany wpis bankowy pokazuje, czy i kiedy wpłynęła płatność. Faktura od dostawcy oraz dowód zapłaty stanowią podstawę ujęcia wydatku firmowego. Powiązanie tych elementów ułatwia prześledzenie wartości liczbowych aż do ich źródła.
Belastingdienst określa ewidencję gospodarczą jako podstawę deklaracji podatkowych i wymaga od przedsiębiorstw udostępniania jej do kontroli. Wytyczne urzędu obejmują dokumentację źródłową, w tym dokumentację elektroniczną. Wytyczne Belastingdienst dotyczące prowadzenia ewidencji gospodarczej wyjaśniają obowiązek przechowywania dokumentacji. Księgowość przygotowuje i wspiera raportowanie, ale sama w sobie nie składa deklaracji VAT ani deklaracji podatku dochodowego od osób prawnych w imieniu BV.
Jak księgowość łączy się ze sprawozdawczością BV
Księgowość rejestruje i porządkuje dowody źródłowe; sprawozdawczość wykorzystuje tę dokumentację do sporządzania i składania deklaracji oraz sprawozdań finansowych. Transakcje bazowe muszą zostać prawidłowo zaewidencjonowane, zanim deklaracja lub sprawozdanie zostanie przygotowane i zweryfikowane.
W przypadku VAT księgowość dostarcza informacji o sprzedaży i zakupach, wykorzystywanych do sporządzenia deklaracji. W przypadku podatku dochodowego od osób prawnych księgi rachunkowe i dokumentacja źródłowa dostarczają informacji niezbędnych do kalkulacji podatku. Roczne sprawozdanie finansowe podsumowuje sytuację finansową i wyniki BV za dany rok obrotowy. Są to odrębne zadania sprawozdawcze, mimo że opierają się na tej samej ewidencji bazowej.
Złożenie rocznego sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego stanowi obowiązujący termin sprawozdawczy dla BV. KVK wyjaśnia ten obowiązek oraz procedurę w swoich wytycznych dotyczących składania sprawozdań finansowych. Kompletna, możliwa do prześledzenia ewidencja ułatwia sporządzenie sprawozdania finansowego, badanie różnic i zrozumienie wyników finansowych spółki. Pomaga również BV w odpowiadaniu na pytania dotyczące danych liczbowych zawartych w deklaracjach lub raportach.
Jaką dokumentację powinna prowadzić Dutch BV i jak długo ją przechowywać
Ewidencja prowadzona przez BV powinna umożliwiać powiązanie zaewidencjonowanej transakcji z dokumentem lub informacją, która stanowi jej podstawę. Wymogi te dotyczą zorganizowanego zbioru dokumentacji, a nie tylko faktur czy dokumentów papierowych. Poniższe kategorie to praktyczne przykłady porządkowania dokumentów, a nie wyczerpujący katalog ustawowy.
Podstawowe dokumenty finansowe do uporządkowania
Grupuj dokumenty według operacji, które potwierdzają. Ułatwia to weryfikację zapisów, wyjaśnianie rozbieżności i przygotowywanie danych do sprawozdawczości.
- Sprzedaż: faktury dla klientów, noty kredytowe i powiązane informacje o płatnościach.
- Zakupy i koszty: faktury od dostawców, rachunki oraz dokumenty wyjaśniające gospodarczy cel poniesionego wydatku.
- Operacje bankowe: wyciągi i szczegóły transakcji, które pomagają dopasować płatności przychodzące i wychodzące do zaewidencjonowanych pozycji.
- Umowy: kontrakty uzasadniające lub wyjaśniające transakcje, takie jak usługi cykliczne lub znaczące zakupy.
- Transakcje pracownicze: właściwa dokumentacja płacowa oraz dokumenty potwierdzające kwoty zaewidencjonowane na rzecz personelu.
Tam, gdzie to możliwe, przechowuj dokumentację źródłową powiązaną z daną transakcją. Na przykład faktura od dostawcy, zapis płatności i transakcja bankowa powinny być możliwe do zidentyfikowania jako elementy tego samego kosztu. Ewidencja cyfrowa, w tym istotne wiadomości e-mail i pobrane wyciągi bankowe, może również stanowić część dokumentacji. Wytyczne Belastingdienst dotyczące prowadzenia ewidencji gospodarczej wyjaśniają wymogi w zakresie administracji i przechowywania dokumentów.
Okresy przechowywania dokumentacji dla holenderskich przedsiębiorstw
Dokumentacja przechowywana przez 7 lat (10 lat w przypadku nieruchomości). Belastingdienst określa standardowy okres przechowywania dokumentacji gospodarczej na 7 lat oraz 10-letni okres dla dokumentacji dotyczącej nieruchomości. Dłuższy okres dotyczy właściwej dokumentacji dotyczącej nieruchomości, a nie automatycznie każdego dokumentu posiadanego przez BV. Okres przechowywania rozpoczyna się w momencie, gdy informacje przestają być aktualne.
Porządkuj dokumentację w taki sposób, aby można było ją odzyskać przez cały obowiązujący okres. Stosuj przejrzyste kategorie i jednolite nazwy plików oraz zachowuj powiązanie między dokumentami źródłowymi a zapisami księgowymi. Pomaga to BV odpowiadać na pytania dotyczące transakcji bez polegania na pamięci czy przeszukiwania niepowiązanych plików. Profesjonalne wsparcie księgowe może również pomóc BV w uporządkowaniu dokumentacji finansowej i powiązanej sprawozdawczości.
Jak księgowość Dutch BV wspiera ewidencję i deklaracje VAT
Raportowanie VAT zależy od powiązania danych liczbowych z deklaracji z bazowymi transakcjami gospodarczymi. Dobrze zorganizowana księga główna łączy sprzedaż i zakupy z fakturami, notami kredytowymi i dokumentami płatności. Ułatwia to weryfikację, czy transakcje zostały zaewidencjonowane w sposób spójny, zanim BV przygotuje deklarację VAT.
Jakie zapisy księgowe pomagają udokumentować raportowanie VAT?
W przypadku sprzedaży dopasuj fakturę sprzedaży i wszelkie późniejsze korekty, takie jak nota kredytowa, do odpowiedniego zapisu księgowego. W przypadku zakupu powiąż fakturę od dostawcy z zapisem kosztowym i odpowiednimi informacjami o płatności. Powiązania te mogą pomóc w identyfikacji brakujących dokumentów, zduplikowanych wpisów lub różnic między ewidencją a zgłoszonymi kwotami.
Zadbaj o to, aby każdy zapis transakcji był wystarczająco jasny, wyjaśniając, co zostało dostarczone lub zakupione oraz w jaki sposób ujęto daną kwotę. Dokumenty wymagane do udokumentowania konkretnej transakcji mogą zależeć od jej okoliczności, dlatego nie należy traktować pojedynczego przykładu jako kompletnej listy kontrolnej dowodów. Belastingdienst wyjaśnia, w jaki sposób przedsiębiorstwa składają deklaracje VAT, oraz udostępnia wytyczne dotyczące stawek VAT i zwolnień z VAT.
Jak ujmować różne stawki VAT w ewidencji
Holenderskie stawki VAT wynoszą 21%/9%/0%. Sam ten zestaw stawek nie przesądza o tym, która stawka ma zastosowanie do danego towaru lub usługi. Prawidłowe traktowanie dla celów VAT zależy od charakteru transakcji, dlatego przed jej zaewidencjonowaniem i wykazaniem w deklaracji należy zweryfikować właściwą stawkę i zasady opodatkowania z aktualnymi wytycznymi Belastingdienst.
Tabela przedstawia przykłady dokumentów do powiązania z transakcjami. Nie przypisuje ona stawki VAT do konkretnej dostawy; każdą transakcję należy oceniać indywidualnie w oparciu o stan faktyczny.
| Typ transakcji | Typowy dokument źródłowy | Kwalifikacja VAT do zweryfikowania |
|---|---|---|
| Sprzedaż dokonana przez BV | Faktura sprzedaży i ewentualna powiązana nota kredytowa | Sprawdź właściwą kwalifikację VAT dla konkretnej dostawy. |
| Zakup dokonany przez BV | Faktura od dostawcy i powiązany dowód zapłaty | Sprawdź wykazany VAT oraz właściwą kwalifikację dla danego zakupu. |
| Korekta zaewidencjonowanej sprzedaży lub zakupu | Nota kredytowa lub inny dokument wyjaśniający korektę | Sprawdź, jak korekta wpływa na ewidencję i deklarację VAT. |
Stosuj spójny proces księgowy jako praktyczny mechanizm kontrolny: każda kwota VAT w ewidencji powinna być możliwa do powiązania z odpowiednią transakcją i jej dokumentem źródłowym. Weryfikuj kwalifikację podatkową z oficjalnymi wytycznymi, zamiast zakładać, że znana stawka lub poprzednia transakcja ma automatycznie zastosowanie ponownie.
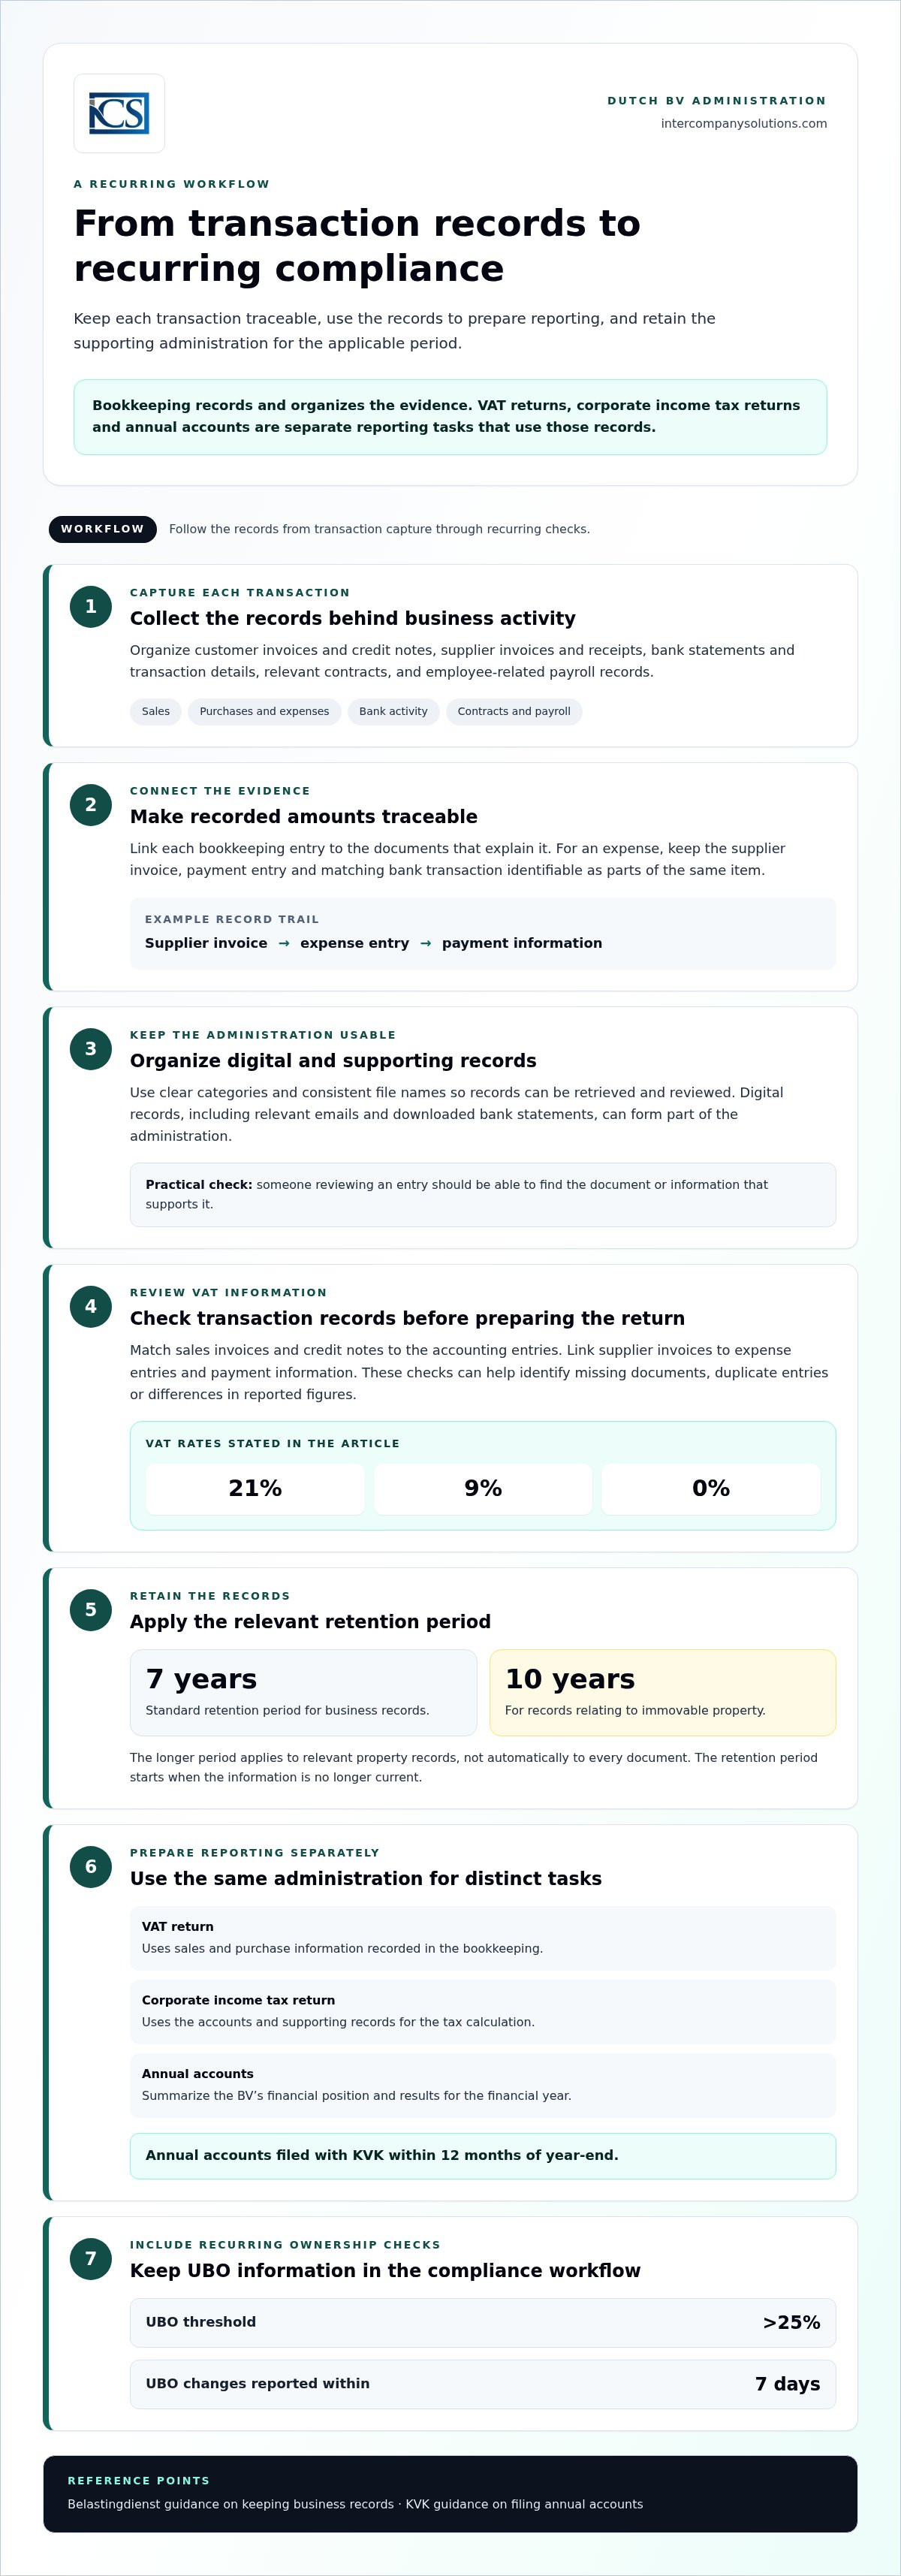
Praktyczny schemat prowadzenia księgowości Dutch BV na potrzeby cyklicznej zgodności z przepisami
Powtarzalny proces pomaga zachować aktualność ewidencji transakcji oraz ułatwia sporządzanie sprawozdań na podstawie tej samej dokumentacji źródłowej. Poniższe kroki stanowią praktyczny schemat postępowania, a nie narzucony harmonogram składania deklaracji. Należy ustalić rytm gromadzenia i weryfikacji dokumentów dopasowany do działalności BV oraz jej potrzeb sprawozdawczych.
Powtarzalny schemat prowadzenia ewidencji
- Zbieranie i klasyfikacja dokumentów. Zbierz faktury sprzedaży i zakupu, paragony, umowy, wyciągi bankowe oraz, w stosownych przypadkach, dokumentację płacową. Uporządkuj je według rodzaju transakcji lub okresu rozliczeniowego, aby można je było łatwo odnaleźć.
- Rejestracja każdej transakcji. Wprowadzaj przychody, koszty i inne transakcje gospodarcze do systemu księgowego, łącząc wpisy z odpowiednimi dokumentami źródłowymi.
- Uzgodnienie operacji bankowych. Porównaj zaksięgowane wpłaty i wypłaty z transakcjami na rachunku bankowym. Wyjaśniaj niedopasowane pozycje zamiast pozostawiać różnice bez uzasadnienia.
- Weryfikacja pod kątem braków i niespójności. Sprawdzaj, czy nie brakuje dokumentów, czy nie występują zduplikowane wpisy lub kwoty niezgodne z dokumentami źródłowymi. Rozwiązywanie tych kwestii podczas rutynowych przeglądów pozwala ograniczyć opóźnienia na etapie sporządzania sprawozdań.
- Przygotowanie danych sprawozdawczych. Wykorzystaj zweryfikowaną ewidencję do przygotowania deklaracji VAT, rozliczeń podatku dochodowego od osób prawnych oraz rocznych sprawozdań finansowych. Są to odrębne obowiązki; dopełnienie jednego nie zwalnia z realizacji pozostałych.
Monitoruj zmiany UBO i sprawozdania finansowe oddzielnie
Traktuj informacje dotyczące struktury własności i kontroli jako odrębny punkt kontroli zgodności spółki. Próg UBO wynosi >25%. Zmiany dotyczące UBO muszą być zgłaszane w terminie 7 dni. Wytyczne KVK dotyczące rejestru UBO wyjaśniają kwestie rejestracji i wprowadzania zmian. Ta aktualizacja jest niezależna od bieżącej księgowości i deklaracji podatkowych.
Sprawozdania finansowe podlegają odrębnemu procesowi na koniec roku obrotowego. Obowiązującym terminem jest złożenie sprawozdania finansowego w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Wykorzystaj datę zakończenia roku obrotowego Dutch BV, aby zaplanować sporządzenie, zatwierdzenie i złożenie sprawozdania, oraz zapoznaj się z wytycznymi KVK dotyczącymi składania sprawozdań finansowych w celu poznania procedury. Monitoruj deklaracje VAT, aktualizacje UBO oraz sprawozdania finansowe niezależnie od siebie, ponieważ każde z nich ma inny cel i przesłankę powstania obowiązku.
Spójny przepływ pracy pomaga właścicielom wcześnie identyfikować brakujące informacje i utrzymać przejrzystą ścieżkę od dokumentów źródłowych do sprawozdawczości.
Prowadzenie księgowości Dutch BV przez międzynarodowego założyciela
Zarządzanie Dutch BV z innego kraju może utrudniać zbieranie dokumentów od osób z różnych lokalizacji, bieżące prowadzenie ewidencji oraz koordynowanie przygotowania sprawozdawczości. Obowiązuje ten sam proces prowadzenia dokumentacji, lecz właściciele mogą zdecydować, jak zorganizować pracę i kto odpowiada za poszczególne etapy. Jasny podział obowiązków pomaga uniknąć sytuacji, w której brakujące informacje wychodzą na jaw dopiero w terminie składania deklaracji lub sprawozdania rocznego.
Co przygotować przed przekazaniem księgowości specjaliście
Właściciele mogą usprawnić ten proces, gromadząc dokumentację transakcyjną Dutch BV i przekazując odpowiednie dane spółki w spójnym formacie. Praktyczne przekazanie może obejmować:
- Faktury sprzedaży i zakupu, paragony oraz powiązane faktury korygujące;
- Wyciągi bankowe lub zestawienia transakcji za dany okres;
- Umowy lub inne dokumenty wyjaśniające istotne bądź powtarzające się transakcje;
- Odpowiednie informacje kadrowo-płacowe, jeżeli Dutch BV zatrudnia pracowników; oraz
- Dane spółki i wcześniejsze dokumenty sprawozdawcze niezbędne do zrozumienia prowadzonej ewidencji.
Stosuj przewidywalne nazwy plików i grupuj dokumenty według okresu lub rodzaju transakcji. Przekazuj nowe informacje regularnie, zgodnie z ustalonym harmonogramem pracy, zamiast dopuszczać do kumulowania się dokumentów z wielu okresów sprawozdawczych. Są to praktyczne środki koordynacji, a nie odrębne terminy ustawowe. W celu uzyskania pełniejszego omówienia ewidencji księgowej zapoznaj się z dedykowanym przewodnikiem po rachunkowości dla Dutch BV wraz z oficjalnymi wytycznymi Belastingdienst dotyczącymi rejestracji do celów VAT, tam gdzie ma to zastosowanie.
Kiedy profesjonalne wsparcie księgowe może być pomocne
Właściciele mogą prowadzić bieżącą ewidencję wewnętrznie i korzystać ze wsparcia specjalistów, gdy potrzebują pomocy przy weryfikacji zapisów księgowych, sporządzaniu deklaracji VAT, obsłudze rocznych zeznań podatkowych czy przygotowywaniu sprawozdawczości rocznej. Może to być przydatne, gdy sprawy administracyjne są zarządzane transgranicznie, odpowiedzialność jest podzielona między kilka osób lub właściciel potrzebuje jednego procesu łączącego ewidencję transakcji z obowiązkami sprawozdawczymi. Zakres wsparcia można dostosować do czynności realizowanych przez spółkę we własnym zakresie.
Intercompany Solutions zapewnia wsparcie księgowe w zakresie prowadzenia ksiąg, deklaracji VAT, rocznych zeznań podatkowych oraz sprawozdawczości rocznej. Bezpłatna wstępna konsultacja daje założycielom możliwość omówienia procesu prowadzenia dokumentacji i potrzebnego wsparcia.
Przekształć księgowość swojej BV w powtarzalny proces
Rzetelna księgowość zaczyna się od kompletnej i łatwo dostępnej dokumentacji. Dbaj o uporządkowanie dokumentów źródłowych i przechowuj je przez wymagany okres: 7 lat lub 10 lat w przypadku nieruchomości. Wykorzystuj te dokumenty do sporządzania i weryfikacji raportów VAT, traktując zeznania podatkowe oraz sprawozdania finansowe jako odrębne obowiązki.
Spójna rutyna pomaga niezależnie od tego, czy prowadzisz sprawy administracyjne samodzielnie, czy koordynujesz je z zagranicy. Regularnie zbieraj dokumenty, uzgadniaj transakcje z operacjami bankowymi i weryfikuj ewentualne braki przed sporządzeniem sprawozdawczości. Zapewnia to lepszy wgląd w dokumentację spółki i uporządkowaną podstawę do podejmowania decyzji dotyczących zgodności z przepisami.
Aby uzyskać wsparcie w zakresie księgowości, deklaracji VAT, rocznych zeznań podatkowych i sprawozdawczości rocznej, umów się na bezpłatną wstępną konsultację z Intercompany Solutions.
Zbuduj powtarzalny proces dla administracji finansowej i sprawozdawczości swojej BV.
Często zadawane pytania
Jaką dokumentację księgową musi prowadzić Dutch BV?
Dutch BV powinna prowadzić dokumentację wyjaśniającą jej transakcje finansowe, w tym faktury sprzedaży i zakupu, rachunki, informacje bankowe, umowy oraz odpowiednie dokumenty płacowe. Dokładny zakres dokumentacji zależy od działalności spółki, dlatego te przykłady stanowią praktyczne kategorie, a nie wyczerpujący wykaz prawny. Uporządkowane dokumenty źródłowe pomagają w śledzeniu zapisów księgowych i wspierają prawidłową sprawozdawczość. Aktualne wymogi można znaleźć w wytycznych Belastingdienst dotyczących dokumentacji biznesowej.
Jak długo Dutch BV musi przechowywać swoją dokumentację?
Dokumentacja jest przechowywana przez 7 lat (10 lat w przypadku nieruchomości). Okres 10 lat dotyczy dokumentacji związanej z nieruchomościami i nie powinien być uogólniany na całą pozostałą dokumentację BV. Okres przechowywania rozpoczyna się, gdy informacje przestają być aktualne. Dokumentację należy przechowywać w sposób uporządkowany i umożliwiający jej odzyskanie przez cały obowiązujący okres. Belastingdienst wyjaśnia zasady przechowywania i ich zakres.
Czy Dutch BV musi co roku składać sprawozdanie finansowe?
Tak. BV musi sporządzić i złożyć sprawozdanie finansowe w holenderskiej Izbie Handlowej, KVK, za swój rok obrotowy. Złożenie sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego spełnia termin złożenia. Dokumentacja księgowa stanowi podstawę do sporządzenia sprawozdania finansowego, lecz dokumentacja ta nie jest tożsama ze złożonym sprawozdaniem finansowym. Zobacz aktualne wytyczne KVK dotyczące składania sprawozdań finansowych, aby poznać szczegóły tej procedury.
Jakie stawki VAT powinna ujmować Dutch BV w swojej księgowości?
Holenderskie stawki VAT wynoszą 21%/9%/0%. Ten zestaw stawek nie przesądza o tym, która stawka ma zastosowanie do konkretnego towaru lub usługi. Prawidłowe traktowanie dla celów VAT zależy od specyfiki dostawy i okoliczności transakcji, dlatego należy zweryfikować każdy przypadek z aktualnymi wytycznymi Belastingdienst przed jego zaksięgowaniem lub uwzględnieniem w deklaracji. Wytyczne Belastingdienst dotyczące stawek VAT wyjaśniają stawki oraz ich stosowanie.
Jak często Dutch BV musi aktualizować swoją księgowość?
BV powinna prowadzić księgowość regularnie, co stanowi praktyczny sposób na utrzymanie kompletności dokumentacji i jej gotowości do weryfikacji. Nie określono tutaj jednej częstotliwości prowadzenia księgowości jako terminu prawnego. Należy odróżnić tę rutynę od harmonogramów deklaracji VAT i terminów sprawozdawczości rocznej, które podlegają własnym właściwym wymogom. Konsekwentne gromadzenie dokumentów i weryfikacja zaksięgowanych transakcji z operacjami bankowymi może pomóc w zidentyfikowaniu brakujących informacji przed przygotowaniem deklaracji lub sprawozdania.
Co się stanie, jeśli dane dotyczące UBO w Dutch BV ulegną zmianie?
Próg UBO wynosi >25%, a zmiany dotyczące UBO należy zgłosić w ciągu 7 dni. Ten obowiązek sprawozdawczy jest odrębny od rutynowej księgowości i składania sprawozdań finansowych. BV powinna monitorować zmiany w strukturze własności lub kontroli oraz oddzielać dokumentację zgodności korporacyjnej spółki od dokumentacji transakcji finansowych. Szczegółowe informacje dotyczące zgłaszania i obowiązujących wymogów znajdują się w aktualnych wytycznych KVK dotyczących rejestru UBO.
Czy międzynarodowy założyciel może zarządzać księgowością Dutch BV zdalnie?
Tak. Międzynarodowy założyciel może koordynować księgowość zdalnie poprzez organizowanie faktur, informacji bankowych i innych dokumentów źródłowych w celu ich stałej wymiany i weryfikacji. Powtarzalny proces pomaga właścicielowi oraz osobom sporządzającym sprawozdania zidentyfikować brakujące informacje w odpowiednim czasie przed złożeniem deklaracji. Specjalistyczne wsparcie księgowe może pomóc w prowadzeniu ksiąg rachunkowych, deklaracjach VAT, rocznych zeznaniach podatkowych oraz sprawozdawczości rocznej, podczas gdy BV pozostaje odpowiedzialna za prawidłowe zarządzanie swoją dokumentacją i deklaracjami.
Ostatni przegląd: październik 2026
Sources
- ICS Payroll - holenderskie usługi płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (btw) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |