
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dokładne raportowanie w zakresie podatku dochodowego od osób prawnych zależy od czegoś więcej niż tylko od wypełnienia deklaracji. Księgowy ds. podatków osób prawnych w Holandii powinien łączyć księgowość Twojej firmy, kalkulacje podatkowe, składanie deklaracji oraz kontekst operacyjny, szczególnie gdy struktura własnościowa lub transakcje mają charakter transgraniczny. Przed wyborem wsparcia należy ustalić, jakie zadania wchodzą w zakres usług, jaką dokumentację należy dostarczyć oraz kto weryfikuje i zatwierdza deklaracje.
Zacznij od zidentyfikowania prac, których wymaga Twoja firma. Zeznanie w zakresie podatku dochodowego od osób prawnych, deklaracje VAT, księgowość oraz sprawozdania roczne służą różnym celom, nawet jeśli opierają się częściowo na tych samych informacjach finansowych.
Niniejszy przewodnik wyjaśnia rolę i granice wsparcia księgowego w zakresie podatków od osób prawnych, informacje i dokumentację firmową wymagające uporządkowania oraz kwestie, które należy wziąć pod uwagę przy wyborze księgowego. Pokazuje również, w jaki sposób składanie deklaracji podatkowych może wpisywać się w szersze wsparcie księgowe i rachunkowe, dzięki czemu możesz planować bieżącą zgodność z przepisami, mając jaśniejszy obraz obowiązków swojej firmy.
Kluczowe wnioski
- Księgowy ds. podatków osób prawnych może wspierać w kalkulacjach podatkowych i składaniu deklaracji, podczas gdy księgowość, deklaracje VAT i sprawozdawczość roczna pełnią odrębne role.
- W 2026 r. holenderskie stawki CIT wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej 200 000 EUR; dochód do opodatkowania może różnić się od zysku bilansowego.
- Porównaj wsparcie wewnętrzne, oparte na oprogramowaniu oraz zewnętrzne pod kątem zakresu, ciągłości, odpowiedzialności za dokumentację i dostępu do specjalistycznej wiedzy podatkowej.
- Uporządkuj dokumentację finansową, skategoryzuj transakcje i udostępnij istotny kontekst działalności firmy. Dokumentacja jest przechowywana przez 7 lat lub przez 10 lat w przypadku nieruchomości.
- Rozplanuj zadania księgowe i podatkowe przed rozpoczęciem prac oraz skorzystaj ze wstępnej konsultacji, aby omówić potrzeby firmy i proponowany zakres.
Spis treści
- Czym zajmuje się księgowy ds. podatku dochodowego od osób prawnych w Holandii
- Holenderskie obowiązki w zakresie podatku dochodowego od osób prawnych i sprawozdawczości koordynowane przez księgowego
- Jak porównać wsparcie księgowego ds. podatku dochodowego od osób prawnych dla holenderskiej spółki
- Dokumentacja i informacje do przygotowania dla holenderskiego księgowego podatkowego
- Współpraca z Intercompany Solutions w zakresie holenderskiego podatku dochodowego od osób prawnych
Czym zajmuje się księgowy ds. podatku dochodowego od osób prawnych w Holandii
Księgowy ds. podatku dochodowego od osób prawnych pomaga w organizacji dokumentacji istotnej pod kątem podatkowym, obliczaniu wyniku podatkowego, sporządzaniu deklaracji w podatku dochodowym od osób prawnych oraz koordynowaniu powiązanej sprawozdawczości. Księgowy prowadzący księgi przede wszystkim ewidencjonuje i kategoryzuje transakcje. Role te mogą się częściowo pokrywać, jednak prace podatkowe wykorzystują podstawową dokumentację księgową do sporządzenia kalkulacji i spełnienia wymogów sprawozdawczych, podczas gdy księgowość bieżąca zapewnia aktualność i identyfikowalność informacji finansowych.
Zakres zależy od struktury spółki, przedmiotu jej działalności oraz potrzeb sprawozdawczych. Księgowy może przygotować kalkulacje i deklaracje na podstawie dostarczonych informacji, lecz członkowie zarządu pozostają odpowiedzialni za decyzje spółki oraz za dostarczenie kompletnej i rzetelnej dokumentacji. Profesjonalne wsparcie nie zdejmuje z zarządu odpowiedzialności za informacje i decyzje podejmowane w spółce. Wytyczne holenderskiej administracji skarbowej dotyczące podatku dochodowego od osób prawnych wyjaśniają ramy podatkowe. Szersze informacje można znaleźć w artykule Corporate tax in the Netherlands.
Składanie deklaracji w podatku dochodowym od osób prawnych a bieżąca księgowość
Deklaracja podatkowa stanowi jeden z elementów szerszego cyklu ewidencji finansowej i sprawozdawczości. Księgowość zapewnia ścieżkę audytu transakcji w zakresie sprzedaży, zakupów i innych zdarzeń gospodarczych. Dokumentacja ta stanowi podstawę kalkulacji podatkowych oraz sprawozdawczości finansowej, jednak zaewidencjonowanie transakcji nie jest tożsame z określeniem jej skutków podatkowych.
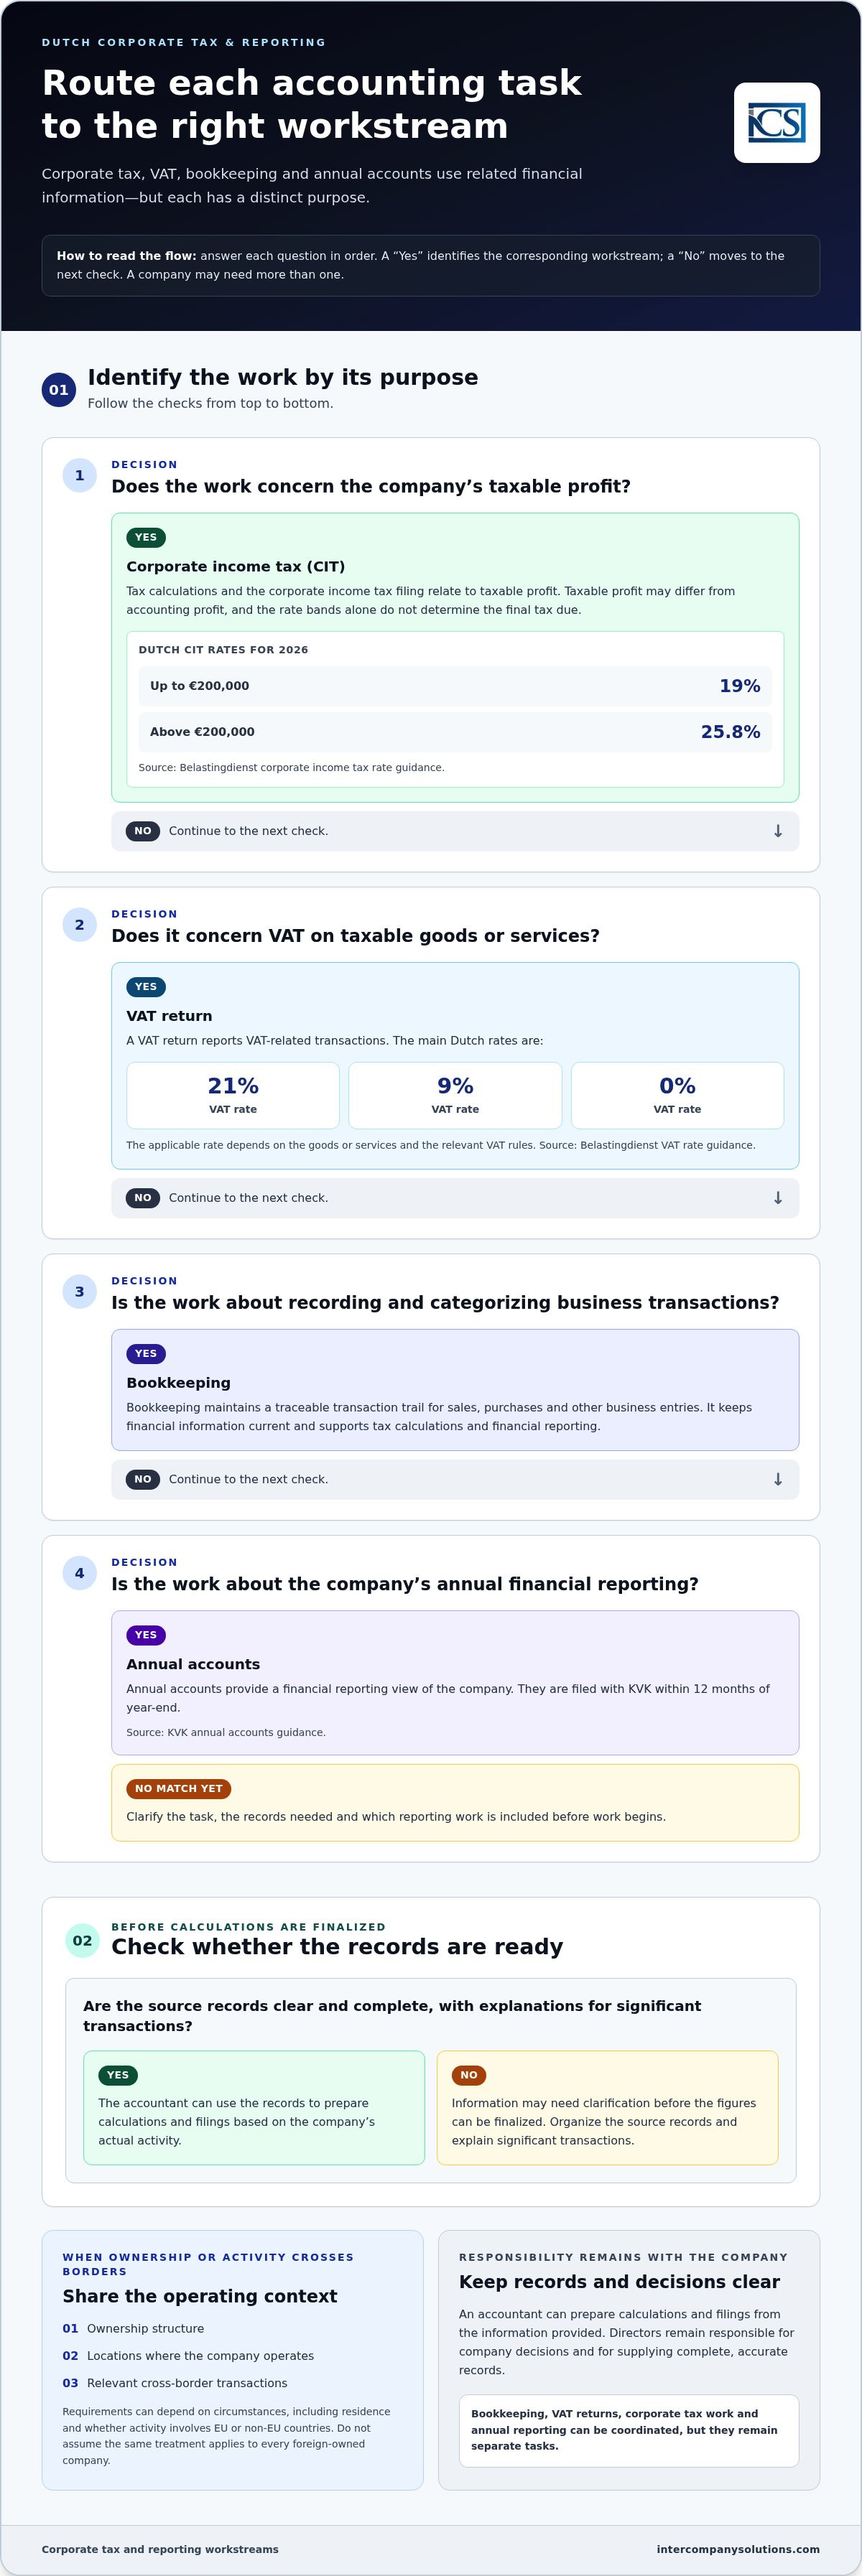
Podatek dochodowy od osób prawnych oraz VAT stanowią odrębne zobowiązania. Podatek dochodowy od osób prawnych odnosi się do dochodu do opodatkowania spółki; VAT dotyczy opodatkowanych dostaw towarów lub świadczenia usług oraz podatku VAT naliczonego lub rozliczonego w ramach odpowiednich transakcji. Kalkulacje, deklaracje i przepisy w ich zakresie różnią się od siebie. Spółka może wymagać skoordynowania księgowości, deklaracji VAT, rozliczeń podatku dochodowego od osób prawnych i sprawozdawczości rocznej, lecz nadal pozostają to odrębne zadania. Księgowy może pomóc w ich powiązaniu oraz określeniu informacji wymaganych dla każdego z nich.
Kiedy struktura właścicielska o charakterze międzynarodowym wpływa na współpracę
Międzynarodowa struktura właścicielska sama w sobie nie przesądza o wszystkich holenderskich obowiązkach podatkowych. Do istotnych kwestii należą m.in. to, kto jest właścicielem spółki, gdzie prowadzi ona działalność oraz czy występują w niej transakcje z podmiotami powiązanymi lub transakcje transgraniczne. Fakty te pozwalają ustalić, jakie dokumenty i wyjaśnienia są wymagane. Wymogi mogą różnić się w zależności od okoliczności, w tym od tego, czy właściciel lub dany podmiot jest rezydentem czy nierezydentem, a także czy działalność dotyczy państw z UE, czy spoza UE. W przypadku przedsiębiorstw posiadających podmioty w różnych jurysdykcjach, na przykład w ZEA, zaangażowanie specjalistów, takich jak Account Dubai, zapewnia zgodność lokalnej księgowości, audytu i wymogów podatkowych z szerszą sprawozdawczością grupy. Nie należy zakładać, że rozwiązania zastosowane w jednej spółce z kapitałem zagranicznym będą miały zastosowanie w innej.
Na początku współpracy należy przedstawić strukturę własnościową, miejsca prowadzenia działalności operacyjnej spółki oraz przejrzysty opis transakcji transgranicznych. Daje to księgowemu kontekst niezbędny do oceny dokumentacji oraz potrzeb sprawozdawczych bez przyjmowania założenia, że wszystkie podmioty z udziałem zagranicznym podlegają tym samym regułom. Założyciele planujący strukturę oraz etapy wejścia na rynek mogą również zapoznać się z przewodnikiem dotyczącym starting a business in the Netherlands, a następnie wykorzystać specyfikę spółki przy bieżącej obsłudze księgowej i podatkowej.
Holenderskie obowiązki w zakresie podatku dochodowego od osób prawnych i sprawozdawczości koordynowane przez księgowego
Prace podatkowe i sprawozdawcze holenderskiej spółki bazują na tych samych źródłowych danych finansowych, jednak każdy obowiązek ma odrębny cel oraz procedurę składania deklaracji. Księgowy może koordynować dokumentację i kalkulacje niezbędne do realizacji tych zadań. Spółka ma jednak nadal obowiązek dbać o kompletność swoich danych oraz weryfikować decyzje wpływające na jej księgi i sytuację podatkową.
Kalkulacje i deklaracje w podatku dochodowym od osób prawnych
W 2026 roku stawki holenderskiego podatku dochodowego od osób prawnych wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej 200 000 EUR, zgodnie z wytycznymi Belastingdienst dotyczącymi stawek podatku dochodowego od osób prawnych. Progi te stanowią jedynie jeden z elementów kalkulacji, a nie pełne oszacowanie ostatecznego zobowiązania podatkowego spółki.
Dochód do opodatkowania nie jest automatycznie tożsamy z wynikiem finansowym brutto. Księgowość ewidencjonuje transakcje i stanowi podstawę sporządzenia sprawozdań finansowych; w kalkulacjach podatkowych stosuje się następnie właściwe przepisy podatkowe do wyników spółki. Aby przygotować deklarację odzwierciedlającą rzeczywistą działalność, księgowy potrzebuje rzetelnych dokumentów źródłowych oraz wyjaśnień dotyczących istotnych transakcji. W przypadku niekompletności informacji dane liczbowe mogą wymagać doprecyzowania przed finalizacją deklaracji.
Deklaracje w podatku dochodowym od osób prawnych wiążą się ze specyficznymi wymogami formalnymi. Ponieważ termin złożenia deklaracji może zależeć od sytuacji spółki, należy kierować się aktualnymi instrukcjami Belastingdienst dotyczącymi deklaracji w podatku dochodowym od osób prawnych, zamiast polegać na ogólnej dacie. Należy zadbać o spójność deklaracji, kalkulacji pomocniczych i księgowości, tak aby każdą wartość można było powiązać z dokumentacją spółki.
VAT i sprawozdawczość roczna w szerszym kontekście zgodności podatkowej
VAT jest podatkiem odrębnym od podatku dochodowego od osób prawnych. Deklaracja VAT służy do wykazywania transakcji podlegających opodatkowaniu podatkiem VAT, podczas gdy deklaracja w podatku dochodowym od osób prawnych dotyczy dochodu do opodatkowania. Główne holenderskie stawki VAT to 21%, 9% i 0%; właściwa stawka zależy od rodzaju towarów lub usług oraz odnośnych przepisów dotyczących VAT. Wytyczne Belastingdienst w zakresie stawek VAT szczegółowo omawiają stawki i zasady ich stosowania. Nie należy stosować stawek VAT do szacowania podatku dochodowego od osób prawnych ani traktować deklaracji VAT jako części deklaracji w podatku dochodowym od osób prawnych.
Roczne sprawozdanie finansowe stanowi odrębny obowiązek sprawozdawczy. Sprawozdania roczne składa się w KVK w terminie 12 miesięcy od zakończenia roku obrotowego, zgodnie z informacjami zawartymi w wytycznych KVK dotyczących rocznych sprawozdań finansowych. Przedstawiają one sytuację spółki z perspektywy sprawozdawczości finansowej, natomiast deklaracje podatkowe polegają na zastosowaniu przepisów prawa podatkowego do odpowiednich danych finansowych. Koordynacja księgowości, podatku VAT, kalkulacji podatkowych i rocznej sprawozdawczości pozwala zachować spójność dokumentacji we wszystkich tych odrębnych procesach.
Jeżeli obowiązki sprawozdawcze lub dokumentacja Państwa spółki wymagają całościowej oceny, mogą Państwo omówić swoje wymagania księgowe i podatkowe z Intercompany Solutions.
Jak porównać wsparcie księgowego ds. podatku dochodowego od osób prawnych dla holenderskiej spółki
Wybór odpowiedniego modelu wsparcia zależy od zakresu prac wymaganych w spółce oraz jej wewnętrznych zasobów kadrowych. Spółka Dutch BV o ograniczonej liczbie transakcji może wymagać innego modelu niż podmiot zatrudniający pracowników, prowadzący działalność transgraniczną lub koordynujący kilka procesów sprawozdawczych. Oprogramowanie może pomóc w organizacji danych, jednak samo w sobie nie zastąpi indywidualnej oceny podatkowej w danej sytuacji ani nie uzupełni brakującego kontekstu biznesowego.
Poniższe zestawienie pozwala sprawdzić podział zadań oraz określić obszary, w których pomocne może być dodatkowe wsparcie. Poszczególne rozwiązania można ze sobą łączyć. Na przykład spółka może prowadzić księgowość we własnym zakresie, korzystając jednocześnie z zewnętrznego wsparcia w obszarze podatków i sprawozdawczości.
| Model wsparcia | Zakres i ciągłość | Dokumentacja i wiedza podatkowa |
|---|---|---|
| Personel wewnętrzny | Może stale realizować rutynowe zadania finansowe, w zależności od dostępności personelu, zastępstw i przekazywania obowiązków. | Pracownicy spółki prowadzą lub koordynują dokumentację. Dostęp do holenderskiej wiedzy podatkowej zależy od doświadczenia zespołu oraz ewentualnego doradztwa zewnętrznego. |
| Administracja oparta na oprogramowaniu | Może wspierać powtarzalne procesy księgowe i porządkować dane transakcyjne. Ciągłość zależy od prawidłowego użytkowania, regularnego wprowadzania danych oraz dostępu do systemu. | Personel spółki ponosi odpowiedzialność za jakość wprowadzanych informacji. Oprogramowanie może sygnalizować lub przetwarzać dane, lecz nie dokonuje samodzielnej oceny każdego specyficznego dla spółki rozliczenia podatkowego. |
| Zewnętrzne wsparcie księgowe | Może zapewnić uzgodniony zakres cyklicznego wsparcia w obszarze księgowości, podatków lub sprawozdawczości. Ciągłość zależy od uzgodnionego modelu pracy i terminowego przekazywania informacji. | Spółka dostarcza kompletną dokumentację i odpowiednie wyjaśnienia. Wiedza podatkowa jest zapewniona w uzgodnionym zakresie, natomiast członkowie zarządu zachowują odpowiedzialność za decyzje spółki i ich zatwierdzanie. |
Dopasuj wsparcie do struktury i działalności spółki
Oceń zakres prac, zamiast polegać wyłącznie na formie prawnej. Weź pod uwagę wolumen transakcji, sprzedaż lub zakupy transgraniczne, transakcje z podmiotami powiązanymi, pracowników oraz potrzeby sprawozdawcze. Nieskomplikowana Dutch BV o ograniczonej działalności może wymagać węższego zakresu wsparcia. Bardziej zróżnicowana działalność operacyjna może wymagać ściślejszej koordynacji pomiędzy księgowością, VAT, płacami, kalkulacjami podatkowymi i sprawozdawczością roczną. Sama forma spółki nie przesądza o określonym wyniku podatkowym ani nie gwarantuje oszczędności.
Sprawdź zakres koordynacji księgowej i podatkowej
Przed rozpoczęciem prac określ zadania i punkty przekazania obowiązków. Księgowość porządkuje transakcje źródłowe; deklaracje VAT i roczne deklaracje podatkowe wykorzystują odpowiednie informacje finansowe do odrębnych celów sprawozdawczych; roczna sprawozdawczość finansowa przedstawia sytuację finansową i wyniki spółki. Ustalcie, kto dostarcza dokumenty źródłowe, wyjaśnia nietypowe transakcje, weryfikuje wstępne dane liczbowe, zatwierdza deklaracje i odpowiada na dalsze pytania. Jasny podział odpowiedzialności ogranicza luki kompetencyjne, szczególnie gdy dyrektorzy i pracownicy działu finansowego pracują w różnych lokalizacjach lub strefach czasowych.
Intercompany Solutions zapewnia wsparcie księgowe i podatkowe dla podmiotów holenderskich, w tym przedsiębiorstw z kapitałem zagranicznym. Spółka porównująca dostępne opcje może omówić swoje wymagania księgowe i podatkowe, aby określić praktyczny zakres dostosowany do jej działalności i wewnętrznych zasobów. Upewnij się, że zakresy odpowiedzialności, dokumentacja i etapy weryfikacji są jasne od samego początku.
Dokumentacja i informacje, które należy przygotować dla holenderskiego księgowego podatkowego
Przygotuj dokumentację w przejrzystej kolejności, aby umożliwić identyfikowalność transakcji i sprawne wyjaśnianie wątpliwości. Kompletne i terminowe dokumenty źródłowe wspierają prace księgowe i podatkowe, jednak żadna lista kontrolna nie zastąpi analizy działalności, struktury właścicielskiej i sytuacji spółki. Poniższa dokumentacja stanowi praktyczne przykłady, a nie sztywny wykaz dokumentów wymaganych w każdym przypadku.
- Uporządkuj dokumenty źródłowe. Zbierz dostępne faktury, wyciągi bankowe, dokumentację wydatków oraz ewidencję transakcji spółki. Przechowuj dokumenty w spójnej strukturze folderów i zadbaj o łatwą identyfikację właściwego okresu. Jeżeli płatność bankowa obejmuje kilka pozycji, zachowaj wystarczającą ilość danych pomocniczych, aby powiązać ją z transakcjami bazowymi.
- Skategoryzuj transakcje i wyjaśnij pozycje nietypowe. Pogrupuj dokumenty zgodnie z przyjętym procesem księgowym, a następnie oznacz zapisy, które mogą wymagać dodatkowego kontekstu, takie jak duży wydatek jednorazowy, płatność na rzecz udziałowca lub transakcja z podmiotem powiązanym. Dodaj krótki, rzeczowy opis przedmiotu transakcji oraz jej celu gospodarczego. Jasne wyjaśnienia ułatwiają księgowemu ocenę sposobu ujęcia danej pozycji i ustalenie, czy potrzebne są dalsze informacje.
- Przedstaw kontekst działalności i zmiany w spółce. Przedstaw aktualny obraz działalności spółki, jej struktury właścicielskiej, lokalizacji operacyjnych oraz istotnych zmian zaistniałych w danym okresie. Wyjaśnij nowe linie biznesowe, zmiany w sposobie funkcjonowania spółki lub transakcje odbiegające od jej standardowej działalności. Zakres wymaganych informacji zależy od stanu faktycznego spółki, dlatego niejasne lub nietypowe pozycje należy omówić, zamiast z góry zakładać ich kwalifikację.
Przechowywanie dokumentacji i informacje o strukturze własnościowej
Przechowuj dokumentację biznesową przez 7 lat lub przez 10 lat w przypadku nieruchomości, zgodnie z wytycznymi Belastingdienst dotyczącymi przechowywania dokumentacji. Obowiązek przechowywania służy możliwości późniejszego wglądu w dokumenty źródłowe; nie oznacza to, że każdy dokument odgrywa taką samą rolę w kalkulacji podatkowej.
Istotne są również informacje o strukturze własnościowej. W przypadku holenderskiej rejestracji UBO próg wynosi >25%; zmiany danych UBO należy zgłosić w ciągu 7 dni, zgodnie z wytycznymi KVK dotyczącymi UBO. Obowiązki te dotyczą informacji o rzeczywistej własności i kontroli. Oceń, czy zmiana sytuacji Twojej spółki wpływa na jej rejestrację, zamiast zakładać, że każda wewnętrzna aktualizacja podlega zgłoszeniu.
Jeżeli Twoja spółka to BV, jej struktura i ład korporacyjny stanowią element kontekstu przy weryfikacji własności i transakcji. Założyciele mogą zapoznać się z przewodnikiem po zakładaniu Dutch BV, aby uzyskać podstawowe informacje na temat utworzenia tego typu spółki.
Uporządkowana dokumentacja stanowi dla księgowego punkt wyjścia do zbadania stanu faktycznego istotnego dla deklaracji i sprawozdawczości Twojej spółki. Do dokumentacji dołącz listę otwartych pytań, szczególnie w przypadkach, gdy cel transakcji lub powiązanie właścicielskie nie wynikają wprost z samych dokumentów.
Współpraca z Intercompany Solutions w zakresie holenderskiego podatku dochodowego od osób prawnych
Holenderskie obowiązki podatkowe i sprawozdawcze są ze sobą powiązane. Księgowość obejmuje ewidencję transakcji spółki, która stanowi podstawę do kalkulacji podatkowych i deklaracji. Deklaracje VAT oraz roczne zeznania podatkowe dotyczą odrębnych zobowiązań, podczas gdy sprawozdawczość roczna przedstawia informacje finansowe spółki w wymaganym formacie. Koordynacja tych zadań pomaga zachować spójność informacji w całym cyklu sprawozdawczym.
Intercompany Solutions zapewnia wsparcie księgowe i podatkowe dla holenderskich podmiotów, w tym przedsiębiorstw należących do podmiotów zagranicznych. Zakres usług może łączyć księgowość, deklaracje VAT, roczne zeznania podatkowe oraz sprawozdawczość roczną w skoordynowany model współpracy. Właściwe zadania zależą od działalności spółki, istniejących procesów i potrzeb sprawozdawczych. Warto zacząć od ustalenia, które kwestie są już realizowane, a gdzie potrzebne jest wsparcie.
Co omówić podczas wstępnej konsultacji
Bezpłatna wstępna konsultacja to okazja do przedstawienia sytuacji spółki i omówienia odpowiedniego zakresu współpracy. Przygotuj zwięzły przegląd następujących kwestii:
- Działalność spółki: Opisz, czym zajmuje się spółka, gdzie prowadzi działalność oraz wszelkie istotne zmiany w profilu jej działalności.
- Struktura własnościowa: Podsumuj strukturę własnościową i wyjaśnij wszelkie istotne zmiany lub relacje transgraniczne.
- Transakcje i ewidencja: Przedstaw ogólny obraz wolumenu transakcji, dostępnej dokumentacji oraz bieżącego sposobu organizacji dokumentów.
- Dotychczasowe ustalenia: Wyjaśnij, kto obecnie zajmuje się księgowością, deklaracjami VAT, rozliczeniami podatkowymi i sprawozdawczością roczną, uwzględniając wykorzystywane oprogramowanie lub procesy wewnętrzne.
- Nadchodzące potrzeby sprawozdawcze: Wskaż znane wymogi sprawozdawcze lub okresy wymagające podjęcia działań, nie zakładając z góry terminu, który może zależeć od indywidualnej sytuacji spółki.
Informacje te stanowią praktyczny punkt wyjścia do dyskusji i pomagają określić, które kwestie wymagają dalszej analizy. W sytuacjach, gdy rozwiązanie zależy od działalności spółki, struktury własnościowej lub statusu podatnika, należy ocenić właściwe zasady w odniesieniu do tych okoliczności faktycznych, zamiast opierać się na ogólnych przykładach.
Jasny kolejny krok w kierunku bieżącego wsparcia
Po wstępnej dyskusji należy zdefiniować zakres współpracy oraz obieg informacji. Ustalcie, jakie dokumenty będzie dostarczać spółka, w jaki sposób będą rozstrzygane pytania dotyczące transakcji oraz jakie deklaracje i zadania sprawozdawcze wchodzą w zakres usług. Członkowie zarządu powinni pozostać zaangażowani w weryfikację informacji o spółce i podejmowanie decyzji; księgowy wspiera uzgodnione prace księgowe i podatkowe na podstawie dostarczonej dokumentacji.
Dla zagranicznego założyciela spójny proces może ułatwić powiązanie holenderskich obowiązków sprawozdawczości zgodności z szerszą działalnością przedsiębiorstwa. Podobnie, jeśli Twoje przedsiębiorstwo prowadzi działalność również w jurysdykcjach takich jak Nowa Zelandia, współpraca z regionalnymi specjalistami ds. MŚP, takimi jak Proledger, może pomóc w utrzymaniu jednolitych standardów księgowości i sprawozdawczości zgodności. Przygotuj podsumowanie działalności spółki oraz dostępną dokumentację, zidentyfikuj dotychczasowe rozwiązania i sporządź listę pytań wymagających indywidualnej odpowiedzi. Zapewnia to przejrzystą podstawę do rozmowy o bieżącym wsparciu, bez zakładania, że każdy holenderski podmiot ma identyczne wymogi.
Wyznaczenie jasnej ścieżki bieżącej zgodności z przepisami
W miarę rozwoju spółki jej model operacyjny może ulegać zmianom. Nowe rynki, zmiany właścicielskie lub powiększający się zespół mogą wpływać na kwestie wymagające uwagi. Należy zaplanować regularne przeglądy tych zmian, aby administracja spółki pozostawała dostosowana do bieżących okoliczności.
Warto wykorzystać kolejną rozmowę, aby zidentyfikować, co uległo zmianie, jakie kroki mogą nastąpić w dalszej kolejności i w jakich obszarach potrzebna jest jasność. Ukierunkowany przegląd pozwala przekształcić te priorytety w praktyczny plan dla działalności spółki w Holandii.
Dzięki jasnemu kolejnemu krokowi można przejść do realizacji określonego planu w zakresie bieżących ustaleń spółki.
Najczęściej zadawane pytania
Czym zajmuje się księgowy ds. podatków korporacyjnych w Holandii?
Księgowy ds. podatków korporacyjnych pomaga w interpretacji informacji finansowych spółki na cele podatkowe oraz w sporządzaniu powiązanych deklaracji. Księgowy może identyfikować transakcje wymagające wyjaśnienia, uzgadniać dane liczbowe między ewidencjami oraz porządkować informacje na potrzeby sprawozdawczości. Różni się to od zwykłego wprowadzania transakcji do oprogramowania księgowego. Członkowie zarządu pozostają odpowiedzialni za decyzje spółki i muszą dopilnować, aby przekazywane przez nich informacje były kompletne i dokładne.
Czy Dutch BV potrzebuje księgowego ds. podatków korporacyjnych?
Dutch BV wymaga podejścia zapewniającego należytą ewidencję i sprawozdawczość, lecz niekoniecznie potrzebuje takiego samego poziomu wsparcia zewnętrznego jak inna spółka. Należy rozważyć, kto może prowadzić administrację, oceniać kwestie podatkowe i zarządzać zadaniami sprawozdawczymi w miarę zmian w przedsiębiorstwie. Na przykład zatrudnienie pracowników lub nowe transakcje transgraniczne mogą zwiększyć zakres wymaganej koordynacji. Właściwe rozwiązanie zależy od rzeczywistej działalności BV oraz jej wewnętrznych zasobów.
Jakie są stawki holenderskiego podatku dochodowego od osób prawnych w 2026 roku?
Obowiązujące stawki w 2026 roku wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej 200 000 EUR. Stawka mająca zastosowanie do dochodu spółki podlegającego opodatkowaniu zależy od właściwych przepisów podatkowych i sytuacji spółki; same stawki podstawowe nie przesądzają o ostatecznej kwocie należnego podatku. Szczegółowe informacje dotyczące stosowania przepisów i sprawozdawczości można znaleźć w aktualnych wytycznych Belastingdienst w zakresie podatku dochodowego od osób prawnych.
Ile kosztuje księgowy ds. podatków korporacyjnych w Holandii?
Wysokość opłat zależy od uzgodnionego zakresu prac oraz sytuacji spółki. Wycena może się różnić w zależności od tego, czy wsparcie obejmuje pojedynczą deklarację, czy również cykliczne prowadzenie ksiąg rachunkowych, rozliczenia VAT i sprawozdawczość roczną. Stan i uporządkowanie istniejącej dokumentacji mogą wpływać na nakład pracy. Aby omówić zakres, należy przygotować krótki opis działalności spółki, bieżącej organizacji księgowości oraz zadań, które mają zostać objęte obsługą.
Czy holenderska spółka należąca do podmiotu zagranicznego może korzystać z usług księgowego zdalnie?
Tak. Holenderska spółka należąca do podmiotu zagranicznego może koordynować prace księgowe zdalnie, przekazując księgowemu dokumentację biznesową i informacje o kontekście działalności spółki. Sama lokalizacja właściciela nie przesądza o sposobie opodatkowania spółki. Struktura właścicielska z UE lub spoza UE może mieć znaczenie w określonych okolicznościach, lecz nie powinna zastępować oceny samego podmiotu, jego transakcji oraz statusu zaangażowanych stron.
Jak długo holenderska spółka musi przechowywać dokumentację księgową?
Dokumentację biznesową należy przechowywać przez 7 lat lub przez 10 lat w przypadku nieruchomości. Należy ją uporządkować i przechowywać w taki sposób, aby spółka mogła powiązać zapisy księgowe z dokumentami źródłowymi. Wytyczne Belastingdienst dotyczące przechowywania dokumentacji zawierają szczegółowe informacje, w tym na temat stosowania zasad do poszczególnych rodzajów dokumentów.
Ostatni przegląd: październik 2026
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Usługi kadrowo-płacowe w Holandii
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (btw) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |