


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ支店の設立は効率的な進出戦略のように見えるかもしれませんが、多くの多国籍企業にとって、明確な責任遮断が存在しないことは、現地の負債や法的請求に対して親会社が無防備になるリスクを伴います。2026年においても、非公開有限責任会社(BV)としてオランダに子会社を設立することは、リスクを隔離し、長期的な規制上の安定性を確保するための最も効果的な手法であり続けています。EUにおけるオランダの戦略的優位性は広く知られているところですが、付加価値税(VAT)登録および法人税(CIT)コンプライアンスに関する具体的な行政手続きのタイムラインには、綿密な計画が求められます。
本稿では、オランダにおける拠点設立に必要な法務、税務、行政上の要件について専門的な分析を提供します。20万ユーロまでの利益に対する19%のCIT税率を含む2026年の税制基準値を詳述するとともに、BVと支店の選択に関する明確な判断枠組みを提示します。また、海外渡航を必要とせずに設立手続きを可能にする、認証済み委任状(Power of Attorney)を通じた適法なリモート設立手順についても解説します。85.15ユーロのKVK登録手数料、外国資本企業における6~8週間のVAT手続き期間から、Belastingdienstの指定取引銀行をRabobankが務める最新の銀行インフラに至るまで、網羅的に取り上げます。
要点
- 外国親会社が現地の債務から法的に確実に保護されるよう、支店と比較したDutch BVの責任遮断における優位性を評価すること。
- オランダでの子会社設立において認証済み委任状(Power of Attorney)のワークフローを活用し、海外渡航を要することなく設立手続きを完了させること。
- 20万ユーロまでの利益に対する19%の法人税率や24.5%のEBITDA支払利息控除制限など、2026年の税制基準に合わせて税務計画を調整すること。
- 85.15ユーロのKVK登録手数料や、外国資本企業に対する6~8週間のVAT申請期間など、行政手続きの所要期間および費用を考慮すること。
- 義務付けられている書面による雇用契約を導入し、オランダの社会保障および病気休暇の要件を遵守することで、規制コンプライアンスを維持すること。
2026年におけるオランダ市場参入の戦略的展望
オランダは、世界知的所有権機関(WIPO)の2025年報告書において世界第8位の革新的な経済国にランク付けされ、欧州屈指のハブとしての地位を確固たるものにし続けています。国際企業にとって、オランダに子会社を設立することは、資本の成長とリスクの軽減に向けた安定した環境を提供します。現在の投資環境は、物理的な官僚的手続きよりも行政の効率性が重視される、100%デジタル対応の事業体へとシフトしています。この変化により、高水準の規制コンプライアンスを維持しながら、迅速な市場参入が可能になります。これは、親ビジネス的な法制度の恩恵を享受しつつ、ユーロ圏に強固な足がかりを築こうとする企業にとって戦略的な選択肢です。
事業拡大の原動力としてのイノベーションと教育
高度なスキルを持つ労働力へのアクセスは、企業の事業拡大における主要な要素です。オランダは現在、教育水準で世界第3位にランクされており、テクノロジー、金融、ヘルスケア分野における専門的な人材の安定供給が確保されています。現地住民の英語能力は93%に達しており、EU域外の企業が欧州連合に進出する際の第一のゲートウェイとして機能しています。この言語的強みにより業務上の摩擦が軽減され、国際的な経営陣の統合が円滑化されます。世界水準の物流網やデジタル接続環境を含む現地のインフラは、欧州全域においてオランダの非公開有限責任会社(Dutch BV)を拡大するために必要な枠組みを提供します。これらの要素が融合することで、国際貿易の信頼できる拠点を必要とするEU域外の起業家のグローバル展開を支援するエコシステムが形成されています。
海外投資家のためのリモートアクセスの利便性
オランダにおける現代のコーポレートガバナンスでは、商業登記簿内でのリモート企業管理が完全に一般化しています。外国籍の投資家は、コンプライアンスに準拠した法人を維持したり、日々の業務を統括したりするために国内に居住する必要はありません。オランダ商工会議所(KVK)および税務当局(Belastingdienst)は、2026年に向けて国境を越えたデジタルガバナンスに対応できるようシステムを合理化しました。非居住者の創業者にとって、標準的な手続きルートは認証(リーガライゼーション)済み委任状(PoA)を用いるものであり、これにより公証人が本人に代わって設立証書を作成・締結(execute)することが可能となります。このプロセスにより、設立フェーズにおける海外渡航の必要性が排除されます。
専門企業は、オランダの現地法とグローバルな事業運営ニーズを結ぶ不可欠な架け橋として機能します。これらの支援者は、初期の書類準備から最終的なBTW登録に至るまでのすべての段階が、2026年の規制基準を満たすよう徹底します。専門パートナーを通じてDutch BV Company Formationを選択することで、起業家は市場戦略に専念できるようになり、その一方で適法な設立に伴う専門的な要件は手続き上の明確さをもって処理されます。このリモートファーストのアプローチにより、迅速かつ法的に確実な市場参入経路が確保され、グローバルな事業展開に向けた実証済みのルートが提供されます。
構造的比較: オランダ支店 vs. 子会社(Dutch BV)
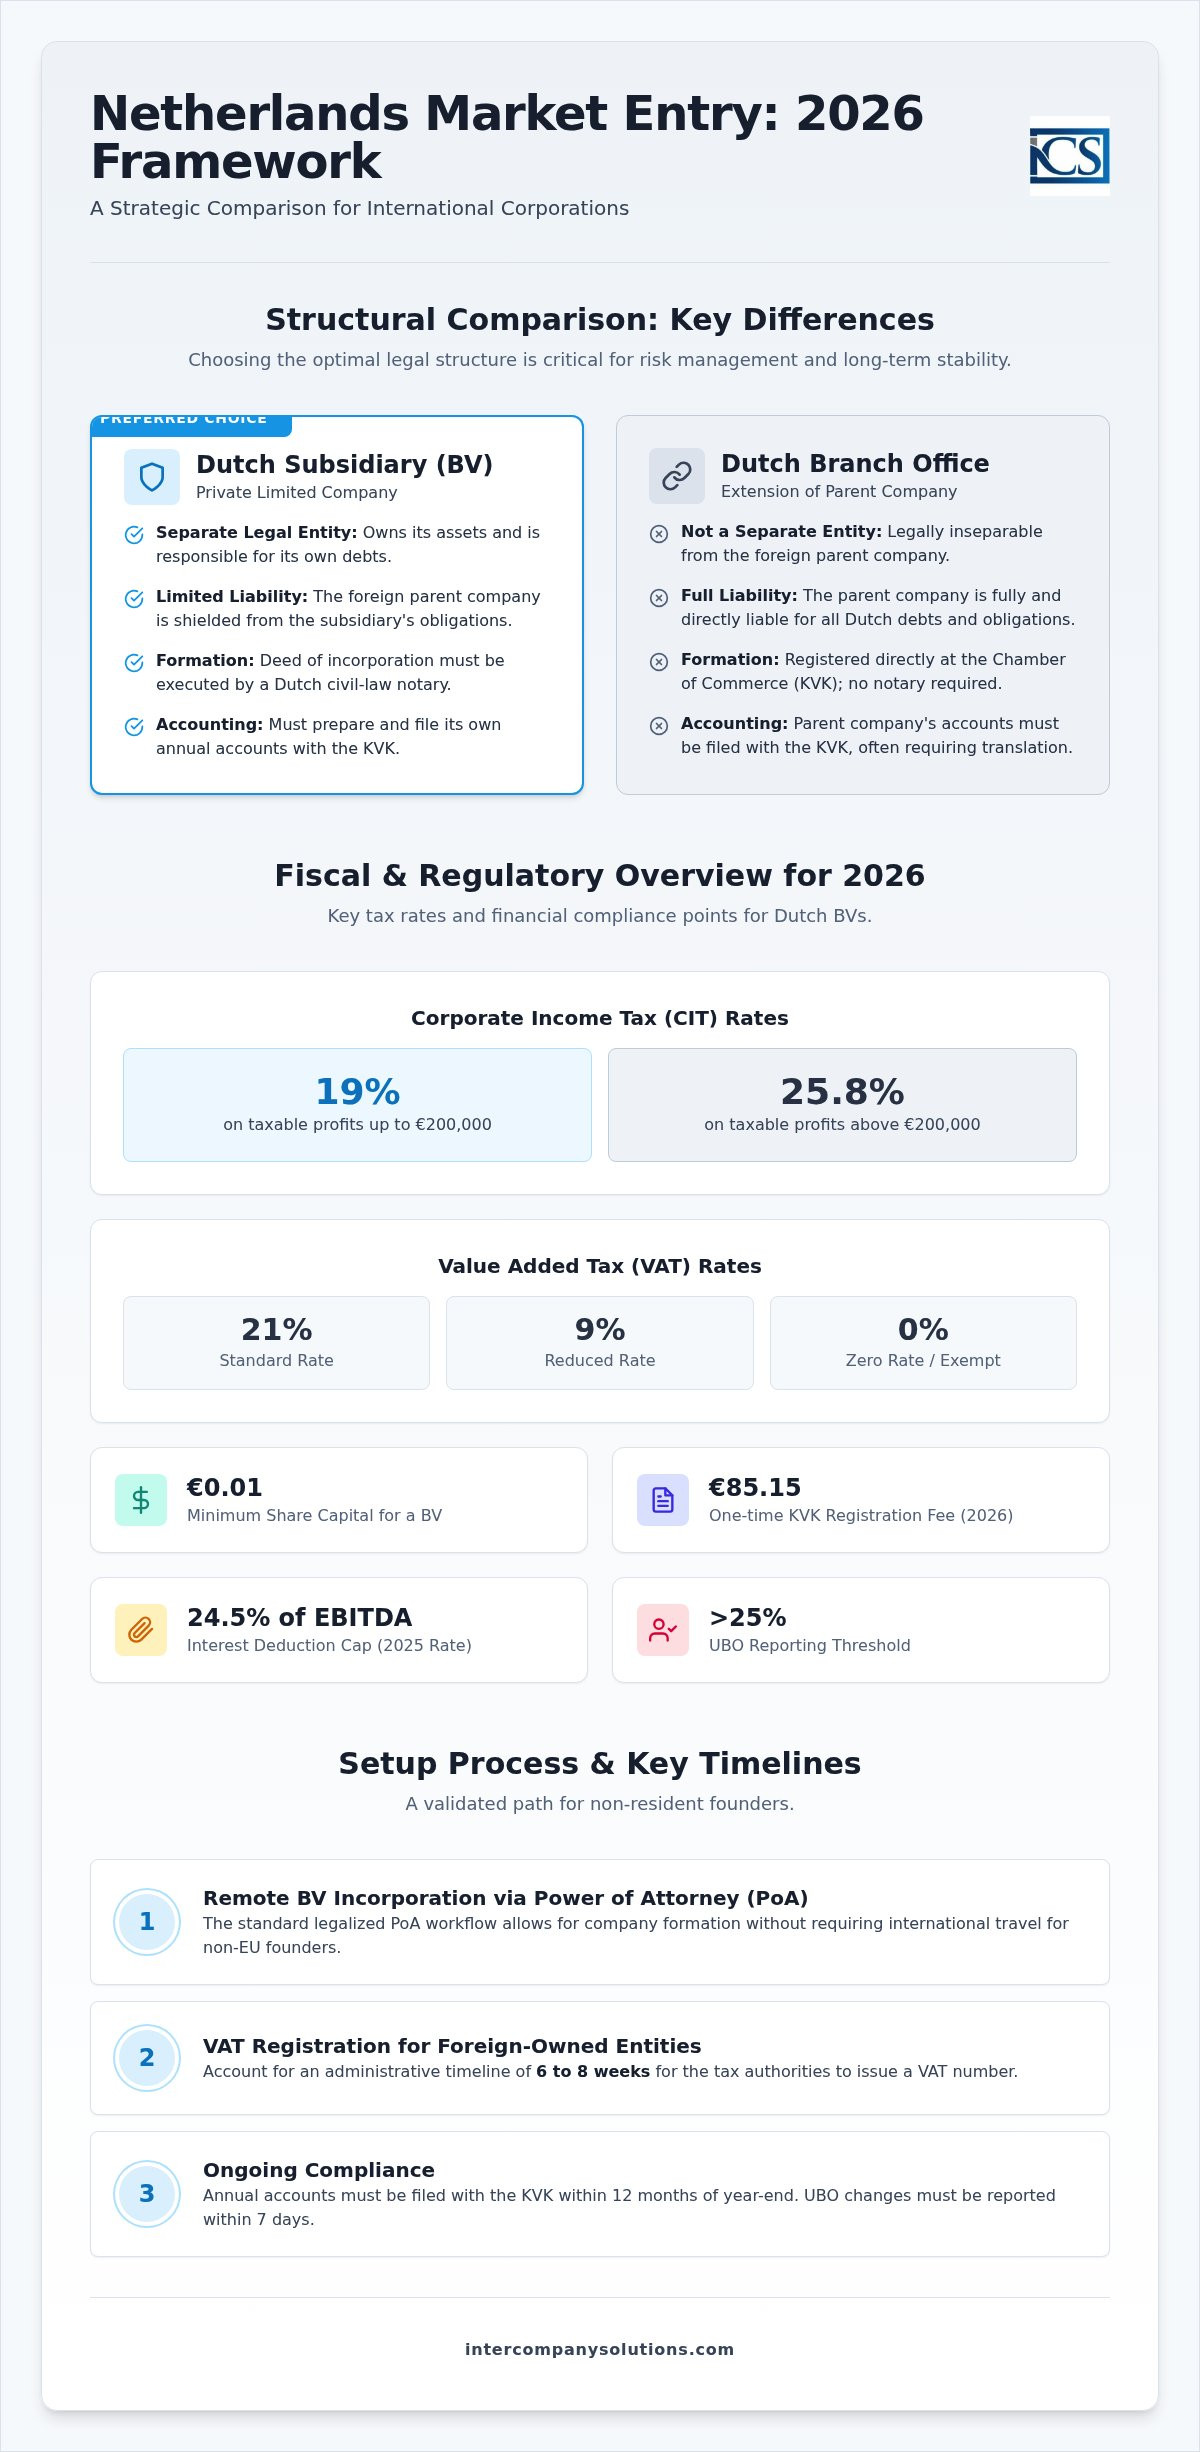
法的枠組みの選定においては、支店(営業所)と子会社の明確な選択が求められます。支店は法的に外国の親会社と不可分であり、オランダ法上の独立した法人格を有していません。その結果、親会社がすべてのオランダ国内取引における直接の当事者となり、すべての債務に対して責任を負うことになります。逆に、オランダ非公開有限責任会社(Dutch BV)を設立すると、別個の法人が創設されます。この法人は自らの資産を所有し、自らの負債に対して責任を負います。この構造的分離こそが、国際的企業が欧州での事業展開において子会社モデルを選好する主たる理由です。
| 特徴 | オランダ支店 | オランダ子会社(Dutch BV) |
|---|---|---|
| 法的地位 | 親会社の延長 | 独立した法人 |
| 責任 | 親会社が無限責任を負う | 子会社の資産に限定される |
| 登記 | KVKに登記(公証人不要) | オランダの公証人による証書作成 |
| 会計 | 親会社の計算書類をKVKに提出 | 現地法人の計算書類をKVKに提出 |
| ガバナンス | 親会社の取締役会が統制 | 現地または親会社の取締役会 |
責任とリスクの遮断
子会社モデルは法的なファイアウォールとして機能します。Dutch BVは別個の法人であるため、親会社は原則として子会社の負債や契約上の不履行について責任を負いません。この遮断は、現地の契約締結や従業員の雇用において極めて重要であり、オランダでの債務が親会社のグローバルなバランスシートに影響を及ぼすのを防ぎます。business.gov.nlによると、支店はこの保護を提供せず、親会社のグローバルな資産がオランダの債権者に晒されることになります。Dutch BV Company Formationにおいて、最低資本金は0.01ユーロですが、親会社にもたらされる保護は極めて強固です。
事業上の信用力と現地プレゼンス
市場の評価は、外国支店よりもDutch BVを好意的に捉える傾向があります。現地法人を設立することは、その地域への長期的なコミットメントを示し、オランダの銀行、サプライヤー、顧客にとって決定的な要素となります。単独の法人の方が、BTW番号の取得や現地の銀行取引関係の構築をスムーズに進められる場合が多く見受けられます。支店は親会社のグローバルな財務諸表を商工会議所(KVK)に提出しなければなりませんが、子会社は自社の現地の年次決算書のみを提出します。これにより、親会社の広範な財務状況の機密性が保たれます。オランダ外国投資庁(NFIA)は、明確なガバナンスとリスクプロファイルにより、Dutch BVが国際貿易における標準的な事業ビークルであると強調しています。これらの構造についての詳細な評価が必要な場合は、弊社のコンサルタントに構造分析をご依頼いただけます。
最終更新日: 2026年8月
子会社における税務および規制コンプライアンス
オランダの法域内で法人を運営するには、特定の税務基準値および申告期限を厳格に遵守することが求められます。2026年度において、法人税(CIT)は200,000ユーロまでの課税所得に対して19%の税率が適用されます。この金額を超える利益には25.8%で課税されます。基本税率に加えて、オランダでは過度な負債による資金調達を防止するため利息控除制限が適用されており、この上限は企業のEBITDAの24.5%に設定されています。これらの数値は、現地事業の純収益性を決定づけるため、オランダに子会社を設立する際の財務計画段階において極めて重要となります。
付加価値税(VAT/BTW)コンプライアンスも、もう一つの重要な管理の柱です。標準VAT税率は21%であり、物品およびサービスの特定カテゴリーには9%および0%の軽減税率が適用されます。外国企業が所有するDutch BVの場合、VAT登録プロセスには通常6週間から8週間を要します。この期間中、税務当局(Belastingdienst)は企業の予定事業活動およびサブスタンス(実質的事業拠点要件)に関する徹底的な審査を実施します。2026年5月1日以降、RabobankがBelastingdienstの指定銀行を務めており、すべての法人税の決済および還付を取り扱っています。事業開始の遅延を防ぐためには、これらの初回申告における正確性が極めて重要です。
法人税と優遇措置
オランダの税制には、二重課税を防止し、海外の人材を誘致するための仕組みが含まれています。参加免除(Participation Exemption)制度は、適格子会社から得られる配当およびキャピタルゲインがオランダの法人税から原則として免除されるため、子会社にとって不可欠な制度です。これにより、グローバルな企業グループ構造内での効率的な資本移動が可能になります。さらに、オランダでは適格な外国人従業員向けに30%非課税枠(30% ruling)を提供しています。2026年における本優遇措置の最低課税給与要件は48,013ユーロであり、適格な修士号を有する30歳未満の従業員の場合は36,497ユーロです。30%非課税手当の上限対象となる給与は262,000ユーロです。これらの優遇措置を管理し、すべての基準値を満たし維持するためには、正確な給与計算および人材配置サービスが必要となります。
報告および記録保管義務
オランダ法に基づき、透明性とデータ保管が義務付けられています。すべての企業記録は最低7年間保管する必要がありますが、不動産に関連する書類についてはこの期間が10年間に延長されます。実質的支配者(UBO)要件は、法人において25%を超える持分を保有するすべての個人に適用されます。コンプライアンスを維持するため、UBO登記の変更は7日以内に報告しなければなりません。最後に、すべての子会社は会計年度末から12か月以内に商工会議所(KVK)に年次決算書を提出する必要があります。これらの期限を守らない場合、行政罰金が科されるほか、取締役の個人責任が問われる可能性があります。
最終確認日: 2026年8月
完全遠隔での会社設立ステップ別ワークフロー
オランダでの子会社設立プロセスは、特に渡航が困難な海外の創業者向けに効率的に設計されています。主要なワークフローは、公証された委任状(PoA)方式を中心に構築されています。これにより、創業者自らが現地に赴くことなく、オランダの公証人が設立証書を締結することが可能になります。まず、詳細なチェックリストと、全取締役および株主の身元証明書類を提出する必要があります。これらの書類は、オランダ当局に受理されるために通常、合法化(リーガライゼーション)およびアポスティーユが必要です。非居住者の登録においてはデジタルビデオ通話による設立が標準ではないため、EU圏外の創業者にとっては、この完全遠隔対応のアプローチが標準的な手続きとなります。
法的文書と公証人証書
オランダでは、すべてのDutch BVおよびNVについて、民事公証人が設立証書を作成・締結しなければなりません。これは会社の法的設立を保証する法定要件です。外国の法人株主の場合、現地商業登記簿の抜本および現任証明書(Certificate of Incumbency)を提出する必要があります。これらの書類は、PoAに署名する者の権限を証明するために適切に認証されていなければなりません。公証人はまた、会社の内部規則、商号、法定所在地、事業目的を定義する定款を作成します。公証人が証書を締結すると、会社はわずか0.01ユーロの最低資本金で独立した法人として正式に成立します。
KVKおよび税務当局への登録
証書への署名が完了すると、会社は商工会議所(KVK)が管理するオランダ商業登記簿(Handelsregister)に登記されなければなりません。2026年における1回限りのKVK登録料は85.15ユーロです。この登記によってKVK番号が発行されますが、これは銀行口座の開設や商業契約の締結に不可欠です。KVK番号は、現地市場において貴社事業体の適法な地位を証明する固有の識別番号となります。KVKへの登記完了後、事業体はBelastingdienstに対して法人税およびVAT識別番号を申請する必要があります。すべての税務決済および還付は、2026年5月1日以降Belastingdienstの指定取引銀行を務めるRabobankを通じて処理されます。
外資系BVの場合、VAT登録の所要期間は通常6週間から8週間程度です。貴社の子会社がEU域外との間で物品の輸出入を行う予定がある場合は、EORI番号の申請も必須となります。この手続きは通関および国際貿易において極めて重要です。これらの管理業務を遅延なく処理し、事業体が予定された期間内に完全に稼働できるようにするためには、オランダでの会社設立に対する体系的なアプローチが求められます。
最終更新日: 2026年8月
オランダ子会社の雇用および給与計算の動向
オランダで事業を運営するには現地の労働法を厳格に遵守する必要があり、すべての従業員に対して書面による雇用契約の締結が義務付けられています。business.gov.nlによると、2026年7月1日現在、21歳以上の従業員に対する法定最低時給は14.99ユーロです。雇用主は給与税および社会保険料の源泉徴収義務を負っており、2026年の社会保険料算定対象となる年間上限給料は79,409ユーロに設定されています。さらに、オランダの法律により、雇用主は従業員の給与の最低70%を最大104週間にわたって病気有給手当として支給することが義務付けられているため、労務管理における確実な財務計画が必要不可欠です。
高度技能移民の雇用
欧州連合(EU)域外から専門人材を採用する場合、企業は移民帰化局(IND)から承認スポンサー資格を取得する必要があります。2026年度において、高度技能移民(HSM)ビザの月額総給与要件は、30歳以上の人材が5,942ユーロ、30歳未満が4,357ユーロとなっています。この資格を取得することでビザ審査が迅速化され、通常2週間から4週間で完了します。欧州市場での競争優位性を維持するために国際的な専門知識に依存している事業体にとって、承認スポンサーとなることは戦略的な要件です。
雇用主の義務におけるコンプライアンス
30%ルーリングは海外から優秀な人材を惹きつけるための主要な優遇措置として機能していますが、特定の上限額および基準値が適用されます。belastingdienst.nlによると、2026年において30%非課税手当が適用されるのは最大262,000ユーロまでの給与に限定されます。適用要件を満たすには、従業員の課税対象給与が最低48,013ユーロ、あるいは資格を有する修士号を保持する30歳未満の人材の場合は36,497ユーロの最低基準額を満たす必要があります。30%ルーリング適用者が部分的非居住者税務ステータスを選択できる制度は2025年に廃止されました。既存の利用者に対する経過措置は2026年12月31日をもって終了します。
これらの月次報告サイクルを管理し、業界別年金基金へのコンプライアンスを徹底することは、給与計算および人員配置サービスの核となる要素です。すべての給与税の納付は、2026年5月1日よりBelastingdienstの指定取引銀行を務めるRabobankを通じて処理される必要があります。また、企業はオランダ税務当局による将来の税務調査において完全な透明性を確保するため、給与記録および会社記録を7年間保存することが法的に義務付けられています。
最終更新日: 2026年8月
オランダ市場参入の戦略的実行
2026年にオランダ市場へ参入するには、法的な正確性と税務上の先見性とのバランスが求められます。BV構造を選択することで、ユーロ圏での信頼性の高いプレゼンスを確立しつつ、親会社を現地の負債から確実に保護することができます。現在の規制環境では、法人税(CIT)基準およびUBO報告の厳格な遵守が求められます。遠隔での委任状(PoA)方式を通じてオランダに子会社を設立することで、海外渡航をすることなくこれらの複雑な手続きを完了させることが可能です。
Intercompany Solutionsは、初期設立において3〜5営業日の処理期間を伴う体系的な市場参入経路を提供します。遠隔PoAによる法人設立における当社の専門知識により、身元確認および書類一式が公証人の要求するすべての基準を満たすことが保証されます。手続きの明確性と100%満足保証に支えられた、貴社の国際展開に不可欠な信頼性をお届けします。
オランダは、世界規模での事業拡大における最適な選択肢であり続けています。適切な管理枠組みを整えることで、貴社のオランダ法人は長期的な成長と安定性を確保することができます。
最終確認日:2026年8月
よくある質問
オランダ子会社に最低限必要な資本金はいくらですか?
オランダの非公開有限責任会社(BV)の最低資本金は0.01ユーロです。この低い基準額は、市場への参入を目指す海外の起業家に対する金銭的障壁を低減するために設けられました。オランダで子会社を設立する際は、定款において株式の額面価格を定める必要があります。法定最低額は名目的なものですが、会社の初期資金需要や事業規模を反映して、より高い金額を選択することも可能です。
オランダに渡航することなく、遠隔でオランダ子会社を設立できますか?
認証済み委任状(PoA)方式を利用することで、法人設立プロセスのすべてを遠隔で完了することができます。この方法により、オランダへ直接渡航することなく、オランダの公証人が代理で設立公正証書を締結することが可能になります。設立書類に署名し、居住国の管轄機関で認証またはアポスティーユを取得する必要があります。これは、効率的に法人を設立したい非居住者の創設者にとって標準的な手続きです。
2026年におけるオランダ子会社の法人税率はどのようになっていますか?
2026年の法人税(CIT)率は、200,000ユーロまでの課税所得に対しては19%です。この基準額を超える利益に対しては、税率が25.8%に引き上げられます。また、EBITDAの24.5%を上限とする利子控除制限も考慮する必要があります。通常、すべての納税決済は、2026年5月1日以降オランダ税務当局(Belastingdienst)の公式指定銀行を務めているRabobankを通じて処理されます。
外国資本の法人における付加価値税(VAT)登録手続きにはどのくらいの期間がかかりますか?
外国資本の法人におけるVAT登録手続きには、通常6〜8週間かかります。この期間は、商工会議所(KVK)への会社登録が完了した時点から開始します。税務当局は、企業の予定事業活動および現地での実質要件(サブスタンス)を確認するための審査を実施します。登録が完了するまでVATの還付請求や請求書への計上ができないため、オランダでの初期事業運営を計画する際には、この行政手続き期間を考慮することが不可欠です。
オランダで子会社を登録するには現地の取締役が必要ですか?
オランダの法律では、子会社を登記するにあたり現地居住者の取締役を任命することは義務付けられていません。取締役および株主は、いずれも外国の個人または法人とすることができます。ただし、現地でのプレゼンスを維持することは税務上の実質要件(サブスタンス)の観点から有益であることが多く、法人口座の開設手続きを円滑に進めることにもつながります。遠隔での経営管理は認められていますが、会社は有効なオランダの事業所住所を保有し、現地のすべての申告およびコンプライアンス義務を果たす必要があります。
オランダ支店とDutch BVの違いは何ですか?
Dutch BVは独立した法人格を有しますが、支店は外国親会社の延長となります。オランダでBVとして子会社を設立する場合、親会社の責任は子会社の資産の範囲内に限定されます。一方、支店構造では、親会社がオランダにおけるすべての債務および法的請求に対して全責任を負い続けます。この違いから、リスクを遮断し信頼性を確立したい国際企業にとって、BVが選ばれる形態となっています。
2026年の新規法人のKVK登録料はいくらですか?
2026年におけるオランダ商工会議所(KVK)の一括登録料は85.15ユーロです。この手数料は、公証人が商業登記簿(Handelsregister)に会社を登録する際に支払われます。支払い後、KVKから固有の登録番号が発行されます。これは商業契約の締結や納税者番号の申請を含むすべての公式取引に必要となります。この登録によって法人の法的存在が証明され、オランダでの法人設立手続きにおいて必須のステップとなります。
情報源
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2巻、法人編)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- IND - 高度外国人材
- IND - スタートアップ滞在許可
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所(CJEU)、Cadbury Schweppes事件、C-196/04 (ECLI:EU:C:2006:544)
- オランダ最高裁判所(Hoge Raad)、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |