


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダは依然としてグローバル展開の主要な目的地ですが、2026年における管理上の参入手続きでは、商業戦略よりも技術的な正確さが重視されます。大半の外国人起業家は、自国の規制からオランダ会社法への移行に困難を感じており、特にEU域内とEU域外の登録ルートを区別する際にその傾向が顕著です。オランダでビジネスを開設するための要件を満たすには、遅延や過料を回避するために現地のプロトコルを正確に理解することが不可欠です。
本ガイドでは、オランダ法人を設立するために必要な法的、税務上、および管理上の前提条件に関する決定版のチェックリストを提供します。85.15ユーロのKVK登録料、19%および25.8%の法人税率区分、そして25%を超える株式を保有する個人に対する義務的なUBO登録に関する具体的なデータをご確認いただけます。また、現地への渡航を伴わずに設立を可能にする、公認された委任状(Power of Attorney)を介した遠隔でのBV設立プロセスの有効性についても確認します。これらの検証済みの手順に従うことで、オランダでの事業運営に向けたコンプライアンスを満たした実用的な基盤を確保できます。
重要なポイント
- 有限責任性と企業の柔軟性により、なぜ非公開有限責任会社(Besloten Vennootschap、Dutch BV)が外国人起業家にとって標準的な法構造であるのかを学びます。
- 本人確認プロトコルおよび2026年のKVK手数料85.15ユーロを網羅した、オランダでビジネスを開設するための要件に関する詳細なチェックリストにアクセスします。
- 現地への渡航なしでオランダ法人を設立するために、公認された委任状(Power of Attorney)ルートを使用するEU域外の創業者向けの遠隔設立プロセスを理解します。
- 20万ユーロ未満の利益に対する19%の税率、およびこの基準値を超える金額に対する25.8%の税率を含む、2026年の法人税債務を把握します。
- 25%を超える株式を保有する個人に対する実質的支配者(UBO)登録など、必須のコンプライアンス義務を確認します。
オランダ事業体に対する規制枠組み
オランダにおける法人の法制度は、Burgerlijk Wetboek(オランダ民法典)に規定されています。この枠組みは、オランダ経済の概要の礎である国際貿易のための安定した環境を提供します。オランダで事業を開始するための要件を検討する際、法律上、法人は別個の法人格として扱われることをまず認識する必要があります。非公開有限責任会社、すなわちBVは、最低1名の取締役と1名の株主を必要とします。これらの役職は同一人物が兼任できるため、個人起業家から大規模な子会社に至るまで利用しやすい構造となっています。
オランダにおける大半の商業活動には、特定の事業免許は必要ありません。ただし、金融サービス、医療、特定の運送業などの規制業種については、事業を開始する前に関連当局から許可を取得しなければなりません。事業活動が規制対象区分に該当するかどうかを特定することは、設立手続きにおける極めて重要な第一歩です。
商工会議所(KVK)の役割
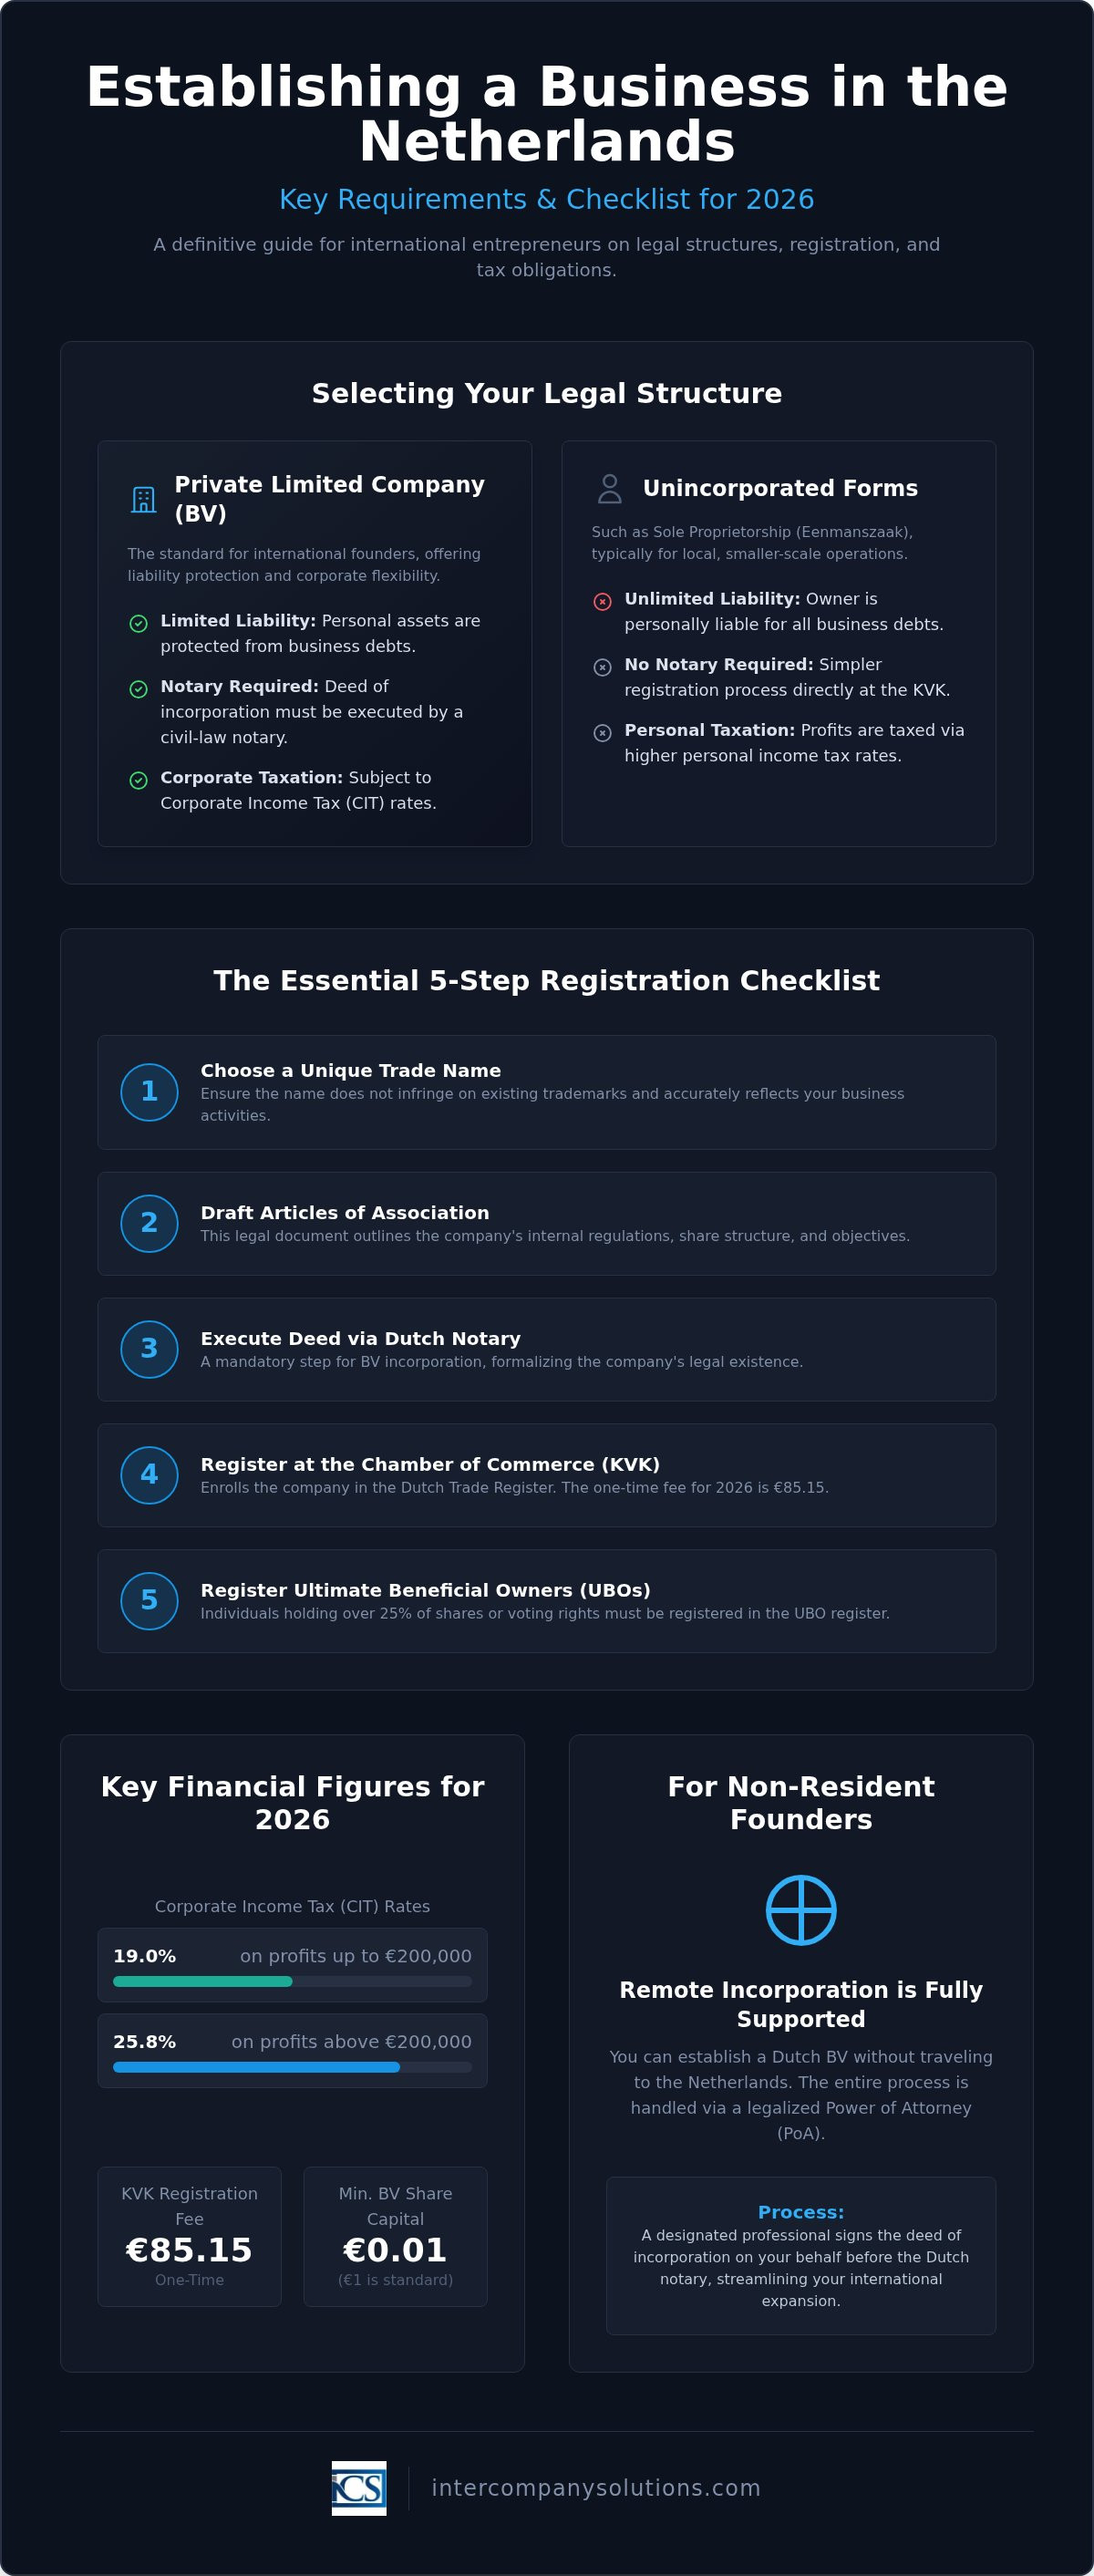
すべての商業事業体は、KVKが管理するHandelsregister(商業登記簿)に登録する必要があります。この手続きにより、オランダの管轄下における市場の透明性が確保されます。KVKは、2026年時点で85.15ユーロの1回限りの登録手数料を請求します。登録が完了すると、取締役および株主に関する情報が一般に閲覧可能となります。また、株式または議決権の25%超を保有する個人をUBO(最終実質的所有者)登録簿に登録する必要があります。固有の商号を選択することは必須です。商号は既存の商標を侵害したり、事業内容について公衆に誤認を与えたりするものであってはなりません。
Dutch BVの法定要件
Dutch BVは、その柔軟な性質から外国人投資家にとって最も一般的な選択肢となっています。2012年の法改正以降、最低資本金はわずか0.01ユーロとなりましたが、実務上は1ユーロとするのが一般的です。設立には、オランダの公証人(civil-law notary)が作成・執行する公証証書が必要です。この文書には定款および会社の内部規則が明記されます。登録を完了するには、オランダ国内の登記済み現地事業所住所を提供する必要があります。非居住者の創業者にとって、オランダでの事業開始要件を満たすためには、認証済みの委任状(PoA)を使用することが一般的です。Intercompany Solutionsは必要な委任状書類を準備することでこの手続きを円滑に進め、創業者が現地を訪問することなく公証人が代理で証書に署名できるようにします。
最終確認日: 2026年8月
法的形態の選択:BVとその他の形態
適切な法的主体を選択することは、責任の所在および納税義務を左右する基本的な決定事項です。法人形態と非法人形態とでは登録手続きが大きく異なるため、この選択はオランダで事業を開始する要件の中核となります。大半の海外起業家にとって、Besloten Vennootschap(BV)は個人の資産を会社の債務から保護する別個の法人格を有するため、標準的な選択肢として機能します。この差異は海外からオランダ市場に進出する者にとって極めて重要であり、非法人構造にはない予測可能な安全保護を提供します。
非公開有限責任会社(BV)と個人事業主の比較
Dutch BVには、公証人が起草・執行する設立証書が必要です。この手続きにより、会社は独自の権利および義務を有する独立した事業体として設立されます。これとは対照的に、個人事業主(Eenmanszaak)は公証人を必要としませんが、事業主個人が個人の資産をもってすべての事業上の債務について個人責任を負うことになります。個人事業主は、売上が増加すると、法人税構造の利点や責任限定の保護を享受するためにBVへ移行することがよくあります。2026年において、BVには200,000ユーロ以下の課税対象利益に対して19%、その基準を超える利益に対しては25.8%の税率で法人所得税(CIT)が課されます。個人事業主は個人所得税率によって課税されますが、これは収益性の高い事業体にとっては大幅に高率となる場合があります。
NVの構造的要件
大規模企業や株式公開を目指す事業体は、Naamloze Vennootschap(NV)を利用します。最低資本要件が0.01ユーロであるBVとは異なり、NVには最低45,000ユーロの当初資本金が必要です。この形態も設立に公証人を必要とし、より厳格な報告基準およびガバナンス基準に従います。資本構成に適した事業体が不明な場合は、当社の設立専門家にご相談いただき、個別の評価を受けることができます。
財団(Stichting)またはパートナーシップを検討すべき場合
Stichtingはオランダ独自の形態であり、非営利活動や、法的所有権と経済的利益を分離するためによく用いられます。こうしたニュアンスを理解することも、オランダで事業を開始するための広範な要件の一部です。BVやNVと同様に、財団も公証人証書を必要とします。逆に、Vennootschap onder firma(VOF)やCommanditaire vennootschap(CV)のようなパートナーシップは公証人を必要としません。これらの形態は通常、合弁事業や専門職の業務運営に利用されます。設立は容易ですが、VOFのパートナーは事業体の債務に対して連帯責任を負い続けるため、海外の創業者は非法人形態の事務的な簡便さとこのリスク要因を慎重に比較検討しなければなりません。
最終確認日: 2026年8月
2026年の必須登録チェックリスト
オランダで事業を開始するための行政要件の完了には、現地当局への計画的な一連の登録手続きが伴います。まず、有効なパスポートの高解像度コピーと、公共料金の請求書や銀行取引明細書などの最近の居住証明書を準備する必要があります。非居住者の創業者については、オランダの公証人および商工会議所に受理されるために、これらの書類に通例、認証(リーガライゼーション)またはアポスティーユが必要です。これらの書類が最新かつ正しい形式であることを確認することで、設立時の本人確認段階における遅延を防ぐことができます。
本人確認が完了し設立証書に署名されると、会社を商業登記簿に登録しなければなりません。KVKは、2026年時点で85.15ユーロの1回限りの登録手数料を請求します。この支払いは通常、デジタル請求書経由またはKVKオフィスでの対面手続き時に行われます。登録が正常に完了すると、オランダ国内における将来のすべての法的・財務的取引の主要な事業者識別番号となる固有のKVK番号が発行されます。
KVK登録およびUBO登録簿の要件
登録手続きの際には、事業活動の明確な説明を提供しなければなりません。KVKは、統計および規制上の目的から会社を分類するためにSBIコード(Standaard Bedrijfsindeling)を使用します。正確な分類は保険料や業種特有の義務に影響を与える可能性があるため、極めて重要です。また、最終実質的所有者(UBO)登録簿への申告書の提出が法的に義務付けられています。UBOは、株式、議決権、または所有持分の25%超を保有する個人と定義されます。この透明性確保措置はオランダ法人設立の必須事項であり、所有構造に変更が生じた場合は1週間以内に更新する必要があります。
税務当局(Belastingdienst)およびVATの義務
会社が登録されると、KVKはオランダ税務当局(Belastingdienst)に自動的に通知します。通常、納税者番号の申請を別途提出する必要はありませんが、当局は貴社がVAT(BTW)の課税対象事業者であるかどうかを評価・審査します。承認されると、VAT識別番号およびVAT納税者番号が付与されます。EU域外への物品の輸出入に従事する企業は、オランダ税関を通じてEORI番号も申請しなければなりません。この番号は、通関業務およびデジタル申告を管理する上で不可欠です。
コンプライアンスは登録だけで終わるものではありません。オランダの法律では、請求書、契約書、銀行取引明細書を含むすべての事業管理書類について7年間の記録保管期間が義務付けられています。事業体がオランダ国内に不動産を所有している場合、この保管期間は10年に延長されます。オランダの監査基準を満たすデジタルバックアップを保持することで、税務当局からの将来の照会に確実に備えることができます。これらの厳格な記録管理基準は、オランダの規制環境下において会社の適格な地位を維持するための基本となります。
最終確認日: 2026年8月
外国人および非居住者創業者の要件
非居住者の起業家は、オランダでの会社設立要件を満たすにあたり、固有の手続き上のハードルに直面します。EUおよびEEA加盟国の市民は設立の自由の恩恵を受ける一方、非EU加盟国の創業者は会社の所有権とオランダ国内の居住権を区別して考える必要があります。居住許可がなくてもリモートでDutch BVを設立することは可能ですが、有効なオランダの事業所住所を提供する必要があります。商工会議所(KVK)は、事業所住所に対して厳格な実体要件(substance requirements)を定めています。単なる私書箱(PO box)では不十分であり、登録住所は実際に事業を行うことができ、査察時に会社の記録類を閲覧できる物理的な場所でなければなりません。
認証済み委任状によるリモート設立
リモートでの設立は、公証・認証された委任状(PoA)を通じて行われます。この方法により、設立代理人がお客様に代わってオランダの公証人の面前で設立証書に署名できるため、現地への渡航が不要になります。本国の公証人により身元確認書類および委任状(PoA)の認証を受ける必要があります。管轄区域によっては、アポスティーユまたは大使館による領事認証も必要になる場合があります。すべての認証書類がオランダに到着してから、標準的なBVの設立にかかる処理期間は通常2〜5営業日です。この手続きにより完全な法的コンプライアンスが確保され、海外に滞在したまま迅速に事業を開始することができます。
居住許可とスタートアップビザの道
オランダへの移住を希望する非EU加盟国の創業者は、INDを通じて特定の居住許可を申請する必要があります。90日以内の短期滞在の場合、商談や初期の立ち上げには通常標準的なシェンゲンビザで十分です。しかし、長期的な事業運営には、スタートアップビザのような、より恒久的な解決策が必要となることがよくあります。この1年間の許可には、革新的な事業計画と政府認可のファシリテーターとの契約が必要です。1年が経過した後、一定の基準を満たしていれば個人事業主(自営業)許可へと移行できます。あるいは、既存の企業であれば、法人が認定スポンサーとなることを条件に、高度外国人材(HSM)資格を利用して主要人員を異動させることも可能です。これらの移住経路を理解することは、非ヨーロッパ市民にとってオランダでビジネスを始めるための重要な構成要素です。
非居住者としてオランダでビジネスを開設する要件を満たすには、会社法および出入国管理法双方のコンプライアンスが関わってきます。Dutch BVの株主または取締役になるために居住者である必要はありませんが、オランダ国内に物理的に滞在して実務を行う予定がある場合は、適切な許可が必要です。本国とオランダ税務当局との間で義務の齟齬が生じるのを避けるため、手続きの早い段階で居住ステータスおよび税務上の居住性を確認することをお勧めします。
最終確認日:2026年8月
コンプライアンスおよび運用基準の維持
会社が稼働した後は、オランダでの会社設立の初期要件から、長期的な規制遵守へと焦点が移ります。オランダ当局は市場の透明性を維持するため、正確な記録保管と適時な申告を求めています。管理義務には、定期的な税務申告の提出および年次財務諸表の公開が含まれます。これらの期限を守らない場合、行政罰金が科されたり、税務当局における「適格(good standing)」ステータスが失われたりする可能性があります。
法人税(CIT)および年次報告
2026年度の法人税(CIT)は、2段階の累進課税構造となっています。200,000ユーロまでの課税対象利益には19%、この基準を超える利益には25.8%が課税されます。CIT申告書の提出期限は、通常、会計年度末から5か月後です。2025年12月31日に終了する標準的な会計年度の場合、2026年5月31日までに申告書を提出する必要があります。延長は可能ですが、当初の期限前に申請する必要があります。
透明性はオランダの制度における中核原則です。KVKに年次決算書を公開することが義務付けられています。求められる詳細度は、資産価値、純売上高、従業員数に基づいて会社が極小、小、中、大のいずれに分類されるかによって異なります。ほとんどの小規模BVは、簡略化された貸借対照表と限定的な注記を提出するだけで済みます。これらの提出には、体系的な元帳の維持が不可欠です。これらの義務管理に関する詳細なガイダンスについては、Dutch BVコンプライアンス向け会計のリソースをご参照ください。
オランダ人スタッフの給与計算および雇用主の義務
従業員を雇用すると、オランダでビジネスを開設するための追加要件が発生します。オランダの労働法に準拠し、該当する場合は必須の年金拠出を保証する書面による雇用契約書を提供する必要があります。雇用主は、総給与から給与税および社会保険料を源泉徴収する責任があります。これらは毎月または4週間ごとに税務当局に報告し、納付しなければなりません。
国際的な起業家は、グローバルな人材を誘致するために30%非課税枠制度(30% ruling)を利用することがよくあります。2026年において、この適用を受けるための最低課税年間給与は48,013ユーロです。修士号を有する30歳未満の従業員の場合、基準額は36,497ユーロです。この制度は最大総給与262,000ユーロまでにしか適用されない点にご留意ください。これらの変数を管理するには、強固な管理体制が必要です。専門的なオランダ給与計算サービスを活用することで、法人が進化する賃金税規制や社会保険の変更に常に準拠している状態を維持できます。また、稼働中の事業体は四半期ごとにVAT(BTW)申告書を提出する必要があります。納付および申告の期限は、各四半期末の翌月末日です。
最終確認日:2026年8月
2026年におけるオランダ拠点の確立
オランダ市場での成功は、コーポレート・コンプライアンスへの専門的なアプローチと管理の正確性にかかっています。これまで概説したように、Besloten Vennootschap(BV)は国際貿易の標準であり続け、強固な責任遮断と、200,000ユーロまで19%のCIT税率という明確な税務構造を提供します。認証済み委任状の手法を活用すれば、2〜5営業日以内に完全なリモート設立が可能となり、オランダでの会社設立要件を効率的に満たすことができます。
7年間の記録保持期間や義務付けられているUBO登録など、継続的な運用基準により、税務当局に対する貴社の良好なステータスが維持されます。Intercompany Solutionsは、世界中の2,000人を超える創業者の皆様のこれらの複雑な手続きを支援してきた実績があり、100%の満足保証を提供しています。弊社の豊富な経験により、安定した国際企業に必要なプロフェッショナルな配慮をもって、すべての法定事項が管理されます。
貴社のビジネスに相応しい効率性と法的整合性をもって、オランダ経済への進出を支援する準備が整っております。
最終確認日:2026年8月
よくある質問
非居住者がリモートでオランダに会社を開設することはできますか?
はい、居住者でなくても、また現地に物理的に渡航しなくても、オランダの法人を設立することができます。これは、認証済み委任状(PoA)の手続きによって実現されます。本国の公証人の面前またはオランダ大使館にて、身元確認書類の認証および委任状(PoA)への署名を行う必要があります。これらの書類がオランダに送付された後、設立代理人がオランダの公証人の面前で設立証書を作成・署名します。
2026年におけるDutch BVの最低資本金要件はいくらですか?
2012年に導入されたFlex-BV法制以降、Dutch BVの最低資本金は0.01ユーロのままです。これは法的な最低限度ですが、複数の株主間での株式分割を簡素化するために、多くの創業者は1ユーロ、100ユーロ、あるいは1,000ユーロといった標準的な金額を選択します。この資本金は会社が登録される前にオランダの銀行口座に払い込む必要がないため、海外の起業家にとって迅速な設立手続きが可能となっています。
新しいオランダ法人のKVK登録料はいくらですか?
オランダ商工会議所(KVK)への1回限りの登録料は、2026年暦年において85.15ユーロです。この手数料は商業登記簿(Handelsregister)への会社の登録を対象としており、すべての新規営利法人に義務付けられています。登録が完了すると、直ちにKVK番号が付与されます。ほとんどの創業者は、デジタル請求書を介して、または設立手続き中に設立スペシャリストを通じてこの手数料を支払います。
オランダで会社を登録するにはオランダの銀行口座が必要ですか?
会社の初期登録を完了するためにオランダの銀行口座は必要ありません。KVKおよび公証人は、設立手続き中に現地の口座証明を要求しません。ただし、最終的には事業の管理、2026年のCIT税率による納税、VAT申告の処理のためにビジネス口座が必要になります。多くの海外創業者は、現地に物理的な拠点がない場合、電子マネー機関(EMI)やフィンテックソリューションを利用しています。
2026年のオランダにおける法人税(CIT)率はどのくらいですか?
2026年の法人税(CIT)は、課税対象利益に基づいて2段階の税率が適用されます。200,000ユーロまでの利益には19%が課税されます。この200,000ユーロの基準を超える課税対象利益には、25.8%の税率で課税されます。これらの税率は、稼働中のすべてのDutch BVに適用されます。これらの数値を理解することは、正確な財務予測と税務コンプライアンスを確保するための、オランダでの会社設立要件の中核部分です。
オランダでは誰が実質的支配者(UBO)とみなされますか?
実質的支配者(UBO)とは、会社の株式、議決権、または所有権の25%超を保有する自然人を指します。25%の基準を満たす個人がいない場合は、会社の上級業務執行取締役を疑似UBO(pseudo-UBO)として登録する必要があります。KVKのUBO登録簿への登録は義務付けられているコンプライアンス手続きです。行政罰金などの罰則を避けるため、UBO情報に変更があった場合は1週間以内に報告しなければなりません。
オランダの法人登記にはどのくらいの期間がかかりますか?
標準的なオランダの法人登記には、通常2〜5営業日かかります。この期間は、オランダの公証人が認証済みの身元確認書類と署名済み委任状を受領した時点から始まります。KVKは通常、公正証書が署名されてから24時間以内に登記を処理します。非EU加盟国の創業者の場合、本国からオランダへの書類の公証・認証手続きおよび国際宅配便の所要時間に応じて、全体のリードタイムが長くなる可能性があります。
情報源
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |