


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
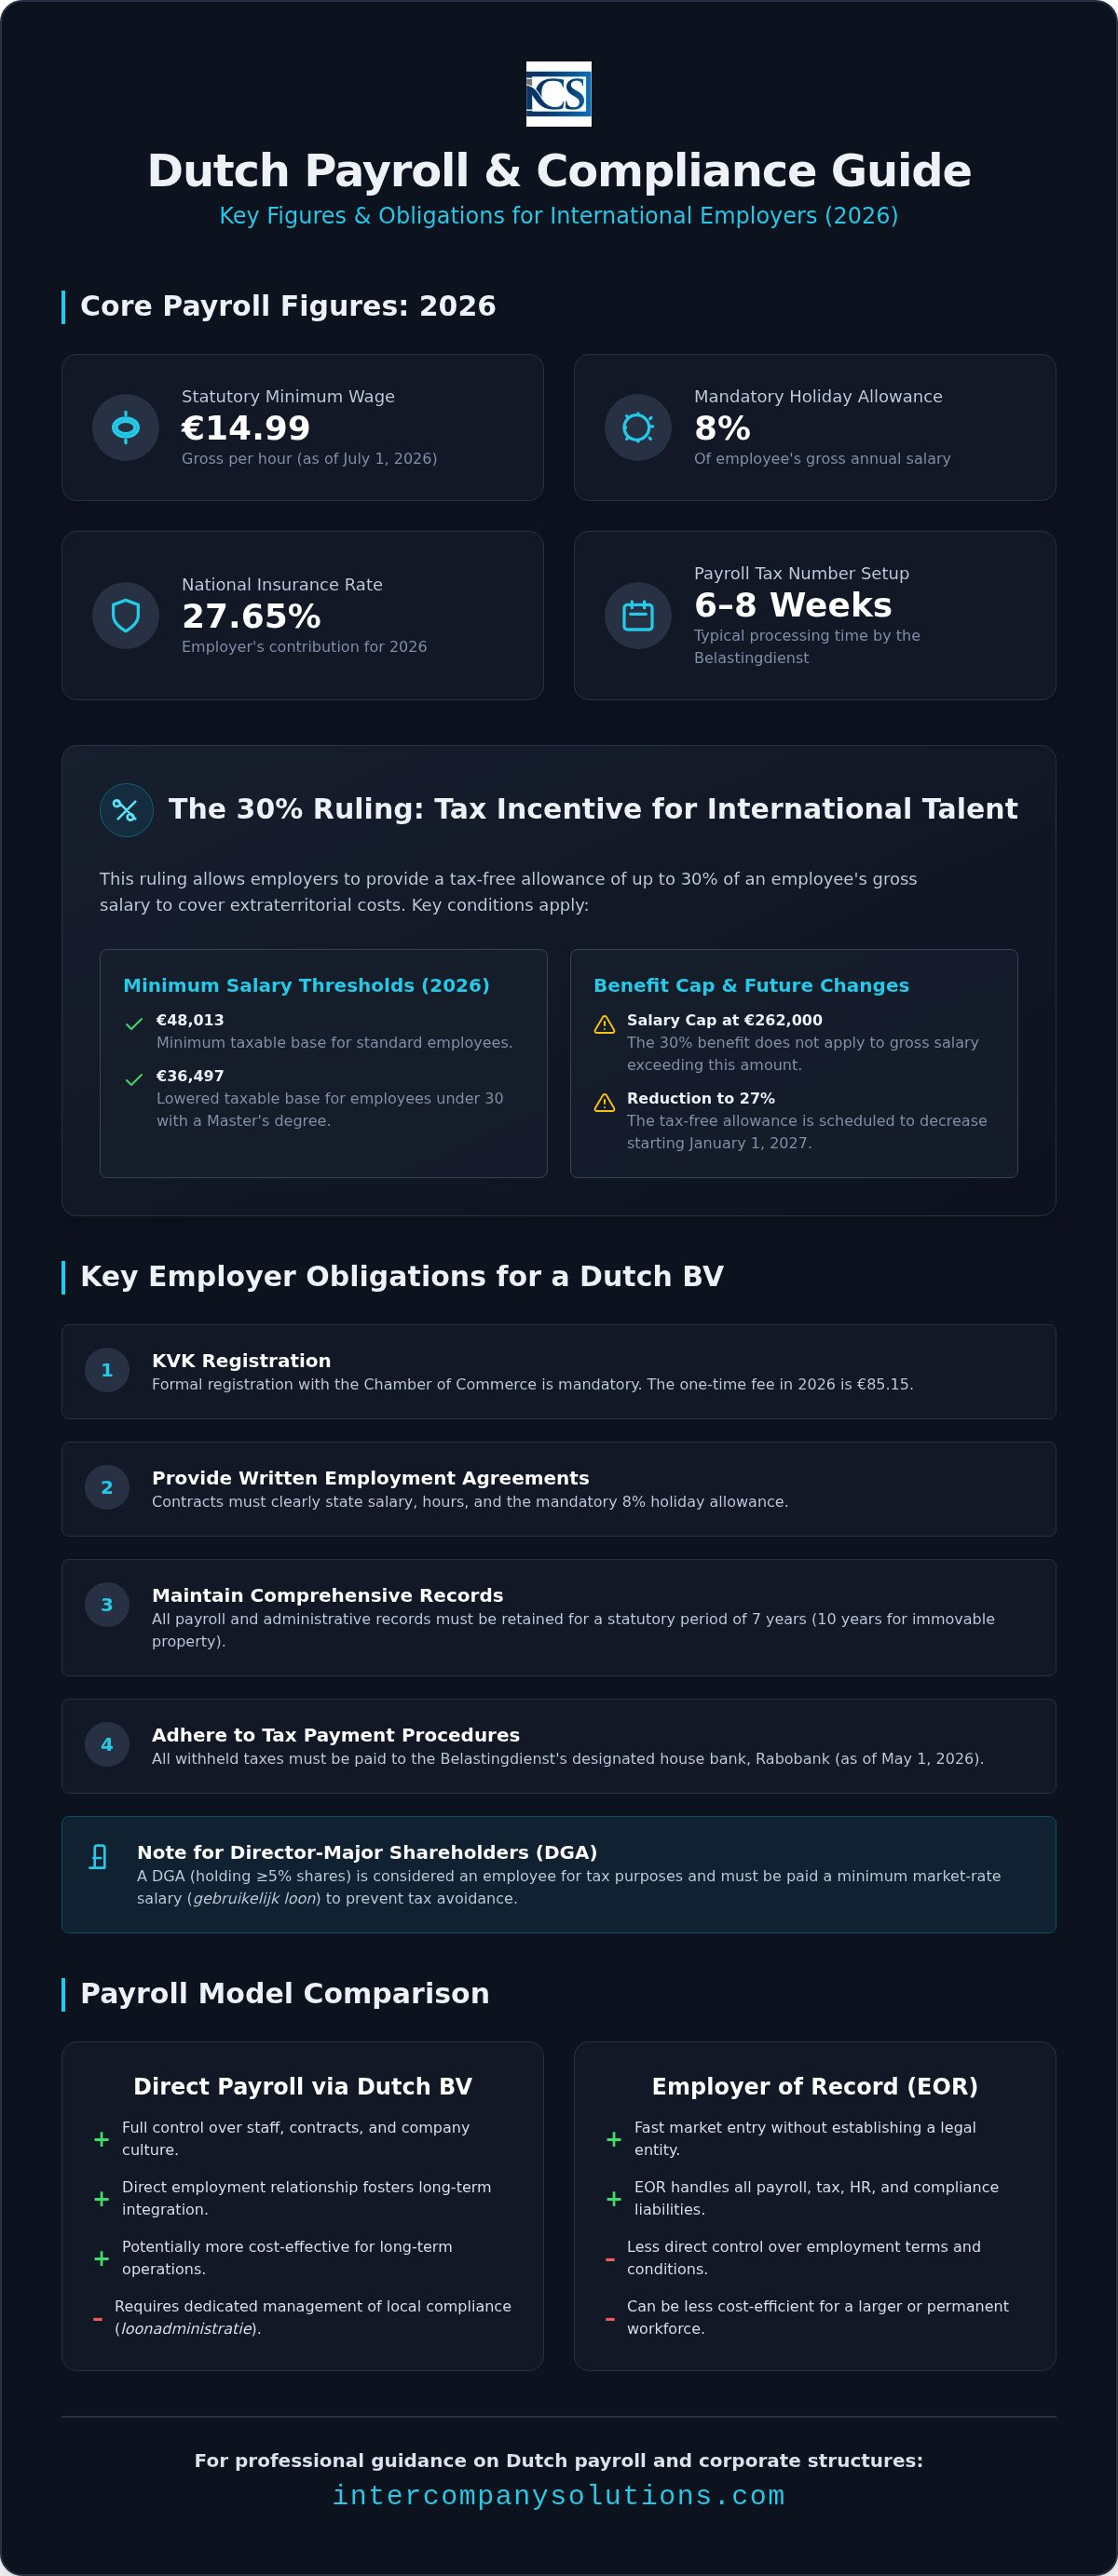
オランダの法定最低賃金は2026年7月1日に総額時給14.99ユーロに達し、現地に拠点を置く国際企業にとっての新たな基準が確立されました。オランダの給与計算サービス(payroll services Netherlands)を適切に管理するには、27.65%の国民保険拠出率とともに、これらの変動する基準額を正確に理解する必要があります。特に義務付けられている8%の休暇手当や進化する社会保障の義務に関して、オランダの労働法の複雑さは、海外から管理する際に大きな管理負担をもたらすとお感じのことでしょう。
本ガイドでは、オランダの給与計算コンプライアンスおよび国際スタッフに対する30%ルールの戦略的適用について、専門的な分析を提供します。30%控除の最低給与基準額48,013ユーロや、2027年に予定されているこの恩典の27%への引き下げなど、雇用主の義務についての明確な見解を得ることができます。リモート管理の手続き要件、24.5%の利子控除上限の影響、Belastingdienstの指定取引銀行であるRabobankとの調整の必要性について詳述します。この体系的な概要に従うことで、グローバルな労働力の税務上の地位を最適化しながら、規制の完全な遵守を確保できます。
重要なポイント
- 義務付けられている8%の休暇手当や2026年の国民保険拠出率27.65%を含む、オランダの給与管理(loonadministratie)の法定要件を理解する。
- 国際スタッフ向けの非課税払戻を確保するために必要な最低課税基準額48,013ユーロなど、30%ルールの具体的な給与基準額を特定する。
- Belastingdienstから給与税番号を取得して専門的な給与計算サービス(payroll services Netherlands)を導入する(この手続きの完了には通常6〜8週間を要する)。
- 長期的な国際業務において、Employer of Record(EOR)構造と比較した現地Dutch BV給与計算モデルの費用対効果を評価する。
- 税金の支払いにRabobankを利用し、すべての給与および管理記録に対する義務的な7年間の保存期間を遵守することで、規制コンプライアンスを維持する。
国際的な雇用主のためのオランダ給与システムの理解
オランダにおいて給与管理(loonadministratie)は厳格に規制されたプロセスであり、単なる給与の支払にとどまりません。Dutch BVを介して事業を展開する国際企業にとって、このシステムは賃金税および社会保険料を徴収するための主要な仕組みとして機能します。オランダの税務当局であるBelastingdienstがこのプロセスを監督しています。すべての雇用主は、最初の従業員が勤務を開始する前に、固有の給与税番号を取得しなければなりません。この登録の完了には通常数週間かかります。登録が有効になると、雇用主は国民保険、従業員保険、および所得連動型医療保険拠出金を計算し、源泉徴収する責任を負います。専門的な給与計算サービス(payroll services Netherlands)を利用することで、これらの計算が最新の2026年の税率区分および拠出基準額と確実に一致するようになります。
これらの申告における正確性は極めて重要です。オランダの当局は、厳格な監査に裏付けられた信頼のシステムに基づいて運用されています。雇用主は、身分証明書のコピー、賃金明細書、税務申告書など、すべての従業員の包括的な記録を維持しなければなりません。これらの記録は、7年間(不動産の場合は10年間)の法定期間にわたって保存する必要があります。監査時にこれらの書類を提示できない場合、多額の追徴課税が発生する可能性があります。
Dutch BV事業体の雇用主義務
Dutch BVを運営するには、商工会議所(KVK)への正式な登録が必要であり、2026年時点では85.15ユーロの1回限りの手数料が発生します。登録にとどまらず、雇用主はすべてのスタッフに書面による雇用契約書を提供しなければなりません。この書類には、給与、労働時間、および義務付けられている8%の休暇手当を明記する必要があります。また、コンプライアンスには、毎月の厳格な申告期限の遵守も含まれます。源泉徴収されたすべての税金および拠出金は、2026年5月1日以降Belastingdienstの指定取引銀行となっているRabobankに支払わなければなりません。ここでは、オランダの税制の包括的な理解が不可欠です。源泉徴収の誤りや支払いの遅延は、多くの場合、自動的な過料を引き起こします。多くの国際企業は、一元化された給与計算サービス(payroll services Netherlands)が、これらの回避可能なコストを防ぐために必要な監視機能を提供していることを実感しています。
非居住者取締役の給与計算コンプライアンス
取締役兼大株主(DGA)には特別な規則が適用されます。これは通常、会社の株式の5%以上を保有する個人を指します。「みなし雇用」規則に基づき、DGAは単独所有者である場合でも、税務上法的に従業員として扱われます。これにより、gebruikelijk loon(慣習的給与)として知られる最低給与の設定が義務付けられており、その役職の市場価値を反映している必要があります。2026年現在、税務当局は過度な配当分配による租税回避を防止するため、この給与に対して特定のベンチマークを維持しています。EU域外に居住する取締役の場合、社会保障上のステータスは二国間協定に依存します。協定が存在しない場合、DGAは母国での保険適用を証明できない限り、オランダの社会保険の対象であり続ける可能性があります。これらのニュアンスを管理することは、国際的な創業者にとって効果的なコーポレートガバナンスの中核要素となります。
税務最適化:30%ルーリングと社会保障
30%ルーリングは、オランダ市場で専門性の高い人材を採用する国際企業にとって、依然として主要な財政的優遇措置となっています。これにより、雇用主は従業員に発生する「治外法権的費用(国外転居費用)」を補填するため、総給与の最大30%まで非課税手当を支給することが認められます。この優遇措置は、個人の実効税率を大幅に引き下げる一方で、雇用主側の社会保障負担額の算定根拠となる費用ベースも削減します。OECDの『Taxing Wages』報告書では、高税率の管轄区域内において競争力を維持する上でのこうしたインセンティブの重要性が強調されています。2026年時点では非課税手当は30%のまま維持されますが、2027年1月1日からは27%に引き下げられる予定です。
このルーリングの適用要件は、特定の給与基準値および従業員が持つスキルの希少性によって決まります。2026年における最低総給与要件は48,013ユーロであり、これは30%の手当が適用された後の課税ベースとなります。修士号を保有する30歳未満の従業員には、36,497ユーロというより低い基準値が適用されます。また、給与上限についても留意することが極めて重要です。30%の恩恵は総給与262,000ユーロが上限とされています。この金額を超える所得には、標準の累進税率が課されます。専門的なpayroll services Netherlandsを利用することで、これらの基準値が毎月監視され、給与の変動によるルーリング適用の喪失を防ぐことができます。
30%非課税還付の導入
30%ルーリングの申請は、遡及効を確保するために従業員の就業開始日から4か月以内にBelastingdienstへ提出する必要があります。この手続きには、従業員が海外から採用され、就業開始前の24か月のうち少なくとも16か月間、オランダ国境から150キロメートル以上離れた場所に居住していたことの証明が求められます。非居住者の取締役も、Dutch BVと正式な雇用関係にあり、給与要件を満たしていれば、この恩恵を受ける資格を得ることができます。これは、取締役が居住者ステータスを理由に対象外であると思い込んでいる国際的な事業体制において、よく見られる見落としです。適格性について不明な点がある場合は、当社の税務スペシャリストにお問い合わせいただき、事前評価を受けることが可能です。
オランダの社会保障および保険料
雇用主の義務は、国民保険(volksverzekeringen)および被用者保険(werknemersverzekeringen)に及びます。国民保険には、AOW(基礎年金:17.9%)、Anw(遺族給付:0.1%)、Wlz(長期介護:9.65%)が含まれます。これらは、38,883ユーロの基準上限額まで従業員の総支給額から源泉徴収されます。総給与に加えて、雇用主はZvw医療保険料を負担します。これは2026年において79,409ユーロまでの所得に対し6.10%となっています。さらに、Wet verbetering poortwachter(ゲートキーパー改善法)により、雇用主は病気休業中の従業員に対し、最大2年間にわたり給与の少なくとも70%を管理・支給することが義務付けられています。また、多くの業界では強制年金基金への加入が義務付けられており、適用される労働協約(CAO)によっては、これにより総人件費がさらに10%から20%増加する場合があります。
比較:アウトソース給与計算 vs. EOR(記録上の雇用主)
オランダ市場に進出する国際的な起業家は、現地法人の設立か、労働力を管理するための中介業者の利用かの間で決定を下さなければなりません。EOR(Employer of Record)は迅速な市場参入を可能にしますが、Dutch BVは大幅に高い財務管理能力と長期的なコスト効率性を提供します。この選択は、日々の業務だけでなく、特定の税制優遇措置を活用する企業の能力にも影響を与えます。プロフェッショナルなpayroll services Netherlandsは、BVを選択する企業に現地の専門知識を提供し、労働法および税務上の義務双方の遵守を確保することで、このギャップを埋める支援をします。
コスト構造は、これら2つのモデル間で大きく異なります。EORプロバイダーは通常、従業員の総給与に対する割合を請求し、多くの場合10%から15%に達します。80,000ユーロを得ている高度専門職(Highly Skilled Migrant)の場合、これにより月々の反復的なコストが高額になります。対照的に、BVを通じた給与計算の管理には、従業員の給与水準に応じて変動しない固定サービス手数料が適用されます。これは、200,000ユーロまでの利益に対する19%の法人税率や、EBITDAに対する24.5%の支払利息控除上限など、より広範な法人税戦略を考慮する際に特に重要となります。従業員が2名を超える企業の場合、通常はBVモデルの方がより持続可能な財務的道筋となります。
現地BV給与計算モデル
BVを通じた直接雇用により、従業員関係に対する最大限のコントロールが可能になります。契約はオランダ法に直接準拠して作成され、休暇、解雇、知的財産権に関する明確性が確保されます。このモデルは、貴社のより広範なDutch BVの会計とシームレスに統合され、連結税務プランニングおよび8%の休暇手当の効率的な管理を可能にします。急成長企業にとって、30% rulingの申請を直接円滑化できるため、この体制は有益です。これにより、雇用主はEOR手数料の一部として支払うのではなく、関連する社会保障費の節約分を自社で保持できます。専用のオランダ給与計算サービスを利用することで、月次のloonadministratieにおいてこれらのメリットが正確に反映されます。
Employer of Record(EOR)ソリューション
EORソリューションは、1名の従業員でオランダ市場をテストする企業や、短期プロジェクトを実施する企業にとって、一時的な架け橋として機能します。EORは法的な雇用主として機能し、Belastingdienstへのすべての申告および納付を処理します。ただし、このモデルには税務最適化に関する制限が生じます。EORを通じて30% rulingを申請することは事務手続き上複雑になる可能性があり、BVを通じた直接雇用ほどの柔軟性が得られない場合があります。さらに、EORが法的関係を保持するため、クライアント企業は特定の雇用条件や付加給付に対して直接的な影響力を持ちにくくなります。チームが拡大すると、EORの累積的な割合ベースの手数料は、通常、専用のオランダ法人体制の運営コストを上回ります。
オランダ給与管理の設定:ステップバイステップガイド
コンプライアンスを遵守した給与システムの確立プロセスは、Dutch BV設立から始まります。外国人創業者にとって、これは通常、公認の委任状ルートを通じて処理され、創業者がオランダに渡航することなく公証人が公正証書を作成できます。KVK登録が完了し、85.15ユーロの手数料を支払うと、会社は法的に存在することになりますが、まだ従業員に給与を支払う準備は整っていません。まずBelastingdienstから給与税番号を取得する必要があります。この特定の登録には6〜8週間の期間を要します。これは、企業が最初の現地採用を計画する際に考慮しなければならない極めて重要な待機期間です。
税番号を取得した後、従業員データと月次計算を管理するためのデジタル給与計算環境を設定する必要があります。このシステムはすべての雇用記録の保管場所として機能し、法律上7年間の保存が義務付けられています。専門的なオランダ給与計算サービスを通じてこの設定を調整することで、初期構成が初日からオランダの税務ソフトウェア要件および社会保障区分に確実に合致するようになります。
管理上の前提条件
最初の給与計算を実行する前に、すべての従業員の市民サービス番号(BSN)を収集する必要があります。EU域外から採用されたスタッフについては、INDの規制に従って居住許可および就労許可を確認することが義務付けられています。この確認は、前述の30% rulingを適用するための前提条件となります。さらに、給与支払い用の法人銀行口座を開設する必要があります。給与はさまざまなSEPA口座から支払うことができますが、源泉徴収されたすべての税金はBelastingdienstの指定取引銀行(2026年5月1日以降はRabobank)へ送金しなければなりません。この段階での正確なデータ収集により、loonheffingen申告における遡及修正を防ぐことができます。
月次給与計算ワークフロー
月次サイクルには、正確な総支給額から手取り額への計算が含まれます。これには、すべてのオランダの雇用契約における法定要件である、義務的な8%の休暇手当を含める必要があります。総給与、源泉徴収税、社会保険料が明確に記載されたデジタル給与明細書(loonstroken)を作成する責任があります。最後のステップは、月次の税務申告を行うことです。この申告書は、法定の期限(通常は翌月末)までに税務当局に提出しなければなりません。信頼できるオランダ給与計算サービスはこれらの申告を自動化し、Rabobankへの支払いが期日通りに行われるようにすることで、提出遅延に伴う自動的な罰則を回避します。
最終確認日:2026年8月
Intercompany Solutionsによるプロフェッショナルな給与計算およびスタッフィングソリューション
Intercompany Solutionsは、国際的な起業家によるオランダの給与計算サービスを支援するために特別に設計された専門部門、ICS Payrollを運営しています。本サービスでは、法令を遵守した雇用契約書の作成から最終的な30%ルーリングの申請に至るまで、雇用管理のライフサイクル全体を管理します。これらの業務を一元化することで、当事務所はお客様のグローバル事業とオランダの規制枠組みとの間でプロアクティブなファシリテーターとして機能します。当事務所は、すべての管理手続きが社会保障および給与税源泉徴収に関する最新の2026年基準に準拠していることを保証します。
給与計算と広範な会計サービスとのシームレスな統合を通じて、高い効率性が実現されます。この包括的なアプローチにより、給与費用、社会保障の源泉徴収、および年金拠出金が法人税申告書に正確に反映されることが保証されます。クライアントには、すべての雇用関連費用を網羅した月次請求書が1枚発行されるため、非居住者取締役の資金管理業務が簡素化されます。この透明性は、200,000ユーロまでの利益に対する19%の法人税(CIT)率の正確な算出や、EBITDAに対する24.5%の支払利息控除上限の遵守において極めて重要です。
Intercompany Solutionsと提携すべき理由
当チームは高度外国人材(HSM)ビザの手続きにおいて特化した専門知識を有しており、給与計算の開始前にすべての移民要件が満たされていることを確認するため、INDと直接連携します。コンプライアンスに関するすべてのお問い合わせに対して24時間以内の回答体制を維持し、現代のビジネス環境で求められる迅速性を提供します。非居住者の所有者に対しては、認証された委任状(Power of Attorney)の手続きを通じて、すべてのサポート体制へのリモートアクセスが可能です。これにより、Dutch BVが現地の労働法を完全に遵守している状態を確保しながら、国外渡航の必要性を排除します。
包括的なコンプライアンスモニタリング
当事務所のオランダの給与計算サービス部門は、法令違反を防止するためにオランダの労働法および税率の変更をプロアクティブに監視します。当事務所はBelastingdienstとのすべての直接的な連絡を管理し、2026年5月1日以降における税務当局の指定銀行であるRabobankへ、すべての納税が正確に送金されるよう徹底します。この細部にわたる徹底した配慮は、7年間の法定記録保存期間にも及び、お客様のDutch BVが常に税務調査に対応できる状態を維持します。現地従業員の体制構築および税務ポジションの最適化を開始するには、Intercompany Solutions Payrollから初回相談をお申し込みいただけます。
最終確認日: 2026年8月
2026年以降に向けたオランダでの人員体制の最適化
オランダにおける給与計算の管理には、7年間の記録保存義務および30%ルーリングに適用される更新された2026年の給与基準額の厳格な遵守が必要です。税務の最適化を最大化し、自社の雇用契約を直接管理することを求める企業にとって、現地Dutch BVの設立は最も費用対効果の高い長期的な戦略であり続けます。専門的なオランダの給与計算サービスを導入することで、社会保障拠出金の処理やBelastingdienst固有の要件への対応に伴う事務的な負担なしに、事業を拡大することが可能になります。
外国人起業家向けの当専門部門は、お客様の給与計算(loonadministratie)が24時間以内の回答体制と細部にわたる正確性への取り組みによって処理されることを保証します。当事務所は、100%の満足保証とともに、Rabobankへの支払いや高度外国人材の申告を管理するために不可欠な安定性を提供します。これらの手続き上の負担を外部委託することで、中核業務に専念することが可能となり、その間、当事務所はお客様の法人が19%の法人税率区分や24.5%のEBITDA利息控除制限を含むオランダの労働法および法人税の要件に完全に準拠している状態を維持します。
当事務所はお客様のオランダ市場へのシームレスな移行を支援し、管理プロセスが事業の成長と同様に効率的であることを保証します。お客様が完全な確信を持って事業を運営できるよう、当事務所の専門家が実務上の詳細を処理します。
最終確認日: 2026年8月
よくある質問
2026年におけるオランダの雇用主に対する義務的給与税にはどのようなものがありますか?
雇用主は賃金税および国民保険料を源泉徴収しなければならず、2026年においては38,883ユーロまでの所得に対し、AOW、ANW、WLZについて27.65%となります。また、79,409ユーロまでの所得に対して6.10%のZvw医療保険拠出金を支払います。失業保険のためのWW-Awf保険料も義務付けられています。これらの納付はRabobankに対して毎月行わなければなりません。プロフェッショナルなオランダの給与計算サービスは、これらの計算に法定の8%の休暇手当および適用される業界特有の年金拠出金が確実に含まれるようにします。
オランダで給与計算サービスを導入するにはどのくらいの期間がかかりますか?
給与管理体制の構築には通常6〜8週間かかります。この期間には、Belastingdienstによる給与税番号申請の処理が含まれます。まずKVKに登録し、85.15ユーロの1回限りの手数料を支払う必要があります。税務署から番号が発行された後、BSNを収集し月次の給与明細(loonstroken)を作成するためのデジタル環境を設定できます。この一連の手順は、初回の給与計算がオランダの税法に完全に準拠することを確保するために不可欠です。
非居住者取締役として、オランダの給与計算を遠隔で管理することはできますか?
合法化された委任状(Power of Attorney)のルートを利用する非居住者取締役にとって、オランダの給与計算を遠隔で管理することは標準的な実務です。この手続きにより、オランダに渡航することなくBVおよびその管理業務を立ち上げることができます。安全なデジタルポータルにより、従業員の身元確認書類の収集および月次申告の実行が容易になります。すべての管理データに対して義務付けられている7年間の記録保存期間を維持することを条件として、国外からすべての給与支払いおよび源泉徴収を監督することができます。
30%ルーリングとは何ですか、またオランダ法人にどのようなメリットがありますか?
30%ルーリングは、雇用主が従業員の総給与の30%を非課税手当として支給することを認める税制上の優遇措置です。この恩恵は国外滞在費用を補償し、会社全体の社会保障負担を軽減します。2026年においては、適用資格を得るために従業員は最低48,013ユーロの課税対象給与を得ている必要があります。これは、標準的な雇用モデルと比較して競争力のあるコスト構造を維持しながら、オランダ企業が海外の専門知識を誘致するための極めて重要なツールです。
Dutch BV取締役(DGA)の最低給与要件は何ですか?
取締役兼主要株主(DGA)の最低給与は、gebruikelijk loon(慣習的給与)規則によって決定されます。この給与は、最も類似する役職の賃金の少なくとも75%、または社内で最も高給の従業員と同等以上でなければなりません。オランダ税務当局は、取締役が適切な賃金税を納付することを確保するためにこれらの基準を設定しています。この要件は、会社の利益が課税対象所得の最初の200,000ユーロに対して19%の法人税(CIT)率の対象となる場合でも適用されます。
オランダで高度技能移民を採用するための特定の要件はありますか?
高度技能移民を採用するには、貴社がIND公認スポンサーである必要があります。特定の給与基準を遵守しなければならず、2026年においては一般の申請者で48,013ユーロ、修士号を有する30歳未満の者で36,497ユーロとなっています。雇用主はまた、労働許可証およびBSNの写しを保管しなければなりません。これらの要件は厳格に適用され、不遵守の場合はスポンサー資格の喪失やオランダ労働基準監督署からの多額の罰金につながる可能性があります。
オランダの給与税を期限内に申告しなかった場合、どうなりますか?
給与税の期限内申告を怠ると、Belastingdienstから自動的に不履行ペナルティおよび利息が課されます。すべての納税義務は、給与計算期間の翌月末までにRabobankへ納付されなければなりません。不正確な申告は、5年間の期間を対象とする税務調査における遡及追徴課税につながる可能性があります。プロフェッショナルなオランダの給与計算サービスを利用することで、loonheffingenの申告が正確かつ期日通りに提出され、回避可能な財務上および法的なリスクから会社を保護することができます。
外国資本の会社のためにオランダの給与税番号を申請するにはどうすればよいですか?
KVK登録の完了後、Belastingdienstに登録申請書を提出して給与税番号を申請します。この申請には、Dutch BVの事業活動および予定される人員体制に関する詳細情報が必要です。外国資本の事業体の場合、この手続きには通常6〜8週間かかります。税務番号が発行されると、税金および社会保障拠出金を源泉徴収することが法的に認められます。これらの記録は最低7年間保管しなければなりません。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人)
- Rijksoverheid - 事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- IND - 高度技能移民
- IND - スタートアップ滞在許可
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |