


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
表面的な税率は、企業の全体的な税務状況を完全に示すものではほとんどありません。企業に対するオランダの税制上の優遇措置は、法形態、所得の種類、特定の適用要件が満たされているかどうかなどの要因に左右されます。ある企業に適用可能な制度がその従業員には適用されない場合もあり、国境を越えた事業活動によってさらに検討事項が増えることもあります。
税率の比較は、事業の設立先や拡大先を決定する際に役立ちますが、税率単体では、どのような優遇措置が利用可能か、あるいはどのような要件によってその利用が制限され得るかまではわかりません。まずは事業活動、所有構造、人員構成、および国際的な結びつきを明確に整理することから始めてください。
本記事では、法人税の規定、参加免除(キャピタルゲインおよび配当の非課税制度)、適格従業員向けの30%ルーリングなど、2026年に関連し得る主要なオランダの税制措置について解説します。また、事業構造の選択や投資計画の策定を行う前に確認すべき重要な制限事項や検討点についても概説します。ご自身の状況に応じた個別の税務アドバイスを必要とする論点を特定するために、本記事をご活用ください。
重要ポイント
- 企業に対するオランダの税制上の優遇措置については、いかなる制度も確実な税負担軽減策として扱うのではなく、事業構造、事業活動、所有構造、および所得の種類に照らして評価してください。
- 法人税の課税所得区分を出発点とし、課税所得および適用される制限が自社の状況にどのように影響するかを評価してください。
- 参加免除制度や租税条約の規定を前提とする前に、それらの適用要件を所有構造およびクロスボーダーの状況と照合して確認してください。
- 自社のBTW義務と、適格な従業員に関する特定の要件を持つ30%ルーリングとを明確に区別してください。
- 事業の設立や拡大を行う前に、事業活動と所有構造を明確にし、関連する税法・規則を検証した上で、税負担総額とそれに関連するコンプライアンス要件を比較検討してください。
目次
企業に対するオランダの税制上の優遇措置:何が実質的なメリットとなるか?
税制上の優遇措置とは、要件を満たす税務上の立場を軽減、繰延、または明確化し得る規定のことです。これは保証された税負担軽減ではなく、あらゆる企業に適用されるわけではありません。企業、所得、所有関係、およびその他の関連する事実がその要件を満たしている場合にのみ、制度は実質的な利益をもたらします。
オランダの税制の概要は、税制全般に関する背景知識を提供しています。事業上の決定を下す際は、Belastingdienstで適用される規則を確認し、それらがご自身の状況にどのように適用されるかを評価してください。オランダでの事業立ち上げガイドは、税務上の立場と並行して事業形態を検討するための出発点となります。
課税水準別の措置
- 企業レベル:法人税率は課税所得に適用されます。Belastingdienstは、法人税ガイダンスにおいて2026年の税率および課税所得区分を定めています。
- 株主レベル:適格な保有株式に対しては、参加免除が関連する場合があります。また、関係する国や状況に応じて、国境を越えた租税条約が所得への課税方法に影響を与えることもあります。
- 従業員レベル:30%ルーリングは従業員向けの税制上の特例措置です。すべての雇用主または従業員に自動的に適用される企業側の税額控除ではありません。
どのオランダの税制措置が企業に関連するか?
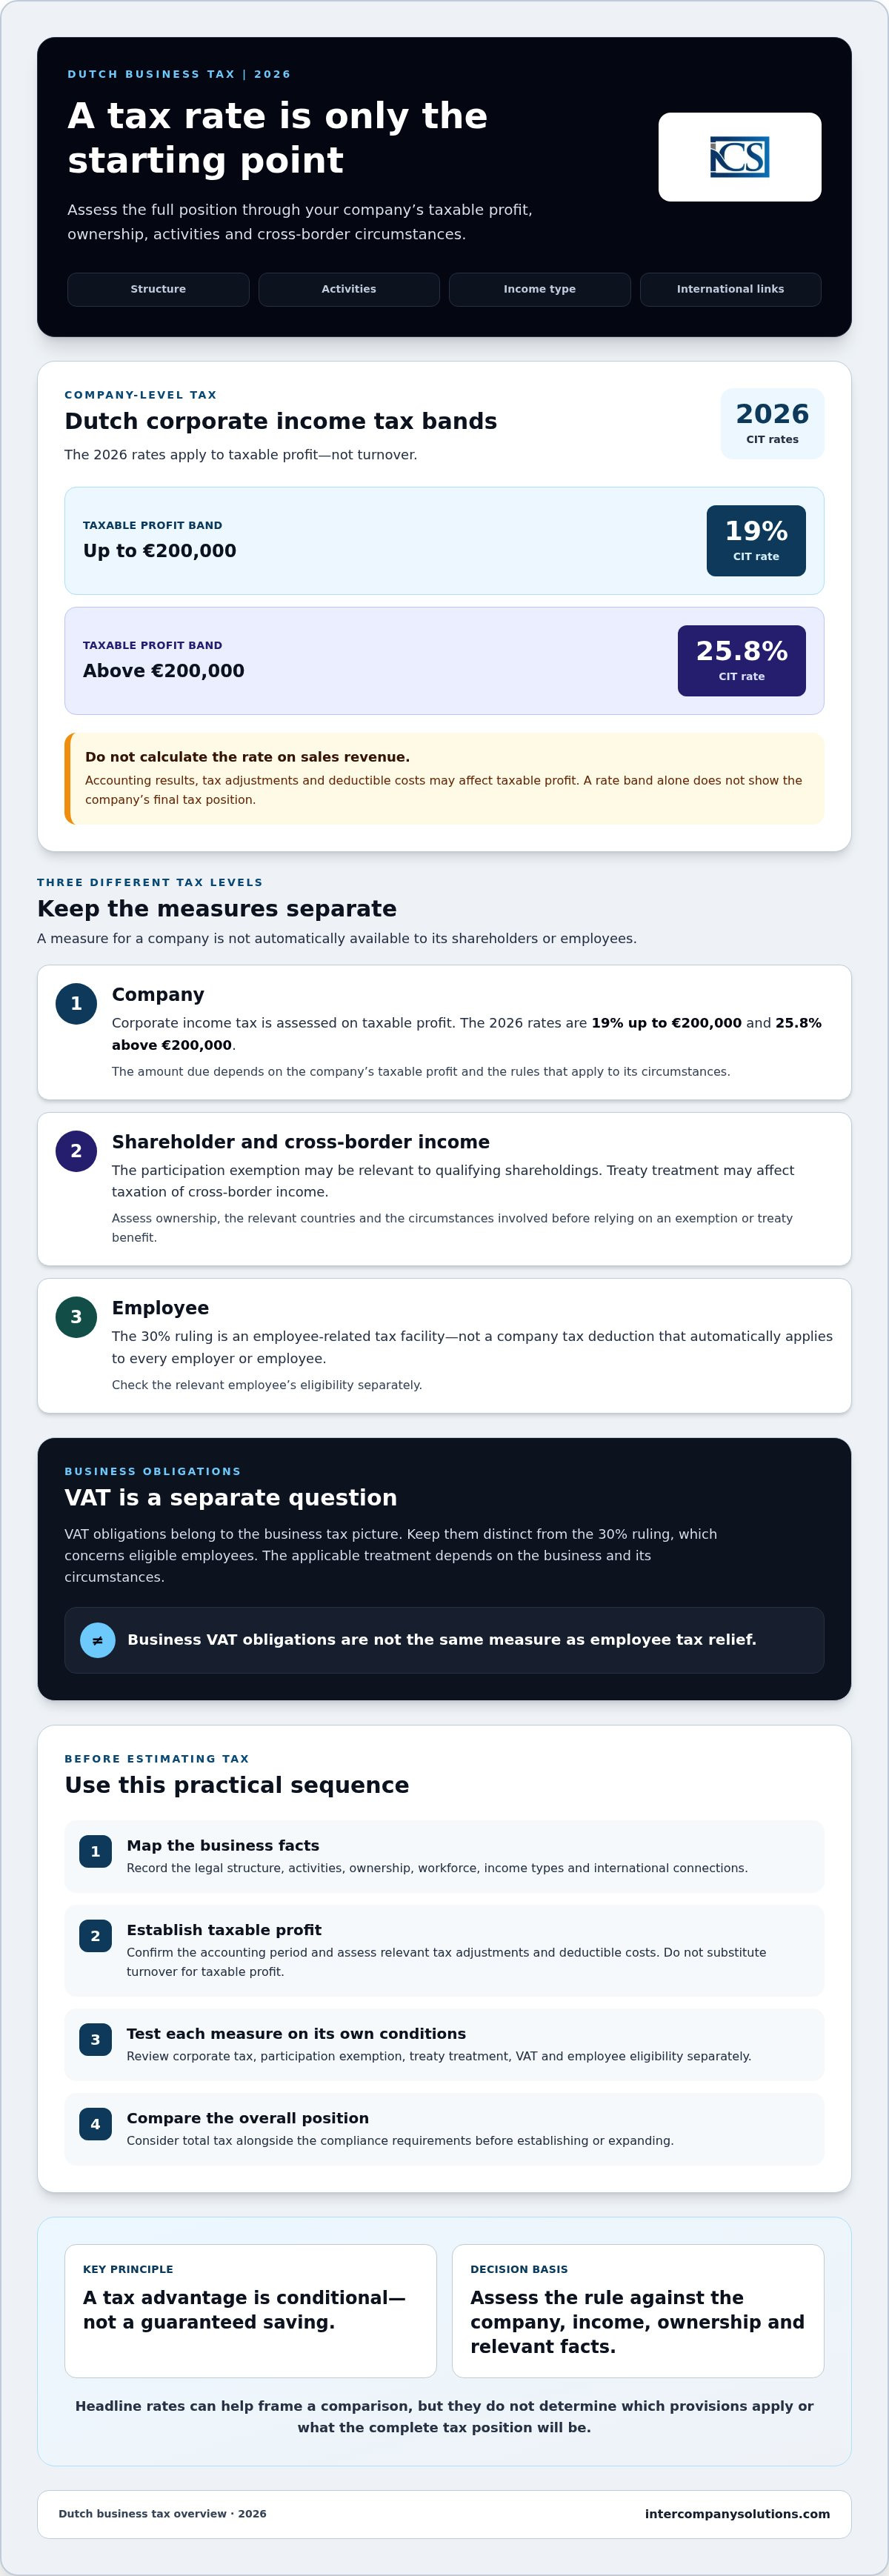
法人税は、総合的な評価の一部に過ぎません。2026年の税率は200,000ユーロまでは19%、200,000ユーロを超える部分は25.8%ですが、これらの税率単体では実際の納付税額は確定しません。参加免除および租税条約の取り扱いについては、個別の評価が必要です。関連する所有関係およびクロスボーダーの事実関係に照らして、参加免除および二重課税の排除に関するBelastingdienstのガイダンスを確認してください。30%ルーリングの適用を検討している雇用主は、従業員の適格性についてBelastingdienstの30%ルーリングのガイダンスを別途確認する必要があります。
なぜ表面的な税率だけでは全体的な税務状況を把握できないのか
課税所得、利用可能な控除、所有関係、および所得の種類はすべて、結果に影響を与える可能性があります。法的構造や事業活動の所在地も重要となる場合があります。例えば、海外の株主や事業拠点を有するオランダ法人は、オランダの規則と関連する外国の規則の双方を考慮する必要がある場合があります。これは、特定の租税条約上の恩典や免税措置が必ず適用されることを意味するものではありません。
企業の事業計画においてどのオランダの税制上のメリットが関連するかを評価するには、具体的な事実関係に照らして規則を検証してください。クロスボーダーの状況では、関係する国、事業体、所得、および取り決めによって取り扱いが左右される可能性があるため、専門家によるレビューが推奨されます。表面的な税率のみに基づいてストラクチャーを選択することは避けてください。
2026年のオランダ法人税:税率、課税所得区分、および上限
2026年のオランダ法人所得税(CIT)率は、200,000ユーロまでは19%、それを超える部分は25.8%です。これらの区分は売上高ではなく課税所得に適用されます。したがって、売上高だけでは適用される税率区分や会社が支払うべき税額を判断することはできません。
| 課税所得区分 | CIT税率 |
|---|---|
| 200,000ユーロまで | 19% |
| 200,000ユーロ超 | 25.8% |
適用対象となる課税年度の法人税率については、Belastingdienstのガイダンスをご確認ください。税率は出発点に過ぎず、税額計算のすべてではありません。納付税額は、課税所得および会社の状況に適用される規則によって決まります。売上高に高い方の税率を適用したり、表面的な税率だけで会社の実効税負担を表していると仮定したりしないでください。
2026年のオランダ法人税区分の仕組み
まず、該当する期間における会社の課税所得を決定します。次に、現行の法人税規則の下で2026年の区分がどのように適用されるかを評価します。これは総売上高に税率を適用することとは異なり、会計上の損益および税務調整が課税所得に影響を与える可能性があります。したがって、会計および税務上のポジションに関する前提条件が検証されていない限り、試算された税額は誤解を招く可能性があります。
会社の税額を試算する前に確認すべき事項
試算を行う前に、会計期間を確認し、会社の課税所得を確定してください。所有構造、および所得の取り扱い規則やオランダの規則の適用に影響を与える可能性のあるクロスボーダーの事実関係を確認してください。損金算入可能な費用および税務調整は現行法および会社の具体的な状況に左右されるため、すべての会計上の費用が税務上同様に取り扱われると想定しないでください。
国際企業向けのオランダの税制優遇措置に関するより広範な概要については、Invest in Hollandが外国投資家に関連する可能性のある施策の概要を示しています。それぞれの施策には独自の適用要件があります。申告および記録保存については、最新のBelastingdienstのガイダンスとともに、関連ガイド『Accounting for Dutch BV: Compliance and Tax Obligations in 2026』をご参照ください。
これらの確認事項は、企業にとってのオランダの税制上のメリットを評価する上で重要です。信頼できる試算は、単独で見た税率ではなく、会社の実際の数値と状況から始まります。
参加免税制度と租税条約:クロスボーダーのメリットが適用される場合
クロスボーダーのストラクチャーでは、配当、譲渡益、その他の所得が複数の国でどのように課税されるかについての論点が生じる可能性があります。オランダの参加免税制度や租税条約が関連する場合がありますが、いずれも自動的に恩典が得られるわけではありません。結果は、関係する法人、所有関係、所得、および適用されるオランダの規則と租税条約によって異なります。
参加免税制度:期待されるメリットの前の適用要件の確認
参加免税制度により、配当やキャピタルゲインなどの子会社からの適格利益を、オランダ親会社の課税所得から除外できる場合があります。一般的な持分基準は株式の5%以上です。この基準を満たすだけでは適用要件を満たしたことにはなりません。子会社も関連する適格性基準を満たす必要があります。特に、非適格ポートフォリオ投資は免税の対象外となる場合があります。最新の条件および例外規定については、Belastingdienstの参加免税に関するガイダンスをご確認ください。
区分は子会社の事業活動やその他の事実関係によって異なる場合があるため、持株会社構造や5%の株式保有があれば問題が解決されると想定しないでください。財務予測において免税制度に依拠したり、持株会社構造を選択したりする前に、税務上の取り扱いを確認してください。事実関係が公表されているガイダンスに明確に合致しない場合は、専門家による税務アドバイスを求めてください。
租税条約と国際事業所得
オランダと他国との間の租税条約は、課税権を配分し、二重課税に対処するためのメカニズムを提供する場合があります。その効力は、特定の租税条約、所得の種類、および納税者の状況によって異なります。条約は必ずしもいずれかの国での課税を排除するものではなく、申告や報告の義務を自動的に免除するものでもありません。
各所得の流れは個別に評価してください。配当、利子、ロイヤルティ、および事業利益は、国内法および関連する条約の下で異なる取り扱いを受ける場合があります。関係国に関する条約の文言および現行のオランダの規則を確認し、会社の取り決めが減免措置の条件を満たしていることを確認してください。二重課税防止に関するBelastingdienstのガイダンスは有用な出発点となりますが、適用される条約の確認に代わるものではありません。
オランダ持株会社の設立、株式の譲渡、または複数国の事業体を経由する所得のルーティングを行う前に、専門家による検討が有用となる場合があります。これらの事実は、適格性とコンプライアンスの双方に影響を与える可能性があります。企業向けのオランダの税制上の利点は、一般的な説明に基づく保証された結果としてではなく、実際のストラクチャーに照らして検証すべき事項として扱ってください。
VATと30%ルーリング:企業の義務と従業員の減免措置の区別
VATと30%ルーリングは、企業の税務上の立場の異なる側面に影響を与えます。VATの取り扱いは課税対象となる資産の譲渡・役務の提供および事業取引に関係します。30%ルーリングは条件付きの従業員向け税制措置です。これは法人税の控除ではなく、雇用主はすべての海外からの採用者に適用されると想定することはできません。
オランダのVAT税率と事業取引
オランダには3つのVAT税率があります。適切な税率は、提供される物品またはサービス、および取引の状況によって異なります。請求書の発行やVATの見積もりを行う前に、現行のBelastingdienstのVAT税率ガイダンスに照らして分類を確認してください。
| VAT税率 | 適用 |
|---|---|
| 21% | 標準税率。資産の譲渡・役務の提供が標準税率の対象となる場合に適用されます。 |
| 9% | 軽減税率。規則の下で要件を満たす資産の譲渡・役務の提供にのみ適用されます。 |
| 0% | ゼロ税率。資産の譲渡・役務の提供および取引が関連する条件を満たす場合にのみ適用されます。 |
大まかな製品分類だけで税率を決定しないでください。正確な供給内容および取引の状況が重要です。クロスボーダー取引を行う企業は、関連する供給場所および報告に関する規則も確認する必要があります。登録の概要については、税務当局の現行の指示と併せて『オランダVAT登録:2026年外国企業向けガイド』を参照してください。
適格な海外従業員に対する30%ルーリング
30%ルーリングにより、雇用主は現行の条件を満たす従業員に対して非課税手当を支給できる場合があります。2026年においては、適用要件、262,000ユーロの給与上限、および一般的な申請者の場合は48,013ユーロの最低課税給与額を条件として、手当は給与の最大30%となる場合があります。資格要件を満たす修士号を持つ30歳未満の従業員の場合、最低課税給与額は36,497ユーロです。該当する条件および計算方法については、Belastingdienstの30%ルーリングに関するガイダンスで確認してください。
この措置は要件を満たす従業員を対象としており、すべての外国人従業員または雇用主を対象とするものではありません。雇用主は適用前に適格性を検証し、必要な給与計算管理を行う必要があります。関連する雇用主の検討事項については、オランダの給与計算管理に関するガイダンスを参照してください。この区別により、企業向けのオランダの税制上の利点のうち、どれが会社の取引に関連し、どれが労働力に関連し得るかを明確にするのに役立ちます。
設立または事業拡大の前にオランダの税制上の利点を評価する方法
体系的な検討を行うことで、単一の税率やインセンティブに依存するのではなく、実際の計画に照らして企業向けのオランダの税制上の利点を評価することができます。ストラクチャーを選択したり、クロスボーダーの取り決めを確定したりする前に、以下の手順を進めてください。
進出前の実践的な税務評価チェックリスト
- 事業活動を定義する。 会社が何を行い、どこで事業を運営し、顧客やサプライヤーがどこに所在するかを記録します。
- 所有構造を把握する。 株主、親会社、子会社、およびそれぞれが設立された国または税務上の居住地である国を特定します。
- 所得と取引をリストアップする。 予想される事業所得を、配当、その他の投資収益、クロスボーダー取引、および従業員関連の取り決めから区分します。
- 関連する可能性のある規則を確認する。 現行のオランダのガイダンスおよび関連する外国の規則を確認します。例えば、企業の納税義務についてはBelastingdienstの法人税ガイダンスを利用し、具体的な事実関係に照らして条約やインセンティブの条件を検証します。
- 税務とコンプライアンスを一体でモデル化する。 会計、報告、登録、申告の要件と並行して、想定される税務上の立場を試算します。宣伝されている税率だけでなく、各選択肢の全体的な義務を比較してください。
計画されている従業員数、予定されている事業活動、所有権の変更、クロスボーダー取引など、評価の根拠となった前提条件を記録として残してください。ストラクチャーや予測が租税条約の軽減措置、免税措置、その他の重要なクロスボーダーに関する前提条件に依拠している場合は、それに依拠する前に、資格を有する専門アドバイザーから書面による助言を求めてください。
専門家による実行支援が有用となる場合
ストラクチャーを選択した後は、設立、税務登録、記帳、各種申告を連携して進める必要があります。これらは税制上の措置が適用されるかどうかの判断とは別の、実行実務上のタスクです。誰が各義務を担当し、どのような情報を保管・維持する必要があるかを確認してください。オランダ税務当局のガイダンスや商工会議所の年次決算に関する情報は、関連する申告・提出要件を特定するのに役立ちます。
実践的な設立情報については、オランダ会社設立ガイドをご参照ください。より包括的な起業ガイドも、進出前の検討事項を整理するのに役立ちます。Intercompany Solutionsは、計画を実行に移す企業向けにDutch BV設立ならびに会計および税務サービスを提供しています。
手続きを進める前に、検討中のストラクチャーおよび税務コンプライアンス要件についてIntercompany Solutionsにご相談ください。
オランダ税務評価を事業計画に組み込む
オランダにおける企業の税務上のメリットは、表面的な税率だけで決まるものではありません。法人税は課税所得に適用される一方、参加免税制度、租税条約による救済措置、30%ルーリングなどの措置には個別の要件があり、異なる水準で適用される場合があります。BTWの取り扱いも、提供内容や取引によって異なります。
設立または事業拡大の前に、事業活動、所有構造、所得、従業員、および国境を越える取引を整理してください。どの規則が適用されるかを確認した上で、見込まれる税務上のポジションと、必要となる会計、報告、申告の実務負担を比較検討します。決定がクロスボーダーの前提に基づいている場合は、関係する特定の国および事実関係に基づいた助言を受けてください。
Intercompany Solutionsは、Dutch BVの設立ならびに継続的な会計および税務コンプライアンスを支援します。リモートでの設立も可能であり、所要期間は株主構成の複雑さによって異なります。税制上の優遇措置の適用可否は、貴社の状況および適用される規則によって判断されます。
慎重な評価を行うことで、組織構造の選択や次のステップの計画に向けたより明確な根拠が得られます。関連する事実と義務を把握することで、より確信を持って前進することができます。
よくある質問
オランダにおける企業の主な税務上のメリットは何ですか?
関連する可能性のある措置としては、法人税の制度枠組み、適格持分に対する参加免税制度、およびクロスボーダー所得に影響を及ぼし得る租税条約の規定が挙げられます。30%ルーリングは従業員に関連する個別の制度であり、企業全般に対する税務上のメリットではありません。適用資格は、企業の事業活動、所有構造、所得、および個別事情によって異なります。税務予測に措置を盛り込む前に、最新のBelastingdienstのガイダンスをご確認ください。
2026年のオランダの法人税率はどのくらいですか?
2026年の法人税率は、20万ユーロまでは19%、20万ユーロを超える部分については25.8%です。これらの税率区分は売上高ではなく課税所得に適用されます。課税所得および適用される規則は企業の決算や個別状況に依存するため、税率単独で納税額が決まるわけではありません。Belastingdienstの法人税率を確認し、該当する事業年度に基づいた計算を行ってください。
オランダの参加免税制度はすべてのBVに適用されますか?
いいえ。参加免税制度は、すべてのBVや保有株式に対して自動的に適用されるわけではありません。主な要件として一般に5%以上の株式保有が求められますが、非適格ポートフォリオ投資に関する規則など、他の適格要件や例外規定も適用されます。子会社の特性や親会社の状況が重要となります。組織構造や税務予測において免税制度を前提とする前に、Belastingdienstの参加免税ガイダンスをご確認ください。
外国企業が所有するオランダ法人は租税条約の恩恵を受けられますか?
オランダと関連国との間の租税条約が、法人の事実関係および所得に適用される場合には、恩恵を受けられる可能性があります。租税条約は課税権を配分したり、二重課税を排除するためのメカニズムを提供したりしますが、税務義務や申告義務を自動的に免除するものではありません。その結果は、特定の条約、所得の種類、および個別事情によって異なります。国内法規則と併せて租税条約、ならびに二重課税防止に関するBelastingdienstのガイダンスを精査してください。
オランダでは企業にどのようなBTW税率が適用されますか?
オランダのBTW税率には21%、9%、0%があります。適用される税率は、供給される物品またはサービス、および取引の状況によって異なります。一般的な製品の説明のみに基づいて税率を決定しないでください。最新のBelastingdienstのBTW税率ガイダンスを用いて、区分および関連要件を確認してください。国境を越える取引を行う企業は、関連するBTWの取り扱いおよび報告要件についても評価する必要があります。
雇用主は外国人従業員に対して30%ルーリングを適用できますか?
雇用主は、現行の適格要件を満たし、所定の申請手続きを履践した従業員に対してのみ、30%ルーリングを適用することができます。すべての外国人従業員または雇用主に対して自動的に適用されるわけではありません。2026年においては、適用される上限および要件に従うことを条件に、給与の最大30%まで非課税手当とすることが可能です。雇用主は従業員の状況を確認し、Belastingdienstの30%ルーリングガイダンスを参照する必要があります。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- Burgerlijk Wetboek Boek 2 (オランダ民法典第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 給与税 (loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けBTW (vat)
- 欧州委員会 - VAT規則および税率
- 欧州司法裁判所、Cadbury Schweppes事件、C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスの法律と規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |