


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
支店形態は一見簡便に見えますが、外国親会社にとって重大な法的負担を覆い隠していることがよくあります。公証人による手続きが不要であるため、支店は最も抵抗の少ない手段のように思われますが、その結果として法人格のベールが存在しないことにより、世界中の資産がオランダの債権者に晒されることになります。オランダBVと支店のどちらを選択するかは、法的なリスクプロファイルと、2026年を通じて欧州市場内で事業を拡大する能力を決定づける判断となります。
私たちは、海外の創業者にとって信頼性の高い現地でのプレゼンスと明確な納税義務が最優先事項であることを理解しています。この比較分析では、オランダの法人形態に関する専門的な詳細を提示し、現行の19%および25.8%の法人税(CIT)基準下で税務効率を最適化する方法に焦点を当てています。責任における具体的な相違点、実質的支配者(UBO)の登録要件、委任状(Power of Attorney)を介した遠隔地からの設立手順について解説します。また、義務付けられている7年間の記録保持期間から、EBITDAの24.5%を上限とする支払利息控除制限の管理に至るまで、実務的なコンプライアンス事項についても検証します。本ガイドは、オランダにおける貴社の長期的な商業目標に合致した形態を選択できるようサポートします。
主な要点
- Dutch BVの有限責任と、支店形態に内在する親会社全体の責任負担との違いを区別します。
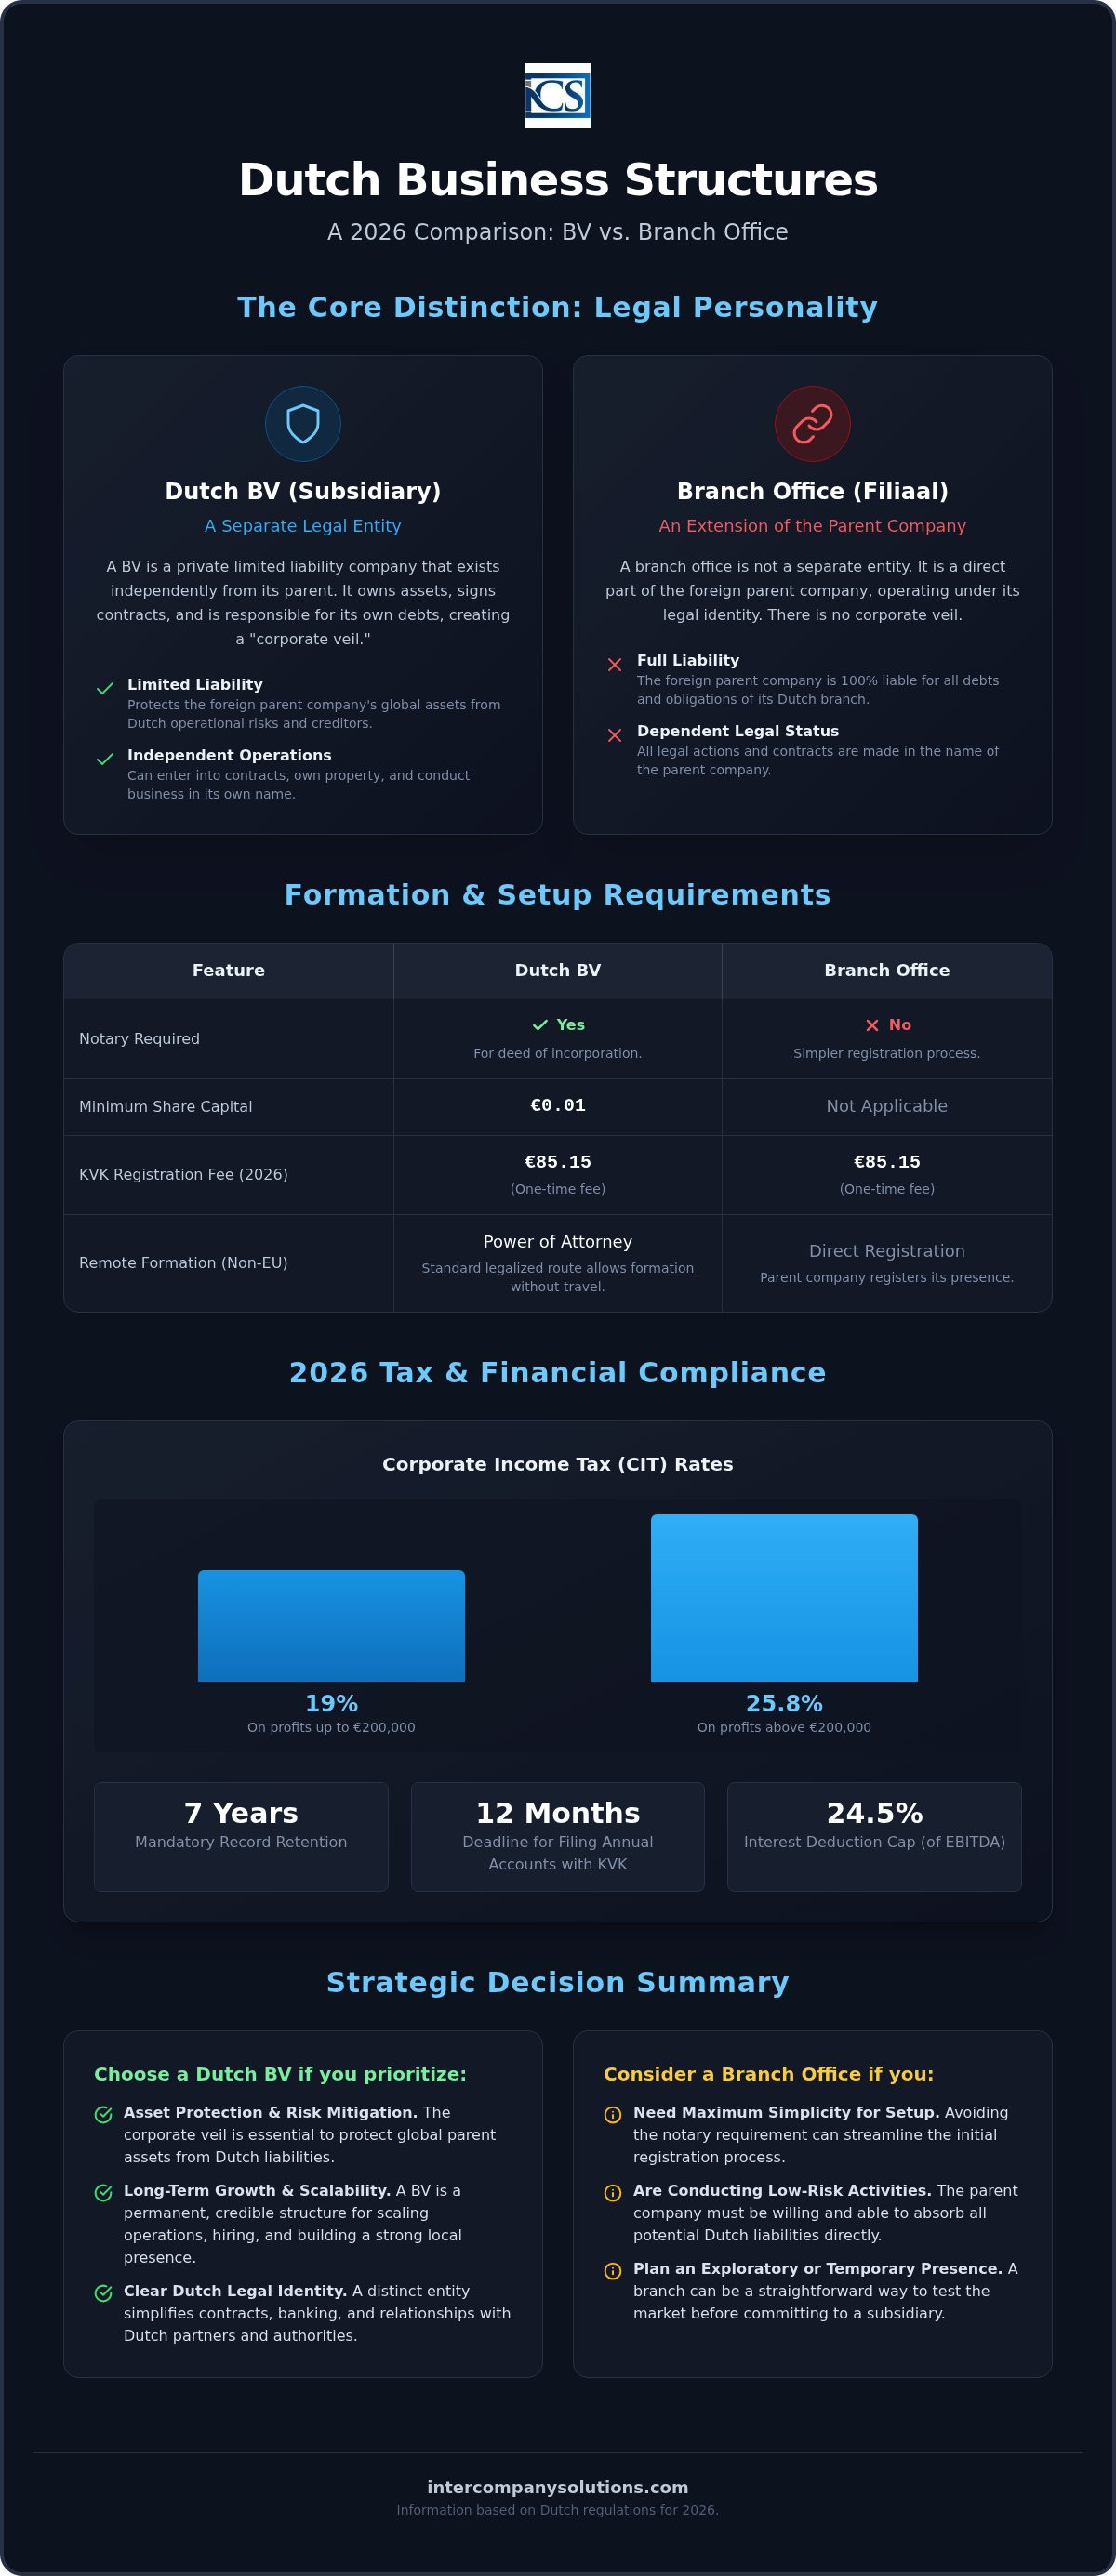
- 200,000ユーロ以下の利益に対する19%、およびこの基準額を超える金額に対する25.8%という2026年の法人税率を確認します。
- オランダBVと支店の管理設立手続きを比較し、BVにはオランダ公証人の関与が義務付けられていること、また双方に1回限りの85.15ユーロのKVK登録料が発生することに留意します。
- 認証された委任状を利用した手続きを活用してBVを遠隔で設立し、非居住者の創業者がオランダに渡航することなく手続きを完了できるようにします。
- 7年間の記録保持規則を遵守し、事業年度終了後12か月以内に年次財務諸表をKVKに提出することで、継続的なコンプライアンスに備えます。
オランダBVおよび支店の定義
オランダに事業拠点を設立するには、新たな法人を設立するか、既存の外国法人を拡張するかの根本的な選択が必要となります。通常、オランダのDutch BVと支店の比較として捉えられるこの決定は、法人格の概念とそれがオランダ法とどのように相互作用するかに焦点を当てています。KVKとして知られるオランダ商業会議所は、両組織形態の中央管轄機関として機能し、すべての活動中の事業者が登録されなければならない商業登記簿(Handelsregister)を管理しています。どちらの形態でも現地での取引や雇用が可能ですが、親会社との関係は明確に異なります。
Dutch BV:現地の法人
Besloten vennootschap(BV)は、独立した法人として存在する非公開有限責任会社です。これは、会社が自らの資産を所有し、自己の名義で契約を締結し、自らの負債に対して責任を負うことを意味します。BVを設立するには、オランダの公証人を起用して設立公正証書を作成・締結する必要があります。オランダ政府は2012年に最低資本金をわずか0.01ユーロに設定することで、この手続きを簡素化しました。
BVのガバナンスは株主と取締役に分かれています。株主は資本を提供して議決権を保有し、取締役は日常業務を管理してオランダの規制の遵守を確保します。BVは子会社であるため、取締役が法令を遵守して行動している限り、BVの債務から外国親会社を保護する法人格のベールを提供します。これにより、Dutch BV設立は、オランダにおける事業リスクからグローバル資産を隔離したいと考える起業家にとって好ましい選択肢となっています。
オランダ支店:国際的な拡張
オランダの支店(filiaal)は、別個の法人ではありません。その代わり、恒久的施設(PE)および外国親会社の直接的な延長とみなされます。支店を登記する場合、オランダで新しい事業を設立するのではなく、オランダの住所における外国法人の存在を登記することになります。支店の設置にオランダの公証人は不要であり、初期のセットアップを簡素化できます。
支店には独自の法人格がないため、親会社から独立して資産を所有したり契約を締結したりすることはできません。支店によって行われるすべての法的行為は、法的には外国本社の行為となります。これは、税務上の債務、賃貸借契約、雇用契約を含むオランダにおけるすべての義務について、親会社が引き続き全責任を負うことを意味します。Dutch BVと支店のいずれも、2026会計年度において85.15ユーロのKVK登録手数料(1回限り)を支払う必要があります。支店は公証人費用を回避できる一方で、親会社がオランダにおけるすべての事業リスクを自己の貸借対照表上で直接負担する必要があります。
法的責任およびガバナンス要件
国際企業が子会社を選択する主な理由は、法的リスクの分離です。オランダのDutch BVと支店を比較する際、最も顕著な違いはオランダ法が親組織をどのように扱うかにあります。BVは独立した法人として機能し、事業上の負債を実質的に遮断(リングフェンス)します。business.gov.nlによると、この構造により、契約紛争や債務超過が生じた場合でも、外国親会社のグローバル資産が保護された状態に保たれます。これとは対照的に、支店は親会社の延長です。オランダ支店に対する法的主張は、定義上、外国本社に対する請求となります。事業拡大に向けてオランダのDutch BVと支店のいずれを選択するかを決定する際には、この違いを理解することが不可欠です。
| 項目 | Dutch BV(子会社) | オランダ支店 |
|---|---|---|
| 法人格 | 独立した法人 | 親会社の延長 |
| 親会社の責任 | 出資額に限定 | すべての債務に対する全責任 |
| 契約締結能力 | 自己の名義で契約を締結 | 親会社が法的な契約当事者 |
資産保護とリスク軽減
BVの法人格(コーポレート・ベール)は、強固な保護レイヤーを提供します。専務取締役は重大な過失について個人責任を問われる可能性がありますが、親会社のエクスポージャーは出資額に限定されます。支店の場合、別個の法人格を持たないため、親会社がオランダにおけるすべての債務について直接責任を負うことを意味します。これには賃貸借契約、雇用契約、および税務債務が含まれます。リスク管理において、これらの税務および責任の違いを理解することは不可欠です。
コンプライアンスおよびUBO報告
Dutch BVは、商工会議所が管理するUBO登録簿に実質的支配者(UBO)を登録しなければなりません。UBOとは、株式または議決権の25%超を保有する自然人を指します。UBOのステータスに変更があった場合、7日以内に報告することが厳格に義務付けられています。外国企業の支店は現在、オランダのUBO登録簿への登録が免除されていますが、金融機関および税務当局に対して所有構造の透明性を提供する必要があります。
2026年のガバナンス基準では、すべての登録事業体に対して綿密な記録保存が義務付けられています。オランダ事業体のすべての記録は最低7年間、不動産に関する事業の場合は10年間保存しなければなりません。年次決算書は、会計年度末から12か月以内にKVKに提出する必要があります。非居住者である取締役が過料や個人責任の問題を回避するためには、これらの基準を維持することが極めて重要です。継続的なコンプライアンスを確保するため、UBO変更における7日間の報告期限を見落とさないようにしてください。法定コンプライアンスまたはガバナンス構造に関するサポートが必要な場合は、弊社の法務スペシャリストへの相談をリクエストしていただけます。
2026年における税務上の取り扱いおよび財務コンプライアンス
オランダの税制の枠組みは、子会社と恒久的施設(PE)の双方に対して体系的な環境を提供しています。いずれの事業体も現地での利益に対してオランダ法人税(CIT)が課されますが、Netherlands BV vs branch officeの選択は、二重課税防止条約の適用方法に大きな影響を与えます。BVはオランダの居住法人として、通常、オランダの広範な租税条約ネットワークに直接アクセスできます。支店は通常、外国親会社の租税条約に依存します。この違いにより、国際的なキャッシュフローや配当分配を管理する上で、多くの場合BVの方がより効率的なビークルとなります。
法人税(CIT)の課税区分
2026会計年度において、Belastingdienstは2段階のCIT税率構造を適用しています。200,000ユーロまでの利益には、19%という競争力のある税率が適用されます。この200,000ユーロの基準値を超える課税所得には、25.8%の税率が課されます。2026年のEBITDAの24.5%に設定されている金利控除制限を考慮することが極めて重要です。この制限はBVと支店の双方に適用され、内部融資による過度な税源浸食を防止します。さらに、オランダの参加免税制度は税制の基礎として維持されており、オランダ事業体が適格子会社の株式を5%以上保有している場合、配当およびキャピタルゲインがCITから免除されます。
税務当局との金銭取引においても事務手続きの変更がありました。2026年5月1日以降、RabobankがBelastingdienstの指定金融機関(ハウスバンク)を務めています。すべての納税および還付はこの金融機関を通じて処理されるため、適時の決済を確保するには現地の会計および税務サービスとの正確な連携が必要です。
年次決算書およびKVK提出期限
オランダのすべての事業形態において、コンプライアンスのサイクルは厳格です。会計年度末から12か月以内にKVKに年次決算書を提出しなければなりません。提出書類の詳細度は、事業体の規模によって異なります。小規模なBVは簡素化された報告要件の恩恵を受けることが多い一方、大規模事業体は法定の外部監査を受けなければなりません。支店には異なる要件が課されます。外国親会社の年次財務諸表をオランダ商工会議所に提出する必要があります。これは、親会社のグローバルな財務データがオランダの公的記録の一部となることを意味します。
- VAT登録: 外資系事業体の場合、VAT登録には6週間から8週間の期間が見込まれます。
- VAT税率: オランダの標準VAT税率は21%であり、特定のカテゴリーには9%および0%の軽減税率が適用されます。
- 記録の保存: すべての事業記録を7年間保存することが法的に義務付けられています。不動産関連の書類については、この期間が10年間に延長されます。
これらの基準を維持することは必須事項です。決算書の期日通りの未提出や記録の不保存は、行政罰や、破産時における取締役の個人責任の追及につながる可能性があります。財務手続きをこれら2026年の要件に合わせることで、オランダでの事業運営に向けた透明性と法令遵守を備えた基盤を確立することができます。
運用のセットアップおよび事務手続き
オランダBVと支店の行政手続きは、登記の段階で大きく分かれます。支店は外国親会社の詳細情報を商工会議所(KVK)に直接登録することで設立されますが、BVはより正式な設立手続きを必要とします。いずれの形態においても、2026年度のKVK初回登録手数料として85.15ユーロを考慮する必要があります。この手数料は、事業体または支店が商業登記簿(Handelsregister)に正式に登録される設立の最終段階で支払われます。
リモート設立手続き
非居住者の設立者は通常、認証済み委任状(POA)を利用して事業設立を完了させます。この方法により、取締役がオランダに物理的に赴くことなく設立手続きを進めることが可能になります。手続きは、以下の体系化された3つのステップで行われます。
- 書類の収集: 取締役および株主の認証済み身分証明書、居住証明書、および署名済みの委任状を提出する必要があります。
- 公証人による作成: オランダの民事公証人が書類を審査し、設立証書を作成・締結します。定款が確定するため、このステップはBVにとって必須です。
- KVKおよび税務登録: 証書への署名後、会社はKVKに登録されます。その後、税務当局(Belastingdienst)に通知され、必要な納税者番号が発行されます。
この手続きをリモートで管理することで、すべての書類を受領してから通常3〜5営業日以内にDutch BV設立を効率的に完了できます。登録後は、金融インフラの構築へと焦点が移ります。2026年5月1日以降、RabobankがBelastingdienstの指定取引銀行を務めているため、オランダの事業用口座は納税決済において有利です。多くの設立者は、初期設定を迅速に行うために電子マネー機関(EMI)の利用も検討しますが、現地の長期的な信用度においては従来の銀行が依然として標準的です。外国法人所有の事業体におけるVAT登録には、6〜8週間の期間を見込んでおく必要があります。
外国事業体の給与計算および人員配置
オランダでスタッフを採用する場合、選択した事業形態に関わらず特定の雇用主義務が発生します。BVおよび支店の双方は、給与税および社会保障負担金を管理するために、雇用主として税務当局に登録する必要があります。海外からのスタッフは30%非課税恩典(30% ruling)の適用対象となる場合があり、これにより雇用主は国外転居費用等を補填するために従業員の総給与の30%を非課税で支給することができます。専門的なオランダ給与計算サービスを利用することで、これらの複雑な労働法の遵守や毎月の申告を適時に行うことが確実になります。
専任の人事部門がまだ整っていない場合、現地チームの立ち上げには登録雇用主(EOR)サービスが必要となることがよくあります。これにより、当社が雇用契約や福利厚生の実務管理を担当する一方で、オランダの雇用法の下でスタッフを管理することが可能になります。これらの手続き業務を委託することで、オランダの規制基準を完全に遵守しながら、市場参入に専念することができます。
戦略的決定:最適なオランダ進出形態の選択
オランダBVと支店のどちらを選択するかは、責任、税務上の効率性、および市場での評価に影響を与える戦略的な決定です。支店は、外国の親会社が特定のプロジェクトに対する直接の支配を維持したい場合や、期間限定で市場をテストしたい場合など、小規模で一時的な事業展開に適していることがよくあります。しかし、大半の海外創業者にとって、Dutch BVは長期的な欧州展開における望ましいビークルであり続けています。子会社構造により、オランダでの事業とグローバル親会社との間に適切な距離が確保され、現地でのあらゆる商業的リスクがオランダ国内に限定されることが保証されます。
信用性と現地銀行へのアクセス
Dutch BVは、現地のサプライヤーや政府機関に対して高い信頼性を持ちます。この信用性は、主要金融機関での顧客確認(KYC)手続きを受ける際に不可欠です。2026年5月1日以降、RabobankはBelastingdienstの指定銀行を務めており、オランダのほとんどの銀行は現地法人からの申請を優先しています。支店の場合、銀行が外国の親会社全体を監査する必要があり、金融機関側のコンプライアンス負担が増大するため、法人口座の開設に困難が伴うことが頻繁にあります。居住法人であるBVは、このプロセスを簡素化し、オランダでの取引に向けたより信頼性の高い基盤を確立します。
費用および維持管理の概要
BVの設立当初には、85.15ユーロのKVKへの初回登録手数料と、義務付けられている公証人手数料が発生します。支店の場合は公証人の要件を回避できるものの、長期的にはより大きな管理上の負担が伴います。親会社の財務諸表を毎年KVKに提出する必要があり、これによりグローバルな事業活動に関する望ましくない透明性が生じる可能性があります。対照的に、BVは自社の計算書類のみを提出するため、親会社の財務上のプライバシーが保護されます。非居住者である取締役にとって、オランダの提出期限を厳格に遵守していれば、遠隔管理における効率性は重要な利点となります。
2026年における最終的な結論は明白です。支店は一時的な足がかりとして機能しますが、BVはリスク軽減と運用の容易さの最良のバランスを提供します。認証済み委任状による方法を通じて遠隔管理が可能となり、将来の変化にも耐えうる事業基盤を確保できます。後から支店をBVに転換することは複雑な法的手続きを要するため、国際的な起業家にとっては、当初からDutch BVの会社設立から始めることがほぼ常に効率的な道となります。
- 責任の保護: BVは、親会社のリスクを最低0.01ユーロの出資額に限定します。
- 課税基準額: いずれの形態も、最初の200,000ユーロに対しては19%、この金額を超える利益に対しては25.8%の法人税(CIT)が課されます。
- 透明性: 支店の場合、親会社はグローバル財務諸表をKVK商業登記簿(Handelsregister)に提出する必要があります。
- 記録の保存: オランダのすべての事業記録は、最低7年間保存する必要があります。
最終確認日:2026年8月
2026年に向けたオランダ市場への参入の確保
Netherlands BV vs branch officeのどちらを選択するかは、欧州における貴社のリスクプロファイルを定義する上で極めて重要なステップです。支店(branch office)は既存の会社との直接的な結びつきを提供する一方、親会社の財務データの一般公開が義務付けられ、無限責任を負うことになります。Dutch BVはわずか0.01ユーロの最低資本金要件で、貴社のグローバル資産に対して強固な法的遮断(リングフェンス)を提供します。この構造により、現地の銀行口座開設が容易になり、オランダの当局や取引先から恒久的で信頼性の高い事業体として認識されるようになります。
弊社のチームは、認証済み委任状(Power of Attorney)を通じた遠隔設立プロセスを専門としており、現地への渡航を必要とせず、3から5営業日で設立を完了します。これまで2,000社以上の海外創業者を支援し、Belastingdienstに対する良好なコンプライアンス状況を維持するために不可欠な、法令遵守および会計の全面的なサポートを提供してきました。今、適切な組織形態を選択することで、将来的な法的主体の変更に伴う管理上の煩雑さを回避できます。
オランダでの持続的な事業成長に向けて、安全でコンプライアンスに準拠した基盤を構築できるよう支援いたします。
最終改訂日: 2026年8月
Frequently Asked Questions
Dutch BVと支店の主な違いは何ですか?
主な違いは、法人格の有無と責任の範囲です。BVは独立した法人であり、親会社の責任は出資額の範囲に限定されます。支店は親会社の延長とみなされ、親会社がオランダ国内で生じたすべての債務および義務に対して全責任を負います。この違いこそが、国際企業の資産保護およびリスク管理におけるNetherlands BV vs branch officeの比較の核心です。
オランダに渡航することなく、遠隔でDutch BVを登記できますか?
はい、認証済み委任状(POA)を利用して、遠隔でDutch BVを設立することが可能です。この手続きでは、海外からご提出いただく書類に基づき、オランダの公証人が貴社に代わって設立証書を作成・執行します。非居住者の創業者向けに確立されたこの標準的な手続きにより、現地への渡航なしで登記を完了でき、迅速かつ円滑な進出が実現します。
2026年におけるオランダ子会社の法人税率はどうなっていますか?
2026年度の法人税(CIT)率は、課税所得200,000ユーロまでは19%です。この基準額を超える利益には25.8%の税率が適用されます。これらの税率は子会社と支店の双方に適用されます。さらに、内部金融を通じた税源浸食を防止し、オランダの税法に完全に準拠するため、EBITDAの24.5%に設定されている支払利息控除制限にも留意する必要があります。
オランダの支店には個別のVAT番号が必要ですか?
はい、支店がオランダ国内で課税対象となる取引を行う場合、個別のオランダVAT番号を取得する必要があります。支店は法的には外国親会社の延長ですが、オランダ税務当局(Belastingdienst)はVAT目的上、支店を独立した納税義務者として扱います。商工会議所への登録完了後、外資系事業体のVAT登録には通常6から8週間程度かかります。
Dutch BVを設立するにはどのくらいの資本金が必要ですか?
Dutch BVの設立に必要な最低資本金は0.01ユーロです。この低い基準は、世界中の起業家が非公開有限責任会社の形態を利用しやすくすることを目的として2012年に導入されました。事業計画に応じてより高い資本金を設定することも可能ですが、設立時に公証人が執行する正式な設立証書における法定要件は、この名目的な金額のまま維持されています。
オランダの支店には年次決算書の提出義務がありますか?
はい、支店は外国親会社の年次財務諸表をオランダ商工会議所(KVK)に提出する義務があります。独自の現地決算書を提出するBVとは異なり、支店の場合は親会社の全社的な財務データがオランダ国内で一般に公開されることになります。行政罰や役員責任のリスクを避けるため、これらの提出は事業年度末から12か月以内に完了しなければなりません。
オランダでの会社登記手続きにはどのくらいの期間がかかりますか?
Netherlands BVまたは支店の登記手続きは、すべての必要書類が揃ってから通常3から5営業日かかります。この期間には、公証人による証書の執行およびKVK商業登記簿(KVK Handelsregister)への正式な登録が含まれます。VAT登録は会社設立後に別途行われる手続きであり、税務当局による審査完了まで通常さらに6から8週間を要します。
Sources
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(BV)
- Burgerlijk Wetboek Boek 2 (オランダ民法第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給料税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所(CJEU), Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- オランダ最高裁判所(Hoge Raad), ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |