


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダは2026年のIMD世界競争力ランキングで8位を獲得し、先進的な技術インフラと国際貿易への開放性に後押しされた顕著な上昇を反映しています。この高い順位にもかかわらず、多くの海外起業家は複雑な法的ハードルや高い税負担を懸念し、ここに進出することを躊躇しています。現地の制度が自社の成長を支援するのか、あるいは登記やコンプライアンスのために常時現地に滞在することを求めているのかが不明な場合、外国法人の運営に対して懸念を抱くのは当然のことです。
本専門的分析では、2026年の具体的な戦略的および法的な実態を取り上げ、なぜオランダで法人設立を行うべきかについて明確な指針を提供します。200,000ユーロまでの利益に対して19%を維持している現在の法人税率の詳細な内訳や、リモートでの会社設立プロセスの実証をご確認いただけます。専門企業として、Intercompany Solutionsは認証済み委任状ルートの専門的な架け橋として機能し、渡航を必要とせずに法令を完全に遵守したDutch BV設立を可能にします。また、貴社のビジネスが常に最新情報を把握しコンプライアンスを維持できるよう、1回限りのKVK登録手数料85.15ユーロ、24.5%のEBITDA支払利息控除制限、Belastingdienstの指定取引銀行のRabobankへの移行についても解説します。
重要ポイント
- よくあるタックスヘイブンの誤解と、オランダを戦略的貿易拠点として位置付ける実際のOECD準拠の税制枠組みとを区別する。
- 最低株式資本金0.01ユーロや公証人の関与の義務付けなど、Dutch BVの正確な要件を理解する。
- オランダ語のスキルがなくても管理を容易にする、英語運用能力93%の労働力を活用するために、なぜオランダで法人設立を行うべきかを理解する。
- 2026年の法人税率(19%および25.8%)と、持株構造に対する参加免除(participation exemption)の適用を確認する。
- 海外の創業者が渡航する要件を排除する、認証済み委任状ルートを通じたリモート会社設立の法的手順を特定する。
オランダのビジネス環境:戦略的拠点 vs. タックスヘイブンの神話
オランダは戦略的なインフラと長年の貿易の歴史を通じて得た称号である「欧州への玄関口」と頻繁に評されます。一部の観察者はこの法域をタックスヘイブンと見なしていますが、その実態は透明性と実質性を重視するOECD準拠の税制枠組みです。オランダの経済は世界トップクラスの地位を維持しており、2025年WIPO世界イノベーション指数で第8位にランクされています。このランキングは、技術的進歩と安定した商業環境に対する国の取り組みを浮き彫りにしています。
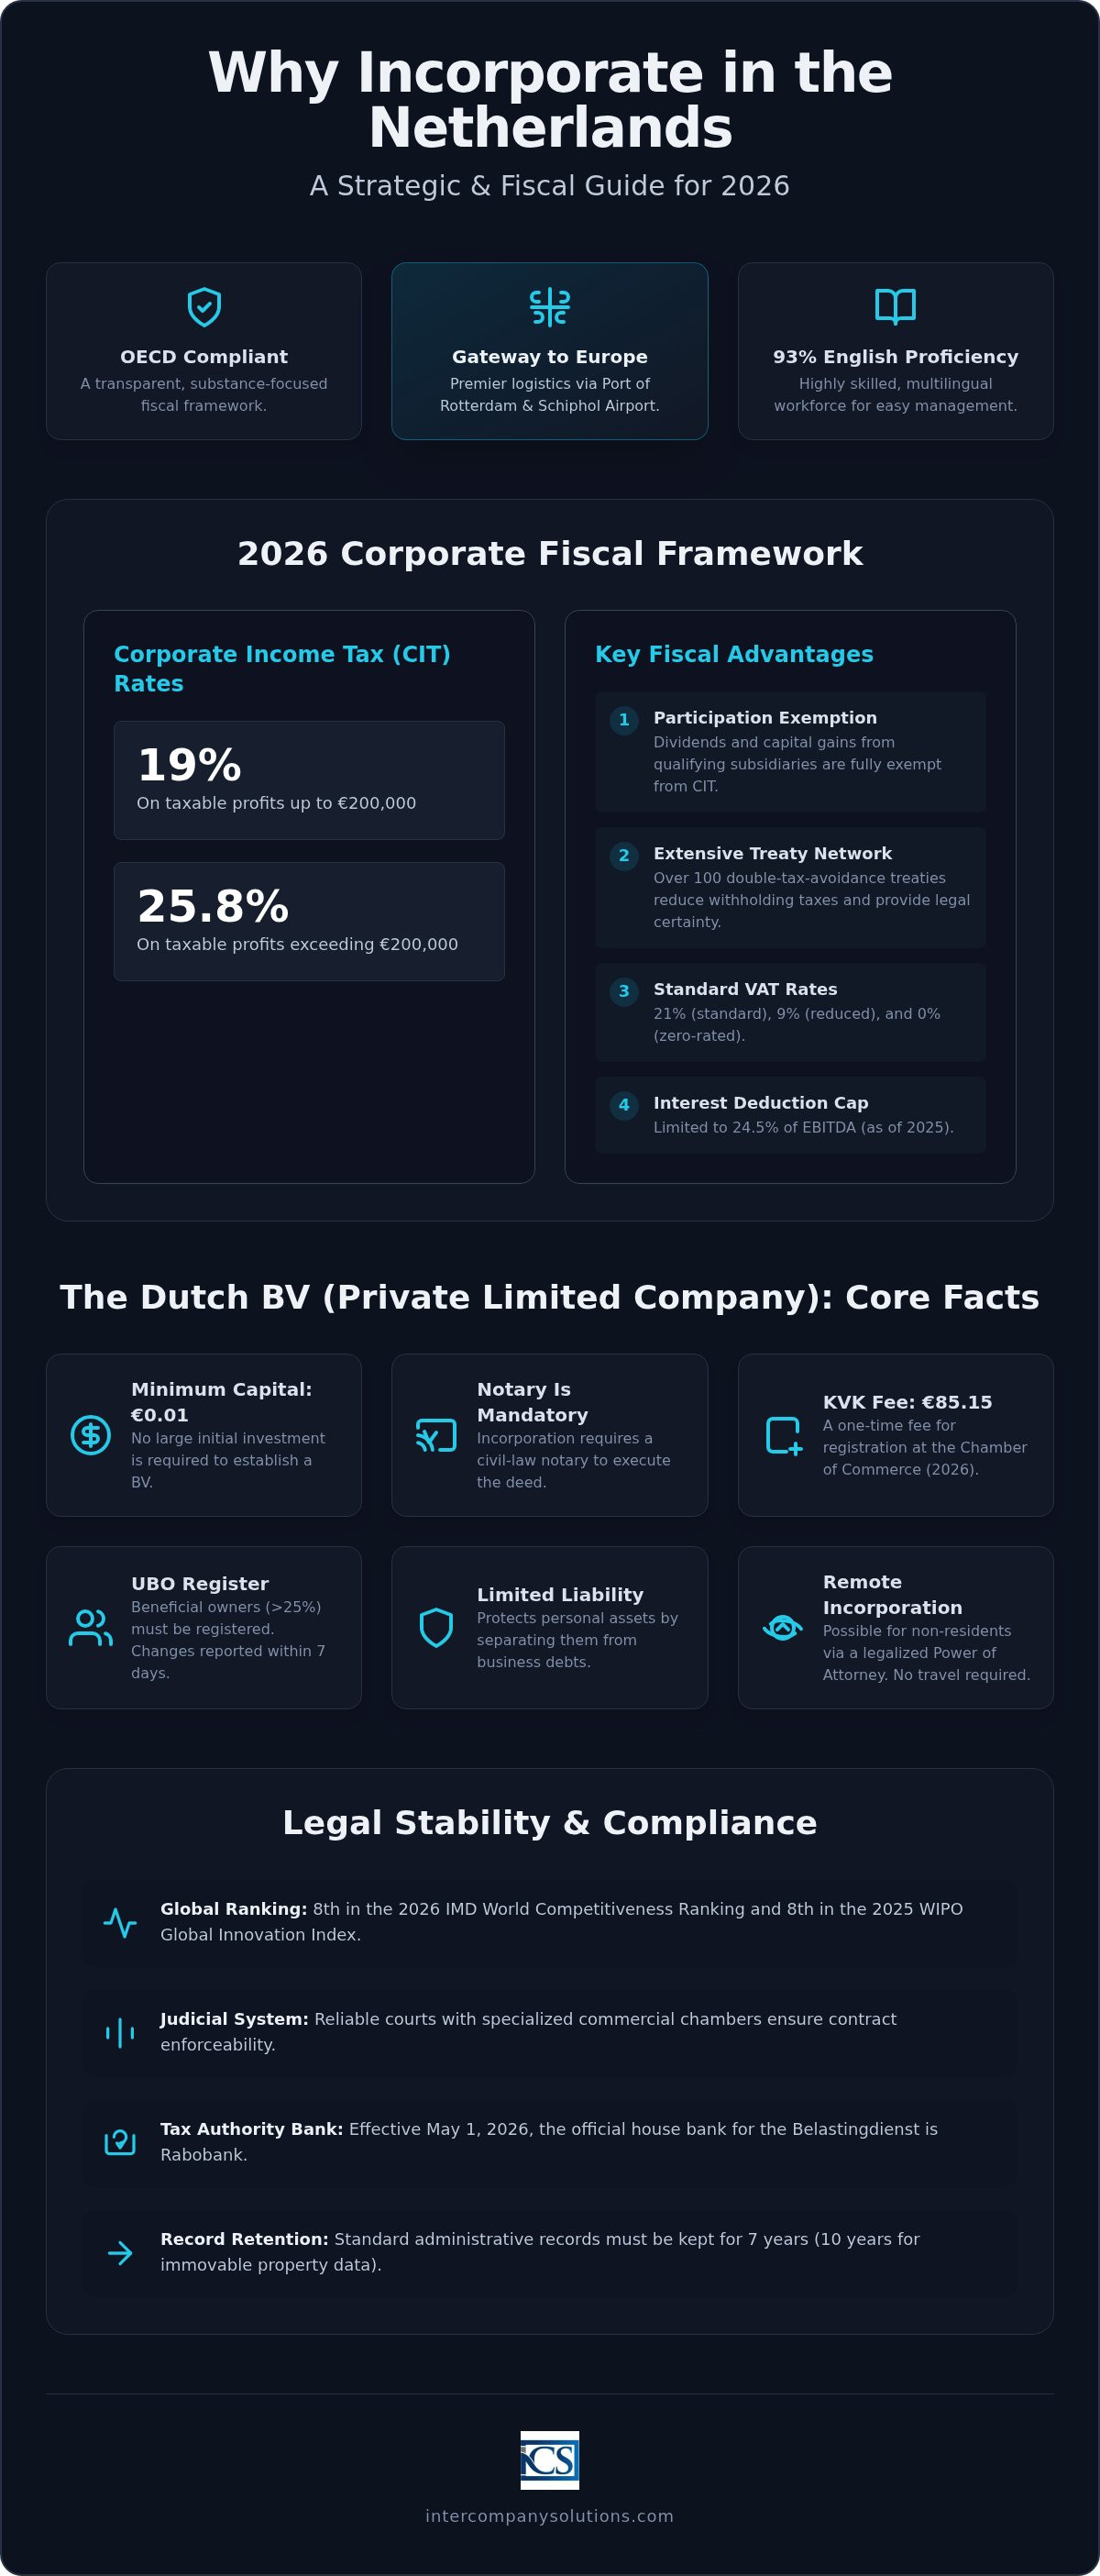
オランダで法人設立を行う主な理由の1つは、100件を超える二重課税防止条約のネットワークへのアクセスです。これらの租税条約は、同一の所得が2つの異なる法域で課税されることを防ぐことにより、国際貿易における法的確実性を提供します。この枠組みは抜け穴を提供するのではなく予測可能なビジネス環境を支援し、国際的な事業運営のための信頼できる基盤となっています。2026年の法人税(CIT)率は200,000ユーロまでが19%、それを超える部分は25.8%であり、欧州の平均と一致しており、ゼロ税率ではない標準的な課税環境を示しています。
国際貿易とグローバルな接続性
ロッテルダム港とスキポール空港を中心とするオランダの物流ネットワークにより、欧州連合全体での効率的な事業規模の拡大が可能になります。有形商品を扱う企業に対して、オランダはVAT効率の高い流通モデルを提供します。Dutch BVを利用することで輸入VATの支払猶予が容易になり、貿易事業体のキャッシュフローが大幅に改善されます。この接続性は持株構造にも及び、事業体が最新の実質性要件を満たしている場合、条約ネットワークによってクロスボーダーの支払いに対する源泉徴収税が最小限に抑えられます。この制度は、多層的な課税による摩擦を生じることなく、資本と商品の移動を支援するように設計されています。
安定性と法的確実性
外国人投資家は、信頼できる司法制度と専門の商業裁判所を理由にオランダを重視しています。紛争は高度な専門知識をもって処理され、契約の強制執行可能性と権利の保護が保証されます。オランダ商工会議所(KVK)は完全な透明性をもって運営されています。すべての新規設立事業体は、KVK登録料85.15ユーロ(2026年、1回限り)を支払います。この手続き上の明確性は知的財産保護にも及びます。オランダの法的枠組みは特許や商標に対する強固な保護を提供しており、これは革新的な企業にとって極めて重要な要素です。最低資本金0.01ユーロのBVのような法的構造は、設立に公証人を必要とします。この手続きにより、国際的な銀行やパートナーとの信頼を築く一定水準の形式的完全性が保証されます。
最終確認日:2026年9月
Dutch BV構造:要件と資本金に関する誤解
外国の管轄区域で事業を開始する際、財政的障壁についての誤解がしばしば生じます。一般的な誤解の1つは、非公開有限責任会社の設立には多額の初期投資が必要であるというものです。実際には、BVの最低資本金0.01ユーロにより、スタートアップ企業と海外投資家の双方にとって柔軟な参入が可能となっています。このアクセスの容易さは、オランダで法人設立を行うことがグローバルな起業家に人気の選択肢である理由の1つです。個人事業(eenmanszaak)や普通パートナーシップ(VOF)とは異なり、Dutch BV(Besloten Vennootschap)は設立証書を作成・執行する公証人を介して設立されなければなりません。
証書の執行後、会社は商工会議所(KVK)に登録される必要があります。KVK登録料85.15ユーロ(2026年、1回限り)は義務的な管理費用です。すべてのBVは、所有権または支配権の25%超のUBO閾値を有する個人を特定することにより、UBO登録制度も遵守する必要があります。KVKの記録の正確性と透明性を維持するために、UBOの変更が7日以内に報告されることは法的義務です。
法人の形態比較
BVは有限責任と事業運営の柔軟性を提供するため、ほとんどの外国人起業家に好まれる形態です。この構造は、国際貿易において専門的なイメージを提供するため、オランダで法人設立を行う主な要因となっています。対照的に、NVは45,000ユーロの最低資本金を必要とし、より厳格な報告規則の対象となります。BVと個人事業(eenmanszaak)を比較した場合の主な利点は、個人資産と事業資産の分離です。eenmanszaakのほうが設立は容易ですが、所有者はすべての債務に対して個人として無限責任を負い続けます。すべてのBVは、良好な存続状態を維持するために、事業年度終了後12か月以内に年次決算書をKVKに提出することを確実にしなければなりません。
所有権と居住性に関する事実
オランダの法律では完全な外国資本による所有が認められています。株主や取締役がオランダに居住したり、オランダ市民権を保持したりする必要はありません。ただし、登録手続きを完了するためには現地の事業所住所が必要です。オランダ外国投資庁は、これらのオープンマーケット政策が国際的な成長の主要な推進力であると強調しています。2026年においても、認証された委任状ルートがDutch BV Company Formationの標準であり、非居住者の創業者によるリモートでの設立を可能にしています。構造に複数の国際的な階層が含まれる場合は、当社のチームにお問い合わせいただき、UBOコンプライアンスに必要な特定の文書についてご相談ください。
最終確認日:2026年9月
外国人にとっての労働力と事業運営の実態
オランダの労働市場は、国際的なビジネスオーナーにとってのアクセスの良さが際立っています。オランダで法人設立を行う大きな要因は、現地住民の語学能力です。統計データによると、オランダの人口の93%が英語に堪能であり、外国人取締役は現地の言語を習得することなく事業体を管理することができます。技術的な協議や法的提出書類の多くを英語で処理できるため、この文化的な適合性により採用や日常の管理運営における摩擦が軽減されます。
オランダは30%非課税規則を通じて世界中の人材を引き付け続けています。2026年において、この優遇措置の対象となる給与の上限は262,000ユーロです。2025年1月1日以降、新規申請者に対する部分的非居住者資格は廃止されましたが、このルーリングは高度外国人材を誘致するための強力な手段であり続けています。現地の労働力は現在、教育水準において世界第3位にランクされています。この高い教育水準は、専門的な技術力を備えた優秀なチームを構築しようとする際に、オランダで法人設立を行う説得力のある理由となります。
雇用と給与計算のコンプライアンス
従業員を雇用するすべてのBVにとって、オランダ労働法の遵守は義務です。すべての雇用関係は、賃金、労働時間、および解雇予告期間を明記した書面による合意書で文書化されなければなりません。完全な社内人事部門を設置することなく迅速に事業を拡大する必要がある企業にとっては、Employer of Record(EOR)の利用が現実的な手段となります。これにより、現地の規制を完全に遵守しながら、スタッフを即座に雇用することが可能になります。専門的なオランダでの給与計算サービスは、年金拠出や社会保障の申告を含む、これらの複雑な管理要件を管理できます。
イノベーションと技術エコシステム
オランダは、フィンテック、アグリフード、持続可能エネルギーの主要な拠点として機能しています。革新的な企業は、多くの場合、研究開発活動に対する賃金税や社会保障負担を軽減するWBSO(研究開発税額控除)の恩恵を受けます。この環境は、多数の技術アクセラレーターやスタートアップに適した規制アプローチによって支えられています。ここに拠点を設立することで、主要な欧州市場への近接性と、技術的進歩を重視する協力的なエコシステムが得られます。2025年WIPO世界イノベーション指数で第8位にランクされたことは、研究開発の主要な目的地としての地位をさらに裏付けています。
最終確認日:2026年9月
税制上のメリット:2026年の税率と参加免税
オランダの税制は税率が過度に高いと誤解されがちです。2026年の標準法人税率(CIT)は200,000ユーロまでの利益に対して19%、それを超える部分に対して25.8%ですが、多くの国際企業にとっての実効税負担率は依然として競争力を保っています。標準税率と特定の優遇措置との間のこのバランスこそが、貿易活動および持株活動の双方においてオランダで設立する主な理由となっています。付加価値税(VAT)も明確に構成されており、標準税率は21%、軽減税率は9%、EU域内供給などの特定の国際取引には0%の税率が適用されます。
持株会社向けの参加免税制度
オランダ税法の最も重要な柱の1つが参加免税制度です。この規則により、適格子会社から得られる配当およびキャピタルゲインは、オランダの持株会社の段階では課税されません。適用を受けるには、オランダ法人が原則として子会社の株式の5%以上を保有している必要があります。この方針は企業グループ内の二重課税を防ぎ、同国を地域統括拠点にとって理想的な拠点にしています。これらの基準の詳細な分析については、当社のオランダ参加免税ガイドをご確認いただけます。この免税措置は、国際的なポートフォリオを管理するためにグローバル投資家がオランダで設立することを決定する重要な要因です。
支払利息控除と法人税コンプライアンス
2026年における税務上の安定性には、支払利息の損金算入制限の遵守も含まれます。純支払利息の控除限度額は現在、企業のEBITDAの24.5%、または100万ユーロのいずれか高い方に制限されています。この規則はEUの租税回避防止指令に準拠しており、コンプライアンスを確保するために正確な会計処理が求められます。企業はまた厳格な記録保存基準に従う必要があり、業務記録は7年間、不動産関連の記録は10年間の保存期間が義務付けられています。
2026年の事務的な変更点には、Belastingdienstの取引銀行の移行が含まれます。2026年5月1日以降、Belastingdienstの取引銀行はRabobankとなっています。会計システムと支払指示にこの変更を反映させることは、適時な税務コンプライアンスにとって不可欠です。このような透明性とコンプライアンスの高い水準を維持することが、外国人オーナーにとってのオランダのビジネス環境の健全性を維持することにつながります。
最終確認日:2026年9月
非居住者のための完全リモート設立:法的手続き
海外の創業者によくある誤解として、オランダ企業の設立には現地への渡航が必要であるという点が挙げられます。歴史的には現地での手続きが求められていましたが、現代の法制度では完全なリモート設立が可能です。この利便性は、起業家が海外渡航という手配上の負担を負うことなく自国から事業を開始できるため、オランダで設立する説得力のある理由となっています。EU域外の創業者にとっては、認証済み委任状(PoA)手続きが確立された方法です。
必要書類が整い次第、リモート登録には通常3から5営業日かかります。Dutch BVの設立にはオランダ公証人の関与が義務付けられており、公証人が設立証書の作成および署名を担当します。委任状(PoA)方式を利用することで、創業者は公証人または代理人に自己に代わって証書に署名する権限を付与します。これにより、手続きの法的な有効性を担保しつつ、グローバル企業が求めるスピードと柔軟性を提供します。
リモート設立のステップ
リモートでの手続きは、書類の提出と厳格な本人確認から始まります。創業者は、身分証明書および住所証明書の認証済みコピーを提出しなければなりません。株主が外国法人の場合は、外国の商業登記簿謄本などの追加の法人書類が必要となります。これらの書類が確認されると、公証人が設立証書の草案を作成します。その後、創業者は居住国で委任状に署名しますが、管轄区域によっては認証またはアポスティーユが必要となる場合があります。これらの手続き上の要件を管理し、公証人と調整を行うために、専門のDutch BV会社設立サービスをご利用いただけます。公証人が証書を作成・執行した後、会社は商工会議所(KVK)に登録され、1回限りのKVK登録料85.15ユーロが支払われます。
設立後のコンプライアンス
BVが法的に設立された後は、業務上のコンプライアンスへと焦点が移ります。国際貿易にはVAT番号とEORI番号の両方が必要です。外資系企業の場合、VAT番号の取得には通常6から8週間かかります。また、資本金や納税を管理するために事業用銀行口座を開設する必要があります。従来の銀行も選択肢の1つですが、リモートに適した開設プロセスのため、多くの創業者がbunqのようなデジタルファーストのソリューションを選択しています。最初の12か月間は、現地の事業所住所の維持やあらゆる行政届出を最新の状態に保つことを含む、企業のサブスタンス要件を確立する上で極めて重要です。罰則を回避するため、年度末から12か月以内に年次決算書をKVKに提出することが義務付けられています。この期間における一貫したコンプライアンスは、Belastingdienstおよび国際的なパートナーからのオランダ法人の正当性と信頼性を高めます。
最終確認日:2026年9月
オランダ市場への戦略的進出を確実なものにする
オランダは、安定した税務環境と高度な教育を受けた労働力を提供し、国際展開において最高水準の経済国であり続けています。200,000ユーロまでの利益に対する19%の法人税率とリモート登録の法的有効性を理解することで、創業者はよくある誤解を払拭することができます。これらの実務上の事実は、2026年に欧州単一市場をターゲットとする企業にとって、なぜオランダで設立することが賢明な決定であるかを示しています。
Intercompany Solutionsは、3から5日間の迅速な設立プロセスを通じてこの移行を円滑に進めます。当社はEU域外の創業者に関する複雑な案件を専門としており、オランダ税務当局への完全なコンプライアンスを確保するための包括的なVATおよび会計サポートを提供しています。当社のチームが認証済み委任状方式の手続き要件を管理するため、お客様は事業の拡大に集中することができます。
Dutch BVの設立は、正確さが求められる体系的なプロセスです。当社は、オランダにおける貴社の将来を確実にするために必要な専門知識を提供する用意ができています。
最終確認日:2026年9月
よくある質問
非居住者でもオランダで法人を設立できますか?
はい、Dutch BVの株主または取締役にとって、居住性は法的な要件ではありません。50か国以上の国際的な起業家が、オランダに居住することなく法人を設立しています。KVKへの登録のために現地の事業所住所を用意するにあたり、居住者である必要はありません。この柔軟性は、専門的な欧州統括拠点を維持しながらグローバルな所有権を認めるため、オランダで設立する主な理由となっています。
2026年におけるDutch BVの必要最低資本金はいくらですか?
非公開有限責任会社の場合、BVの最低資本金は0.01ユーロです。この低い基準は、かつて義務付けられていた18,000ユーロの要件に代わるものであり、スタートアップや中小企業にとって設立しやすい形態となっています。事業戦略上必要な場合はより多くの資本金を発行することも可能ですが、法定の最低額は名目的なものにとどまっています。この資本金は、公証人が証書を作成・執行する設立手続きの過程で登録される必要があります。
外国人によるオランダ企業の登録手続きにはどのくらいの期間がかかりますか?
外国人起業家の場合、登録には通常3から5営業日かかります。この所要日数は、株主構成の複雑さや認証済み書類の適時な提出状況によって異なります。公証人が設立証書を作成・執行すると、KVK登録料85.15ユーロ(2026年、1回限り)を支払うことで登録が完了します。当社は効率性を重視し、貴社の事業が迅速に開始され、可能な限り早くVAT登録の準備が整うよう努めています。
オランダで起業するにはオランダ語を話す必要がありますか?
オランダで事業を成功裏に立ち上げるために、オランダ語を話す必要はありません。オランダでは英語が国際商業の主要言語となっており、人口の93%が英語に堪能です。税務・税関局を含むほとんどの政府機関が英語で情報を提供しています。この言語的な利便性により、現地のスタッフ、パートナー、専門サービスプロバイダーと言語の壁なく効果的にコミュニケーションを取ることができるため、日常業務や採用活動が円滑に行えます。
2026年のオランダにおける法人税率はどのようになっていますか?
2026年の法人税率は、200,000ユーロまでは19%、それを超える部分は25.8%となっています。これらの税率は2023年以降安定して維持されており、予測可能な税務環境を提供しています。最初の税率19%は他の多くの欧州諸国と比較して競争力があるため、これらの具体的な税率区分を理解することは、オランダで設立する理由を明確にするのに役立ちます。2026年5月1日以降、Belastingdienstの取引銀行はRabobankであり、すべての入金を処理しています。
設立手続きはすべてリモートで完了できますか?
創業者の方は、認証済み委任状(PoA)方式を利用して、設立手続きをすべてリモートで進めることができます。この方法により、公証人がご自身に代わって設立証書を作成・執行するため、オランダに渡航する必要はありません。居住国で認証済みの身分証明書を提出し、委任状に署名する必要があります。このリモート対応は海外の創業者にとって標準的なサービスであり、渡航費をかけることなく法的に確実な設立を実現します。
30%ルーリングとは何ですか?また、オランダ法人にどのようなメリットがありますか?
適格要件を満たす外国人従業員は、雇用主が給与の一部を非課税で支給できる税制上の優遇措置である30%ルーリングの適用を受けることができます。2026年現在、この給与上限額は262,000ユーロに設定されています。これは、個人の所得税負担を軽減することで、高度専門人材を惹きつけることを目的として設計されています。貴社のオランダ法人にとって、この制度は、現地では採用が困難な専門性を持つ国際的な人材を確保するための強力な採用ツールとして機能します。
情報源
- ICS Payroll - オランダ給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(BV)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2巻、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所(CJEU)、Cadbury Schweppes事件、C-196/04(ECLI:EU:C:2006:544)
- 最高裁判所(Hoge Raad)、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスの法律と規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |