


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダは欧州における食品流通の主要な物流拠点として機能しており、先進的な港湾インフラを通じて年間数百万トンもの農産物を処理しています。ここに進出拠点を設立するには、単なる物流計画にとどまらず、欧州連合(EU)の食品安全基準およびオランダ会社法に対する厳格なアプローチが求められます。海外の創業者にとって、NVWAの規制の複雑さや、海外からオランダ法人を管理する際の細かな要件に対処することは容易ではないと認識しております。これらの課題に対処するため、法令遵守および運用の即応性に焦点を当てた「作成:オランダ食品輸入会社の設立実践ガイド」を策定いたしました。
認証済み委任状を用いた遠隔でのBV設立手続きなど、義務付けられている法務および税務の枠組みについて専門的なガイダンスをご確認いただけます。この方法により、公証人の面前で設立公正証書を締結するためにオランダへ渡航する必要がなくなります。また、税関用のEORI番号の取得やオランダ食品消費者製品安全庁(NVWA)への登録に関する要件についても詳述します。この体系化された手順に従うことで、VATステータスを確保し、義務付けられている7年間の管理記録の保管を維持しながら、事業が19%の法人税率の適用基準を満たすようにすることができます。
重要ポイント
- Dutch BVは国際的な食品貿易における標準的な法構造であり、製品リコールや腐敗などのリスクから個人資産を保護する有限責任を提供します。
- 非居住者である起業家は、認証済み委任状を通じて遠隔で設立手続きを完了させることができ、公証人と対面するための海外渡航が不要になります。
- すべての輸入品が欧州の安全性および表示基準を満たすようにするため、オランダ食品消費者製品安全庁(NVWA)の規制順守が義務付けられています。
- 効率的な通関手続きおよび輸入時におけるVAT支払いの繰り延べには、EORI番号および第23条許可(Article 23 permit)の取得が不可欠です。
- 20万ユーロまでの利益に適用される19%の法人税率に関する詳細を含む、本リソースの「作成:オランダ食品輸入会社の設立実践ガイド」をご活用ください。
食品輸入のためのDutch BV形態の選択
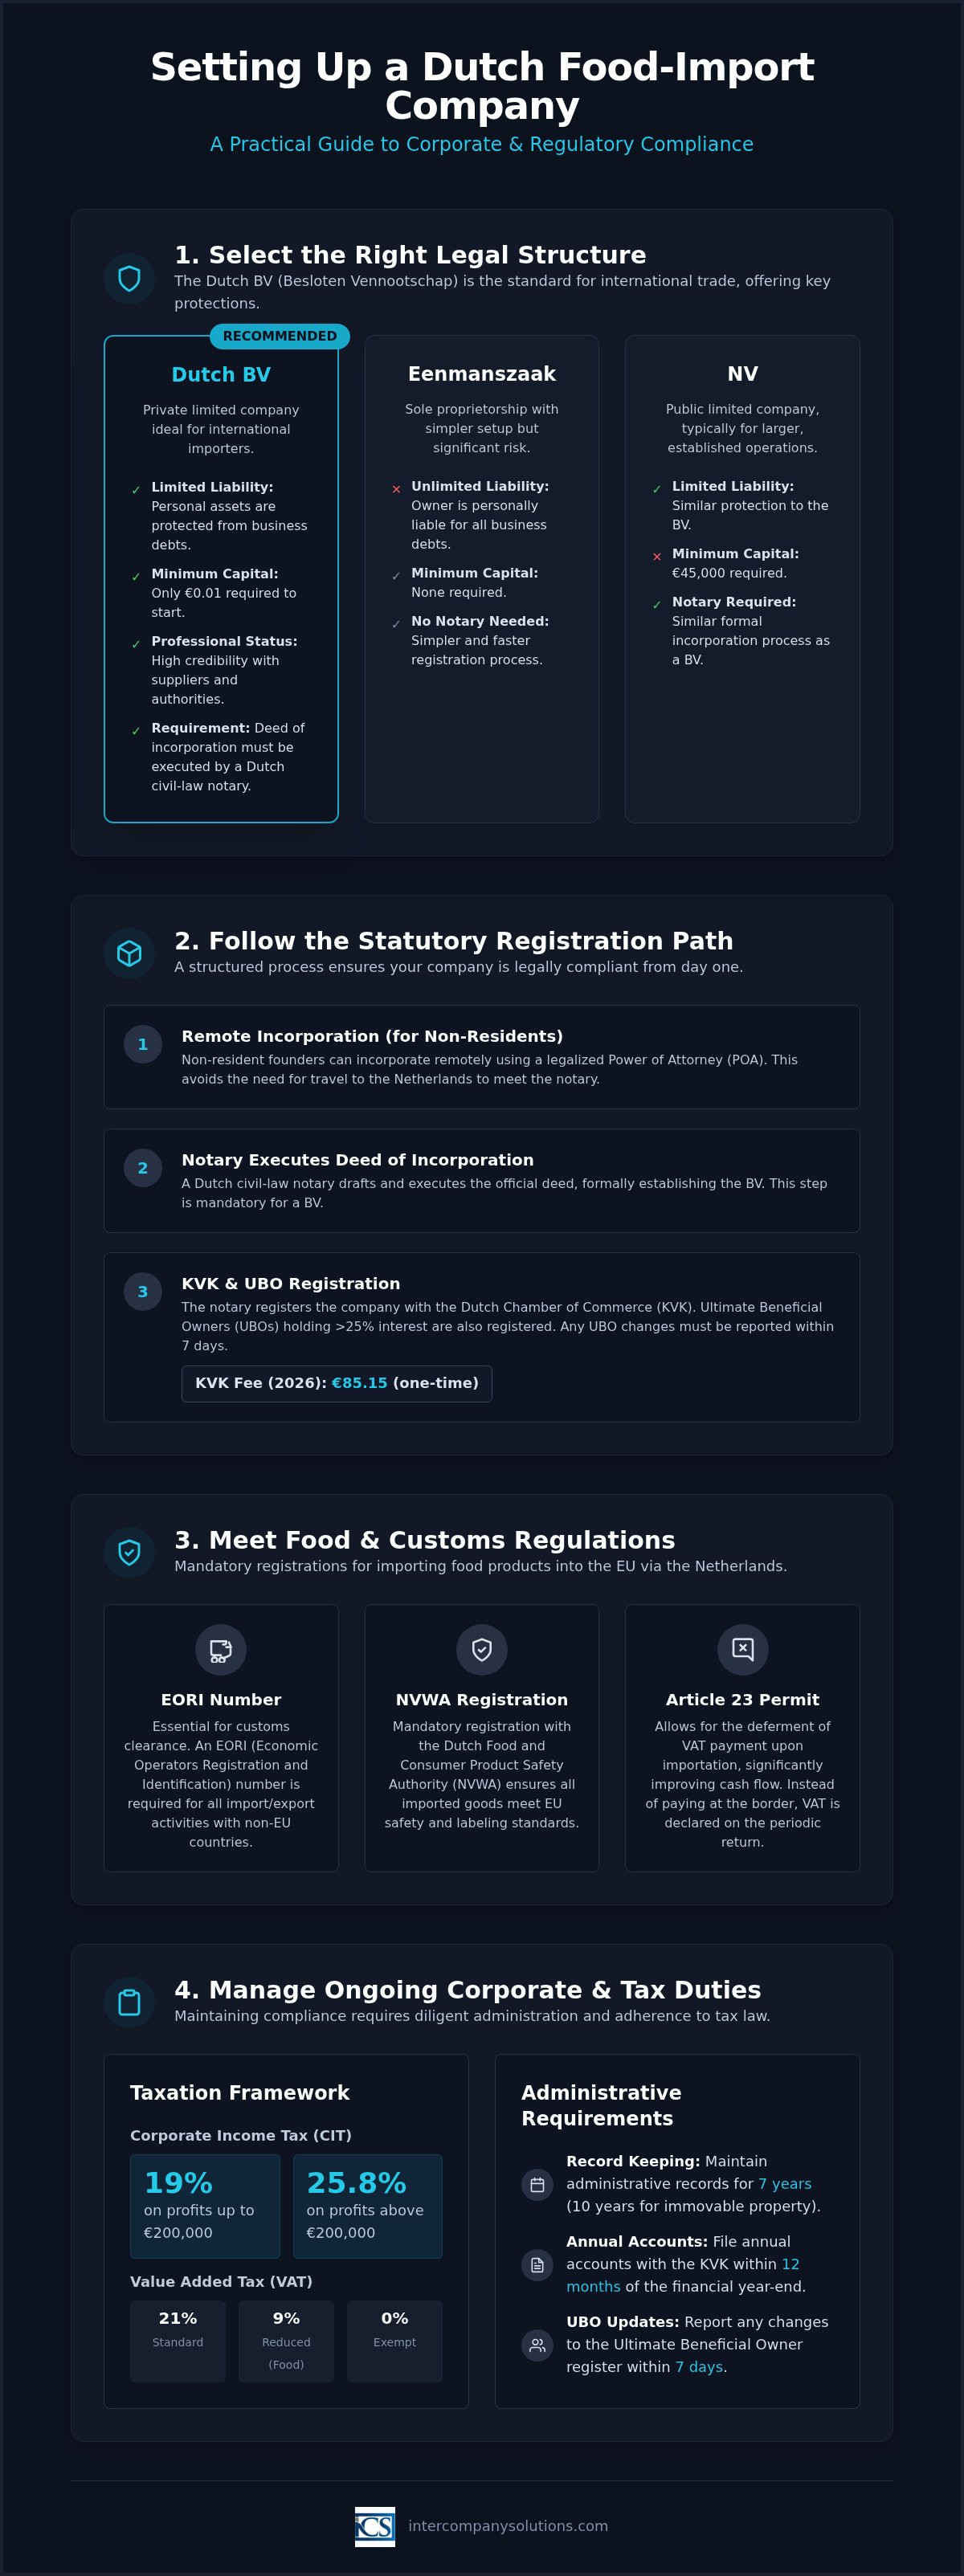
Besloten Vennootschap(BV)は、オランダ国内における国際貿易において最も効果的な法的事業体です。これは資本が株式に分割される非公開有限責任会社として機能します。「作成:オランダの食品輸入会社設立の実践ガイド」を検討されている方にとって、この形態を選択することは、専門的なプレゼンスを確立するための第一歩となります。BVは柔軟な枠組みを提供しており、最低株式資本金はわずか0.01ユーロです。個人事業主とは異なり、BVの設立には設立公正証書を作成するためのオランダ公証人および国内の登録事業所住所が必要となります。
食品輸入業者がBVを選択する主な理由の一つは、個人資産の保護です。食品業界には、製品の腐敗、汚染、大規模なリコールなどの固有のリスクが伴います。BVでは、会社の責任は自社資産の範囲内に限定されます。つまり、不適切な経営の証拠がない限り、取締役および株主が会社の債務について個人責任を負うことはありません。この法的な分離は、国境を越えて生鮮品を取り扱う際の財務的安全性を維持するために不可欠です。
国際貿易におけるBVのメリット
オランダのBVは、特に参加免除(participation exemption)を通じて大きな税務上のメリットを提供します。この制度により、適格子会社からの配当およびキャピタルゲインは親会社レベルで課税されないため、グローバルな持株構造を持つ企業にとって理想的です。さらに、Kamer van Koophandel(KVK)に登録されたBVを保有することで、オランダの小売業者や欧州のサプライヤーに対して即座に信用を構築できます。外国人起業家は、これらの事業体を海外から管理することがよくあります。オランダでは遠隔地からの管理が認められており、設立手続き自体も認証済み委任状(POA)ルートを通じて処理することが可能です。これにより、非居住者取締役が公証人と直接面談するためにオランダへ渡航する必要がなくなります。
他の法人形態との比較
適切な形態を選択することは、リスクと管理要件のバランスを取る問題です。eenmanszaak(個人事業主)は公証人や最低資本金を必要としませんが、事業の債権者に対して所有者の個人資産が完全に晒されることになります。対照的に、Naamloze Vennootschap(NV)は最低資本金45,000ユーロを必要とする公開会社であり、この形態は通常、初期の輸入業務には複雑すぎます。多くの起業家は、Dutch BV formation servicesが成長にとって最もバランスの取れた道を提供していると考えています。BVは年度末から12か月以内に年次決算書を提出し、7年間にわたり記録を保持することが求められますが、有限責任と専門的なステータスというメリットは、これらの管理義務を上回ります。この選択は、「作成:オランダの食品輸入会社設立の実践ガイド」における揺るぎない基盤であり続けます。
KVKおよび税務当局への法定登録
正式な登録プロセスは、会社形態を決定した後にオランダ公証人と共に開始されます。公証人が設立公正証書を作成および締結する必要があるため、この手続きは必須です。国際的な起業家のために、オランダは合理化された遠隔設立ルートを提供しています。EU外の創業者であっても、公証人が本人に代わって公正証書に署名できる認証済み委任状(POA)ルートを利用できます。これによりオランダへ実際に渡航する必要がなくなり、自国から「作成:オランダの食品輸入会社設立の実践ガイド」を進めることが容易になります。
設立の際には、会社をKamer van Koophandel(KVK)に登録する必要があります。KVKの登録費用は、2026年時点で1回限り有効の85.15ユーロです。同時に、公証人はUBOレジスターに会社の最終実質的所有者(UBO)を登録します。UBOとは、株式、議決権、または所有権益の25%超を保有する個人を指します。オランダのマネーロンダリング防止規制への準拠を維持するため、UBO情報に変更が生じた場合は7日以内に報告しなければなりません。
段階的な設立プロセス
法的有効性を確保するため、プロセスは論理的な手順に沿って進められます。まず、有効な身分証明書および認証済みPOAを選択した公証人に提出する必要があります。公証人が公正証書を締結した後、KVKでの登録手続きを行います。その後、事業の法的な実在を公式に証明するKVK抜粋受領書が交付されます。この書類は、事業用銀行口座の開設や食品サプライヤーとの商談契約の締結に必要となります。これらの届出に関する個別のサポートについては、reach out to our specialist teamからお問い合わせいただけます。
初期の税務登録
KVKへの登録完了後、会社はBelastingdienst(オランダ税務署)に登録される必要があります。KVKが税務当局へ自動的に通知することも多いですが、外資系事業体がVAT番号を取得するには追加情報の提供が求められます。Belastingdienstはサブスタンスの証明を要求しますが、これには物理的な事業拠点の存在の実証が含まれることが一般的です。外資系BVの場合、VAT番号の発行には通常6〜8週間かかります。生鮮品の最初の出荷を計画する際には、この所要期間を考慮することが極めて重要です。また、法人税(CIT)の納税者番号も付与されます。税率は200,000ユーロまでの利益に対して19%、それを超える部分に対して25.8%となります。2026年5月1日以降、Belastingdienstはすべての税務関連取引の指定銀行としてRabobankを使用しています。年次決算書は事業年度終了から12か月以内にKVKに提出する必要があり、すべての事業記録は最低7年間保持しなければならない点にご留意ください。
NVWAへの規制遵守
KVKにBVが登録されたら、事業活動がオランダ食品消費者製品安全庁(NVWA)の基準に準拠していることを確認する必要があります。同庁は、オランダ市場全体の食品および消費者製品の安全性を監督しています。NVWAへの登録は、国家がフードチェーンを効果的に監視できるようにするため、すべての輸入業者に義務付けられています。オランダの食品輸入会社設立の実践ガイドを作成するにあたり、コンプライアンスは任意ではなく、通関手続きの前提条件であることを理解する必要があります。
貴社の事業は、EU規則(EC)No 178/2002を遵守しなければなりません。本規則は食品法の一般原則を定め、すべての製品に対して厳格なトレーサビリティを義務付けています。危害要因分析重要管理点(HACCP)の原則に基づいた書面による食品安全計画を維持することが求められます。この計画は、輸入プロセスにおける潜在的な生物学的、化学的、または物理的ハザードを特定し、それらを防止するための管理措置を概説するものです。これはNVWAがいつでも監査を実施できる基本文書となります。
NVWAへの登録および届出
登録手続きは、商品の性質によって異なります。動物由来製品(POAO)の輸入を予定している場合は、これらの分類に特化した輸入業者として登録する必要があります。これには多くの場合、EUに入域する動物および動物製品の認証および追跡のための電子プラットフォームである貿易管理・専門家システム(TRACES)の使用が伴います。ロッテルダム港に到着する貨物については、衛生植物検疫(SPS)検査の手配を行わなければなりません。これらの検査は、貨物が流通のために搬出される前に、EUの衛生基準を満たしていることを確認するものです。TRACESを通じて正確な電子届出を行わない場合、ターミナルでの大幅な遅延や保管費用が発生する可能性があります。
表示およびトレーサビリティ基準
輸入食品は、オランダ商品法(Warenwet)およびより広範なEUの消費者情報規則に準拠していなければなりません。ラベルは正確で判読可能である必要があり、製品が現地市場向けである場合は原則としてオランダ語で表示されなければなりません。トレーサビリティは「一歩前、一歩後(one step back, one step forward)」システムによって管理されます。これは、誰が商品を供給し、どの顧客がそれらを受け取ったかを正確に把握していなければならないことを意味します。オランダの法律に基づき、これらの管理記録は7年間保管する必要があります。このレベルの詳細は、食品セクターにおいてオランダで事業を開始する際の重要要素となります。正確な記録を維持することで、安全上の問題が発生した場合に迅速に対象を絞ったリコールを実施でき、公衆衛生と貴社の法的地位の双方が保護されます。この体系的なアプローチは、長期にわたってコンプライアンスを維持するオランダの食品輸入会社設立の実践ガイドを作成しようとするすべての人にとって不可欠です。
税関、EORI、およびVAT義務の管理
食品の国際流通に携わるすべての企業は、事業者登録・識別(EORI)番号を取得する必要があります。この固有の識別番号は、欧州連合内でのすべての通関申告において必須です。これがない場合、貨物は国境で留置され、多額の保管料や生鮮食品の劣化リスクが生じることになります。オランダの食品輸入会社設立の実践ガイドを作成するにあたり、KVKへの届出と並んでこの登録を最優先事項としなければなりません。また、適切な統一部類(HS)コードを使用して在庫を分類する必要もあります。これらのコードは製品を定義するための国際標準であり、適用される輸入関税率や貨物に追加の衛生検査が必要かどうかを決定します。
オランダではほとんどの食品に対して9%の軽減VAT税率が適用されており、これは価格設定戦略における重要な考慮事項です。標準VAT税率は21%ですが、軽減税率はほぼすべての必須食品および原材料に適用されます。正確に分類することで、国境での過払いやオランダの顧客に対する請求不足を防ぐことができます。これらの分類に関する正確な記録を保持することは、オランダ税法に基づく7年間の帳簿保存義務の一部です。
通関手続き
多くの輸入業者は、通関申告の専門的実務を管理するために通関業者のサービスを利用しています。これらの専門家は、インボイス、パッキングリスト、衛生証明書などのすべての必要書類が適切なデジタルチャネルを通じて提出されることを保証します。オランダ税関当局は、ロッテルダム港での処理速度を向上させるため、現在2026年に向けた完全デジタル化システムへの移行を進めています。これらの刷新に伴い、輸入業者には高いデータ精度が求められます。初回の貨物が到着する前にEORI番号とHSコードを準備しておくことで、新規事業者が直面しがちな物流のボトルネックを防ぐことができます。
VAT繰延べとキャッシュフロー
第23条許可は、オランダの食品輸入ビジネスにおいてキャッシュフローを管理するための最も重要な手段といえます。標準的なEU規則では、輸入VATは商品が国内に入った時点で納付義務が生じます。しかし、第23条許可を取得することで、この支払いを繰り延べることが可能になります。国境(税関)でVATを納付する代わりに、定期的なVAT申告書上でその金額を申告します。通常、同一の申告書内で同額を仕入税額控除できるため、正味の資金流出はゼロになります。これにより、Belastingdienstからの還付を待つ間に多額の資本が納税によって固定化されるのを防ぐことができます。
この繰延の適用要件を満たし、税務を効率的に管理するには、オランダのビジネス用銀行口座が必要です。2026年5月1日以降、Belastingdienstはすべての税務取引の指定銀行としてRabobankを利用しています。現地口座の確保はVATの申請手続きにも不可欠であり、外国資本のBVの場合、これには通常6〜8週間を要します。この体制を整えることで、貴社の事業は200,000ユーロまでの利益に対する19%のCIT税率、およびそれを超える金額に対する25.8%の税率に確実に準拠し続けることができます。
継続的な管理および会計上の要件
BVの設立は第一段階にすぎず、その維持にはオランダの税務上の期限および会計基準の厳格な遵守が求められます。2026年度の法人税(CIT)は、200,000ユーロまでの利益に対して19%、この基準値を超える金額に対しては25.8%となります。また、輸入業者は利息控除上限にも注意を払う必要があり、2026事業年度はEBITDAの24.5%に設定されています。これらの数値は、「作成:オランダ食品輸入会社設立の実務ガイド」を活用する方々にとって不可欠な情報です。税関申告書やNVWA証明書を含むすべての管理記録は、最低7年間保管する必要があります。事業で不動産を所有している場合、この保管期間は10年に延長されます。
会社の事業年度は通常、暦年に従いますが、設立時に変則事業年度を選択することも可能です。選択した周期にかかわらず、事業年度終了後12か月以内にKVKへ年次決算書を提出することが義務付けられています。この期限を守らない場合、行政過料が科される可能性があり、取締役の有限責任の地位に影響を及ぼすことがあります。2026年5月1日以降、Belastingdienstは税務関連のすべての取引においてRabobankを指定銀行として利用しているため、貴社の決済システムが適切に更新されていることを確認してください。
法人税コンプライアンス
課税所得の計算は、単に収益から費用を差し引くだけではありません。参加免税制度を考慮する必要があり、これにより適格子会社からの配当およびキャピタルゲインに対して、オランダの持株Dutch BVの段階で二重に課税されることがなくなります。これが、国際的な食品貿易業者が地域統括拠点としてオランダを選択する主な理由です。コンプライアンスを維持するためには、Dutch BVの体制に精通した専門的な会計サービスを利用することが有用です。これらの専門家は、CIT申告が正確であること、およびUBO登録簿の変更が義務付けられている7日間の期限内に報告されることを保証します。法的トラブルを防ぐため、25%を超える持分を保有する個人はUBOとみなされ、登録が義務付けられている点にご留意ください。
輸入業者向けの給与計算および人員配置
輸入業務が拡大するにつれて、物流や品質管理のために現地スタッフを採用する必要が生じる場合があります。これには、BVが雇用主としてBelastingdienstに登録することが義務付けられています。すべての従業員に対し、社会保障負担金、休暇手当、労働時間を明確に定めた書面による雇用契約書を作成しなければなりません。専門性の高い国際的な役職については、30%非課税適用制度(30%ルーリング)を申請することができます。これにより、オランダへの移住費用を補填するため、適格従業員の給与の30%を非課税で支給することが可能になります。オランダの給与計算サービスを利用することで、これらの複雑な計算や毎月の給与明細の発行を正確に行うことができます。この最終的な運用ステップをもって、「作成:オランダ食品輸入会社設立の実務ガイド」は完了し、貴社の事業は法的な登録段階から完全に機能する貿易事業者へと移行します。
最終確認日:2025年10月
オランダ食品市場におけるプレゼンスの確立
オランダで食品輸入事業を立ち上げるには、会社法と安全基準の双方に細心の注意を払う必要があります。ご覧いただいた通り、Dutch BVは資産を保護しながらEU貿易のための枠組みを提供します。本「作成: オランダ食品輸入会社設立の実務ガイド」の手順に従うことで、認証済みの委任状(Power of Attorney)を用いて海外から法定要件を管理できます。このアプローチにより、すべての法的事務を専門家に任せながら、自社のサプライチェーンに専念することが可能となります。
成功の鍵は、KVK登録とNVWAの安全プロトコルを連動させ、付加価値税(VAT)繰延のための第23条許可(Article 23 permit)を確保することにあります。これらの事務手続きの基盤により、必要な7年間の記録保持基準を維持しつつ、オランダの税制上の基準値を確実に遵守できます。当社は、3から5営業日での遠隔法人設立や、VATおよびEORI申請の完全なサポートを提供し、このプロセス全体を円滑に進めます。
当社はお客様の積極的なパートナーとして機能し、現地の規制とグローバルな事業目標との間の橋渡しを支援いたします。欧州の食品分野への進出は極めて重要なマイルストーンであり、当社はお客様の市場参入プロセスが確実かつ効率的なものとなるよう全力を尽くします。
最終更新日: 2025年10月
よくある質問
オランダへ食品を輸入するには特別なライセンスが必要ですか?
オランダ食品消費者安全庁(NVWA)への登録は、すべての食品輸入業者に義務付けられています。単一の「輸入ライセンス」は存在しませんが、動物性食品(POAO)などの特定のカテゴリーではTRACESシステムへの登録が必要です。また、HACCP原則に基づいた文書による食品安全計画を維持する必要があります。これにより、トレーサビリティおよび消費者の健康保護に関するEU規則 (EC) No 178/2002への業務の準拠が確保されます。
オランダを訪問せずに遠隔で食品輸入会社を登記できますか?
認証された委任状(POA)を利用することで、オランダの食品輸入会社を遠隔で登記することが可能です。この手続きにより、オランダへ渡航することなく、オランダ公証人がお客様に代わって設立公正証書を作成・執行できます。この方法は非居住者の創業者にとって標準的なものであり、「作成:オランダ食品輸入会社設立の実務ガイド」における中心的な要素となります。すべての委任文書は適切に認証されている必要があります。
オランダの食品輸入Dutch BVに必要な最低資本金はいくらですか?
非公開有限責任会社の設立における法的要件は、BV最低資本金0.01ユーロです。この低い基準により、起業家は初期の資金調達フェーズにおいて大きな柔軟性を得ることができます。資本金要件は極めて少額ですが、KVK登録手数料85.15ユーロ(2026年、初回のみ)など、その他の設立費用も考慮する必要があります。この構造は、初期資本を法定預託金ではなく在庫や物流に充当したい食品輸入業者にとって理想的です。
新設企業がVAT番号およびEORI番号を取得するまでにどのくらいの期間がかかりますか?
外国資本の事業体におけるVAT番号の取得には、通常6週間から8週間かかります。Belastingdienstは、番号を発行する前に実体要件(substance)および事業プレゼンスの証明を求めます。VAT登録が有効になると、EORI番号の申請ははるかに迅速に処理され、多くの場合数営業日以内に完了します。生鮮品の初回出荷の遅延を防ぐため、このスケジュールを事業計画に組み込んでおくことが不可欠です。
2026年におけるオランダ食品輸入会社の法人税率はどのようになっていますか?
2026会計年度において適用される法人税構造は、200,000ユーロまでがCIT 19%、それを超える部分が25.8%です。また、輸入業者は利子控除制限にも留意する必要があり、これは2025年にEBITDAの24.5%とされ、2026年においても極めて重要な計算事項であり続けます。これらの申告を裏付けるため、正確な記録を7年間保存することが義務付けられています。2026年5月1日以降、すべての納税手続きはBelastingdienstの取引銀行であるRabobankを通じて処理されます。
オランダへの食品輸入にオランダの銀行口座は必須ですか?
オランダの法人口座の開設は会社設立行為そのものには厳密には必須ではありませんが、税務コンプライアンス上、事実上義務付けられています。Belastingdienstは通常、VAT番号や第23条許可を発行するために現地またはSEPA対応の口座を要求します。また、現地口座を保有することで、オランダ税関や物流パートナーとの取引が円滑になります。2026年5月1日以降、Belastingdienstの取引銀行がRabobankとなっているため、オランダの口座を使用することで税務取引が効率的に処理されます。
オランダ市場で販売される食品のラベル表示要件は何ですか?
オランダ市場で販売される食品は、Warenwet(食品および日用品法)およびEUの消費者情報規制に準拠している必要があります。現地消費者のため、ラベルは正確で読みやすく、オランダ語で表記されていなければなりません。必須記載事項には、品名、原材料名、アレルゲン警告、正味数量、および賞味期限/消費期限が含まれます。また、リコールが発生した場合の完全なトレーサビリティを確保するため、EU域内に拠点を置く輸入業者または製造業者の名称および所在地も記載する必要があります。
輸入業者向けの第23条VAT繰延許可はどのように機能しますか?
第23条許可により、輸入業者はVATの支払いを輸入時点から定期的なVAT申告時まで繰り延べることができます。税関で9%または21%のVATを支払う代わりに、申告書上で仕入税額および売上税額の双方として同額を報告します。これによりキャッシュフローの中立効果が生まれ、大量取引を行う業者にとって極めて重要となります。この仕組みは、専門家が「作成:オランダ食品輸入会社設立の実務ガイド」において解説する主要なメリットです。
Sources
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 起業家向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法規、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |