


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ市場への進出は、需要の不足ではなく、現地の労働コンプライアンスに関する根本的な誤解によって失敗することがよくあります。海外の起業家にとって、外国法人からオランダの雇用主への移行には、単に雇用契約書を発行する以上の手続きが伴います。オランダ労働法の複雑さや社会保障負担金を取り巻く不確実性が、成長計画を停滞させかねないことを認識されているはずです。労働力をリモートで管理するには、現地に物理的なプレゼンスを置くことなく、すべての規制要件を確実に満たすための体系的なアプローチが必要です。
本2026年版ガイドは、海外の起業家がコンプライアンスに準拠した人員配置体制を構築するための包括的な手続きロードマップを提供します。外国企業によるオランダでの効果的な給与管理(payroll management Netherlands foreign company)の設定に向けた正確なステップを概説し、給与税および年金拠出金に関する義務の確実な理解を支援します。高度外国人材の税負担を軽減するために30% rulingを活用する方法を把握し、INDの承認スポンサーとなるための具体的な要件を学ぶことができます。本稿では、初期の採用からコンプライアンスに準拠した給与計算システムの維持に至るまでの移行について詳述し、これには2026年5月1日時点でのBelastingdienstの取引銀行のRabobankへの移行も含まれます。
Key Takeaways
- Dutch BVを通じた直接雇用と、Employer of Recordモデルおよび法的なペイローリング構造を比較検討し、最も適した人員配置体制を特定します。
- 2026会計年度の義務的雇用契約記載事項および社会保障義務を組み込むことで、オランダ民法の遵守を確保します。
- 税効率の高い給与体系と迅速なビザ申請を通じて国際的な人材を誘致するために、30% rulingおよびINDスポンサーシップを活用します。
- 85.15ユーロの手数料で商工会議所に登録し、雇用主税務番号を取得することで、外国企業によるオランダでの給与管理業務に準拠したシステムを確立します。
- 認証済み委任状(Power of Attorney)の手続きを利用して、現地への渡航を必要とせずにDutch BVを設立し、遠隔で人員要件を管理します。
Structural Options for Hiring Staff in the Netherlands as a Foreign Entity
オランダ市場に進出する外国企業は、現地子会社を通じた直接雇用か、第三者の人材調達スキームの利用かのいずれかを選択する必要があります。各モデルには、労働法上の責任および管理上の統制に関して明確に異なる法的影響が伴います。外国企業によるオランダでの持続可能な給与管理戦略において、その選択は通常、想定される人員数やINDにおける承認スポンサー資格の必要性によって左右されます。また、オランダでは独自の「ペイローリング」モデルも利用されており、これは第三者機関が正式な雇用主となり、労働者は貴社の業務指揮命令下に置かれ続けるという法的な貸出取り決めです。
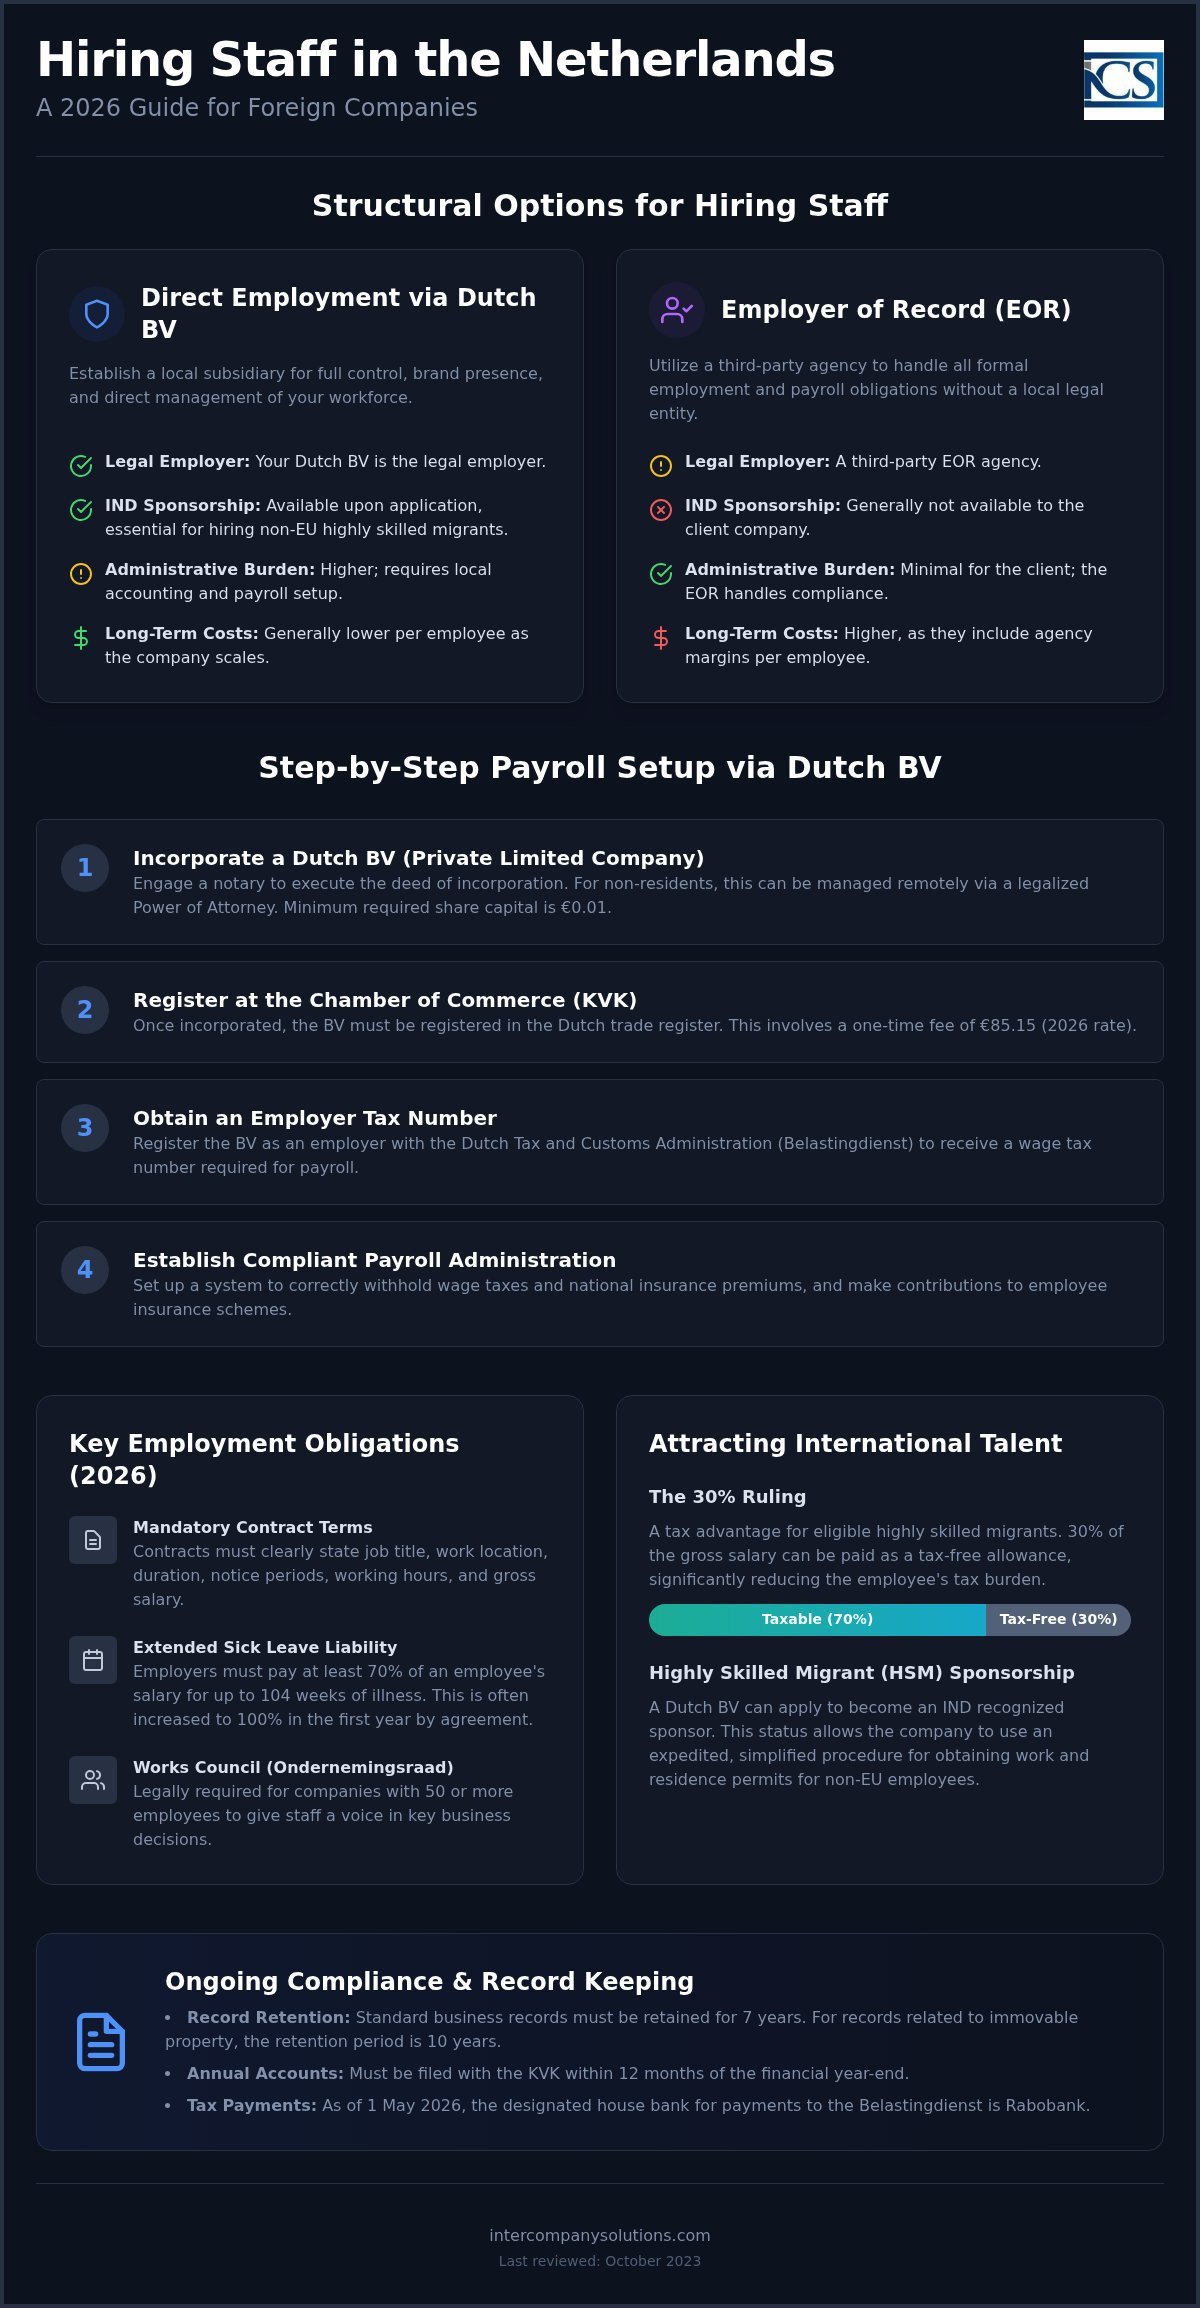
| 項目 | 直接雇用(Dutch BV) | Employer of Record (EOR) / ペイローリング |
|---|---|---|
| 法的雇用主 | 貴社のDutch BV子会社 | 第三者機関 |
| INDスポンサーシップ | 申請により取得可能 | 通常、クライアント側では利用不可 |
| 設立所要期間 | 2〜5営業日 | 即時 |
| 事務負担 | 高い(現地の会計処理が必要) | クライアント側では最小限 |
| 長期的なコスト | 従業員1人あたりで割安 | 割高(代理店マージンが含まれる) |
Dutch BV子会社を通じた直接雇用
Dutch BVの設立は、自社の従業員に対する完全な自律性を求める企業にとって標準的な手段です。この体制では、設立証書のための公証人および0.01ユーロの最低資本金が必要です。設立完了後、法人は商工会議所(KVK)への登記と、85.15ユーロの1回限りの手数料の支払いを行う必要があります。このモデルにより、企業はEU域外の高度熟練移民の雇用に不可欠な前提条件であるIND公認スポンサー資格を申請できるようになります。これはDutch BV company formationと直接連動し、自社の法人格のもとで雇用契約、社会保障拠出金、現地での納税義務を管理するための透明性の高い枠組みを提供します。
登録雇用主(EOR)および給与計算サービスモデル
EORモデルは、現地の法人がない状態で従業員を雇用するためのエントリーレベルのソリューションとして機能します。EORは給与税の源泉徴収や社会保険料を含む、すべての法定要件を処理します。ただし、「発注元」は特定の労働安全基準に対する責任を負い続け、またWaadi法に基づき、当該従業員が直接雇用のスタッフと同等の労働条件を受けられるよう確保しなければなりません。これにより初期の管理負担は軽減されますが、現地でのブランドプレゼンス構築やビザの直接スポンサーシップを行う能力は制限されます。多くの外国法人は、EORの従業員1人あたりの手数料がオランダにおける専用の給与計算・会計システムの維持費用を上回る従業員規模に達した段階で、BV体制へ移行します。
2026年における法定雇用要件および給与税
オランダでの人材雇用には、各雇用契約の必須記載事項を定めたオランダ民法の厳格な遵守が求められます。契約書には、最低限、職種名、勤務地、契約期間、適用される予告期間を明記しなければなりません。また、労働時間および法定最低賃金の要件を含む総給与額を規定することも必要です。従業員数が50名以上の企業においては、従業員代表組織(OndernemingsraadまたはOR)の設置が法的義務となっており、この機関は企業の重要な意思決定に従業員の意見を反映させる役割を果たします。
オランダ労働法の最も顕著な特徴の一つは、病気休暇に関する雇用主の義務です。従業員が病気により就労不能となった場合、雇用主は原則として最大104週間にわたり、給与の70%以上を支払う義務があります。多くの場合、労働協約(CAO)または個別の契約により、初年度はこれが100%に引き上げられます。このような長期的な責任が存在するため、休暇を追跡し、潜在的な保険金請求を効果的に管理するためには、オランダにおける外国企業の運営に伴う堅固な給与管理システムが不可欠となります。
オランダの給与税および社会保険料率
オランダの給与計算実務には、複数層の控除および拠出金が含まれます。雇用主として、従業員の総支給額から賃金税(loonbelasting)および国民保険料(volksverzekeringen)を源泉徴収する責任があります。さらに、失業給付や障害給付をカバーする雇用者保険料(werknemersverzekeringen)を雇用主側で負担・納付しなければなりません。基本給に加えて、すべての従業員には年間総賃金の8%以上となる法定休暇手当を受け取る権利があり、通常は5月または6月に一括して支給されます。
年金制度は、総人件費のかなりの割合を占めることがよくあります。私的年金に対する一律の法定義務はありませんが、多くの業種は特定の年金基金への拠出を義務付けるCAOの適用対象となっています。貴社の特定の業種におけるこれらの法定費用の詳細な査定が必要な場合は、当社の税務スペシャリストへのご相談をお申し込みいただけます。
雇用主のための法人税コンプライアンス
BV体制を通じてオランダ国内に従業員を維持することは、より広範な法人税関連の責任も伴います。2026会計年度において、法人所得税(CIT)率は、200,000ユーロまでの利益に対しては19%、この基準値を超える部分に対しては25.8%となります。課税利益を計算する際には、EBITDAの24.5%に設定されている利子控除制限を考慮しなければなりません。また、コンプライアンスには綿密な記録保存が求められます。すべての給与関連書類および企業文書は最低7年間、不動産に関連する記録の場合は10年間保存する必要があります。
2026年5月1日以降、オランダ税務当局(Belastingdienst)へのすべての納税手続きは、指定取引銀行であるRabobankを通じて処理されます。延滞ペナルティを回避するためには、社内会計システムを更新してこれらの銀行口座情報を反映させることが不可欠です。明確な財務監視を行うことで、オランダにおける外国企業の給与管理業務を労働規制および税務規制の双方に完全に準拠させることができます。
海外人材の誘致:30%ルーリングおよびHSMスポンサーシップ
30%ルーリングは、オランダへ高度な専門知識を誘致しようとする国際企業にとって依然として主要なインセンティブです。この制度により、雇用主は域外費用に対する非課税の払い戻しとして、従業員の総給与の30%を支給することができます。外国企業にとって、これをオランダにおける給与管理戦略に組み込むことは、従業員の手取り額を増やしつつ、総雇用コストを大幅に削減することにつながります。適用要件として、従業員は国外から採用され、就労初日前の24か月間のうち最低16か月間にわたり、オランダ国境から150キロメートルを超える地域に居住していた必要があります。
EU域外の人材を採用するには、移民法に対する体系的なアプローチが必要です。これを円滑に進めるため、オランダの法人は移民帰化庁(IND)に「公認スポンサー」資格を申請する必要があります。この資格によりビザ審査の迅速化が可能となり、多くの場合2週間から4週間で完了します。この資格がない場合、単一許可(GVVA)の申請には数か月を要することがあります。公認スポンサーは、コンプライアンスを維持するために、従業員のステータス変更を4週間以内に報告することなど、特定の配慮義務および管理上の義務を遵守しなければなりません。
30%非課税払戻ルーリングの申請
30%ルーリングの申請は、雇用主と従業員が共同で行う手続きです。遡及適用を受けるためには、雇用開始日から4か月以内にBelastingdienstへ提出する必要があります。期限を過ぎた場合、ルーリングは申請月の翌月からのみ適用されます。2026年において、ルーリングの適用期間は5年間です。非課税部分は通常、社会保険の算定基礎から除外されるため、この優遇措置によって社会保障の計算も簡素化されます。従業員が転職する場合でも、前の契約終了から3か月以内に新しい契約が締結されていれば、そのルーリングをオランダ国内の新しい雇用主へ引き継ぐことができます。
高度熟練移民(HSM)ビザの要件
HSMプログラムは、オランダ政府によって毎年インデックス改定される厳格な給与基準額に基づいています。2026年においては、これらの基準額は従業員の年齢に基づいて適用されます。30歳以上の従業員は、30歳未満の従業員よりも高い月額総給与の要件を満たす必要があります。指定された上位大学の最近の卒業生で、卒業後3年以内に就労する者には、より低い「オリエンテーションイヤー」向けの基準額が適用されます。これらの基準額への準拠を維持することは、給与計算システムにおける極めて重要な要件です。基準額を下回ると、外国人材の滞在許可が即座に取り消されたり、オランダの法人に多額の過料が科されたりする可能性があります。
オランダにおける給与計算管理設定のステップバイステップガイド
現地で人員体制を構築するプロセスは、オランダ商工会議所(KVK)への正式な登記から始まります。設立公正証書の作成に公証人を必要とするBVの場合、2026年時点で85.15ユーロのKVK登録手数料(1回限り)を支払う必要があります。このステップは外国企業によるオランダでの給与計算管理業務の基盤となります。発行されるKVK番号は、その後のすべての税務識別番号の取得や現地の銀行口座開設に必須となるためです。
透明性規制の遵守は極めて重要な初期段階の要件です。会社の設立から7日以内に、すべての実質的支配者(UBO)を登録しなければなりません。UBOは、株式、議決権、または所有持分の25%超を保有する個人と定義されています。行政罰を回避するため、その後の所有構造の変更についても同様に7日以内にKVKへ報告する必要があります。
雇用主登録と税務アカウントの設定
KVKへの登記が完了した後、オランダ法人はBelastingdienstから雇用主納税者番号を取得する必要があります。これは「給与税開始届出(Melding Loonheffingen)」を提出することで行われます。この申請により、税務当局は事業を分類し、適用される社会保険料率を決定します。承認されると、会社は毎月の給与税申告書の提出に必要なデジタル環境へのアクセス権を取得します。2026年5月1日現在、税務当局へのすべての支払いは、Belastingdienstの公式指定銀行であるRabobank宛てに行う必要があります。
継続的なコンプライアンス管理と提出期限
外国企業によるオランダでの給与計算管理システムを円滑に機能させるには、提出スケジュールの厳格な遵守が不可欠です。給与税申告書および対応する納税の期限は、給与計算期間の翌月末日です。さらに、会社は会計年度終了後12か月以内に年次決算書をKVKに提出しなければなりません。このプロセスは法人税(CIT)の義務と連動しており、2026年の税率は200,000ユーロまでの利益に対して19%、それを超える部分に対しては25.8%となっています。オランダの法律を遵守するため、すべての給与記録および企業記録を最低7年間保管する必要があります。これらの業務を専門の給与計算サービスプロバイダーに統合することで、事務的なミスや申告遅延のリスクを大幅に軽減できます。
認証済み委任状によるオランダ給与計算のリモート管理
オランダで従業員を管理するために、現地に物理的に滞在する必要はありません。EU域外の創業者にとって、認証済み委任状(PoA)を利用する方法は、現地法人を設立して採用プロセスを開始するための主要な手段です。この法的手段により、本国に滞在したまま、オランダの公証人が代理で設立公正証書を作成・締結することができます。これはスピードと法的一貫性を重視した体系的なアプローチであり、設立段階で海外渡航することなく、従業員を採用する準備を整えることができます。
PoAを利用することで、会社設立が当初からオランダ民法に完全に準拠したものとなります。このリモートでの基盤構築は、世界規模の事業展開に集中しながらユーロ圏に拠点を確立する必要がある国際的な起業家にとって不可欠です。現地の公証人に手続きを委任することで、Dutch BVに求められるすべての専門的要件を正確に満たすことができます。これには、実質的支配者(UBO)の義務的登録や商工会議所への初回届出が含まれます。
リモート設立および立ち上げのワークフロー
海外の起業家は、居住国の現地の公証人または大使館を通じて身分証明書およびPoAの認証を受ける必要があります。オランダの公証人がこれらの認証済み原本を受領すると、最低株式資本0.01ユーロでBVが設立されます。外国資本の法人に対してBelastingdienstがBTW番号を発行するまでには、通常6〜8週間を要します。この期間中、物品の輸出入を伴う事業であればEORI番号の申請も可能です。この段階で専門的なセクレタリーサポートを活用することで、税務番号の申請や、2026年5月以降の公式税務指定銀行であるRabobankでの口座開設が適切に処理されます。
海外からの長期的なコンプライアンス維持
物理的な距離があっても、オランダの労働法や税務期限の遵守が損なわれることはありません。現地のパートナーが、社会保障拠出金の計算から外国人スタッフ向けの30%ルーリングの適用処理まで、毎月の申告における実務上の詳細を管理します。このパートナーは、外国企業によるオランダでの給与計算管理システムが、最低賃金や年金要件の変更など最新の法改正に常に準拠するよう管理します。雇用関連の全費用を網羅した透明性のある請求書が毎月1本発行されるため、国際的な簿記管理が簡素化されます。
このリモートフレームワークは、非居住者がオランダで起業する際の極めて重要な要素です。UBO報告義務や7年間の記録保管方針を完全に遵守しながら、現地チームを構築できます。管理業務の負担を現地の専門家に委任することで、オランダでの事業拡大に専念できます。オランダの信頼性の高い金融および法的インフラに支えられ、給与計算システムは成長のための強固で適法な基盤として機能し続けます。
最終更新日: 2024年10月
オランダにおけるコンプライアンスに準拠した人員体制の構築
オランダでの人材採用には、労働法と行政手続きの双方に対する体系的なアプローチが求められます。認証済み委任状による手続きを活用すれば、現地へ渡航することなくDutch BVを設立し、採用活動を開始できます。事業の成功は、7年間の正確な記録保管の維持や、2026年5月1日以降義務付けられているすべての税務支払いのRabobank宛て処理にかかっています。外国企業によるオランダでの給与計算管理業務に専門的なシステムを導入することで、法的なリスクから企業を保護しつつ、30%ルーリングを通じて優秀な海外人材を誘致することが可能になります。
当社は1,000社以上の外国人起業家に対し、2〜5営業日でのリモート法人設立を支援してきました。当社のサービスには100%満足保証が含まれており、お客様の専門的利益が正確に管理されることを保証します。この先進的なアプローチにより、オランダ市場への参入が簡素化され、長期的な成長の基盤が構築されます。オランダは、法令遵守と専門知識を重視する企業にとって、グローバル展開における安定的で受容性の高い環境であり続けています。
最終更新日: 2024年10月
よくある質問
オランダで従業員を雇用するには現地の法人組織が必要ですか?
直接従業員を雇用し、人事体制を完全に統制するためには、通常、Dutch BVなどの現地の法人組織が必要です。EOR(雇用代行業者)という選択肢もありますが、BVを設立することでINDの公認スポンサー資格を申請できるようになります。設立には公証人と最低株式資本0.01ユーロが必要です。この体制により、現地の労働法および税法のすべての要件を満たすことができます。
2026年におけるDutch BVの最低株式資本はいくらですか?
2026年におけるDutch BVの最低株式資本は0.01ユーロです。これにより、BVは国際的な起業家にとって参入しやすい法的構造となっています。設立時には、商工会議所(KVK)に対して85.15ユーロの登録手数料(1回限り)を支払う必要があります。資本要件は低いものの、全従業員に対する毎月の給与支払義務および社会保障拠出金を履行できる支払能力を法人が維持している必要があります。
2026年のオランダの法人税率はいくらですか?
2026会計年度の法人税率は、200,000ユーロまでの利益に対して19%です。この金額を超える利益には25.8%の税率が適用されます。また、EBITDAの24.5%を上限とする支払利息控除制限規則も遵守する必要があります。外国企業によるオランダでの適切な給与計算管理業務には、課税所得が正確に計算されるよう人件費を適切に控除することが含まれます。すべての納税は、2026年5月1日以降Rabobankを通じて処理されます。
30%ルーリングとは何ですか、また外国企業にとってどのようなメリットがありますか?
30%ルーリングは、国外居住に伴う追加費用(域外費用)の非課税補填として、従業員の総給与の30%を非課税で支給することを雇用主に認める税制上の優遇措置です。この制度は、特定の給与基準を満たし、海外から採用された資格要件を満たす外国人スタッフに適用されます。これにより、雇用主の社会保障費負担が軽減され、従業員の手取り収入が増加します。2026年時点において、この措置の適用期間は5年間であり、Dutch BVに高度な専門人材を誘致するための極めて重要なツールとなっています。
給与計算およびBTWのオランダ法人登録にはどのくらいの期間がかかりますか?
公証人が認証済み委任状を受領してから、Dutch BVをリモートで設立するまでには2〜5営業日かかります。ただし、外国株主を持つ法人の場合、BTWの登録には通常6〜8週間を要します。KVKへの登録が完了し、85.15ユーロの手数料を支払うと、雇用主納税者番号を取得できます。これにより、給与計算システムを構築し、Belastingdienstへの毎月の給与税申告を開始することができます。
オランダへ渡航せずにリモートで給与計算を管理できますか?
現地を訪問することなく、外国企業によるオランダでの給与計算管理業務を海外から完全にリモートで管理することが可能です。認証済み委任状による手法により、オランダの公証人がBVを遠隔で設立できます。その後、現地の専門家を指名して、毎月の税務申告や社会保障拠出金の支払いを代行させることができます。Belastingdienstとのすべてのやり取りはデジタルで行われ、納税は2026年5月1日より税務当局の指定銀行となったRabobank宛てに行われます。
オランダの雇用主が負担すべき義務的な社会保障拠出金には何がありますか?
オランダの雇用主には、いくつかの義務的な負担金があります。雇用主は雇用者保険料を負担し、総賃金から国民保険料を源泉徴収しなければなりません。主な義務は以下のとおりです。
- 最低8%の法定休暇手当。
- 最長104週間の病気休暇手当。
- 労働協約(CAO)が適用される場合の業界別年金基金への拠出。
規制を完全に遵守し、Belastingdienstからの罰則を回避するためには、これらのコストを給与計算システム内で正確に追跡・管理する必要があります。
出典
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |