


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ企業の設立には、単独取締役を務める場合であっても、現地の居住許可やオランダ国内の実体的な所在は必要ありません。多くの起業家は現地居住が企業支配の前提条件であると考えがちですが、オランダの法律は非居住者の外国人取締役によるDutch BV体制を明示的に認めています。オランダがグローバル展開の戦略的拠点であることは認識されているかと存じますが、居住要件に関する不確実性や個人責任への懸念から、不必要な参入障壁が生じることがよくあります。
本ガイドは、手続きの正確性を重視する国際的な事業主のための決定版リソースとなります。初回KVK登録料€85.15からBelastingdienstが求める具体的なsubstance requirementsに至るまで、2026年の法的要件に対応する方法を解説します。遠隔でのDutch BV会社設立のための認証済み委任状ルートを概説し、€200,000までの利益に対する19%の法人税率区分を維持しながら100%の支配権を維持する方法を説明します。これらのコンプライアンス手順に従うことで、事業を成功裏に立ち上げ、2026年5月1日以降税務当局の指定取引銀行となっているRabobankとの専門的な銀行取引関係を準備することができます。
Key Takeaways
- Dutch BVの外国人取締役が完全な企業支配権および所有権を維持するために、オランダの居住権や国籍は法的な前提条件ではないことを確認する。
- 通常3から5営業日以内に会社設立が可能な、認証済み委任状ルートを使用して遠隔で設立手続きを実行する。
- 正確な税務計画を確保するため、€200,000までの利益に対しては19%、それを超える部分に対しては25.8%の2026年法人所得税率を適用する。
- 個人責任のリスクを軽減するため、事業年度終了後12か月以内にKVKに年次決算書を提出し、法定コンプライアンスを維持する。
- 税法上の居住性基準を満たし、Rabobankなどの金融機関における法人向け銀行サービスの申請を支援するために、十分な現地のsubstanceを確立する。
Dutch BVの外国人取締役の法的地位および要件
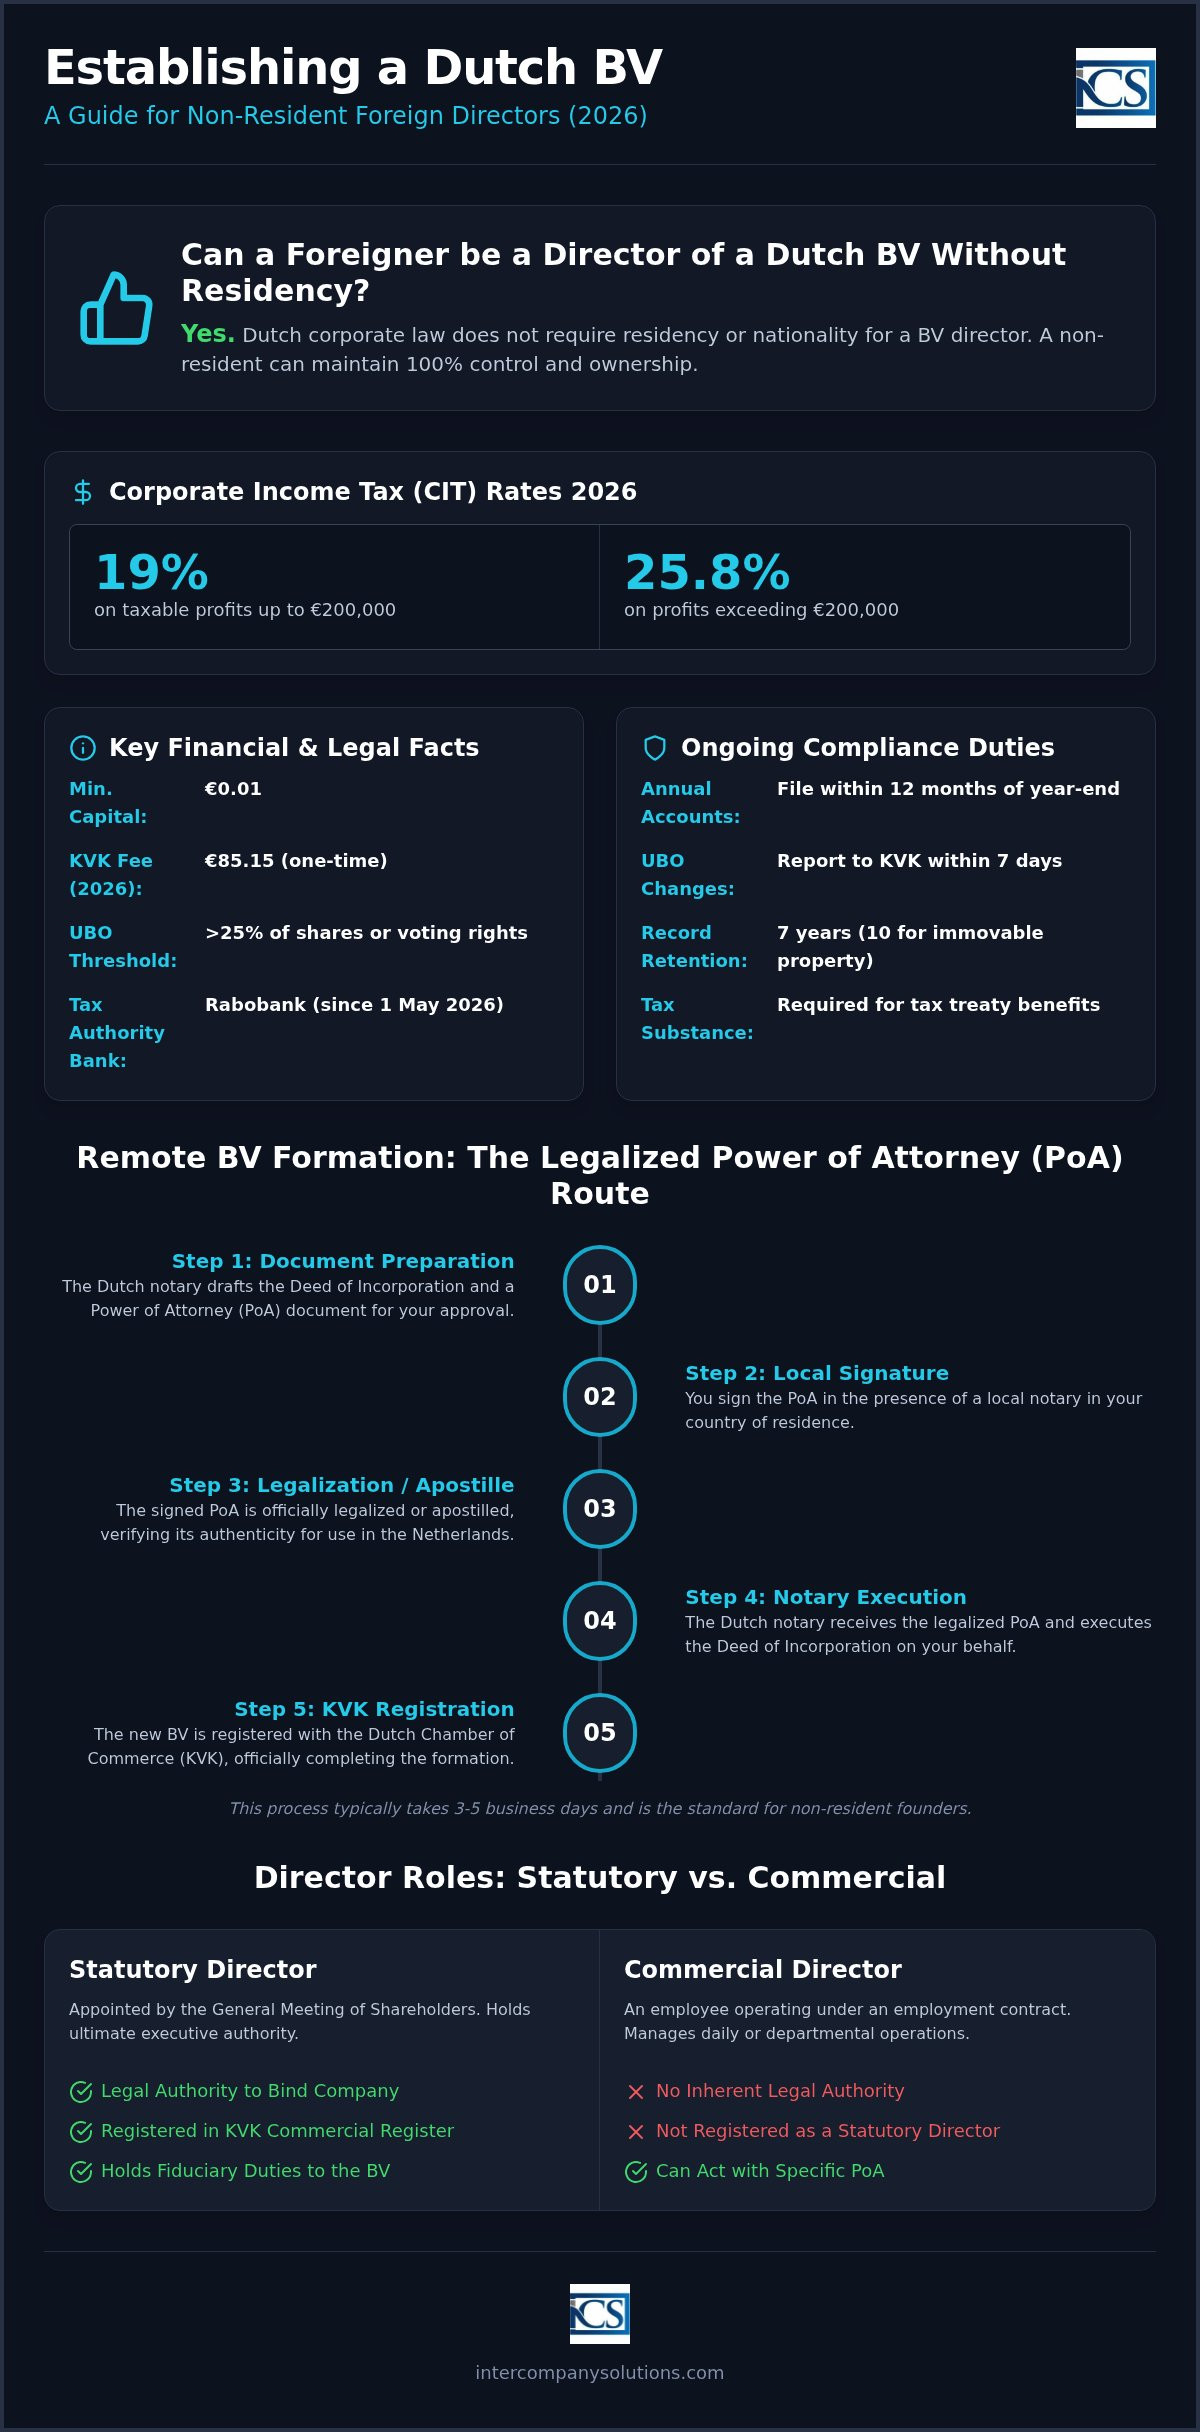
オランダ民法(Burgerlijk Wetboek)第2編に基づき、法定取締役はDutch BV内において最高の執行権限を有します。この役職は、商業マネージャーや標準的な従業員とは明確に区別されます。商業マネージャーが雇用契約に基づいて業務を行うのに対し、法定取締役は株主総会によって選任され、法人との間で会社法上の関係を保持します。この役割には、日常業務の枠を超える特定の受託者責任および法的責任が伴います。BVを設立するには、法律上、最低1名の株主と1名の取締役が必要です。単独の個人が双方の役割を兼任できるため、1名による100%の所有および支配が可能です。この構造は、国際的な起業家にとってのDutch BV会社設立の基盤となっています。
居住規則および国籍
オランダの会社法は、取締役会構成員の国籍および居住地に関して寛容です。Dutch BVの外国人取締役を務めるために、オランダ国民であることやオランダの居住者である必要はありません。この開放性は、EU市民および非EU市民の双方に適用されます。ただし、取締役の職を保持する法的な権利と、国内で就労または居住する権利との間には明確な区別が存在します。取締役の役職を保持していることによって、自動的に居住許可や就労ビザが付与されるわけではありません。
居住ステータスは、会社の税務上のsubstanceにも影響を与えます。オランダの税務上の居住者とみなされ、広範な二重課税防止条約ネットワークを利用するためには、Belastingdienstは通常、実効的な管理の場所を重視します。これには多くの場合、法定取締役の少なくとも50%がオランダ国内に居住していることが含まれます。完全に海外から会社を管理している場合、その法人は代わりに本国の法域における税務上の居住者とみなされる可能性があり、19%および25.8%の法人税率の適用に影響を及ぼすことがあります。
法定取締役と商業取締役
法定取締役は「tekenbevoegdheid」を有しており、これは会社を代表し拘束力のある契約を締結する法的権限です。この権限は商工会議所(KVK)の商業登記簿に登記されます。対照的に、業務担当取締役は部門を管理することはできますが、法定取締役会が特定の委任状を付与しない限り、BVを第三者との契約に拘束する法的権限を欠いています。
すべてのforeign director Dutch BVはKVKに登記される必要があり、これには2026年時点で€85.15の一回限りの登録手数料がかかります。さらに、取締役は実質的支配者(UBO)登記簿の要件を遵守しなければなりません。株式または議決権の25%超を保有する個人はすべてUBOに分類されます。2026年において不遵守に対して€2,750から科される可能性のある過料を回避するため、UBO情報の変更は7日以内に報告しなければなりません。正確な記録を保持することは法定の義務であり、これらの記録は最低7年間保持する必要があります。
非居住者取締役のための遠隔設立プロセス
非居住者によるDutch BVの設立には、オランダへの実際の渡航は必要ありません。foreign director Dutch BVの場合、標準的な手続きは認証済み委任状(PoA)による方法です。この方法により、取締役が自国に滞在したまま、オランダの公証人が設立証書を作成・締結することができます。法改正によりデジタルビデオによる設立が導入されたものの、PoAルートは非居住者の創業者、特にEU域外の管轄区域の創業者にとって、依然として最も信頼性が高く専門的な標準であり続けています。この手続きにより、オランダの法制度が満足する形で、すべての本人確認および授権の要件が満たされることが保証されます。
認証済みPoAルートの解説
プロセスは設立証書草案の作成から始まります。取締役会および株主が草案を承認すると、公証人が委任状を発行します。創業者は居住国の現地公証人または管轄当局の面前でこの書類に署名しなければなりません。管轄区域に応じて、この書類がオランダ法の下で承認されるためには領事認証またはアポスティーユが必要となります。法人取締役として外国の法構造を利用する場合、その法人を代表して署名する権限を有する者を確認するために、外国事業体の登記および権限に関する追加の書類が必要となります。
外国人取締役の必要書類
オランダの「顧客確認」(KYC)プロトコルを満たすため、公証人は特定の書類を要求します。これには、有効なパスポートの認証済みコピー、および発行から2か月以内の公共料金請求書や銀行取引明細書などの最近の居住証明書が含まれます。また、予定している事業活動の明確な説明および株主チェックリストも提出しなければなりません。これらの措置により、マネーロンダリングおよびテロ資金供与防止法(Wwft)への準拠が確保されます。正確な書類作成は、標準的な設立スケジュールを維持するための主要な要素です。
認証済みPoAと添付書類がオランダの公証人に届いてから、証書の締結には通常3から5営業日かかります。締結直後に、会社は商工会議所(KVK)に登記されます。この登記には、2026年において€85.15の一回限りの手数料が発生します。この段階の後、BVは法的に設立され、取締役は税務登録および銀行口座の申請を進めることができます。ご自身の国での書類の認証について具体的な質問がある場合は、弊社の専門家に手続きの確認をリクエストすることができます。
PoAルートを利用することで、foreign director Dutch BVに関するすべての法的要件が正確に満たされ、国際的な成長に向けた強固な基盤が提供されます。取締役には自然人が選ばれることが最も一般的ですが、法人もこの役割を担うことができます。そのような場合、25%超の持分を有するすべての者を開示しなければならない義務的なUBO登記簿を遵守するため、公証人は実質的支配者(UBO)に至る所有権チェーン全体を検証する必要があります。この組織的な手順に従うことで、後の段階におけるVATおよび銀行口座の申請における遅延を防ぐことができます。
外国人取締役会に対するサブスタンス要件、責任、および税務上の影響
foreign director Dutch BVとしてオランダの事業体を管理することは、業務上の監督以上のことを伴います。つまり、税務上の居住性への注力が求められます。オランダ税務当局(Belastingdienst)は、「実質的管理の場所」に基づいて会社の税務上の居住性を判断します。取締役会の決定がすべてオランダ国外で行われる場合、外国の税務当局が、そのBVは取締役の居住国の居住者であると主張する可能性があります。この二重居住は、二重課税やオランダの租税条約の特典の喪失につながるおそれがあります。€200,000までの利益に対する19%の法人税率の適用を受けるためには、オランダにおける明確な税務上のアイデンティティを維持することが不可欠です。
国外からの税務サブスタンスの確立
居住地リスクを軽減するには、現地での実質的事業活動(substance)を確立する必要があります。取締役会の少なくとも50%がオランダ国内に居住していることは、オランダにおける管理支配の主要な指標となります。具体的な手順としては、国内で取締役会を開催し、重要な執行決定がオランダ国内で文書化されるようにすることが含まれます。この移行期間中に経営へのアプローチを洗練させたい事業主の方は、国際的なリーダーに合わせたコーチングについてSteven Stephaniaのウェブサイトをご覧ください。現地銀行口座を維持すること(特にRabobankが2026年5月1日にBelastingdienstの取引金融機関となって以降、同行の口座を持つこと)は、真正な経済的実態の主張をさらに裏付けます。これらの結びつきがなければ、企業は単なる外国活動の「導管」ではないことを証明するのに苦慮する可能性があります。
オランダ法の下では、取締役は一般に会社の債務について個人責任を負いませんが、放漫経営に対する例外が存在します。BVが税金や社会保険料を期日通りに支払えない旨を適時に申告しなかった場合、対外的な責任が発生します。会社が破産手続に入り、管財人が過去3年間に「明らかな不適切管理」があったことを証明した場合、取締役会は不足額全額について責任を問われる可能性があります。役員賠償責任(D&O)保険などの保護措置は、国際的な取締役会にとって標準的なものです。適切な管理記録は、決定が相当な注意を払って行われたことを証明するため、最善の防御策となります。
管理上の正確性を期すことは、取締役会を個人的な請求から保護する法定の義務です。すべての会社記録を7年間保存しなければなりませんが、不動産に関連する記録についてはこの期間が10年間に延長されます。さらに、取締役は支払利子控除の上限など、BVの税務上の限度枠を管理する必要があります。2026年について、純支払利息の控除は会社のEBITDAの24.5%に制限されています。当社の給与計算および税務サービスは、海外から事業を運営する間、これらの複雑なコンプライアンス基準の維持を支援することができます。これらの閾値が確実に監視されるようにすることで、予期せぬ課税処分を防ぎ、Belastingdienstに対する会社の良好な立場を維持できます。
外国人主導のBVにおける銀行口座開設および財務コンプライアンス
法人銀行口座の確保は、外国人取締役 Dutch BVにとって最も大きな障壁となることがよくあります。法的な設立手続は明快ですが、オランダの金融機関はオランダ中央銀行(DNB)による厳格な監督の下で業務を行っています。この規制環境により、経営陣が海外に居住している事業体に対しては、銀行が強化されたデューデリジェンスを適用することになります。コンプライアンス部門は、取締役の居住国および企業の対象市場に基づいて、申請が高リスクに該当するかどうかを評価します。本国がリスクの高い管轄区域のリストに掲載されている場合、オンボーディングプロセスはより厳格になり、資金とビジネスモデルの合法性を証明するための追加書類が必要となります。
オランダの法人銀行口座の開設
ING、ABN AMRO、Rabobankなどの伝統的な銀行は、長期的な安定性の観点から依然として好まれる選択肢です。2026年5月1日以降、RabobankはBelastingdienstの取引金融機関を務めており、納税や還付のためのオランダの税制システムにおいて中心的な役割を担っています。しかし、これらの伝統的な銀行は、口座開設前に対面での面談や現地での相当な実質的事業活動を要求することが少なくありません。現在、多くの国際的な起業家が最初の段階として電子マネー機関(EMI)やフィンテックソリューションを選択しています。これらのプラットフォームはオランダのIBANを提供し、伝統的な銀行口座の時間のかかる申請手続が進む間、即座に事業運営を開始できるようにします。ただし、それらの内部コンプライアンス審査を満たすためには、オランダ市場との明確な関連性を証明することが依然として必要です。
UBO登録簿および透明性の義務
透明性はオランダのコーポレートガバナンスの礎石です。すべての実質的支配者(UBO)を商工会議所に登録することが義務付けられています。UBOとは、BVの株式、議決権、または所有持分の25%超を保有する個人を指します。この要件により、会社を実質的に支配している人物が当局に確実に把握されるようになります。公開登録簿にとどまらず、すべての外国人取締役 Dutch BVは、会社の登記上の所在地において、すべての所有者の氏名、住所、および保有株式数を詳述した最新の社内株主名簿を維持・保管しなければなりません。
UBO登録簿の遵守は、2026年において厳格に執行されています。UBO情報または取締役の変更があった場合は、変更から7日以内に報告しなければなりません。これを怠ると、行政過料が科されたり、取締役に対する刑事責任に発展したりする可能性があります。同様に、銀行口座が開設されたら、税務登録を完了させる必要があります。外国資本の事業体の場合、VAT(BTW)の登録手続には通常6週間から8週間かかります。この期間中、Belastingdienstは会社の活動および現地との経済的結びつきに関して追加の情報を要求することがあります。当社のセクレタリーサービスは、これらのタイムラインを効果的に管理し、すべての提出書類が税務当局の特定の要件を満たすよう必要なサポートを提供します。
非居住者取締役の継続的な管理義務
リモートで事業を管理するには、オランダの税務カレンダーを厳格に遵守することが求められます。Dutch BVの外国人取締役として、物理的にどこに居住しているかにかかわらず、会社の管理上の完全性について法的な責任を負います。これには、四半期ごとのVAT申告の確実な実施や、義務付けられている7年間の会社記録の保存が含まれます。不動産に関連する記録は10年間保存しなければなりません。2026年のVAT税率は、標準品目が21%、軽減税率対象品目が9%、特定の国際取引が0%のまま維持されます。期限内のVAT申告は、Belastingdienstとの良好な関係を維持し、行政上の罰則を回避するための前提条件です。
年次財務報告およびCIT
取締役会は、事業年度末から5か月以内に会社の年次財務諸表を作成しなければなりません。株主はこの作成期間の延長を認めることができますが、承認された財務諸表をKVKに提出する最終期限は年度末から12か月後です。この期限を守らないことは経済事犯とみなされ、破産時には取締役の個人責任につながる可能性があります。Dutch BV組織の会計処理における正確性は、法人税(CIT)を計算する上で不可欠です。2026年度の税制において、CITの税率は課税所得€200,000までは19%、この基準値を超える金額については25.8%となります。延長が認められない限り、すべての取締役は事業年度末から5か月以内にこれらの税務申告書が提出されるようにしなければなりません。
給与計算および人員配置に関する留意事項
BVが従業員を雇用する場合、すべてのスタッフに対して書面による雇用契約を義務付けるオランダの労働法を遵守する必要があります。Dutch BVの外国人取締役は、現地で給与計算を管理するか、または社会保険料や賃金税の源泉徴収を確実に遵守するためにオランダにおける給与計算サービスを利用することができます。要件を満たす外国人スタッフにとって、30%ルーリング(税制優遇措置)は引き続き重要なインセンティブです。この制度により、2026年の最低課税給与額である€48,013を満たしている場合、給与の一部を非課税で支給することが可能になります。この制度は、2026年の給与上限である€262,000までの所得にのみ適用されます。
これらの義務を適切に管理することで、管理上の摩擦を防ぎ、会社の長期的な成長を支えることができます。19%のCIT税率区分は中小企業にとって競争上の優位性をもたらしますが、この恩恵を維持できるかどうかは、正確な簿記および義務付けられている7日間の期間内における迅速なUBO(実質的支配者)変更の届出にかかっています。当社の会計・税務サービスは、これらの定期的な義務を専門的な正確さで処理するために必要な専門的サポートを提供します。取締役はまた、税務上の効率性と現行の租税回避防止策の遵守を確保するため、2026年にEBITDAの24.5%に設定されている利子控除制限も監視する必要があります。
最終確認日:2026年9月
海外からのオランダ法人プレゼンスの確立
foreign director Dutch BVとしてオランダの非公開有限責任会社を管理することは、現地の居住権を必要とせずに、国際的な事業拡大のための強固な基盤を提供します。リモート設立手続き、特に認証済み委任状(Power of Attorney)ルートを利用することで、自国に滞在したまま専門的な体制を整えられることがご理解いただけたかと思います。この体制を維持するには、7日以内のUBO(実質的支配者)変更の適時報告や、事業年度末から12か月以内のKVKへの年次決算書の提出など、オランダのコンプライアンス要件を厳格に遵守することが求められます。
当社では、非居住者の創業者向けに特化したサポートと、法人設立サービスに対する100%満足保証を提供しています。当社のチームは3〜5営業日でのリモート設立をサポートし、貴社の事業が設立当初から2026年のすべての法的要件を満たすよう確実に支援します。私たちはプロアクティブなパートナーとして、グローバルな起業家精神とオランダの規制環境の架け橋となる準備が整っています。確信と専門的な正確性をもって、貴社の事業立ち上げを支援できることを楽しみにしています。
最終確認日: 2026年9月
よくある質問
外国人取締役はDutch BVの株式を100%所有できますか?
はい、株式の100%を保有し、唯一の法定取締役を兼任することが可能です。オランダ法では、非公開有限責任会社に対して現地の株主やパートナーを置くことを義務付けていません。単独所有と共同所有者の参入との戦略的な違いを検討されている場合は、Founded Partnersについて詳しく確認することができます。最低資本金は€0.01に設定されており、単独の個人による完全な所有および支配が可能です。この構造は海外の起業家にとって最も一般的な選択肢であり、現地資本の参加なしに完全な経営権を確保するための明確な道筋となります。
取締役に就任するためにオランダへ渡航する必要がありますか?
取締役に就任するためにオランダへ渡航する必要はありません。標準的なリモート設立手続きでは、認証済み委任状(Power of Attorney)ルートを利用します。自国で必要な書類に署名し、認証されたパスポートの写しを提出します。その後、オランダの公証人がお客様に代わって設立公正証書を作成・執行します。これにより、すべての書類が公証人のコンプライアンス基準を満たしていれば、現地を訪問することなく完全な会社設立が可能となります。
非居住者の取締役に適用される税務上の影響は何ですか?
法定取締役は、会社が利益€200,000までは19%、それを超える利益に対しては25.8%の法人税(CIT)率を遵守することを担保しなければなりません。Rabobankは2026年5月1日よりBelastingdienstの指定金融機関(ハウスバンク)となっているため、納税には同銀行を利用する必要があります。租税条約の適用を受けるには現地のサブスタンス要件を維持することが求められ、これには7年間の記録保存や、2026年の利子控除制限(EBITDAの24.5%上限)の管理が含まれます。
VAT登録にはオランダ現地の取締役が必要ですか?
現地取締役の設置はVAT登録の法的要件ではありませんが、国外から管理される事業体の場合、手続きはより詳細に行われます。Belastingdienstが非居住者の取締役のみで構成される会社にVAT番号を発行するまでには、通常6〜8週間を要します。税務当局による事業活動計画の審査基準を満たすには、現地のサプライヤーや顧客など、オランダ市場との実質的な経済的関連性を証明する必要があります。
外国人取締役のKVKへの登記にはどのくらい時間がかかりますか?
商工会議所(KVK)への登記は、公証人が設立公正証書を作成・執行した直後に行われます。認証されたすべての書類を受領してからの全体の期間は、通常3〜5営業日です。これには、2026年におけるKVKの1回限りの登録手数料€85.15の支払いが含まれます。登記完了後は商業登記簿に授権代表者として詳細が反映され、直ちに事業運営を開始することができます。
外国法人がDutch BVの取締役になることはできますか?
外国法人がDutch BVの法人取締役(corporate director)を務めることは可能です。この場合、公証人はその外国法人を代表する個人の代表権限を検証する必要があります。また、25%を超える持分を保有する実質的支配者(UBO)を開示することも義務付けられています。法的な透明性規制を遵守し、過料等の罰則を避けるため、UBO情報に変更が生じた場合は7日以内にKVKへ報告しなければなりません。
外国人取締役が年次決算書の提出を怠った場合はどうなりますか?
事業年度末から12か月以内に年次決算書をKVKに提出しないことは経済犯罪とみなされます。この不履行は過料の対象となるだけでなく、有限責任による保護を喪失する原因にもなり得ます。会社が支払不能に陥った場合、提出の不履行が経営上の不適切な管理(放漫経営)の証拠と判断されれば、取締役会が会社の債務全額について個人的に責任を問われる可能性があります。少なくとも7年間の適切な帳簿記録の保存は、必須の法定義務です。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2巻、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(btw)
- 欧州委員会 - VAT規則および税率
- IND - 高度外国人材
- IND - スタートアップ滞在許可
- オランダ中央銀行 - 監督
- AFM - ライセンスおよび登録簿
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |