

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
4つの通貨にわたり毎月5,000件の注文を処理するEコマース事業では、従来の簿記では重大なリスクなしに対応できないデータ証跡が生じます。オランダにおける効果的なEコマース会計には、単に売上を記録する以上の作業が求められます。ウェブショップとオランダ税務当局とのリアルタイムの連携が必要です。決済サービスプロバイダーからの入金と個々のショップ注文の照合作業は、管理業務の週間スケジュールにおいて最も時間を要する部分であり、VAT報告における不一致の原因となることも珍しくありません。
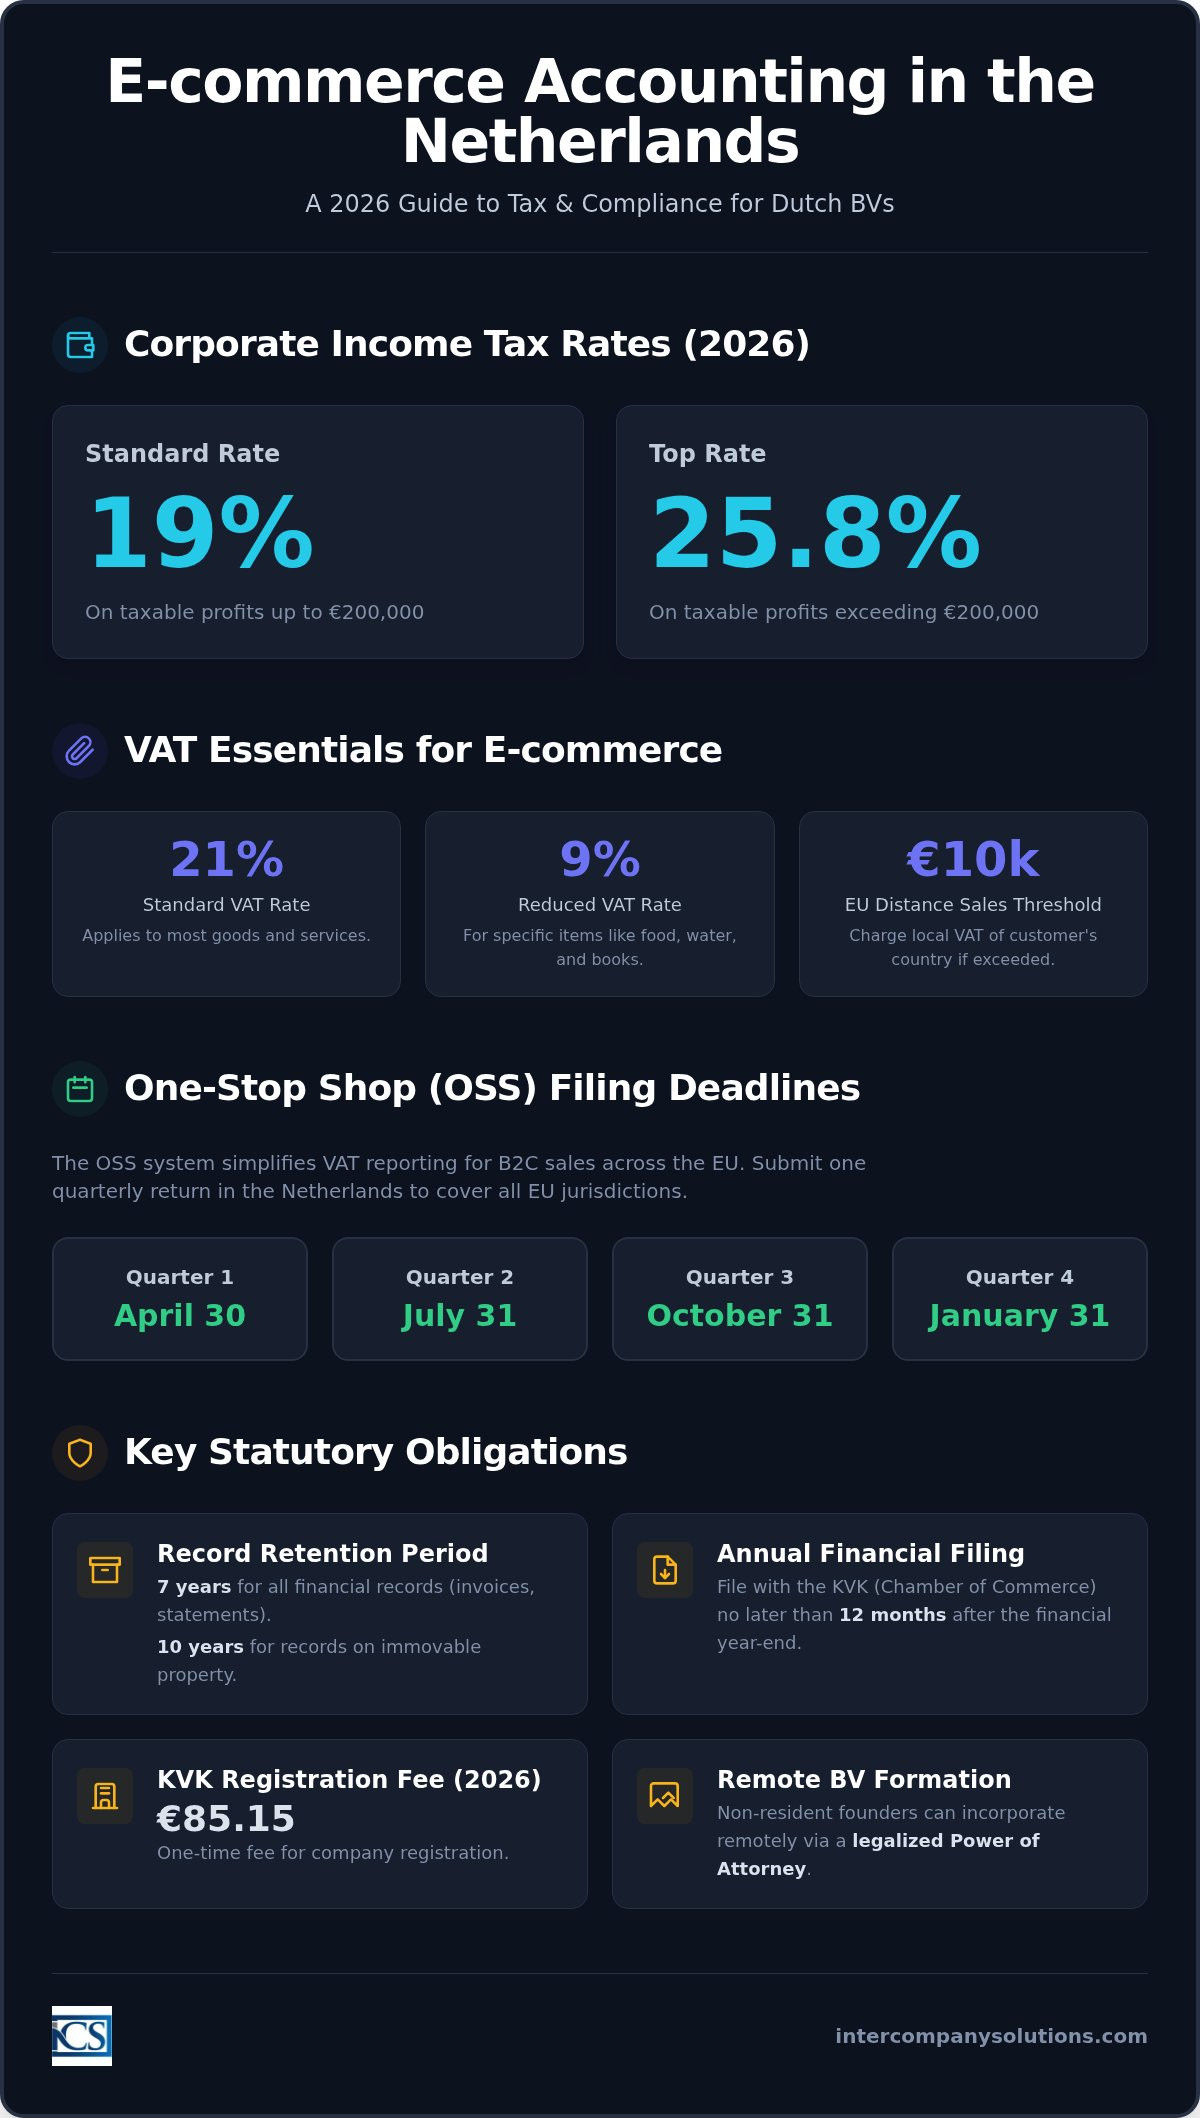
大量のマイクロトランザクションを管理しながらBelastingdienstへの完全なコンプライアンスを確保することは、外国人起業家にとって極めて複雑な課題です。本ガイドでは、2026年度におけるオランダでの納税義務、VAT連携、および企業報告の管理に必要な実務的リソースを提供します。義務付けられている7年間の記録保存期間を順守しながら、ウェブショップと会計ソフトウェア間のデータフローを自動化する方法を解説します。また、200,000ユーロまでの利益に対しては19%、それを超える金額に対しては25.8%となる2026年の法人税率の概要を説明します。さらに、国境を越えたEU域内販売におけるワンストップショップ(OSS)申告や、良好な存続状態を維持するために順守すべき特定のKVK提出期限についても取り上げます。
重要ポイント
- Dutch BVには2026年に2段階の法人税率が適用され、200,000ユーロまでの利益には19%、この基準値を超える利益には25.8%の税率が課されます。
- EU全域での基準値である10,000ユーロを超えた場合、EU域内ワンストップショップ(OSS)フレームワークを利用することで、欧州連合全体におけるB2C販売のVAT報告を一元化できます。
- Shopifyなどのプラットフォームと現地ソフトウェアとの自動連携は、オランダにおけるEコマース会計において、多通貨の入金照合や大量の取引処理を効率的に行うために不可欠です。
- 規制上のコンプライアンスを維持するため、年次決算書を作成し、会計年度末から12か月以内にKVKへ提出する必要があります。
- オランダの税務行政では、請求書や銀行取引明細書を含むすべての事業記録および財務記録について、7年間の保存期間が義務付けられています。
Dutch BV向けeコマース会計の基本
オランダにおけるeコマース会計は、膨大な量のデジタルデータポイントを取り扱うため、従来型の小売業の簿記とは根本的に異なります。実店舗が1日に管理する取引は数十件程度かもしれませんが、オンラインプラットフォームでは多くの場合、様々なタイムゾーンや通貨にまたがる何千ものマイクロトランザクションを処理します。このような高頻度の環境では、複数通貨の照合を行うための堅牢なフレームワークが必要です。販売時点での取引手数料や為替変動を考慮し、決済サービスプロバイダーからの支払額が総勘定元帳の総売上高の数値と一致していることを確認しなければなりません。効率的なオランダのeコマース会計は、リアルタイムの正確性を維持するために、ストアフロントとオランダの法令に準拠した元帳とのシームレスな統合に依存しています。
大量の取引管理
手作業による入力ミスなしに何千もの注文を処理することは、自動化されたデータ同期によってのみ可能となります。自動仕訳・分類機能により、システムは売上、配送料、割引を正しい勘定科目に即座にマッピングすることができます。この正確性により、期末監査に要する時間が短縮され、年次報告コストの削減に役立ちます。また、財務記録には返品、返金、チャージバックに関する明確な監査証跡も反映されていなければなりません。これらの事象については、最終的に顧客に返金された収益に対して税金を過大納付しないよう、特定のVAT(付加価値税)修正を行う必要があります。これらの調整を正確に管理することは、監査に対応可能な帳簿を維持するための不可欠な要件です。
法定コンプライアンスと記録の保持
すべてのDutch BVは、オランダ国内に登録上の事業所所在地を維持し、商工会議所(KVK)への登録を完了しなければなりません。2026年のKVK登録手数料は85.15ユーロです。この法的基盤は、オランダ税制の基礎を遵守し、現地のVAT番号を取得するために必要となります。起業家は、合法化された委任状を通じて、遠隔地からDutch BV company formationを完了することができ、これはオランダに直接渡航できない非居住者の創業者にとって標準的な手続きとなっています。
オランダ税務・税関庁(Belastingdienst)は、すべての財務記録を7年間の法定保持期間にわたり保管することを義務付けています。これには電子請求書、銀行口座取引明細書、配送証明書が含まれます。eコマース法人が不動産の権益を保有している場合、保存義務期間は10年に延長されます。事業用経費と個人的な支出を明確に区分することが極めて重要です。外国籍の取締役は公私混同した経費に関して厳しい税務調査を受けることが多いため、裏付け書類を備えた明瞭な帳簿を維持することで、税務当局が事業上の支出を課税対象となる個人所得や配当に再分類するのを防ぐことができます。
オンライン販売業者向けのVATおよびOSSフレームワーク
オランダのオンライン販売業者は、すべての取引に正確な付加価値税(VAT)またはBelasting over de Toegevoegde Waarde(BTW)を適用しなければなりません。標準税率は21%で、大半の消費財やサービスに適用されます。食料品、水、書籍などの特定カテゴリーには、9%の軽減税率が適用されます。これらの税率の適用を誤るとBelastingdienstの税務調査時に大幅な修正につながる可能性があるため、正確な分類はオランダのeコマース会計における中核的な要素です。欧州連合(EU)全体の個人消費者に販売を行う事業者は、EU全域を対象とする遠隔販売の10,000ユーロの基準額を監視する必要があります。年間のクロスボーダー売上高の合計がこの基準額を超えた場合、顧客の所在地に基づいたVATを課税することが義務付けられます。
OSSおよびIOSSシステムの解説
EUワンストップショップ(OSS)は、オランダでの四半期ごとの1回の申告を通じて、すべてのEU向けB2C売上に対するVATを申告・納付できるようにすることで、報告業務を簡素化します。これにより、顧客が存在するすべての国で個別に登録を行う必要がなくなります。これらの申告期限は、各四半期末の翌月末日となっています。
- 第1四半期分:4月30日
- 第2四半期分:7月31日
- 第3四半期分:10月31日
- 第4四半期分:1月31日
EU域外から顧客へ商品を直接発送する事業者に対しては、150ユーロ以下の委託貨物に輸入ワンストップショップ(IOSS)が適用されます。IOSSを利用することで通関手続きが効率化され、顧客が予期せぬ輸入関連費用を請求される事態を防ぐことができます。自社のサプライチェーンにおいて複数の登録が必要かどうかを判断するために、オランダ企業のVAT義務を理解することが極めて重要です。OSSは遠隔販売を対象としていますが、外国の倉庫に在庫を保管する場合、通常、当該国における現地のVAT登録義務が依然として発生します。
マーケットプレイス出品者のVATコンプライアンス
Amazonやbol.comなどの主要プラットフォームは、「みなし供給者」規則に基づいて運営されています。これは、非EUの事業者による販売や特定のクロスボーダー取引において、マーケットプレイス側がVATの徴収責任を負う場合があることを意味します。プラットフォーム側が税の納付を処理する場合であっても、自社の内部簿記の透明性は維持されなければなりません。法人税の申告において損益計算書が正確であることを担保するために、マーケットプレイスのレポートと銀行口座への入金額を照合することが義務付けられています。非居住者の創業者は、事業開始初日からコンプライアンスを確保するため、VAT登録をDutch BV company formationの手続きと併せて行うことがよくあります。貴社のビジネスモデルに複雑なドロップシッピングや複数国にまたがるフルフィルメントが含まれる場合は、正確な報告フローを確立するために当社の会計チームにご相談いただけます。
簿記の自動化とソフトウェア連携
現代のeコマースでは、ストアフロントとオランダの財務元帳との間に直接的なデジタル連携が必要です。Shopify、WooCommerce、Magentoなどのプラットフォームにおいて手作業でデータを入力することは持続可能ではなく、Belastingdienstからのペナルティのリスクを高めます。自動化されたオランダのeコマース会計ソリューションにより、販売注文、配送データ、顧客プロファイルをオランダの法令に準拠したシステムへとリアルタイムに転送することが可能になります。これにより、すべての取引が購入時点で適用された正しいVAT税率および通貨換算を用いて記録されることが保証されます。手作業による介入を排除することで、より明確な監査証跡を維持し、社内チームの管理負担を軽減することができます。
シームレスなマーケットプレイス連携
Amazonセラーセントラルやbol.comでの販売には、特有のデータ管理上の課題が生じます。自動抽出ツールは、マーケットプレイスの手数料や広告費用を考慮した上で、取引レポートを直接取得します。フルフィルメント by Amazon(FBA)を利用する場合、ソフトウェアはEU各国の倉庫間における在庫の移動を追跡しなければなりません。前述のとおり、外国の倉庫に在庫を保管すると現地のVAT義務が発生します。したがって、SKU単位での正確な収益性を維持するために、会計システムはオランダの在庫から出荷された売上と、国外の拠点から発送された売上とを区別しなければなりません。この可視性は、利益率の管理や、貸借対照表上の棚卸資産価値の正確性を担保するために不可欠です。
決済サービスプロバイダーの照合
Stripe、PayPal、Adyenからの入金額の照合は、手作業による簿記が最も破綻しやすい部分です。これらのプロバイダーは多くの場合、取引手数料や為替換算手数料を差し引いた正味金額を入金します。効果的なオランダのeコマース会計では、これらの正味入金額と元の総売上高の数値を照合することが求められます。システムは、注文時の為替レートと入金時のレートとの差額を自動的に計算しなければなりません。銀行口座残高と社内元帳の一致を維持するためには、日次または週次の自動同期が必要です。この水準の正確性は、毎年のKVKへの年次決算提出に向けて明確な財務諸表を提供する必要がある外国人起業家にとって不可欠です。この自動照合を行わないと、経費を過小報告したり、課税対象収益を過大報告したりするリスクが生じます。
複数のフルフィルメントセンターにまたがる売上原価(COGS)を管理するには、同期された在庫台帳が必要です。売上が発生した際、システムは特定の倉庫ロケーションから商品を自動的に引き落とし、貸借対照表の資産価値を更新する必要があります。この自動化により在庫の不一致が防止され、利益率が古い見積もりではなくリアルタイムの仕入原価に基づいていることが担保されます。これらの電子記録を保持することは7年間の保管義務の中核部分であり、最初の注文から最終的な銀行入金に至るまで、すべての取引の追跡可能性を確保します。
法人税の義務および年次報告
オランダのeコマースDutch BVは、すべての事業関連費用を控除した後の課税所得を計算する必要があります。2026会計年度において、法人税(CIT)率は200,000ユーロまでの課税所得に対して19%に設定されています。この基準額を超える利益には25.8%の税率が適用されます。これらの税率は前年と変わらず、海外の創業者に安定した税務環境を提供します。オランダにおける正確なeコマース会計により、損金算入可能な費用と利用可能な税額控除を適切に適用し、課税標準を最小限に抑えることができます。
法人税(CIT)の申告期限
Belastingdienstは、事業年度末から5か月以内に年次CIT申告書を提出することを義務付けています。標準的な暦年を事業年度とする企業の場合、提出期限は2026年5月31日です。準備のために最大5か月の延長を申請することができ、登録された税務コンサルタントが手続きを行う場合は、さらに申告期間の延長が認められます。eコマース事業体は、Google広告などのプラットフォームでのデジタルマーケティング費用、ショップ管理のためのSaaSサブスクリプション料金、サードパーティのフルフィルメント費用など、さまざまな運営費用を控除できます。所有するDutch BVが親会社として機能する場合、参加免税制度(participation exemption)が適用される場合があります。この規則により、5%以上の持分を保有していることを条件として、子会社からの配当およびキャピタルゲインはオランダの法人税から免除されます。
KVKおよび財務諸表の要件
すべての新規eコマース事業体は、2026年の1回限りのKVK登録料85.15ユーロを支払う必要があります。初期の設立手続きだけでなく、商工会議所は財務諸表の年次提出を義務付けています。ほとんどのeコマースDutch BVは、資産額、純売上高、従業員数に基づいて「マイクロ(極小)」または「スモール(小規模)」のカテゴリーに分類されます。マイクロ企業は要約貸借対照表を提出するだけでよく、外部監査は不要です。小規模企業は貸借対照表と簡潔な注記を提出する必要があります。これらの公開要件は義務付けられており、事業年度末から12か月以内に完了しなければなりません。詳細については、当社のガイド「Dutch BVの会計:2026年におけるコンプライアンスと納税義務」をご参照ください。
また、正確なUBO(実質的支配者/Ultimate Beneficial Owner)登録を維持する必要があります。個人がBVの株式、議決権、または所有持分の25%超を保有している場合、UBOとしての要件を満たします。このデータはUBO登録簿に保管され、会社の所有構造に変更が生じた場合は常に更新されなければなりません。正確なUBO記録を維持しない場合、行政罰金または刑事罰が科される可能性があります。
オランダのeコマース事業体に対する専門的サポート
オランダで拠点を確立するには、法的な設立手続きと実際の業務運営とのギャップを埋める連携の取れたアプローチが必要です。Intercompany Solutionsは外国人起業家向けに特化したサポートを提供し、初期の会社設立が長期的なオランダのeコマース会計要件に確実に適合するようにします。この統合的なアプローチにより、設立と記帳代行が別々の事業者によって処理される際によく発生するデータのサイロ化を防ぎます。これらの機能を一本化することで、最初の取引から財務データが正確に流れるようになります。
エンドツーエンドのコーポレートサービス
明確な財務概要を維持するために、Dutch BV設立を継続的な税務コンプライアンスおよび毎月の記帳代行と組み合わせることができます。国際貿易に関与するeコマース企業にとって、通関手続きのために事業者登録・識別(EORI)番号を取得することは優先事項です。この識別番号は、欧州連合(EU)域内におけるすべての輸出入活動に義務付けられています。非居住者事業体が効率的にVAT番号を取得するために必要な特定の書類を把握するため、当社のオランダVAT登録:2026年外国企業向けガイドもご参照ください。
外国人創業者のためのリモート管理
EU域外の創業者は、認証済みの委任状(Power of Attorney)を利用することで、オランダへ実際に渡航することなく会社を設立できます。この遠隔手続きにより、海外にいながら法人を設立し、オランダの納税義務を管理することが可能です。事業の拡大に伴い、オランダの労働法に基づいて管理される現地スタッフやリモートチームが必要になる場合があります。専門的な給与計算サービスを利用することで、雇用契約、社会保障拠出金、給与税の申告がBelastingdienstの定める厳格な基準を確実に満たすようになります。
プレミアム・セクレタリー・サポートは、オランダの法人銀行口座の開設や必要な税務登録を支援することで、さらなる安定性を提供します。これらの管理手続きは、欧州市場に参入する外国人起業家にとって最大の障壁となることがよくあります。これらの業務を単一のパートナーに任せることで、オランダのeコマース会計の枠組みが強固な法的基盤の上に構築されるようになります。この包括的なサポートモデルにより、前述の7年間の記録保存義務や年次のKVK提出義務を当社のチームが管理する間、お客様はマーケットプレイスでの成長に専念できます。当社はオランダ市場におけるプロアクティブな推進役として機能し、すべての法的詳細が確実に処理されるようにします。
最終確認日:2026年8月
2026年に向けたスケーラブルなeコマース体制の構築
オランダのeコマース事業体を運営するには、データ管理と税務コンプライアンスに対する厳格なアプローチが必要です。販売プラットフォームを会計ソフトウェアと直接連携させることで、人為的ミスを排除し、すべての取引がBelastingdienstの基準を確実に満たすようにします。利益率を守るためには、2026年の法人税率とEUワンストップショップ(OSS)制度について明確に把握しておくことが不可欠です。これらの制度により、報告義務をオランダに集中させながら、欧州連合(EU)全体で規模を拡大することができます。
専門的なオランダのeコマース会計サービスは、義務付けられた7年間の記録保存期間を満たしながら、大量のマイクロトランザクション(少額取引)を処理するために必要な技術的インフラを提供します。当社は、わずか3〜5営業日でDutch BVのリモート設立を支援し、現地へ渡航することなく市場に参入できるようにします。当社のチームは、適格なスタッフに対する30%ルーリングを含め、オランダの税制上の利点を最大限に活用することを専門としています。お客様の専門的な利益が正確に管理されるよう、100%満足保証を提供しています。
皆様の国際的な成長のための安定的で法令を遵守した基盤の構築をお手伝いできることを楽しみにしています。
よくある質問
2026年におけるオランダのeコマースDutch BVの法人税率はどのくらいですか?
2026年におけるオランダのeコマースDutch BVの法人所得税率は、2段階の累進課税制度を採用しています。課税所得の最初の200,000ユーロに対しては19%が課されます。この基準額を超える利益には25.8%の税率が適用されます。これらの税率は、Dutch BVの居住者取締役および非居住者取締役の双方に適用されます。オランダの規制の下でグローバルな税務ポジションを最適化しつつ、eコマース事業体のコンプライアンスを維持するためには、正確な税務プランニングが不可欠です。
オランダのオンラインショップではどのくらいの頻度でVAT申告を行う必要がありますか?
オランダのほとんどのeコマース事業者は、四半期ごとにVAT申告を行います。これらの申告期限は四半期終了の翌月末日であり、具体的には4月30日、7月31日、10月31日、および1月31日です。四半期ごとのVAT納付額が恒常的に15,000ユーロを超える場合、Belastingdienstは月次申告への切り替えを要求することがあります。事務的なエラーを起こさずにこれらの定期的な申告期限を遵守するためには、デジタル記録の保持が不可欠です。
ワンストップショップ(OSS)とは何ですか?また登録する必要がありますか?
EUワンストップショップ(OSS)は、欧州連合内におけるB2C遠隔販売のVAT義務を簡素化する電子システムです。EU域内の消費者に対するクロスボーダー売上高の合計が年間10,000ユーロの基準額を超える場合、OSSへの登録が義務付けられています。登録すると、オランダにおける四半期ごとの単一申告を通じて、すべてのEU加盟国で納付すべきVATを申告および納付できます。このシステムは、成長中のショップにとってオランダにおけるeコマース会計の極めて重要な要素です。
非居住者としてオランダのeコマース会計をリモートで管理することはできますか?
非居住者の起業家として、海外から完全にオランダのeコマース会計を管理することができます。認証された委任状(Power of Attorney)の手続きを通じて遠隔でのBV設立が可能であり、日常の記帳業務はウェブショップとのクラウドベースの統合によって処理されます。デジタル会計システムにより、オランダ国内に物理的なオフィスを構えることなく、財務状況を監視し、税務申告を承認することができます。この柔軟性は、多くの国際的な創業者が欧州展開のためにオランダの法域を選択する主な理由となっています。
オランダにおけるデジタル請求書の記録保存要件は何ですか?
オランダの税法では、すべての事業および財務記録を7年間の法定期間保存することが義務付けられています。この保存期間は、デジタル請求書、銀行取引明細書、および納品証明書に適用されます。eコマース事業が不動産に関連する場合、この要件は10年に延長されます。記録は時間の経過とともにその完全性が保証される方法で保存されなければならず、これはオランダ税務当局による将来の税務調査の可能性に備え、デジタルファイルがアクセス可能かつ可読な状態を維持しなければならないことを意味します。
eコマースDutch BVのためにオランダの銀行口座は必要ですか?
法律上、オランダ国内に物理的に所在する銀行口座が厳格に義務付けられているわけではありませんが、業務効率のためにはIBANを保有することが不可欠です。オランダのほとんどの決済サービスプロバイダーや税務当局は、SEPA口座振替やiDEALの連携のために現地口座を好みます。また、現地口座があれば、KVK登録料の支払いやVAT還付の受け取り手続きも簡素化されます。多くのデジタルバンクが、Dutch BVの非居住者創業者に適したビジネス口座を提供しています。
新規事業の2026年KVK登録料はいくらですか?
商工会議所(KVK)での1回限りの登録料は、2026会計年度において85.15ユーロです。この手数料は、新しいeコマースDutch BVがオランダ商業登記簿に正式に登録された時点で支払う必要があります。公証人が設立書類を完了した直後に、この金額の請求書が送付されます。この登録は、VAT番号を取得したり、オランダまたは欧州市場内で商業活動を開始したりする前の法定要件です。
オランダのeコマース企業にEORI番号は必要ですか?
オランダのeコマース企業が欧州連合外の国と物品の輸出入を行う場合、事業者登録識別(EORI)番号が義務付けられています。この一意の識別番号は、税関当局が貨物を追跡し、輸入VATを処理するために使用されます。主にEU域外のサプライヤーからのドロップシッピングを行っている場合や、海外の倉庫に在庫を保管している場合、オランダにおけるeコマース会計においてEORI番号の保有は不可欠です。この番号はオランダ税関を通じて申請できます。
出典
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(Dutch BV)
- Burgerlijk Wetboek Boek 2(オランダ民法第2巻、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人所得税率
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- ICS Payroll - オランダの給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスに関する法令および規制(オランダ)
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |