


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-20 · Last reviewed 2026-09-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
実質的支配者(UBO)登記簿の変更を7日以内に報告しなかった場合、その過失が意図的でないものであっても過料が科される可能性があります。海外からBVを管理する際、言語の壁やオランダ当局の手続きの専門性について不安を感じることは珍しくありません。多くの外国人起業家にとって、管理業務の負担はKVKの提出期限や法定記録の維持の複雑さに関する不確実性につながります。オランダのコーポレートセクレタリーサービスを利用することで、提出遅延や不正確なデータによる罰則のリスクを排除し、貴社が適法な状態(グッドスタンディング)を維持しながら、これらの課題に対処することが可能になります。
本稿では、Dutch BV事業体における法定要件、コーポレートガバナンス基準、およびコンプライアンス義務についての専門的な概要を提供します。本ガイドでは、年次決算書の提出に関する具体的な期限や、遠隔での管理運営に必要な手続きの明確化など、2026年の極めて重要な規制環境を網羅しています。世界規模での事業成長に集中しながら、事業体の法令遵守を維持するために必要な手順について、明確な理解を得ることができます。
重要事項
- オランダのコーポレートセクレタリーサービスが行政上のコンプライアンスを管理し、法定役員の設置が義務付けられていない環境下で、非居住者取締役が現地要件を遵守できるよう支援することを理解します。
- 過料を回避するため、株主名簿の維持管理および7日以内のUBO変更(25%超の閾値)報告に関する厳格な要件を学びます。
- 定時株主総会(AGM)を開催し、オランダ法に準拠して企業活動を記録するための正式な決議書を作成する上で必要な手順を特定します。
- 完全な規制上の同期を確保するため、取締役の変更や住所変更など、KVKに対する企業情報の更新プロセスを把握します。
- 委任状(Power of Attorney)による設立ルートを利用する外国人起業家向けに、秘書役サポートがBTW番号や銀行口座の重要な申請をどのように促進するかを探究します。
目次
オランダにおけるコーポレートセクレタリーサービスの機能
オランダの法体系において、会社秘書役の役割は、英国や米国などのコモン・ロー管轄区域とは大きく異なります。Dutch BVにおいて、会社秘書役の選任は法的な義務要件ではありません。その代わりに、オランダのコーポレートセクレタリー業務は、管理上のコンプライアンス管理における専門的な機能として作用します。執行役員会が会社の行為に対する法的責任を負う一方で、秘書役機能は、細心の記録保持と適時な規制当局への届出を通じて、法人が「適格存続状態(good standing)」を維持することを担保します。このサポートは、会社の事業運営とオランダ法の厳格な手続上の要請との間の架け橋として機能します。
適切なコーポレートガバナンスにとって、経営執行部と秘書役サポートの区別は極めて重要です。役員は事業の戦略的および業務的な指揮に注力し、秘書役サービスは取締役会決議の手続的な執行を処理します。これには、決議書が正確に起草、署名、保管されることを確保することが含まれます。この分離を維持することにより、会社はその管理上の基盤を強固に保つことができ、これは事業体が監査を受ける際や外部資金調達を求める際に不可欠となります。これは、管理上の過失による罰則の発生を未然に防ぐ、ガバナンスへの積極的なアプローチです。
非居住者取締役に対する管理サポート
欧州連合(EU)域外からBVを管理することには、特に法定提出期限や現地当局との言語の壁に関して特有の課題が伴います。非居住者取締役にとって、オランダ商工会議所(KVK)や税務署(Belastingdienst)と直接調整を行うことは困難な場合が少なくありません。専門的な秘書役サポートはこれらのやり取りを円滑にし、多くの場合、Dutch BV設立やその後の法人情報変更において認証済み委任状(Power of Attorney)の手法を活用します。これにより、創業者はオランダへ頻繁に渡航することなく、文書がオランダの法的基準を満たしていることを確保しながら、必要な公正証書の作成や届出を遠隔で執行することができます。
コーポレートセクレタリー業務の範囲
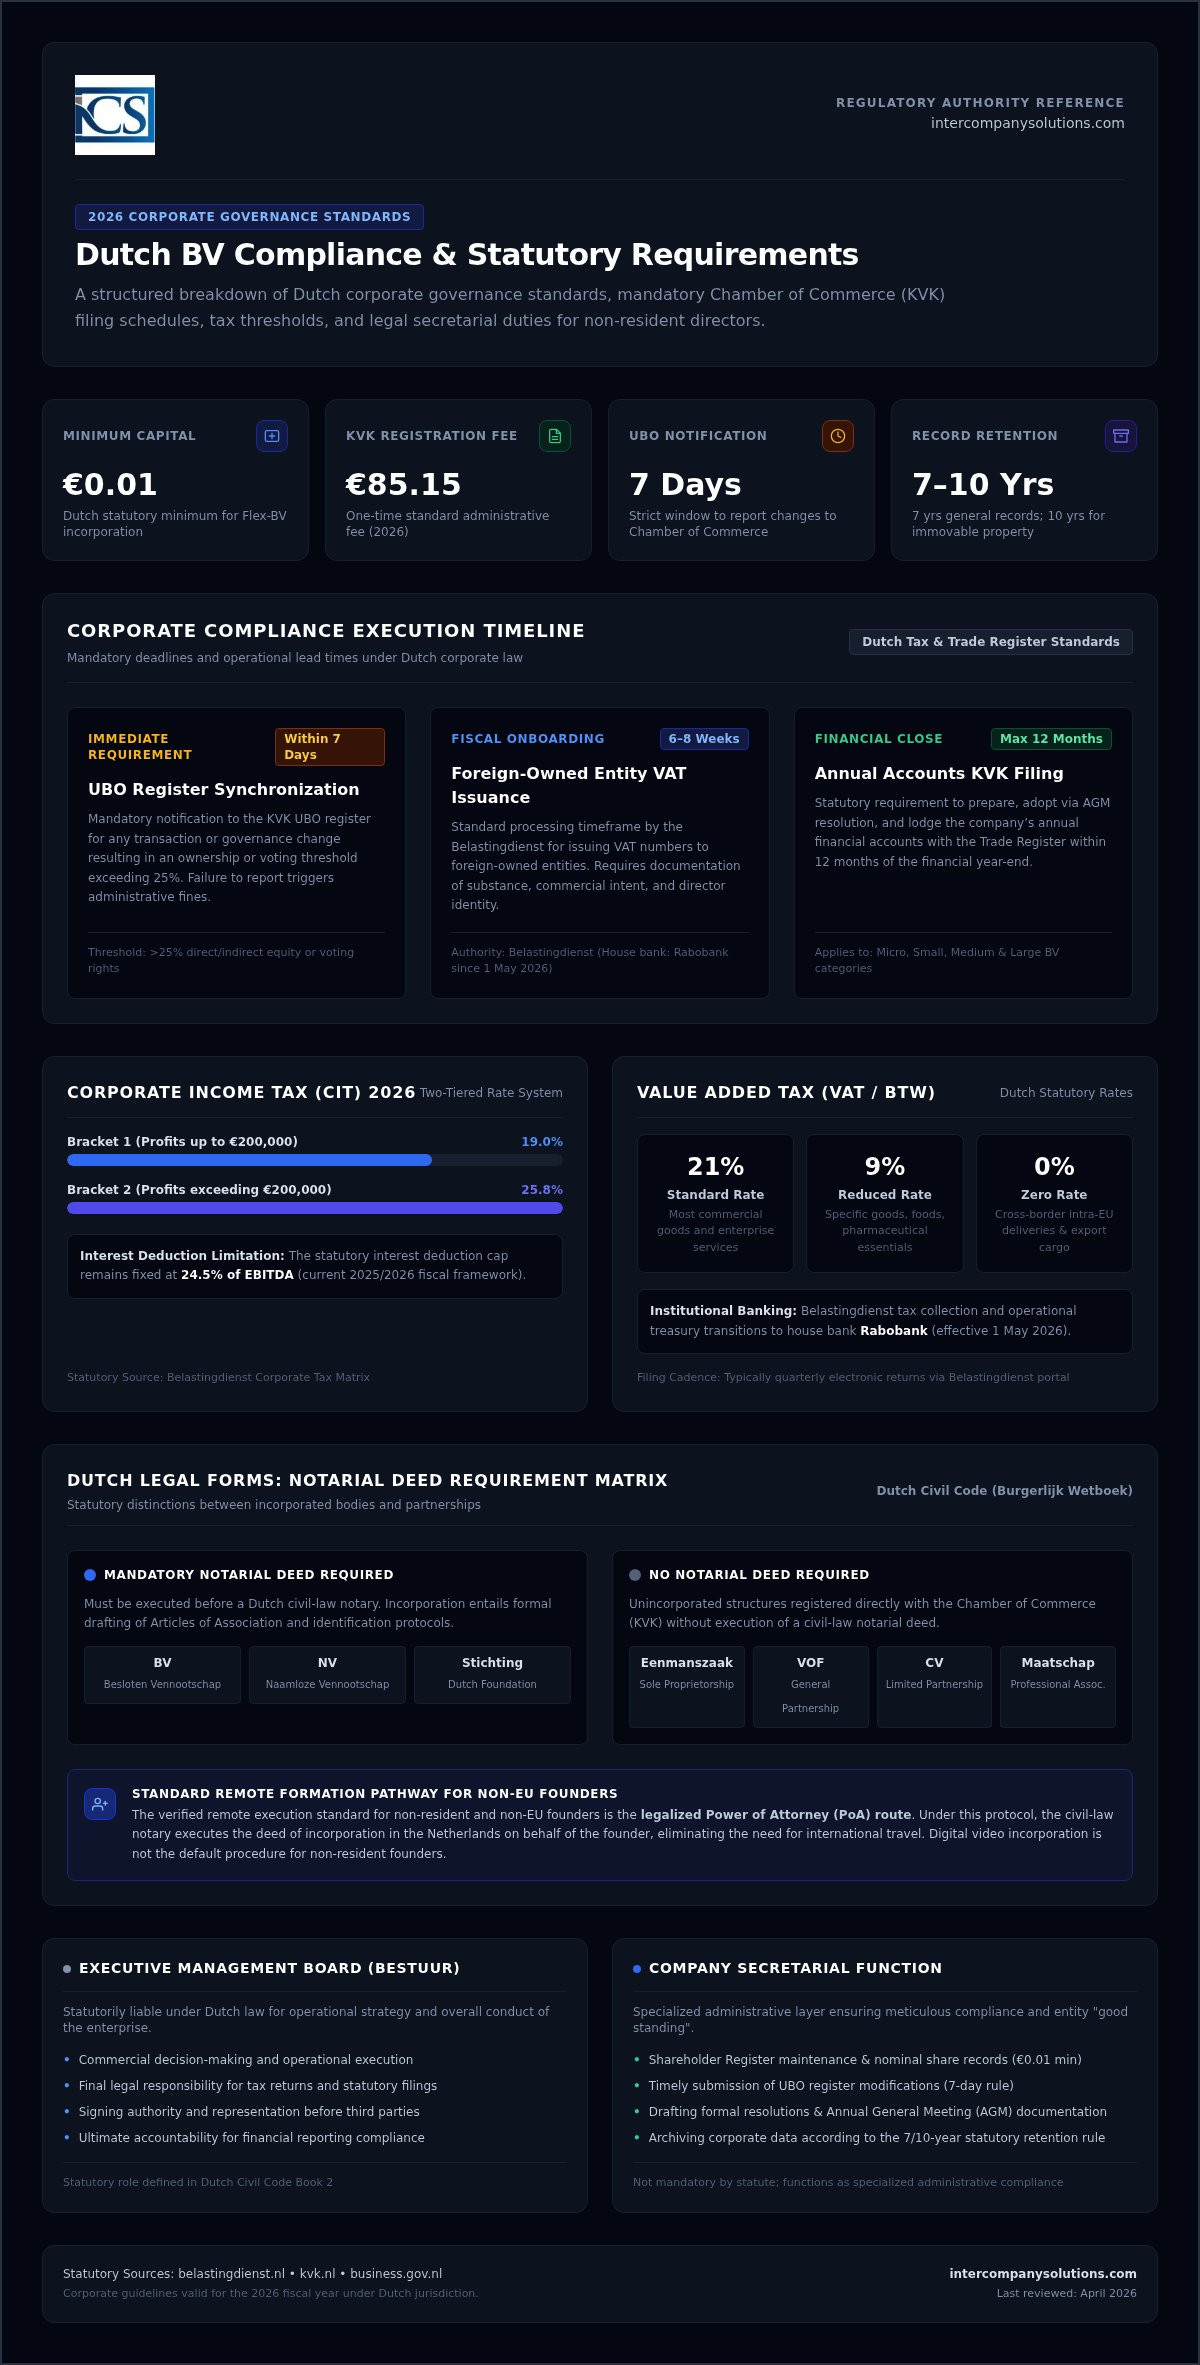
オランダの会社秘書役サービスの範囲は、単なる届出業務にとどまりません。株主総会の体系的な調整、正式な決議書の起草、および社内帳簿の管理が含まれます。主な責任の一つとして、すべての企業データに対する7年間の記録保持規則(不動産については10年間)の遵守を確保することが挙げられます。また、秘書役チームは、外国法人所有の事業体に対する付加価値税(VAT)申請において通常必要とされる6〜8週間の期間中、専門的な支援を提供します。さらに銀行口座開設の申請も支援し、2026年5月1日以降Belastingdienstのハウスバンクを務めるRabobank向けにすべての書類が準備されていることを確認します。これらの業務は全体として、7日以内にUBOの変更を届出しなかったことによる罰金など、管理上の過料から事業体を保護します。
法定記録管理とUBOコンプライアンス
すべてのDutch BVには、正確な株主名簿を維持する法的義務があります。この文書は会社の事務所に保管されている必要があり、すべての株主の氏名と住所、保有株式数、各株式の払込金額が記載されていなければなりません。BVの最低資本金はわずか0.01ユーロですが、名簿に求められる事務的な正確性は依然として高い水準にあります。正確な記録管理は、法人の内部構造が商工会議所(KVK)に提出された情報と一致していることを担保する、Dutch company secretarial servicesの中核的な構成要素です。
実質的支配者(UBO)登録簿の管理は、極めて重要なコンプライアンス業務です。オランダのUBO登録要件に基づき、会社の株式、議決権、または所有権益の25%超を保有または支配する個人は、UBOとみなされます。この基準値は直接保有と間接保有の双方に適用されます。これらの基準を満たす個人が存在しない場合は、透明性を確保するため、代わりに「擬似UBO」(通常は上級管理職役員)を登録する必要があります。
オランダのUBO登録簿の要件
KVKは金融犯罪を防止するためにUBO登録簿を管理しています。企業は、UBO情報に変更が生じた場合、その変更から7日以内に報告しなければなりません。この期限は厳格です。遵守を怠った場合、行政上の過料や刑事訴追の対象となる可能性があります。氏名や権益の性質など一部のUBOデータは一般に公開されていますが、その他の詳細は非公開のままであり、所轄官庁のみがアクセスできます。海外在住の創業者にとって、これらの更新をリモートで管理するには、7日間の猶予期間を逃さないための体系的なプロセスが必要です。提出義務についてサポートが必要な場合は、弊社の専門家にお問い合わせいただき、ガイダンスを受けていただくことができます。
企業アーカイブとデータ保存
オランダ法は、企業の記録を保存しなければならない期間について具体的な期限を定めています。株主名簿、通信記録、財務データを含む一般的な業務記録は、最低7年間保存する必要があります。BVが不動産を所有している場合、関連するすべての文書についてこの保存期間は10年間に延長されます。これらの記録は、保存期間全体を通じてデータの完全性とアクセス可能性が保証されていることを条件として、デジタルで保存することができます。構造化された企業アーカイブを維持することは、税務調査やデューデリジェンスのプロセスにおいてコンプライアンスを証明するために不可欠です。専門的なセクレタリー業務のサポートにより、取締役が海外に拠点を置いている場合でも、これらのアーカイブが整理され、オランダの基準に準拠している状態が確保されます。
コーポレートガバナンス:会議および決議
Dutch BVの効果的なコーポレートガバナンスは、すべての重要な経営判断の正式な文書化に基づいています。日常的な業務は取締役会によって処理されますが、これらの行為の法的有効性は適切な文書化にかかっています。専門的なDutch company secretarial servicesは、すべての取締役会および株主による投票が、会社の定款およびオランダ民法第2編に従って記録されることを保証します。これにより透明性の高い監査証跡が作成され、これは年次監査中や事業売却の可能性に向けた準備において特に重要です。この構造を維持することで、内部紛争を防止し、取締役が付与された権限の範囲内で業務を遂行することが確実になります。
年次株主総会(AGM)の手続き
すべてのDutch BVは、少なくとも年1回、年次株主総会を開催しなければなりません。この会議の主な目的は、年次報告書について審議し、財務諸表を承認することです。オランダ法に基づき、年次決算書は事業年度終了後12か月以内にKVKへ提出しなければなりません。セクレタリーチームはこれらの会議の日程を管理し、通常15日間である招集通知期間が厳格に遵守されるようにします。AGMにおいて、株主は取締役の責任免除(decharge)についても決定します。これにより、報告された期間中に行われた経営管理に対する取締役会の責任が制限されます。非居住者の株主に対しては、セクレタリー機能として委任状の作成が含まれており、オランダへ実際に渡航することなく法的な代理が可能となります。商業登記簿に決算書の承認が正確に反映されるようにするためには、この段階でKVKの登録および提出ガイドラインに従うことが不可欠です。
取締役会決議の文書化
事業戦略の変更、新株の発行、または新しい取締役の選任など、重要な企業活動には正式な取締役会決議が必要です。これらの文書は取締役会の意思の公式な記録として機能し、法人の権限を検証するために銀行や税務当局から要求されることがよくあります。2026年現在、オランダでは電子署名およびリモート決議の法的有効性が確立されており、異なるタイムゾーン間でも効率的な意思決定が可能です。セクレタリーサポートには、正確な法的文言を用いたこれらの決議書の起草や、法人の議事録の維持管理が含まれます。この議事録は常に最新の状態に保たれ、会社の法定記録の一部として最低7年間保存されなければなりません。オランダでの会社設立にあたっては、これらのガバナンスの慣行を早期に確立することで、取締役が個人責任から保護され、会社が進化する管理基準に準拠し続けることが保証されます。
企業の変更管理およびKVKへの届出
Dutch BVの維持には、すべてのデータが常に最新であることを保証するための商業登記所の積極的な管理が必要です。会社が新たな取締役を任命した場合や、授権代表者を変更した場合、これらの更新情報は商工会議所(KVK)に直ちに報告されなければなりません。この透明性は、誰が法的に会社を代表して署名できるかを確認するためにKVK抜粋に依存している銀行やサプライヤーなどの第三者にとって極めて重要です。同様に、会社の本店所在地の更新は、KVKと税務当局との間の整合性を確保するための義務的な手続きです。2026年に設立される新規事業体または特定の更新を行う事業体の場合、KVK登録手数料は1回限りの非経常的費用として85.15ユーロです。
オランダの事業体にとって最も重要な期限の1つは、年次決算書の提出です。これらは会計年度末から12か月以内にKVKに提出されなければなりません。この法定提出期限を過ぎることは経済犯罪とみなされ、多額の行政罰金、さらには取締役個人の責任につながる可能性があります。専門的なオランダの企業秘書役サービスはこれらの期日を綿密に追跡し、財務データがオランダ当局によって要求される正しいデジタル形式で作成および提出されることを保証します。この監督により、不必要な法的手続き上の摩擦を防ぎ、コンプライアンスに関する会社の評価を維持します。
オランダ商工会議所との連携
大半の企業情報の変更手続きは、安全な電子提出プロトコルを通じて処理されており、日常的な業務の大部分において従来の書類提出に取って代わっています。企業秘書役のサポートには、会社の公開登記抜粋の定期的な監視が含まれます。これにより、取締役会の代表関係および登録された事業活動が事業の最新の現状を正確に反映していることが保証されます。起業家がオランダ市場からの撤退を決定した場合、秘書役チームは正式な登録抹消または清算プロセスを管理します。これには、必要な決議書の作成や、法的要件に従ってKVKの記録が閉鎖されることの確認が含まれ、継続的な管理義務が発生し続けることを防ぎます。
オランダ公証人の役割
多くの管理上の更新はKVKで直接処理されますが、特定の組織的変更にはオランダ公証人の関与が必要です。公正証書を必要とする変更には、株式譲渡、定款の変更、または会社の正式な商号変更が含まれます。非居住者の設立者の場合、オランダの企業秘書役サービスは合法化(認証)された委任状(Power of Attorney)を通じてこれらの手続きを調整します。これにより、株主や取締役がオランダへ渡航することなく、公証人が彼らに代わって証書を締結することが可能になります。この連携により、公証人がDutch BV設立の記録を更新するための正しい書類を確実に受領し、法的要件と商業登記の間の円滑な連携が維持されます。
国際的なBV向けの戦略的総務・管理サポート
戦略的な管理サポートは、法定の届出にとどまらず、海外の設立者が直面する運用上の障壁の解決にまで及びます。これには発送を伴う現物書類の管理が含まれ、Postal Methodsなどのツールを使用して、現地の郵送部門を必要とせずに世界中に書簡や公式通知を発送することができます。多くの外国資本の事業体にとって、VAT番号の取得には通常6〜8週間を要し、正確な書類作成とBelastingdienstとの直接の連絡が必要なプロセスとなります。オランダの企業秘書役サービスは、すべての企業データが税務当局の要求事項に合致していることを確認することで、これらの複雑な申請を促進します。このサポートは銀行口座の申請においても同様に極めて重要であり、秘書役チームは厳格なKYC(顧客確認)要件を満たすために必要な書類一式を準備します。専門家にこれらのやり取りを管理させることで、申請却下のリスクを低減し、事業体が可能な限り迅速に商業活動を開始できる体制を整えます。
給与計算(ペイロール)およびEmployer of Record(EOR:登録雇用主)サービスとの統合は、オランダでスタッフを雇用する企業にとってのもう一つの戦略的レイヤーとなります。人材の移籍を目指す企業にとって、高度外国人材(HSM)ビザ申請のための移民帰化局(IND)との調整は不可欠です。秘書役チームは主要な窓口として機能し、会社のスポンサー資格が維持され、すべての雇用契約がオランダの労働法を遵守していることを確認します。また、承認スポンサーにとって義務的要件であるINDへの報告義務という管理上の負担を処理します。この包括的なアプローチにより、規制上の摩擦を防ぎ、国際的な取締役会の長期的な安定をサポートします。
新規事業体は、初年度の事業運営において専用の10時間サポートパッケージの恩恵を受けることができます。この支援は、国際貿易コンプライアンスのためのEORI申請など、不可欠な取引ツールの設定をカバーしています。2026年5月1日以降、RabobankがBelastingdienstの指定銀行を務めているため、Rabobankへの申請調整に重点が置かれています。このパッケージは、委任状(Power of Attorney)のルートを利用する非EUの設立者に体系的な橋渡しを提供し、オランダの事業体を遠隔から管理するために必要な手続き上の明確性を提供します。これは、設立直後に通常発生する大量の管理業務を処理するための効率的な方法です。
継続的な企業健全性チェック
BVの良好な存続状態を維持するには、会社記録および財務基準値の定期的な見直しが必要です。これらの健全性チェックでは、税務効率を確保するため、2025年に制定されたEBITDAの24.5%という支払利息控除上限を監視します。また、200,000ユーロまでは19%、それを超える利益には25.8%の税率が適用される法人税(CIT)の基準値に対する会社の状況も追跡します。Dutch BV設立から事業運営へと移行する起業家にとって、これらのチェックは管理上の見落としを防ぐ安全策として機能します。コンプライアンス上の潜在的な不備を早期に特定することにより、オランダの会社秘書役サービスは、取締役が過料を回避し、オランダ当局に対する法人の専門的信頼性を維持できるよう支援します。
最終更新日: 2024年10月
Dutch BVの長期的なコンプライアンスの確保
オランダ市場における成功は、商業的な成長だけでなく、法定管理への綿密なアプローチにかかっています。7日間の届出期間内における正確なUBO登記簿の維持や、12か月以内の年次決算書の提出確保は、すべての取締役にとって譲ることのできない義務です。貴社のコーポレート構造にオランダのカンパニー・セクレタリー業務を組み込むことで、国際的な事業運営と現地の規制要件との間に信頼性の高い架け橋を築くことができます。これらのプロセスにより、海外から事業を管理している間も、貴社事業体が優良な存続状態(good standing)を維持することが保証されます。
外国人起業家の法人設立において9年以上の実績を持つ市場リーダーとして、当社は100%の満足度保証とともに、貴社事業体があらゆる手続き基準を満たすことを確実にします。当社は効率性と信頼性を最優先とし、管理に関するお問い合わせや登記・提出のニーズに対応するため24時間以内の返信体制を整えています。当社のチームが技術的な実務を処理するため、貴社は欧州連合全体での事業拡大に専念することができます。当社は、貴社の長期的な成功に不可欠な手続き上の明確性を提供することに尽力しています。
お客様の専門的な利益は確かな手腕によって守られます。オランダにおける規制遵守への道のりを簡素化しながら、貴社が優良な存続状態(good standing)を維持できるよう支援する体制を整えています。
最終確認日: 2024年10月
よくある質問
Dutch BVにカンパニー・セクレタリー(会社書記役)の設置は義務付けられていますか?
いいえ、オランダ民法上、Dutch BVにカンパニー・セクレタリーを法定役員として設置することは義務付けられていません。他の法域では一般的ですが、オランダの法制度では管理およびコンプライアンスの責任は取締役会に割り当てられています。多くの外国人起業家は、正式な役員選任を要することなく法定記録およびKVKへの届出の正確性を維持し、これらの職務を効果的に管理するためにオランダのカンパニー・セクレタリー業務を利用することを選択しています。
UBO登記簿とは何ですか?また、届出期限はいつですか?
UBO登記簿とは、会社の25%超を所有または支配する個人を特定するために商工会議所(KVK)が管理する義務的データベースです。すべてのDutch BVは実質的支配者(UBO)を登録し、この情報に変更があった場合は7日以内に届出を行わなければなりません。この期限を守らない場合、行政罰金または刑事罰が科される可能性があります。この透明性要件は、直接的および間接的な所有構造の双方に適用されます。
オランダの企業は管理記録をどのくらいの期間保存しなければなりませんか?
Dutch BVの管理記録の大部分は、最低7年間保存する必要があります。この法定保存期間は、株主名簿、会計帳簿、および企業の通信文書に適用されます。会社がオランダ国内に不動産を所有している場合、関連するすべての文書の保存要件は10年間に延長されます。これらの記録は、全期間にわたりデータへのアクセスが可能であり、情報の完全性が保証されている限り、デジタル形式で保存することができます。
2026年のKVKの登録手数料はいくらですか?
新規または更新対象事業体のKVK登録手数料は、2026年時点で85.15ユーロです。これは、初回登録手続き時または特定の組織変更が発生した際にオランダ商工会議所によって請求される1回限りの非経常的な手数料です。財務諸表の提出など、ほとんどの年次提出にはKVKの追加手数料は発生しませんが、初回登録費用はBV、NV、財団を含むすべての法人に義務付けられています。
Dutch BVのコーポレート・セクレタリー業務を遠隔で管理することは可能ですか?
はい、公証された委任状(PoA)を通じて、コーポレート・セクレタリー業務を完全に遠隔で管理することが可能です。これにより、取締役がオランダへ渡航することなく、専門サービス提供者が取締役に代わって公正証書の締結やKVKへの変更届出を行うことができます。この方法は非居住者の設立者における標準的なアプローチであり、オランダのカンパニー・セクレタリー業務によって、現地の法的基準を遵守しながら遠隔で会社の優良な存続状態(good standing)を維持することを可能にします。
オランダの企業が年次決算書の提出期限を過ぎた場合はどうなりますか?
年次決算書の提出期限を過ぎることは、オランダでは経済犯罪として分類されます。財務諸表は、事業年度終了後12か月以内にKVKに提出しなければなりません。遵守しなかった場合、多額の行政罰金が科される可能性があり、会社が支払不能に陥った場合には取締役個人の責任問題に発展することがあります。適時な提出はコーポレート・コンプライアンスの極めて重要な要素であり、会社の優良な存続状態(good standing)を示す重要な指標です。
2026年のDutch BVの法人税率はどのようになっていますか?
Dutch BVの法人所得税(CIT)率は、200,000ユーロまでの課税所得に対して19%です。この基準額を超える課税所得に対しては、25.8%の税率が適用されます。これらの税率は2026年時点のものであり、オランダの非公開有限責任会社の標準的な税負担を反映しています。また、正確な税務計画およびBelastingdienstの遵守を確実にするため、取締役は2025年にEBITDAの24.5%に設定されている支払利息控除制限も考慮に入れる必要があります。
情報源
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人所得税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 起業家向け付加価値税(BTW)
- 欧州委員会 - VAT規則および税率
- IND - 高度外国人材
- IND - スタートアップ滞在許可
- オランダ中央銀行 - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所(CJEU)、Cadbury Schweppes事件、C-196/04(ECLI:EU:C:2006:544)
- オランダ最高裁判所(Hoge Raad)、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレート・ガバナンスの法律と規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |