


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
管理上の間接費を最小限に抑えるために支店を選択することは、国境を越えた法的責任に関する複雑さから、往々にして逆の結果を招きます。国際的な起業家にとって、Dutch BV vs branch officeの選択は、2026年の市場参入戦略において最も重要なステップです。オランダが成長のための安定した環境を提供していることは認識されているかもしれませんが、二重課税の可能性や外国事業体の維持に伴う負担は依然として重大な懸念事項です。
本資料では、オランダの法的形態、最新の納税義務、およびリモート設立プロセスの技術的な比較を提供します。24.5%の支払利息控除上限や、19%および25.8%の更新された法人税率など、2026年のコンプライアンス基準を遵守しつつ、法的リスクが最も低い形態を特定する方法を概説します。合法化された委任状(Power of Attorney)を通じてオランダの事業体を設立し、渡航することなく完全なセットアップを可能にする方法をご理解いただけます。本分析では、初回1回限りのKVK登録料85.15ユーロから、標準的な6~8週間の期間内でのVAT義務の管理に至るまでのプロセスを網羅しています。
重要ポイント
- BVが別個の法人として機能するのに対し、支店は外国親会社の一部にとどまるという、Dutch BV vs branch officeの比較における法的責任の違いを理解します。
- 20万ユーロまでの利益に対する19%およびそれを超える金額に対する25.8%の2026年法人税率を財務予測に適用します。
- 最低払込資本金がわずか0.01ユーロで済む、合法化された委任状(Power of Attorney)を通じたリモート設立を実行します。
- 1回限りの85.15ユーロのKVK登録料や事業年度終了後12か月以内の年次決算書の提出など、管理上の義務を管理します。
- 会社記録を法定の7年間の保存期間、または不動産に関するファイルについては10年間保持します。
市場参入の評価:Dutch BV vs branch officeの比較
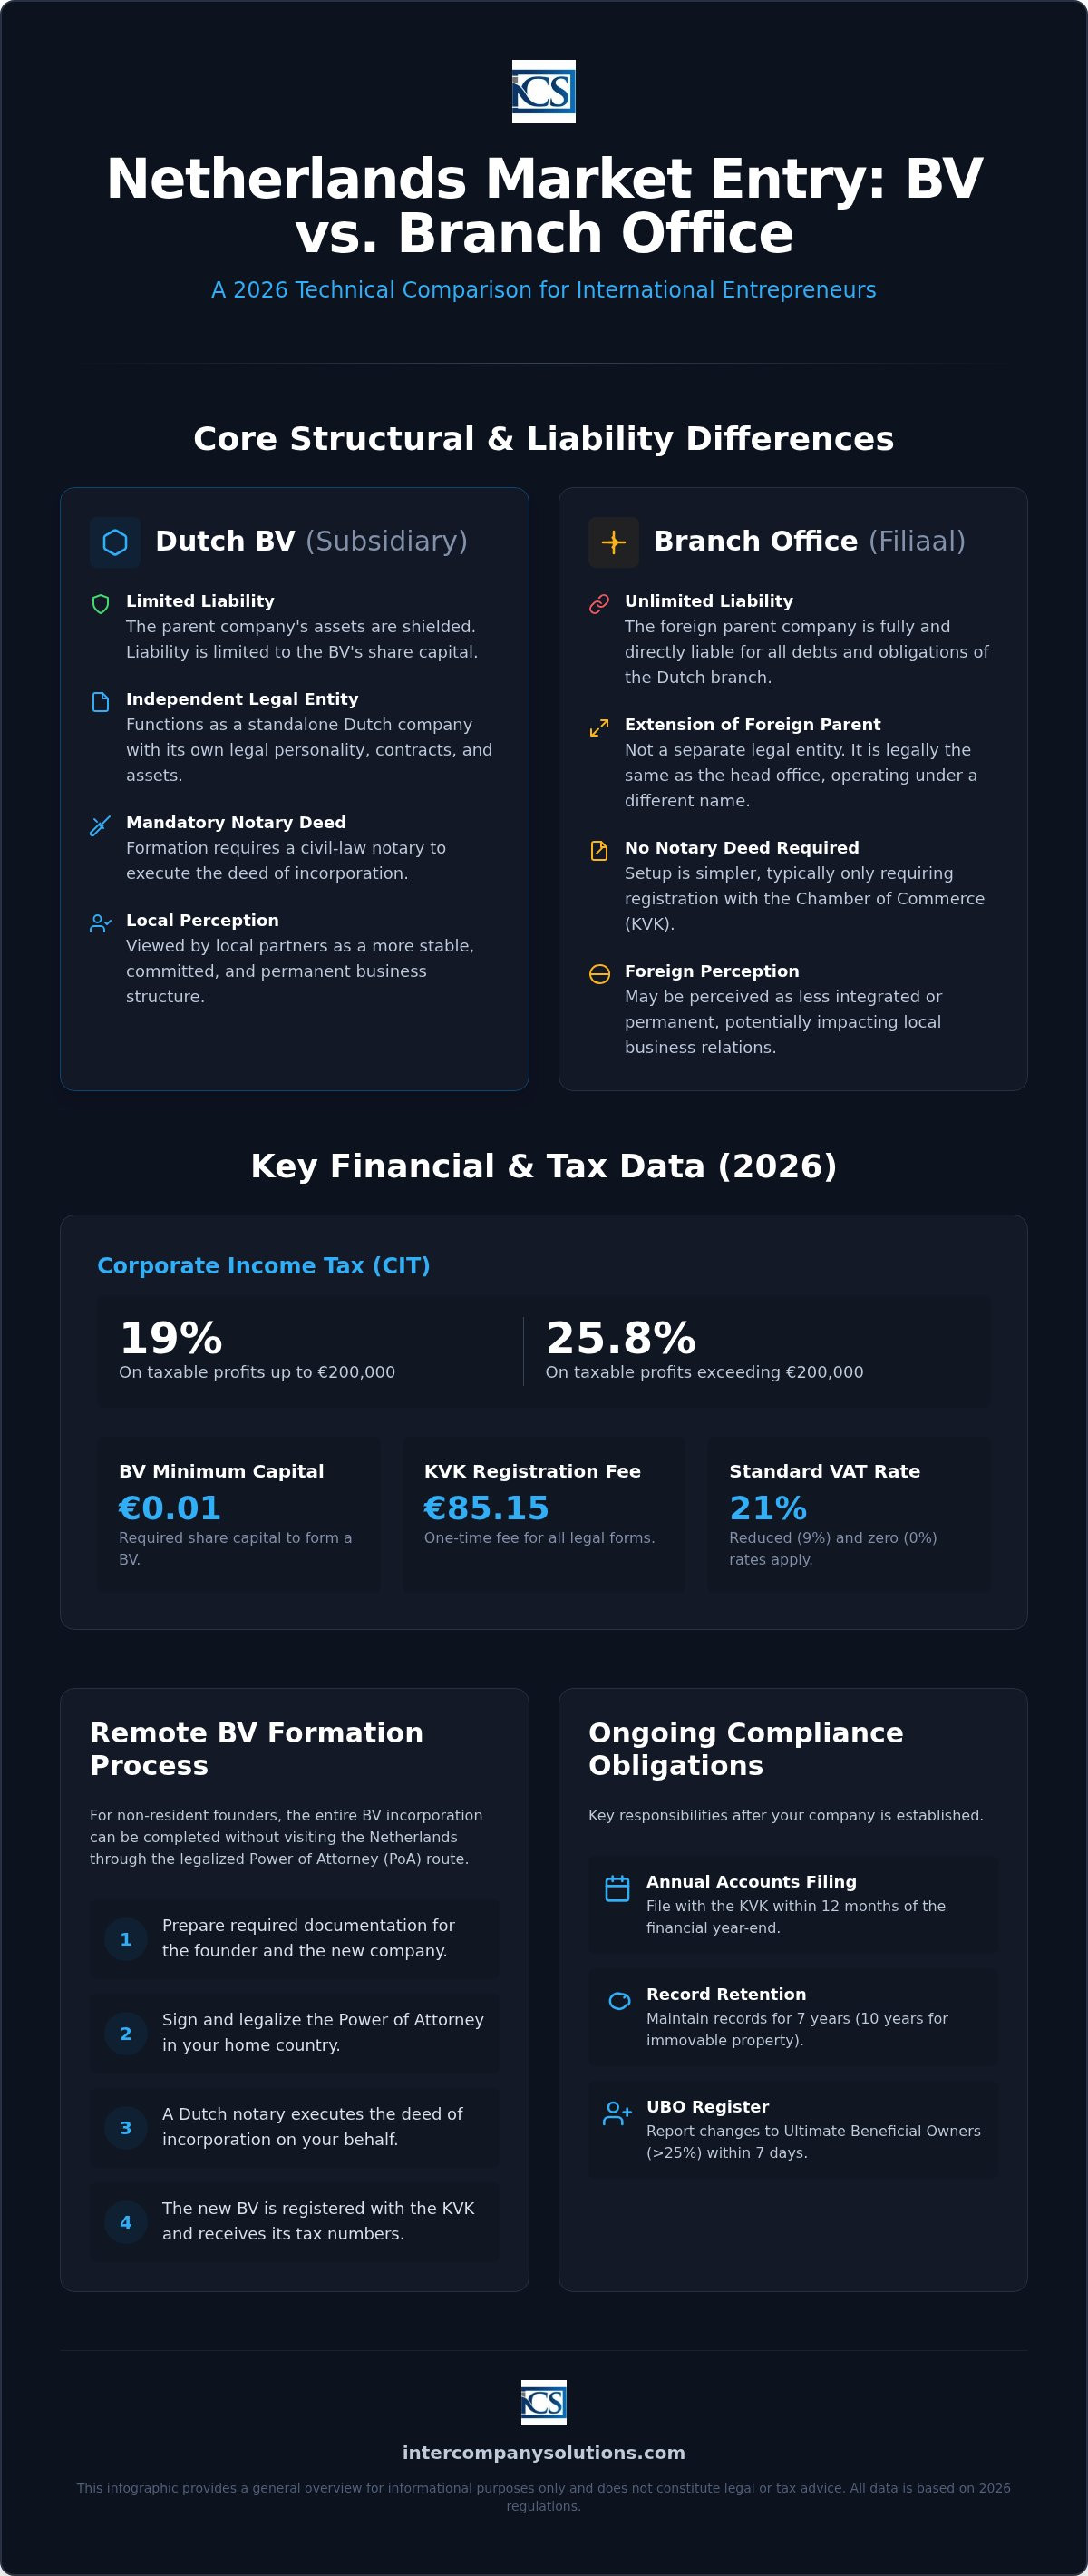
最適な形態を選択するには、オランダ法が外国事業をどのように扱うかを理解する必要があります。支店は別個の法人ではなく、外国本社の恒久的施設となります。対照的に、Dutch BVは独自の法人格を有する非公開有限責任会社です。市場参入に関する政府の公式ガイダンスによると、これらの形態の選択によって、オランダにおける親会社のリスクエクスポージャーの範囲が決定されます。支店は既存の外国事業体の延長として機能しますが、BVは独立した子会社として機能し、資産および債務に明確な境界線を提供します。
| 特徴 | 支店(Filiaal) | Dutch BV(子会社) |
|---|---|---|
| 法人格 | 別個の法人格なし | 独立した法人 |
| 法的責任 | 親会社が全責任を負う | 責任は株式資本に限定 |
| 公証人要件 | 公正証書は不要 | 公正証書の作成が必須 |
| KVK登録 | 登録必須 | 登録必須 |
構造上の相違点と法的責任
支社には独立した法人格がないため、外国親会社がオランダにおけるすべての債務、税金、および法的請求に対して直接責任を負うことになります。支社が契約を締結した場合、親会社が法的な契約当事者となります。これにより、親会社の貸借対照表に影響を及ぼしかねない重大なクロスボーダーのエクスポージャーが生じます。対照的に、Dutch BV vs branch office(Dutch BVと支社の比較)では、BVが親会社を保護することが明確に示されています。独立した法人であるBVは、自らの債務についてのみ単独で責任を負います。経営上の不正の証拠がある場合や特定の保証が提供されている場合を除き、債権者が親会社の資産を差し押さえることは通常できません。
ガバナンスも異なる経路をたどります。支社は外国親会社の取締役会の権限下で運営されます。Dutch BVには独自の取締役および株主が必要ですが、親会社が株式を100%保有することが多くあります。オランダ現地のパートナーは通常、外国の支社よりも現地の有限責任会社の方が安定的でコミットメントの高いパートナーであると見なすため、オランダにおける契約交渉ではこの子会社構造が好まれることが一般的です。
国際貿易における運営上の柔軟性
支社は通常、マーケティングや研究目的で低コストかつ一時的な拠点を求める企業に適しています。しかし、活発な取引活動を行う場合、持株および商業活動の標準的な事業体はBVとなります。BVは長期的な成長に向けた高い柔軟性を提供し、特定のライセンスや許認可の要件とされることもよくあります。子会社設立ルートの詳細な手順については、当社のオランダにおける子会社設立:2026年戦略ガイドをご参照ください。早い段階でBV構造を選択することで、将来的に事業再編を行うことなく事業を拡大するために必要な法的基盤を確保できます。
法人の選択:Dutch BVおよびその他の構造
法的構造の選択は、今後の税務上および法的な義務を決定づける必須のステップです。大半の国際企業にとってDutch BV vs branch officeの比較が主要な関心事ですが、オランダには他にもいくつかの法的形態が存在します。市場参入に関する政府の公式ガイダンスによると、適切な法人の選択は、予定している活動レベルおよびリスク許容度によって決まります。この決定は、将来の報告要件や、受け入れる個人または親会社の責任の度合いに影響を与えます。
公証人を要する法的形態と要しない法的形態
オランダでは、法的な事業体はオランダの公証人を必要とする形態と必要としない形態に分けられます。公証人を要する法人には、BV、NV、stichtingなどがあります。これらは、設立証書の作成および定款の認証のために公証人を必要とします。公証人を要しない形態には、eenmanszaak(個人事業)、VOF(一般パートナーシップ)、CV(リミテッド・パートナーシップ)、maatschap(プロフェッショナル・パートナーシップ)が含まれます。これらの形態は公証人を必要としないため、初期設立費用は削減されますが責任が増大します。例えばVOFでは、パートナーが事業の全債務に対して連帯して責任を負いますが、BVは個人の資産を保護します。計画的な事業拡大において、オランダでの会社設立の実務手続きでは、この責任遮断効果のためにBVが優先されます。
Dutch BVの登記要件
Dutch BVは、その柔軟な要件から、外国子会社の設立において最も一般的な選択肢となっています。最低資本金はわずか0.01ユーロです。取締役1名および株主1名以上を任命する必要があり、両者を同一の個人または外国法人とすることも可能です。商工会議所(KVK)への登記を完了するには、オランダ国内の事業所住所が必要です。2026年のKVKへの1回限りの登録手数料は85.15ユーロです。
また、株式、議決権、または所有権の利益を25%超保有する実質的支配者(UBO)を特定し、登記しなければなりません。UBO情報の変更は、7日以内にKVKへ届け出る必要があります。BVが非公開有限責任会社であるのに対し、NV(Naamloze Vennootschap)は最低資本金45,000ユーロを必要とする公開有限責任会社です。公開市場への株式上場を意図していない限り、ほとんどの外国人投資家はBVを選択します。お客様の特定の商業目標に合致する構造についての明確化が必要な場合は、Dutch BV vs branch officeの選択肢に関する詳細な評価について当社の専門家にお問い合わせください。
2026年におけるオランダの法人税率とBTWコンプライアンス
2026年度の税務環境においては、いかなる国際展開に対しても綿密な計画が求められます。Dutch BVと支店の双方が、オランダ国内源泉所得に対して法人税(CIT)の課税対象となります。2026年度において、課税所得200,000ユーロまでの法人税率は19%です。この基準額を超える利益には25.8%の税率が課されます。税務上の観点からDutch BV対支店を検討する際には、2026年5月1日以降、Belastingdienstの指定取引銀行がRabobankとなっている点にご留意ください。すべての納税および税の還付はこの金融機関を経由して処理されるため、円滑なコンプライアンスには互換性のある法人口座が必要となります。
2026年における極めて重要な制限事項として、支払利息の損金算入限度額(利子控除制限)が挙げられます。この規制は、純支払利息の控除額を企業のEBITDAの24.5%までに制限するものです。この規則は、オランダにおいて納税義務者とみなされる限り、双方の形態に適用されます。これらの形態が現地規制とどのように関係するかについての包括的な概要については、オランダの事業形態に関する公式ガイドをご参照ください。事業年度末における予期せぬ納税義務の発生を回避するためには、この限度額の正確な計算が不可欠です。
VAT登録および輸入VAT繰延
2026年におけるオランダの標準VAT(BTW)税率は、大半の物品およびサービスに対して21%、食品や医薬品などの特定品目に対して9%、一部の国際貿易活動に対して0%です。非居住法人がオランダ国内で在庫を保有する場合、または現地で課税取引を行う場合は、VAT登録を行う必要があります。外資系企業の場合、VAT登録手続きには通常6〜8週間を要します。
非居住者である輸入者は、第23条繰延ライセンスを活用すべきです。これにより事業者は、国境で輸入VATを即座に納付するのではなく、定期的なVAT申告時まで納付を繰り延べることが可能になります。この仕組みは、特にオランダを欧州の物流拠点として利用する企業にとって、キャッシュフローを大幅に改善します。このライセンスの申請には現地のVAT番号が必要であり、EU域外の企業には税務代理人の設置が求められることが多くあります。
国際税務上の利点
オランダは、オランダの参加免税制度により、持株構造における主要な法域であり続けています。この規定は、適格子会社から得られる配当およびキャピタルゲインを法人税(CIT)から免除することで、二重課税を防止します。Dutch BV対支店を比較する場合、この免税制度を最大限に活用し、明確な税務上の実体を確立するために、持株活動においてはBVが選好されることが多くあります。
雇用主は、高度な技能を持つ国際的な人材を誘致するために、30%税務償還ルーリングを利用することも可能です。2026年度において、このルーリングは、適格従業員が特定の給与基準を満たすことを条件に、総給与の最大30%を非課税手当として支給することを認めています。これらの国内における優遇措置は、100件以上の二重課税防止条約ネットワークによって支えられており、国境を越えた国際業務の税効率性を維持することを保証します。
委任状による遠隔設立手続き
オランダに法人拠点を設立するにあたり、取締役または株主が現地へ実際に赴く必要はありません。支店の登記では外国親会社の状況を商工会議所(KVK)に証明書類として提出する必要がある一方、子会社の設立には正式な公正証書が必要となります。Dutch BV vs branch officeを比較した場合、BVの設立手続きは認証済み委任状(PoA)を用いた体系的な遠隔設立プロセスに従います。この方法により、オランダの公証人が創設者に代わって設立証書を作成・調印することが可能となります。書類が整っていれば、設立手続きに要する期間は通常3~5営業日です。この効率性により、海外の起業家は国際渡航に伴う手続き上の負担を負うことなく、事業運営を開始することができます。
段階的な遠隔設立手続き
手続きは、すべての取締役および株主の有効な身元確認書類の提出から始まります。当社にて会社名の確認を行い、提案された社名が使用可能であり、KVKのガイドラインに準拠していることを確認します。その後、委任状(PoA)書類が作成され、創設者の本国へ送付されます。これらの書類には署名および認証が必要であり、本国がハーグ条約の締約国であるかどうかに応じて、アポスティーユまたは現地のオランダ大使館での領事認証が求められます。
認証された原本がオランダに到着次第、オランダの公証人が設立証書を執行します。その後、公証人が新設法人を商工会議所に登記します。2026年の1回限りのKVK登記費用は85.15ユーロです。Dutch BVの最低資本金は0.01ユーロであり、設立後に会社のRabobank口座またはその他のRabobank対応ビジネス口座へ払い込む必要があります。この遠隔手続きは非居住者の創設者にとって標準的な手順であり、高い法的基準を維持しながら確実な進出経路を提供します。
UBO登録およびコンプライアンス期限
実質的支配者(UBO)レジスターへの義務的登録は、設立手続きにおける極めて重要な要素です。UBOは、会社の株式、議決権、または所有権益の25%超を保有する自然人として定義されます。この情報は、会社登記と同時にKVKへ提出されます。コンプライアンスは厳格に監視されており、株式譲渡や支配権の変更など、UBO情報に変更が生じた場合は、7日以内にKVKへ報告しなければなりません。
正確なUBO記録を維持しなかった場合、行政上の過料や法的な問題が発生する可能性があります。この透明性はオランダでの会社設立の基盤であり、BVと支店の双方に適用されます。Dutch BV vs branch officeの決定プロセスにおいて、これらの要件を早い段階で把握しておくことは、法人が初日から法令遵守状態を維持するために極めて有益です。
設立後のコンプライアンスおよび事業の継続性
オランダにおける会社の維持管理には、法定期限および記録保管基準の厳格な遵守が求められます。Dutch BVと支店(branch office)の初期登録段階が完了すると、焦点は年次の維持管理へと移行します。すべてのDutch BVは、事業年度末から12か月以内に商工会議所(KVK)に年次決算報告書を提出しなければなりません。これらの提出要件を遵守しない場合、取締役の責任問題や行政罰につながる可能性があります。オランダ税務・税関局(Belastingdienst)は、事業記録の最低7年間の保管を義務付けています。オランダ国内に不動産を保有する企業の場合、この保管期間は10年に延長されます。
財務報告および簿記基準
財務諸表は、事業体の規模や複雑さに応じて、Dutch GAAPまたはIFRSに従って作成する必要があります。支店は外国親会社の決算書を提出できる場合がありますが、Dutch BVは常に個別の財務報告が必要となります。2026年度の法人税申告書は通常、事業年度終了後5か月以内に提出期限を迎えますが、税務代理人を通じて延長が可能な場合が多くあります。BTW(付加価値税)の申告頻度は通常四半期ごとですが、売上高に応じて月次または年次の申告が義務付けられる場合があります。
業務の継続性には、オランダの税制における固有の銀行取引要件への対応も含まれます。2026年5月1日以降、Belastingdienstは主要取引銀行としてRabobankを利用しています。この変更により、すべての納税の支払いおよび還付金の受領はRabobankのシステムを通じて処理されます。非居住者の取締役にとって、支払い遅延やコンプライアンス上の警告を回避するためには、会社の金融インフラがこれらの現地銀行基準に適合していることを確認することが不可欠です。
雇用および給与計算の管理
2026年の市場進出に伴い従業員を雇用する場合は、雇用主としてBelastingdienstに登録する必要があります。この手続きには、社会保険料、年金要件、および給与税を考慮した給与計算管理体制の構築が含まれます。現地に即時の人事インフラを持たずに迅速な進出を目指す企業にとって、オランダでの給与計算サービスの利用は、すべての法定給与手当および源泉徴収税を現行の法定料率に確実に準拠させる手段となります。
外国人従業員に対するコンプライアンスには、30%ルーリングの管理や、雇用契約がオランダの労働法に準拠していることの確認などが含まれることがよくあります。これらの義務は子会社か支店かに関わらず一貫していますが、非居住事業体にとっては管理上の負担が大きくなる可能性があります。これらの義務に関する一般的な誤解についてより広い視点を得るには、当社のガイドオランダ法人設立:事実と誤解 2026をご参照ください。コンプライアンスを安定したリズムで維持することにより、外国親会社は行政上の紛争ではなく成長に専念できるようになります。
最終確認日:2026年9月
2026年のオランダ市場進出に向けた戦略立案
Dutch BV vs branch office(支店)の比較における専門的な観点から見ると、支店は親会社との直接的な結びつきを提供する一方で、BVは2026年に向けて不可欠なリスク遮断と実体性要件(fiscal substance)を提供します。19%の法人税閾値と24.5%の支払利息控除制限のバランスを取るには、業務効率を維持するための体系的な計画が必要です。公認委任状(Power of Attorney)ルートを選択することで、現地へ渡航することなく、オランダのKVKおよびBelastingdienstの基準に準拠した設立が確実になります。
当社は外国人起業家のコンプライアンスを専門としており、3〜5営業日でのDutch BVの完全遠隔設立をサポートします。当社のプロセスには100%満足保証が含まれており、国際展開における信頼性を提供します。Rabobankの銀行取引移行から毎年のKVK年次報告まで、手続きの明確性をもって進めれば、現地での義務管理は成長戦略の予測可能な一部となります。
オランダでの拠点の設立は、グローバルモビリティに向けた重要な一歩です。登録の初日から貴社の法人ストラクチャーが強固かつコンプライアンスを遵守したものとなるよう、当社がサポートいたします。
最終更新日: 2026年9月
よくある質問
Dutch BVを設立するためにオランダに渡航する必要がありますか?
いいえ、Dutch BVを設立するためにオランダに渡航する必要はありません。EU圏外の創業者向けの標準的な遠隔設立手続きでは、認証済み委任状(PoA)を使用し、オランダの公証人がお客様に代わって設立証書を作成・締結します。これにより、自国にいながらすべての手続きを完了させることができます。書類が提出され認証されると、設立は通常3〜5営業日で完了します。
2026年のDutch BVの最低資本金はいくらですか?
2026年にDutch BVを設立するために必要な最低資本金は0.01ユーロです。この極めて低い基準は、起業を促進し、海外投資家の参入プロセスを簡素化するために定められました。事業戦略上必要であれば、より多額の資本を設定することも可能ですが、法定の最低額はこの名目的な水準にとどまります。この資本金は、正式な設立とKVKへの登録が完了した後、会社の事業用銀行口座に払い込む必要があります。
2026年の新会社のKVK登録手数料はいくらですか?
2026年におけるオランダ商工会議所(KVK)の一回限りの登録手数料は85.15ユーロです。この手数料は、商業登記簿への初回登録時に、Dutch BVと支店の双方に適用されます。公証人または会社の代理人が登録手続きを完了した後、間もなくこの金額の請求書が届きます。支払いにより法人が正式に承認され、固有のKVK番号が発行されます。この番号は、すべてのオランダ国内の商取引に必須となります。
2026年のオランダ子会社の法人税率はどのようになっていますか?
2026年度の法人所得税(CIT)率は、200,000ユーロまでの課税対象利益に対しては19%、その閾値を超える利益に対しては25.8%となっています。これらの税率はDutch BV vs branch office(支店)の比較にも適用されます。原則として両形態ともにオランダ源泉所得に対して法人所得税が課されるためです。特に現地の利益と国際租税条約の相互関係を考慮する場合、これらの納税義務を管理するために正確な税務計画が不可欠となります。
支店はオランダの参加免税(participation exemption)を適用できますか?
オランダの参加免税制度は、主に他法人の適格株式を保有するBVなどのオランダ居住法人が利用できる制度です。支店は外国親会社の一部であるため、通常、同様の形で子会社を保有する持株ビークルとして機能することはありません。事業戦略に持株機能が含まれている場合、Dutch BV vs branch officeの選択においては、オランダ法に基づく配当およびキャピタルゲインの免税措置を最大限に活用できるよう、BVが有利となります。
2026年のオランダ企業の支払利息控除制限はどのようになっていますか?
2026年の支払利息控除制限は、企業のEBITDAの24.5%に設定されています。この規制は、納税者がオランダの課税所得から控除できる純支払利息費用の額を制限するものです。この規則は、法人所得税の納税義務者とみなされるDutch BVおよび支店の双方に適用されます。多額の内部または外部ファイナンスを抱える企業にとっては、最終的な課税所得に直接影響を与える極めて重要な要素です。
外資系BVのVAT(BTW)番号の取得にはどれくらいの期間がかかりますか?
外国資本のオランダ法人のVAT番号の取得には、通常、初回申請から6〜8週間程度かかります。オランダ税務当局(Belastingdienst)は、番号を発行する前に、会社の事業予定内容と現地における実体性(substance)を徹底的に審査します。事業活動や国内への物品輸入を開始する前にVAT登録が完了しているよう、市場参入のタイムラインを適切に計画する必要があります。
情報源
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |