


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ企業の設立には、公証人公正証書と商工会議所登録以上の手続きが伴います。2026年、オランダ税務当局は法人が真の経済活動を行っていることを確認するため、Dutch BVの実体要件に対して厳格な審査を行っています。オランダが有する95件の二重課税防止条約ネットワークの適用を受けるには、単に法的な住所を維持するだけでは不十分です。海外の創業者は、自社の事業構造がペーパーカンパニー(レターボックス企業)と分類され、条約特典の否認やより高い源泉徴収税率の適用につながるのではないかと懸念することが少なくありません。
私たちは、変化し続ける税務上の居住性規則を遵守しながら、遠隔で事業を管理することの難しさを認識しています。本ガイドでは、税務上の特典を確保し、規制遵守を維持するために必要な経済的実体の詳細を的確に解説します。実体基準の明確なチェックリスト、これらの要素が法人税率(200,000ユーロまでの利益に対して19%、それを超える部分に対して25.8%など)に与える影響の解説、そしてリモート管理が引き続き可能であることの確認事項を記載しています。また、EBITDAの24.5%を上限とする支払利息控除制限や、2026年5月1日以降のBelastingdienstの指定銀行としてのRabobankの利用義務化など、2026年の特定の基準についても検証します。
主なポイント
- 貴社の経済的実体に関して外国税務当局からの疑義を防ぐため、法的な居住性と税務上の居住性を明確に区別する。
- 法定取締役の少なくとも50%がオランダ居住者でなければならないという規則を含む、義務的なDutch BVの実体要件を満たす。
- 二重課税を回避するために、Belastingdienstから正式な居住者証明書を取得し、国際租税条約およびルーリングの適用を確保する。
- 単なる郵便宛先住所に頼るのではなく、現地のスタッフ採用や給与計算ソリューションを通じて機能的な経済的実体を確立する。
- オランダへの渡航が困難なEU域外の創業者向けに設計された、認証済み委任状の手続きを通じて、リモートで設立手続きを完了する。
オランダにおける法人実体と税務上の居住性の理解
法人の実体(サスタンス)とは、オランダ国内に所在する真正な経済活動および意思決定権限の度合いを示す指標です。海外の起業家にとって、税法上の正当な居住者として認識されるためには、Dutch BV substance requirements(サスタンス要件)を満たすことが不可欠です。「設立地擬制」の原則に基づき、オランダ法に基づいて設立されたすべての会社はオランダの税法上の居住者とみなされます。しかし、実質的な経済的プレゼンスが欠如している場合、外国の税務当局がこの地位に対して異議を唱える可能性があります。サスタンスを証明することにより、OECDおよびEUの租税回避防止規制において、当該BVが導管会社やペーパーカンパニーとみなされるのを防ぐことができます。
オランダ税務当局であるBelastingdienstは、租税条約の適用場面における法人税法上の居住性を判定する主要な要因として、実質的管理場所を特定します。これには、主要な商業的および戦略的決定がどこで行われているかの確認が含まれます。会社の取締役会がオランダ国外で開催され、現地の取締役が不在である場合、オランダ居住者としてのメリットを失うリスクがあり、国際的な二重課税に直面する可能性があります。
サスタンス要件の法的根拠
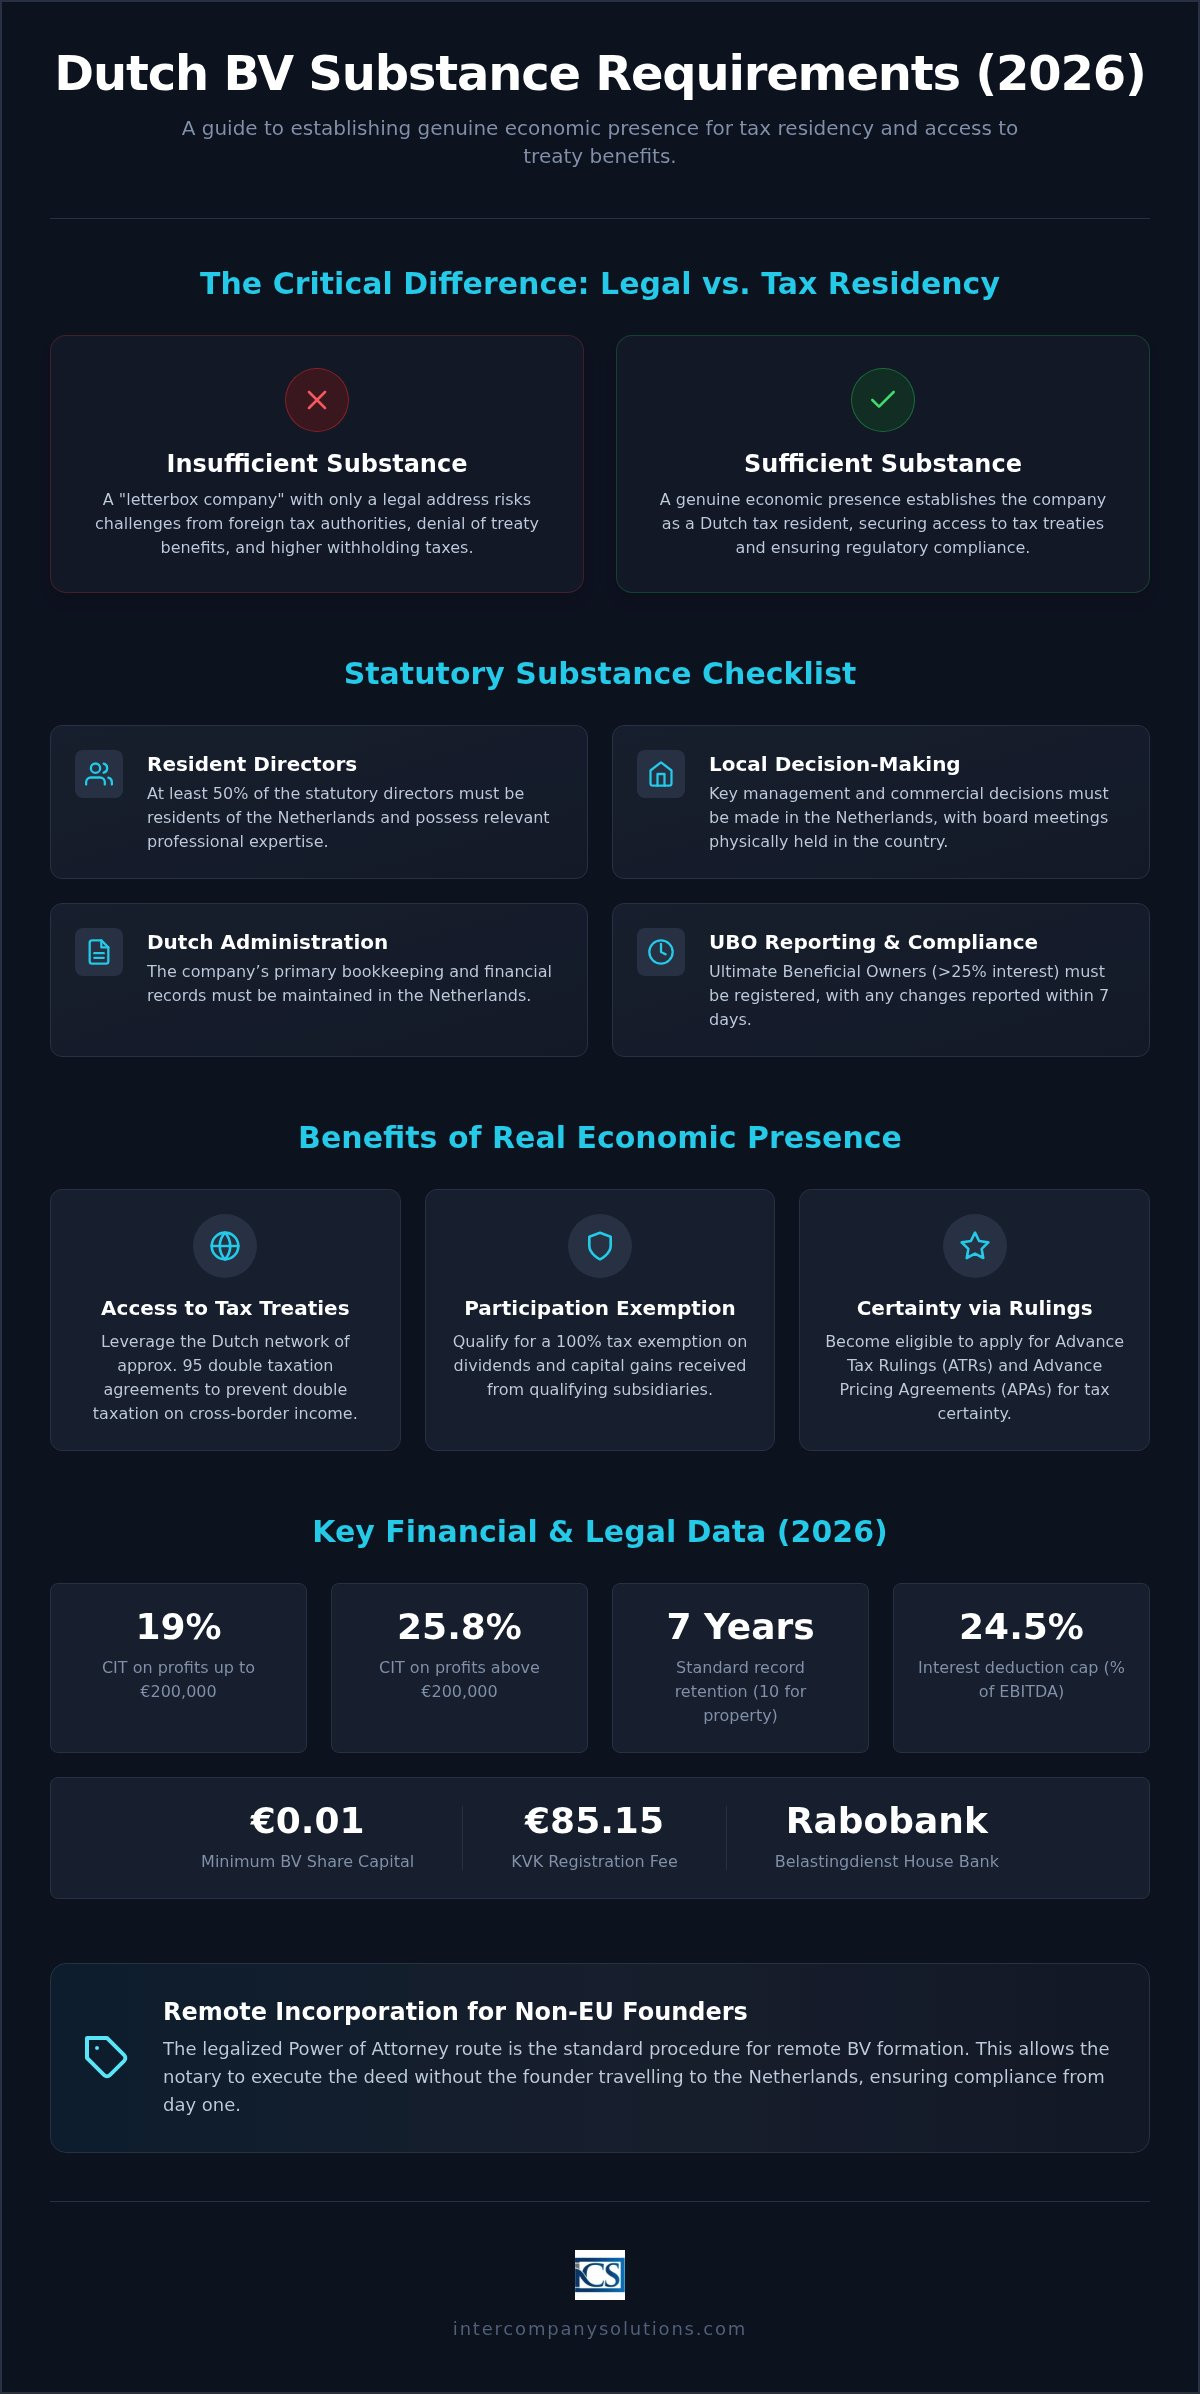
法的な居住性は商工会議所(KVK)への登録によって確立されますが、税務上の居住性にはBelastingdienstが定める特定の基準を満たすことが求められます。財務省は事前税務確認(ATR)を求める法人に対して法定条件を定めており、これらはDutch BV substance requirementsと密接に関連しています。これらの条件では通常、オランダ居住者である取締役および現地での帳簿保管が要求されます。実質的管理場所とは、取締役会が職務を遂行するために招集され、日常業務の管理が行われる場所を指します。また、企業はオランダ法を遵守するために、財務記録および管理記録を7年間、不動産に関しては10年間保存しなければなりません。
実質的な経済的実体を確立するメリット
高度なサスタンス水準を維持することで、BVは約95件の二重課税防止条約を含む広範なオランダの租税条約ネットワークを利用できるようになります。このネットワークは、クロスボーダー所得に対する国際的な二重課税の軽減に寄与します。十分なサスタンスを有する企業は参加免税の対象となり、適格子会社からの配当およびキャピタルゲインに対して100%の非課税措置が認められます。法人はまた、移転価格手法に関する税務上の確実性を確保するために、事前確認制度(APA)を申請することも可能です。このプロアクティブなアプローチは、2026年5月1日以降Belastingdienstの指定取引銀行となっているRabobankの利用と相まって、コンプライアンスを遵守する納税者としての企業の評価を高めます。堅牢なプレゼンスを確立することにより、企業は200,000ユーロまでの利益に対する19%、この基準値を超える金額に対する25.8%の法人税率を確実に適用できます。
オランダ法人に対する法定サスタンス要件
オランダの法体系は、法人が税務上の真正な居住者と認められるために満たすべき具体的な基準を定めています。これらのDutch BV substance requirementsはOECDのBEPS枠組みに準拠しており、企業が居住性を主張する法域において実質的な経済的結びつきを確保することにより、税源浸食と利益移転を防止することを目的としています。主な法定要件は以下のとおりです。
- 法定取締役の総数のうち、少なくとも50%がオランダの居住者でなければならない。
- Dutch BVに対して最低0.01ユーロの株式資本を維持しなければならない。
- すべての取締役会はオランダ国内で開催されなければならず、主要な経営上の決定は議事録に記録されなければならない。
- 25%超の持分を有する個人を特定し、UBO報告義務を履行しなければならない。
管理および意思決定基準
オランダに居住する取締役は、その職務を効果的に遂行するために必要な専門知識および専門性を有していなければなりません。単なる名目上の名義人にすぎない居住取締役を置くだけでは不十分です。企業の「管理統制」が国内にとどまることを保証するために、取締役会には取締役が物理的に出席するか、または現地のインフラを介して実施されなければなりません。現地の経営陣は、外国の親会社からの絶え間ない承認を必要とすることなく、会社を法的に拘束する決定を下す自律的な権限を持たなければなりません。これらのセッションを詳細な議事録に文書化することが、税務調査において必要な証拠となります。
管理および報告基準
コンプライアンスの範囲は、会社が内部データや財務上の義務をどのように取り扱うかにも及びます。会計帳簿はオランダ国内に保管され、最低7年間、不動産に関しては10年間保存されなければなりません。会社の主要な銀行口座は、国内から管理される必要があります。2026年5月1日現在、RabobankはBelastingdienstの公式指定取引銀行を務めており、現地の基準に合わせて財務業務を調整したい法人にとって論理的な選択肢となります。
見過ごされがちですが、実体性において極めて重要な要素は所有関係の透明性です。企業は、25%超の持分を保有する個人を特定することにより、実質的支配者(UBO)報告義務を履行しなければなりません。オランダ法に基づき、UBO情報の変更は7日以内にKVKへ報告される必要があります。正確なUBOレジスターの維持を怠ると、内部統制の不備を示唆することになり、税務当局による調査を誘発する可能性があります。これらの届出に関してサポートが必要な場合は、現在のストラクチャーの見直しについて当社のコンプライアンススペシャリストにご相談ください。
租税条約およびルーリングの利用におけるサスタンスの役割
外国の税務当局は、Dutch BVが条約の濫用(トリーティー・ショッピング)のみを目的として利用されていないか頻繁に精査しています。95本に及ぶオランダの広範な租税条約ネットワークの恩恵を受けるには、企業が税務上の真の居住者であることを証明しなければなりません。法定の実体(サブスタンス)を備えていることは、Belastingdienstから居住者証明書を取得するための前提条件です。この証明書がなければ、外国の管轄区域は配当、利息、またはロイヤルティに対する源泉徴収税率の軽減措置の適用を拒否する可能性があります。Dutch BVの実体要件を満たさない場合、特にそのストラクチャーが人為的であるとみなされると、EU親子会社指令に基づく源泉徴収税の免除が否認されることがよくあります。
グループ内金融やライセンス供与に関与する導管会社は、ATAD 3ガイドラインの下でさらに厳格な報告義務に直面します。これらの規則は、資産の保有や所得の通過(パススルー)を主たる目的とし、経済活動が限定的な事業体を対象としています。BVが最低限の実体基準を満たさない場合、税務上の優遇措置を受ける権利を喪失し、欧州連合全域で透明性要件の引き上げに直面する可能性があります。このような精査が行われるため、海外の創業者は世界的な租税回避防止基準に沿った機能的なプレゼンスを維持することが不可欠となります。
事前タックス・ルーリング(ATR)と実体
Belastingdienstは、事前タックス・ルーリングを通じて将来の税務上のポジションに関する確実性を提供します。ATRを確保するには、申請者がすべての法定実体条件を満たしている必要があります。企業に十分な実体がない場合、オランダの税務当局は外国の税務当局と自発的に情報を交換する義務を負います。この透明性により、他国が該当事業体の状況を把握し、それに応じて納税義務を査定できるようになります。Dutch BVのストラクチャーにおいて適切な会計処理を維持することは、ルーリング申請を裏付け、継続的なコンプライアンスを証明するために必要な監査証跡を提供するため、このプロセスの重要な部分となります。
持株会社の実体基準
投資持株ストラクチャーが配当およびキャピタルゲインに対する参加免税の適用を受けるには、特定の要件を満たす必要があります。単に株式を保有しているだけでは不十分であり、会社は資産を能動的に管理しなければなりません。この活動を証明するには、多くの場合、現地の管理コストを負担したり、現地で給与計算(雇用)を維持したりすることが求められます。2026年においても、支払利息の控除上限はEBITDAの24.5%に維持されており、多額の負債を抱える企業の純支払利息費用の損金算入が制限されます。持株会社に機能的なオフィスと居住者取締役を確実に設置することは、その事業体が単なるペーパーカンパニーではないことを証明するのに役立ち、参加免税の適格性を保護し、国際的な税務紛争のリスクを最小限に抑えます。
経済的プレゼンスの実践的導入
Dutch BVの実体要件を満たすということは、設立の初期段階を超えて、文書化された能動的な事業運営へと移行することを意味します。Belastingdienstは、企業が事業費用を負担し、現地で自社の業務を管理することによって、オランダ経済の中で機能していることを求めています。この経済的プレゼンスは財務記録を通じて検証され、その記録は7年間、不動産に関しては10年間保管する必要があります。事業年度終了から12か月以内にKVKに年次決算書を提出することは、会社が活動的で透明性のある事業体であることを証明する必須の手順です。2026年5月1日以降、Rabobankがオランダ税務当局の指定銀行となっており、これらの現地取引を管理する上で推奨される選択肢となっています。
従業員および給与計算のコンプライアンス
現地スタッフの雇用は、国際的なビジネスの実体プロファイルを強化するための最も効果的な方法の一つです。企業がオランダで個人を雇用することは、機能的な業務遂行と価値創造が現地で行われていることを証明します。オランダの給与計算サービスを利用することで、すべての賃金税および社会保障負担金が現地法に従って処理されることが保証されます。要件を満たす外国人従業員には30%ルーリング(非課税措置)を適用することができ、雇用主は国外転居費用に対して非課税の手当を支給できます。このインセンティブにより、オランダはオランダ国内の事業運営を管理する専門的な人材を採用する上で魅力的な拠点となっています。
機能分析と価値創造
オランダおよび外国の税務当局による精査に耐えうるものとするためには、企業の機能プロファイルが報告された実体と一致していなければなりません。会社が高価値の知的財産や複雑な金融商品を管理していると主張する場合、その主張を裏付ける現地の専門知識とインフラを有している必要があります。これには、現地での記帳の維持や、商品またはサービスに応じて通常21%または9%に設定されているVATの完全な遵守を確保することが含まれます。初期設立時には、85.15ユーロ(2026年)のKVK登録手数料(1回のみ)が適用されます。事業運営の実態が法的なストラクチャーと整合していることを確保することは、利益の最初の200,000ユーロに対して19%、それを超える部分に対して25.8%という法人税率の恩恵を受けようとする企業にとって極めて重要です。また、UBO(最終的な実質的支配者)情報に変更が生じた場合は7日以内にKVKに報告する必要があるため、会社はその情報が正確であることを確保しなければなりません。
リモート設立プロセスにおけるコンプライアンスの維持
EU域外の創業者にとって、最も効率的な参入方法は認証済み委任状(POA)を利用するルートです。このプロセスにより、創業者がオランダへ渡航することなく、リモートで法人を設立することが可能になります。オランダの公証人は、創業者から提供された認証済み書類に基づいて設立公正証書を作成・執行します。法的な設立手続きは迅速ですが、Dutch BV substance requirementsを満たすことを当初から最優先事項としなければなりません。Belastingdienstはこれらの識別番号を発行する前に法人の実質的な事業実態を評価するため、早期にサブスタンス(実質的事業実態)対策を講じることが、その後のVAT番号およびEORI登録申請を円滑に進める鍵となります。
すべてのコンプライアンス基準を満たす居住法人BVは、200,000ユーロまでの利益に対して19%、この基準値を超える金額に対して25.8%という標準法人税(CIT)率の適用を受けられます。これらの税率は、積極的な事業管理および現地での意思決定を通じて会社が税務上の居住性を維持していることを条件に適用されます。また、会社はUBO報告義務を遵守し、25%を超える持分を有する個人を特定して、変更が生じた場合は7日以内にKVKへ報告しなければなりません。この段階では授権資本金を最低額の0.01ユーロに設定するのが一般的ですが、事業運営予算は事業活動に見合った規模を維持する必要があります。
リモート登録のタイムライン
認証済み書類を受領後、POAルートによる初期のDutch BV formationには通常3〜5営業日を要します。この段階には、公証人による手続きの執行および義務付けられているKVK登録が含まれ、2026年時点の一時登録手数料は85.15ユーロです。ただし、完全な税務コンプライアンスの達成にはさらに期間を要します。外国法人が所有する事業体の場合、VAT登録プロセスには通常6〜8週間かかります。この期間中に、2026年5月1日以降Belastingdienstの取引指定銀行となっているRabobankでの口座開設を含め、現地の管理体制を確立する必要があります。
グローバル起業家のための戦略的指針
海外の事業主は、オランダにおける企業統治および管理に対して体系的なアプローチを採用しなければなりません。特に労働許可証や取締役の居住要件に関して、EU域内の創業者とEU域外の創業者とでは要件が大きく異なる場合があります。非居住者にとってはリモート設立が標準的な手法ですが、オランダ国内に会社の「管理・支配の拠点(mind and management)」を維持することこそが、租税条約上の恩典を長期的に確保する要素となります。Dutch BV substance requirementsを能動的に管理することで、外国税務当局からペーパーカンパニーとみなされるリスクを回避し、義務付けられている7年間にわたり記録を適切に保存することが可能になります。
最終確認日: 2026年8月
戦略的コンプライアンスによるオランダ法人の将来性の確保
Dutch BV substance requirementsを遵守することにより、貴社の法人は税務上の居住性要件を満たした法人として認められ続け、参加免税制度および広範な租税条約ネットワークの適用資格が保護されます。単なる登記から能動的な財務・税務管理へと移行することが、ペーパーカンパニーとみなされるリスクを回避するための最も有効な手段です。現地での意思決定を記録に残し、実質的な事業実態を維持することにより、国際的な成長に向けた強固な基盤が確立されます。
Intercompany Solutionsは2015年以来、オランダ法人設立の分野におけるマーケットリーダーです。当社はEU域外の起業家向けのリモート設立を専門とし、お客様の事業コンプライアンスを維持するための包括的な会計およびCIT申告サポートを提供しています。当社の専門家が設立初期から継続的な規制遵守に至るまでの橋渡しを行い、お客様の専門的利益を精密に管理します。
オランダへの事業拡大を支援し、お客様の長期的な事業の成功をサポートできることを楽しみにしております。
最終確認日: 2026年8月
よくある質問
2026年におけるDutch BVの最低限のサブスタンス要件は何ですか?
主な要件として、取締役の50%以上がオランダ居住者であること、重要な取締役会決議がオランダ国内で行われること、現地の会計帳簿を7年間保管することが挙げられます。また、現地銀行口座の利用も必須です。2026年5月1日現在、Belastingdienstの取引指定銀行はRabobankとなっています。これらの基準により、BVが租税回避目的で設立された名目上の会社ではなく、真正な経済主体であることが保証されます。
オランダの租税条約の適用を受けるためにサブスタンスが必要とされる理由は何ですか?
サブスタンスは、会社がオランダの真正な税務上の居住者であり、条約漁り(トリーティー・ショッピング)を目的として作られた人為的なストラクチャーではないことを証明するために必要とされます。十分な経済的実態がない場合、外国税務当局によって、オランダが締結している95の二重課税防止条約の恩典適用が否認される可能性があります。Dutch BV substance requirementsを満たすことは、源泉徴収税率の軽減資格を証明する居住者証明書を取得するために不可欠です。
サブスタンス規則を満たしながら、Dutch BVをリモートで管理することは可能ですか?
はい、リモート管理は可能ですが、管理・支配の拠点(mind and management)はオランダ国内になければなりません。これは、重要な戦略的決定がオランダ国内で開催される取締役会において行われ、文書化されなければならないことを意味します。創業者は海外に居住できますが、法定取締役の少なくとも半数はオランダ居住者である必要があります。EU域外の創業者は設立にあたり認証済み委任状(POA)ルートを利用することが多く、渡航することなく法人を設立することが可能です。
Belastingdienstは企業のサブスタンスをどのように検証しますか?
オランダ税務当局は、取締役会の開催地、取締役の居住地、現地の事業運営費用の発生状況など、経済活動に関する様々な指標を審査します。また、会社がオランダ国内で記帳を行い、事業年度終了後12か月以内に年次決算書をKVKに提出しているかどうかも確認します。25%超の持分を持つ者に対する正確なUBO報告も、検証プロセスの極めて重要な一部です。
法定サブスタンスと実質的な経済的実態の違いは何ですか?
法定サブスタンスとは、居住取締役の設置や現地住所の保持といった、法律上の最低限の要件を指します。実質的な経済的実態はさらに踏み込んだものであり、事業規模に見合った機能的業務の遂行や事業運営費用の発生が会社に求められます。BVの設立には最低0.01ユーロの資本金しか必要とされませんが、価値の創出が現地で行われていることを証明しなければなりません。この区別は、19%および25.8%のCIT税率の適用を受けようとする企業にとって極めて重要です。
オランダの持株会社には異なるサブスタンス要件が課されますか?
持株会社に対しては、グループ内金融やライセンス取引の単なる導管体でないことを確認するため、特有の審査が行われます。配当に対する参加免税の適用を受けるには、持株会社が子会社を能動的に管理していなければなりません。これには多くの場合、現地の管理費用または人件費の負担が求められます。2026年現在、これらの法人には利子控除制限も適用され、EBITDAの24.5%または100万ユーロのいずれか高い方が上限となります。
オランダのサブスタンス基準を満たさなかった場合、どのような影響が生じますか?
これらの基準を満たさない場合、租税条約上の恩典が否認され、クロスボーダーの支払いに対してより高率の源泉徴収税が課される可能性があります。また、サブスタンスが不十分と判断された場合、Belastingdienstは外国税務当局と自発的情報交換を行うことがあります。さらに、事前確認制度(Advance Tax Rulings)の利用資格を失う可能性もあります。Dutch BV substance requirementsを維持することは、EUの租税回避防止ルールのもとで法人がペーパーカンパニーとして分類されることを防ぐ保護策となります。
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |