


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
法定の12か月以内に年次決算書をKamer van Koophandel(KVK)へ提出しなかった場合、海外から会社を経営している取締役であっても個人責任を問われる可能性があります。コンプライアンスの維持には、単に期限を守るだけでなく、財務諸表、税務申告、および管理上の更新の正確な同期が必要です。2026年において罰則を回避し、コーポレートベールを維持したい外国人起業家にとって、Dutch BVの年次報告要件を正確に理解することは極めて重要です。
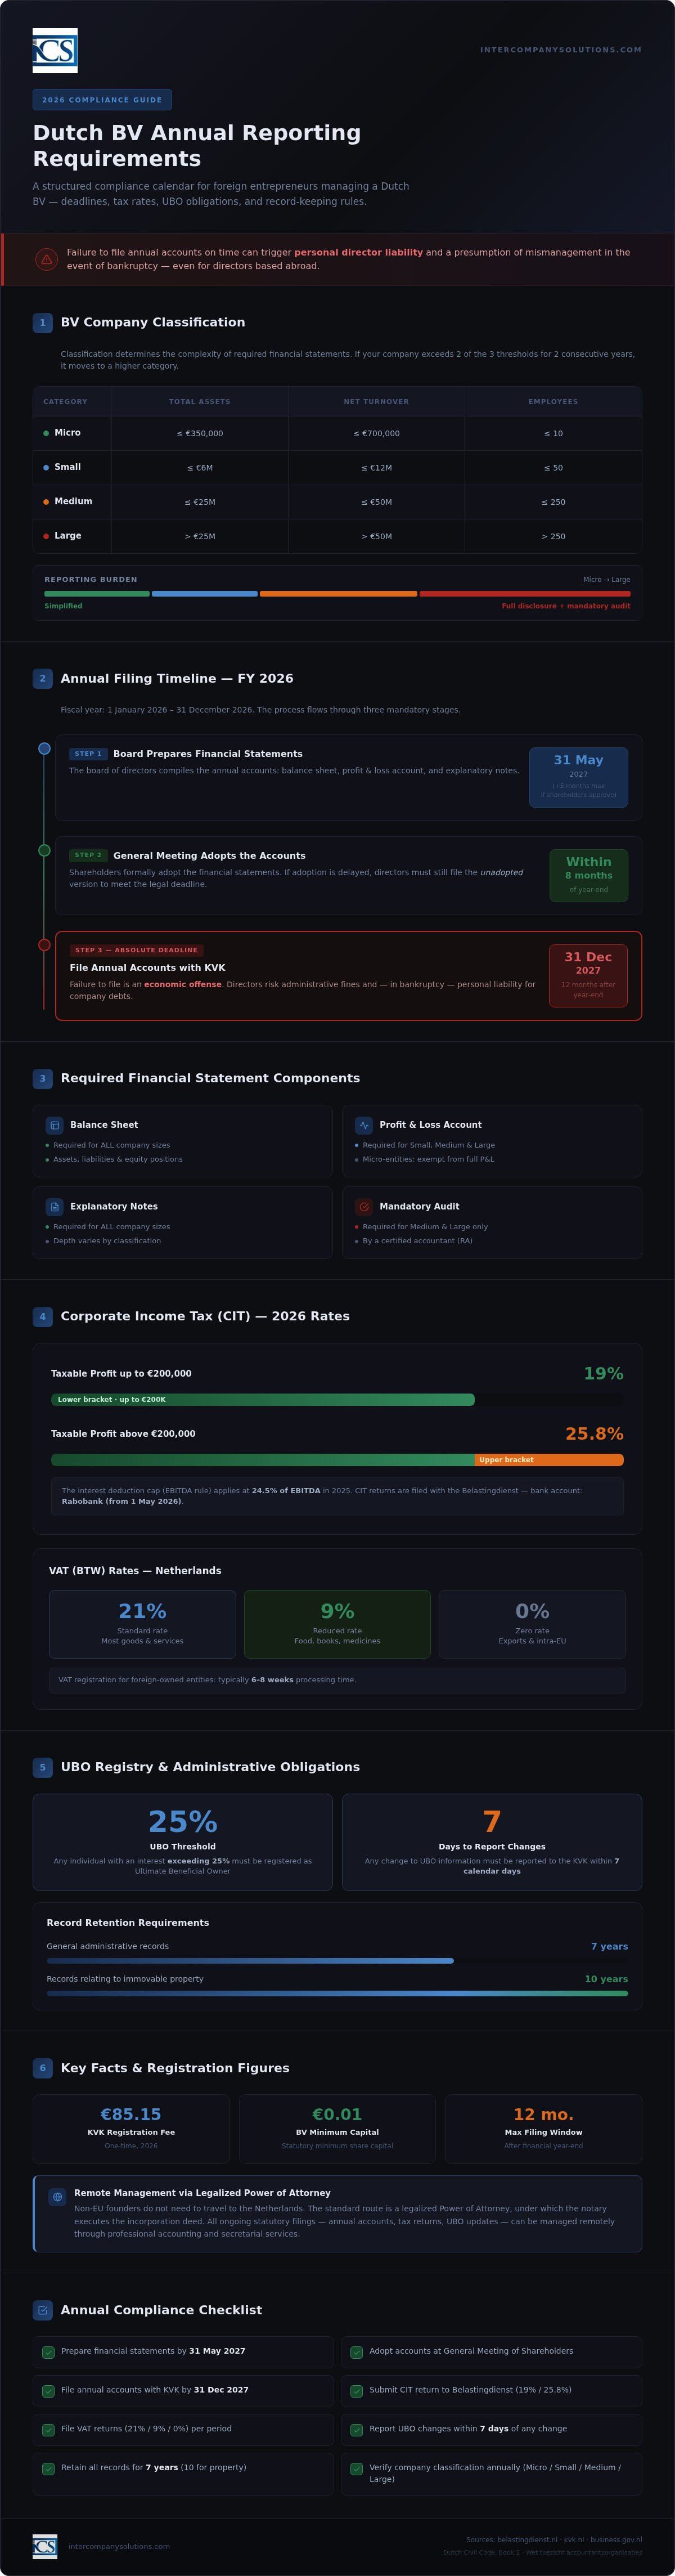
オランダの規制環境が厳格であり、細部への細心の注意が求められることはご承知のとおりです。本ガイドでは、2026会計年度の明確なコンプライアンスカレンダーを提供することにより、その複雑さを簡素化します。財務諸表の正確な提出期限、20万ユーロ以下で19%、それを超える部分で25.8%となる法人税(CIT)率、そしてUBO登録簿を最新の状態に維持するための必要な手続きについて概説しています。この体系的な概要に従うことで、貴社のオランダ法人が法定の義務を確実に果たしつつ、貴社は国際的な成長に集中することができます。
重要ポイント
- Dutch BVの年次報告要件の期限を把握し、事業年度末から12か月以内にKVKへ年次決算書を提出することを確認します。
- 20万ユーロまでは19%、この基準値を超える部分には25.8%が適用される2026年の法人税義務を確定します。
- 管理記録を7年間、不動産に関する文書は10年間保管する記録保存制度を導入します。
- 保有割合が25%を超える個人について、変更後7日以内に届け出ることにより、UBO登録簿を最新の状態に保ちます。
- 専門的な会計およびセクレタリーサービスを活用し、認証済み委任状(Power of Attorney)を通じて、すべての法定届出をリモートで管理します。
目次
Dutch BV年次報告の法体制
Dutch BVは別個の法人として機能します。この地位は株主に有限責任を提供する一方で、厳格な透明性義務も課します。オランダ民法典、特に第2編は、これらの開示に関する法的根拠を定めています。Dutch BVの年次報告要件の遵守は任意ではなく、債権者、株主、および公共の利益を保護するために設計された法的な義務です。
取締役会は、すべての財務および管理上の提出物が正確であり、期日通りに提出されることを保証する最終的な責任を負います。会社がこれらの義務を果たさなかった場合、結果は深刻です。取締役はBelastingdienstまたはKVKから過料を科される可能性があります。破産の場合、報告基準の不遵守は取締役の経営上の過失(不正管理)の推定につながり、潜在的に会社の債務について個人的な責任を負うことになる可能性があります。
貴社BVの分類:超零細(マイクロ)、小規模、中規模、大規模
オランダ政府は、企業を超零細(マイクロ)、小規模、中規模、大規模の4つの区分に分類しています。この分類は、総資産額、年間純売上高、および平均従業員数の3つの特定の基準に依存します。Dutch BVを設立するほとんどの外国人起業家は、マイクロまたは小規模の区分から開始します。
分類は作成しなければならない財務諸表の複雑さを左右するため、重要です。マイクロおよび小規模企業は簡素化された報告制度の恩恵を受け、注記の項目が少なく、より簡略化された貸借対照表のみが求められます。貴社が2年連続で3つの基準値のうち2つを超えた場合、より上位の区分に移行し、開示義務が増加し、公認会計士による法定監査が義務付けられる可能性があります。
オランダ商工会議所(KVK)の役割
Kamer van Koophandel(KVK)は、すべてのオランダ法人の公式登記所として機能します。これは年次決算書を提出するための中央窓口であり、この情報を一般に公開しています。この透明性により、潜在的な取引先や債権者は、取引を行う前に企業の財務健全性を確認することができます。このデータを提供することは、Dutch BVの年次報告要件の基本的な部分です。
2026年に設立される新規法人について、KVKの登録費用は85.15ユーロの一回限りの支払いです。登録完了後、BVは商業登記簿(Trade Register)の記録を維持する必要があります。これには、保有割合が25%を超える個人を特定しなければならないUBO登録簿を最新の状態に維持することが含まれます。これらの提出物を含む法定記録は7年間保管する必要があり、不動産に関連する記録は10年間の保管期間が求められます。
年次財務諸表の作成および提出
Dutch BVの事業年度は通常、1月1日に始まり12月31日に終了する暦年に従います。貴社の定款で異なる会計期間が定められていない限り、この標準的なサイクルに従う必要があります。財務報告プロセスは、取締役会による年次決算書の作成から始まります。これらの決算書が作成された後、承認のために株主総会に提出されなければなりません。承認後、事業体の透明性義務を果たすため、確定した年次決算書をKamer van Koophandel(KVK)に提出する必要があります。
2026年の標準的な提出期限
2026年12月31日に終了する事業年度については、取締役会は2027年5月31日までに財務諸表を作成しなければなりません。オランダ法では、株主が承認した場合、この作成段階について最大5か月の特定の延長が認められています。この延長は複雑な国際的ストラクチャーにおいて必要とされることが多いですが、最終的な公開期限が変更されるわけではありません。KVKへの年次決算書の最終的な提出期限は事業年度終了後12か月です。2026事業年度の場合、この期日は2027年12月31日となります。
これらの期日の厳格な遵守は不可欠です。株主が期日内に決算書を承認しなかった場合でも、取締役は12か月の要件を満たすために未承認の計算書類を提出しなければなりません。提出を怠ることは経済犯罪に該当し、多額の罰金が科される可能性があります。これらの提出期限を管理し、Dutch BVの年次報告要件を遅滞なく確実に履行するため、当社の専門チームにお問い合わせいただけます。
財務報告書の構成要素
年次提出で必要とされる特定の書類は、貴社のBVがマイクロ、小規模、中規模、大規模のいずれに分類されるかによって異なります。最低限、すべての企業が貸借対照表と注記を提出しなければなりません。小規模企業およびそれ以上の規模の事業体は、損益計算書も含める必要があります。マイクロ事業体は損益データの公開が免除されていますが、社内管理および税務上の義務のためにこれらの記録を保持することが義務付けられています。
- マイクロおよび小規模:要約貸借対照表および限定的な注記。監査は不要。
- 中規模および大規模:完全な貸借対照表、損益計算書、および取締役報告書。
- 監査要件:資産、売上高、従業員数に関する3つの法的基準のうち2つを満たす企業にのみ適用されます。
記録は、オランダ当局による検査のためにアクセス可能な形式で7年間保存されなければなりません。不動産を保有する事業体の場合、この保存期間は10年に延長されます。これらの構成要素が正確に作成されていることを確認することは、オランダにおける貴社の良好な企業ステータスを維持するための重要な要素です。
2026年における法人税(CIT)および付加価値税(VAT)のコンプライアンス
法人税(CIT)は、その規模や事業活動レベルに関わらず、すべてのDutch BVに義務付けられている年次申告です。前項ではKVKを介した情報開示に焦点を当てましたが、CITの申告書はBelastingdienst(オランダ税務局)に直接提出されます。これらの申告は会社の課税所得を正確に反映する必要があり、これはオランダ税法で求められる特定の税務調整により、年次決算書に示される会計上の利益とは異なることがよくあります。
2026年の税率および基準額
オランダの法人税制は2段階の課税区分構造を採用しています。2026事業年度において、国際的な投資家に予測可能な環境を提供するため、税率は安定して維持されています。この段階的アプローチにより、中小企業やスタートアップ企業は初期の利益に対してより低い税負担の恩恵を受けることが保証されます。
| 課税所得区分 | 適用CIT税率(2026年) |
|---|---|
| 200,000ユーロまで | 19% |
| 200,000ユーロ超 | 25.8% |
基本税率に加え、取締役は特定の損金算入限度を考慮しなければなりません。2026年度の支払利子控除上限はEBITDAの24.5%です。この規則は過度な負債の抱え込みを防止するものであり、多額の資金調達を行っている企業におけるDutch BVの年次報告要件の極めて重要な要素となります。さらに、付加価値税(VAT)のコンプライアンスも不可欠です。大半のBVは四半期ごとにVAT申告を行いますが、Belastingdienstは取引高の多い事業体に対して月次申告を義務付ける場合があります。外資系企業の場合、VAT登録には通常6〜8週間を要します。標準VAT税率は、提供される財またはサービスの性質に応じて21%、9%、または0%です。
支払手続きとBelastingdienstの指定銀行の変更
申告書の提出はコンプライアンスの前半に過ぎず、その後の納付が正しい経路を通じて当局に届かなければなりません。すべての取締役が遵守すべき重要な手続き上の変更が発生しました。2026年5月1日以降、Belastingdienstの取引銀行はRabobankとなっています。法人税(CIT)、VAT、または給与税のすべての納付は、それらが正しく処理されるよう、同行に関連付けられた更新後のIBANに送金する必要があります。
納付を行う際は、賦課決定書に記載されている正確な納付参照番号を使用しなければなりません。この16桁のコードにより、資金が特定の納税義務に確実に充当されます。この参照番号がない場合、Belastingdienstのシステムが取引を認識できず、口座から期日通りに出金されていたとしても、未充当の資金となり延滞ペナルティが科される可能性があります。監査要件を満たすために事業記録は7年間保管する必要があるため、これらの納付の明確な追跡記録を維持することが必要です。プロフェッショナルな会計・税務サービスは、これらの電子申告や納付スケジュールを管理し、継続的なコンプライアンスを確保するのに役立ちます。
法定管理義務とUBO登記簿
決算書や税務申告書の公開提出にとどまらず、すべてのDutch BVは包括的な内部管理体制を維持しなければなりません。この記録管理は、すべての財務開示および税務上の立場の証拠基盤として機能します。オランダの法律により、事業記録は判読可能かつアクセス可能な形式で最低7年間保管する必要があります。これには、請求書、銀行取引明細書、契約書、通信記録などのすべての一次文書が含まれます。貴社のBVが不動産を所有または管理している場合、法律により関連するすべての文書に対して10年間というより長期の保管期間が義務付けられています。この内部維持管理は、取締役が年間を通じて監督しなければならないDutch BVの年次報告要件の基本的要素です。
企業管理体制の維持
現代のDutch BVは通常、管理記録のデジタル保管を選択します。Belastingdienstは、データの完全性と真正性が保証され、検査のためにいつでも利用可能な状態である限り、デジタル記録を認めています。完全な管理記録とは単なる取引元帳にとどまらず、会社の財務状況を正当化するすべての基礎的な証拠を含まなければなりません。基本的な記録管理を超えてビジネスインテリジェンスを活用したい起業家の方は、データおよびアナリティクスの専門的なコンサルティングについてMomentum Oneをご覧ください。これらの基準に関する詳細は、Dutch BVのコンプライアンスと納税義務のための会計に関するガイドでご確認いただけます。
取締役は、デジタルアーカイブがバックアップされていること、および紙媒体からデジタルへの移行によって監査目的で必要とされるメタデータが失われないことを確認する必要があります。税務調査時に完全な管理記録を提示できない場合、立証責任の転換が生じる可能性があります。このような場合、税務当局は自らの試算に基づいて税額を推計課税することができ、結果としてより多額の課税査定を受けることが多くなります。整理された記録を維持することは、企業の税務上の利益を保護するための最も効果的な方法です。
最終実質所有者(UBO)レジストリは、マネーロンダリングを防止し、企業の透明性を確保するために設計された義務的開示システムです。Dutch BVの場合、株式、議決権、または持分の25%超を保有する個人はUBOとみなされます。これは、持株会社や財団を通じて保有される株式など、直接的および間接的な支配の双方に適用されます。氏名や権益の性質など一部のUBOデータは一般に公開されていますが、市民サービス番号(BSN)や居住地住所などのより機微な情報は非公開のままであり、権限を有する当局のみがアクセス可能です。
Dutch BVの年次報告要件の極めて重要な側面は、この登記簿を最新の状態に維持する義務です。株式の譲渡や所有者の居住地住所の変更など、UBO情報のいかなる変更も7日以内にKVKに報告しなければなりません。これは年次の提出期限よりも大幅に短い期間であり、取締役会による主体的な管理が求められます。2026年を通じて、KVKおよび経済執行局(BEH)は登記簿の遵守状況を引き続き綿密に監視します。7日間の期限内に変更を報告しないことは経済犯罪となり、過料または刑事訴追につながる可能性があります。
ICSを利用してオランダのコンプライアンスをリモートで管理する
海外からオランダ企業を管理するには、信頼できる現地のパートナーが必要です。2015年の設立以来、当社は1,000名を超える外国人起業家の企業ステータス維持をサポートしてまいりました。認証済み委任状(Power of Attorney)を通じた手続きにより、非居住者取締役はオランダへ渡航することなく、Dutch BVのすべての年次報告要件を履行することができます。このリモートアプローチにより、当初の公正証書の作成から年次決算報告の提出に至るまでの法定義務が、現地の行政実務を熟知した専門家によって細部に至るまで正確に処理されます。
会計および税務顧問サービス
効果的なコンプライアンスは、年間を通じた一貫した記帳業務から始まります。専任の会計顧問契約により、すべての取引がリアルタイムで記録され、2026年の報告サイクルが簡素化されます。このプロアクティブなデータ管理により、12月31日の事業年度末から年次決算書の作成へとシームレスに移行することが可能になります。当社チームはこれら計算書類の作成を統括し、法人税(CIT)申告が19%および25.8%の累進税率に従って行われるようにします。オランダ現地でスタッフを雇用している企業の場合、給与計算サービスを統合することで、賃金税および社会保障拠出金が年次の法人申告と整合することが保証されます。
海外創業者向けの専門的ガイダンス
オランダの規制環境は体系的に整備されていますが、特有の現地専門知識が必要です。当社は非居住者取締役の架け橋となり、BVを効果的に管理するために必要な手続上の明確性を提供します。これには、変更事項が義務付けられている7日間の期限内に報告されるよう、UBO登録簿を監視することも含まれます。また、すべての納税が、2026年5月1日以降Belastingdienstの取引銀行となっているRabobank宛てに行われていることを確認します。このような徹底した管理体制により、罰金や取締役責任につながる可能性のある事務的なミスを防止します。
信頼性と正確性は、当社のコンサルティングの根幹です。Dutch BVの年次報告要件を経験豊富な専門家に委託することで、健全な企業記録を維持し、欧州市場における貴社の評判を守ることができます。当社チームはKVKのデータを継続的に監視し、貴社法人が事業年度を通じて良好な存続状態(good standing)を維持できるようにします。2026年に向けた具体的なコンプライアンス要件についてご相談いただけるよう、ぜひ当社の専門家による初回無料相談をご利用ください。
最終確認日:2023年10月
2026年以降に向けたDutch BVの法人ステータスの維持
Dutch BVの年次報告要件を遵守することは、国際的な事業運営を成功させるための礎石です。事業年度末から12か月以内に年次決算書をKVKに提出し、法人税(CIT)の支払いを更新されたRabobankの口座宛てに行うことを徹底することで、貴社を行政罰から保護することができます。7日以内の更新を通じて最新のUBO登録を維持し、7年間の記録保存期間を遵守することで、貴社のコンプライアンス体制はさらに強固になります。これらの手順は、海外からオランダ法人を管理するすべての取締役にとって不可欠です。
世界中で2,000名を超える創業者の支援実績を持つ当社は、これら複雑な申告手続きを遠隔で管理するために必要な専門知識を提供します。当社のチームはわずか3〜5営業日でDutch BVの設立を完了させることができ、100%満足保証により貴社の専門的利益が最高水準の正確性をもって取り扱われることをお約束します。年次税務申告の支援が必要な場合でも、継続的な秘書役務(セクレタリアル)サポートが必要な場合でも、当社チームは貴社のビジネスがコンプライアンスを維持するために必要な確実な推進力を提供します。オランダ市場における貴社の持続的な成長を支援できることを楽しみにしております。
最終確認日: 2023年10月
よくある質問
2026年におけるDutch BVの年次決算書の提出期限はいつですか?
年次決算書は、事業年度末から12か月以内にKVKに提出しなければなりません。2026年12月31日に終了する標準的な事業年度の場合、公開の最終期限は2027年12月31日です。この期間には、作成のための当初の5か月間と、承認された延長期間が含まれます。この最終期限に間に合わない場合は経済事犯とみなされ、取締役の個人責任や商工会議所からの行政罰(過料)につながる可能性があります。
小規模なBVの年次報告にオランダの監査人は必要ですか?
ほとんどの小規模および零細規模のBVでは、公認会計士による義務的監査は必要ありません。監査が必要となるのは、資産総額が600万ユーロ超、純売上高が1,200万ユーロ超、または平均従業員数が50名以上の3つの基準のうち、少なくとも2つを満たす場合のみです。ほとんどのスタートアップ企業はこれらの基準値を下回るため、監査人意見書を含まない簡素化された財務諸表を使用してDutch BVの年次報告要件を満たすことができます。
2026年のオランダ企業の法人税率はいくらですか?
2026年の法人税(CIT)率は、200,000ユーロまでの課税所得に対して19%、それを超える所得に対して25.8%です。これらの税率は、株主が居住者であるか非居住者であるかにかかわらず、すべてのDutch BVに適用されます。取締役は、年次税務申告書がBelastingdienstに確実に提出され、2026年5月1日の銀行移行後は正しいRabobank口座宛てに支払いが行われるようにしなければなりません。
オランダの事業記録はどのくらいの期間保管する必要がありますか?
請求書、銀行取引明細書、契約書などの標準的な事業記録は、判読可能な形式で少なくとも7年間保管する必要があります。貴社のDutch BVが不動産を保有または管理している場合、法律により関連するすべての文書の保管期間は10年間に延長されます。これらの記録は、オランダ税務当局からの要請に応じて検査できるよう準備しておかなければなりません。整理されたデジタルまたは紙のアーカイブを維持することは、年次申告の正確性を裏付けるために不可欠です。
非居住者としてDutch BVの年次報告書を遠隔で提出できますか?
非居住者の取締役は、認証された委任状(Power of Attorney)を通じて、すべての年次報告および税務コンプライアンスを遠隔で管理できます。この方法を利用することで、専門サービスプロバイダーが貴社に代わってKVKへの決算書提出やBelastingdienstへの税務申告を行うことができます。会計パートナーとの明確なコミュニケーションを維持し、必要な文書を提供していれば、Dutch BVの年次報告要件を満たすためにオランダに物理的に滞在する必要はありません。
Dutch BVがKVKの提出期限に遅れた場合はどうなりますか?
12か月の提出期限を過ぎることは、オランダでは経済事犯として扱われます。会社は行政罰を科される可能性があり、破産の場合には取締役会が会社の債務について個人責任を負うリスクがあります。この不履行は、経営不行届の推定とみなされます。公告の期限を遵守し、会社が適法な状態(グッド・スタンディング)を維持できるように、株主による最終決定に達していない場合でも未承認の決算書を提出することが極めて重要です。
2026年にすべてのDutch BVでUBO登録は義務付けられますか?
実質的支配者(UBO)の登録は、すべてのDutch BVに義務付けられています。25%を超える持分、議決権、または所有権を有する個人は、KVKが管理する登録簿で特定されなければなりません。取締役はまた、変更が発生してから7日以内にUBO情報の変更を報告することが法的に義務付けられています。この制度により透明性が確保され、企業構造内でのマネーロンダリングやテロ資金供与などの金融犯罪を当局が防止するのに役立ちます。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- Burgerlijk Wetboek Boek 2 (オランダ民法第2編 法人法)
- Rijksoverheid - 起業および事業運営
- Belastingdienst - 給与税 (loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向け付加価値税 (BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス関連法規制(オランダ)
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |