


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ商工会議所から商業登記簿謄本を取得したとしても、それは事業の取引準備が整ったことを意味するものではありません。多くの外国人創業者たちは、会社設立を一連の単純なチェックリストとして扱うことが重大な運用の滞りを生むという事実に、手遅れになってから気づきます。Dutch BV設立時によくある間違いを早期に特定することは、スケジュール、資本、そして取締役責任を守るための最も有効な方法です。
オランダが欧州の拠点として理想的であることはすでにご認識のことと思いますが、不慣れな公的機関との手続きは瞬く間にフラストレーションの原因となり得ます。外国人取締役は日常的に、法人口座の審査に数か月を要したり、BelastingdienstからのVAT番号の発行が遅延したり、海外での委任状の認証手続きで行き詰まったりといった問題に直面しています。こうした遅れは厳格な会社法自体に起因するのではなく、公正証書、税務登録、銀行コンプライアンスを別個の独立した手続きとして扱ってしまうことから生じることがほとんどです。
本ガイドでは、外国人事業主が直面する法務、税務、行政手続き上の重大な誤りに焦点を当て、それらを回避するための実践的な防衛策を提示します。2026年において行政処分を受けることなく円滑な営業体制を整えるため、オランダ公証人、商業登記所、税務当局を並行して連携させる方法を解説します。
Key Takeaways
- Dutch BV設立時によくある間違いを回避する第一歩は、公証人証書の作成義務を理解し、遠隔設立のために認証済み委任状(PoA)を活用することです。
- 商業会議所への登録だけでは即座に税務上の手続きが可能になるわけではなく、外資系法人がオランダのVAT番号を取得するにはBelastingdienstによる6~8週間の審査を要します。
- 法令遵守のため、25%を超える持分を保有する実質的支配者(UBO)の登録が義務付けられており、設立後の持分変更は7日以内に商業登記所へ届け出る必要があります。
- オランダのマネーロンダリング防止法に基づく法人口座開設審査は単なる事務的手続きではなく、非居住者取締役に関する徹底した書類提出が求められます。
- 公証人証書、税務申告、商業取引の開始準備を同時に進行させることで、長引く業務遅延を防ぎ、取締役が不要な責任を負うリスクを回避できます。
Table of Contents
Dutch BV設立における法務および公証手続き上の主要な誤り
法定手続きの重要性を過小評価することは、Dutch BV設立時によくある間違いの中でも特に頻繁に見受けられます。外国人事業主は、オランダでの会社登録がコモン・ロー法域で一般的な迅速かつ事前審査のないデジタル申請と同じように行えると誤解しがちです。オランダの会社法は厳格な手続き的保護を課しており、公証人の直接的な介入が義務付けられています。
事業体選択:BVと非法人形態の比較
事業に適さない法形態を選択すると、貸借対照表上のリスクが直ちに生じることになります。海外の事業者は、非法人形態と法人形態を混同することが少なくありません。個人事業やパートナーシップは公証人証書なしで商工会議所(KVK)に直接登録できますが、創業者が直接的な無限責任を負うリスクに晒されます。
| 法的形態 | 公証人の関与必須 | 創業者および取締役の責任 | 最低資本金 |
|---|---|---|---|
| BV (Besloten Vennootschap) | はい | 出資額を限度とする有限責任(個人資産は保護) | €0.01 |
| NV (Naamloze Vennootschap) | はい | 出資額を限度とする有限責任 | €45,000 |
| Stichting(財団) | はい | 限定的な法人格(理事は明らかな過失・不当管理の場合のみ責任を負う) | なし |
| Vereniging(社団) | 完全な権利能力を持つ場合のみ | 非公式な場合は連帯無限責任(公証人証書により設立・登記された場合は限定的) | なし |
| Eenmanszaak(個人事業) | いいえ | すべての事業債務に対する無限責任 | なし |
| VOF / CV / Maatschap(各種組合・パートナーシップ) | いいえ | 連帯無限責任(CVの有限責任組合員は出資額を限度とする) | なし |
非公開有限責任会社を設立するには、正式な設立公正証書を作成する必要があります。Dutch Besloten vennootschap legal frameworkに準拠したBVは、法人格によって個人資産を保護します。公証人は中立的な国の門番として機能し、定款の作成、出資金の確認、事業の正当性の審査を行うことが法律上義務付けられています。
認証済み委任状による遠隔設立の手順
よくある誤りは、デジタルビデオによる設立手続きが外国籍者にとっても利用しやすい標準的手法であると思い込むことです。EU指令のオランダにおける法制化では、ビデオによる設立は承認されたEUのデジタル身分証明(eIDASまたはDigiD)を保有する個人に厳格に限定されています。非EUの設立者はこの手段を利用できません。
標準的な遠隔手続きは、合法化された委任状(PoA)に依拠します。外国人の設立者は自国で委任状に署名し、現地の公証人による認証を受け、ハーグ条約に基づくアポスティーユまたは領事認証によって認証されます。その後、オランダの民事公証人が現地で依頼人に代わって設立証書を作成・執行します。Dutch BV company formationの専門家と連携することで、身元確認書類、法定翻訳、および委任状の確認が公証人の厳格な基準を満たし、費用のかかる手続き上の却下を確実に回避できます。
株式資本の手続きと株主名簿の正確性
Flex-BV法の導入以降、法定の最低株式資本は正確に0.01ユーロとなっています。法人の金庫・口座への実際の出資を文書化せずに任意の株式額面を設定すると、法人の有限責任が損なわれるおそれがあります。Dutch BVは、現金預金による払い込みであるか現物出資であるかを問わず、実際の対価に対して正式に株式を発行しなければなりません。
また、取締役は初日から会社所在地において正確な物理的株主名簿を維持管理する必要があります。株式の種類、譲渡日、払込資本を記録しない場合、監査、株式譲渡、または将来の投資家によるデューデリジェンスの際に重大な法的摩擦が生じることになります。
オランダの税務登録における落とし穴:付加価値税の遅延と法人税の計算ミス
Dutch BVの設立時において、会社設立と同時に法人税の登録が自動的に行われると思い込むことは、最もコストのかかる一般的な誤りの一つです。オランダ商工会議所は登録後直ちに法人・パートナーシップ情報番号(RSIN)を発行しますが、この番号によって有効な付加価値税識別コードが付与されるわけではありません。商業登記簿の抄本を直ちに事業運営を開始できる青信号と見なしてしまうと、取引を開始する前に頓挫することになります。
外国籍オーナーに対するBelastingdienstの付加価値税登録スケジュール
居住者取締役を擁する国内企業は、通常2週間以内に付加価値税関連書類を受け取ります。外国資本の事業体の場合、Belastingdienstは手動のリスク評価を開始し、通常6から8週間を要します。オランダの税務調査官は、事業が国内において真の経済的実態、物理的拠点、および商業活動を有しているかどうかを評価するために詳細な質問票を発行します。商業契約や予定されている商取引を証明できない場合、税務当局は売上税番号の発行を拒否することができます。
誤った付加価値税率を適用することも、迅速な税務監査を誘発します。オランダの税法では、取引が以下の3つの法定税率区分に分類されます。
- 21%標準税率:商業物資および標準的なビジネスサービスの大部分に適用されます。
- 9%軽減税率:食料品、医薬品、書籍、特定の適格旅客輸送など、特定の必需品区分に限定して適用されます。
- 0%税率:主にEU域内における国境を越えた供給(EU域内供給)および欧州連合外への輸出取引に適用されます。
専門的なDutch BV company formation servicesを利用することで、Belastingdienstの初期質問票が正確に記入され、長期の遅延や税務署による即時却下を防ぐことができます。現地の実質的拠点要件に関して予期せぬ照会を受けた場合は、経験豊富な会社設立の専門家に相談し、オランダの税務規則に合わせて提出書類を調整することができます。
法人税(CIT)の税率区分と利益計算
正確な法人税の予測には、KVK guide to Dutch BV formationに定められている2つの法定利益区分を厳格に遵守することが求められます。200,000ユーロまでの年間課税所得には19%の法人税率が課されます。200,000ユーロの基準額を超えるすべての利益には25.8%の税率が適用されます。財務計画担当者は、租税回避防止目的の過大支払利子税制に基づく支払利息控除制限も考慮に入れる必要があり、控除可能な純借入費用は税務調整後EBITDAの24.5%に厳格に制限されます。
送金取引銀行の変更:2026年5月1日の移行
業務上のコンプライアンスを維持するには、銀行システムの最新情報を常に把握しておく必要があります。2026年5月1日付で、Belastingdienstは中央指定金融機関業務をRabobankに全面的に移行しました。法人税、給与源泉税、または定期的な付加価値税の納付を旧国庫口座へ送金した場合、自動的な支払拒絶や大幅な処理遅延が発生します。取締役は、すべての電信送金において、現在のRabobankの支払情報と、各税務査定に割り当てられた一意の16桁の支払参照番号が反映されていることを確認しなければなりません。
規制および登記の見落とし:UBO届出と法定提出書類
商業登記の継続的な義務の不履行は、Dutch BVを設立する際によくある最も根強い誤りの一つです。起業家は最初の公正証書の取得にすべての管理エネルギーを集中させ、事業開始後の法定登記簿の維持を怠ることが頻繁にあります。オランダ商工会議所(KVK)は厳格な規制遵守を実施しており、見落としは多額の行政罰金や法人格による有限責任保護の喪失につながる可能性があります。
UBO登録簿のコンプライアンスと25%超(>25%)の所有権ルール
オランダのマネーロンダリング防止法に基づき、法人はすべての実質的支配者(UBO)を登録しなければなりません。公式なオランダのUBO登録コンプライアンス要件によると、株式、議決権、または直接的な所有持分の25%超(>25%)を保有する自然人は実質的支配者に該当します。この所有権の閾値を満たす個人が一人も存在しない場合、BVの法定業務執行取締役を疑似UBOとして正式に登録する必要があります。
重大な見落としの一つに、継続的な資本持分の調整の報告があります。実質的支配権または議決権構造に変更が生じた場合、会社役員は7日以内にKVKへ変更届を提出しなければなりません。この法定の7日間の報告期限を逃すことは経済犯罪を構成し、業務執行取締役が正式な是正勧告や直接的な行政罰金の対象となるリスクを負うことになります。
商業登記所への年次財務諸表の提出
すべてのオランダ非公開有限責任会社は、承認された年次財務諸表(jaarrekening)をKVKに提出しなければなりません。2026年における新規事業設立時には1回限りのKVK登録料85.15ユーロが発生し、それ以降は年次提出が主な登記上の義務となります。オランダ民法第2条394条は、事業年度終了後、厳格に最長12か月以内に決算書類を提出することを義務付けています。
この提出期限を怠ると、即座に法的脆弱性が生じます。会社が支払不能に陥った場合、提出の遅延は民法(BW)第2条248条に基づく経営上の任務懈怠(onbehoorlijk bestuur)の反証不可能な法的推定を成立させます。この場合、業務執行取締役はすべての会社債務について個人的に責任を問われる可能性があります。オランダでの事業開始に関するガイダンスを通じて専門的なコーポレートガバナンス支援を確認することで、会社の登記提出書類が当初から完全に準拠した状態を維持できます。
法定記録保存義務
オランダ会社法は、明確な管理上の保存期間を定めています。業務執行取締役は、すべての会計帳簿、請求書、契約書、および業務上の通信文書を、法定の基本期間である7年間保存しなければなりません。不動産または欧州域内におけるクロスボーダーの電子通信サービスに関する記録は、10年間保存する必要があります。電子アーカイブは、体系的に整理され、改ざん防止が施され、要請があればBelastingdienstの税務調査のために直ちにアクセスできる状態にしておかなければなりません。
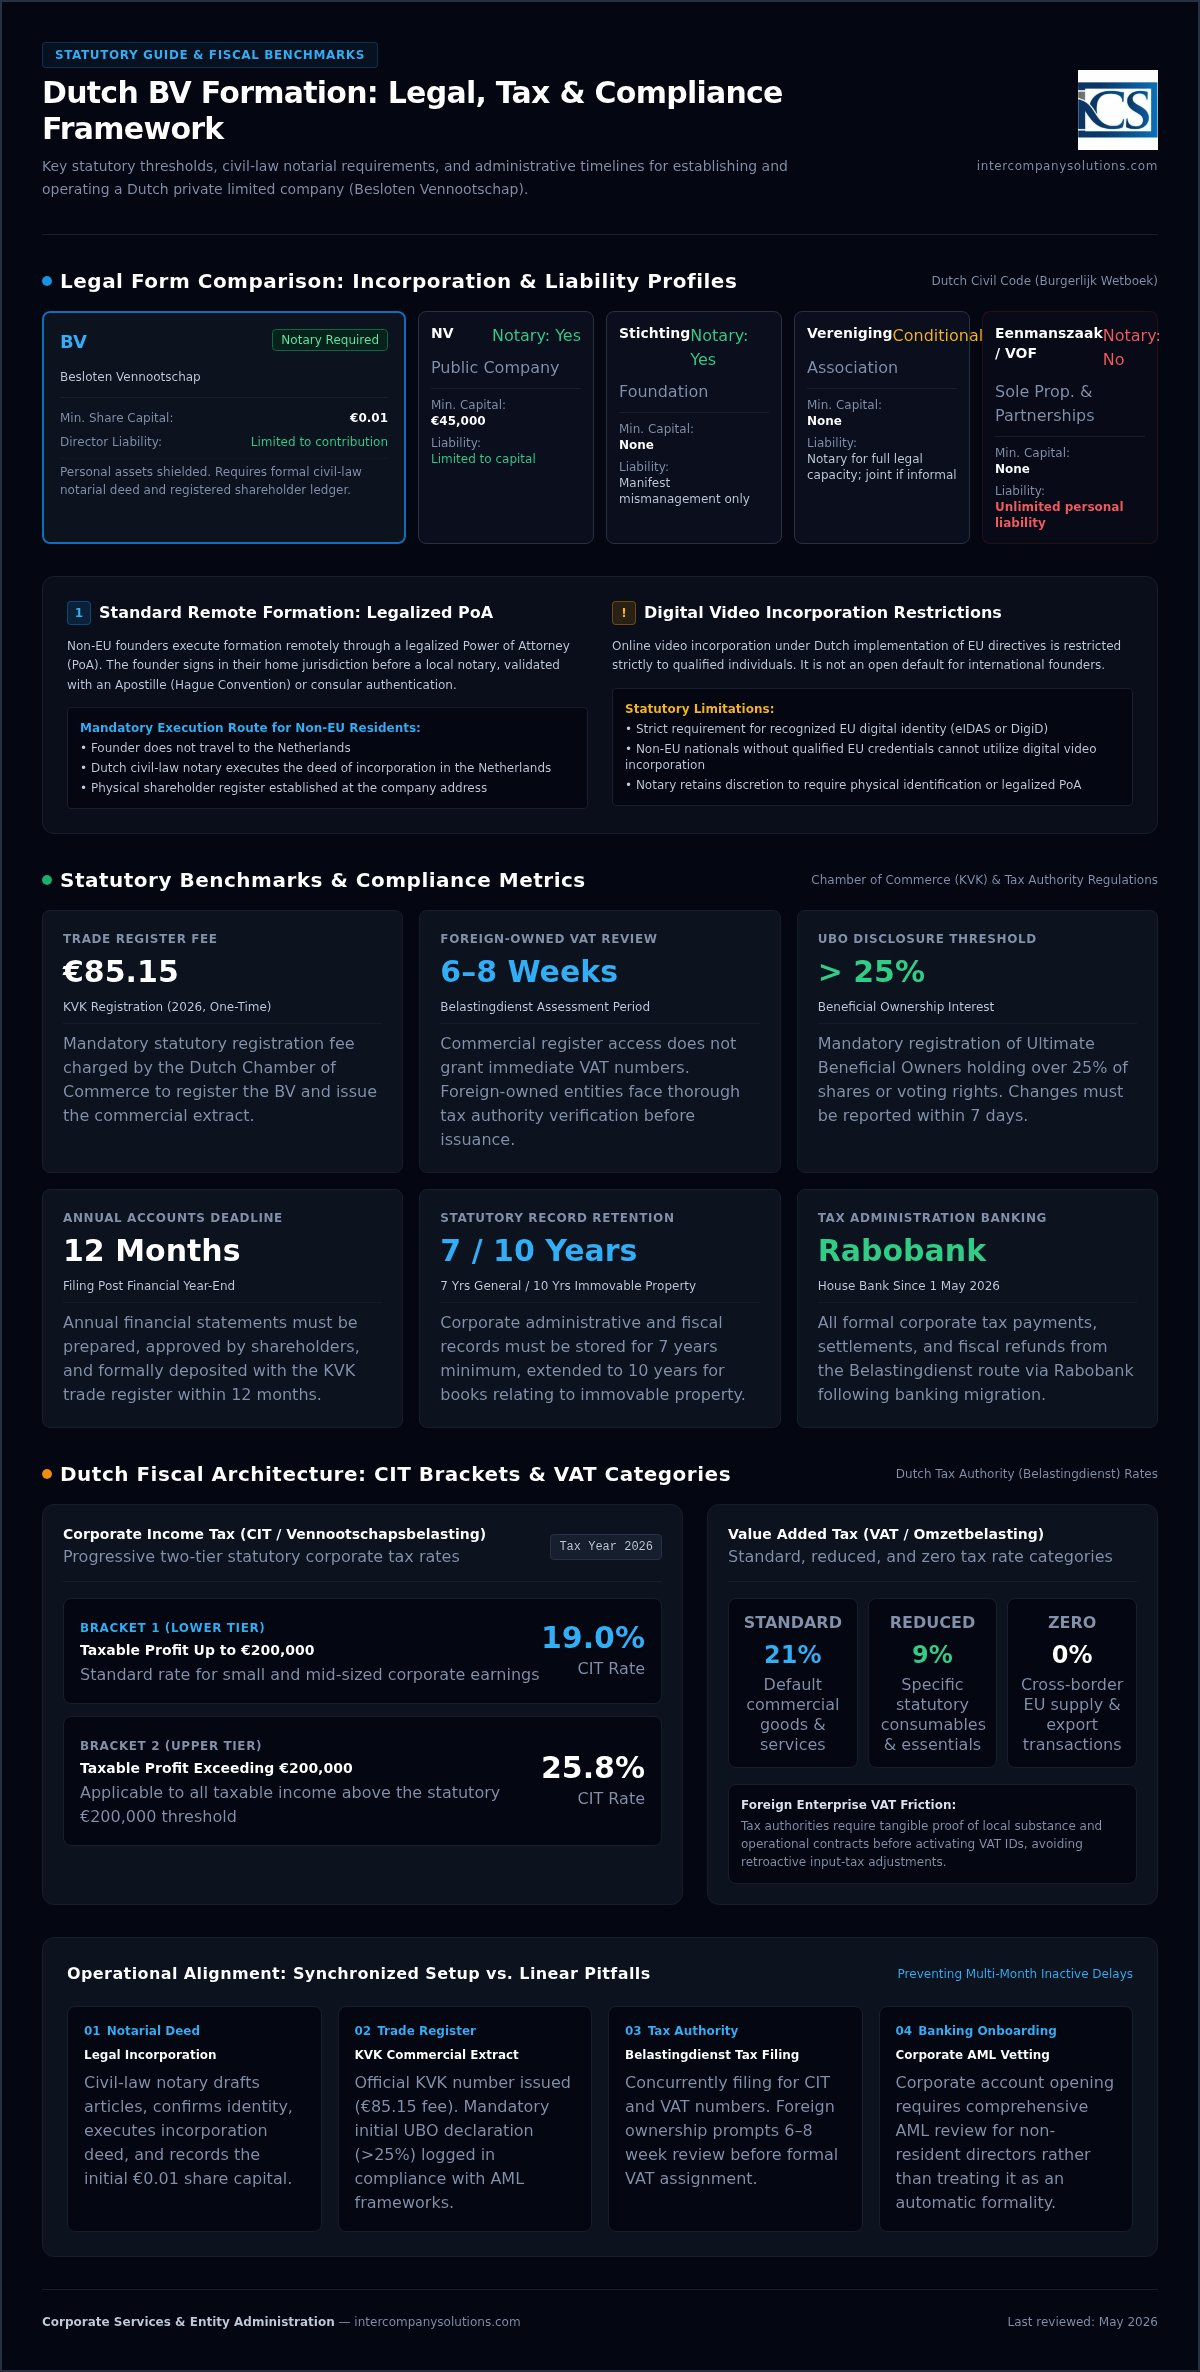
運用の落とし穴:法人口座開設と役員給与計算の誤り
事業において決済処理や給与管理を法的に適正に行えなければ、公正証書や納税者番号を取得してもほとんど意味がありません。資金管理や役員報酬をめぐる管理上の混乱に陥ることは、Dutch BVを設立する際の典型的な誤りの一つです。外国人取締役は、オランダ国内における実務の執行において、厳格な銀行プロトコルと厳格な労働税制のルールに対処する必要があることに直面することがよくあります。
外国人創業者にとっての法人口座開設の障壁
法人口座の開設を単なる形式的な手続きとして扱うと、数か月にわたって業務が停滞することになります。オランダの既存の大手銀行は、徹底した顧客確認(KYC)およびマネーロンダリング防止(Wwft)の審査を実施しています。申請に非居住者の取締役が含まれる場合、大手銀行はリスク評価の実施に通常2か月から4か月を要し、最終的に全面的な拒絶に至ることも珍しくありません。
これらの拒絶は、主に次の3つの書類上の不備に起因します:
- 欧州における商業的関連性の不明確さ:EU域内のサプライヤー、パートナー、または顧客との実際の商取引を証明できないこと。
- 不透明な所有構造:資金の出所や最終的な支配権を曖昧にする複雑な外国の中間持株会社。
- 現地における事業執行体制の欠如:オランダ国内における現地の経営陣の存在または経済的実体なしでの事業運営。
多くの国際企業は、従来の大手銀行での申請手続きが進められている間、欧州の電子マネー機関(EMI)を利用して事業運営上の流動性を確保することで、これらの遅延を緩和しています。
DGAに対する通常給与規則(Gebruikelijkloonregeling)
重大な税務上の落とし穴として、取締役報酬の管理が挙げられます。オランダの税法では、実質的利害関係(株式の5%以上)を保有し、BVのために労務を提供する個人は、取締役兼主要株主(Directeur-Grootaandeelhouder、またはDGA)として分類されることが義務付けられています。gebruikelijkloonregeling(通常給与規則)に基づき、DGAは法定最低通常給与を受け取る必要があり、2026年においては年間総額58,000ユーロに設定されています。
法人の売上がゼロであることを理由に無給とすることが正当化されると思い込むのは危険な誤りです。財務省の調査によると、新設された小規模BVの40%以上が、事前の正式な承認を得ることなく、取締役報酬をこの法定給与基準に調整・申告していません。Belastingdienstは、不遵守に対して重い追徴給与税の賦課決定と共に行政罰金を科す対応をとります。58,000ユーロの基準を下回って運用するには、資金繰りの制約を証明する書面による正式な適用除外申請(vooroverleg)を行い、年次申告書を提出する前に税務当局へ提出しなければなりません。
雇用契約および外国人駐在員向け税制優遇措置
従業員の雇用や取締役の役職の正式な設定には、現地の労働法、法定の休暇手当、社会保障費の源泉徴収に完全に準拠したオランダの法定雇用契約書が必要です。専門的な外国人材をオランダに移留させる場合、30% rulingは法定給与要件および2026年の上限額262,000ユーロを条件として、総給与の30%を給与税から免税とすることで大幅な税制上の救済措置を提供します。専門的なオランダの給与計算サービスを活用することで、給与報告の誤りを防ぎ、法定の外国人駐在員向け税制優遇措置の適用を確保できます。
コンプライアンスに準拠した設立ロードマップ:多額の是正費用をかけずにDutch BVを設立する
Dutch BV設立時における一般的な過誤を防ぐには、法務、税務、および商業上の各作業工程を順次進めるのではなく、同期して進める必要があります。ある法定機関の審査完了を待ってから次の手続きを開始すると、コストを伴う業務の停止期間が確実に生じます。厳格なロードマップによって当初からこれらの要件を整合させることで、海外の創業者は行政手続きのやり直しから保護されます。
リモート設立プロトコル:設立前のチェックリスト
コンプライアンスに準拠した設立は、公正証書作成のかなり前から始まります。創業者は体系化された以下の設立前手順に従う必要があります。
- 商号および事業活動の確認:商号が登録商標を侵害していないことを確認し、事業活動の記述(SBIコード)に現在の業務と中期的な事業拡大の双方が反映されていることを確認します。事業活動を狭く記載しすぎると、後に公証人作成の定款変更証書が必要になります。
- 2か国語による定款(Articles of Association):オランダの民事法公証人に、明確な株主決議規則、議決権基準値、譲渡制限を含む2か国語(オランダ語および英語)の定款作成を指示します。
- アポスティーユ認証済み書類:認証済みパスポートコピーを準備し、本国の管轄区域の公認公証人の面前で合法化された委任状(Power of Attorney)に署名した上で、ハーグ条約に基づくアポスティーユ認証または領事認証を取得します。
検証済みの手続きモデルに従ってオランダで事業を開始することで、外国の法的文書が初回提出時に公証人の審査を確実に通過するようになります。
設立直後のコンプライアンス設定
民事法公証人が設立証書を作成したら、遅滞なく以下の管理業務を実行します。
- 商工会議所登録:認証済みKVK商業登記簿謄本を取得し、法定の初回登録手数料85.15ユーロを支払います。最初のUBO届出が株主名簿と一致していることを確認します。
- 税務当局への登録手続き:6~8週間を要するVAT審査プロセスを開始するため、Belastingdienstの包括的な法人向けアンケートを直ちに提出します。提出時に仕入先契約書の草案やクライアントとのコミットメント資料を添付すると、税務官による審査が迅速化されます。
- 財務および会計の統合:個人資金と事業資金の混同を避け、RSINおよび謄本を使用して個別の法人銀行口座を開設します。オランダの法令に準拠した会計ソフトウェアを導入し、法定の7年間の保存期間にわたって取引記録が保持されるようにします。
これらの管理基盤を体系的に確立することで、企業の有限責任の盾が守られ、欧州市場全体で事業を円滑に展開できるようになります。
円滑なDutch BV設立の実行
Dutch BVの設立時における一般的な誤りを回避するには、公証手続きの執行、税務署への届出、および事業用銀行口座の開設をバラバラの手続きとして進めるのではなく、相互に連携させて進める必要があります。7日間のUBO報告期限および法定役員報酬規則を厳格に遵守することで、初日から有限責任の保護を維持しながら、遡及的な課税査定から事業を守ることができます。
2015年に設立されたIntercompany Solutionsは、50か国以上の1,000名を超える外国人起業家を支援してきました。弊社のチームは3〜5営業日以内でのリモート法人設立を取りまとめ、会社設立からBelastingdienstのVAT登録、継続的な企業会計管理に至るまで、包括的なサポートを提供しています。
適切な法務および税務の準備を整えることで、規制に対する確固たる信頼のもと、欧州市場全体で事業を拡大するための信頼性の高い基盤が構築されます。
最終更新日: 2026年9月
よくある質問
外国人起業家はオランダに渡航することなくDutch BVを設立できますか?
はい。外国人起業家は、合法化された委任状(PoA)を作成することにより、完全にリモートでDutch BVを設立することができます。設立者は海外の現地公証人の面前で委任状に署名し、アポスティーユまたは領事認証による認証を受け、それをオランダの民法公証人に送付します。承認されたEUのデジタルIDを保持していない大半の非居住者設立者は、ビデオ通話によるデジタル設立を利用できません。このリモートによる委任状手続きを利用することで、海外渡航を回避しながら、オランダの公証法規規程および本人確認要件をすべて満たすことができます。
Dutch BVを設立するために必要な法定最低株式資本はいくらですか?
オランダのFlex-BV法に基づき、Dutch BVを設立するために必要な法定最低株式資本は正確に0.01ユーロです。設立者は、1ユーロセントの株式1株や1ユーロの株式など、名目上の額面株式を発行できます。資本要件は最小限ですが、株式発行を有効にし、オランダ会社法に基づく有限責任保護を維持するために、取締役は引き受けた金額を会社の財務口座に正式に払い込まなければなりません。
外国資本のBVがオランダのBTW番号を取得するまでにどのくらいの期間がかかりますか?
外国資本のBVがオランダのBTW識別番号を取得するには、通常6週間から8週間かかります。商工会議所(KVK)は数日で会社を登録しRSINを発行しますが、Belastingdienstは外国資本によって管理されている事業体を個別に審査します。税務当局は、有効な売上税番号を発行する前に、商業活動および現地での経済的関連性を確認するため、詳細な実体(サブログスタンス)に関する質問票を送付します。商業契約書を早期に提出することで、申請の大幅な遅延を防ぐことができます。
2026年におけるDutch BVの法人税率はどのようになりますか?
2026年におけるオランダの法人所得税(CIT)率は、課税所得200,000ユーロまでは19%、その基準を超える利益に対しては25.8%です。利子控除制限ルールに基づき、純支払利息費用の損金算入限度額はEBITDAの24.5%に厳格に制限されていることに留意し、慎重に利益を計算する必要があります。さらに、2026年5月1日より、すべての税金の納付はBelastingdienstのRabobank口座へ直接行わなければなりません。
すべての種類のオランダ事業体を設立する際に民法公証人は必要ですか?
いいえ、すべてのオランダの事業形態に民法公証人が必要なわけではありません。eenmanszaak(個人事業主)、vennootschap onder firma(VOF)、commanditaire vennootschap(CV)、maatschapなどの法人格のない事業体は、公証人の関与なしに商工会議所(KVK)へ直接登録できます。一方で、非公開有限責任会社(Dutch BV)、公開会社(NV)、財団(stichting)などの法人格を有する法的事業体は、オランダの民法公証人が作成した公正証書による設立証書の締結が法律で義務付けられています。
オランダのUBOレジスターへの変更届出を7日以内に行わなかった場合、どのような結果になりますか?
義務付けられている7日間の期限内に実質的支配者(UBO)の変更を届出ないことは、オランダ経済犯罪法に基づく経済犯罪に該当します。商工会議所(KVK)および規制当局は、正式な不服従通知の発行、行政罰金の科罰、または監督上の監視対象としてのフラグ付けを行う場合があり、これにより金融機関との取引関係や国境を越えた商業取引に即座に支障が生じる可能性があります。
Dutch BVは会社記録および財務文書をどのくらいの期間保管しなければなりませんか?
Dutch BVは、オランダ民法および一般国家税法に基づき、法定基準として7年間、主要な業務記録、会計帳簿、および取引文書を保管しなければなりません。ただし、不動産または国境を越えた通信・デジタルサービスに関連する企業記録および文書については、10年間保管する必要があります。電子記録は、税務調査の際にBelastingdienstの税務調査官が即座にアクセスできるよう、完全に判読可能で構造化された状態を維持しなければなりません。
Dutch BVの取締役兼主要株主(DGA)に対する慣習的給与ルールとは何ですか?
慣習的給与ルール(gebruikelijkloonregeling)は、株式の5%以上を保有する取締役に対し、法定最低水準の給与を受領することを義務付けており、2026年時点では年間総額58,000ユーロに設定されています。設立者は事前の書面による承認なしに、初期の取引期間中に独断で無給とすることはできません。58,000ユーロ未満の給与を支給する場合は、会社のキャッシュフローが法定報酬水準を維持できないことを証明し、Belastingdienstに事前相談(vooroverleg)を提出する必要があります。
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |