


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La procedura di registrazione del titolare effettivo nei Paesi Bassi non è una semplice casella da spuntare una tantum. Per una Dutch BV di proprietà estera, inizia con l'individuazione di chi possiede o controlla in ultima istanza la società, anche attraverso strutture di holding. Al momento della costituzione di una nuova BV, il notaio gestisce la registrazione iniziale dell'UBO contestualmente alla registrazione presso la KVK.
L'analisi può essere meno immediata quando nessuna persona fisica detiene partecipazioni direttamente o quando il controllo deriva da diritti di voto o da un altro accordo. Una persona può qualificarsi detenendo oltre il 25% delle quote o dei diritti di voto, oppure attraverso un'altra forma di controllo effettivo. Se nessuna persona fisica soddisfa i criteri, la società deve registrare il proprio o i propri dirigenti apicali come pseudo-UBO. La KVK illustra i requisiti di registrazione.
Questa guida spiega come identificare gli UBO attraverso la proprietà indiretta, preparare e trasmettere le informazioni richieste e mantenere registri accurati ai sensi della Wwft. Tratta inoltre il termine di 7 giorni per comunicare le modifiche alla KVK, aiutandovi a gestire la conformità continua e a ridurre il rischio di sanzioni amministrative.
Punti chiave
- Mappare la proprietà attraverso ciascuna holding o trust per identificare le persone fisiche che possiedono o controllano in ultima istanza una Dutch BV.
- Per una nuova BV, coordinare la dichiarazione UBO con il notaio e la registrazione presso la KVK. Preparare le informazioni necessarie per verificare l'identità di ciascun UBO.
- Seguire la procedura di registrazione del titolare effettivo nei Paesi Bassi per comprendere come registrare gli UBO e mantenere aggiornati i dati della società.
- Includere i dettagli dell'UBO nelle verifiche di conformità della società e aggiornare la KVK in caso di variazione delle informazioni sulla proprietà o sul controllo.
- Informazioni UBO accurate possono essere rilevanti nei rapporti con banche e autorità fiscali. Verificate i relativi requisiti per la vostra situazione specifica.
Indice dei contenuti
Comprendere il registro UBO e la conformità alla Wwft
Il registro delle partecipazioni di una società olandese deve identificare le persone fisiche che, in ultima istanza, ne detengono la proprietà o il controllo, e non limitarsi a elencare i soci diretti. Un UBO è una persona fisica che detiene una proprietà o un controllo significativo, direttamente o indirettamente. Il concetto internazionale di titolare effettivo contribuisce a chiarire perché l'azionista registrato di una società potrebbe non essere la persona che, in ultima istanza, ne trae beneficio o ne esercita il controllo.
La Camera di Commercio olandese (KVK) gestisce il registro centrale degli UBO. L'obbligo di registrazione fa parte della legge sulla prevenzione del riciclaggio di denaro e del finanziamento del terrorismo (Wwft), il quadro normativo olandese per il contrasto al riciclaggio e al finanziamento del terrorismo. Le informazioni sull'UBO favoriscono la trasparenza e l'adeguata verifica della clientela da parte delle autorità e delle istituzioni soggette alla Wwft. Il registro deve essere considerato una documentazione di conformità continua, non un semplice modulo compilato all'atto della costituzione.
Finalità del registro nel 2026
Il registro supporta le iniziative volte a identificare chi opera dietro un'organizzazione e a prevenire l'uso improprio delle strutture societarie per reati finanziari. Costituisce inoltre parte integrante dell'attuazione da parte dei Paesi Bassi dei requisiti antiriciclaggio dell'Unione Europea. L'accesso non è più aperto al pubblico generale. È riservato a categorie legalmente autorizzate, tra cui le autorità competenti, gli enti obbligati ai sensi della Wwft, gli UBO che richiedono informazioni sul proprio conto e i soggetti che dimostrino un interesse legittimo. La KVK fornisce le istruzioni relative alla registrazione e all'accesso all'UBO.
Due dettagli del 2026 sono rilevanti per il più ampio contesto di conformità. I diritti di iscrizione alla KVK ammontano a 85,15 € (2026, una tantum). Separatamente, la banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026. Nessuno di questi fatti modifica l'obbligo della società di mantenere accurate le proprie informazioni UBO.
Soggetti tenuti alla registrazione dell'UBO
Le Dutch BV, le NV e le fondazioni (stichting) rientrano tra i soggetti tenuti a registrare gli UBO. La loro costituzione richiede un atto notarile. Le norme di registrazione si applicano anche a talune altre persone giuridiche e società di persone, pertanto non si deve presumere che un'organizzazione sia esente semplicemente perché non è una BV. Un'eenmanszaak non è un'entità giuridica distinta e non registra un UBO. Per una VOF, CV o maatschap, è necessario verificare i requisiti KVK applicabili a tale specifica forma societaria.
Un azionista o una società controllante all'interno di una catena partecipativa è una persona giuridica, non un UBO. È necessario risalire la proprietà e il controllo attraverso ciascuna società fino a individuare la persona fisica o le persone fisiche al termine della catena. Ad esempio, se una holding detiene quote di una Dutch BV, l'analisi dell'UBO della BV deve guardare oltre la holding e individuare le persone fisiche che, in ultima istanza, la possiedono o la controllano. Le società quotate e le loro controllate dirette e indirette al 100% sono esenti dalla registrazione UBO. Anche un'entità giuridica estera che possiede soltanto una succursale olandese non registra i propri UBO nel registro olandese.
Per una panoramica dei passaggi più generali necessari per avviare un'impresa nei Paesi Bassi, consultare la nostra guida per avviare un'attività nei Paesi Bassi.
Criteri per l'identificazione dei titolari effettivi
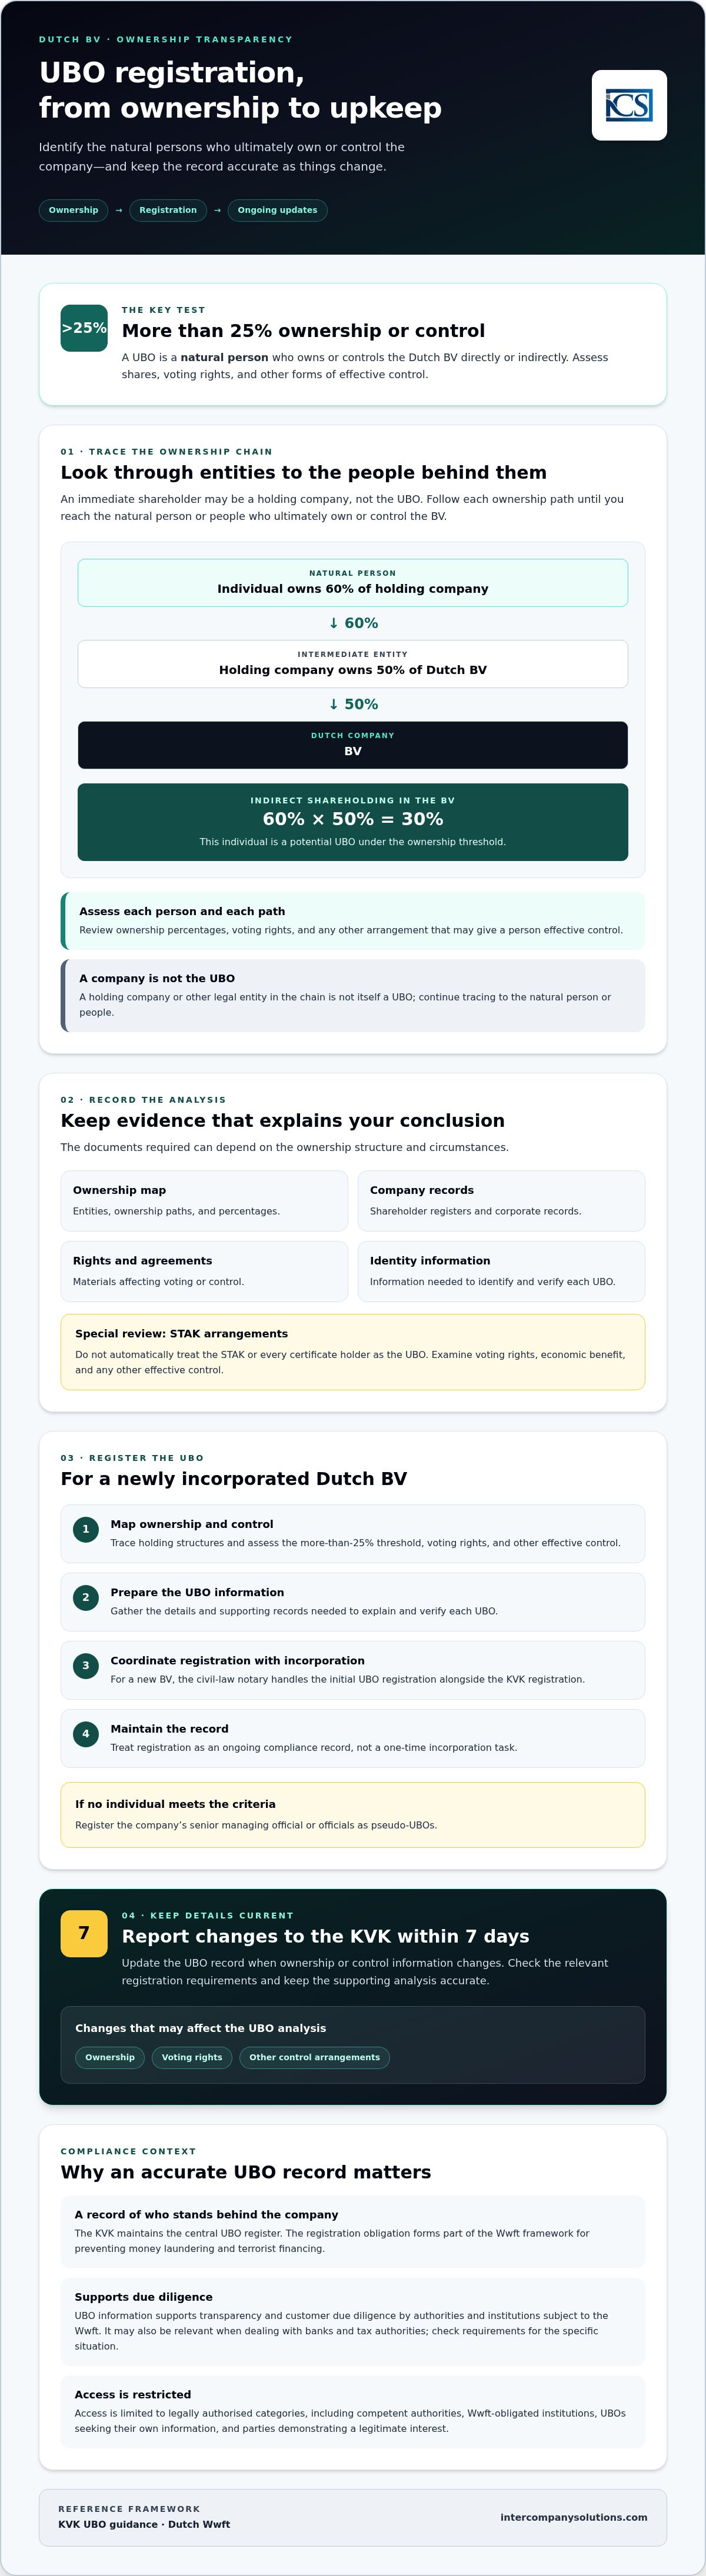
Applicare la soglia UBO superiore al 25% alla proprietà e al controllo, quindi tracciare ciascun percorso partecipativo fino alle persone fisiche dietro l'entità olandese. Una persona fisica può qualificarsi tramite quote o azioni, diritti di voto o un'altra forma di controllo effettivo. Una società o fondazione nella catena proprietaria non è di per sé un UBO, poiché un UBO deve necessariamente essere una persona fisica.
La proprietà diretta è detenuta da una persona fisica nell'entità olandese. La proprietà indiretta passa attraverso una o più entità intermedie. Ad esempio, se una persona fisica detiene il 60% di una holding e tale holding possiede il 50% di una Dutch BV, la partecipazione indiretta dell'individuo nella BV è del 30%. Ciò rende l'individuo un potenziale UBO in base alla soglia di proprietà. È opportuno valutare ciascuna catena e ogni persona separatamente, inclusi i diritti di voto e qualsiasi altro diritto di controllo.
La soglia del 25% e le prove documentali della titolarità
Per ciascun percorso di proprietà, registrare le entità, le percentuali di possesso e i diritti applicabili. Conservare i documenti probatori come i libri dei soci, i registri societari, gli organigrammi proprietari e gli accordi che influiscono sul voto o sul controllo. Tale documentazione consente di giustificare l'analisi qualora la KVK richieda chiarimenti probatori. I documenti necessari possono dipendere dalla struttura e dalle circostanze. Le linee guida UBO della KVK illustrano i dati di registrazione e le modalità di rilevazione delle partecipazioni.
Una STAK, ovvero una fondazione olandese che detiene partecipazioni ed emette certificati di deposito, richiede un esame più attento. Non si deve considerare automaticamente la STAK come UBO né presumere che ogni titolare di certificati si qualifichi come tale. Occorre esaminare chi esercita i diritti di voto, chi percepisce il beneficio economico e se qualche soggetto detiene un ulteriore controllo effettivo. Gli accordi legali e contrattuali determinano quali persone fisiche soddisfino i criteri.
Controllo e pseudo-UBO
La percentuale di partecipazione da sola non risolve ogni fattispecie. È necessario verificare l'atto costitutivo, lo statuto, i patti parasociali e le altre pattuizioni per individuare diritti che possano conferire a una persona fisica un'influenza determinante. Tali diritti possono comprendere la facoltà di nominare o revocare più della metà degli amministratori, diritti di veto su decisioni strategiche o influenza sulle linee guida aziendali. È opportuno valutare tali diritti nel contesto generale: un diritto di veto limitato a una materia specifica non stabilisce automaticamente lo status di UBO.
Qualora non sia possibile identificare alcuna persona fisica come UBO tramite proprietà o controllo, la società deve registrare i propri alti dirigenti o funzionari apicali come pseudo-UBO. Si tratta di una soluzione sussidiaria, non di un'esenzione dalla registrazione. Occorre individuare l'amministratore statutario o i membri del consiglio di amministrazione appropriati, documentare i motivi per cui non è stata individuata alcuna persona fisica qualificabile e garantire che i dati registrati corrispondano ai documenti di governance correnti della società. Questa analisi costituisce un passaggio fondamentale nella procedura di registrazione del titolare effettivo nei Paesi Bassi, in particolare qualora siano presenti strutture di holding estere o diritti di controllo stratificati.
The Ultimate Beneficial Owner Registration Netherlands Process for Dutch BVs
Per una Dutch BV di nuova costituzione, il notaio gestisce la registrazione iniziale dell'UBO contestualmente all'iscrizione della società presso la Camera di Commercio olandese (KVK). Il notaio esamina le informazioni relative alla proprietà e al controllo proposte nell'ambito della procedura di costituzione ed effettua i controlli sull'identità. È opportuno definire la catena di controllo prima della stipula dell'atto, specialmente se vi sono holding estere coinvolte.
Predisporre dati accurati per ciascun UBO identificato, inclusi i dettagli anagrafici e la natura e l'entità della relativa proprietà o controllo. In presenza di una struttura multilivello, fornire un organigramma proprietario e la documentazione societaria a supporto affinché il tragitto dalla BV a ciascuna persona fisica risulti chiaro. La guida alla registrazione UBO della KVK spiega i dati da inserire. I diritti di registrazione KVK di 85,15 € (2026, una tantum) rappresentano la tariffa generale di iscrizione, non un costo separato di deposito UBO.
Procedura di deposito dettagliata
Per una BV di nuova costituzione, il notaio presenta la registrazione iniziale nell'ambito della costituzione e delle pratiche KVK. Prima del deposito, è opportuno organizzare i dati per consentire una rapida risoluzione di eventuali incongruenze:
- Identificare le persone fisiche che soddisfano i criteri UBO e raccogliere i documenti d'identità richiesti per le verifiche del notaio.
- Mappare la proprietà diretta e indiretta, i diritti di voto e gli altri diritti di controllo rilevanti. Utilizzare un organigramma quando la struttura comprende più soggetti giuridici.
- Verificare che nominativi, dati proprietari e documentazione probatoria siano conformi prima dell'invio della registrazione da parte del notaio.
Non si deve presumere che una società che figura come socio possa essere registrata quale UBO. La pratica deve indicare la persona fisica o le persone fisiche che, in ultima istanza, possiedono o controllano la BV. Per una BV già esistente, le variazioni relative ai dati UBO devono essere comunicate alla KVK entro 7 giorni.
Registrazione a distanza per fondatori esteri
I fondatori non appartenenti all'UE possono generalmente utilizzare la procedura con procura notarile (Power of Attorney) legalizzata per la costituzione a distanza della BV. Il fondatore conferisce i poteri per agire per suo conto e il notaio olandese stipula l'atto senza necessità di viaggio del fondatore nei Paesi Bassi. Il notaio specificherà la forma necessaria della procura e quali documenti d'identità o passaggi di legalizzazione siano richiesti in base al caso specifico del fondatore. I requisiti possono variare in funzione del Paese in cui i documenti vengono sottoscritti o rilasciati.
Intercompany Solutions segnala una tempistica di costituzione di 3-5 giorni per la formazione a distanza di una Dutch BV, ma non si tratta di un termine legale vincolante per la conferma da parte della KVK o dell'UBO. I tempi dipendono dalla completezza documentale, dalle verifiche del notaio e dal processo di registrazione. Il processo di costituzione di una Dutch BV comprende i passaggi notarili e presso la KVK. Per i fondatori esteri, comprendere come si articolano queste fasi è centrale per il processo di registrazione del titolare effettivo nei Paesi Bassi.
Mantenimento della conformità e segnalazione delle modifiche
I dati UBO devono rimanere accurati dopo la registrazione. Qualora una modifica incida sullo status o sui dati registrati di un UBO, essa deve essere segnalata entro 7 giorni. Le modifiche possono includere un nuovo titolare qualificato, una revisione degli assetti proprietari o di controllo, oppure variazioni dei dati personali. Verificare i requisiti attuali della KVK e trasmettere tempestivamente gli aggiornamenti. Una revisione annuale non deve ritardare la segnalazione di una modifica già intervenuta.
Eventi determinanti per l'aggiornamento
Le variazioni nell'assetto proprietario, nella governance e nei dati personali devono costituire il presupposto per riesaminare il registro. Ad esempio, un trasferimento di quote o azioni può determinare il superamento della soglia UBO da parte di una nuova persona fisica. Una ristrutturazione di una controllante estera può altresì modificare chi detiene la proprietà o il controllo finale della Dutch BV, anche qualora l'azionista diretto della BV rimanga invariato. Anche le variazioni di indirizzo o di cittadinanza di un UBO devono essere verificate rispetto ai dati registrati. Le linee guida della KVK relative agli UBO spiegano come segnalare le modifiche.
Conservare un organigramma proprietario e conservare le prove documentali pertinenti, quali il libro soci e gli atti che descrivono i diritti di controllo, unitamente alla documentazione sociale. La documentazione deve essere conservata per 7 anni (10 anni per i beni immobili). Durante la redazione annuale del bilancio d'esercizio, verificare se l'organigramma proprietario, i dati UBO e i documenti giustificativi corrispondano ancora alla struttura effettiva della società. Tale verifica va intesa come un controllo pratico, non come una scadenza annuale separata per la trasmissione dei dati UBO.
Conformità continuativa e conseguenze
Assegnare la responsabilità del monitoraggio delle variazioni e integrare le verifiche UBO nella gestione societaria ordinaria. Una verifica svolta congiuntamente alle attività contabili e fiscali può agevolare l'individuazione di trasferimenti di quote o riorganizzazioni di gruppo che richiedono attenzione. Mantenere i dati UBO registrati coerenti con i documenti di governance e valutare gli obblighi fiscali separatamente, inclusa la posizione della società ai fini dell'imposta sul reddito delle società.
Il mancato rispetto degli obblighi di registrazione UBO può comportare misure esecutive e sanzionatorie. In base alla politica sulle sanzioni amministrative del 2026, la sanzione standard per la prima violazione è pari a 2.750 €. Le violazioni reiterate possono comportare una sanzione più elevata e i casi gravi possono sfociare in procedimenti penali. Le misure applicabili dipendono dalle circostanze di fatto e dalla natura della violazione. Consultare le linee guida aggiornate della KVK e sanare eventuali discrepanze senza indugio.
Utilizzare una revisione annuale programmata per individuare eventuali incongruenze nei registri, ma intervenire non appena si verifica una modifica soggetta a obbligo di notifica. Questa distinzione è centrale nel processo di registrazione del titolare effettivo nei Paesi Bassi: il monitoraggio garantisce l'accuratezza, mentre il termine di 7 giorni disciplina la comunicazione a seguito di una variazione.
Per ricevere assistenza nel coordinamento della costituzione e della conformità continuativa, contattare Intercompany Solutions per discutere della conformità UBO per la propria Dutch BV.
Considerazioni strategiche per imprenditori internazionali
Per i fondatori internazionali, i dati UBO costituiscono parte integrante delle informazioni utilizzate nei più ampi controlli aziendali. Mantenere l'organigramma societario e i documenti societari giustificativi coerenti con l'effettiva struttura aziendale. Gli istituti bancari e le autorità fiscali conducono le proprie valutazioni secondo procedure autonome; pertanto, una registrazione UBO accurata supporta tali processi, ma non garantisce l'apertura di un conto né determina l'esito ai fini IVA.
Integrazione bancaria e fiscale
La banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026, come indicato nelle informazioni della Belastingdienst relative al proprio conto bancario. Ciò riguarda esclusivamente le convenzioni bancarie dell'amministrazione finanziaria e non impone a un'impresa di intrattenere rapporti bancari con Rabobank. Un istituto di credito che valuti l'apertura di un conto aziendale può svolgere la propria adeguata verifica della clientela e richiedere informazioni sui proprietari, sui soggetti che esercitano il controllo, sulle attività e sulla provenienza dei fondi della società. Verificare i requisiti documentali direttamente con l'istituto bancario.
La registrazione UBO e la registrazione ai fini IVA sono procedure distinte. Un'entità a partecipazione estera deve valutare se le proprie attività generino un obbligo di registrazione ai fini IVA nei Paesi Bassi e presentare domanda tramite la relativa procedura della Belastingdienst. L'autorità fiscale può richiedere informazioni commerciali e sulla proprietà, ma la sola iscrizione dell'UBO non determina l'assoggettabilità a IVA né garantisce il rilascio di un numero di partita IVA. Consultare le linee guida IVA della Belastingdienst per i requisiti vigenti. Per le entità a partecipazione estera, la registrazione IVA richiede generalmente da 6 a 8 settimane.
Nell'ambito del commercio internazionale o di istanze di sgravio ai sensi delle convenzioni contro le doppie imposizioni, le controparti o le autorità possono richiedere documentazione che attesti l'assetto proprietario e la posizione fiscale della società. La documentazione comprovante l'UBO concorre a identificare le persone fisiche sottostanti all'entità, ma non comprova di per sé l'idoneità a beneficiare delle agevolazioni convenzionali. Verificare le disposizioni applicabili e i requisiti probatori specifici per l'operazione e i Paesi interessati.
Riservatezza e supporto operativo
I dati UBO non sono accessibili al pubblico in via generale. I soggetti che richiedono l'accesso sulla base di un legittimo interesse devono soddisfare i criteri applicabili. L'accesso non è automatico. La KVK descrive tali norme nelle proprie linee guida sulla registrazione UBO. Garantire l'esattezza dei dati personali, condividendo i documenti giustificativi esclusivamente laddove un'autorità o un'istituzione competente disponga di un valido titolo per richiederli.
I fondatori internazionali possono avvalersi di un processo strutturato di costituzione per coordinare la formazione della società e i relativi adempimenti. Esaminare i passaggi per avviare un'attività nei Paesi Bassi e verificare i requisiti legali e fiscali presso le competenti autorità olandesi. Ciò contribuisce a mantenere i dati UBO allineati con i più ampi obblighi amministrativi della società, evitando di considerare la registrazione come un sostituto dei controlli bancari, IVA o specifici delle convenzioni fiscali.
Mantenere aggiornati i dati UBO della propria Dutch BV
Una conformità UBO affidabile comincia dall'individuazione della proprietà e del controllo fino alle pertinenti persone fisiche, anche tramite partecipazioni indirette. Per una nuova BV, il notaio cura la registrazione iniziale dell'UBO presso la KVK. A seguito della registrazione, riesaminare le informazioni in caso di modifica della titolarità o dei dati personali e comunicare gli aggiornamenti entro 7 giorni.
Il processo di registrazione del titolare effettivo nei Paesi Bassi rappresenta sia un passaggio della costituzione societaria sia una responsabilità continuativa. Conservare una chiara documentazione probatoria, verificare che le informazioni registrate rimangano accurate e tenere conto dei distinti requisiti di adeguata verifica applicabili da banche e altri istituti.
Per i fondatori esteri, Intercompany Solutions agevola la costituzione a distanza di Dutch BV, con tempi di costituzione indicati di 3-5 giorni, e fornisce supporto di segreteria societaria per la conformità continuativa. Tale tempistica si riferisce alla costituzione e non costituisce una garanzia di conferma dell'iscrizione dell'UBO o del completamento di altri controlli esterni.
Disponendo di una struttura proprietaria documentata e di una procedura definita per il riesame delle modifiche, è possibile affrontare la conformità nei Paesi Bassi con maggiore sicurezza e mantenere in ordine la documentazione societaria.
Domande frequenti
Qual è il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV è pari a 1 €. Questo rappresenta l'importo minimo del capitale e non il costo totale di costituzione o di gestione di una BV. La costituzione richiede inoltre un atto notarile e potrebbero essere applicati ulteriori costi. Il requisito di capitale è distinto dalla tassa di registrazione presso la KVK. Consultare la guida sulla BV del governo olandese per informazioni su questa forma giuridica.
Entro quanto tempo devono essere comunicate le modifiche relative all'UBO alla Camera di Commercio olandese?
Le modifiche relative all'UBO devono essere comunicate entro 7 giorni. Il termine di comunicazione si applica quando variano le informazioni registrate sull'UBO, compresi i dati su identità, proprietà o controllo. Si raccomanda di tenere traccia delle modifiche e della relativa data di decorrenza, in modo che la società possa trasmettere gli aggiornamenti tempestivamente. La guida alla registrazione UBO della KVK spiega come comunicare le modifiche e quali informazioni potrebbero essere richieste.
Quale banca olandese funge da banca di riferimento per il Belastingdienst nel 2026?
La banca di riferimento del Belastingdienst è Rabobank a decorrere dal 1° maggio 2026. Si tratta dell'accordo bancario dell'autorità fiscale; ciò non obbliga un'impresa ad aprire un conto presso Rabobank. La richiesta di un conto aziendale è autonoma e la banca selezionata applica la propria procedura di valutazione. Verificare direttamente i requisiti della banca, comprese le informazioni sulla proprietà e sul controllo richieste ai fini dell'adeguata verifica della clientela.
La registrazione dell'UBO è obbligatoria per i titolari non residenti di una società olandese?
Sì. Una Dutch BV deve registrare i propri UBO anche se i titolari risiedono fuori dai Paesi Bassi. L'obbligo fa capo alla società olandese, pertanto il Paese di residenza dei soci o titolari non esonera dall'obbligo di registrazione. La società deve identificare le persone fisiche pertinenti attraverso la propria struttura di proprietà e controllo. Le linee guida della KVK stabiliscono i requisiti di registrazione per i soggetti giuridici olandesi.
Quali sono le aliquote dell'imposta sul reddito delle società per una Dutch BV nel 2026?
L'aliquota dell'imposta sul reddito delle società è del 19% sugli utili fino a 200.000 € e del 25,8% sugli utili che superano tale importo. L'imposta applicabile dipende dall'utile imponibile e dalle circostanze specifiche della società. La registrazione dell'UBO non influisce sul trattamento fiscale dell'ente. Consultare le informazioni sull'imposta sul reddito delle società del Belastingdienst per verificare le norme e le aliquote applicabili alla società.
La registrazione dell'UBO può essere completata da remoto per gli imprenditori stranieri?
Sì. Nel caso di una Dutch BV di nuova costituzione, il notaio provvede alla registrazione iniziale dell'UBO contestualmente all'iscrizione presso la KVK. I fondatori extra-UE possono avvalersi della procedura con procura legalizzata, tramite la quale il notaio olandese stipula l'atto senza che il fondatore debba recarsi nei Paesi Bassi. Il notaio confermerà la documentazione e le verifiche d'identità necessarie per la specifica catena partecipativa e per i Paesi interessati.
Qual è la tassa di iscrizione presso la KVK per una nuova società olandese nel 2026?
La tassa di registrazione presso la KVK è pari a 85,15 € (2026, una tantum). Si tratta della tariffa generale per l'iscrizione di una nuova impresa presso la KVK, non di un diritto di deposito UBO separato. È distinta dai costi notarili e dalle altre spese professionali applicabili in sede di costituzione. Consultare le informazioni sull'iscrizione della KVK per verificare i dettagli vigenti relativi a diritti e adempimenti prima di presentare la domanda.
Fonti
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Operare a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |