


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
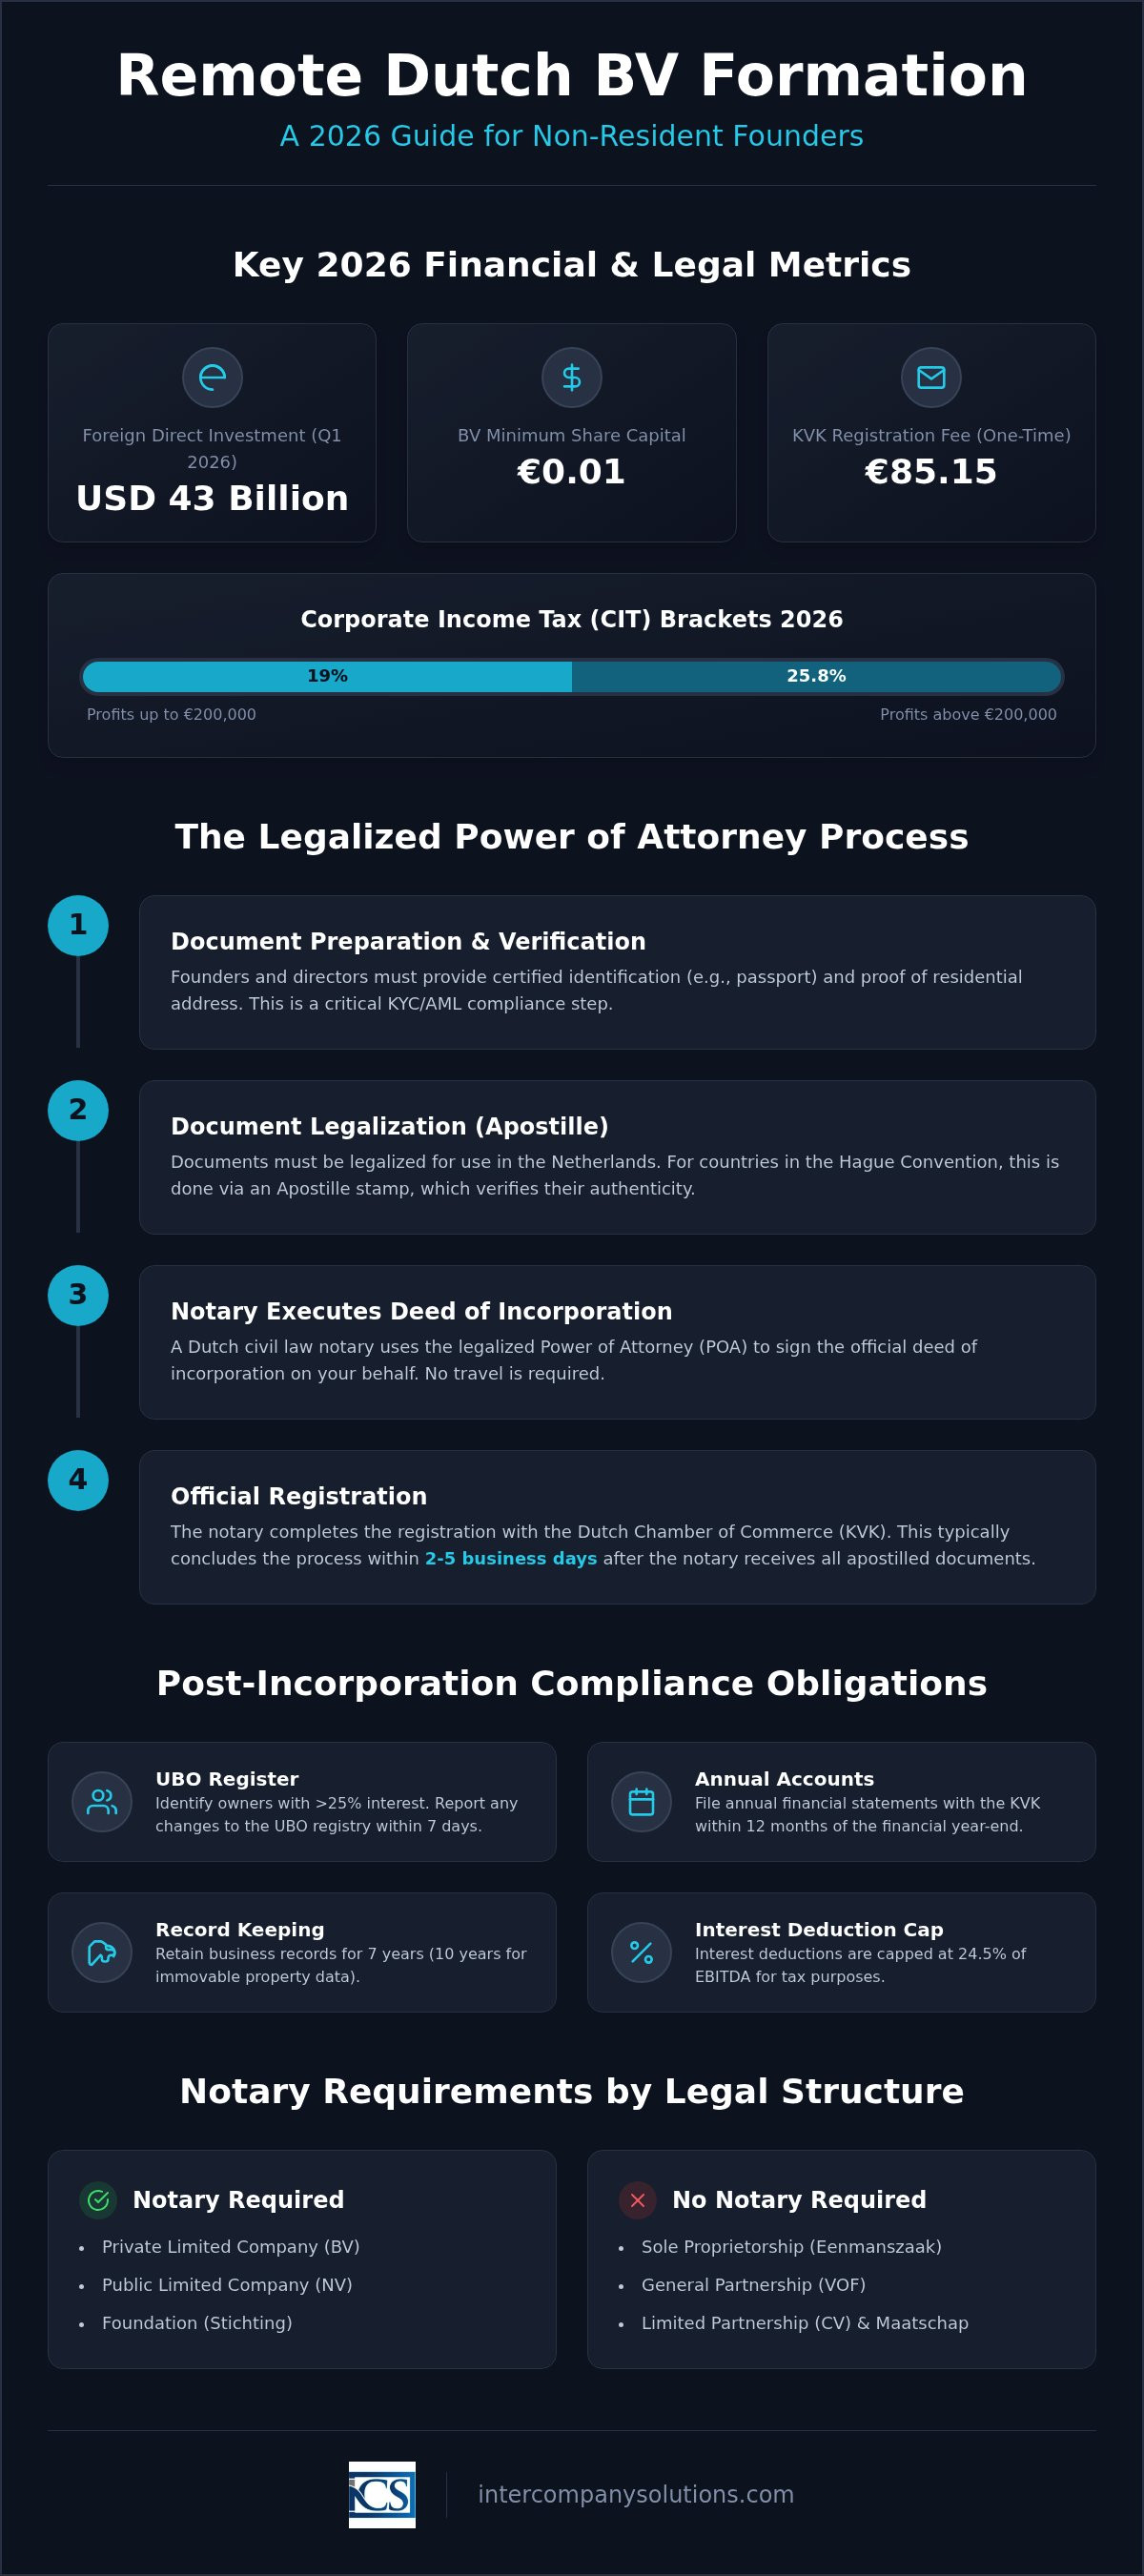
I Paesi Bassi hanno attratto 43 miliardi di USD in investimenti diretti esteri nel primo trimestre del 2026, posizionandosi come il secondo maggior destinatario al mondo di capitali internazionali. Questo afflusso conferma lo status del Paese come hub primario per il commercio globale, anche mentre i requisiti normativi per i fondatori stranieri diventano più specifici. Probabilmente siete a conoscenza del fatto che una presenza olandese offre significativi vantaggi logistici, ma l'incertezza relativa agli obblighi di viaggio e ai diritti dei residenti extra-UE spesso rallenta il processo di espansione.
Questa guida illustra come avviare un'attività nei Paesi Bassi da remoto ricorrendo alla procedura della procura legalizzata, che consente la costituzione completa senza doversi recare fisicamente presso un notaio. Forniamo una panoramica tecnica del quadro giuridico del 2026, inclusi i diritti di registrazione KVK di 85,15 € e il sistema di imposta sulle società a due scaglioni, in cui si applica un'aliquota del 19% sui primi 200.000 € di utili. Apprenderete i passaggi precisi per la conformità statutaria, dal rispetto del limite di deducibilità degli interessi al 24,5% dell'EBITDA fino al deposito del bilancio annuale entro 12 mesi dalla chiusura dell'esercizio. Questo quadro professionale garantisce che la vostra Dutch BV sia costituita con l'accuratezza procedurale richiesta dal Belastingdienst e dalla Camera di Commercio.
Punti chiave
- Gli imprenditori non residenti possono legalmente detenere e amministrare una Dutch BV senza mantenere una presenza fisica nel Paese.
- È possibile avviare un'attività nei Paesi Bassi da remoto ricorrendo alla procedura della procura legalizzata, eliminando così la necessità di viaggi internazionali durante la costituzione.
- I requisiti di costituzione per il 2026 includono diritti di registrazione KVK una tantum di 85,15 € e un capitale sociale minimo di 0,01 € per la struttura a responsabilità limitata.
- La conformità in materia di imposta sulle società prevede un sistema a due scaglioni con un'aliquota del 19% per gli utili fino a 200.000 € e l'obbligo di comunicare le modifiche dell'UBO entro sette giorni.
- La tempistica standard per la registrazione da remoto va solitamente da due a cinque giorni lavorativi a partire dalla ricezione, da parte del notaio, della documentazione postillata.
Quadro giuridico per la costituzione di società olandesi da remoto
Il diritto societario olandese offre una base flessibile per l'espansione internazionale, nello specifico attraverso la Besloten Vennootschap (BV). È del tutto legale per i non residenti detenere e amministrare una Dutch BV senza mantenere una residenza fisica nel Paese. Questa apertura normativa è un fattore chiave per gli investimenti esteri, come illustrato in questa panoramica economica dei Paesi Bassi. Molti imprenditori scelgono di avviare un'attività nei Paesi Bassi da remoto per trarre vantaggio dal contesto giuridico stabile e dalla posizione strategica del Paese. Sebbene la legge consenta diverse strutture, la BV rimane lo standard per le configurazioni da remoto, poiché offre responsabilità limitata e un'immagine professionale per il commercio globale. Per procedere alla costituzione sono necessari almeno un azionista e un amministratore. Questi ruoli possono essere ricoperti dalla stessa persona fisica, indipendentemente dal relativo stato di residenza o nazionalità.
Ogni società olandese deve mantenere una sede legale locale per la registrazione presso la Camera di Commercio (KVK). Tale indirizzo funge da punto di contatto ufficiale per le autorità fiscali olandesi (Belastingdienst). Inoltre, è necessario identificare tutti i titolari effettivi (UBO) che detengono più del 25% delle azioni o dei diritti di voto. In base alle attuali normative del 2026, qualsiasi modifica ai dati degli UBO deve essere comunicata al registro entro 7 giorni per mantenere la conformità.
Il ruolo del notaio di diritto civile olandese
La presenza di un notaio di diritto civile è obbligatoria per costituire una BV, NV o stichting nei Paesi Bassi. A differenza di forme più semplici come l'eenmanszaak o la VOF, queste strutture richiedono un atto pubblico di costituzione. Il notaio riveste una carica pubblica ed è responsabile della verifica dell'identità di tutti i fondatori e dell'accertamento della conformità dello statuto sociale al diritto olandese. Per coloro che intendono avviare un'attività nei Paesi Bassi da remoto, il notaio stipula l'atto sulla base di una procura legalizzata. Una volta firmato l'atto, il notaio gestisce la registrazione iniziale presso la KVK, per la quale nel 2026 si applicano diritti di registrazione una tantum di 85,15 €. Questa procedura assicura che la società sia legalmente riconosciuta e pronta per la registrazione fiscale.
Considerazioni su residenza e visti
Il possesso di una società olandese non conferisce un diritto automatico a vivere o lavorare nei Paesi Bassi. I residenti extra-UE possono possedere il 100% delle quote e operare come amministratori dall'estero senza alcun visto specifico. Se si prevede di recarsi sul posto per riunioni di lavoro, un visto Schengen standard consente soggiorni fino a 90 giorni. È fondamentale distinguere tra la proprietà d'impresa e il programma Highly Skilled Migrant (HSM). Per risiedere stabilmente nei Paesi Bassi come imprenditore, è generalmente necessario richiedere un visto per startup o un permesso per lavoro autonomo tramite l'IND. Per coloro che si concentrano su operazioni puramente da remoto, la Costituzione di una Dutch BV fornisce il veicolo giuridico necessario per accedere al mercato europeo senza trasferimento.
Ultima revisione: settembre 2026
Il processo di procura legalizzata
Il meccanismo principale per i fondatori non residenti per avviare un'attività nei Paesi Bassi da remoto è la procura legalizzata (POA). Sebbene la legge olandese consenta la costituzione digitale in determinati contesti nazionali, la procura rimane lo standard per gli imprenditori internazionali a causa dei rigorosi requisiti di identificazione. Questo documento conferisce a un rappresentante locale l'autorità di firmare l'atto costitutivo dinanzi a un notaio olandese per proprio conto. Ciò garantisce che il processo di costituzione proceda senza la necessità di viaggi internazionali, mantenendo la piena conformità con i protocolli olandesi in materia di antiriciclaggio (AML) e Know Your Customer (KYC).
La verifica rappresenta la fase più critica di questo processo. Ciascun fondatore e amministratore deve completare una lista di controllo esaustiva che comprende la fornitura di un documento d'identità autenticato e della prova dell'indirizzo di residenza. Per coloro che intendono successivamente richiedere un permesso di soggiorno per start-up, disporre di una Dutch BV regolarmente costituita rappresenta un prerequisito. Per le attività gestite da remoto, l'attenzione resta concentrata sulla precisione della documentazione sottostante e sulla sua accettazione da parte delle autorità olandesi.
Legalizzazione dei documenti e apostille
Per essere validi nei Paesi Bassi, i documenti locali devono essere sottoposti a legalizzazione. Se il paese d'origine ha aderito alla Convenzione dell'Aia sull'apostille, è possibile ottenere il timbro apostille dall'autorità locale designata. Questo singolo timbro certifica l'autenticità del documento per l'uso nei procedimenti legali olandesi. Se il paese non ha aderito, sarà necessario seguire una procedura di legalizzazione in più fasi che coinvolge il Ministero degli Affari Esteri locale e l'ambasciata o il consolato olandese. Questo passaggio non è negoziabile; il notaio non può stipulare l'atto senza copie verificate e legalizzate del passaporto e della prova di residenza. In caso di dubbi sui requisiti specifici per la propria giurisdizione, è possibile contattare i nostri specialisti per una lista di controllo personalizzata dei documenti.
Stipula dell'atto costitutivo
Una volta che i documenti originali legalizzati pervengono allo studio notarile nei Paesi Bassi, le tempistiche di stipula sono rapide. Il notaio sottoscrive generalmente l'atto costitutivo entro 2-5 giorni lavorativi. In questo momento, la Dutch BV acquisisce ufficialmente la propria personalità giuridica. Successivamente alla sottoscrizione, il notaio iscrive la società presso la Camera di Commercio (KVK), dove viene versata la tassa di registrazione di 85,15 €. È in questa fase che l'impresa viene registrata anche presso le autorità fiscali. Dal 1° maggio 2026, Rabobank opera come banca di riferimento per il Belastingdienst, e tutti i pagamenti o rimborsi di natura fiscale transiteranno attraverso questa struttura istituzionale. L'esistenza giuridica della società è confermata al momento della firma dell'atto, consentendo di avviare immediatamente la pianificazione operativa.
Ultima revisione: settembre 2026
Requisiti di legge e costi nel 2026
La costituzione di una Dutch BV comporta specifiche imposte fisse di legge e requisiti patrimoniali che devono essere soddisfatti durante la procedura di costituzione. Per gli imprenditori che avviano un'attività nei Paesi Bassi da remoto, questi costi sono prevedibili e trasparenti. La Camera di Commercio olandese (KVK) applica una tassa di registrazione una tantum di 85,15 € nel 2026. Tale importo viene versato direttamente alla KVK al momento dell'iscrizione della società nel Registro delle Imprese. Inoltre, il capitale sociale minimo per una Dutch BV è fissato alla cifra nominale di 0,01 €. Ciò consente ai soci fondatori di allocare il capitale in base alle proprie esigenze operative anziché a obblighi di legge.
Oltre alla configurazione iniziale, le società devono adempiere agli obblighi di legge continuativi. L'imposta sul reddito delle società (CIT) è strutturata su due scaglioni per il 2026: un'aliquota del 19% si applica agli utili imponibili fino a 200.000 €, mentre gli utili eccedenti tale soglia sono tassati al 25,8%. La società deve inoltre depositare il bilancio annuale presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Al fine di garantire la conformità finanziaria, tutti i registri devono essere conservati per almeno 7 anni; tale periodo è esteso a 10 anni per la documentazione relativa ai beni immobili.
Confronto tra le strutture societarie
La scelta della corretta forma giuridica è essenziale per la protezione della responsabilità e l'efficienza fiscale. Sebbene esistano diverse strutture, la BV è la scelta principale per gli imprenditori internazionali. Le strutture prive di personalità giuridica come la eenmanszaak non offrono una personalità giuridica distinta, il che significa che il titolare è personalmente responsabile di tutti i debiti aziendali. La seguente tabella illustra le principali differenze tra le comuni entità aziendali olandesi nel 2026.
| Caratteristica | Dutch BV (a responsabilità limitata) | Eenmanszaak (Impresa individuale) | VOF (Società di persone) |
|---|---|---|---|
| Notaio richiesto | Sì | No | No |
| Capitale minimo | €0,01 | Nessuno | Nessuno |
| Responsabilità | Limitata al patrimonio sociale | Responsabilità personale illimitata | Responsabilità personale illimitata |
| Costituzione a distanza | Possibile tramite procura (POA) | Richiede la residenza | Richiede la residenza |
Registro UBO e norme sulla trasparenza
La trasparenza è una pietra miliare del panorama societario olandese. Ogni BV è tenuta a registrare i propri titolari effettivi (UBO) nel registro nazionale degli UBO. Un UBO è definito come qualsiasi persona fisica che detiene più del 25% delle azioni, dei diritti di voto o della partecipazione proprietaria nella società. A seguito di una sentenza della Corte di giustizia dell'UE del 2022, l'accesso pubblico a questo registro è limitato nel 2026. L'accesso è concesso esclusivamente alle autorità competenti come la Belastingdienst e ai "soggetti obbligati" come banche e notai a fini di adeguata verifica.
La conformità alle normative UBO è rigorosamente monitorata. Qualsiasi modifica allo stato o ai dettagli degli UBO di una società deve essere comunicata alla KVK entro 7 giorni dalla variazione. Il mancato mantenimento di un registro UBO accurato può comportare sanzioni amministrative o complicazioni legali. Per informazioni più dettagliate sui luoghi comuni riguardanti la procedura di costituzione, è possibile consultare la nostra guida su come costituire una società nei Paesi Bassi: fatti e miti 2026.
Ultima revisione: settembre 2026
Cronologia dettagliata della registrazione a distanza
La procedura per avviare un'attività nei Paesi Bassi a distanza è strutturata per offrire rapidità e certezza giuridica ai fondatori internazionali. Una volta che il notaio riceve i documenti originali legalizzati e apostillati, i tempi di elaborazione per la costituzione formale sono in genere compresi tra 3 e 5 giorni lavorativi. Questa tempistica inizia con la fase iniziale di raccolta dei documenti, in cui forniamo una lista di controllo completa per garantire il rispetto di tutti i requisiti di identificazione e di prova dell'indirizzo. L'accuratezza durante questa fase preparatoria è fondamentale, poiché evita ritardi amministrativi durante la sessione notarile e la successiva iscrizione nel Registro delle Imprese olandese.
Dopo la verifica dei documenti, il notaio stipula l'atto costitutivo. A questo punto, la società è legalmente costituita e riceve i suoi codici di registrazione univoci. La sequenza delle operazioni passa dalla costituzione legale alla registrazione fiscale e alla configurazione operativa, garantendo che ogni requisito normativo sia soddisfatto prima di iniziare a operare sul mercato europeo.
Registrazione presso la Camera di Commercio (KVK)
Al momento della stipula dell'atto costitutivo, la società viene registrata presso la Camera di Commercio (KVK). Il numero KVK viene rilasciato immediatamente e funge da codice identificativo ufficiale della società per tutte le attività commerciali nazionali. Contestualmente, la società riceve il proprio RSIN (numero di identificazione per persone giuridiche e società di persone). L'RSIN è un codice identificativo fondamentale utilizzato dalle autorità fiscali olandesi (Belastingdienst) per collegare l'entità alla sua posizione fiscale. Funge inoltre da base per il numero di partita IVA della società. Per risposte più dettagliate sulle sfumature di questa procedura, è possibile consultare la nostra guida sulla registrazione di società nei Paesi Bassi per non residenti.
Configurazione fiscale e bancaria
Dopo la costituzione, la società deve richiedere il numero di partita IVA e, se impegnata nell'importazione o esportazione di merci al di fuori dell'UE, un codice EORI. Per le entità a partecipazione estera, la procedura di richiesta della partita IVA richiede generalmente da 6 a 8 settimane. La Belastingdienst conduce un esame approfondito per verificare che l'attività sia effettiva e conforme. Durante questo periodo, è opportuno definire l'infrastruttura bancaria. Dal 1° maggio 2026, Rabobank funge da banca di riferimento per la Belastingdienst, facilitando tutte le transazioni finanziarie relative alla pubblica amministrazione. Sebbene l'apertura di un conto aziendale per una BV non residente richieda una documentazione specifica e la prova di legami commerciali con i Paesi Bassi, forniamo assistenza per la procedura di apertura del conto bancario al fine di garantire la piena operatività della società. È possibile trovare ulteriori dettagli sui requisiti generali per avviare un'attività nei Paesi Bassi nella nostra pagina dedicata.
Ultima revisione: settembre 2026
Conformità post-costituzione e obblighi fiscali
La costituzione con successo della vostra società è solo la prima fase dell'espansione internazionale. Una volta avviata un'attività nei Paesi Bassi da remoto, è necessario rispettare i requisiti fiscali e amministrativi specifici stabiliti dalle autorità fiscali olandesi (Belastingdienst). Mantenere la conformità garantisce che la vostra entità conservi il proprio status giuridico ed eviti sanzioni amministrative. Il sistema olandese opera secondo un principio di trasparenza e rendicontazione periodica; si tratta di un quadro che richiede agli imprenditori di essere proattivi nella loro gestione finanziaria.
Il principale obbligo fiscale per una Dutch BV è l'imposta sul reddito delle società (CIT). Per l'anno fiscale 2026, l'aliquota CIT è del 19% sugli utili imponibili fino a 200.000 €. Gli utili che superano tale soglia sono tassati con un'aliquota del 25,8%. La vostra impresa deve inoltre gestire l'imposta sul valore aggiunto (IVA), che viene generalmente applicata con un'aliquota ordinaria del 21% o un'aliquota ridotta del 9% per beni e servizi specifici. Un cambiamento significativo nel 2026 è la transizione della banca di riferimento del Belastingdienst. Dal 1° maggio 2026, Rabobank funge da istituto ufficiale per tutti i flussi finanziari di natura fiscale.
Conservazione obbligatoria delle scritture contabili
La legge olandese impone protocolli rigorosi per la conservazione dei dati aziendali. È obbligatorio conservare tutte le scritture contabili primarie per un periodo di almeno 7 anni. Tali documenti includono il libro mastro, le fatture, gli estratti conto bancari e i contratti. Se la vostra impresa possiede o gestisce beni immobili, tale obbligo di conservazione si estende a 10 anni. L'archiviazione digitale è consentita, a condizione che i dati rimangano accessibili e leggibili a fini di verifica fiscale. Garantire l'accuratezza di tali registri costituisce un prerequisito per gli adempimenti annuali. È possibile ottenere maggiori informazioni sulla gestione di tali requisiti nella nostra guida sulla contabilità per Dutch BV.
Imposta sul reddito delle società e monitoraggio CIT
La gestione dell'obbligazione d'imposta CIT comporta molto più del semplice calcolo del profitto. Il governo olandese applica una limitazione alla deduzione degli interessi, nota come earnings stripping rule. Per il 2026, la deduzione per gli oneri finanziari netti è limitata al valore più elevato tra 1 milione di euro o il 24,5% dell'EBITDA della società. Questa regola previene un indebitamento eccessivo e costituisce una considerazione fondamentale per le strutture di gruppo. È inoltre necessario depositare il bilancio d'esercizio presso la Camera di Commercio (KVK) entro 12 mesi dalla chiusura dell'esercizio finanziario. La scelta del modello di ingresso appropriato incide su tali obblighi. Per un confronto tra i diversi assetti, si veda la nostra analisi su Dutch BV vs sede secondaria.
Ultima revisione: settembre 2026
Espansione strategica nel mercato olandese
Il panorama societario olandese del 2026 rimane altamente accessibile per gli imprenditori internazionali che utilizzano la via della procura notarile legalizzata. Seguendo una tempistica strutturata, è possibile completare le formalità legali in 3-5 giorni lavorativi senza la necessità di viaggiare fisicamente. Questo processo garantisce che la vostra Dutch BV soddisfi tutti i requisiti di legge, inclusa la tassa di registrazione KVK di 85,15 € e il limite di deduzione degli interessi al 24,5% dell'EBITDA. Scegliere di avviare un'attività nei Paesi Bassi da remoto consente di beneficiare di un'aliquota d'imposta sulle società stabile al 19% sui primi profitti, mantenendo al contempo la propria mobilità globale.
Il supporto professionale per i fondatori extra-UE semplifica l'ingresso nel mercato europeo. I nostri specialisti forniscono un'assistenza completa per la registrazione ai fini IVA e la configurazione bancaria, garantendo che la nuova entità sia pienamente operativa e conforme ai più recenti standard del Belastingdienst. Siamo pronti ad agevolare la vostra crescita professionale nei Paesi Bassi attraverso una procedura di costituzione affidabile e trasparente.
Ultima revisione: settembre 2026
Domande frequenti
Un non residente può avviare un'attività olandese senza recarsi nei Paesi Bassi?
Sì, i non residenti possono avviare un'attività nei Paesi Bassi a distanza utilizzando la procedura della procura (POA) legalizzata. Questa procedura consente a un rappresentante locale di firmare l'atto costitutivo dinanzi a un notaio olandese per vostro conto. È necessario fornire documenti di identità legalizzati e apostillati dal proprio paese di origine. Questo quadro normativo garantisce la possibilità di costituire una Dutch BV pienamente conforme senza la necessità di viaggi internazionali o di una presenza fisica durante la fase di costituzione.
Qual è il capitale sociale minimo per una Dutch BV nel 2026?
Il capitale sociale minimo richiesto per costituire una Dutch BV è di € 0,01. Questo requisito nominale è stato introdotto per ridurre le barriere d'accesso per gli imprenditori internazionali. È possibile scegliere di emettere un importo di capitale più elevato a seconda delle proprie specifiche esigenze aziendali o delle richieste degli investitori. Il capitale deve essere formalmente iscritto nell'atto costitutivo e riflesso nel bilancio iniziale della società e nei successivi depositi annuali presso la Camera di Commercio.
Quanto dura il processo di costituzione a distanza?
La costituzione a distanza di una Dutch BV richiede solitamente da 3 a 5 giorni lavorativi una volta che il notaio ha ricevuto i documenti originali legalizzati. Questa tempistica include la stipula dell'atto e l'iscrizione presso la Camera di Commercio olandese (KVK), dove nel 2026 si applica una tariffa una tantum di € 85,15. Si prega di considerare che è necessario ulteriore tempo per la legalizzazione dei documenti e per il periodo di richiesta del numero di partita IVA da 6 a 8 settimane per le entità a partecipazione estera.
Quale banca gestisce i pagamenti dell'Amministrazione finanziaria olandese nel 2026?
Rabobank opera come banca di riferimento ufficiale per l'Amministrazione finanziaria olandese (Belastingdienst) dal 1° maggio 2026. Tutti i pagamenti delle imposte sulle società, le liquidazioni dell'IVA e i rimborsi governativi per la vostra attività olandese sono elaborati attraverso questo quadro istituzionale. Sebbene sia possibile mantenere conti operativi presso altri istituti finanziari, le vostre interazioni con le autorità fiscali saranno intermediate dai sistemi di Rabobank. Questa transizione centralizzata garantisce un flusso standardizzato per tutti gli obblighi finanziari di legge all'interno dei Paesi Bassi.
Quali sono le aliquote dell'imposta sul reddito delle società per le società olandesi nel 2026?
Le società olandesi sono soggette a un sistema di imposta sul reddito delle società (CIT) a due scaglioni nel 2026. Un'aliquota del 19% si applica ai primi € 200.000 di utile imponibile. Gli utili eccedenti tale soglia sono tassati con un'aliquota del 25,8%. È essenziale monitorare queste soglie e garantire che le dichiarazioni fiscali siano presentate correttamente. Inoltre, il limite per la deduzione degli interessi per il 2026 è limitato al maggiore tra € 1 milione o il 24,5% dell'EBITDA della società.
È richiesto un amministratore locale olandese per la costituzione di una BV a distanza?
No, la legge olandese non richiede la nomina di un amministratore residente locale per avviare un'attività nei Paesi Bassi a distanza. Una persona fisica non residente o una persona giuridica estera possono ricoprire il ruolo di unico amministratore e azionista di una Dutch BV. Sebbene sia necessario mantenere un indirizzo aziendale locale ai fini della registrazione, la gestione e il controllo della società possono essere esercitati interamente dall'estero. Questa flessibilità consente ai fondatori stranieri di mantenere il pieno controllo sulle loro operazioni olandesi.
Qual è la soglia di registrazione UBO per le società olandesi?
La soglia per la registrazione nel registro dei titolari effettivi (UBO) olandese è una partecipazione proprietaria superiore al 25%. Qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o dell'interesse proprietario deve essere registrata. La conformità è applicata rigorosamente; qualsiasi modifica ai dati UBO deve essere comunicata alla Camera di Commercio entro 7 giorni. L'accesso a questo registro è limitato alle autorità competenti e a soggetti specifici come banche e notai.
Quali sono le aliquote IVA attualmente applicabili nei Paesi Bassi?
L'aliquota IVA ordinaria nei Paesi Bassi è del 21%, applicabile alla maggior parte dei beni e servizi. Un'aliquota ridotta del 9% è applicabile a beni specifici come prodotti alimentari, medicinali e determinati libri. È prevista un'aliquota dello 0% per il commercio internazionale e per specifici servizi transfrontalieri. Con effetto dal 1° gennaio 2026, l'aliquota IVA sui servizi di alloggio per la notte è salita al 21%. Le entità a partecipazione estera devono prevedere una tempistica per la registrazione IVA di circa 6-8 settimane dopo la costituzione.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |