


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
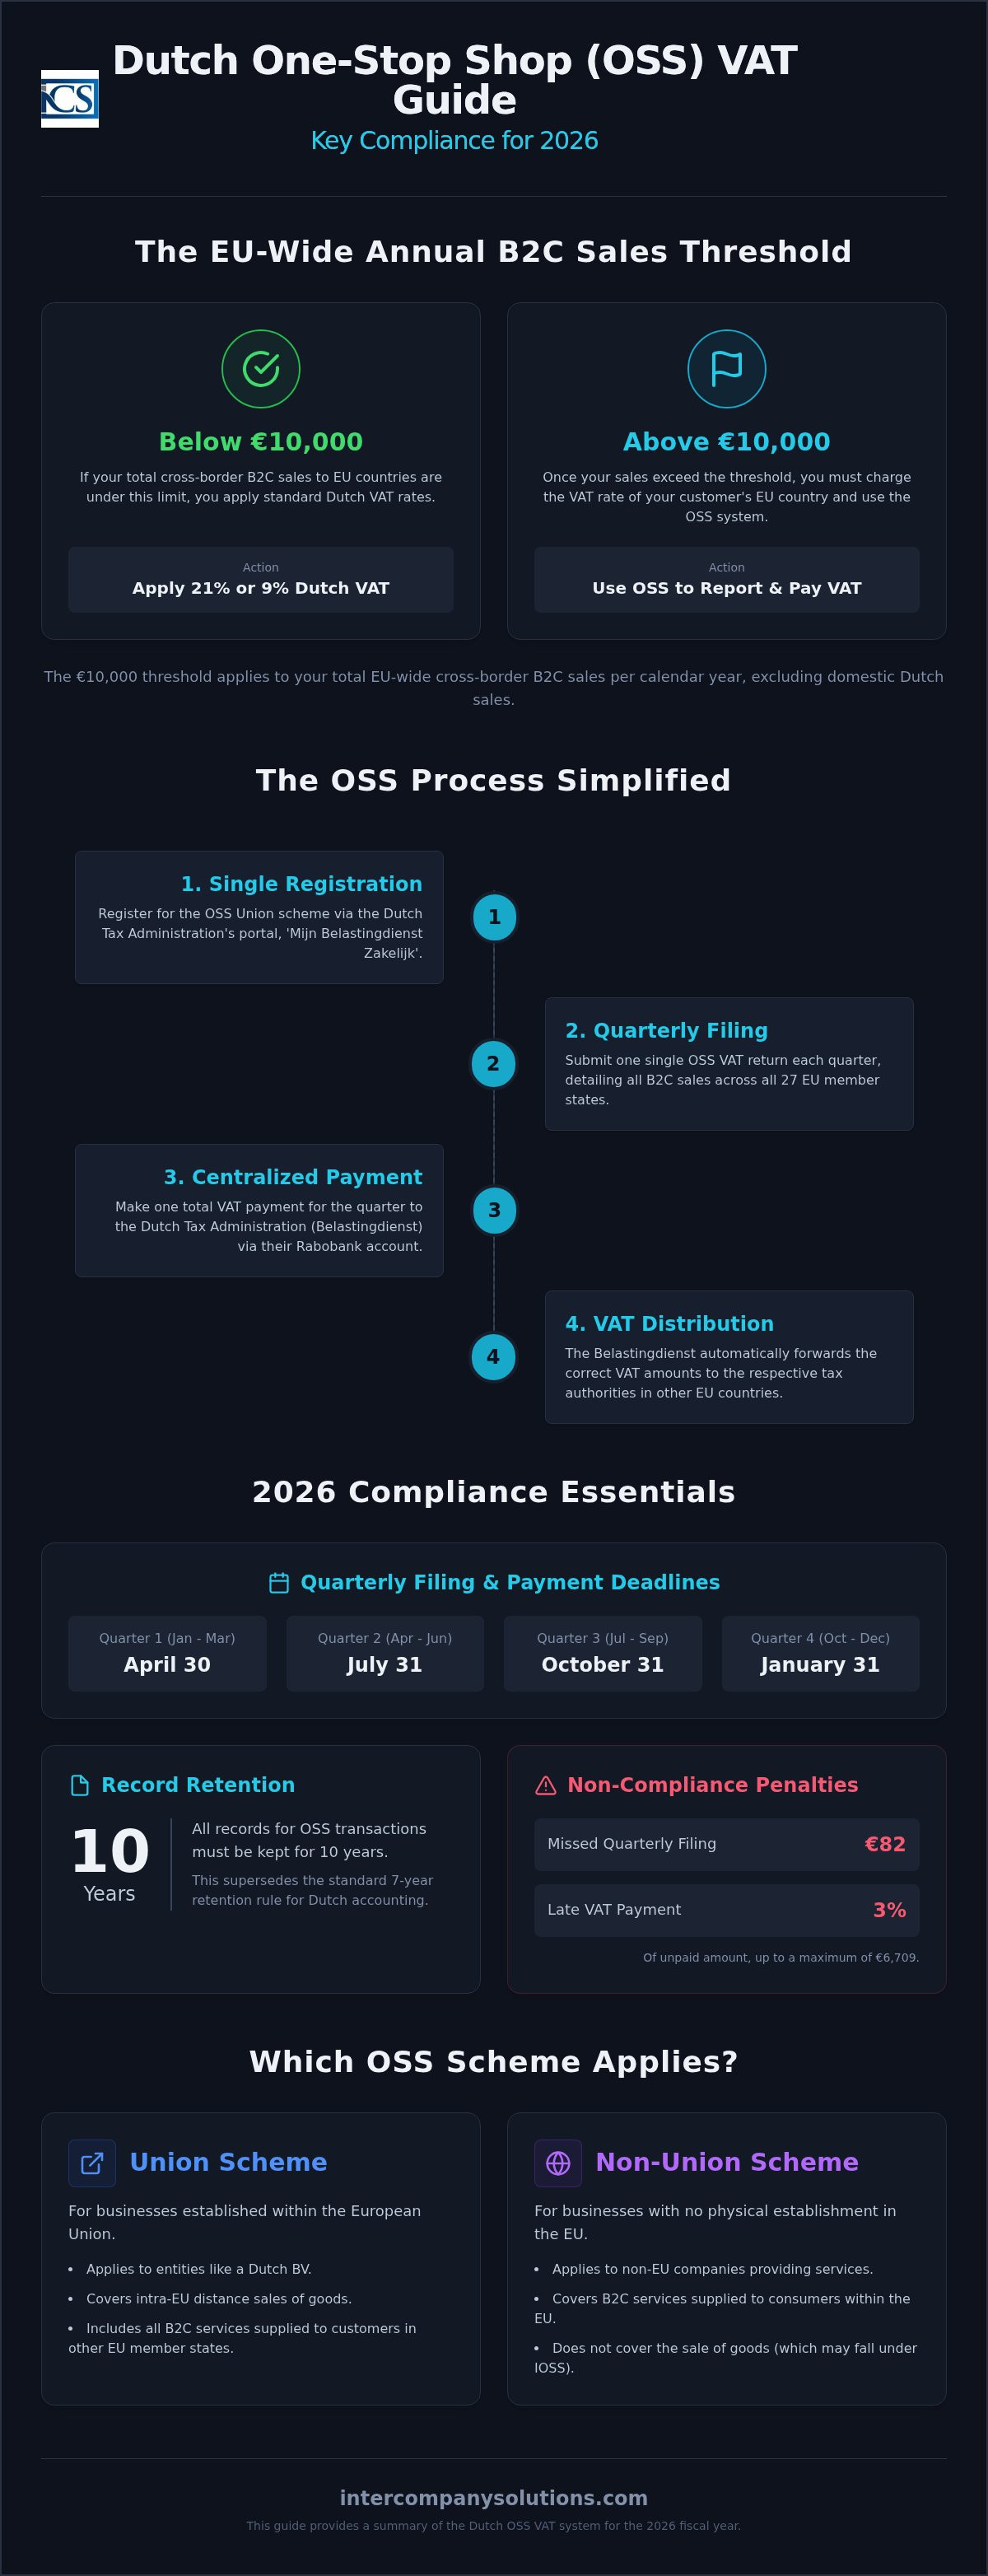
La soglia a livello UE di 10.000 € per le vendite B2C transfrontaliere rimane il punto cardine cruciale per gli imprenditori internazionali nel 2026. Una volta superata tale soglia, il sistema di dichiarazione IVA OSS nei Paesi Bassi diventa il meccanismo principale per garantire la conformità senza la necessità di registrarsi singolarmente in ogni Stato membro. È evidente che la gestione di molteplici codici identificativi fiscali risulti onerosa sotto il profilo amministrativo e comporti rischi considerevoli qualora venga mancata anche una sola scadenza. L'omessa presentazione della dichiarazione trimestrale comporta attualmente una sanzione fissa di 82 €, mentre i ritardati pagamenti sono soggetti a una penale del 3% dell'importo IVA non versato, fino a un massimo di 6.709 €.
Questa guida di riferimento fornisce le specifiche tecniche necessarie per gestire i propri obblighi relativi al One-Stop Shop olandese con assoluta precisione. Abbiamo raccolto i dati essenziali per l'anno fiscale 2026 per garantire che le vostre operazioni transfrontaliere rimangano stabili e conformi alla legge. Troverete una suddivisione delle scadenze trimestrali di trasmissione, l'obbligo digitale per le richieste di rimborso extra-UE con decorrenza dal 1° aprile 2026 e gli specifici requisiti di conservazione decennale della documentazione contabile che prevalgono sulle norme ordinarie olandesi. Questa panoramica chiarisce le differenze procedurali tra i regimi UE e non UE per aiutarvi a mantenere un rapporto trasparente con l'amministrazione fiscale olandese.
Punti chiave
- Individuare quando le vendite B2C transfrontaliere superano la soglia comunitaria di 10.000 € per passare dall'applicazione delle aliquote IVA olandesi alla dichiarazione basata sul paese di destinazione.
- Consolidare i propri obblighi fiscali a livello UE in un'unica dichiarazione trimestrale IVA OSS nei Paesi Bassi tramite il portale 'Mijn Belastingdienst Zakelijk'.
- Assicurarsi che tutti i versamenti delle imposte pervengano sul conto Rabobank della Belastingdienst entro l'ultimo giorno del mese successivo a ciascun trimestre di riferimento per evitare sanzioni.
- Conservare una documentazione completa per 10 anni per tutte le transazioni OSS al fine di soddisfare standard probatori specifici che derogano alla norma ordinaria di conservazione settennale.
- Adeguarsi ai requisiti obbligatori di presentazione telematica per tutte le richieste di rimborso IVA a partire dal 1° aprile 2026 per mantenere la conformità normativa.
Comprendere il sistema IVA One-Stop Shop (OSS) nei Paesi Bassi
Il sistema One-Stop Shop (OSS) funge da centro amministrativo centralizzato per la gestione dell'IVA sulle transazioni B2C transfrontaliere. Questo regime opzionale consente agli imprenditori internazionali di consolidare i propri adempimenti dichiarativi per tutti i 27 Stati membri dell'UE all'interno di un unico portale. Utilizzando il portale di dichiarazione IVA OSS nei Paesi Bassi, si evita l'onere amministrativo di registrarsi presso le autorità tributarie di ogni paese in cui risiedono i clienti. Questo sistema è l'evoluzione del precedente Mini One-Stop Shop (MOSS) ed è stato esteso nel luglio 2021 per includere le vendite a distanza di beni materiali insieme alle prestazioni di servizi digitali. Per una Dutch BV, la Belastingdienst funge da autorità intermediaria, riscuotendo l'importo totale dell'IVA e distribuendo le quote di spettanza agli altri Stati membri dell'UE.
Il regime UE rispetto al regime non UE
Il sistema OSS è articolato in regimi specifici determinati in base alla sede della società e al modello di business. Il regime UE si applica ai soggetti passivi stabiliti all'interno dell'UE, come una Dutch BV. Se è stata completata la costituzione di una società nei Paesi Bassi, si utilizzerà questo regime per tutte le vendite a distanza intra-UE di beni e per le prestazioni di servizi B2C. Al contrario, il regime non UE è riservato agli operatori privi di sede o stabile organizzazione all'interno dell'UE che erogano servizi a consumatori finali europei. Per chi importa merci da paesi terzi con un valore di spedizione non superiore a 150 €, l'Import One-Stop Shop (IOSS) offre un regime di semplificazione equivalente. In tali circostanze, un intermediario stabilito nei Paesi Bassi gestisce di norma la registrazione e l'adempimento dichiarativo per assicurare la piena conformità alle disposizioni in materia di imposta sul valore aggiunto dell'Unione europea.
Vantaggi principali per gli imprenditori internazionali
Centralizzare i propri obblighi fiscali tramite il portale olandese offre diversi vantaggi procedurali. In primo luogo, riduce notevolmente i costi amministrativi eliminando l'obbligo di registrazioni IVA multiple e i relativi onorari contabili locali nelle diverse giurisdizioni. In secondo luogo, si comunica esclusivamente con l'amministrazione finanziaria olandese in un'unica lingua, snellendo la risoluzione di qualsiasi quesito. Infine, la gestione dei pagamenti è semplificata. Si effettua un unico pagamento complessivo alla Belastingdienst, che dal 1° maggio 2026 si avvale di Rabobank come banca di riferimento. Questo singolo bonifico copre l'intero debito IVA B2C a livello europeo per il trimestre, garantendo che la propria dichiarazione IVA OSS nei Paesi Bassi rimanga efficiente e affidabile. Questa struttura consente di concentrarsi sull'espansione della propria attività senza le difficoltà derivanti da una conformità fiscale decentralizzata.
Ultima revisione: settembre 2026
Criteri di idoneità e la soglia di 10.000 €
L'Unione Europea applica una soglia unificata di 10.000 € per anno solare per le vendite a distanza transfrontaliere B2C. Per gli imprenditori che gestiscono una Dutch BV, questa soglia determina l'applicazione delle aliquote locali o di quelle basate sul Paese di destinazione. Se le vendite totali annue a livello europeo rimangono al di sotto dei 10.000 €, si continuano ad applicare le aliquote IVA olandesi ordinaria al 21% o ridotta al 9% a tutti i clienti dell'UE. Una volta che il fatturato supera tale limite, è necessario applicare l'aliquota IVA in vigore nello Stato membro in cui risiede il cliente. La registrazione al sistema One-Stop Shop costituisce la modalità più efficiente per gestire tale transizione. In mancanza di essa, una volta superata la soglia, scatterebbe l'obbligo di legge di registrarsi ai fini IVA in ciascuno Stato membro in cui si effettuano vendite.
Calcolo della soglia per le entità olandesi
È essenziale categorizzare accuratamente i flussi di ricavi per monitorare tale limite. Il calcolo della soglia di 10.000 € comprende tutte le vendite transfrontaliere B2C di beni all'interno dell'UE e le prestazioni di servizi di telecomunicazione, teleradiodiffusione ed elettronici (TBE). Tuttavia, le vendite interne nei Paesi Bassi sono escluse dal calcolo di questa specifica soglia a livello unionale. Poiché la normativa IVA olandese impone una rendicontazione precisa, la tenuta di registri contabili separati per le operazioni B2C nazionali e transfrontaliere costituisce un requisito standard di conformità. Qualora si gestiscano più entità, si ricorda che la soglia si applica al soggetto passivo e non per singolo Paese di destinazione.
Vantaggi della registrazione volontaria
Alcuni imprenditori scelgono di registrarsi al regime prima di raggiungere la soglia di 10.000 €. Questo approccio proattivo consente di attuare una strategia di prezzo uniforme in tutta l'UE sin dal primo giorno. Inoltre, semplifica il processo contabile durante le prime fasi di costituzione di una Dutch BV, poiché non sarà necessario adeguare i sistemi di checkout a metà anno al raggiungimento della soglia. Per le imprese con elevate proiezioni di crescita, l'adozione tempestiva delle procedure di dichiarazione IVA OSS nei Paesi Bassi previene colli di bottiglia amministrativi durante i periodi di picco delle vendite. In caso di dubbi sulle modalità di applicazione di tali soglie alle proprie specifiche categorie di prodotti, è possibile contattare i nostri specialisti fiscali per una valutazione dettagliata.
Ultima revisione: settembre 2026
Guida passo dopo passo alla dichiarazione IVA OSS e scadenze trimestrali
L'accesso al portale 'Mijn Belastingdienst Zakelijk' è il primo passaggio procedurale per la propria dichiarazione IVA OSS nei Paesi Bassi. Per effettuare l'accesso è necessario disporre di DigiD o di un token eHerkenning di livello 3. Una volta effettuato l'accesso, occorre compilare un prospetto completo di tutte le vendite B2C suddivise per specifico Stato membro dell'UE e per aliquota IVA applicabile. Questi dati costituiscono la base per il sistema IVA One-Stop Shop (OSS) dell'UE, garantendo che l'imposta riscossa sia correttamente attribuita al Paese di consumo. Si dispone esattamente di un mese dalla chiusura di ciascun trimestre solare per presentare tale dichiarazione e garantire che i fondi pervengano all'amministrazione finanziaria olandese.
Scadenze di presentazione e procedure di pagamento per il 2026
La conformità dipende dal rispetto delle rigorose scadenze trimestrali stabilite dalla Belastingdienst. Per l'anno fiscale 2026, tali date sono:
- Q1 (gennaio-marzo): 30 aprile 2026
- Q2 (aprile-giugno): 31 luglio 2026
- Q3 (luglio-settembre): 31 ottobre 2026
- Q4 (ottobre-dicembre): 31 gennaio 2027
È obbligatorio utilizzare il codice identificativo di pagamento univoco generato dal portale per ciascuna singola dichiarazione. Questo riferimento è l'unico mezzo che consente all'amministrazione finanziaria di associare il pagamento alla relativa dichiarazione. Un cambiamento amministrativo fondamentale è intervenuto il 1° maggio 2026: la banca di riferimento della Belastingdienst è Rabobank. È necessario aggiornare tutti i modelli di pagamento salvati e le istruzioni per i bonifici internazionali in modo da indicare questo conto Rabobank. I pagamenti inviati ai conti precedenti potrebbero subire ritardi o essere respinti, comportando l'eventuale applicazione di interessi di mora o sanzioni. Verificare la correttezza di tali dati fa regolarmente parte dei nostri servizi contabili e fiscali per imprenditori internazionali.
Rettifica di errori nelle dichiarazioni precedenti
Qualora si riscontri un errore in una dichiarazione precedentemente presentata, il sistema OSS consente di apportare correzioni all'interno della dichiarazione corrente. Non si presenta una dichiarazione correttiva separata per il periodo trascorso; la rettifica va invece inclusa nella dichiarazione trimestrale successiva. Questo metodo di correzione semplificato è disponibile fino a tre anni dalla data di scadenza della dichiarazione originaria. In caso di versamenti in eccesso, il sistema compensa il credito con il debito d'imposta corrente. Per rettifiche in diminuzione di importo significativo, è richiesta la conservazione della documentazione interna, quali note di credito o registri dei resi, al fine di giustificare la modifica in sede di eventuale verifica fiscale.
Ultima revisione: settembre 2026
Documentazione obbligatoria e conservazione dei registri per 7 anni
I requisiti di legge nei Paesi Bassi sono rigorosi per quanto concerne la conservazione delle prove documentali aziendali. La legge olandese impone un periodo di conservazione minimo di 7 anni per tutti i registri e i documenti relativi all'IVA. Questo arco temporale garantisce che la Belastingdienst possa eseguire controlli retroattivi per verificare l'accuratezza delle dichiarazioni relative alla dichiarazione IVA OSS nei Paesi Bassi. Per le società che operano nel settore dei beni immobili, tale obbligo viene esteso a 10 anni. I documenti devono essere archiviati in modo tale da consentirne l'ispezione immediata su richiesta. La mancata esibizione di una documentazione adeguata può comportare la revoca immediata della registrazione OSS, con il conseguente obbligo di registrarsi ai fini IVA in ciascun singolo Stato membro dell'UE in cui si esercita l'attività economica.
Dati specifici da conservare
Per giustificare le aliquote IVA applicate alle vendite transfrontaliere, è necessario raccogliere e conservare prove specifiche relative all'ubicazione dei clienti. Le autorità fiscali richiedono generalmente almeno due elementi probatori non contraddittori, come l'indirizzo di fatturazione, l'indirizzo IP utilizzato durante la transazione o il codice del Paese del conto bancario impiegato per il pagamento. Inoltre, ciascuna fattura deve indicare chiaramente l'aliquota IVA specifica applicata, che si tratti dell'aliquota ordinaria olandese del 21%, di quella ridotta del 9% o di un'aliquota specifica di un altro Stato membro dell'UE come la Germania o la Francia. In caso di vendita di beni fisici, è obbligatorio conservare anche le prove di trasporto, quali lettere di vettura o ricevute di consegna, a conferma dell'effettivo attraversamento della frontiera da parte delle merci. Occorre inoltre conservare qualsiasi corrispondenza con i clienti che ne attesti lo status di soggetto non passivo d'imposta.
Standard per la conservazione dei registri digitali
Gli archivi digitali devono rimanere leggibili e accessibili per l'intera durata del periodo di conservazione. Il semplice salvataggio di un file è spesso insufficiente; i dati devono essere conservati nel loro formato originale al fine di preservare l'integrità delle informazioni. I servizi professionali di contabilità per Dutch BV assicurano che i sistemi digitali soddisfino tali standard olandesi, prevenendo il danneggiamento o la perdita dei dati nel tempo. Il mantenimento di questi archivi rappresenta un requisito essenziale per la conformità della dichiarazione IVA OSS nei Paesi Bassi. In caso di liquidazione della società, la responsabilità di conservare tali documenti per gli anni rimanenti del periodo obbligatorio ricade solitamente su un custode designato, spesso uno degli ex amministratori. La Belastingdienst esige che tali registri siano disponibili a prescindere dallo stato di attività dell'impresa.
Ultima revisione: settembre 2026
Conformità strategica per imprenditori internazionali
La costituzione di una Dutch BV rappresenta il metodo principale per i fondatori extra-UE per accedere al regime OSS unionale. Optando per la procedura tramite procura notarile legalizzata, i fondatori possono perfezionare l'atto costitutivo dinanzi a un notaio da remoto, senza doversi recare nei Paesi Bassi. Questa procedura a distanza consente l'avvio immediato delle registrazioni fiscali. L'integrazione della dichiarazione IVA OSS nei Paesi Bassi all'interno di una più ampia struttura societaria garantisce la conformità della società agli obblighi in materia di imposta sulle società (CIT), le cui aliquote sono del 19% sugli utili fino a 200.000 € e del 25,8% al di sopra di tale soglia. Una Dutch BV richiede un capitale sociale minimo di appena 0,01 €, rendendola uno strumento accessibile per le operazioni di e-commerce internazionale.
Il ruolo del rappresentante fiscale
Gli imprenditori internazionali necessitano spesso di un rappresentante fiscale per gestire in modo efficace i propri obblighi IVA. Un rappresentante fiscale generale agisce per conto della società estera per tutte le sue cessioni e prestazioni di servizi, mentre la rappresentanza fiscale limitata è generalmente ristretta all'importazione di merci e alle successive forniture. Tale rappresentanza agevola i rapporti con la Camera di Commercio olandese (KVK) e assicura che tutte le comunicazioni con le autorità fiscali siano gestite da specialisti locali. Per le aziende con team transfrontalieri, avvalersi di servizi professionali di elaborazione paghe nei Paesi Bassi è essenziale per gestire gli obblighi previdenziali e le ritenute fiscali sui salari parallelamente agli adempimenti IVA. Questo approccio integrato previene lacune amministrative che potrebbero causare sanzioni o ritardi nella procedura di dichiarazione IVA OSS nei Paesi Bassi.
Tempistiche di registrazione IVA per il 2026
La pianificazione dell'ingresso sul mercato richiede la comprensione delle attuali tempistiche amministrative. Per le entità a partecipazione estera, il rilascio di un numero di partita IVA richiede generalmente tra 6 e 8 settimane. Questo passaggio costituisce un prerequisito obbligatorio; non è possibile richiedere l'adesione al sistema OSS finché la registrazione IVA principale non è attiva. La tariffa di iscrizione iniziale alla KVK per il 2026 è un pagamento una tantum di 85,15 €. Una volta ottenuto il numero di partita IVA, è possibile procedere con la domanda OSS per gestire le vendite B2C a livello dell'UE. È inoltre necessario ricordare che qualsiasi modifica alle informazioni sul titolare effettivo (UBO), per coloro che detengono più del 25% delle quote, deve essere comunicata entro 7 giorni per mantenere la conformità societaria.
Una strategia fiscale efficiente implica molto più del semplice rispetto delle scadenze trimestrali. Si tratta di garantire che la struttura societaria funga da solido veicolo per il commercio europeo. Allineando gli adempimenti IVA con i conti annuali, che devono essere depositati presso la KVK entro 12 mesi dalla chiusura dell'esercizio, si mantiene un profilo societario trasparente e affidabile. Questo approccio olistico alla conformità protegge i vostri interessi professionali e facilita la crescita a lungo termine nel mercato europeo, garantendo al contempo l'accessibilità della documentazione per il periodo di conservazione obbligatorio di 7 anni.
Ultima revisione: settembre 2026
Ottimizzare la strategia IVA europea per il 2026
Il successo nel mercato europeo richiede il rigoroso rispetto del ciclo di rendicontazione trimestrale e dei principi IVA basati sul paese di destinazione stabiliti dal regime UE. Monitorando la soglia di 10.000 € e conservando i registri digitali per il periodo legale di 7 anni, garantite che la vostra Dutch BV rimanga un punto di accesso conforme per il commercio internazionale. Il passaggio a Rabobank come banca principale di riferimento per la Belastingdienst il 1° maggio 2026 evidenzia la necessità di precisi aggiornamenti amministrativi nei vostri flussi di pagamento. La corretta gestione di questi requisiti tecnici previene il rischio di sanzioni e garantisce che la vostra impresa mantenga una posizione trasparente nei confronti delle autorità fiscali olandesi.
Dal 2015 abbiamo assistito oltre 2.000 fondatori in tutto il mondo nella costituzione societaria a distanza e nella conformità fiscale ordinaria. Il nostro team offre una garanzia di soddisfazione al 100% sui servizi di conformità per assicurare che la vostra dichiarazione IVA OSS nei Paesi Bassi sia eseguita senza errori. Ci impegniamo ad agire come vostro facilitatore proattivo nei Paesi Bassi, fornendo la chiarezza procedurale necessaria per scalare le vostre attività in tutti i 27 Stati membri dell'UE. I vostri interessi professionali sono in mani esperte, consentendovi di concentrarvi sulla crescita del vostro core business.
Ultima revisione: settembre 2026
Domande frequenti
Una società non UE può registrarsi all'OSS nei Paesi Bassi?
Una società non UE può registrarsi al regime non UE nei Paesi Bassi se non dispone di alcuna stabile organizzazione nell'UE. Se la società sceglie di costituire una Dutch BV, utilizzerà invece il regime UE. Questo processo consente la rendicontazione centralizzata dei servizi forniti ai consumatori dell'UE. La registrazione richiede innanzitutto un numero di partita IVA olandese. Le entità a partecipazione estera attendono solitamente 6-8 settimane per il rilascio del numero di partita IVA prima di poter finalizzare la domanda OSS.
Cosa succede se si manca una scadenza per la dichiarazione IVA OSS?
Il mancato rispetto di una scadenza comporta immediate conseguenze finanziarie da parte dell'amministrazione fiscale olandese. Si applica una sanzione fissa di 82 € per la presentazione tardiva. I ritardi di pagamento comportano una sanzione pari al 3% dell'importo non versato, con un minimo di 50 € e un massimo di 6.709 €. È necessario assicurarsi che tutti i fondi raggiungano il conto Rabobank della Belastingdienst entro l'ultimo giorno del mese successivo al trimestre di rendicontazione. L'inadempienza continuativa può comportare l'esclusione dal regime.
È possibile detrarre l'IVA sulle spese tramite la dichiarazione OSS?
Non è possibile detrarre l'IVA a credito sulle spese aziendali tramite una dichiarazione OSS. Il portale OSS è destinato esclusivamente alla rendicontazione e al versamento dell'IVA a debito riscossa dai consumatori di altri Stati membri dell'UE. Per recuperare l'IVA assolta sulle spese aziendali olandesi, è necessario presentare una dichiarazione IVA olandese ordinaria. Se è stata pagata l'IVA in altri paesi dell'UE in cui non si è registrati, è necessario presentare una richiesta di rimborso digitale separata tramite il portale ufficiale.
È comunque necessario presentare una dichiarazione IVA olandese ordinaria se si utilizza l'OSS?
È necessario continuare a presentare le dichiarazioni IVA olandesi ordinarie se la propria attività effettua cessioni o prestazioni nazionali nei Paesi Bassi o ha la necessità di recuperare l'IVA a credito. Il sistema di dichiarazione IVA OSS nei Paesi Bassi copre unicamente le transazioni B2C transfrontaliere. Se la vostra Dutch BV non registra vendite nazionali né spese con IVA detraibile, potreste presentare solo le dichiarazioni OSS, ma si tratta di una circostanza rara. La maggior parte delle imprese attive gestisce entrambi gli adempimenti per garantire la piena conformità con le normative fiscali olandesi e con gli obblighi di rendicontazione dell'imposta sul reddito delle società (CIT).
Come si determina l'aliquota IVA corretta per gli altri paesi dell'UE?
È necessario applicare l'aliquota IVA dello Stato membro in cui si trova il consumatore. Tali aliquote variano all'interno dell'UE, con aliquote ordinarie comprese tra il 17% e il 27%. La Commissione europea mette a disposizione una banca dati per verificare tali valori. Per i soggetti olandesi, l'aliquota IVA ordinaria è del 21%, mentre l'aliquota ridotta è del 9%. È vostra responsabilità garantire l'applicazione dell'aliquota estera corretta al momento della vendita prima di trasmetterla tramite il portale olandese.
Qual è la differenza tra OSS e IOSS per i venditori e-commerce?
La differenza principale risiede nell'origine dei beni. Il regime OSS gestisce le vendite B2C di beni già situati nell'UE o di servizi forniti da entità dell'UE. L'Import One-Stop Shop (IOSS) agevola specificamente la riscossione e il versamento dell'IVA per i beni importati da paesi extra UE di valore non superiore a 150 €. Entrambi i sistemi mirano a semplificare il commercio, ma l'IOSS richiede a molti venditori extra UE la nomina di un intermediario per la gestione del processo di importazione.
È possibile utilizzare il regime OSS per le vendite B2B nell'UE?
Il regime OSS non è disponibile per le transazioni B2B. È concepito esclusivamente per le cessioni di beni e le prestazioni di servizi Business-to-Consumer (B2C). Le operazioni B2B intra-UE seguono generalmente il meccanismo dell'inversione contabile (reverse charge), in base al quale l'acquirente assoggetta a IVA l'operazione nel proprio paese. È necessario verificare la partita IVA dei clienti aziendali tramite il sistema VIES per accertarsi che soddisfino i requisiti per il trattamento B2B anziché essere inclusi nella dichiarazione OSS trimestrale.
Fonti
- ICS Payroll - Servizi di elaborazione paghe olandesi
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Attività commerciali internazionali
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sulla corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |