


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le società estere spesso presumono di poter ritardare la conformità fiscale fino al raggiungimento di una determinata soglia di fatturato, ma nei Paesi Bassi la soglia di registrazione per le entità non residenti è esattamente pari a 0 €. Ciò significa che la registrazione IVA nei Paesi Bassi per le società estere è obbligatoria dal momento in cui iniziano le attività imponibili. Il rispetto di questi requisiti è spesso complicato dalla necessità di effettuare invii postali cartacei al Belastingdienst a Heerlen e dalle potenziali barriere linguistiche con le autorità fiscali.
Garantire una conformità al 100% dall'estero richiede precisione e una chiara comprensione del diritto tributario olandese. Questa guida costituisce una risorsa tecnica per le imprese non residenti, dettagliando i requisiti di legge, le procedure di richiesta e gli obblighi di dichiarazione per il 2026. Troverete informazioni specifiche sull'ottenimento del vostro btw-id, sulla tassa di registrazione KVK di 85,15 € e sulla gestione delle dichiarazioni a distanza. Seguire questi passaggi consente di ottenere i codici fiscali necessari evitando il rischio di sanzioni amministrative.
Punti chiave
- È obbligatorio per le entità estere registrarsi ai fini dell'IVA olandese prima di iniziare le operazioni, poiché la soglia di 0 € si applica a tutte le imprese non residenti.
- Le richieste andate a buon fine necessitano di una documentazione specifica, tra cui un estratto del registro delle imprese del proprio Paese di origine legalizzato e risalente a meno di sei mesi prima.
- Questa guida illustra la procedura passo dopo passo per la registrazione IVA nei Paesi Bassi per le società estere, compresa la gestione dei requisiti per la spedizione postale cartacea.
- La conformità comporta la presentazione di dichiarazioni trimestrali entro scadenze tassative e la conservazione delle scritture contabili per un periodo di legge compreso tra sette e dieci anni.
- I servizi contabili e fiscali professionali possono agevolare la richiesta a distanza e garantire la conformità al 100% alle più recenti normative fiscali olandesi.
Criteri per la registrazione IVA obbligatoria nei Paesi Bassi
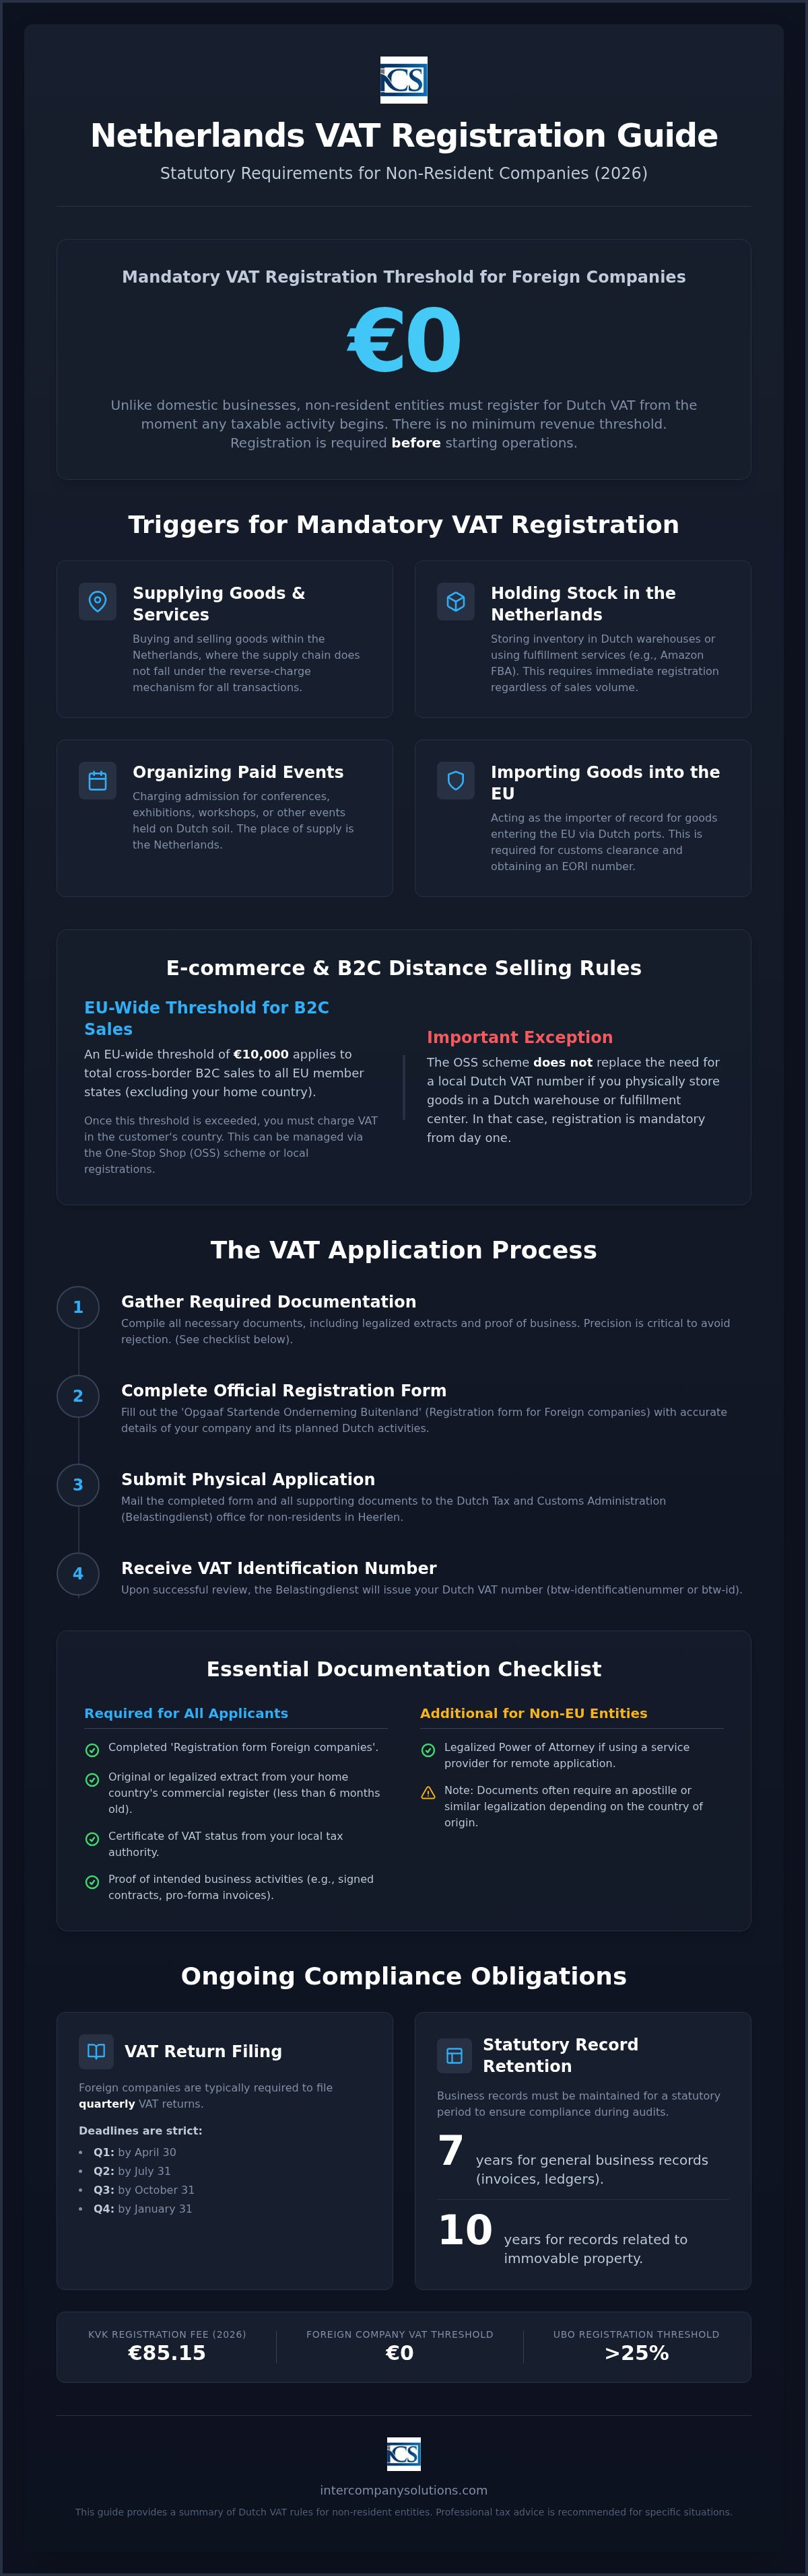
L'amministrazione fiscale olandese applica regole rigorose per le imprese non residenti. Mentre le società stabilite nei Paesi Bassi potrebbero avere diritto a determinate esenzioni basate sul fatturato, la registrazione IVA nei Paesi Bassi per le società estere è obbligatoria fin dal primo euro di reddito imponibile. Non esiste alcuna soglia minima di fatturato per i soggetti non residenti. È necessario completare la registrazione prima di iniziare qualsiasi operazione imponibile all'interno del paese. Ciò garantisce la conformità al quadro generale del sistema IVA olandese fin dal principio, rappresentando un passaggio fondamentale quando si decide di avviare un'attività nei Paesi Bassi.
Anche se le vostre transazioni rientrano nel meccanismo del "reverse charge", in cui il debito IVA viene trasferito al cliente commerciale olandese, è spesso comunque necessario un numero di partita IVA. Questo è indispensabile per una corretta rendicontazione nelle dichiarazioni periodiche e per recuperare l'IVA assolta sui costi sostenuti nei Paesi Bassi, come spese logistiche o compensi professionali. Se la vostra società opera come importatore registrato per merci che entrano nell'Unione Europea attraverso porti olandesi come Rotterdam, la registrazione IVA è fondamentale. Questo processo è solitamente collegato all'ottenimento di un codice EORI, necessario per le operazioni di sdoganamento. Le società extra UE riscontrano spesso che l'ottenimento di un numero di partita IVA costituisce il primo passo verso l'ottimizzazione della propria catena di fornitura mediante l'uso di licenze di differimento.
Attività imponibili per imprenditori esteri
Specifici modelli di business determinano l'obbligo immediato di ottenere una partita IVA olandese. Se acquistate e vendete merci all'interno dei Paesi Bassi e il fornitore non è un'entità olandese, state effettuando un'operazione imponibile. Un altro presupposto comune è la detenzione di scorte in magazzini o centri logistici olandesi. Ad esempio, i venditori che utilizzano Amazon FBA e stoccano merci in una struttura olandese devono registrarsi ai fini IVA indipendentemente dal volume totale delle vendite. Inoltre, se la vostra società organizza eventi con ingresso a pagamento, come conferenze, fiere o workshop sul territorio olandese, il luogo di imposizione sono i Paesi Bassi, rendendo necessaria una registrazione locale.
E-commerce e soglia OSS
Per le imprese che effettuano vendite a distanza a consumatori olandesi, si applicano regole diverse a seconda della sede dell'attività e dell'assetto logistico. Esiste una soglia a livello UE di 10.000 € per le vendite B2C. Una volta che le vendite totali verso tutti i paesi dell'UE, escluso il paese di stabilimento, superano questo importo, è obbligatorio dichiarare l'IVA nel paese del cliente. È possibile gestire questo adempimento tramite il regime One-Stop Shop (OSS) oppure mediante singole registrazioni locali. Tuttavia, se siete venditori extra UE che utilizzano un hub logistico olandese, dovete ottenere immediatamente una partita IVA locale. Il regime OSS semplifica la dichiarazione per le vendite transfrontaliere, ma non sostituisce l'obbligo di registrazione IVA nei Paesi Bassi per le società estere se mantenete scorte fisiche in un magazzino olandese.
Documentazione essenziale per i richiedenti IVA non residenti
L'amministrazione finanziaria olandese richiede un elevato livello di precisione documentale durante l'elaborazione delle domande provenienti dall'estero. Per avviare la registrazione IVA nei Paesi Bassi per le società estere, è necessario presentare il "Modulo di registrazione per società estere" (Opgaaf Startende Onderneming Buitenland). Questo documento raccoglie dati sul fatturato previsto, sulla natura delle operazioni nei Paesi Bassi e sulla struttura globale della società. La precisione in questa fase è fondamentale; la Belastingdienst utilizza questi dettagli per determinare la frequenza di presentazione delle dichiarazioni e l'eventuale necessità di nominare un rappresentante fiscale.
È necessario fornire diversi documenti giustificativi insieme al modulo principale. Tra questi figurano un estratto originale o legalizzato del registro delle imprese del proprio Paese d'origine, che non deve risalire a più di sei mesi prima. È inoltre necessario fornire un certificato attestante lo status IVA rilasciato dalla propria autorità fiscale locale per dimostrare di essere un'impresa registrata nel proprio Paese di stabilimento. Le autorità richiedono spesso prove delle attività commerciali previste per verificare il processo di registrazione IVA per i soggetti esteri. Tali prove consistono generalmente in contratti firmati con clienti olandesi, fatture proforma o documenti di trasporto attestanti la movimentazione di merci verso i Paesi Bassi.
Requisiti per i soggetti UE rispetto a quelli extra-UE
La fase di documentazione rappresenta il motivo più comune di rigetto della registrazione IVA nei Paesi Bassi per le società estere a causa di legalizzazioni mancanti. Se la società è stabilita al di fuori dell'Unione Europea, sarà necessario fornire una procura legalizzata qualora si scelga di collaborare con un fornitore di servizi come Intercompany Solutions. Questo ci consente di gestire la domanda per vostro conto. I documenti provenienti da Paesi extra-UE devono solitamente recare l'Apostille o essere sottoposti a legalizzazione consolare. Se i documenti societari non sono redatti in olandese, inglese, tedesco o francese, è necessario fornire una traduzione asseverata da un traduttore giurato. È inoltre obbligatorio comunicare qualsiasi titolare effettivo (UBO) che detenga oltre il 25% della proprietà o del controllo della società.
Regole relative al conto bancario e all'indirizzo fisico
Sebbene non sia sempre necessario disporre di un conto bancario olandese per ottenere una partita IVA, l'amministrazione finanziaria ne richiede generalmente uno per disporre i rimborsi IVA. Senza un IBAN locale, ricevere un credito dalla Belastingdienst può rivelarsi una procedura lunga. È inoltre opportuno distinguere tra sede legale e stabile organizzazione. Una sede legale è un indirizzo postale ai fini della conformità, mentre una stabile organizzazione comporta una sede fisica dotata di risorse umane e tecniche. La presenza di una stabile organizzazione può modificare la posizione fiscale ai fini dell'imposta sul reddito delle società (CIT). Ciò potrebbe assoggettare gli utili realizzati nei Paesi Bassi ad aliquote CIT del 19% fino a 200.000 € e del 25,8% oltre tale soglia. In caso di dubbi sullo stato di legalizzazione dei propri documenti specifici, è possibile contattarci per una verifica documentale.
La procedura dettagliata di richiesta della partita IVA per i soggetti esteri
Il processo di registrazione IVA nei Paesi Bassi per le società estere inizia con l'acquisizione del modulo ufficiale 'Registration form Foreign companies' dal portale del Belastingdienst. Questo documento è un questionario dettagliato che richiede dati precisi sulla struttura societaria dell'azienda e sulle attività previste sul territorio olandese. È necessario fornire stime realistiche del fatturato per il primo anno di attività e specificare se si intende assumere dipendenti. Se si prevede di assumere personale, il modulo funge anche da notifica preliminare per gli obblighi relativi alle imposte sui salari.
Una volta compilato il modulo, è necessario raccogliere i documenti societari legalizzati menzionati nella sezione precedente. L'amministrazione finanziaria olandese non accetta attualmente domande telematiche per la registrazione iniziale di imprese non residenti. È necessario predisporre un fascicolo cartaceo di richiesta e inviarlo tramite raccomandata all'amministrazione fiscale (Belastingdienst/Klantgegevens) a Heerlen. L'invio tramite raccomandata è fondamentale per monitorare la consegna di questi documenti riservati e fornire una prova di presentazione in caso di ritardi.
Dopo che le autorità avranno elaborato la richiesta, rilasceranno due codici distinti. Il primo è il numero di identificazione IVA (btw-id), che deve essere indicato sulle fatture e sul sito web aziendale. Il secondo è il codice per l'imposta sulla cifra d'affari (omzetbelastingnummer). Questo secondo numero viene utilizzato esclusivamente per le dichiarazioni fiscali periodiche e per qualsiasi comunicazione diretta con il Belastingdienst. La ricezione di questi numeri conferma che la registrazione IVA nei Paesi Bassi per società estere è attiva e che si è autorizzati a svolgere operazioni imponibili nel Paese.
Tempistiche e registrazione KVK
I tempi standard di elaborazione di una richiesta di registrazione IVA variano generalmente da due a otto settimane, a seconda della complessità della struttura societaria e del carico di lavoro attuale dell'ufficio delle imposte di Heerlen. Se state avviando un'attività nei Paesi Bassi costituendo una BV locale, la registrazione IVA si attiva spesso automaticamente dopo l'appuntamento presso la Camera di Commercio (KVK). Per il 2026, i diritti di registrazione KVK ammontano a 85,15 €. I soggetti puramente non residenti privi di una sede secondaria locale non necessitano sempre della registrazione KVK, ma devono comunque seguire la procedura diretta presso le autorità fiscali.
Domanda a distanza tramite procura
È possibile gestire l'intero processo di richiesta senza essere fisicamente presenti nei Paesi Bassi ricorrendo a una procura legalizzata (Power of Attorney, POA). Questo documento autorizza uno specialista a firmare i moduli di domanda e a gestire tutta la corrispondenza successiva con le autorità fiscali. Per il 2026, il Belastingdienst richiede che la procura soddisfi specifici standard di legalizzazione. Gli imprenditori non appartenenti all'UE devono far autenticare e apostillare il documento nel proprio paese d'origine per garantirne il riconoscimento da parte dei funzionari olandesi. Questa procedura a distanza rappresenta la prassi standard per le società internazionali che intendono stabilire una presenza in modo rapido ed efficiente.
Obblighi legali di dichiarazione e norme di conservazione delle scritture contabili
Una volta attiva la registrazione IVA nei Paesi Bassi per le società estere, il Belastingdienst assegna una specifica periodicità di presentazione. La maggior parte delle imprese non residenti presenta le proprie dichiarazioni trimestralmente. Agli operatori con volumi elevati o alle società con una cronologia dei pagamenti irregolare potrebbe essere richiesta la presentazione mensile. I termini sono perentori. Sia la dichiarazione telematica sia il pagamento integrale devono pervenire alle autorità fiscali olandesi entro l'ultimo giorno del mese successivo al periodo di riferimento. Per i contribuenti trimestrali nel 2026, la scadenza del primo trimestre è il 30 maggio 2026, mentre la scadenza del secondo trimestre cade il 31 agosto 2026.
La conformità fiscale va oltre la presentazione delle dichiarazioni e comprende la conservazione dei registri contabili aziendali. È obbligatorio conservare una documentazione amministrativa completa per almeno 7 anni. Questo archivio include tutte le fatture, gli estratti conto bancari e i contratti. Se la vostra società gestisce beni immobili, la legge prevede un periodo di conservazione di 10 anni. Questa regola dei 10 anni si applica anche alle imprese che utilizzano il regime One Stop Shop (OSS) per le vendite B2C in tutta l'UE. La conservazione di tali registri garantisce la preparazione a eventuali verifiche fiscali e consente di comprovare qualsiasi richiesta di recupero dell'IVA.
Aliquote IVA e rendicontazione nel 2026
La maggior parte dei beni e dei servizi è soggetta all'aliquota IVA ordinaria del 21%. Un'aliquota ridotta del 9% si applica a beni specifici come generi alimentari, libri e determinati medicinali. Se si effettuano operazioni B2B transfrontaliere all'interno dell'UE, sussiste anche l'obbligo di presentare gli elenchi delle vendite intracomunitarie (EC Sales Lists) per comunicare gli acquisti e le cessioni intracomunitarie. Qualora le attività svolte costituiscano una stabile organizzazione, gli utili conseguiti nei Paesi Bassi saranno soggetti all'imposta sul reddito delle società. Le aliquote dell'imposta societaria rimangono al 19% per i primi 200.000 € di utili e al 25,8% per qualsiasi importo eccedente tale soglia.
Requisiti per la presentazione telematica
L'ufficio tributario olandese impone l'uso del portale "Mijn Belastingdienst Zakelijk" per tutte le trasmissioni. Sarà necessario disporre di credenziali di accesso sicure, che per molte entità estere consistono in specifiche credenziali fornite dal Belastingdienst al momento della registrazione. I ritardi nella trasmissione o nel pagamento determinano l'applicazione automatica di sanzioni. Queste sanzioni amministrative vengono applicate con rigore per preservare l'integrità del sistema fiscale. Garantire che la registrazione IVA nei Paesi Bassi per le società estere sia supportata da una procedura di dichiarazione automatizzata costituisce la modalità più efficace per evitare tali costi superflui.
Servizi specializzati di conformità IVA per imprenditori internazionali
Intercompany Solutions gestisce l'amministrazione end-to-end per le imprese che richiedono una presenza fiscale nei Paesi Bassi. Gestiamo la richiesta iniziale sia per il numero di partita IVA che per il codice EORI, consentendovi di importare merci nell'UE senza ritardi. Il nostro team funge da ponte tra la vostra impresa e le autorità fiscali olandesi, gestendo i requisiti di corrispondenza cartacea e le barriere linguistiche che spesso ostacolano i richiedenti non residenti. Forniamo pacchetti di segreteria societaria di livello premium che includono fino a 10 ore di assistenza dedicata alla compliance. Ciò garantisce che i vostri interessi professionali siano gestiti da esperti che comprendono le sfumature del contesto normativo locale.
La nostra competenza si estende a complesse normative fiscali e del lavoro, come il ruling per il rimborso fiscale del 30% per il personale internazionale. Questo ruling consente ai datori di lavoro di erogare un'indennità esente da imposte per i costi extraterritoriali, rendendo i Paesi Bassi una destinazione interessante per i talenti globali. Integrando questi servizi specializzati, potete mantenere una struttura operativa snella garantendo al contempo che ogni aspetto della vostra presenza nei Paesi Bassi rimanga pienamente conforme alla legislazione vigente. Gestire correttamente queste domande è essenziale per mantenere una valida posizione fiscale sin dall'inizio.
Costituzione societaria e configurazione fiscale da remoto
I nostri specialisti possono costituire una Dutch BV da remoto entro 3-5 giorni lavorativi. Questa rapidità è fondamentale per le imprese che devono stabilire una presenza giuridica prima di richiedere i codici fiscali e le partite IVA. Gestiamo tutta la corrispondenza con la Camera di Commercio (KVK) e la Belastingdienst per vostro conto. Durante questo processo, garantiamo la piena conformità ai requisiti del registro UBO, identificando nello specifico qualsiasi stakeholder con una quota superiore al 25% di proprietà o controllo. Questo approccio proattivo previene ritardi amministrativi durante la successiva fase di richiesta.
Soluzioni contabili complete
Il mantenimento di un'entità nei Paesi Bassi richiede un'attenzione costante all'informativa finanziaria e alle scadenze di legge. Forniamo servizi di gestione paghe e supporto contabile su misura per le esigenze degli imprenditori internazionali. I nostri servizi comprendono la redazione del bilancio d'esercizio e la gestione delle dichiarazioni dell'imposta sul reddito delle società (CIT). Per il 2026, l'aliquota CIT è del 19% sugli utili fino a 200.000 € e del 25,8% sugli utili eccedenti tale importo. Offriamo inoltre consulenza strategica sui vantaggi fiscali olandesi e sui benefici dell'ampia rete di oltre 100 convenzioni contro le doppie imposizioni. L'utilizzo di questi quadri normativi può ottimizzare notevolmente la posizione fiscale della vostra società, garantendo al contempo il 100% di conformità all'obbligo di conservazione documentale di 7 anni.
Ultima revisione: agosto 2026
Stabilire la presenza fiscale nei Paesi Bassi nel 2026
Il successo nel mercato olandese dipende da una conformità accurata fin dal primo giorno. Le imprese non residenti devono attenersi a una soglia di zero euro e gestire specifici requisiti di corrispondenza cartacea con l'ufficio delle imposte di Heerlen. Ottenendo tempestivamente il vostro btw-id e conservando le scritture contabili per i sette-dieci anni previsti dalla legge, proteggete la vostra società da sanzioni amministrative e garantite una base stabile per la crescita. La registrazione IVA nei Paesi Bassi per le società estere rappresenta un passaggio procedurale che, se gestito correttamente, apre le porte all'intera Unione Europea.
Intercompany Solutions è la principale società specializzata in costituzioni societarie nei Paesi Bassi. Offriamo una competenza diretta sui parametri fiscali del 2026 e una garanzia di soddisfazione al 100% sui nostri servizi. Sia che dobbiate verificare la soglia UBO o impostare una procedura di dichiarazione telematica da remoto, il nostro team è pronto ad agevolare il vostro ingresso nel mercato olandese con precisione e tempestività.
Saremo lieti di supportare la vostra espansione internazionale e di garantire che la vostra impresa rimanga pienamente conforme a tutti gli obblighi di legge nei Paesi Bassi.
Domande frequenti
Il numero di partita IVA olandese è obbligatorio per le società prive di una sede fisica nei Paesi Bassi?
Sì, il numero di partita IVA olandese è obbligatorio se si svolgono attività imponibili nei Paesi Bassi, a prescindere dal fatto che si mantenga una sede fisica. Tra i fattori determinanti più comuni vi sono la detenzione di scorte in un centro logistico o l'agire in qualità di importatore registrato. Non è richiesta una filiale locale per adempiere a questi obblighi. Le autorità fiscali rilasciano una partita IVA per non residenti specificamente per queste fattispecie, consentendovi di mantenere la conformità operando interamente dal vostro paese d'origine.
Qual è la soglia di registrazione IVA per le imprese estere nel 2026?
Per il 2026, la registrazione IVA nei Paesi Bassi per le società estere prevede una soglia pari a 0 €. Ciò differisce dal regime per le piccole imprese (KOR) riservato agli imprenditori locali. È necessario richiedere il numero di identificazione IVA prima di iniziare la vendita di beni o la prestazione di servizi sul territorio olandese. La mancata registrazione prima della prima operazione imponibile può comportare accertamenti retroattivi e sanzioni amministrative da parte della Belastingdienst.
Una società non residente può registrarsi ai fini IVA nei Paesi Bassi da remoto?
È possibile registrarsi ai fini IVA nei Paesi Bassi da remoto rilasciando una procura legalizzata a un fornitore di servizi professionali. Questo documento deve essere autenticato da un notaio e, per i fondatori extra-UE, legalizzato con Apostille. Tale modalità elimina la necessità di recarsi fisicamente nei Paesi Bassi. Una volta formalizzata la procura, il vostro rappresentante potrà gestire l'intera pratica presso l'ufficio delle imposte di Heerlen per vostro conto.
Quali documenti societari sono necessari per la richiesta di partita IVA nei Paesi Bassi?
Saranno necessari il modulo compilato "Registration form Foreign companies" e un estratto originale del registro delle imprese del vostro paese di origine, risalente a non più di sei mesi prima. Inoltre, è necessario fornire un certificato attestante lo status IVA rilasciato dalla propria autorità fiscale locale. Risulta altresì essenziale la prova dell'attività commerciale programmata, come contratti sottoscritti o documenti di trasporto. Qualora i documenti non siano redatti in olandese, inglese, tedesco o francese, è obbligatorio allegare una traduzione asseverata.
Quanto tempo richiede la procedura di registrazione IVA per le società estere?
I tempi di elaborazione standard per la registrazione IVA nei Paesi Bassi per le società estere variano da due a otto settimane. Tale durata dipende dalla complessità della struttura societaria e dal volume corrente di pratiche presso l'ufficio delle imposte. La trasmissione di documentazione completa e debitamente legalizzata all'atto dell'istanza iniziale è il modo più efficace per prevenire ritardi. Una volta approvata la domanda, riceverete per posta il vostro btw-id e il numero di imposta sulla cifra d'affari.
Quali sono le sanzioni per la ritardata presentazione della dichiarazione IVA nei Paesi Bassi?
La legislazione fiscale olandese impone sanzioni severe per l'omessa o tardiva presentazione delle dichiarazioni ovvero per il ritardo nei versamenti. Le sanzioni amministrative per la dichiarazione tardiva vengono irrogate automaticamente e partono da circa 68 € per l'IVA, potendo tuttavia aumentare in misura rilevante in caso di recidiva. Qualora l'imposta dovuta non venga versata entro i termini, si applica un'ulteriore sanzione pari al 3% dell'imposta non pagata, con un minimo di 50 € e un massimo di 5.514 €.
Il codice EORI viene rilasciato automaticamente con la registrazione IVA nei Paesi Bassi?
Il codice EORI non viene rilasciato automaticamente all'atto della registrazione IVA. È necessario presentare una richiesta distinta alle autorità doganali olandesi per ottenere tale identificativo. Sebbene le procedure siano separate, vengono spesso coordinate per le imprese che operano come importatori registrati. Il possesso di entrambi i codici è indispensabile per lo sdoganamento delle merci nei porti olandesi e per avvalersi delle licenze di differimento dell'IVA, volte a ottimizzare il flusso di cassa aziendale.
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - IVA (btw) per gli imprenditori
- Commissione europea - Norme e aliquote IVA
- ICS Payroll - Servizi di gestione paghe nei Paesi Bassi
- Belastingdienst - Imposte sulle retribuzioni (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |