
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La domanda per il 30% ruling è una procedura congiunta tra datore di lavoro e dipendente, non un modulo fiscale che il dipendente può gestire autonomamente. Comprendere come richiedere il 30% ruling per il personale significa verificare tempestivamente l'ammissibilità e coordinare la richiesta con la data di inizio del rapporto di lavoro e la configurazione del payroll.
L'ammissibilità dipende dalle circostanze e dalla retribuzione del dipendente, e il termine di presentazione della domanda può influire sulla data di decorrenza dell'agevolazione. I datori di lavoro devono verificare le condizioni applicabili, concordare chi raccoglierà ciascuna parte della domanda e confrontare le informazioni con i registri contrattuali e retributivi prima dell'invio. Dopo l'approvazione, il payroll deve conformarsi ai termini e alla data di efficacia della decisione. I passaggi seguenti illustrano tali verifiche, la domanda congiunta e la documentazione da conservare successivamente.
Punti chiave
- Verificare le circostanze di assunzione o trasferimento del dipendente, lo storico della residenza e il criterio salariale applicabile prima di preparare la domanda.
- Il datore di lavoro e il dipendente presentano la domanda congiuntamente, utilizzando informazioni personali, contrattuali e retributive accurate.
- Coordinare la data di inizio del rapporto di lavoro e le tempistiche di presentazione, poiché il termine può influire sulla data di decorrenza del regime.
- Dopo l'approvazione, allineare le istruzioni del payroll con la decisione e conservare in modo ordinato la domanda e la documentazione di supporto.
- Esaminare le variazioni delle circostanze del dipendente alla luce delle indicazioni attuali del Belastingdienst prima di modificare il trattamento contabile e retributivo.
Indice
Cosa significa il 30% ruling olandese per il personale internazionale
Il 30% ruling olandese, formalmente noto come agevolazione del 30%, è un regime fiscale destinato a determinati dipendenti assunti o trasferiti nei Paesi Bassi dall'estero. Se il dipendente e il datore di lavoro soddisfano le condizioni e l'amministrazione finanziaria olandese approva la domanda, il datore di lavoro può erogare un'indennità per i costi extraterritoriali ammissibili tramite la busta paga. Le linee guida di Belastingdienst sull'agevolazione del 30% stabiliscono le condizioni ufficiali. Per un quadro più ampio sulla collocazione dell'agevolazione nel sistema fiscale olandese, consultare questa panoramica sul 30% ruling.
L'agevolazione non è automatica per ogni nuova assunzione internazionale. L'idoneità dipende dalle circostanze del dipendente, dal contratto di lavoro e dai requisiti applicabili. Inoltre, l'approvazione non rende l'intero stipendio del dipendente esente da imposte. L'agevolazione riguarda il trattamento fiscale di un'indennità, soggetto alle regole e ai limiti applicabili al caso specifico del dipendente.
Cosa prevede e cosa non prevede il 30% ruling
Laddove le condizioni siano soddisfatte, l'agevolazione consente al datore di lavoro di considerare esente da imposte un'indennità per i costi extraterritoriali entro i limiti delle norme applicabili. Si tratta di un meccanismo di rimborso in busta paga, non di una detrazione fiscale personale richiesta separatamente dal dipendente. Il trattamento fiscale consegue alla domanda e all'approvazione, e deve quindi essere implementato nella gestione delle buste paga. La retribuzione netta risultante può differire tra i dipendenti poiché l'idoneità, lo stipendio e le circostanze individuali variano.
I datori di lavoro non dovrebbero promettere uno stipendio netto specifico prima di aver valutato l'idoneità e il trattamento retributivo proposto. La decisione e i relativi termini determinano le modalità con cui l'indennità può essere gestita.
Chi presenta la domanda: responsabilità del datore di lavoro e del dipendente
Il datore di lavoro e il dipendente presentano la domanda congiuntamente all'amministrazione finanziaria olandese. Il datore di lavoro coordina la procedura e fornisce dettagli accurati sull'impiego e sulla retribuzione, comprese le informazioni sulla data di inizio del rapporto di lavoro e sullo stipendio. Il dipendente fornisce informazioni personali complete e dettagli sulla propria residenza precedente e sul proprio percorso lavorativo. Tali dati contribuiscono a stabilire se le condizioni pertinenti siano soddisfatte.
Per i datori di lavoro, il processo inizia considerando la domanda come una responsabilità condivisa legata alla gestione paghe, anziché come una richiesta fiscale a carico esclusivo del dipendente. È opportuno concordare chi raccoglierà ciascun elemento, per poi verificare che le informazioni siano coerenti prima dell'invio. Successivamente, occorre valutare i requisiti di idoneità e preparare la domanda.
Il 30% ruling è indipendente dal permesso di soggiorno o immigrazione. Non conferisce il diritto di vivere o lavorare nei Paesi Bassi e l'idoneità all'agevolazione fiscale non attesta che il dipendente possieda l'autorizzazione di soggiorno o di lavoro richiesta. Tali requisiti dipendono dalla nazionalità e dallo status di immigrazione dell'individuo. I datori di lavoro devono valutarli separatamente utilizzando le informazioni di IND relative a lavoro e soggiorno.
Verificare l'idoneità del personale prima di avviare la domanda per il 30% ruling
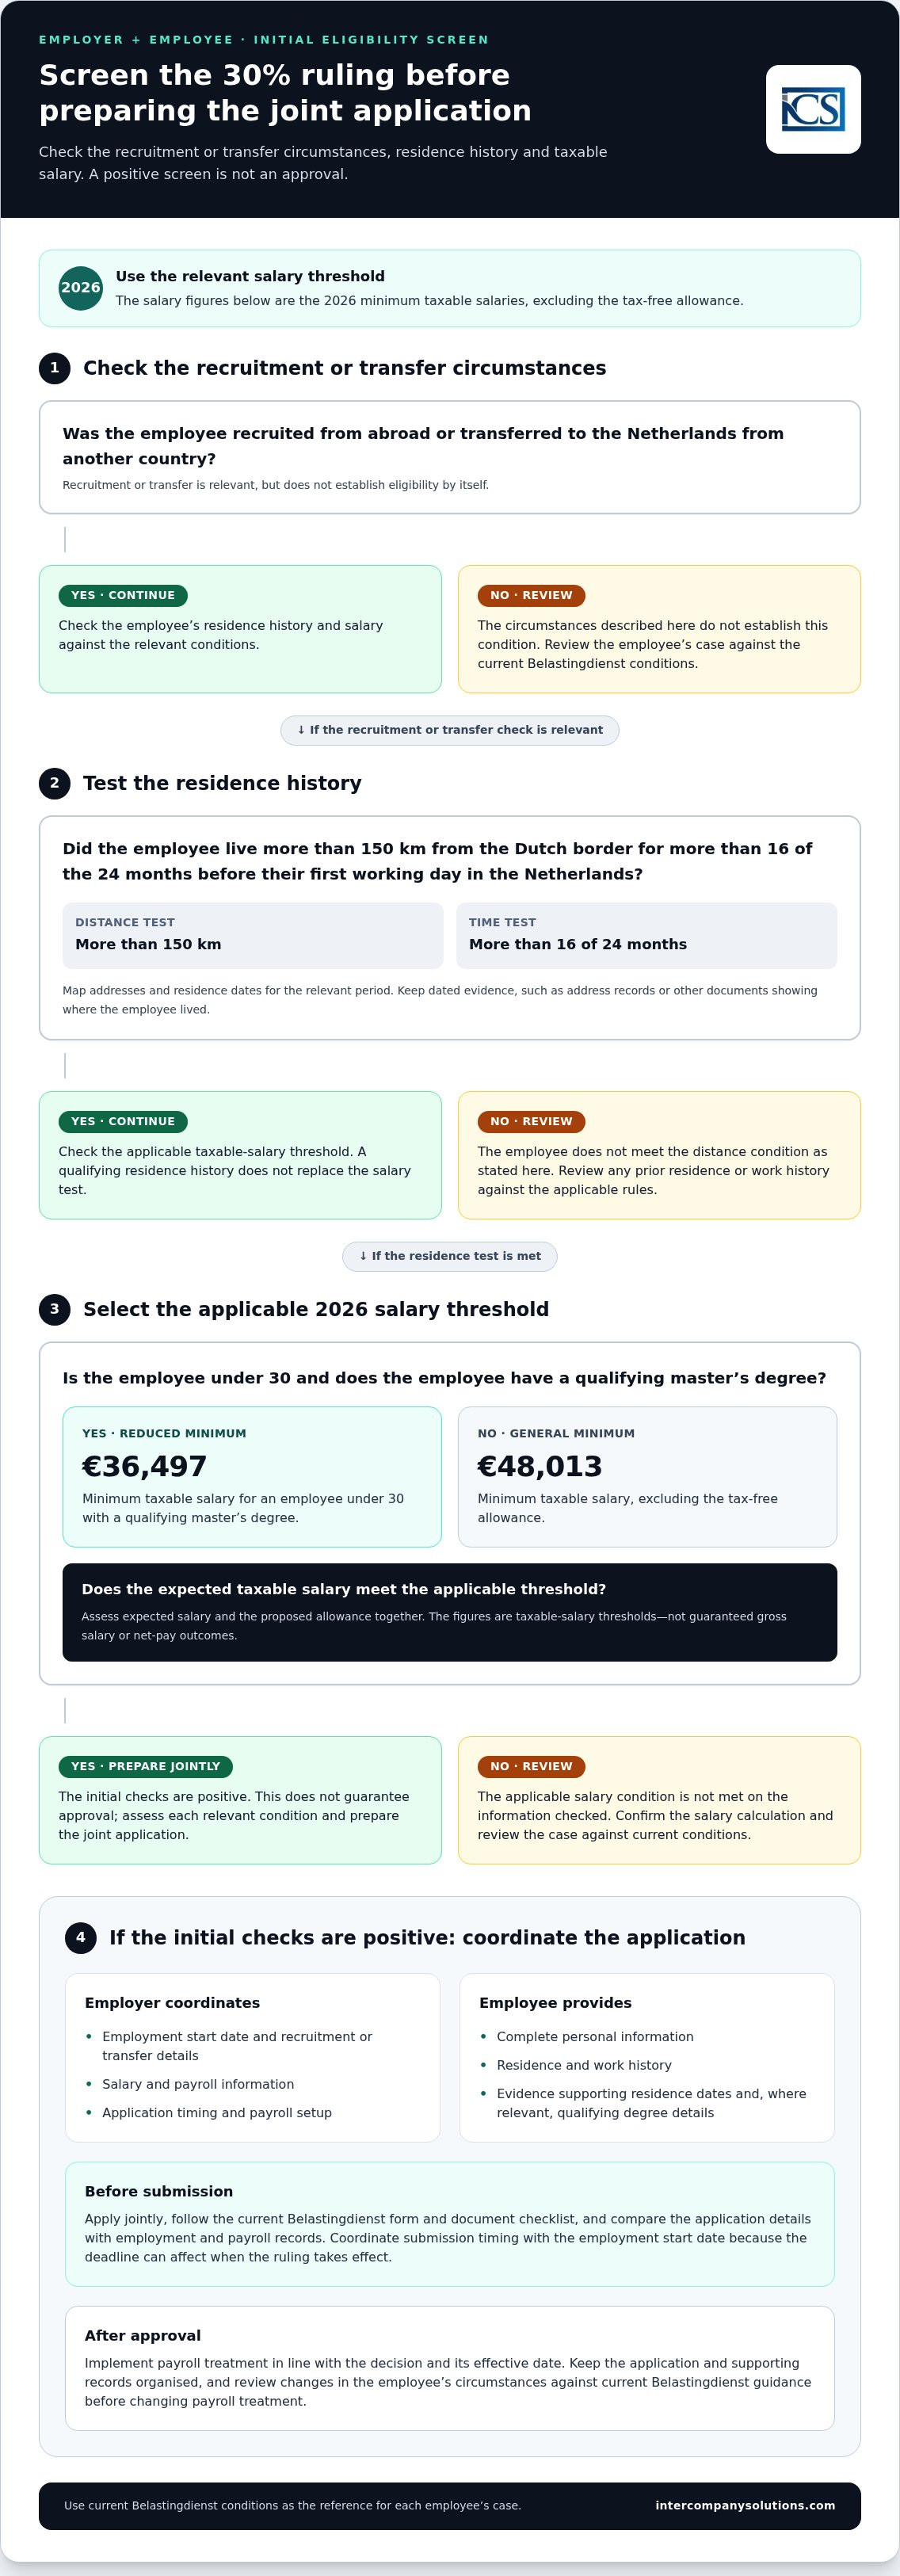
Verificare ogni dipendente rispetto alle condizioni ufficiali prima di preparare la domanda congiunta. L'assunzione dall'estero o il trasferimento nei Paesi Bassi sono rilevanti, ma nessuna di queste due circostanze da sola stabilisce l'idoneità. È necessario valutare anche lo storico di residenza del dipendente e lo stipendio imponibile. Utilizzare le condizioni di Belastingdienst per l'agevolazione del 30% come punto di riferimento e valutare ciascun criterio separatamente.
Condizioni relative a percorso lavorativo, assunzione e residenza
L'agevolazione è destinata ai dipendenti assunti dall'estero o trasferiti nei Paesi Bassi da un altro Paese. Per quanto riguarda il requisito della distanza, il dipendente deve aver vissuto a più di 150 chilometri dal confine olandese per più di 16 dei 24 mesi precedenti il suo primo giorno lavorativo nei Paesi Bassi. Il solo trasferimento nei Paesi Bassi non dimostra se il requisito sia soddisfatto.
Richiedere al dipendente di mappare i propri indirizzi e le date di residenza nel periodo di riferimento. Conservare prove datate a supporto di tale storico, come certificati di residenza o altri documenti che attestino dove il dipendente ha vissuto. Confrontare la cronologia con il criterio ufficiale, inclusa la distanza dal confine olandese. Se il dipendente ha precedentemente vissuto o lavorato nei Paesi Bassi, esaminare il suo storico completo alla luce delle norme applicabili, anziché fare affidamento unicamente sul suo indirizzo più recente.
Criteri retributivi e situazioni che richiedono verifiche supplementari
Per il 2026, lo stipendio imponibile minimo, esclusa l'indennità esente da imposte, è di €48.013. Per un dipendente di età inferiore a 30 anni con un titolo di master qualificante, il minimo ridotto è di €36.497. Si tratta di soglie di stipendio imponibile, non di uno stipendio lordo garantito o di un importo netto garantito. Occorre valutare congiuntamente lo stipendio previsto del dipendente e l'indennità applicabile, confrontando poi lo stipendio imponibile risultante con la soglia di riferimento.
Verificare l'età del dipendente e la documentazione del titolo di studio qualificante prima di applicare la soglia ridotta. Il rispetto del requisito retributivo non è sufficiente: devono essere valutate anche le circostanze di assunzione o trasferimento e la condizione di residenza. Allo stesso modo, uno storico di residenza idoneo non sostituisce il requisito retributivo. Registrare la base di ciascuna verifica, affinché il datore di lavoro e il dipendente possano colmare eventuali lacune prima dell'invio.
Queste verifiche aiutano i datori di lavoro a valutare la situazione senza considerare un singolo fattore idoneo come garanzia di approvazione. Per coordinare la verifica dell'idoneità con la preparazione delle buste paga, discutete la procedura di richiesta con il nostro team.
Come richiedere il 30% ruling per il personale passo dopo passo
Una volta completate le verifiche preliminari di idoneità, il datore di lavoro e il dipendente possono preparare la domanda congiunta. Seguire le istruzioni aggiornate della Belastingdienst relative all'agevolazione del 30%, compresi il modulo di domanda e la relativa checklist dei documenti. Utilizzare il modulo per individuare i documenti da presentare, poiché gli allegati richiesti possono variare a seconda del caso.
Preparare le informazioni relative alla domanda e la documentazione probatoria
Raccogliere i dati anagrafici del dipendente e lo storico di residenza, insieme alla data di inizio del rapporto di lavoro, alle informazioni sull'assunzione o sul trasferimento e ai dati retributivi. Il datore di lavoro deve confrontare tali elementi con il contratto e i registri paga. Il dipendente deve verificare che i dati anagrafici e le date siano corretti. Utilizzare il modulo aggiornato per identificare le prove richieste e distinguerle dai documenti di supporto utili per l'esame interno della domanda.
Presentare la domanda congiuntamente e monitorarla
Sia il datore di lavoro che il dipendente presentano la domanda congiuntamente seguendo la procedura prescritta dalla Belastingdienst. La domanda deve essere presentata entro quattro mesi dal primo giorno lavorativo del dipendente affinché il ruling abbia efficacia a decorrere da tale data. In caso di presentazione successiva, il ruling acquisisce efficacia generalmente dal primo giorno del mese successivo a quello di presentazione della domanda. Verificare le istruzioni ufficiali vigenti relative al canale di presentazione e alle condizioni sulla data di decorrenza prima di inviare il modulo.
Incaricare una persona di coordinare la presentazione e monitorarne lo stato. Conservare una copia della domanda compilata, della ricevuta di trasmissione e della corrispondenza nel fascicolo payroll del dipendente. Qualora l'Amministrazione fiscale richieda ulteriori informazioni, registrare la richiesta e rispondere entro il termine stabilito.
Dopo la presentazione: decisioni e implementazione nel payroll
Non applicare il ruling nel payroll prima di aver ricevuto ed esaminato la decisione. In caso di accoglimento, registrare la decisione e la relativa data di decorrenza, quindi fornire all'ufficio payroll istruzioni scritte chiare e conformi ai termini approvati. Se la domanda è ancora pendente, continuare ad applicare l'ordinario trattamento retributivo fino a quando la decisione non confermerà le modalità applicabili. In caso di diniego, esaminare la decisione e assicurarsi che l'elaborazione payroll rispecchi il trattamento applicabile. Conservare la decisione e la relativa corrispondenza nel fascicolo del dipendente, in conformità alla politica di conservazione dei documenti dell'organizzazione.
Errori comuni di presentazione che i datori di lavoro possono prevenire
Prima dell'invio, verificare che nomi, date di impiego, dati retributivi e dettagli sulla residenza coincidano tra la domanda e i documenti probatori. Monitorare il termine di quattro mesi dal primo giorno lavorativo e definire chiaramente la responsabilità dell'invio. Verificare eventuali variazioni dell'impiego o dei requisiti di idoneità rispetto agli orientamenti aggiornati della Belastingdienst. Non presumere che una decisione esistente copra automaticamente circostanze mutate.
Gestire il 30% ruling a livello payroll e pianificare i passaggi successivi
L'approvazione segna il passaggio dal processo di domanda alla gestione continua delle buste paga. Conservare la decisione nel fascicolo personale del dipendente e fornire all'ufficio paghe istruzioni chiare basate sulle condizioni e sulla data di decorrenza stabilite nella decisione. L'ufficio payroll non deve dedurre tali dettagli dalla domanda o da un esito presunto.
Strutturare un passaggio di consegne chiaro tra datore di lavoro e ufficio payroll
Assegnare la responsabilità per la conservazione della domanda e della decisione, l'aggiornamento del payroll e la gestione delle successive variazioni. Assicurarsi che il dipendente comprenda quali aspetti del payroll vengano modificati dall'agevolazione approvata e quali no: l'approvazione non implica che l'intera retribuzione sia esente da imposte e lo stesso risultato netto non si applicherà necessariamente a ogni fattispecie.
Prima di ogni aggiornamento payroll, confrontare la decisione con il contratto del dipendente e i dati retributivi correnti. Se le condizioni contrattuali cambiano o se il dipendente passa a un ruolo o a un datore di lavoro differente, verificare la situazione alla luce delle linee guida aggiornate della Belastingdienst sull'agevolazione del 30%. Non presumere che la decisione originaria copra automaticamente circostanze mutate. Mantenere una registrazione datata di quanto esaminato e delle motivazioni alla base di ogni modifica al payroll.
Quando può essere utile un supporto payroll specializzato
Il coordinamento del ruling con l'elaborazione degli stipendi, i registri di lavoro e le imposte sui salari contribuisce a mantenere il trattamento retributivo allineato con le condizioni approvate. Intercompany Solutions fornisce assistenza in materia di payroll e personale, comprese le domande per il 30% ruling e la relativa gestione delle buste paga. Questo supporto può aiutare a organizzare il passaggio amministrativo, fermo restando che l'idoneità e l'approvazione rimangono subordinate alle condizioni ufficiali e alla decisione dell'Amministrazione fiscale.
I datori di lavoro possono consultare le informazioni sui servizi di payroll nei Paesi Bassi e decidere come gestire congiuntamente i registri delle domande, il monitoraggio delle decisioni e gli aggiornamenti del payroll. Assegnare un responsabile per il fascicolo del dipendente, registrare la data di decorrenza approvata e confermare che l'ufficio payroll abbia recepito la decisione così come emessa. Qualora la situazione del dipendente subisca modifiche, verificare il trattamento prima di apportare ulteriori rettifiche.
Inserire la procedura di ruling in una tempistica di payroll chiara
Una domanda valida inizia con verifiche separate della situazione del dipendente, della cronologia di residenza e della retribuzione rispetto ai requisiti attuali. Il datore di lavoro e il dipendente presentano la domanda congiuntamente, per poi utilizzare la decisione dell'amministrazione finanziaria per orientare il trattamento a livello di payroll. L'approvazione non è automatica, pertanto occorre mantenere allineati i dati della domanda, la decisione e le istruzioni per il payroll.
Pianificare significa anche attribuire la responsabilità della gestione amministrativa successiva alla presentazione. Intercompany Solutions gestisce le domande per il ruling del 30% unitamente al supporto in materia di payroll e personale, inclusi i contratti di lavoro, le imposte sui salari e la gestione previdenziale. Per i criteri di idoneità vigenti e le linee guida sulla domanda, fare riferimento alle informazioni della Belastingdienst sul regime del 30%.
Grazie a una chiara assegnazione delle responsabilità, a registrazioni accurate e ad aggiornamenti del payroll basati sulla decisione confermata, i datori di lavoro possono gestire ogni fase in modo coerente.
Domande frequenti
Un dipendente può richiedere il ruling del 30% senza il proprio datore di lavoro?
No. Il dipendente e il datore di lavoro devono presentare la domanda congiuntamente all'amministrazione fiscale olandese, come illustrato nelle indicazioni della Belastingdienst sul regime del 30%. Il dipendente fornisce dati anagrafici precisi e informazioni dettagliate sulla cronologia di residenza, mentre il datore di lavoro coordina i dati contrattuali e retributivi, nonché la trasmissione della domanda. Un dipendente può predisporre la propria documentazione, ma non può ottenere il ruling indipendentemente dal datore di lavoro. Entrambe le parti devono verificare il modulo vigente e le relative istruzioni prima della presentazione.
Quanto tempo ha a disposizione un datore di lavoro per richiedere il ruling del 30%?
Affinché il ruling abbia efficacia a partire dal primo giorno lavorativo del dipendente, la domanda congiunta deve essere presentata entro quattro mesi da tale data. Il datore di lavoro e il dipendente devono predisporre tempestivamente il modulo e la documentazione di supporto dopo l'inizio del rapporto di lavoro. Le indicazioni per la presentazione delle domande della Belastingdienst stabiliscono le regole relative ai termini di scadenza e alla data di decorrenza. Si raccomanda di conservare una registrazione del primo giorno lavorativo e la ricevuta di presentazione.
Quali documenti sono necessari per richiedere il ruling del 30%?
Utilizzare il modulo di domanda e la lista di controllo aggiornati della Belastingdienst per individuare la documentazione probatoria richiesta per il caso del dipendente. La domanda richiede dati precisi sull'identità, sull'impiego, sulla retribuzione, sull'assunzione o sul trasferimento e sulla cronologia di residenza. Prima della trasmissione, confrontare nomi e date con il contratto di lavoro e i registri del payroll. Seguire le istruzioni del modulo ufficiale per i documenti da allegare.
Cosa accade se la domanda per il ruling del 30% viene presentata in ritardo?
Se la domanda congiunta viene presentata oltre quattro mesi dopo il primo giorno lavorativo del dipendente, il ruling decorre generalmente dal primo giorno del mese successivo a quello di presentazione, anziché dalla data di inizio del rapporto di lavoro. Ciò può ridurre il periodo complessivo di fruizione del regime. È necessario verificare le indicazioni della Belastingdienst sulla data di decorrenza per il caso specifico e assicurarsi che il payroll applichi la data riportata nella decisione.
Tutti i dipendenti internazionali possono beneficiare del ruling olandese del 30%?
No. Il solo fatto di essere assunti a livello internazionale non costituisce di per sé un requisito sufficiente. Il dipendente deve soddisfare le condizioni ufficiali applicabili, che includono le circostanze di assunzione o di trasferimento, la cronologia di residenza e un requisito di retribuzione imponibile. Criteri retributivi differenti possono applicarsi in fattispecie specifiche, tra cui il caso di un lavoratore di età inferiore a 30 anni con un titolo di master idoneo. È opportuno verificare i criteri di idoneità vigenti stabiliti dalla Belastingdienst e valutare ciascun requisito singolarmente prima di inoltrare la domanda.
Il ruling del 30% concede al dipendente l'autorizzazione a lavorare nei Paesi Bassi?
No. Il ruling disciplina unicamente il trattamento fiscale di un'indennità a favore dei dipendenti in possesso dei requisiti; non costituisce un permesso di soggiorno né un permesso di lavoro. I requisiti in materia di immigrazione dipendono dalla nazionalità e dalla situazione del dipendente. Ai cittadini dell'UE, dello SEE e della Svizzera possono applicarsi requisiti per il permesso di lavoro differenti rispetto a quelli previsti per i cittadini extra-UE. I datori di lavoro devono verificare tali prescrizioni separatamente, consultando le informazioni dell'IND sullo svolgimento di attività lavorativa nei Paesi Bassi.
Ultima revisione: ottobre 2026
Fonti
- ICS Payroll - Servizi di payroll olandesi
- KVK - Iscrizione al Registro delle Imprese olandese
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sulle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- IND - Lavoratore altamente qualificato
- IND - Permesso di soggiorno per start-up
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Corporate Governance Laws and Regulations, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |