


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantenere una holding olandese può legalmente eliminare l'imposta sul reddito delle società su dividendi e plusvalenze internazionali qualificati. Questo meccanismo normativo è un pilastro della politica fiscale dei Paesi Bassi, concepito specificamente per prevenire la doppia imposizione all'interno dei gruppi societari. Per gli imprenditori internazionali, la participation exemption olandese fornisce un percorso chiaro verso l'efficienza fiscale, a condizione che la struttura rispetti la soglia del 5% del capitale nominale versato. Si tratta di un quadro normativo preciso che premia la sostanza economica e la trasparenza, piuttosto che fungere da semplice scappatoia fiscale.
La gestione della conformità fiscale internazionale è sempre più complessa, soprattutto con l'introduzione delle direttive anti-abuso dell'UE e del limite di deducibilità degli interessi al 24,5%. Questa guida offre una panoramica tecnica delle norme attuali per il 2026, compresa l'applicazione degli scaglioni dell'imposta sul reddito delle società al 19% e al 25,8%. Esamineremo i requisiti di legge per i test del "motivo" e dell'"attivo", spiegheremo come si applica l'esenzione a diversi proventi e illustreremo nel dettaglio la procedura tramite procura legalizzata per la costituzione a distanza di una Dutch BV. Intercompany Solutions facilita queste costituzioni e fornisce servizi contabili e fiscali continuativi per garantire che la vostra holding soddisfi tutti gli standard della Belastingdienst fin dall'inizio.
Punti chiave
- Scoprite come la participation exemption olandese previene la doppia imposizione su dividendi e plusvalenze esentando gli utili qualificati dall'imposta sul reddito delle società.
- Comprendete la soglia minima di partecipazione del 5% e gli specifici test dell'attivo e del motivo richiesti per mantenere lo status di esenzione fiscale nel 2026.
- Individuate i vantaggi strutturali di una holding olandese, tra cui l'accesso a oltre 100 trattati contro le doppie imposizioni e l'aliquota CIT al 19% per gli utili fino a 200.000 euro.
- Seguite la procedura tramite procura legalizzata per la costituzione a distanza di una BV, consentendo ai fondatori internazionali di costituire una società in 3-5 giorni lavorativi senza doversi spostare.
- Garantite la conformità a lungo termine rispettando la regola di conservazione delle scritture per 7 anni e depositando il bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio.
Comprendere il meccanismo della Dutch participation exemption
La Dutch participation exemption (deelnemingsvrijstelling) funge da elemento strutturale primario del sistema di imposta sulle società olandese. Il suo scopo fondamentale è garantire che gli utili societari siano tassati una sola volta all'interno di un gruppo. Senza questa esenzione, una società controllante pagherebbe le imposte sullo stesso reddito già tassato a livello di controllata, creando un carico fiscale proibitivo che scoraggia l'espansione internazionale. Eliminando questo livello di imposizione, i Paesi Bassi rimangono una giurisdizione privilegiata per le strutture di holding globali. Gli imprenditori utilizzano spesso la costituzione di società Dutch BV per stabilire queste holding, beneficiando di un contesto fiscale che sostiene la crescita a lungo termine.
Eliminazione della doppia imposizione societaria
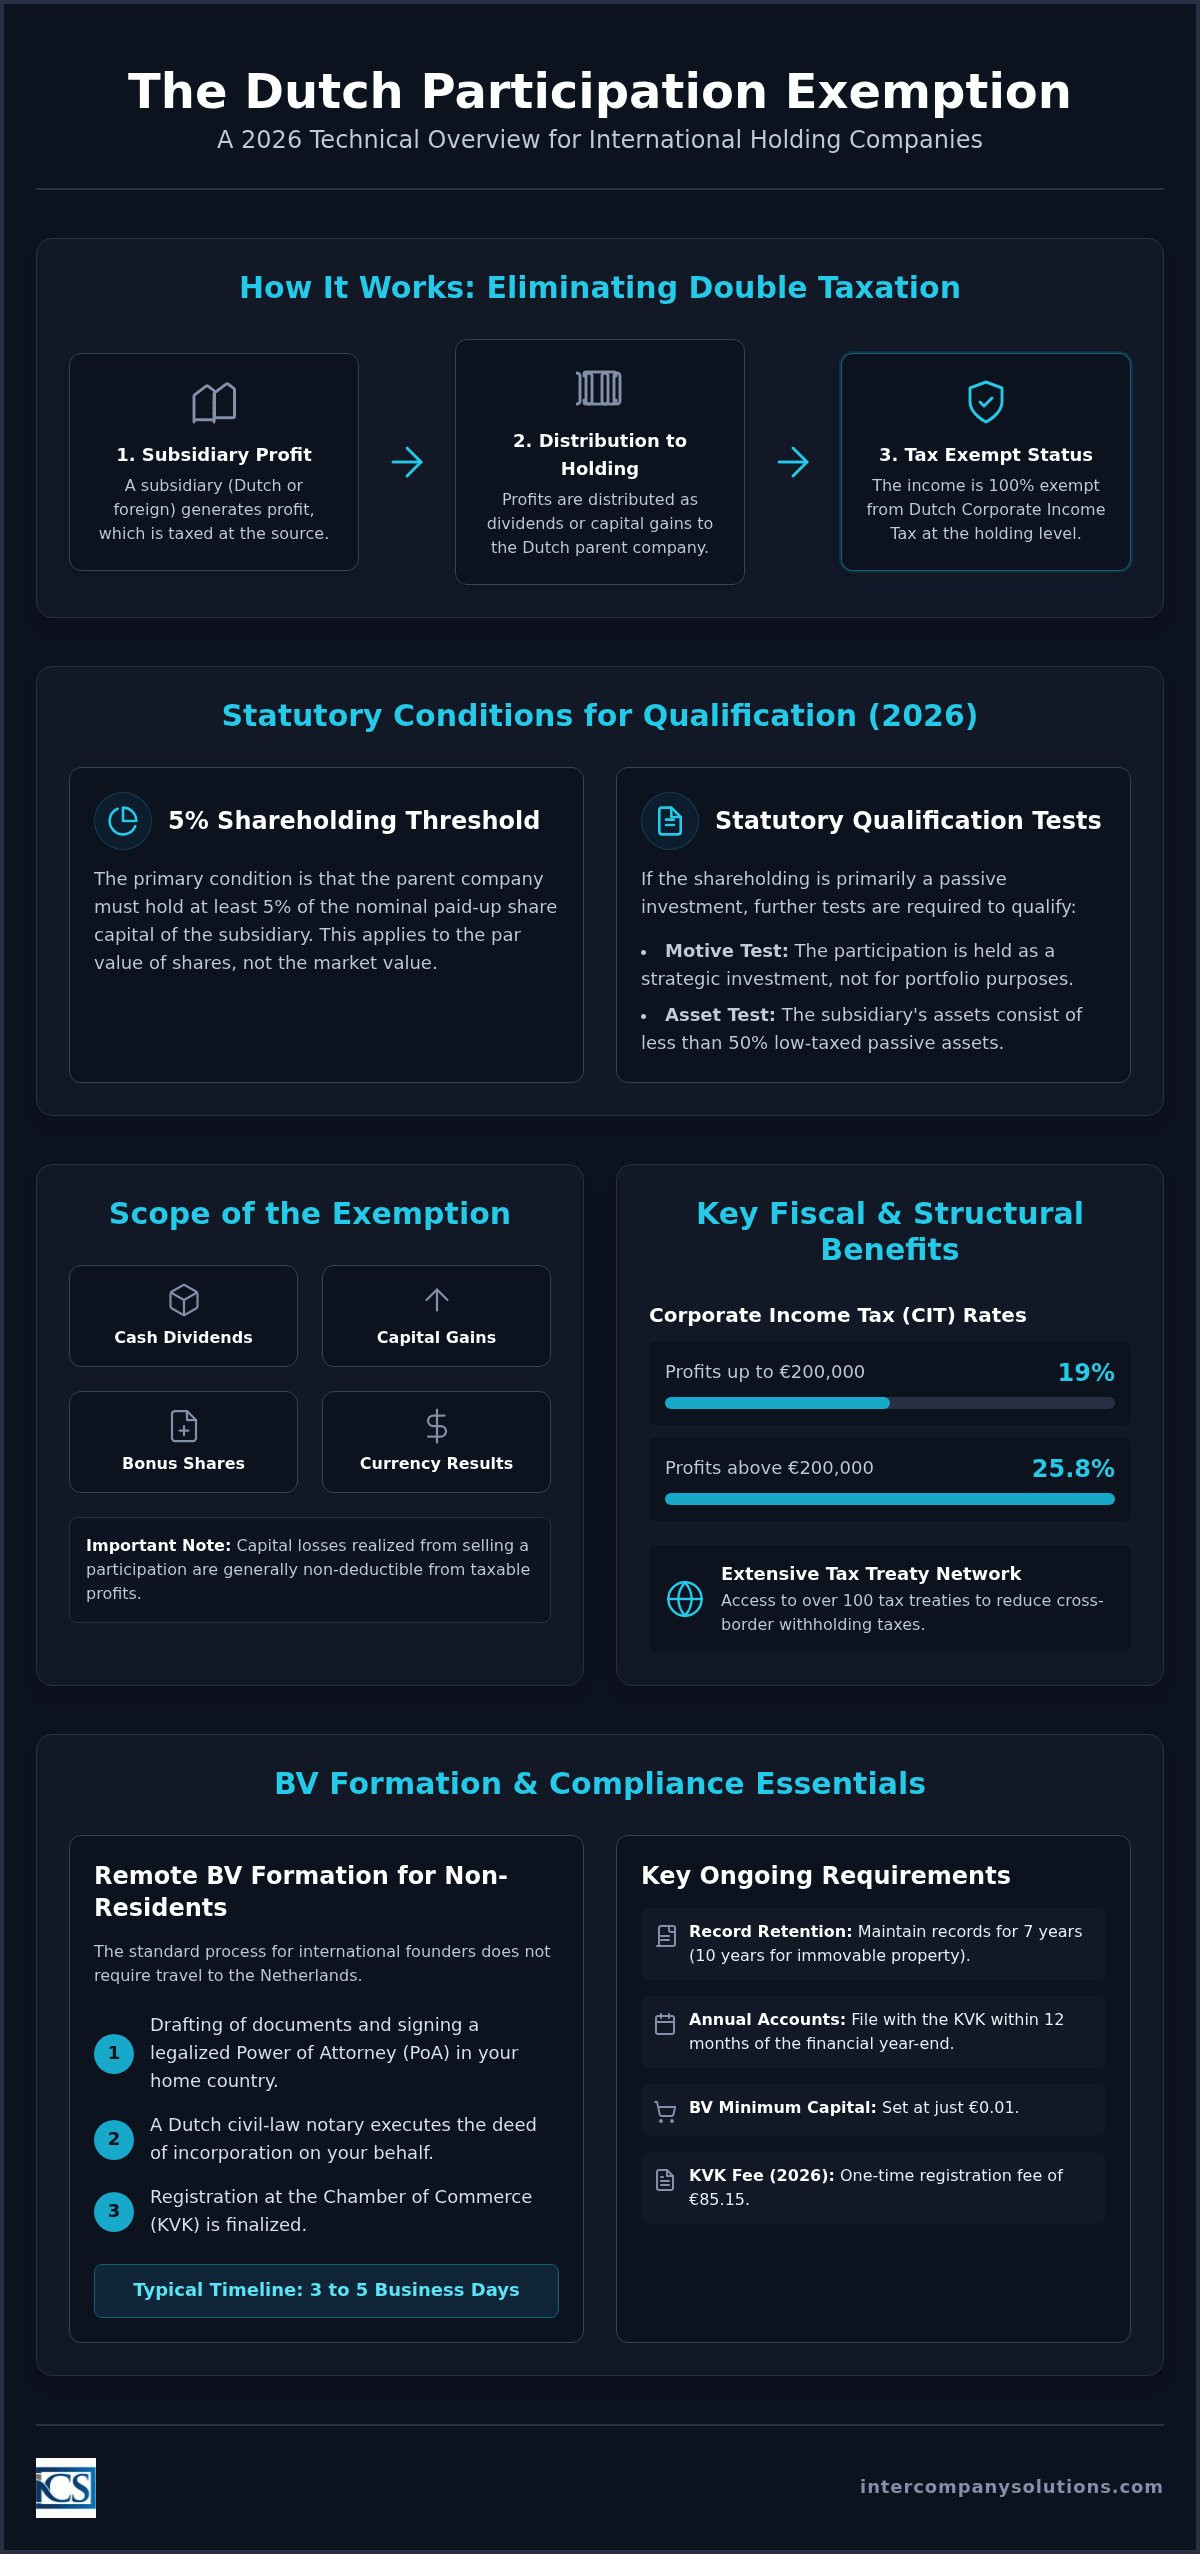
L'esenzione si applica quando una società controllante olandese riceve utili da una controllata. Se la controllata è già stata assoggettata all'imposta sul reddito delle società sui propri utili, tali profitti rimangono esenti quando vengono distribuiti alla holding olandese. Questa regola si applica a prescindere dal fatto che la controllata abbia sede nei Paesi Bassi o all'estero. Negli scenari nazionali, impedisce a una catena di Dutch BV di pagare più cicli di CIT (19% per utili fino a 200.000 € e 25,8% per importi superiori) sullo stesso flusso di entrate. A livello internazionale, consente alle entità olandesi di rimpatriare gli utili esteri senza ulteriori attriti fiscali locali, a condizione che siano soddisfatti i requisiti di legge. È fondamentale per le imprese impegnate nel commercio transfrontaliero, poiché tale neutralità consente ai capitali di fluire liberamente verso la controllante per essere reinvestiti.
Trattamento dei dividendi rispetto alle plusvalenze
L'ambito di applicazione dell'esenzione è ampio e copre diverse tipologie di reddito protette dall'imposta sulle società:
- Dividendi in contanti: distribuzioni ordinarie di utili da parte della controllata.
- Azioni gratuite: azioni aggiuntive emesse a favore della società controllante.
- Plusvalenze: utili realizzati al momento della cessione della partecipazione.
- Risultati su cambi: utili o perdite derivanti dalle fluttuazioni dei tassi di cambio relativi alla partecipazione.
Questa esenzione al 100% garantisce che la holding olandese riceva l'intero valore dei propri investimenti. Tuttavia, questo beneficio di legge presenta una limitazione specifica: le minusvalenze non sono generalmente deducibili. Se una controllante cede partecipazioni in perdita, tale perdita non può essere utilizzata per compensare altri utili imponibili. Esiste un'eccezione per le perdite di liquidazione, che possono essere deducibili a condizioni rigorose in caso di formale scioglimento della controllata. Il mantenimento di registri accurati è vitale per questi calcoli; la legge olandese impone ai soggetti giuridici di conservare la documentazione societaria per almeno 7 anni. I nostri Servizi Contabili e Fiscali supportano i fondatori nel monitoraggio di queste partecipazioni per garantire che ogni distribuzione sia correttamente classificata ai sensi delle norme della Dutch participation exemption.
Condizioni di legge per le partecipazioni qualificate nel 2026
Per qualificarsi per la Dutch participation exemption, una società controllante deve soddisfare diversi requisiti cumulativi e alternativi. Tali norme assicurano che l'esenzione si applichi a partecipazioni commerciali effettive anziché a veicoli di investimento passivo. La controllata deve avere il capitale suddiviso in azioni o quote, il che include la Dutch BV e la NV, nonché entità estere che soddisfano criteri legali analoghi. Qualora queste condizioni non siano soddisfatte, le distribuzioni sono tassate con le aliquote ordinarie CIT del 19% per utili fino a 200.000 € e del 25,8% per gli importi eccedenti.
La soglia di partecipazione del 5%
La società controllante deve detenere almeno il 5% del capitale sociale nominale versato della controllata. Questa soglia si applica al valore nominale delle azioni piuttosto che al loro valore di mercato. Nel contesto di una costituzione di Dutch BV, in cui il capitale minimo è di 0,01 €, questa regola del 5% è lineare per i fondatori che detengono una quota di maggioranza. Il requisito si estende anche a varie categorie di azioni, comprese quelle a voto limitato, a condizione che rappresentino il 5% del capitale nominale. Sebbene le partecipazioni inferiori solitamente non si qualifichino, possono applicarsi determinate regole di aggregazione qualora un'entità correlata detenga a sua volta quote nella medesima controllata, consentendo al gruppo di raggiungere la soglia congiuntamente.
I tre test di qualificazione alternativi
Se una partecipazione è considerata un investimento di portafoglio, vale a dire detenuta principalmente per rendimenti passivi, deve superare uno dei tre test per qualificarsi per la Dutch participation exemption. Questi test impediscono l'uso dei Paesi Bassi come canale di transito per redditi passivi non tassati. Se non siete certi che la vostra struttura internazionale soddisfi questi specifici requisiti, potete richiedere una valutazione tecnica ai nostri specialisti fiscali.
- Test del motivo: la società controllante deve dimostrare che la partecipazione non è detenuta meramente come investimento passivo di portafoglio. Se la holding svolge un ruolo attivo nella gestione o nella definizione delle politiche della controllata, solitamente soddisfa questo requisito.
- Test delle attività: questo test verifica che meno del 50% delle attività della controllata sia costituito da investimenti passivi a bassa imposizione. Se la controllata è una società operativa attiva, supera generalmente questo test a prescindere dal motivo della controllante.
- Test dell'assoggettamento a imposta: per le partecipazioni passive che non superano i primi due test, la controllata deve essere assoggettata a un'imposta realistica sui profitti nella propria giurisdizione di residenza. In base ai criteri olandesi, tale imposta deve essere pari ad almeno il 10% applicata su una base imponibile analoga a quella prevista dalle norme olandesi sulla CIT.
Il rispetto di questi test è obbligatorio per mantenere lo status di esenzione fiscale sui dividendi. Inoltre, le società devono monitorare il limite di deducibilità degli interessi, fissato al 24,5% dell'EBITDA societario nel 2026. Questo tetto assicura che, mentre i dividendi possono risultare esenti, il finanziamento di tali partecipazioni rimanga entro i limiti normativi.
Ultima revisione: agosto 2026
Vantaggi strategici di una struttura di holding olandese
La struttura di holding olandese offre un quadro stabile per la gestione patrimoniale globale, supportato da una rete di circa 100 convenzioni contro la doppia imposizione. Questi trattati riducono in misura significativa o azzerano le ritenute alla fonte su dividendi, interessi e canoni diretti verso i Paesi Bassi. A differenza di molte altre giurisdizioni, i Paesi Bassi hanno abolito l'imposta sui conferimenti di capitale per l'emissione di azioni nel 2006. Questa politica riduce i costi di ingresso per i fondatori che costituiscono un gruppo societario. Per le entità con flussi di entrate diversificati, l'aliquota dell'imposta sul reddito delle società (CIT) per il 2026, pari al 19% sugli utili fino a 200.000 €, offre un contesto competitivo per la gestione delle operazioni di gruppo. Si registra inoltre una generale assenza di ritenute alla fonte olandesi sui pagamenti in uscita di interessi e canoni, a condizione che il beneficiario non sia situato in una giurisdizione designata a bassa fiscalità.
Efficienza fiscale per il commercio internazionale
La centralizzazione degli utili internazionali a livello di capogruppo senza incorrere in ulteriori passività fiscali costituisce un vantaggio primario di questa struttura. La proprietà diretta da parte di una persona fisica genera spesso ritenute alla fonte immediate sui dividendi nel Paese della controllata. Una holding olandese evita ciò ricorrendo alla Dutch participation exemption per ricevere tali fondi in esenzione d'imposta. Tale meccanismo facilita il rimpatrio e il reinvestimento agevole dei proventi globali. Per gli imprenditori che desiderano una procedura a distanza, l'iter di costituzione di società nei Paesi Bassi può essere perfezionato tramite procura notarile legalizzata. Ciò consente ai fondatori stranieri di costituire una struttura di holding conforme senza la necessità di viaggi fisici.
Incentivi per innovazione e R&S
I Paesi Bassi promuovono attivamente le attività commerciali ad alto valore aggiunto mediante specifici incentivi fiscali che integrano la struttura di holding. L'Innovation Box consente alle società di beneficiare di un'aliquota CIT agevolata del 9% sugli utili derivanti da proprietà intellettuale qualificata. Ciò crea un collegamento funzionale in combinazione con la Dutch participation exemption; le plusvalenze derivanti dalla cessione di una controllata tecnologica rimangono esenti a livello della controllante. Inoltre, il regime di rimborso fiscale del 30% agevola le holding nell'attrazione di talenti internazionali, consentendo ai datori di lavoro di erogare un'indennità esente da imposte per i costi extraterritoriali. L'impegno del Paese verso questi standard è confermato dall'8º posto ottenuto nel Global Innovation Index 2025. Questi elementi, uniti al fatto che Rabobank opera come banca di riferimento del Belastingdienst dal 1° maggio 2026, forniscono un'infrastruttura finanziaria solida per le holding internazionali.
Requisiti amministrativi e di conformità per le entità esenti da imposte
La gestione di una holding olandese richiede la rigorosa osservanza dei principi di rendicontazione locali. Sebbene la participation exemption olandese elimini l'obbligazione d'imposta sui redditi qualificati, non esonera dall'obbligo di dichiarare correttamente tali redditi. Gli amministratori devono garantire che il bilancio d'esercizio sia depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di questo termine può comportare la responsabilità personale degli amministratori in caso di fallimento. Inoltre, tutte le scritture societarie, compresi i dati sulle partecipazioni e la cronologia delle transazioni, devono essere conservate per almeno 7 anni. Per i beni immobili, tale requisito è esteso a 10 anni. È inoltre fondamentale notare che la banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026, il che incide sulle modalità di elaborazione dei pagamenti e dei rimborsi fiscali.
Obblighi di dichiarazione dell'imposta sul reddito delle società (CIT)
Le entità che beneficiano della participation exemption olandese devono comunque presentare una dichiarazione annuale CIT. Tale dichiarazione deve dettagliare con precisione i dividendi e le plusvalenze esenti per garantire che non vengano inavvertitamente inclusi nella base imponibile. Per il 2026, le aliquote CIT sono pari al 19% sugli utili fino a 200.000 € e al 25,8% per gli utili che superano tale soglia. Anche se tutti i redditi sono esenti, la presentazione funge da dichiarazione formale della posizione fiscale della società. Una contabilità accurata è l'unico modo per evitare controversie con le autorità fiscali in merito alla qualificazione di specifiche partecipazioni. Questo livello di supervisione garantisce l'integrità del sistema societario olandese per tutti gli imprenditori che avviano un'attività nei Paesi Bassi.
Conformità UBO e trasparenza
Tutte le entità Dutch BV e NV devono registrare i propri titolari effettivi (UBO) nel registro nazionale gestito dalla KVK. Un UBO è definito come qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o dell'interesse proprietario. Qualsiasi modifica alle informazioni relative all'UBO deve essere comunicata entro 7 giorni per mantenere la conformità. La trasparenza è una priorità per le autorità olandesi e il mancato rispetto degli standard di deposito UBO o KVK può comportare sanzioni pecuniarie significative o sanzioni penali. Tali normative sono concepite per prevenire l'uso improprio delle strutture societarie, preservando al contempo un contesto chiaro e stabile per le holding internazionali legittime.
Costituzione di una Dutch BV fiscalmente efficiente dall'estero
Gli imprenditori internazionali possono costituire una holding olandese senza l'obbligo di recarsi fisicamente nei Paesi Bassi. Questa costituzione a distanza è particolarmente vantaggiosa per i fondatori che intendono utilizzare la participation exemption olandese per la gestione globale degli utili. La Dutch BV rimane il veicolo principale per queste strutture grazie alla sua flessibilità e al requisito di capitale sociale minimo di soli 0,01 €. Una volta perfezionata e legalizzata la documentazione necessaria, il processo di costituzione presso la Camera di Commercio olandese (KVK) richiede generalmente tra i 3 e i 5 giorni lavorativi. Intercompany Solutions gestisce l'intero processo di costituzione, garantendo il rispetto di tutti i requisiti di legge per agevolare un agevole inserimento nel sistema fiscale olandese.
La procedura tramite procura notarile legalizzata (PoA)
La procedura standard per i fondatori extra-UE è quella tramite procura notarile legalizzata (Power of Attorney). Questo processo consente a un notaio olandese di rogare l'atto costitutivo per conto del fondatore. La procedura inizia con la redazione della bozza dello statuto sociale e del documento di procura (PoA). Il fondatore deve quindi sottoscrivere questi documenti nel proprio paese d'origine alla presenza di un notaio locale. Per essere riconosciuti dalle autorità olandesi, questi documenti sottoscritti richiedono la legalizzazione, di norma tramite Apostille o attraverso un'ambasciata olandese, a seconda del paese di residenza del fondatore. Un indirizzo aziendale locale nei Paesi Bassi è obbligatorio per l'iscrizione presso la KVK e le successive richieste di partita IVA. Tale indirizzo funge da sede legale ufficiale della società, presso la quale viene ricevuta tutta la corrispondenza legale e fiscale.
Fasi successive alla costituzione per le holding
Dopo che il notaio ha rogato l'atto e la società è stata iscritta presso la KVK (previo pagamento di una tassa una tantum di 85,15 € nel 2026), seguono diverse fasi amministrative. La richiesta del numero di partita IVA è una priorità; per le entità a partecipazione estera, questo processo richiede generalmente da 6 a 8 settimane. Sebbene una holding possa non svolgere sempre attività imponibili ai fini IVA, la registrazione IVA è spesso necessaria per le operazioni infragruppo e la conformità amministrativa. L'apertura di un conto corrente aziendale costituisce il passaggio fondamentale successivo. Sebbene gli imprenditori internazionali si trovino spesso ad affrontare rigorosi protocolli "Know Your Customer" (KYC), Intercompany Solutions fornisce assistenza nella predisposizione dei business plan e della documentazione richiesta per le pratiche bancarie.
Per coloro che avviano un'attività nei Paesi Bassi, coordinare queste fasi di costituzione con una pianificazione fiscale a lungo termine è essenziale. Ciò include la preparazione all'aliquota CIT del 19% sugli utili fino a 200.000 € e la garanzia che Rabobank, operativa come banca di riferimento della Belastingdienst dal 1° maggio 2026, sia correttamente integrata nei flussi finanziari aziendali. Seguendo questo approccio strutturato, i fondatori possono garantire che la propria holding sia pienamente conforme e pronta ad applicare la participation exemption olandese alle proprie controllate estere.
Ultima revisione: agosto 2026
Implementazione di una strategia di holding fiscalmente efficiente per il 2026
La costituzione di una holding nei Paesi Bassi fornisce una solida base per la pianificazione fiscale internazionale. Soddisfacendo la soglia di partecipazione del 5% e i test sulle motivazioni o sulle attività patrimoniali (motive or asset tests), la vostra impresa può beneficiare appieno della participation exemption olandese per eliminare la doppia imposizione sugli utili societari. Questo beneficio statutario assicura che dividendi e plusvalenze vengano rimpatriati con la massima efficienza, consentendo il reinvestimento con un'aliquota CIT del 19% per gli utili fino a 200.000 €.
Intercompany Solutions è specializzata nell'imprenditoria estera dal 2015, facilitando la costituzione a distanza in 3-5 giorni lavorativi. Il nostro team fornisce un supporto completo per la conformità IVA e contabile per garantire che le vostre scritture soddisfino il periodo di conservazione obbligatorio di 7 anni e i requisiti di deposito presso la KVK. Dal 1° maggio 2026, la Belastingdienst si avvale di Rabobank come propria banca di riferimento; aiutiamo a sincronizzare le vostre operazioni finanziarie con questi standard attuali.
Saremo lieti di assistervi nella creazione di una presenza solida e conforme sul mercato olandese.
Ultima revisione: agosto 2026
Domande frequenti
La participation exemption olandese si applica alle controllate estere?
Sì, la participation exemption olandese si applica sia alle controllate nazionali che a quelle estere, a condizione che soddisfino i requisiti di legge. La controllata deve essere soggetta a un'imposta sugli utili effettiva nella propria giurisdizione di residenza oppure superare i test sul movente e sulle attività (motive and asset tests). Tale flessibilità rende i Paesi Bassi un hub globale per le holding internazionali. È fondamentale verificare che la forma giuridica della controllata sia comparabile a una Dutch BV o NV per garantire la validità dell'esenzione.
Qual è la partecipazione minima richiesta per beneficiare dell'esenzione?
Per beneficiare dell'esenzione, la società controllante deve detenere almeno il 5% del capitale sociale nominale versato della controllata. Questo requisito si applica sia al valore nominale delle azioni sia, in determinati contesti, ai diritti di voto. Per una Dutch BV, che può essere costituita con un capitale minimo di 0,01 €, il raggiungimento di tale soglia è generalmente agevole per la maggior parte dei fondatori. Le partecipazioni inferiori di norma non soddisfano i requisiti, a meno che non si applichino specifiche regole di aggregazione per le entità di gruppo.
Le minusvalenze derivanti dalla cessione di una controllata sono deducibili fiscalmente nei Paesi Bassi?
Le minusvalenze derivanti dalla cessione o alienazione di una partecipazione qualificata non sono generalmente deducibili fiscalmente nei Paesi Bassi. Ciò rappresenta il corollario al fatto che le plusvalenze sono esenti al 100% dall'imposta sul reddito delle società. Tuttavia, esiste una deroga rilevante per le perdite da liquidazione. Se una controllata viene formalmente sciolta e liquidata, la perdita risultante può essere deducibile a condizioni rigorose. Una documentazione adeguata deve essere conservata per almeno 7 anni a supporto di tali deduzioni.
In che modo il 'motive test' influisce sulla mia holding olandese?
Il motive test determina se una partecipazione sia detenuta come investimento passivo di portafoglio. Qualora l'intento principale della holding sia quello di generare un rendimento simile a quello di un normale deposito bancario o di un investimento sul mercato azionario, l'esenzione può essere negata. Tuttavia, se la holding gestisce attivamente la controllata o svolge un ruolo nella sua politica aziendale, il test viene superato. Ciò garantisce che la struttura rifletta una reale attività economica piuttosto che una mera titolarità passiva dettata da motivazioni fiscali.
È possibile richiedere la participation exemption se la mia controllata si trova in una giurisdizione a bassa fiscalità?
È comunque possibile richiedere l'esenzione per una controllata situata in una giurisdizione a bassa fiscalità se supera l'asset test. Questo test richiede che meno del 50% delle attività patrimoniali della controllata sia costituito da investimenti passivi a bassa imposizione. Se la controllata è una società commerciale o manifatturiera attiva, l'aliquota d'imposta locale è solitamente irrilevante ai fini della participation exemption olandese. Se non supera l'asset test, la controllata deve essere soggetta a un'imposizione effettiva pari ad almeno il 10% a livello locale.
È previsto un periodo minimo di detenzione per beneficiare della participation exemption?
Non è previsto per legge un periodo minimo di detenzione per beneficiare dell'esenzione. Purché si detenga almeno il 5% del capitale sociale nominale al momento della distribuzione del dividendo o della realizzazione della plusvalenza, l'esenzione si applica. Ciò offre una notevole flessibilità per ristrutturazioni societarie o cessioni di attività. Tuttavia, è comunque necessario soddisfare le altre condizioni di legge, come il motive test o l'asset test, a prescindere dalla durata della detenzione delle azioni.
È necessario un ufficio fisico nei Paesi Bassi per avere diritto all'esenzione fiscale?
Non è necessario disporre di un ufficio fisico esclusivo, ma occorre avere una sede legale registrata nei Paesi Bassi. Questo indirizzo è necessario per l'iscrizione presso la KVK e per le richieste di partita IVA. Per garantire che le autorità fiscali riconoscano la residenza fiscale della holding, la società deve dimostrare una sostanza economica sufficiente (substance requirements). Ciò comporta spesso la presenza di amministratori locali e l'assunzione delle decisioni strategiche di gestione all'interno del paese. Intercompany Solutions assiste i fondatori nella costituzione di queste strutture a distanza tramite la procedura con procura notarile legalizzata, garantendo al contempo la piena conformità.
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Attività d'impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- RVO - Commercio internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |