


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Il ritiro formale della proposta ATAD 3 nel giugno 2025 non ha segnato un allentamento degli standard antiabuso dell'UE; ha invece sancito il passaggio a una rendicontazione più rigorosa nell'ambito del quadro DAC6. Molti investitori internazionali temono che le loro strutture possano perdere l'accesso alla rete dei Paesi Bassi composta da 95 convenzioni contro le doppie imposizioni se non si adeguano a questi cambiamenti. È comprensibile nutrire incertezze su come i requisiti di sostanza economica per le holding olandesi si applichino alla gestione da remoto o alle entità con amministratori non residenti. Il mantenimento della conformità non è più un esercizio statico, bensì un requisito di realtà economica attiva e di governance documentata.
Questa guida fornisce un'analisi professionale dei criteri di sostanza economica richiesti alle holding olandesi per garantire i benefici convenzionali e la conformità normativa nel 2026. Illustriamo il limite aggiornato alla deducibilità degli interessi, che rimane al 24,5% dell'EBITDA per il 2026, e la necessità che almeno il 50% degli amministratori sia residente nei Paesi Bassi. Questo quadro garantisce che la vostra Dutch BV rimanga un veicolo solido per le operazioni globali, gestendo al contempo i pagamenti delle imposte tramite Rabobank, la banca d'appoggio ufficiale della Belastingdienst dal 1° maggio 2026.
Key Takeaways
- Determinare i requisiti minimi di sostanza economica per le holding olandesi, inclusa la necessità che il 50% degli amministratori statutari sia residente nei Paesi Bassi per garantire i benefici delle convenzioni fiscali internazionali.
- Applicare alla propria struttura societaria il limite alla deducibilità degli interessi per il 2026 pari al 24,5% dell'EBITDA per mantenere la conformità alle più recenti normative olandesi antiabuso e in materia di earnings stripping.
- Costituire una Dutch BV da remoto utilizzando la procedura della procura notarile legalizzata, che consente ai fondatori non residenti di completare il processo di costituzione senza necessità di viaggiare fisicamente.
- Mantenere la regolarità normativa a lungo termine depositando i bilanci d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio e indirizzando i pagamenti delle imposte sui conti correnti di Rabobank.
- Gestire il passaggio dalla proposta ATAD 3 ritirata ai maggiori obblighi di rendicontazione previsti dall'attuale quadro DAC6 per i meccanismi transfrontalieri.
Definizione di sostanza economica per le holding nei Paesi Bassi
La sostanza economica, nel contesto tributario olandese, si riferisce alla presenza e all'attività economica effettiva di un soggetto giuridico all'interno dei Paesi Bassi. Essa va ben oltre la questione del luogo in cui una società è stata costituita. Una BV registrata ad Amsterdam ma gestita interamente da Singapore presenta una forma giuridica olandese senza alcuna realtà economica olandese, e questa distinzione è di fondamentale importanza per la Belastingdienst.
Il diritto tributario olandese si basa sul principio della sede di direzione effettiva piuttosto che sulla finzione della costituzione. In base alla finzione della costituzione, si presume che una BV sia fiscalmente residente nei Paesi Bassi in virtù della sua costituzione secondo il diritto olandese. Tuttavia, la Belastingdienst e i tribunali olandesi guardano oltre questa presunzione quando valutano l'effettiva residenza fiscale. Se l'amministrazione centrale e il controllo di una società vengono esercitati al di fuori dei Paesi Bassi, l'entità può essere considerata fiscalmente residente all'estero ai fini convenzionali, a prescindere dal luogo in cui è stata costituita. Questa distinzione non è teorica: determina se la vostra struttura di holding possa legittimamente accedere alla rete di convenzioni fiscali dei Paesi Bassi.
La finalità della sostanza economica nel diritto tributario internazionale
Il requisito di sostanza economica affonda le sue radici nell'impegno internazionale volto a contrastare l'erosione della base imponibile e il trasferimento degli utili, noti come Base Erosion and Profit Shifting (BEPS), il quadro guidato dall'OCSE che mira a contrastare i meccanismi volti a trasferire gli utili verso giurisdizioni a bassa fiscalità in assenza di un'attività economica corrispondente. I Paesi Bassi, in quanto giurisdizione dotata di un'ampia rete di 95 convenzioni contro le doppie imposizioni, hanno il preciso obbligo di garantire che i soggetti che fruiscono di tali trattati abbiano un reale collegamento territoriale con i Paesi Bassi. Senza tale nesso, la rete convenzionale diventa un veicolo di treaty shopping, fenomeno che il Ministero delle Finanze olandese si adopera attivamente per prevenire. Le entità prive di una reale presenza economica rischiano di essere classificate come società buca delle lettere o società di mero transito, una qualificazione che comporta una serie di conseguenze pregiudizievoli.
Conseguenze di una sostanza economica insufficiente
Il mancato rispetto dei requisiti di substance per le holding olandesi comporta rischi concreti e misurabili:
- Rifiuto del certificato di residenza fiscale: Il Belastingdienst può rifiutarsi di rilasciare un certificato di residenza, che costituisce il documento fondamentale necessario per invocare i benefici convenzionali, quali le aliquote ridotte delle ritenute alla fonte su dividendi, interessi e canoni.
- Scambio spontaneo di informazioni: Le autorità fiscali olandesi sono obbligate a condividere informazioni con le controparti estere quando individuano strutture che potrebbero essere utilizzate per eludere le imposte in tali giurisdizioni, aumentando il rischio di verifiche fiscali all'estero.
- Perdita dell'accesso ad APA e ATR: Gli accordi preventivi sui prezzi di trasferimento (Advance Pricing Agreements) e i ruling fiscali preventivi (Advance Tax Rulings), che forniscono certezza in materia di prezzi di trasferimento e trattamento fiscale, non sono accessibili alle entità che non possono dimostrare una substance adeguata. Ciò elimina un fondamentale strumento di gestione del rischio per i gruppi internazionali.
- Disconoscimento della participation exemption: La participation exemption olandese esenta dall'imposta sul reddito delle società i dividendi e le plusvalenze qualificati. Laddove una struttura di holding sia ritenuta abusiva o priva di reale substance, il Belastingdienst può contestare l'applicazione dell'esenzione, assoggettando tali proventi all'aliquota ordinaria dell'imposta sul reddito delle società pari al 25,8%.
Queste conseguenze confermano perché la substance sia un prerequisito piuttosto che un elemento facoltativo. Le sezioni seguenti illustrano con precisione ciò che le autorità olandesi richiedono nella prassi.
Criteri minimi legali di substance per la residenza fiscale
Per soddisfare i requisiti delle autorità fiscali olandesi, una holding deve dimostrare che la propria direzione e il proprio controllo siano saldamente radicati nel territorio olandese. Questi criteri sono allineati all'Azione 5 del progetto BEPS dell'OCSE, incentrata sull'allineamento dell'imposizione fiscale al luogo in cui viene creato il valore. Il rispetto dei requisiti di substance per le holding olandesi è necessario affinché a un'entità venga rilasciato un certificato di residenza fiscale, il quale funge da chiave d'accesso alla rete olandese di 95 convenzioni contro la doppia imposizione. Senza tale riconoscimento, i pagamenti di dividendi e le plusvalenze possono essere soggetti a ritenute alla fonte che altrimenti verrebbero mitigate.
Requisiti di gestione e governance
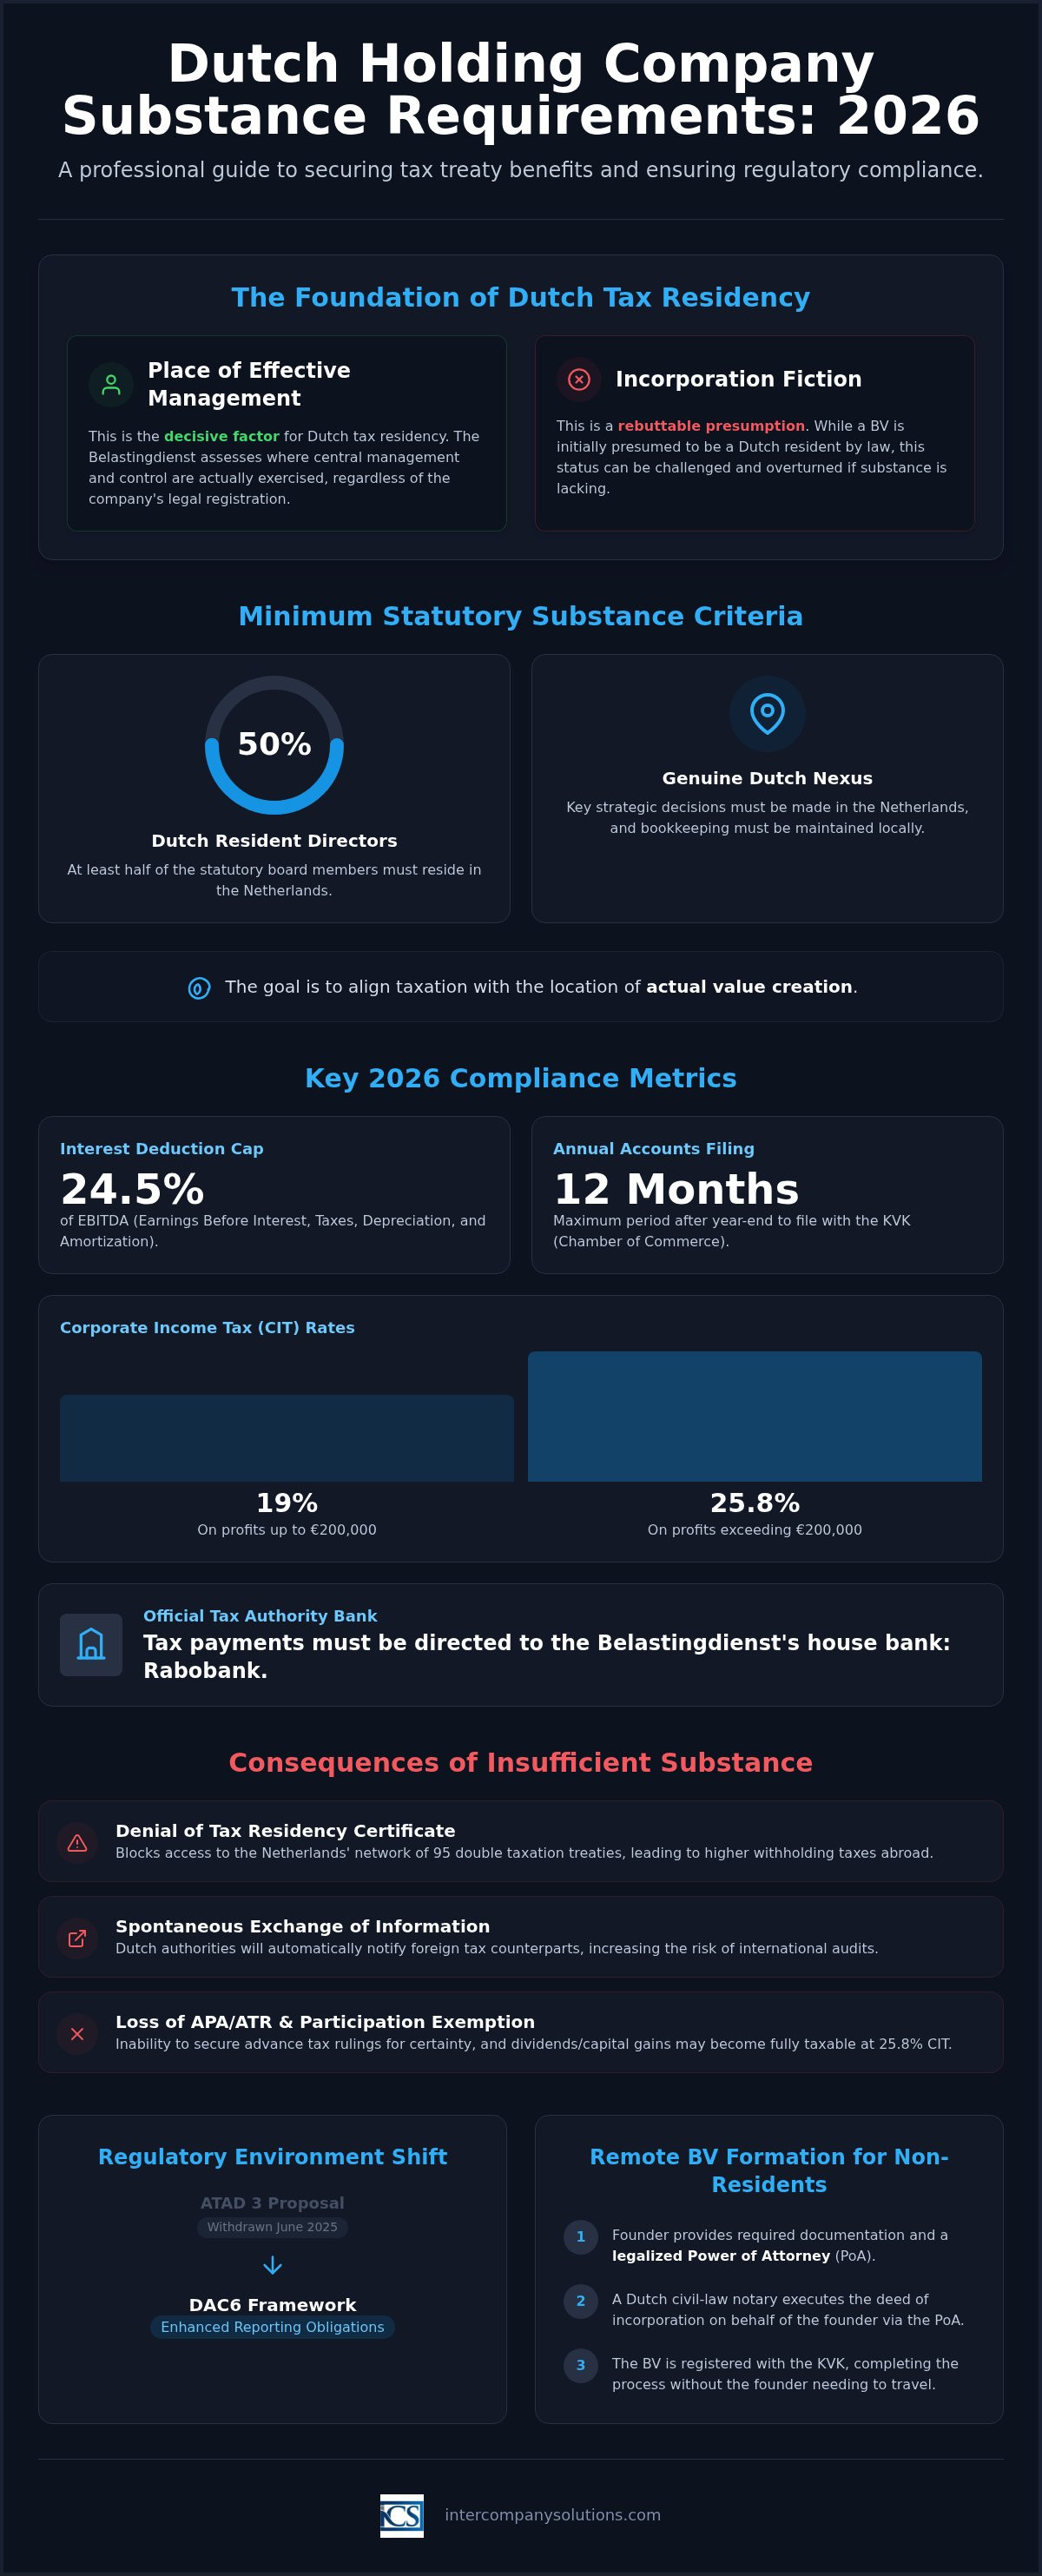
Un requisito primario prevede che almeno il 50% degli amministratori statutari sia residente nei Paesi Bassi. Tali amministratori devono possedere le competenze professionali e i poteri decisionali necessari per gestire i rischi e i beni della società. Non possono operare come meri prestanome passivi; devono partecipare attivamente alla governance aziendale e disporre della capacità giuridica di vincolare la società. Le decisioni strategiche di gestione devono essere assunte nei Paesi Bassi, di norma durante le riunioni del consiglio di amministrazione tenute presso la sede olandese. Tali delibere devono essere documentate nei verbali consiliari e nei registri amministrativi locali. Se una società non soddisfa questi standard di governance, rischia di essere riclassificata come fiscalmente non residente o come entità fittizia (shell entity), il che innesca lo scambio obbligatorio di informazioni con le amministrazioni finanziarie estere.
Requisiti operativi e infrastrutturali
La società deve mantenere una presenza fisica nei Paesi Bassi mediante spazi a uso ufficio proporzionati alle proprie attività commerciali. Tale spazio deve essere effettivamente impiegato per le operazioni aziendali e per la conservazione della documentazione sociale. Non è sufficiente disporre di un mero indirizzo di recapito postale; l'ufficio deve essere attrezzato per gestire le funzioni amministrative proprie di una holding. Tutte le registrazioni contabili e la contabilità devono essere tenute e conservate all'interno dei Paesi Bassi. La documentazione deve essere conservata per un periodo minimo di 7 anni, ovvero 10 anni qualora la società detenga beni immobili.
L'integrazione finanziaria è comprovata dall'impiego di un conto bancario locale. Secondo il Belastingdienst, Rabobank opera come banca di riferimento dal 1 maggio 2026. L'utilizzo di un conto locale per le operazioni societarie e per i pagamenti fiscali fornisce una chiara traccia documentale dell'attività economica olandese. Per gli imprenditori che avviano questo percorso, i nostri servizi di costituzione societaria per Dutch BV garantiscono che queste basi operative siano impostate correttamente fin dall'inizio. In caso di quesiti specifici sulla residenza degli amministratori o sulle qualifiche professionali, è possibile consultare i nostri specialisti di conformità per una valutazione professionale della propria struttura.
Disposizioni antiabuso e impatto di ATAD 3
Il quadro normativo nel 2026 è caratterizzato da un approccio rigoroso alla trasparenza societaria. Sebbene la proposta originaria per la Direttiva contro l'elusione fiscale 3 (ATAD 3) sia stata formalmente ritirata nel giugno 2025, gli obiettivi programmatici che ne erano alla base rimangono una priorità centrale per l'Unione Europea. Tali obiettivi vengono ora integrati nelle modifiche alla Direttiva contro l'elusione fiscale dell'UE (ATAD) e al quadro normativo DAC6. Mantenere la realtà economica rappresenta la principale tutela contro la classificazione come entità ad alto rischio o società di comodo all'interno di questo scenario di rendicontazione.
La conformità nel 2026 richiede il rispetto di rigorosi indici finanziari. Secondo la Belastingdienst, il limite alla deducibilità degli interessi è pari al 24,5% dell'EBITDA o a una soglia di 1 milione di euro, a seconda di quale sia l'importo più elevato. Questa limitazione, spesso definita earnings stripping rule, impedisce un indebitamento eccessivo nelle strutture di holding. Questa norma si applica a tutte le Dutch BV ed è un fattore critico durante la strutturazione di finanziamenti infragruppo o accordi di finanziamento di gruppo.
I profitti generati dalla holding sono soggetti alla CIT olandese al 19% fino a 200.000 € e al 25,8% oltre tale importo. Tali aliquote sono rimaste stabili dal 2023. Assicurare il rispetto dei requisiti di sostanza protegge questi profitti da rettifiche fiscali da parte di autorità tributarie estere, che potrebbero altrimenti contestare lo status di residenza fiscale della società. Una corretta documentazione fornisce la prova necessaria che la società costituisce un'unità aziendale operativa dotata di un effettivo collegamento economico con i Paesi Bassi.
L'accesso alla participation exemption olandese è spesso l'obiettivo primario per le strutture di holding internazionali. Per poterne beneficiare, la holding deve generalmente detenere almeno il 5% del capitale sociale nominale versato di una controllata. Sebbene l'esenzione si applichi a dividendi e plusvalenze, la sua stabilità dipende dall'attività economica della holding. Le società controllanti non UE devono dimostrare livelli più elevati di presenza locale per soddisfare i test antiabuso quando richiedono l'esenzione sui dividendi in base ai principi della direttiva madre-figlia.
Ultima revisione: settembre 2026
Attuazione pratica: costruire una presenza reale nei Paesi Bassi
La costituzione di una holding che soddisfi i requisiti di sostanza per le holding olandesi inizia già durante la fase di costituzione. Per i soci fondatori non residenti, il processo deve essere gestito con precisione procedurale per garantire che l'entità sia riconosciuta dalla Belastingdienst e dalla KVK sin dall'inizio. Una BV richiede un capitale minimo di appena 0,01 €, rendendo la struttura accessibile, ma gli obblighi normativi riguardanti la gestione e la presenza rimangono rigorosi. È necessario dimostrare che la società sia un'unità aziendale operativa anziché una registrazione inattiva.
Costituzione a distanza per fondatori non UE
La procedura standard per la costituzione a distanza di una Dutch BV è il metodo della procura legalizzata (POA). Questo consente a un notaio olandese di stipulare l'atto costitutivo per vostro conto, evitando la necessità di recarsi nei Paesi Bassi per la costituzione. È necessario fornire documentazione conforme, compresa una copia legalizzata del documento d'identità e una prova di residenza. Una volta che il notaio stipula l'atto, la società viene iscritta presso la Kamer van Koophandel (KVK). Nel 2026 si applica una tassa di registrazione una tantum presso la KVK pari a 85,15 €. Tale importo deve essere saldato tempestivamente per finalizzare il processo di iscrizione. La costituzione digitale tramite video è disponibile ma non costituisce la modalità standard per i fondatori non residenti a causa degli specifici requisiti di legalizzazione spesso richiesti dagli istituti bancari olandesi e dall'amministrazione finanziaria.
Istituzione della sostanza amministrativa
Una volta costituita la società, l'attenzione si sposta sulla governance ordinaria e sull'integrazione locale. È necessario strutturare il consiglio di amministrazione in modo che almeno il 50% degli amministratori sia residente nei Paesi Bassi. Tali soggetti devono possedere la capacità professionale per gestire gli affari finanziari e legali della società. La sostanza amministrativa richiede inoltre che tutta la contabilità e i registri societari siano conservati localmente. I registri devono essere conservati per 7 anni, o per 10 anni qualora la società detenga beni immobili. Se la holding impiega personale nei Paesi Bassi, occorre integrare le procedure relative a buste paga e personale per adempiere correttamente agli obblighi previdenziali e fiscali sulle retribuzioni. La conformità si estende anche al registro UBO. Qualsiasi modifica relativa ai titolari effettivi con una quota superiore al 25% deve essere comunicata alla KVK entro 7 giorni. Il mantenimento di questo livello di gestione attiva garantisce che la società non venga considerata una shell passiva, tutelando l'accesso alla participation exemption.
Mantenimento della conformità a lungo termine e rendicontazione normativa
La stabilità operativa di una BV si basa sul costante rispetto del calendario normativo olandese. Una volta completata la costituzione iniziale, l'attenzione si sposta sugli obblighi annuali che convalidano la regolarità dell'entità presso la Belastingdienst e la Kamer van Koophandel (KVK). Il rispetto a lungo termine dei requisiti di sostanza per le holding olandesi non riguarda semplicemente il mantenimento delle agevolazioni fiscali; è una necessità procedurale per evitare sanzioni amministrative e potenziali verifiche fiscali. È necessario assicurarsi che i registri finanziari e di governance della società riflettano accuratamente la sua effettiva realtà economica nei Paesi Bassi.
Il bilancio d'esercizio deve essere depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario per mantenere la regolarità societaria. Il mancato rispetto di questo termine può comportare la responsabilità personale degli amministratori in caso di fallimento. Per quanto riguarda l'imposizione fiscale, le dichiarazioni dell'imposta sul reddito delle società (CIT) devono essere presentate annualmente. Gli utili sono tassati al 19% fino a 200.000 € e al 25,8% oltre tale soglia. Dal 1° maggio 2026, tutti i pagamenti delle imposte devono essere indirizzati ai conti Rabobank utilizzati dalla Belastingdienst. Inoltre, è necessario monitorare il limite di deducibilità degli interessi passivi, fissato al 24,5% dell'EBITDA per l'anno fiscale 2026, per prevenire perdite fiscali inattese dovute a un eccessivo finanziamento infragruppo.
Requisiti UBO e di trasparenza
La trasparenza rimane un pilastro fondamentale del contesto societario olandese. È obbligatorio mantenere una registrazione accurata nel registro dei titolari effettivi (UBO) per qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o della quota di partecipazione. Eventuali modifiche a queste informazioni devono essere comunicate alla KVK entro 7 giorni dal verificarsi della variazione. Nel 2026, l'accesso al registro UBO rimane regolamentato per bilanciare la riservatezza con le esigenze di vigilanza antiriciclaggio. Il mantenimento di un registro aggiornato costituisce un elemento essenziale degli adempimenti societari ed è spesso oggetto di verifica durante le revisioni dei conti bancari o la stipula di nuovi contratti commerciali.
Checklist di conformità annuale
Un processo di revisione strutturato aiuta a preservare l'integrità della vostra holding. Questa checklist garantisce che la governance aziendale rimanga solida:
- Verbali del consiglio di amministrazione: verificare che i verbali delle riunioni del consiglio siano redatti e firmati fisicamente nei Paesi Bassi, documentando che le decisioni strategiche fondamentali siano state assunte a livello locale.
- Monitoraggio della residenza: confermare che almeno il 50% degli amministratori statutari mantenga la propria residenza principale nei Paesi Bassi durante tutto l'anno.
- Attività bancaria: assicurarsi che il conto corrente bancario locale rimanga attivo con regolari transazioni commerciali, rafforzando il collegamento economico della società.
- Conservazione documentale: conservare tutta la documentazione amministrativa per 7 anni, ovvero 10 anni qualora la società detenga beni immobili.
Se siete alla ricerca di maggiori dettagli sull'impostazione amministrativa, la nostra guida su come avviare un'attività nei Paesi Bassi offre ulteriori approfondimenti sugli standard di conformità locali. Verifiche regolari di questi elementi salvaguarderanno la vostra participation exemption e garantiranno il rispetto costante dei requisiti di sostanza per la holding olandese.
Ultima revisione: Settembre 2026
Garantire il futuro societario nei Paesi Bassi nel 2026
Stabilire una solida presenza societaria nei Paesi Bassi è un passo strategico che richiede una meticolosa attenzione ai dettagli. Il successo nel 2026 dipende dalla capacità di dimostrare un'autentica realtà economica, andando oltre la mera costituzione formale verso una gestione locale attiva. Il rispetto dei requisiti di sostanza per le holding olandesi garantisce che la vostra entità mantenga i requisiti per beneficiare delle convenzioni contro le doppie imposizioni e della participation exemption, proteggendo gli investimenti internazionali da controlli superflui. Mantenendo un consiglio con il 50% di residenza e rispettando il limite di deducibilità degli interessi al 24,5% dell'EBITDA, si gettano le basi per una piena affidabilità normativa.
La gestione degli obblighi per una BV, inclusi il diritto di segreteria KVK di 85,15 € e le aliquote CIT 2026 del 19% e del 25,8%, diventa agevole quando si dispone di un quadro di conformità strutturato. Una governance affidabile va oltre il deposito del bilancio d'esercizio; richiede un impegno all'integrazione economica locale mediante amministratori residenti nei Paesi Bassi e un'attività bancaria locale operativa. Il nostro team offre assistenza specializzata per gli imprenditori internazionali, assicurando che la costituzione a distanza venga completata in soli 3-5 giorni lavorativi. Garantiamo la nostra competenza procedurale con una Garanzia di Soddisfazione al 100%, permettendovi di concentrarvi sulla crescita mentre noi ci occupiamo degli aspetti tecnici.
Il passaggio a una struttura di holding pienamente conforme costituisce un investimento nella stabilità a lungo termine delle vostre operazioni aziendali globali. Saremo lieti di agevolare il vostro ingresso nel mercato olandese con la precisione e gli standard professionali che la vostra impresa merita.
Ultima revisione: Settembre 2026
Domande frequenti
Qual è il capitale sociale minimo per una holding Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV è di 0,01 €. Questa soglia è stata introdotta per agevolare l'ingresso degli imprenditori e ha sostituito il precedente requisito di 18.000 €. Sebbene sia possibile scegliere un importo superiore, la maggior parte dei fondatori internazionali opta per una somma nominale al fine di mantenere la flessibilità finanziaria. Questo capitale deve essere versato dopo la stipula dell'atto costitutivo da parte del notaio durante la procedura standard di costituzione.
Le società holding olandesi hanno bisogno di uno spazio ufficio fisico ai fini della sostanza economica?
Sì, una società holding olandese deve avere una presenza fisica attraverso uno spazio ufficio proporzionato alle proprie attività aziendali. Questo spazio funge da luogo in cui il consiglio di amministrazione prende le decisioni strategiche e in cui viene conservata l'amministrazione della società. Il mantenimento di un ufficio reale contribuisce a dimostrare che l'entità non sia una mera società di comodo (letterbox company), aspetto fondamentale per soddisfare i requisiti di sostanza economica delle holding olandesi e ottenere i certificati di residenza fiscale.
Quali sono le aliquote dell'imposta sulle società per le holding olandesi nel 2026?
Per l'anno fiscale 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è pari al 19% sui primi 200.000 € di utili imponibili. Gli utili che superano tale soglia sono soggetti a un'aliquota del 25,8%. Queste aliquote si applicano a tutte le BV, indipendentemente dal fatto che siano entità operative o strutture di holding. È inoltre possibile beneficiare della participation exemption, che a determinate condizioni può esentare interamente dividendi e plusvalenze da tali imposte.
Un non residente può essere l'amministratore unico di una società holding olandese?
Legalmente, un non residente può essere l'amministratore unico, ma tale assetto entra spesso in conflitto con i requisiti di sostanza economica delle holding olandesi. Per essere riconosciuti come residenti fiscali nei Paesi Bassi, almeno il 50% degli amministratori statutari deve risiedere nei Paesi Bassi. Se si è l'amministratore unico e si risiede all'estero, il Belastingdienst potrebbe stabilire che la sede della direzione effettiva si trovi al di fuori dei Paesi Bassi, con il potenziale conseguente diniego dei benefici previsti dai trattati fiscali internazionali.
Qual è il limite di deducibilità degli interessi per le entità olandesi nel 2026?
La deducibilità degli oneri finanziari netti è limitata al valore più elevato tra il 24,5% dell'EBITDA della società o una soglia di 1 milione di euro. Questa disposizione, nota come earnings stripping rule, si applica sia ai finanziamenti infragruppo sia a quelli esterni. Il monitoraggio di questo massimale è fondamentale per le holding che ricorrono all'indebitamento per finanziare le proprie controllate, poiché il superamento di tali limiti può comportare una significativa dispersione fiscale e rendimenti netti ridotti per il gruppo.
Quanto tempo occorre per registrare una holding olandese da remoto?
La costituzione a distanza di una Dutch BV richiede in genere tra 3 e 5 giorni lavorativi. Questa tempistica decorre dal momento in cui tutta la documentazione richiesta, come i documenti d'identità legalizzati e la prova dell'indirizzo, viene ricevuta e verificata dal notaio. La procedura viene gestita tramite una procura legalizzata (Power of Attorney), che consente al notaio di stipulare l'atto senza la presenza fisica. Dopo la costituzione, la registrazione presso la KVK e le autorità fiscali costituisce la fase conclusiva.
Un conto bancario olandese è obbligatorio ai fini dei requisiti di sostanza economica?
Sebbene non sia esplicitamente prescritto da una singola norma di legge, il mantenimento di un conto bancario olandese è una necessità pratica per dimostrare la sostanza economica. Esso fornisce la prova che la gestione finanziaria della società avviene nei Paesi Bassi. Dal 1° maggio 2026, il Belastingdienst utilizza Rabobank come propria banca d'appoggio, pertanto disporre di un conto locale garantisce pagamenti fiscali efficienti e rafforza il nesso dell'entità con la giurisdizione olandese ai fini convenzionali e di conformità.
Cosa succede se la mia holding olandese non supera il test di sostanza economica ATAD 3?
Sebbene la proposta originaria dell'ATAD 3 sia stata formalmente ritirata nel giugno 2025, i suoi obiettivi vengono ora perseguiti tramite obblighi di comunicazione rafforzati previsti dalla DAC6 e le vigenti normative antiabuso. Qualora la società sia priva di una sostanza economica sufficiente, potrebbe essere classificata come un'entità fittizia (shell entity) ad alto rischio. Tale status può comportare il diniego dei certificati di residenza, la perdita dei benefici convenzionali e lo scambio spontaneo di informazioni con le autorità fiscali estere. Il mantenimento di una realtà economica documentata rappresenta l'unico modo per attenuare tali rischi.
Fonti
- ICS Payroll - Servizi di gestione payroll nei Paesi Bassi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Attività commerciali a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative sulla corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |