


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La ritenuta alla fonte sui dividendi olandese ordinaria del 15% non è semplicemente un costo fisso dell'attività commerciale, bensì una variabile gestibile che richiede una rigorosa aderenza procedurale per evitare la doppia imposizione. Per molti imprenditori esteri, la complessità dell'applicazione delle convenzioni e il timore dell'erosione degli utili oscurano spesso i vantaggi operativi di una Dutch BV. Riconoscerete probabilmente che, sebbene i Paesi Bassi facilitino il commercio globale, l'onere amministrativo di dimostrare la substance e rispettare i termini di presentazione rimane una priorità significativa per la vostra strategia di conformità societaria.
Questa guida fornisce un'analisi professionale del quadro fiscale per il 2026, concentrandosi sull'applicazione precisa della participation exemption e delle riduzioni previste dalle convenzioni. Delineiamo le condizioni specifiche richieste per garantire un'aliquota dello 0% per i soci qualificati residenti nell'UE e in paesi convenzionati, affrontando al contempo l'aliquota condizionale del 25,8% applicabile alle giurisdizioni a bassa fiscalità. Seguendo questa guida, farete chiarezza sulla finestra di presentazione di un mese e sui requisiti tecnici per il versamento dei pagamenti sul conto Rabobank del Belastingdienst. Ciò garantisce che le distribuzioni degli utili rimangano efficienti e pienamente conformi ai più recenti standard normativi olandesi.
Punti chiave
- Individuare l'aliquota ordinaria del 15% per il 2026 e comprendere come operi quale imposta preliminare sulle distribuzioni degli utili societari.
- Richiedere un'aliquota dello 0% sulla ritenuta alla fonte sui dividendi olandese soddisfacendo i requisiti specifici della participation exemption o delle convenzioni fiscali internazionali applicabili.
- Allineare la propria strategia di distribuzione agli scaglioni dell'imposta sul reddito delle società del 2026, pari al 19% sugli utili fino a 200.000 € e al 25,8% per gli importi superiori.
- Eseguire le dichiarazioni fiscali obbligatorie entro il termine di un mese per rimanere conformi agli standard di trasmissione telematica del Belastingdienst.
- Utilizzare la procedura della procura (Power of Attorney) legalizzata per la costituzione a distanza di una BV con un capitale sociale minimo di soli 0,01 €.
Indice dei contenuti
- Comprendere il quadro della ritenuta alla fonte sui dividendi olandese (WHT)
- Esenzioni e riduzioni per le strutture di holding internazionali
- Interazione con l'imposta sul reddito delle società olandese (CIT) nel 2026
- Scadenze di conformità e procedure amministrative
- Costituzione a distanza di un'entità olandese fiscalmente conforme
Comprendere il quadro della ritenuta alla fonte sui dividendi olandese (WHT)
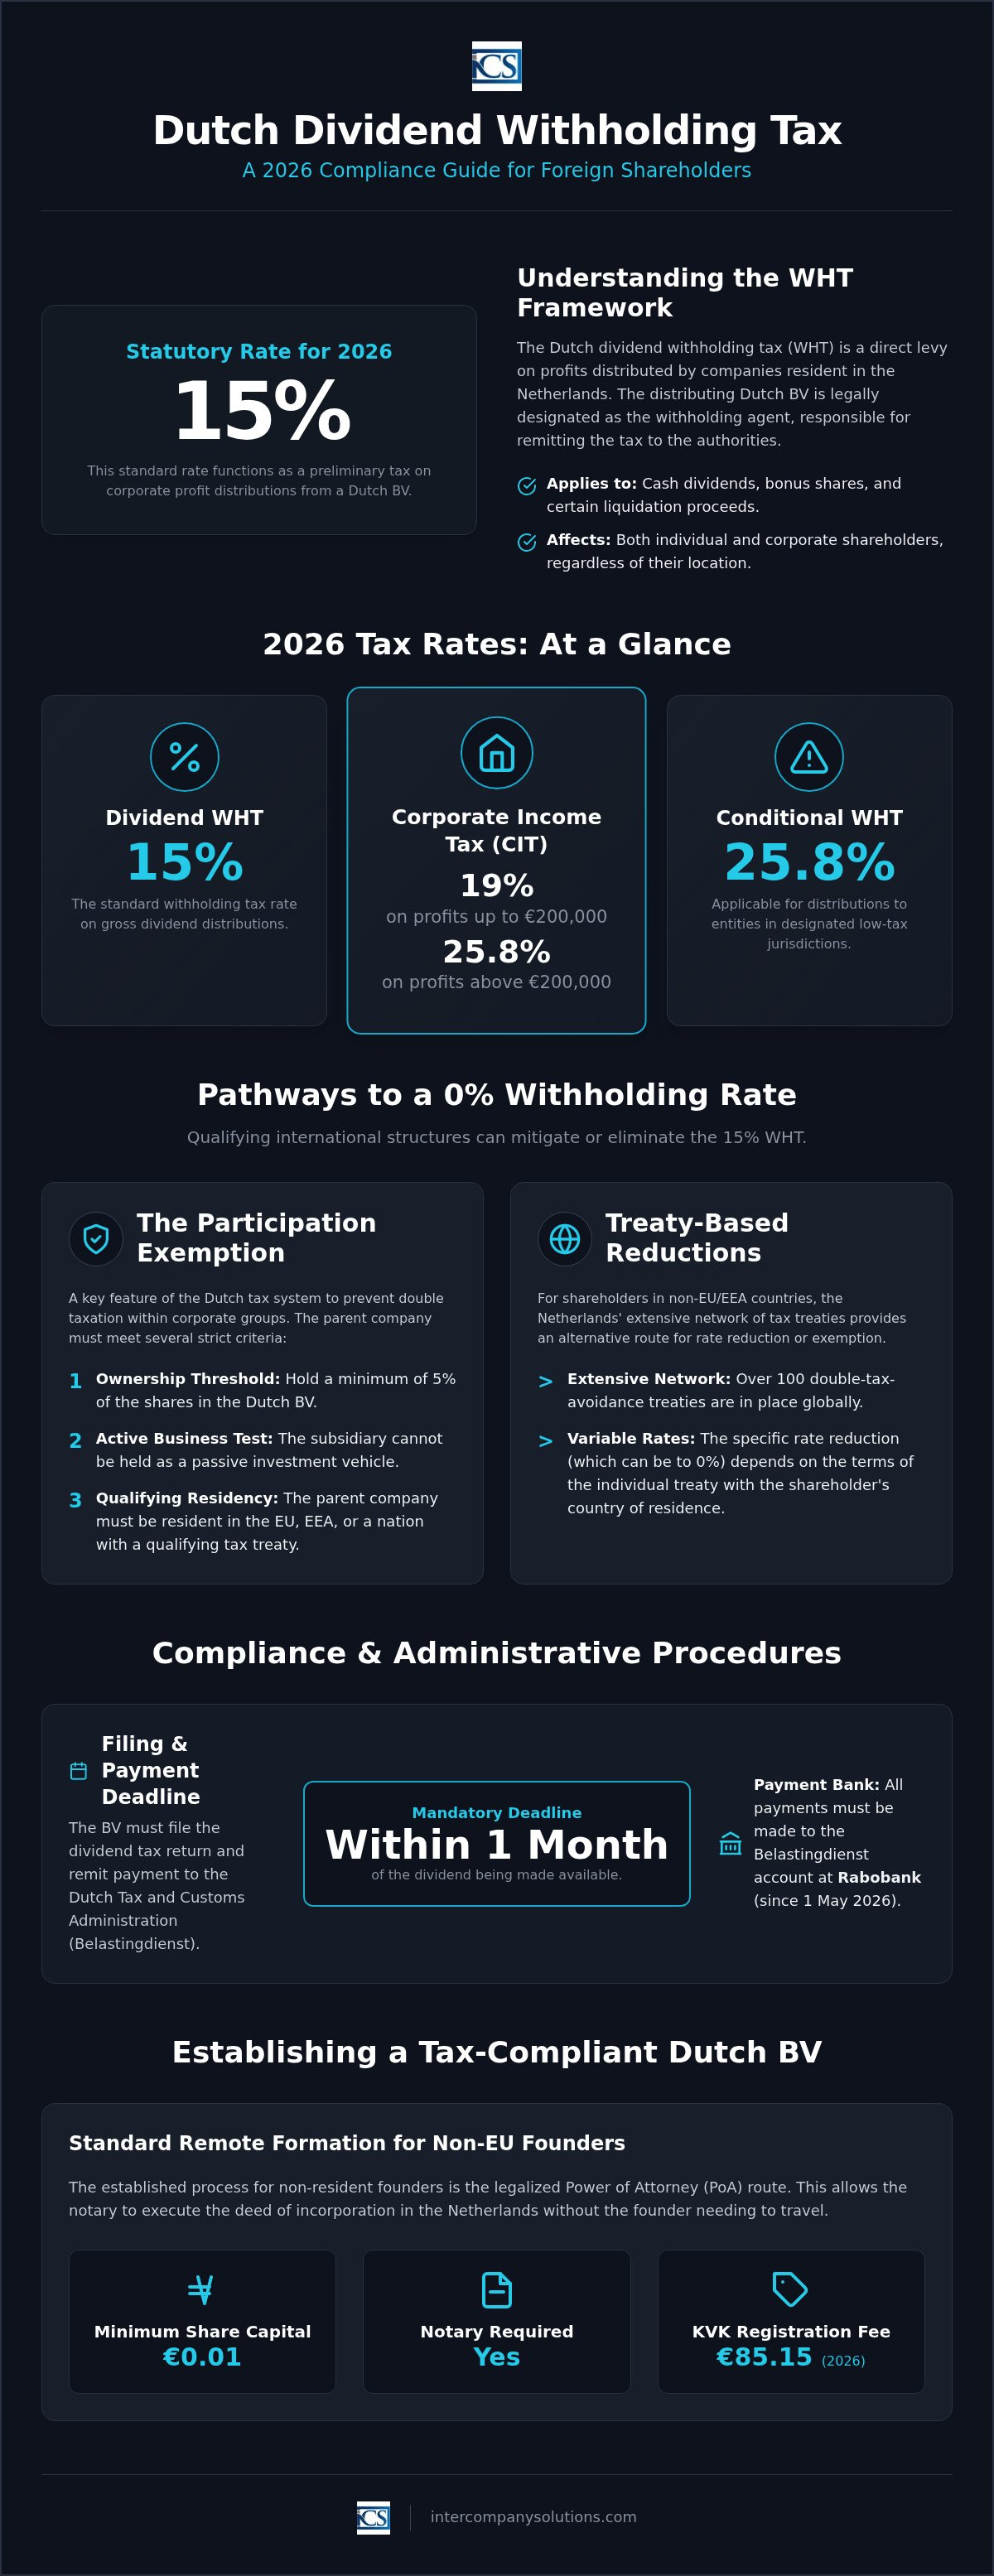
La ritenuta alla fonte sui dividendi olandese è un'imposta diretta sulle distribuzioni di utili effettuate da società residenti nei Paesi Bassi. Per l'anno fiscale 2026, l'aliquota ordinaria è fissata al 15%. Questa imposta funge da prelievo a titolo di acconto per i residenti olandesi, che possono spesso scomputarla dalla propria imposta sui redditi; tuttavia, per gli investitori esteri, rappresenta frequentemente un'imposta a titolo definitivo, a meno che una convenzione non preveda uno sgravio. L'ambito di applicazione di tale imposta si estende a diverse forme di distribuzione, inclusi i dividendi in contanti, le azioni gratuite emesse a valere su riserve di utili e i proventi di liquidazione che eccedono il capitale medio conferito della società.
All'interno del più ampio quadro fiscale societario olandese, la Dutch BV distributrice detiene lo status giuridico di sostituto d'imposta. Ciò significa che la società, e non l'azionista, è responsabile dell'accuratezza amministrativa del processo di ritenuta. L'imposta si applica alle distribuzioni effettuate sia a favore di azionisti persone fisiche che persone giuridiche, indipendentemente dalla loro ubicazione, a condizione che l'entità distributrice sia considerata fiscalmente residente nei Paesi Bassi. Garantire che la vostra entità sia strutturata correttamente fin dall'inizio è fondamentale, e i nostri specialisti assistono regolarmente nella costituzione di società nei Paesi Bassi al fine di stabilire basi conformi per le future distribuzioni di utili.
Base imponibile e responsabilità di versamento
Il calcolo dell'importo corretto richiede l'individuazione del valore lordo del dividendo prima di qualsiasi deduzione. Quando una distribuzione viene approvata, la BV deve trattenere il 15% dell'importo lordo e versarlo alla Belastingdienst. Tale obbligo si estende anche alle distribuzioni non in contanti, come i beni trasferiti agli azionisti a un valore inferiore a quello di mercato. In questi casi, la differenza viene considerata come un "dividendo presunto" ed è soggetta alla medesima aliquota del 15%. La società deve presentare la dichiarazione dell'imposta sui dividendi ed effettuare il pagamento entro un mese dal momento in cui il dividendo è reso disponibile. A partire dal 1° maggio 2026, tutti i pagamenti di questo tipo devono essere indirizzati alla banca d'appoggio della Belastingdienst, Rabobank.
Residenza fiscale e obblighi di ritenuta
Una Dutch BV è generalmente soggetta a obblighi di ritenuta per impostazione predefinita poiché i Paesi Bassi applicano il principio di incorporazione. Qualsiasi società costituita secondo il diritto olandese è considerata fiscalmente residente. Per gli azionisti esteri, ciò si traduce nella ricezione di una distribuzione netta. Sebbene l'aliquota del 15% rappresenti lo standard, molti investitori internazionali la riducono mediante l'applicazione delle convenzioni contro le doppie imposizioni o della participation exemption olandese. È consigliabile verificare le aliquote giurisdizionali specifiche su belastingdienst.nl per garantire la conformità. Se l'azionista è una società residente olandese, l'imposta trattenuta può generalmente essere compensata con la propria imposta sul reddito delle società, pari al 19% sugli utili fino a 200.000 € e al 25,8% sulla parte eccedente.
Esenzioni e riduzioni per le strutture di holding internazionali
Sebbene l'aliquota ordinaria del 15% rimanga la regola generale, il sistema fiscale olandese prevede sgravi significativi per le strutture internazionali che soddisfano determinati requisiti. Comprendere le nozioni fondamentali sull'imposta olandese sui dividendi è essenziale per gli investitori esteri che mirano ad applicare un'aliquota di ritenuta interna dello 0%. Tale esenzione si applica tipicamente quando i dividendi vengono distribuiti a favore di azionisti societari residenti nell'UE, nel SEE o in un Paese che ha sottoscritto una convenzione fiscale idonea con i Paesi Bassi. L'obiettivo primario consiste nel prevenire l'effetto a cascata dell'imposizione all'interno dei gruppi societari, garantendo che gli utili vengano tassati una sola volta a livello del beneficiario finale.
Checklist per la participation exemption
La participation exemption rappresenta uno dei principali punti di forza nell'attrattiva dei Paesi Bassi come giurisdizione di holding globale. Per beneficiare di questa esenzione in un contesto transfrontaliero, la controllante deve soddisfare diversi criteri rigorosi. La società controllante deve possedere una partecipazione minima del 5% nella Dutch BV. Inoltre, la controllata non può essere detenuta a titolo di investimento passivo; idealmente, dovrebbe essere un'entità operativa attiva. La documentazione costituisce un elemento determinante ai fini della conformità. Nel corso di una verifica fiscale, è necessario esibire la seguente documentazione alla Belastingdienst:
- Registri dei soci aggiornati che attestino il rispetto della soglia minima di partecipazione del 5%.
- Documentazione probatoria attestante l'effettiva operatività commerciale della società controllante nella propria giurisdizione di residenza.
- Documentazione comprovante le valide ragioni economiche e commerciali alla base della struttura di holding.
Riduzioni dell'aliquota basate sui trattati
Per gli azionisti residenti in paesi non UE, l'ampia rete di oltre 100 convenzioni olandesi contro le doppie imposizioni offre una via alternativa per la riduzione. Questi trattati riducono spesso la ritenuta alla fonte olandese sui dividendi al 5% o al 10% e, in casi specifici riguardanti partecipazioni qualificate, allo 0%. Se la vostra società ha già versato l'aliquota piena del 15%, è possibile avviare una procedura di rimborso tramite l'amministrazione finanziaria olandese. Entro il 2026, l'impatto dello Strumento Multilaterale (MLI) è diventato più marcato. Le strutture devono ora superare il "Principal Purpose Test" per poter beneficiare delle agevolazioni convenzionali. Ciò garantisce che la struttura non sia artificiosa e persegua una reale finalità economica.
Soddisfare questi requisiti di sostanza economica è obbligatorio per evitare l'applicazione delle disposizioni antielusive. Se state attualmente pianificando una nuova attività, i nostri consulenti possono assistervi nella costituzione di una società nei Paesi Bassi per garantire che la vostra entità sia strutturata in conformità sin dall'inizio. Se desiderate un'analisi specifica su come tali convenzioni si applichino alla vostra giurisdizione, potete contattare il nostro dipartimento fiscale per una valutazione professionale.
Interazione con l'imposta sul reddito delle società (CIT) olandese nel 2026
Il quadro dell'imposta sul reddito delle società (CIT) nel 2026 determina direttamente il monte utili disponibile per la distribuzione. Per una Dutch BV, l'onere fiscale principale viene calcolato su due scaglioni. Si applica il 19% sugli utili imponibili fino a 200.000 € e il 25,8% su qualsiasi importo eccedente tale soglia. Poiché i dividendi vengono distribuiti dall'utile netto residuo dopo la CIT, la vostra strategia di distribuzione deve tenere conto di tali aliquote. Una pianificazione fiscale efficace garantisce che la ritenuta alla fonte olandese sui dividendi sia gestita parallelamente a tali obblighi societari per preservare la liquidità. Una rendicontazione accurata previene l'accumulo di interessi o sanzioni da parte della Belastingdienst.
Calcolo dell'utile imponibile e deduzioni
La determinazione dell'utile netto richiede un calcolo accurato delle deduzioni ammissibili. Per il 2026, la conformità prevede il rispetto del limite di deducibilità degli interessi passivi, fissato al 24,5% dell'EBITDA societario. Tuttavia, si applica una franchigia di 1 milione di euro; è sempre possibile dedurre gli interessi fino a questo importo anche se superano la percentuale dell'EBITDA. Questa regola previene un indebitamento eccessivo e garantisce la stabilità della base imponibile. È necessario conservare tutti i documenti contabili, inclusi fatture, estratti conto bancari e contratti, per almeno 7 anni a supporto delle dichiarazioni CIT e WHT. Questa documentazione è fondamentale durante le verifiche fiscali per giustificare i costi sostenuti per giungere all'utile imponibile. Se i documenti riguardano beni immobili, il periodo di conservazione si estende a 10 anni.
Unità fiscale e distribuzione dei dividendi
La costituzione di un'unità fiscale (fiscale eenheid) può agevolare la circolazione dei capitali tra una controllante olandese e le sue controllate. Quando le società costituiscono un'unità fiscale ai fini CIT, l'amministrazione finanziaria le tratta come un unico soggetto passivo d'imposta. Questa struttura incide direttamente sui trasferimenti degli utili. I flussi interni di dividendi tra entità appartenenti allo stesso gruppo fiscale sono generalmente irrilevanti ai fini fiscali. Ciò si traduce di fatto nell'eliminazione della ritenuta alla fonte olandese sui dividendi per le distribuzioni effettuate all'interno del gruppo. Si tratta di un vantaggio procedurale che semplifica la gestione della tesoreria interna.
La gestione di queste complesse interazioni richiede una contabilità strutturata. È possibile trovare ulteriori dettagli sul mantenimento di questi standard nella nostra guida sulla contabilità per la Dutch BV. Allineando le dichiarazioni CIT con i tempi di distribuzione, si riduce il rischio di errori amministrativi. Questo allineamento garantisce che la BV adempia ai propri obblighi verso il conto Rabobank della Belastingdienst, massimizzando al contempo l'efficienza della posizione fiscale complessiva del gruppo.
Scadenze di conformità e procedure amministrative
Il rispetto delle rigide tempistiche stabilite dall'amministrazione fiscale olandese è fondamentale per mantenere la regolarità societaria. Una volta che il dividendo è reso disponibile agli azionisti, la BV distributrice deve presentare una dichiarazione della ritenuta alla fonte olandese sui dividendi e versare l'importo entro esattamente un mese. Questa scadenza è perentoria. Il mancato rispetto di questo termine comporta sanzioni amministrative e la maturazione di interessi di mora da parte del Belastingdienst. Tutte le dichiarazioni devono essere trasmesse per via telematica tramite il portale fiscale ufficiale, richiedendo credenziali digitali valide per il rappresentante della società.
Oltre agli adempimenti specificamente fiscali, la BV deve mantenere la conformità societaria generale presso la Camera di Commercio (KVK). Il bilancio annuale deve essere depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato adempimento è considerato un reato economico e può comportare la responsabilità degli amministratori. Questi adempimenti amministrativi garantiscono la trasparenza dello stato finanziario della società nei confronti del pubblico e degli organismi di regolamentazione. Una documentazione adeguata supporta inoltre la validità di qualsiasi esenzione richiesta ai sensi della participation exemption o delle convenzioni contro le doppie imposizioni.
Aspetti bancari e logistica dei pagamenti
Un importante aggiornamento per il 2026 riguarda il partner bancario principale del Belastingdienst. Dal 1° maggio 2026, la banca ufficiale dell'amministrazione fiscale olandese è Rabobank. Se si predispone un bonifico bancario internazionale per il pagamento della ritenuta alla fonte olandese sui dividendi, è necessario assicurarsi che i propri dati siano aggiornati per riflettere questa modifica. L'utilizzo di coordinate bancarie obsolete degli anni precedenti comporterà il rifiuto dei pagamenti e potenziali sanzioni per ritardo. Assicurarsi che la causale di pagamento includa il corretto numero di accertamento fornito durante la procedura di presentazione telematica.
Per le entità di nuova costituzione, la gestione della tassa iniziale di iscrizione alla KVK di 85,15 € rappresenta il primo passo della procedura amministrativa. Questa commissione una tantum è separata dai costi annuali di conformità, ma è richiesta per attivare l'iscrizione della società. Il nostro team gestisce frequentemente questi aspetti durante la costituzione di società nei Paesi Bassi mediante procura legalizzata. Ciò garantisce che i fondatori non residenti soddisfino tutti i requisiti iniziali senza la necessità di effettuare viaggi internazionali.
Comunicazione UBO e trasparenza
La trasparenza relativa ai titolari effettivi (UBO) è direttamente collegata all'ammissibilità ai benefici previsti dalle convenzioni contro le doppie imposizioni. È obbligatorio comunicare alla KVK qualsiasi variazione relativa agli UBO che detengono una quota superiore alla soglia del 25% delle azioni o dei diritti di voto entro 7 giorni dalla modifica. Il Belastingdienst incrocia i dati degli UBO con le dichiarazioni dell'imposta sui dividendi per verificare che il beneficiario sia l'effettivo titolare economico e non una società interposta. L'omesso aggiornamento di questo registro può innescare un controllo fiscale o il disconoscimento dell'aliquota di ritenuta dello 0%.
Il mantenimento di registri societari e del personale chiari è fondamentale anche per altri ambiti amministrativi, come i servizi di elaborazione paghe nei Paesi Bassi. Dati accurati relativi a UBO e dipendenti garantiscono la piena conformità della società su tutti i fronti normativi. Questo approccio integrato alla conformità protegge l'investimento e semplifica le future distribuzioni degli utili.
Costituzione a distanza di una società olandese fiscalmente conforme
Creare una struttura conforme fin dalle fondamenta è il primo passo verso un'efficiente distribuzione degli utili. Per i soci fondatori non residenti, l'approccio standard prevede l'utilizzo di una procura (PoA) legalizzata. Questo metodo consente al notaio di stipulare l'atto costitutivo nei Paesi Bassi senza la presenza fisica del fondatore. Una Dutch BV richiede un capitale sociale minimo di appena 0,01 €, configurandosi come una struttura accessibile per aziende di qualsiasi dimensione. Quando ci si affida a un intermediario professionale per la costituzione di una Dutch BV, i tempi tipici per la costituzione a distanza sono di 3-5 giorni lavorativi. Questa rapidità non compromette la meticolosa attenzione ai dettagli necessaria per garantire che l'entità sia pronta per la futura conformità in materia di ritenuta alla fonte olandese sui dividendi.
Fasi della costituzione a distanza
La procedura segue una sequenza logica per garantire la piena validità giuridica. In primo luogo, è necessario legalizzare i documenti d'identità richiesti e sottoscrivere la procura nel proprio paese di residenza. Questi documenti vengono quindi inviati nei Paesi Bassi per la seconda fase: la stipula notarile dell'atto costitutivo. A differenza di una eenmanszaak o di una VOF, una BV richiede tassativamente l'intervento di un notaio per la propria costituzione. Infine, la società viene iscritta presso la KVK e registrata presso le autorità fiscali. Tale registrazione comporta il pagamento della tariffa una tantum della KVK di 85,15 € e l'attribuzione dei numeri di partita IVA e CIT (imposta sulle società). Questo approccio strutturato garantisce che l'impresa soddisfi tutti i requisiti di costituzione, preparandola al contempo agli obblighi amministrativi previsti per un contribuente residente.
Supporto continuativo alla conformità
Mantenere lo stato di conformità fiscale della società richiede una supervisione amministrativa costante. Sarà necessario gestire le dichiarazioni IVA trimestrali e predisporre le dichiarazioni annuali CIT sulla base delle aliquote 2026, pari al 19% fino a 200.000 € e al 25,8% per la quota eccedente. Quando la società procede alla distribuzione degli utili, è obbligatorio presentare la dichiarazione della ritenuta alla fonte olandese sui dividendi entro un mese dalla data di distribuzione. Tutti i pagamenti devono essere versati sul conto Rabobank del Belastingdienst per evitare sanzioni.
Tutte le scritture contabili e la documentazione finanziaria devono essere conservate per almeno 7 anni per adempiere agli obblighi di legge. Se la BV possiede beni immobili, questo periodo di conservazione è esteso a 10 anni. Mantenere questi documenti organizzati è fondamentale per giustificare l'applicazione della participation exemption o le riduzioni di aliquota basate sulle convenzioni durante eventuali controlli futuri. Adottando queste prassi di conformità sin dall'inizio, si preserva la capacità della società di distribuire gli utili agli azionisti internazionali con il minimo attrito fiscale.
Ultima revisione: settembre 2026
Pianificare e proteggere la strategia di distribuzione olandese per il 2026
La gestione efficiente della ritenuta alla fonte olandese sui dividendi richiede un coordinamento preciso tra la struttura societaria e i più recenti requisiti normativi. Utilizzando la rete di oltre 100 convenzioni contro le doppie imposizioni e la participation exemption nazionale, è possibile proteggere gli utili da un'indebita erosione. Una gestione corretta della conformità implica il rispetto del termine di presentazione di un mese e la garanzia che tutti i pagamenti pervengano tempestivamente sul conto Rabobank del Belastingdienst. Questi passaggi procedurali sono fondamentali per mantenere la regolarità della società ed evitare sanzioni amministrative.
Intercompany Solutions opera come partner proattivo per imprenditori di tutto il mondo, offrendo la costituzione di BV a distanza in 3-5 giorni lavorativi tramite procura legalizzata. Con oltre 2.000 costituzioni societarie di successo a livello globale, forniamo un supporto contabile specializzato per la presentazione delle dichiarazioni CIT e le periodiche dichiarazioni dell'imposta sui dividendi. Questa supervisione professionale garantisce che la società soddisfi gli standard previsti per il 2026 in materia di sostanza economica e trasparenza fin dal suo primo giorno di attività.
Siamo a disposizione per favorire la crescita della tua impresa e aiutarti a stabilire una presenza solida e conforme nei Paesi Bassi.
Ultima revisione: settembre 2026
Domande frequenti
Qual è l'aliquota della ritenuta alla fonte sui dividendi olandese per il 2026?
L'aliquota legale della ritenuta alla fonte sui dividendi olandese per il 2026 è pari al 15% sulle distribuzioni di utili effettuate da una società olandese. Questa aliquota si applica ai dividendi in contanti, alle azioni gratuite e ai proventi di liquidazione eccedenti il capitale medio versato. Sebbene la BV agisca in qualità di sostituto d'imposta, il tributo grava tecnicamente sul beneficiario. Per i residenti olandesi, si tratta di un'imposta a titolo d'acconto che viene scomputata dalla liquidazione finale dell'imposta sul reddito o dell'imposta sulle società.
Gli imprenditori esteri possono richiedere un'aliquota d'imposta sui dividendi dello 0%?
Gli imprenditori esteri possono spesso ottenere un'aliquota dello 0% qualora soddisfino i requisiti per la participation exemption o per una specifica convenzione contro le doppie imposizioni. Ciò si applica generalmente ai soci societari residenti nell'UE, nel SEE o in un paese convenzionato che detengano almeno il 5% delle azioni. Per poter beneficiare di tale riduzione, è necessario dimostrare che la struttura non sia artificiosa e che la holding possieda un'effettiva sostanza economica nella propria giurisdizione di residenza.
Come funziona la participation exemption per una Dutch BV?
La participation exemption garantisce che gli utili già tassati a livello di società controllata non vengano tassati nuovamente al momento della distribuzione alla Dutch BV controllante. Per accedere al regime, la società controllante deve detenere almeno il 5% del capitale sociale della controllata. Inoltre, la controllata deve essere un'entità operativa attiva e non un mero veicolo di investimento passivo. Questo meccanismo è fondamentale per preservare una struttura di holding internazionale fiscalmente efficiente ed evitare l'effetto a cascata di molteplici livelli di imposizione.
Qual è il termine per il versamento dell'imposta olandese sui dividendi?
Il termine legale per la presentazione della dichiarazione e il versamento della ritenuta alla fonte sui dividendi olandese è entro un mese dalla data di distribuzione. Dal 1° maggio 2026, tutti i pagamenti delle imposte devono essere effettuati a Rabobank, che funge da banca di riferimento per la Belastingdienst. Il mancato rispetto di questa scadenza comporta l'applicazione di sanzioni amministrative e interessi di mora. È fondamentale coordinarsi con il proprio team contabile affinché la trasmissione telematica e il bonifico bancario siano completati prima del termine stabilito.
È necessario recarsi nei Paesi Bassi per presentare le dichiarazioni fiscali?
Non è necessario recarsi nei Paesi Bassi per gestire i propri adempimenti fiscali o per costituire la società. Tutte le dichiarazioni fiscali, comprese quelle per l'IVA, l'imposta sulle società (CIT) e i dividendi, vengono trasmesse per via telematica tramite il portale dell'amministrazione tributaria. Per la costituzione iniziale, utilizziamo la procedura con procura legalizzata, consentendo al notaio di stipulare l'atto mentre voi rimanete all'estero. Questa procedura a distanza richiede generalmente da 3 a 5 giorni lavorativi per una Dutch BV ordinaria.
In che modo le convenzioni fiscali incidono sulla ritenuta alla fonte del 15%?
Le convenzioni fiscali riducono frequentemente l'aliquota ordinaria di ritenuta del 15% al 10%, al 5% o persino allo 0% a favore degli investitori internazionali aventi i requisiti. I Paesi Bassi dispongono di una rete di circa 100 accordi bilaterali contro le doppie imposizioni mirati a prevenire la duplice imposizione fiscale. Tuttavia, a seguito dell'attuazione dello Strumento Multilaterale, è necessario superare il Principal Purpose Test. Questo garantisce che la motivazione principale della struttura di investimento non risieda unicamente nell'ottenimento di un vantaggio fiscale, imponendo la presenza di ragioni economiche debitamente documentate.
Quale documentazione deve conservare una Dutch BV ai fini fiscali?
Una Dutch BV è legalmente tenuta a conservare le proprie scritture contabili e la documentazione finanziaria per un periodo di 7 anni per garantire la piena conformità fiscale. Tali registri comprendono estratti conto bancari, fatture, contratti e il registro dei soci impiegato per il calcolo della ritenuta alla fonte sui dividendi olandese. Qualora la società detenga o gestisca beni immobili, il periodo obbligatorio di conservazione è esteso a 10 anni. La tenuta ordinata di archivi digitali o cartacei è imprescindibile per corroborare la propria posizione dinanzi a un eventuale accertamento da parte dell'amministrazione finanziaria olandese.
Qual è lo scaglione dell'imposta sul reddito delle società per una Dutch BV nel 2026?
Gli scaglioni dell'imposta sul reddito delle società per il 2026 sono articolati su due livelli in base all'utile imponibile dell'impresa. Sugli utili fino alla soglia di 200.000 € si applica l'aliquota del 19%. Per la quota eccedente il limite di 200.000 €, l'aliquota sale al 25,8%. Tali aliquote sono applicate all'utile netto determinato tenendo conto delle spese di esercizio e della soglia di deducibilità degli interessi passivi, attualmente fissata al 24,5% dell'EBITDA societario per l'anno d'imposta.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |