

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Molti imprenditori internazionali presumono che un margine di profitto più elevato comporti automaticamente un aumento lineare del debito d'imposta, eppure il sistema fiscale olandese opera su una struttura a scaglioni concepita per sostenere la crescita durante le prime fasi di espansione. Comprendere l'aliquota dell'imposta sulle società olandese è fondamentale per qualsiasi BV di proprietà estera che desideri mantenere la conformità ottimizzando al contempo la propria posizione fiscale globale. Probabilmente state gestendo la pressione della rendicontazione transfrontaliera e desiderate evitare le sanzioni pecuniarie associate al mancato rispetto delle rigorose scadenze di presentazione. Si tratta di una sfida comune per chi non ha familiarità con i requisiti locali della Belastingdienst.
Questo articolo fornisce un'analisi dettagliata degli scaglioni di imposta, delle soglie e degli adempimenti obbligatori di conformità per il 2026. Chiariremo come si applica l'aliquota del 19% ai primi 200.000 € di utile e quando subentra lo scaglione del 25,8%. Il nostro team di Accounting & Tax Services ha strutturato questa guida per trattare l'incentivo dell'Innovation Box al 9% e le norme sulla participation exemption. Otterrete un calendario affidabile per le dichiarazioni fiscali e un quadro chiaro dei diritti di iscrizione KVK di 85,15 € per il 2026, assicurando che la vostra attività operi con la massima certezza normativa fin dall'inizio.
Punti chiave
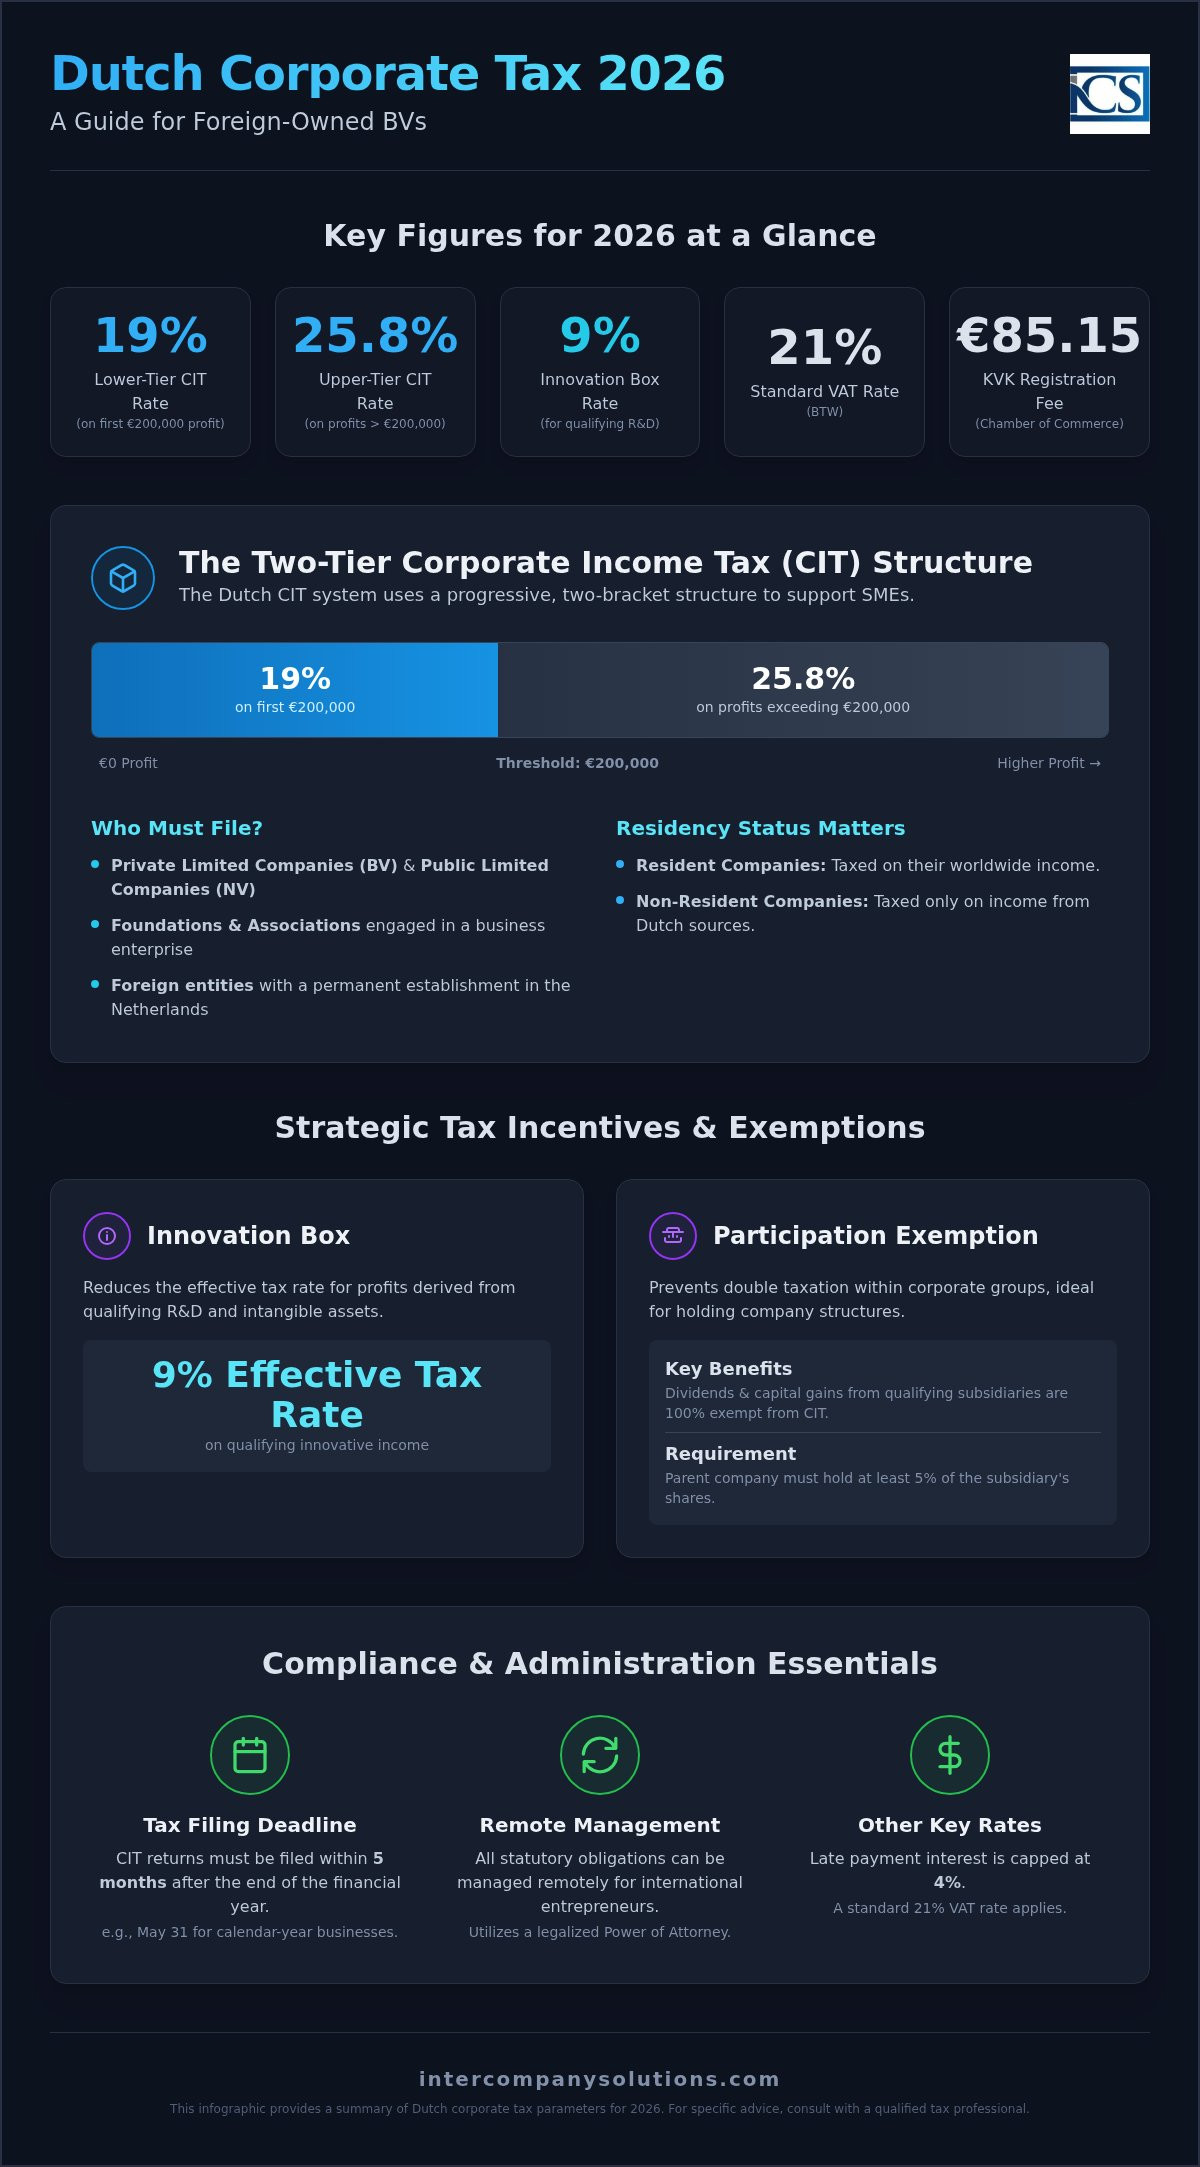
- L'aliquota dell'imposta sulle società olandese per il 2026 è del 19% sui primi 200.000 € di utile imponibile e del 25,8% per gli utili eccedenti tale soglia.
- Le attività aziendali innovative ammissibili possono accedere a un'aliquota fiscale effettiva ridotta del 9% tramite l'Innovation Box, mentre la participation exemption previene la doppia imposizione per le strutture di holding.
- Le dichiarazioni dell'imposta sulle società devono essere presentate entro cinque mesi dalla chiusura dell'esercizio finanziario, il che corrisponde alla scadenza del 31 maggio per le imprese con esercizio coincidente con l'anno solare.
- Gli imprenditori internazionali possono gestire tutti gli obblighi statutari da remoto ricorrendo a una procura legalizzata per la costituzione societaria e la conformità fiscale continuativa.
- Oltre alle imposte sugli utili, le imprese devono tenere conto di un'aliquota IVA ordinaria del 21% e della quota di iscrizione KVK obbligatoria di 85,15 € per l'anno fiscale 2026.
Comprendere la struttura a due scaglioni dell'imposta sulle società olandese (CIT)
I Paesi Bassi applicano un'imposta sulle società sugli utili imponibili generati dalle imprese. Questo sistema di tassazione societaria olandese opera su una struttura progressiva a due scaglioni anziché su una percentuale fissa. È concepito per offrire un contesto fiscale competitivo, in particolare per le piccole e medie imprese (PMI) che costituiscono la spina dorsale dell'economia locale. Applicando un'aliquota inferiore ai primi scaglioni di utile, il governo incoraggia le imprese a reinvestire i propri utili in ulteriore crescita e innovazione.
Il calcolo dell'utile imponibile è un processo lineare che consiste nel sottrarre le spese aziendali deducibili dai ricavi lordi totali. Sebbene il concetto sia semplice, la distinzione tra lo status di residente e non residente è fondamentale ai fini della conformità. Le società residenti, ossia quelle costituite o effettivamente gestite nei Paesi Bassi, sono tassate sul loro reddito mondiale. Le società non residenti hanno obblighi fiscali solo sui profitti derivanti da fonti olandesi, come una stabile organizzazione locale o beni immobili situati nei Paesi Bassi. Comprendere lo status di residenza fiscale della propria società rappresenta il primo passo per determinare il debito d'imposta complessivo.
Scaglioni e soglie dell'imposta sulle società per il 2026
Per l'anno fiscale 2026, l'aliquota dell'imposta sulle società olandese rimane in linea con i parametri dell'anno precedente. Gli utili fino alla soglia di 200.000 € sono soggetti a un'aliquota fiscale del 19%. Qualsiasi utile che superi tale limite di 200.000 € viene tassato con l'aliquota ordinaria del 25,8%. È importante comprendere che queste aliquote vengono applicate in modo progressivo. Ciò significa che anche una società ad alta redditività corrisponde comunque l'aliquota inferiore del 19% sui primi 200.000 € di utile, mentre l'aliquota più elevata del 25,8% si applica unicamente alla quota eccedente tale importo. Non sono previste imposte societarie comunali o provinciali, il che semplifica il calcolo per i fondatori internazionali.
Soggetti passivi d'imposta: chi deve presentare la dichiarazione?
L'obbligo di presentare la dichiarazione dell'imposta sulle società riguarda principalmente le società per azioni (NV) e le società a responsabilità limitata (BV). Se state valutando di avviare un'attività nei Paesi Bassi, la struttura della BV è la scelta più comune per gli investitori esteri grazie alla sua flessibilità. Tuttavia, l'obbligo fiscale non si limita a queste forme societarie. Anche fondazioni e associazioni devono presentare la dichiarazione qualora svolgano un'attività d'impresa in concorrenza sul mercato. Anche le entità estere con una stabile organizzazione o un rappresentante designato nei Paesi Bassi sono soggette all'imposta sulle società (CIT). Il nostro team di Accounting & Tax Services assiste i clienti nella disamina di queste definizioni per garantire che ogni entità adempia ai propri obblighi annuali di dichiarazione senza incorrere in interessi di mora, che sono fissati a un tetto massimo del 4%.
Incentivi fiscali strategici ed esenzioni per le Dutch BV
Il codice tributario olandese prevede regimi specifici per ridurre il carico fiscale effettivo per le strutture di gruppo internazionali e le imprese innovative. Questi incentivi non vengono applicati automaticamente; richiedono una gestione proattiva e una documentazione precisa all'interno delle dichiarazioni fiscali annuali. Sebbene l'aliquota dell'imposta sulle società olandese standard si applichi agli utili aziendali generali, queste esenzioni possono modificare in modo significativo il debito finale per i soggetti ammissibili. È essenziale integrare queste considerazioni con altri costi amministrativi, come la tassa di registrazione KVK di € 85,15 per il 2026, per comprendere il costo totale del mantenimento di una presenza nei Paesi Bassi.
Il quadro dell'esenzione di partecipazione (Participation Exemption)
L'esenzione di partecipazione è uno dei motivi principali per cui molti imprenditori scelgono i Paesi Bassi per le strutture di holding societarie. Questo regime elimina l'imposta sul reddito delle società su tutti i dividendi e le plusvalenze derivanti da controllate qualificate. Per qualificarsi, una società controllante olandese deve possedere almeno il 5% delle azioni di una controllata. Inoltre, la controllata non può essere detenuta come investimento di portafoglio puramente passivo. Questo quadro è una componente fondamentale della costituzione di una Dutch BV quando l'entità funge da porta d'accesso per investimenti internazionali o l'espansione del gruppo. Previene efficacemente la doppia imposizione all'interno di un gruppo societario, assicurando che gli utili tassati a livello di controllata non vengano tassati nuovamente a livello di holding.
Innovation Box e incentivi per R&S
Le aziende impegnate nella ricerca e nello sviluppo tecnologico possono beneficiare dell'Innovation Box. Il reddito qualificato generato da beni brevettati o software sviluppato è tassato a un'aliquota effettiva di appena il 9%, anziché agli scaglioni standard del 19% o del 25,8%. Per accedere a questo beneficio, è necessario innanzitutto ottenere una dichiarazione R&S (WBSO) dall'Agenzia per le Imprese dei Paesi Bassi (RVO). Questo incentivo è particolarmente rilevante per le aziende che sviluppano hardware, tecnologia medica o soluzioni software proprietarie. L'aliquota del 9% si applica all'utile netto derivante dal bene innovativo dopo che i costi di sviluppo sono stati recuperati.
Documentare adeguatamente queste attività è fondamentale per la conformità fiscale. Le autorità fiscali olandesi richiedono un collegamento chiaro tra le attività di R&S e il reddito risultante. Se il vostro modello di business si basa sulla proprietà intellettuale, la corretta gestione di questi incentivi garantisce che la vostra posizione fiscale globale rimanga ottimizzata. Se necessitate di assistenza per determinare quali incentivi si applicano alla vostra struttura specifica, potete consultare i nostri specialisti fiscali per una valutazione dettagliata della vostra idoneità. Garantiamo che tutte le dichiarazioni necessarie siano presentate correttamente insieme alla vostra dichiarazione annuale dell'imposta sul reddito delle società.
Requisiti amministrativi e scadenze di conformità
Il mantenimento di una società olandese richiede una rigorosa adesione ai protocolli amministrativi. La conformità inizia con una contabilità sistematica per le entità Dutch BV al fine di garantire che tutti gli eventi imponibili siano registrati accuratamente durante tutto l'anno. L'anno fiscale olandese segue generalmente l'anno solare, dal 1° gennaio al 31 dicembre. Per tutte le persone giuridiche, la presentazione telematica tramite il portale di Belastingdienst non è facoltativa; è un requisito obbligatorio. Il portale digitale richiede un accesso protetto, che è generalmente gestito dal vostro rappresentante fiscale per garantire che i dati siano trasmessi in modo sicuro. La mancata osservanza di tali obblighi o il mancato rispetto di determinate scadenze comporta sanzioni amministrative standardizzate e interessi di mora su eventuali debiti pendenti relativi all'aliquota dell'imposta sulle società olandese.
Tempistiche standard per la presentazione
La scadenza standard per la presentazione della dichiarazione dell'imposta sul reddito delle società (CIT) è il 1° giugno dell'anno successivo all'anno fiscale. Sebbene questa finestra di cinque mesi rappresenti la tempistica ordinaria, molti imprenditori internazionali utilizzano il sistema di proroga. È possibile richiedere una proroga standard fino a 11 mesi, a condizione che la richiesta venga presentata prima della scadenza originaria del 1° giugno. Questa proroga di 11 mesi è particolarmente utile per le società che operano in più giurisdizioni, poiché allinea la presentazione olandese ai cicli di rendicontazione internazionali. Oltre alla dichiarazione dei redditi, è necessario provvedere al deposito dei conti annuali presso la Camera di Commercio (KVK). Questo adempimento deve essere completato entro 12 mesi dalla fine dell'esercizio finanziario per evitare rischi di responsabilità personale per gli amministratorori.
La regola legale di conservazione dei registri di 7 anni
La legge olandese impone un approccio rigoroso alla conservazione delle scritture contabili. Tutti i registri aziendali, inclusi fatture, estratti conto bancari e contratti, devono essere conservati per un minimo di 7 anni. Se la vostra BV possiede beni immobili, questo periodo di conservazione si estende a 10 anni. Sebbene l'archiviazione digitale sia consentita e spesso preferita per la gestione remota, l'integrità e l'accessibilità dei dati devono essere garantite. I registri devono essere conservati in modo tale da poter essere presentati in un formato leggibile entro tempi ragionevoli su richiesta di un ispettore. Belastingdienst deve essere in grado di effettuare una verifica fiscale su tali registri in qualsiasi momento all'interno del periodo di conservazione. Il mantenimento organizzato di questi documenti assicura che sia stata applicata la corretta aliquota dell'imposta sulle società olandese negli anni precedenti, offrendo una tutela durante i controlli normativi.
BTW e costi amministrativi locali per il 2026
La gestione di una Dutch BV comporta obblighi fiscali che vanno oltre l'imposta annuale sugli utili. Sebbene l'aliquota dell'imposta sulle società olandese sia un elemento centrale per la redditività, le imposte indirette e i diritti di registrazione governativi rappresentano i punti di contatto più frequenti con le autorità locali. Questi costi sono stabiliti dal governo e vengono adeguati annualmente per riflettere le spese generali amministrative. Per l'anno fiscale 2026, il diritto di registrazione una tantum presso la Camera di Commercio (KVK) è di 85,15 €. Se il vostro modello di business prevede l'assunzione di personale, è necessario implementare anche servizi di gestione paghe nei Paesi Bassi per gestire le ritenute sull'imposta sui salari e i contributi previdenziali, che vengono liquidati mensilmente.
Aliquote IVA e registrazione
L'Imposta sul Valore Aggiunto (IVA), o BTW in olandese, è un'imposta sui consumi che si applica a quasi tutte le transazioni nazionali e intra-UE. L'aliquota IVA ordinaria per il 2026 rimane al 21%, applicandosi alla maggior parte dei beni commerciali e delle prestazioni di servizi professionali. Un'aliquota ridotta del 9% si applica a categorie specifiche, quali prodotti alimentari, libri e forniture mediche. Per gli imprenditori internazionali, la gestione operativa prevede una dichiarazione trimestrale trasmessa tramite il portale della Belastingdienst. Se la vostra BV effettua operazioni transfrontaliere all'interno dell'UE, è possibile applicare il meccanismo dell'inversione contabile (reverse charge), in virtù del quale l'obbligo di assolvimento dell'IVA si trasferisce sul cliente, a condizione che entrambe le parti siano in possesso di un codice di identificazione IVA valido. La tenuta di registri IVA accurati è fondamentale, poiché le autorità incrociano regolarmente tali dati con la dichiarazione annuale dell'imposta sul reddito delle società.
Costi della Camera di Commercio (KVK) e per l'UBO
La registrazione presso la KVK rappresenta il primo adempimento per qualsiasi nuova entità societaria. Successivamente al versamento dell'importo iniziale di 85,15 €, le società non sono più tenute al pagamento di contributi annuali, i quali sono stati aboliti per ridurre gli oneri amministrativi a carico delle PMI. Tuttavia, il mantenimento dell'iscrizione richiede la comunicazione obbligatoria dei titolari effettivi (UBO). Il registro UBO impone l'identificazione di ogni persona fisica che detenga, direttamente o indirettamente, più del 25% delle azioni, dei diritti di voto o dell'interesse proprietario nella BV. Tale trasparenza costituisce un obbligo di legge ai sensi della normativa antiriciclaggio (AML) olandese. Gli amministratori non residenti devono assicurarsi che i dati relativi all'UBO siano costantemente aggiornati, poiché l'omessa comunicazione delle variazioni può comportare sanzioni amministrative e il potenziale blocco dei conti correnti bancari aziendali. Questi oneri locali, per quanto di entità inferiore rispetto all'aliquota dell'imposta sulle società olandese, risultano determinanti per preservare la piena regolarità giuridica della vostra entità.
Gestione da remoto della conformità fiscale olandese
Gli imprenditori esteri possono adempiere a tutti gli obblighi fiscali senza risiedere nei Paesi Bassi. L'ordinamento giuridico olandese consente infatti di procedere tramite procura notarile legalizzata (Power of Attorney, PoA), permettendo la costituzione a distanza della BV senza la presenza fisica dinanzi a un notaio olandese. A registrazione societaria avvenuta, gli applicativi di contabilità digitale costituiscono l'interfaccia primaria per il controllo in tempo reale delle passività tributarie. Tali sistemi consentono di monitorare le spese deducibili e i ricavi lordi, offrendo una stima precisa degli obblighi derivanti dall'aliquota dell'imposta sulle società olandese. Questo schema operativo a distanza è supportato dall'infrastruttura telematica della Belastingdienst, che riceve le trasmissioni digitali relative sia all'IVA che all'imposta sul reddito delle società.
Operare dall'estero impone una rigorosa gestione dei termini amministrativi. Anche in assenza di una presenza fisica sul territorio, la BV rimane soggetta all'obbligo settennale di conservazione dei registri previsto per le imprese residenti. Le soluzioni di archiviazione digitale devono garantire l'inalterabilità, l'integrità e l'accessibilità di tutta la documentazione contabile e finanziaria, inclusi fatture ed estratti conto bancari. L'adozione di un software contabile in cloud consente al vostro professionista fiscale di accedere tempestivamente alla documentazione, assicurando la presentazione corretta e puntuale delle liquidazioni periodiche IVA e della dichiarazione annuale dei redditi societari.
Il ruolo di un fornitore di servizi societari
Un fornitore di servizi societari funge da raccordo indispensabile tra la vostra sede internazionale e l'amministrazione fiscale olandese. Oltre alla gestione degli adempimenti dichiarativi ordinari, garantiamo che la vostra BV soddisfi i necessari requisiti di substance locale, condizione spesso prescritta per poter beneficiare dell'estesa rete di convenzioni contro le doppie imposizioni stipulate dai Paesi Bassi. Ciò include la fornitura della sede legale e la corretta verbalizzazione delle decisioni di gestione strategica. La fase compresa tra la costituzione di un'impresa nei Paesi Bassi e la gestione ordinaria della conformità normativa comporta specifici passaggi tecnici, quali l'ottenimento del codice RSIN e l'iscrizione obbligatoria nel registro UBO. La consulenza di un professionista qualificato è particolarmente raccomandata per i fondatori extra-UE, al fine di garantire la totale rispondenza alle disposizioni normative locali sin dal primo giorno.
I prossimi passi per i fondatori internazionali
- Effettuare una stima fiscale preliminare per valutare se il reddito imponibile stimato rientrerà nello scaglione del 19% o supererà la soglia prevista per l'aliquota dell'imposta sulle società olandese al 25,8%.
- Predisporre la documentazione identificativa necessaria per la registrazione dell'UBO e dell'organo amministrativo, con specifico riferimento a qualsiasi persona fisica che detenga una partecipazione superiore al 25% nella società.
- Implementare un sistema di conservazione digitale conforme al termine di legge di 7 anni per la tenuta dei registri e dei documenti aziendali.
- Prendere contatto con uno specialista per avviare la procedura di costituzione a distanza mediante procura legalizzata.
Per una valutazione personalizzata della vostra posizione tributaria, contattate Intercompany Solutions per richiedere una consulenza.
Ultima revisione: agosto 2026
Proteggere la vostra posizione fiscale olandese per il 2026
L'anno fiscale 2026 offre un contesto stabile per le imprese internazionali, con l'aliquota dell'imposta sulle società olandese che rimane al 19% per gli utili fino a 200.000 € e al 25,8% per gli utili che superano tale soglia. La corretta gestione di questo sistema a due scaglioni richiede l'integrazione della pianificazione fiscale con gli adempimenti amministrativi obbligatori, come la tassa di registrazione KVK di 85,15 € e la norma sulla conservazione dei registri per 7 anni. Sfruttando incentivi come la participation exemption o l'Innovation Box, i fondatori possono strutturare le proprie operazioni globali per evitare efficacemente la doppia imposizione, promuovendo al contempo una crescita a lungo termine.
I nostri specialisti fungono da ponte affidabile verso il mercato olandese, fornendo servizi completi di presentazione delle dichiarazioni IVA e CIT. Gestiamo la complessità delle normative fiscali locali e i requisiti di sostanza economica affinché i vostri interessi professionali rimangano in mani esperte. Ciò vi consente di concentrarvi sull'espansione della vostra azienda, mentre noi garantiamo il rispetto puntuale di ogni scadenza fiscale. Gestiamo la costituzione societaria a distanza tramite procura, rendendo il processo di ingresso efficiente per i fondatori di tutto il mondo.
Saremo lieti di facilitare il vostro ingresso nei Paesi Bassi e di sostenere il vostro successo nel mercato europeo.
Ultima revisione: agosto 2026
Domande frequenti
Qual è l'aliquota dell'imposta sulle società olandese per il 2026?
L'aliquota dell'imposta sulle società olandese per il 2026 è del 19% sui primi 200.000 € di utile imponibile e del 25,8% su qualsiasi importo eccedente tale soglia. Questa struttura a scaglioni garantisce che le aziende più piccole paghino una percentuale inferiore sui loro utili iniziali. Poiché nei Paesi Bassi non esistono imposte societarie locali, queste aliquote nazionali rappresentano l'onere fiscale complessivo sui redditi per la vostra entità olandese.
Qual è la scadenza per la presentazione della dichiarazione dei redditi delle società nei Paesi Bassi?
Le dichiarazioni dei redditi delle società devono essere presentate entro cinque mesi dalla chiusura dell'esercizio finanziario. Per le imprese che seguono l'anno solare, la scadenza è il 31 maggio. È possibile richiedere una proroga standard fino a 11 mesi, che sposta la scadenza ad aprile dell'anno successivo. La mancata presentazione o la mancata richiesta di proroga entro i termini comporterà sanzioni amministrative da parte del Belastingdienst.
Una Dutch BV a partecipazione estera può beneficiare dell'aliquota fiscale del 19%?
Una Dutch BV a partecipazione estera riceve lo stesso trattamento di una società a proprietà locale e può beneficiare appieno dello scaglione fiscale inferiore del 19%. L'aliquota dell'imposta sulle società olandese si applica agli utili aziendali indipendentemente dalla nazionalità o dalla residenza dei soci. Questa parità di trattamento rende la BV un veicolo interessante per gli imprenditori internazionali che desiderano accedere al mercato europeo mantenendo una posizione fiscale competitiva.
Cos'è la participation exemption nel diritto tributario olandese?
La participation exemption è una disposizione che previene la doppia imposizione esentando i dividendi e le plusvalenze percepiti da una società controllata. Per qualificarsi, la società controllante olandese deve detenere almeno il 5% delle azioni della controllata. Inoltre, la controllata non deve essere detenuta come un mero investimento passivo di portafoglio. Questa regola è un elemento fondamentale per le strutture di holding internazionali, poiché garantisce che gli utili già tassati a livello di controllata non vengano tassati nuovamente.
È necessario un conto bancario olandese per pagare le imposte sulle società?
Non è strettamente necessario un conto bancario olandese per pagare le imposte sulle società, ma disporre di un conto conforme allo standard SEPA è estremamente pratico. L'amministrazione finanziaria olandese preferisce i pagamenti tramite bonifico bancario con specifici codici di riferimento. Sebbene i bonifici internazionali siano possibili, possono causare ritardi o problemi di riconciliazione. La maggior parte delle aziende ritiene che un conto aziendale locale o con sede nell'UE semplifichi i pagamenti dell'IVA e dell'imposta sulle società, garantendo al contempo la conformità agli standard bancari locali.
Cosa succede se si supera la scadenza per la dichiarazione dei redditi nei Paesi Bassi?
Il mancato rispetto della scadenza per la presentazione della dichiarazione fiscale comporta sanzioni amministrative standardizzate e l'applicazione di interessi di mora. Il tasso di interesse sui pagamenti tardivi dell'imposta sulle società è attualmente limitato al 4%. Se ci si rende conto di non poter rispettare la scadenza del 1° giugno, è fondamentale richiedere una proroga prima che tale data sia trascorsa. Inadempienze ripetute possono innescare verifiche fiscali più approfondite o sanzioni più elevate da parte dell'Amministrazione fiscale e doganale olandese.
È richiesto un capitale sociale minimo per costituire una BV nel 2026?
Non è previsto un capitale sociale minimo legale elevato per costituire una Dutch BV nel 2026. È possibile avviare una società con un capitale sociale di appena 0,01 €, sebbene molti fondatori scelgano un importo più pratico come 100 € o 1.000 €. Questa flessibilità è stata introdotta per rendere la struttura della BV più accessibile rispetto alla NV, che richiede ancora un capitale minimo di 45.000 €.
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Imprenditoria
- Belastingdienst - Aliquote dell'imposta sulle società
- ICS Payroll - Servizi di elaborazione paghe olandesi
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |