

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Il mancato rispetto del termine ultimo di 12 mesi per il deposito del bilancio annuale presso la Camera di Commercio (KVK) non comporta semplicemente una sanzione di modesta entità; può comportare la responsabilità personale degli amministratori in caso di fallimento della società. Per gli imprenditori internazionali, la pressione volta a mantenere la conformità durante l'espansione delle attività operative è elevata. È probabile che siate consapevoli della rigidità dei requisiti amministrativi olandesi e il timore di pesanti sanzioni per la presentazione tardiva rappresenta una preoccupazione fondata. Comprendere le scadenze fiscali specifiche per le Dutch BV per il 2026 è essenziale per proteggere il vostro investimento e mantenere una posizione regolare presso l'amministrazione fiscale e doganale olandese.
Questa guida fornisce un elenco cronologico preciso delle scadenze di legge per l'imposta sulle società, l'IVA e il deposito del bilancio annuale. Apprenderete la differenza tra le date di redazione e quelle di deposito, comprese le modalità di richiesta di una proroga standard di cinque mesi per la dichiarazione dei redditi societari. Delineiamo inoltre i requisiti obbligatori di deposito digitale tramite Standard Business Reporting (SBR) e le norme sulla conservazione dei registri contabili per 7 anni. Seguendo questo percorso strutturato, potrete garantire che la vostra BV rispetti ogni parametro normativo, dall'aliquota dell'imposta sulle società del 19% sugli utili fino a 200.000 € ai protocolli di registrazione KVK da 85,15 € per il 2026.
Punti chiave
- Comprendere la struttura di conformità a tre pilastri che coinvolge l'amministrazione tributaria olandese, la Camera di Commercio e i requisiti interni di corporate governance.
- Individuare le scadenze fiscali specifiche per le Dutch BV per il 2026, compreso il termine ordinario del 31 maggio per l'imposta sulle società e il limite assoluto di 12 mesi per i depositi presso la KVK.
- Conoscere la sequenza obbligatoria per la redazione, l'approvazione e il deposito del bilancio annuale al fine di tutelare gli amministratori dalla responsabilità personale e garantire la conformità digitale SBR.
- Definire un calendario preciso per la dichiarazione IVA, tenendo conto delle scadenze specifiche di due mesi applicabili agli imprenditori non residenti.
- Rispettare gli standard legali di conservazione documentale, che richiedono un periodo di conservazione di 7 anni per la contabilità aziendale generale e di 10 anni per i documenti relativi a beni immobili.
Obblighi statutari di rendicontazione per le Dutch BV
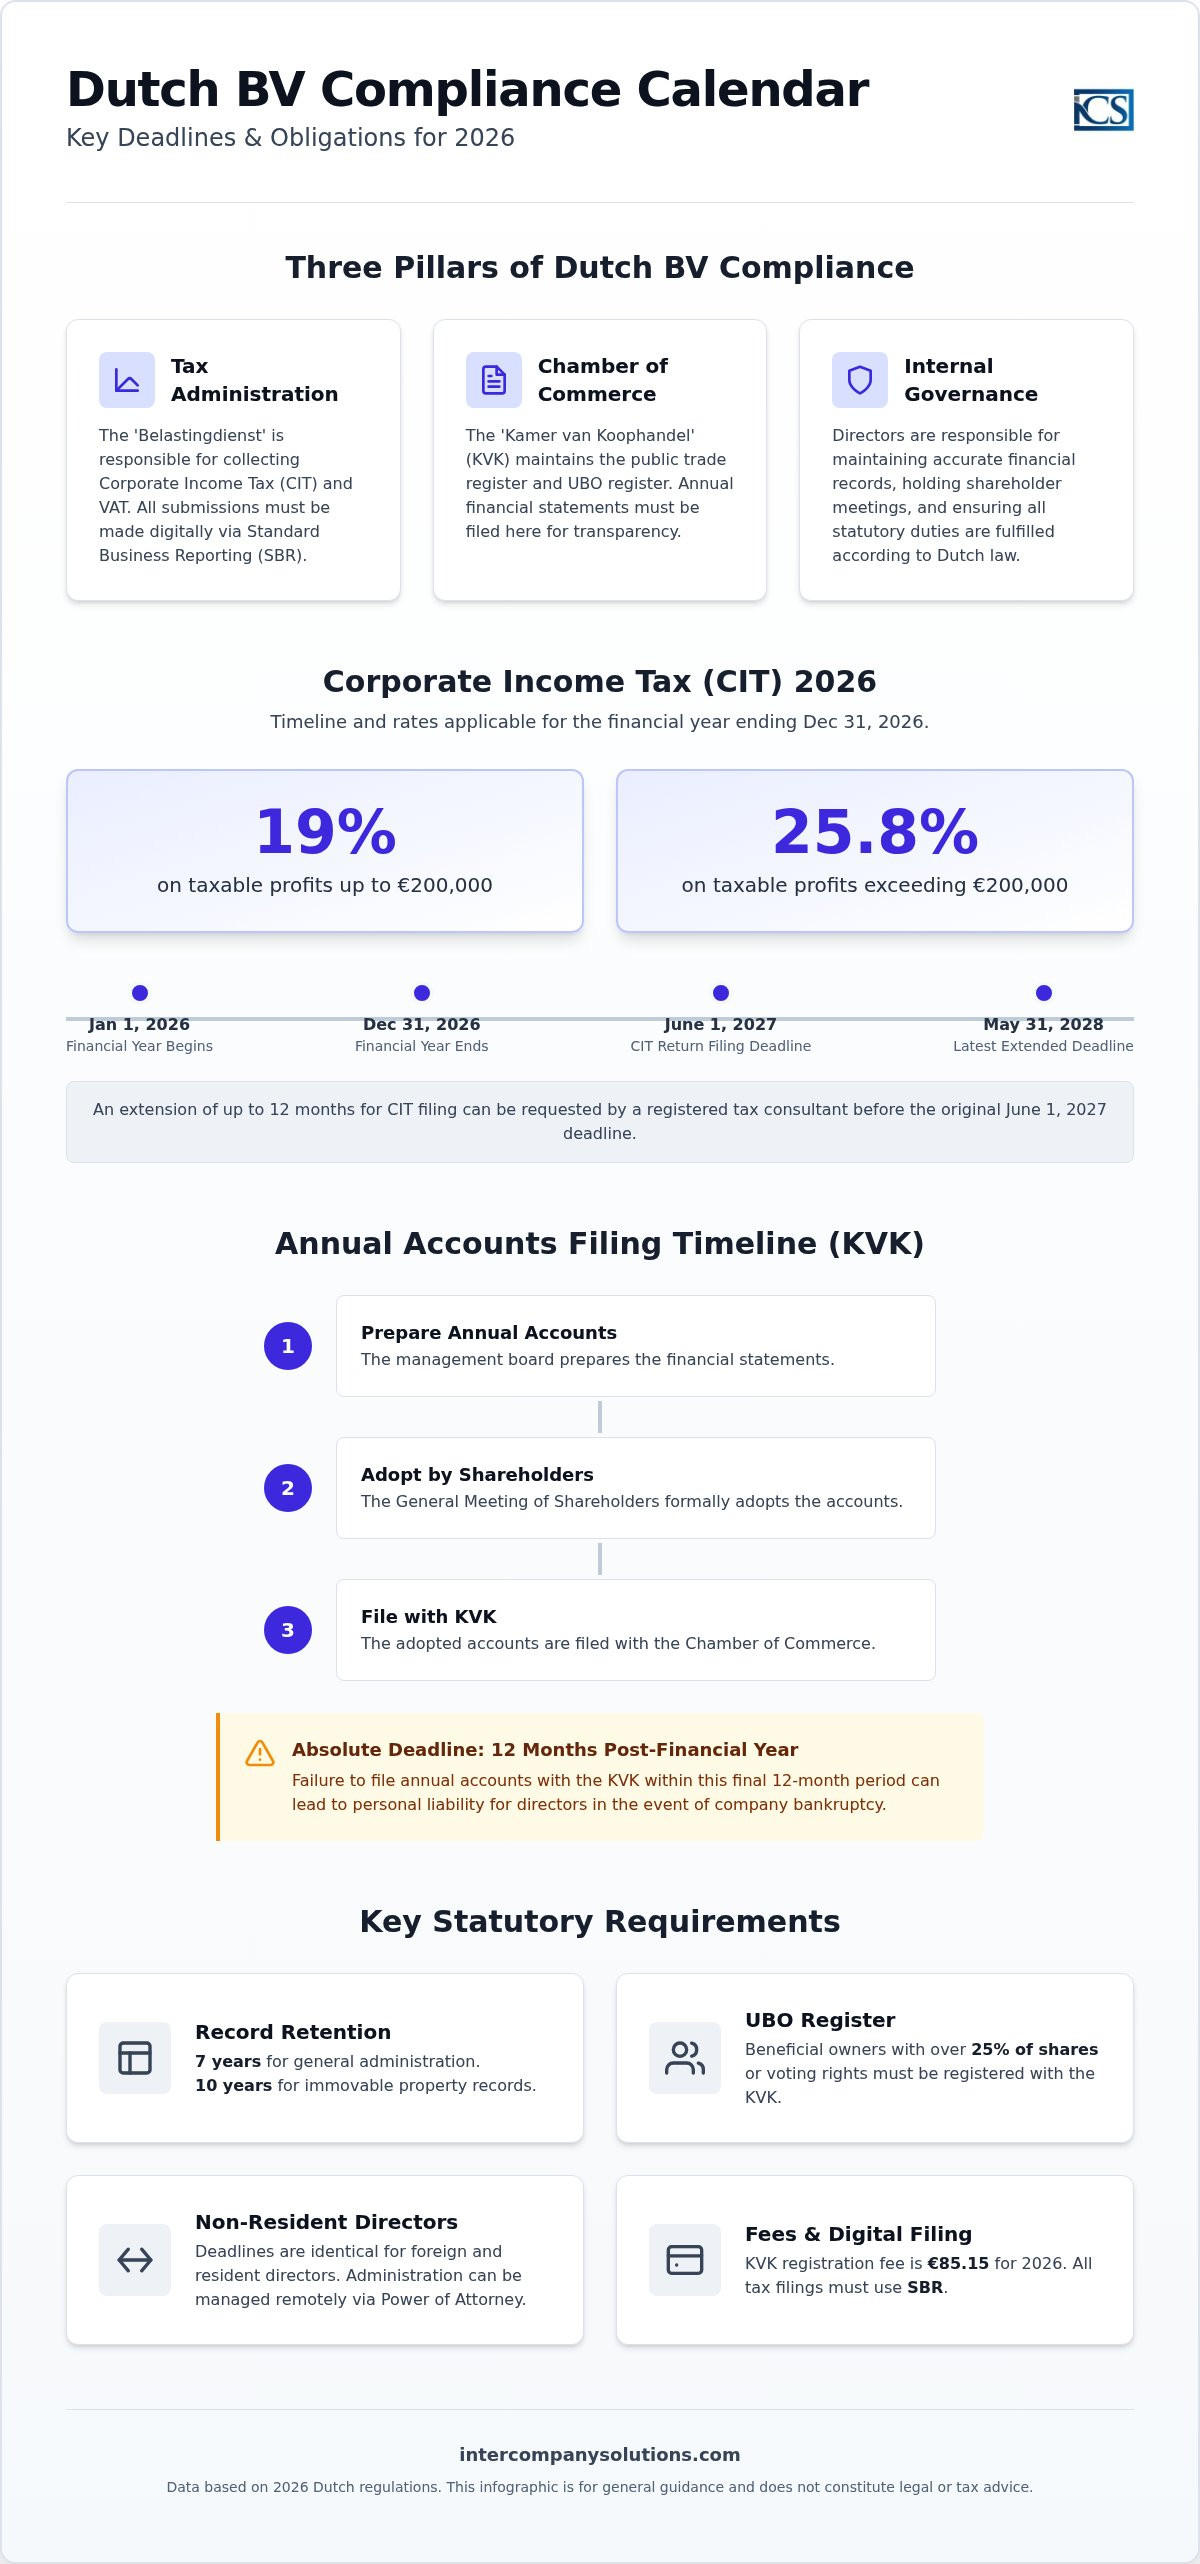
Una Dutch BV opera come una persona giuridica distinta, il che significa che detiene diritti e responsabilità propri, separati da quelli dei suoi proprietari. Questa struttura giuridica impone alla società di tenere una propria contabilità e di rispettare rigorosi standard di rendicontazione. La conformità per una BV è strutturata attorno a tre pilastri primari: l'amministrazione finanziaria (Belastingdienst), la Camera di Commercio (KVK) e la corporate governance interna. Ciascun pilastro presenta requisiti specifici che garantiscono il mantenimento della regolarità operativa della società all'interno del quadro giuridico olandese.
Gli amministratori esteri sono soggetti esattamente alle stesse scadenze fiscali per le Dutch BV previste per i residenti nei Paesi Bassi. Non sono previste concessioni per i proprietari internazionali in merito alle tempistiche o all'accuratezza di tali presentazioni. Per gli imprenditori che gestiscono le proprie attività dall'estero, la via della procura legalizzata rappresenta il metodo standard per la gestione delle incombenze amministrative. Questo processo consente di gestire a distanza la costituzione societaria di Dutch BV e la gestione societaria continuativa (secretarial management), garantendo il rispetto di tutti gli obblighi statutari senza richiedere la presenza fisica dell'amministratore nel Paese.
Il ruolo dell'amministrazione finanziaria olandese (Belastingdienst)
Il Belastingdienst è l'autorità responsabile della riscossione dell'imposta sul reddito delle società (CIT) e dell'imposta sul valore aggiunto (IVA/BTW). Il sistema di imposizione societaria nei Paesi Bassi è fortemente digitalizzato e richiede a tutte le BV di presentare le proprie dichiarazioni tramite Standard Business Reporting (SBR). Ciò significa che non è possibile inviare un modulo cartaceo o un semplice PDF; le dichiarazioni devono essere trasmesse tramite software compatibili o per il tramite di un intermediario fiscale abilitato. L'amministrazione finanziaria emette frequentemente accertamenti provvisori all'inizio dell'anno. Questi si basano sulle prestazioni dell'anno precedente o sull'utile previsto e consentono al governo di riscuotere le imposte a rate anziché in un'unica soluzione alla fine del periodo d'imposta.
Il ruolo della Camera di Commercio (KVK)
La KVK gestisce il registro delle imprese olandese, un database pubblico di tutte le attività operative. Gestisce inoltre il registro UBO, in cui deve essere iscritto chiunque detenga oltre il 25% delle quote o dei diritti di voto della società. Per i soggetti costituiti o che registrano modifiche nel 2026, l'imposta di registro obbligatoria KVK è pari a 85,15 €. Uno dei doveri primari della BV è il deposito annuale del bilancio d'esercizio presso la KVK. Questi documenti sono accessibili al pubblico e forniscono trasparenza sullo stato di salute finanziaria della società. L'inosservanza del termine perentorio di 12 mesi per tale deposito comporta il rischio di responsabilità patrimoniale personale per i debiti societari, rendendo fondamentale monitorare le scadenze fiscali della Dutch BV durante tutto l'anno.
Scadenze di dichiarazione dell'imposta sul reddito delle società (CIT) 2026
Per la maggior parte delle Dutch BV, l'esercizio sociale coincide con l'anno solare standard, che inizia il 1° gennaio e termina il 31 dicembre. In base all'attuale quadro normativo, le dichiarazioni CIT devono essere presentate entro e non oltre il 1° giugno dell'anno successivo a quello dell'esercizio di riferimento. Per il periodo d'imposta 2026, ciò significa che la presentazione deve pervenire al Belastingdienst entro il 1° giugno 2027. Il rispetto di queste scadenze di dichiarazione fiscale per le Dutch BV costituisce una componente critica della governance aziendale, poiché previene l'accumulo di interessi di mora e sanzioni amministrative.
Gli imprenditori internazionali devono tenere presente che sono disponibili proroghe per coloro che necessitano di più tempo per finalizzare i propri conti. Collaborando con un consulente fiscale abilitato, una BV può richiedere una proroga per la presentazione fino a 12 mesi. Tale estensione offre una notevole flessibilità per operazioni globali complesse, ma la richiesta deve essere presentata prima della scadenza originaria del 1° giugno. Per l'anno fiscale 2026, le aliquote dell'imposta sul reddito delle società sono fissate al 19% per gli utili imponibili fino a 200.000 €. Qualsiasi utile eccedente tale soglia di 200.000 € è soggetto a un'aliquota del 25,8%.
Accertamenti d'imposta CIT provvisori e definitivi
L'amministrazione finanziaria olandese emette generalmente un accertamento provvisorio all'inizio dell'esercizio fiscale. Questa liquidazione è una stima basata sull'andamento della società negli anni precedenti o sugli utili previsti. Il relativo importo viene versato a rate nel corso dell'anno. Una volta presentata la dichiarazione CIT effettiva dopo la chiusura dell'esercizio, il Belastingdienst elabora i dati ed emette un avviso di accertamento definitivo. Se l'utile effettivo risulta superiore a quello stimato, si procede al versamento della differenza. È importante notare che il tasso di interesse applicato per gli accertamenti CIT è pari al 5% per il 2026, con decorrenza a partire da sei mesi dopo la chiusura dell'esercizio fiscale qualora l'imposta dovuta non sia stata liquidata.
Regime della valuta funzionale estera
Le BV internazionali che operano prevalentemente in una valuta diversa dall'Euro possono fare richiesta per il regime della valuta funzionale estera. Ciò consente alla società di calcolare il reddito imponibile e presentare le dichiarazioni CIT in una valuta come USD o GBP. Per accedere a questo regime, è necessario presentare una formale istanza alle autorità fiscali olandesi prima dell'inizio dell'esercizio fiscale a partire dal quale si desidera effettuare il cambio. Una volta approvata, la società deve mantenere tale valuta di conto per un periodo minimo di dieci anni. Questa stabilità garantisce coerenza nel trattamento fiscale delle oscillazioni di cambio e semplifica la rendicontazione finanziaria per le controllanti estere.
La predisposizione accurata di queste dichiarazioni è un elemento centrale dei nostri Servizi contabili e fiscali, supportandovi nel mantenimento della piena conformità alle normative olandesi.
Tempistiche per il bilancio d'esercizio e il deposito presso la KVK
Il ciclo amministrativo di una Dutch BV si conclude con la pubblicazione del proprio bilancio d'esercizio. Sebbene le sezioni precedenti abbiano dettagliato le scadenze di dichiarazione fiscale per le Dutch BV verso il Belastingdienst, la Camera di Commercio (KVK) adotta una tempistica statutaria separata. Per una BV con esercizio sociale che termina il 31 dicembre, l'organo amministrativo deve redigere il bilancio entro cinque mesi, ossia entro il 31 maggio dell'anno successivo. In circostanze specifiche, i soci possono concedere una proroga di ulteriori cinque mesi per la redazione. Tuttavia, il termine ultimo perentorio entro cui la KVK deve ricevere il bilancio d'esercizio è di 12 mesi dalla chiusura dell'esercizio. Per il periodo di rendicontazione 2026, questo termine perentorio è fissato al 31 dicembre 2027.
Requisiti di redazione e approvazione
L'organo amministrativo ha la responsabilità primaria della stesura del bilancio d'esercizio. Tutti gli amministratori devono sottoscrivere tali documenti contabili; in assenza di una firma, la motivazione deve essere esplicitamente dichiarata negli atti. Una volta redatto, l'organo amministrativo presenta il bilancio ai soci. L'approvazione formale ha luogo tipicamente durante l'Assemblea Generale Annuale (AGM), in occasione della quale i soci esaminano e approvano le risultanze numeriche. I soci devono approvare il bilancio entro due mesi dalla sua redazione. Se l'atto costitutivo della società lo consente, i soci possono approvare il bilancio anche tramite risoluzioni scritte senza un'assemblea fisica. A seguito dell'approvazione, la BV è tenuta a depositare il bilancio presso la KVK entro otto giorni.
Obblighi di pubblicazione per dimensione societaria
Il livello di dettaglio richiesto per la pubblicazione dipende dalla classificazione dimensionale della società. La maggior parte degli imprenditori internazionali che costituiscono una BV rientra nelle categorie delle micro o piccole imprese. Le microimprese sono tenute a pubblicare unicamente uno stato patrimoniale abbreviato, mentre le piccole imprese devono fornire uno stato patrimoniale e una nota integrativa sintetica. Nessuna delle due categorie richiede una revisione contabile completa da parte di un revisore iscritto all'albo. Al contrario, le medie e grandi imprese devono sottoporsi a revisione legale obbligatoria e pubblicare una relazione sulla gestione e un conto economico più dettagliati. Il monitoraggio costante di queste scadenze di dichiarazione per le Dutch BV e delle date di pubblicazione è fondamentale per evitare la responsabilità patrimoniale personale, la quale può scattare qualora non venga rispettato il termine perentorio di 12 mesi per il deposito. I nostri Servizi societari assistono gli amministratori nella gestione puntuale di questa tempistica.
Dichiarazione IVA e requisiti di conformità UE
La conformità IVA è un obbligo continuativo che richiede il rigoroso rispetto delle scadenze fiscali della Dutch BV stabilite dal Belastingdienst. L'IVA, o Omzetbelasting (BTW), è un'imposta indiretta applicata sulla maggior parte dei beni e servizi. Per una Dutch BV, la periodicità di dichiarazione ordinaria è trimestrale. Si applica l'aliquota standard del 21% alla maggior parte delle operazioni, sebbene si applichi un'aliquota ridotta del 9% a beni specifici come generi alimentari e determinati medicinali. A partire dal 1° gennaio 2026, l'aliquota IVA per le strutture ricettive per soggiorni brevi è aumentata dal 9% all'aliquota ordinaria del 21%. Se la vostra BV opera nell'e-commerce e vende a consumatori in tutta l'UE, potrebbe essere necessaria la registrazione al One-Stop-Shop (OSS) per semplificare la riscossione dell'imposta in molteplici Stati membri.
Calendario trimestrale delle dichiarazioni IVA 2026
I termini per le dichiarazioni IVA dipendono dal fatto che l'impresa sia classificata come residente o non residente. Le disposizioni ordinarie olandesi richiedono la presentazione entro l'ultimo giorno del mese successivo al trimestre. Tuttavia, per gli imprenditori non residenti, il Belastingdienst concede due mesi per la ricezione della dichiarazione e del pagamento. Mantenere la piena consapevolezza di queste scadenze fiscali della Dutch BV è fondamentale; a partire dal 2026, la sanzione massima per il ritardato pagamento dell'IVA ha raggiunto i 6.709 €.
Per gli imprenditori non residenti, il calendario 2026 è il seguente:
- Q1 (gen-mar): 31 maggio 2026
- Q2 (apr-giu): 31 agosto 2026
- Q3 (lug-set): 30 novembre 2026
- Q4 (ott-dic): 28 febbraio 2027
Operazioni intracomunitarie ed EORI
Se la vostra BV cede beni o presta servizi a imprese in altri Paesi dell'UE, è obbligatorio presentare un elenco riepilogativo delle vendite intra-UE, noto come dichiarazione ICP. Questo adempimento specifica i numeri di partita IVA dei clienti e il valore delle transazioni. Per le importazioni da Paesi extra-UE, il numero EORI (Economic Operators Registration and Identification) è obbligatorio ai fini dello sdoganamento. È possibile trovare ulteriori dettagli sulla registrazione IVA per le società estere per garantire una configurazione corretta sin dall'inizio.
La registrazione al One-Stop-Shop (OSS) costituisce un vantaggio procedurale per i soggetti operanti nell'e-commerce. Essa consente di dichiarare e versare l'IVA per tutte le vendite a distanza intra-UE mediante un'unica dichiarazione presentata nei Paesi Bassi. Ciò elimina la necessità di registrarsi ai fini IVA in ciascuno Stato membro in cui risiedono i consumatori, a condizione che si rimanga entro le relative soglie.
Checklist di conformità 2026 per amministratori esteri
La gestione di un'entità olandese dall'estero richiede un approccio strutturato agli obblighi amministrativi. Gli amministratori esteri devono garantire che il registro UBO (titolare effettivo) della società rimanga accurato. Qualsiasi persona fisica con oltre il 25% delle azioni o dei diritti di voto deve essere registrata. Il mancato aggiornamento del registro UBO durante i cambi di proprietà può comportare sanzioni amministrative o penali. Gli amministratori devono inoltre verificare che le loro proiezioni di profitto siano in linea con le soglie IRES (CIT) del 2026. Rimanere al di sotto del limite di 200.000 euro garantisce l'aliquota del 19%, mentre gli utili superiori a questo importo fanno scattare lo scaglione del 25,8%. Il rispetto delle scadenze fiscali per le Dutch BV rappresenta la base della conformità, ma una governance di alto livello richiede questi controlli proattivi; maggiori informazioni su come IntegraSense supporta la pratica professionale e gli standard di governance.
La pianificazione dell'Assemblea Generale Annuale (AGM) è un altro passaggio fondamentale. Come stabilito nella sezione precedente sulle tempistiche di rendicontazione, il bilancio deve essere approvato entro due mesi dalla redazione. L'AGM funge da sede formale per tale approvazione, conferendo agli amministratori il discarico da responsabilità per la loro gestione durante l'esercizio finanziario. Per le società con molteplici azionisti internazionali, questo è il momento di assicurarsi che vengano raccolte tutte le firme sul bilancio d'esercizio definitivo.
Conservazione delle scritture contabili e amministrative
L'Amministrazione Finanziaria olandese impone severi requisiti di conservazione dei registri che si applicano sia ai file digitali che a quelli cartacei. È necessario conservare tutta la documentazione amministrativa aziendale per un minimo di sette anni. Tale requisito include fatture, estratti conto bancari, contratti e corrispondenza commerciale. Se la vostra BV possiede beni immobili nei Paesi Bassi, il periodo di conservazione per la relativa documentazione si estende a dieci anni. Se impiegate personale internazionale nell'ambito del regime di esenzione del 30% (30% ruling), siete tenuti a conservare tutta la documentazione pertinente, come la prova dell'assunzione dall'estero e i conteggi retributivi, nell'ambito dei vostri registri su Paghe e Personale. Questi documenti devono essere prontamente accessibili per l'ispezione da parte del Belastingdienst, su richiesta.
Prossimi passi per la conformità
Il mantenimento di un indirizzo aziendale valido presso la KVK è un obbligo di legge per tutte le BV. Qualora la società trasferisca o modifichi il proprio indirizzo di servizio, è necessario aggiornare tempestivamente il registro delle imprese per evitare problemi legati alla notifica degli atti legali. Affidarsi a un commercialista abilitato è il modo più affidabile per monitorare le variazioni delle scadenze fiscali per le Dutch BV nel corso dell'anno. Un intermediario professionista garantisce che le dichiarazioni vengano presentate tramite software conformi a SBR, riducendo il rischio di errori tecnici o di sanzioni per ritardata presentazione. Per assistenza con le dichiarazioni o per verificare la vostra posizione attuale, contattate Intercompany Solutions per parlare con uno specialista in diritto societario.
Ultima revisione: agosto 2026
Proteggere la posizione finanziaria della vostra Dutch BV nel 2026
La gestione di una Dutch BV richiede una costante attenzione al calendario per evitare sanzioni amministrative e una potenziale responsabilità degli amministratori. Come visto, le principali scadenze fiscali per le Dutch BV comprendono la presentazione della dichiarazione delle imposte sui redditi delle società del 1° giugno e le dichiarazioni trimestrali BTW. La precisione in queste dichiarazioni è essenziale, in particolare quando si applica l'aliquota CIT del 19% per gli utili imponibili fino a 200.000 euro. Dal 2015, i nostri specialisti si dedicano alla conformità da remoto, aiutando oltre 2.000 fondatori in tutto il mondo a gestire i propri obblighi di legge con la massima precisione.
Seguire una checklist strutturata per la registrazione UBO, la conservazione dei documenti e l'approvazione del bilancio d'esercizio garantisce che la vostra azienda rimanga un partner affidabile nel mercato europeo. Queste procedure tutelano i vostri interessi professionali consentendovi di concentrarvi sulla crescita delle vostre attività. L'integrazione di servizi fiduciari e contabili assicura che ogni passaggio fondamentale, dall'AGM al deposito finale presso la KVK, sia gestito con una meticolosa attenzione ai dettagli.
Siamo pronti ad assistervi nella definizione di un solido quadro amministrativo a supporto delle vostre ambizioni globali e per garantire la piena conformità normativa.
Ultima revisione: agosto 2026
Domande frequenti
Quali sono le sanzioni per il mancato rispetto di una scadenza fiscale di una Dutch BV?
Il mancato rispetto di una scadenza per la dichiarazione fiscale di una Dutch BV comporta sanzioni amministrative e interessi di mora. Per l'imposta sul reddito delle società, la Belastingdienst applica un tasso di interesse del 5% sull'importo dovuto a partire da sei mesi dopo la chiusura dell'esercizio finanziario. I ritardi nei versamenti dell'IVA sono soggetti a sanzioni notevolmente più elevate, che possono raggiungere un massimo di 6.709 € a partire dal 2026. L'inadempienza reiterata può inoltre innescare verifiche fiscali più approfondite o persino procedimenti penali nei casi di sospetta frode fiscale.
È possibile depositare il bilancio d'esercizio di una Dutch BV da remoto dall'estero?
È possibile depositare il bilancio d'esercizio da remoto tramite il sistema obbligatorio Standard Business Reporting (SBR). Questa infrastruttura digitale richiede software specifici o l'assistenza di un intermediario fiscale registrato nei Paesi Bassi. La presenza fisica non è richiesta, a condizione che l'organo di amministrazione abbia approvato il bilancio. L'utilizzo di questi strumenti telematici consente agli amministratori internazionali di rispettare le scadenze fiscali della Dutch BV e gli obblighi di deposito presso la Camera di Commercio senza doversi recare nel Paese per gli adempimenti amministrativi.
È obbligatorio un revisore contabile olandese per tutte le società a responsabilità limitata?
La revisione contabile da parte di un revisore olandese non è richiesta per le micro o piccole società a responsabilità limitata. La maggior parte delle BV a partecipazione estera rientra in queste categorie ed è tenuta a pubblicare unicamente uno stato patrimoniale abbreviato e una nota integrativa sintetica. La revisione da parte di un revisore abilitato è obbligatoria solo se la società soddisfa almeno due dei seguenti tre criteri per due esercizi consecutivi: totale dell'attivo superiore a 7,5 milioni di euro, fatturato netto superiore a 15 milioni di euro o più di 50 dipendenti.
Come si richiede una proroga per la dichiarazione dell'imposta sul reddito delle società?
La proroga per l'imposta sul reddito delle società si richiede presentando un'istanza alla Belastingdienst prima della scadenza ordinaria del 1° giugno. Gli imprenditori individuali possono generalmente ottenere una proroga di cinque mesi. Tuttavia, avvalendosi di un consulente fiscale professionista, la società può accedere a un regime di proroga collettiva, che può concedere fino a 12 mesi aggiuntivi. Questo tempo supplementare è utile per finalizzare bilanci internazionali complessi, garantendo al contempo il rispetto di tutti i requisiti di legge.
Qual è il periodo di conservazione dei documenti aziendali olandesi?
Il periodo legale di conservazione dei documenti aziendali generali è di sette anni. Questo include tutti i libri mastri, le fatture, gli estratti conto bancari e i contratti. Se la BV possiede beni immobili, quali uffici o terreni nei Paesi Bassi, è necessario conservare la documentazione specifica per almeno dieci anni. Tali documenti devono essere conservati in un formato che ne consenta l'ispezione da parte dell'amministrazione finanziaria olandese per l'intero periodo di conservazione.
Una Dutch BV inattiva è comunque soggetta a obblighi di dichiarazione e deposito?
Una Dutch BV inattiva deve comunque adempiere ai suoi principali obblighi contabili e fiscali, anche in assenza di attività commerciale. È obbligatorio presentare annualmente la dichiarazione dell'imposta sul reddito delle società e depositare il bilancio d'esercizio presso la Camera di Commercio. Sebbene tali dichiarazioni evidenzino un fatturato pari a zero, la mancata trasmissione costituisce una violazione del diritto societario. Ciò può comportare sanzioni amministrative e una potenziale responsabilità personale a carico degli amministratori della società.
Che cos'è il registro UBO e chi deve esservi iscritto?
Il registro UBO è una banca dati pubblica che identifica i titolari effettivi (Ultimate Beneficial Owners) di una società. È obbligatorio iscrivere qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o delle partecipazioni nella BV. Tale adempimento mira a prevenire il riciclaggio di denaro e a garantire la trasparenza societaria. Gli amministratori hanno la responsabilità di mantenere aggiornate queste informazioni, poiché la Camera di Commercio richiede la tempestiva notifica di qualsiasi variazione nell'assetto proprietario o di controllo.
A quanto ammonta la tassa di iscrizione alla KVK nel 2026?
La tassa di iscrizione obbligatoria per una nuova entità presso la Camera di Commercio è di 85,15 € per l'anno solare 2026. Si tratta di un versamento una tantum dovuto al momento della prima iscrizione della BV nel registro delle imprese. Sebbene il deposito annuale del bilancio d'esercizio sia gratuito, occorre prevedere a budget i costi per i software conformi allo standard SBR e per i certificati di sicurezza digitale necessari alla trasmissione dei documenti alla KVK e alla Belastingdienst.
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- ICS Payroll - Servizi di elaborazione buste paga nei Paesi Bassi
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |