


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La transizione dallo storico requisito di 18.000 EUR all'attuale modello flessibile ha cambiato radicalmente il modo in cui gli imprenditori internazionali approcciano i Paesi Bassi. Oggi, i requisiti legali di capitale sociale per una Dutch BV consentono un minimo nominale di appena 0,01 EUR, eliminando di fatto l'elevata barriera finanziaria all'ingresso che in precedenza caratterizzava il mercato olandese. Riconoscerete probabilmente che, se da un lato questo basso punto di ingresso offre flessibilità, dall'altro introduce specifici obblighi amministrativi relativi alla comunicazione UBO e ai metodi di conferimento del capitale che devono essere gestiti con precisione.
Questa guida descrive dettagliatamente l'esatto capitale minimo legale, i protocolli di emissione delle azioni e gli obblighi di conformità per costituire una Dutch BV nel 2026. Apprenderete la distinzione tra conferimenti in denaro e in natura, scoprendo al contempo come mantenere una struttura di capitale conforme attraverso la procedura con procura legalizzata. Esaminiamo gli standard legali del 2026, tra cui la tassa di registrazione KVK di 85,15 EUR e il limite massimo di deduzione degli interessi del 24,5 percento, per garantire che la costituzione della vostra Dutch BV soddisfi tutte le aspettative normative fin dall'inizio. Seguendo questi passaggi procedurali, potrete stabilire una solida presenza nei Paesi Bassi senza la necessità di viaggi fisici o di un'eccessiva liquidità iniziale.
Punti chiave
- Verificate che i moderni requisiti di capitale sociale per una Dutch BV consentano un minimo di 0,01 EUR, riducendo significativamente l'onere finanziario iniziale per i fondatori.
- Comprendete le differenze procedurali tra conferimenti in denaro e conferimenti in natura per garantire che i beni siano valutati correttamente secondo gli standard del Codice Civile olandese.
- Garantite la conformità normativa registrando i titolari effettivi (UBO) che detengono più del 25% delle azioni entro la finestra obbligatoria di segnalazione di sette giorni.
- Strutturate la vostra entità per beneficiare della responsabilità limitata dei soci e dell'aliquota dell'imposta sulle società del 2026 pari al 19% sugli utili fino a 200.000 EUR.
- Costituite la vostra società da remoto tramite una procura legalizzata, consentendo una costituzione societaria completa senza la necessità di viaggi internazionali.
Indice
- Capitale minimo legale per le società a responsabilità limitata olandesi
- Metodi di conferimento del capitale ed emissione di azioni
- Implicazioni finanziarie del capitale sociale su responsabilità e tassazione
- Requisiti di conformità per l'allocazione del capitale e la registrazione UBO
- Agevolare la costituzione a distanza di una BV nei Paesi Bassi
Capitale minimo legale per le società a responsabilità limitata olandesi
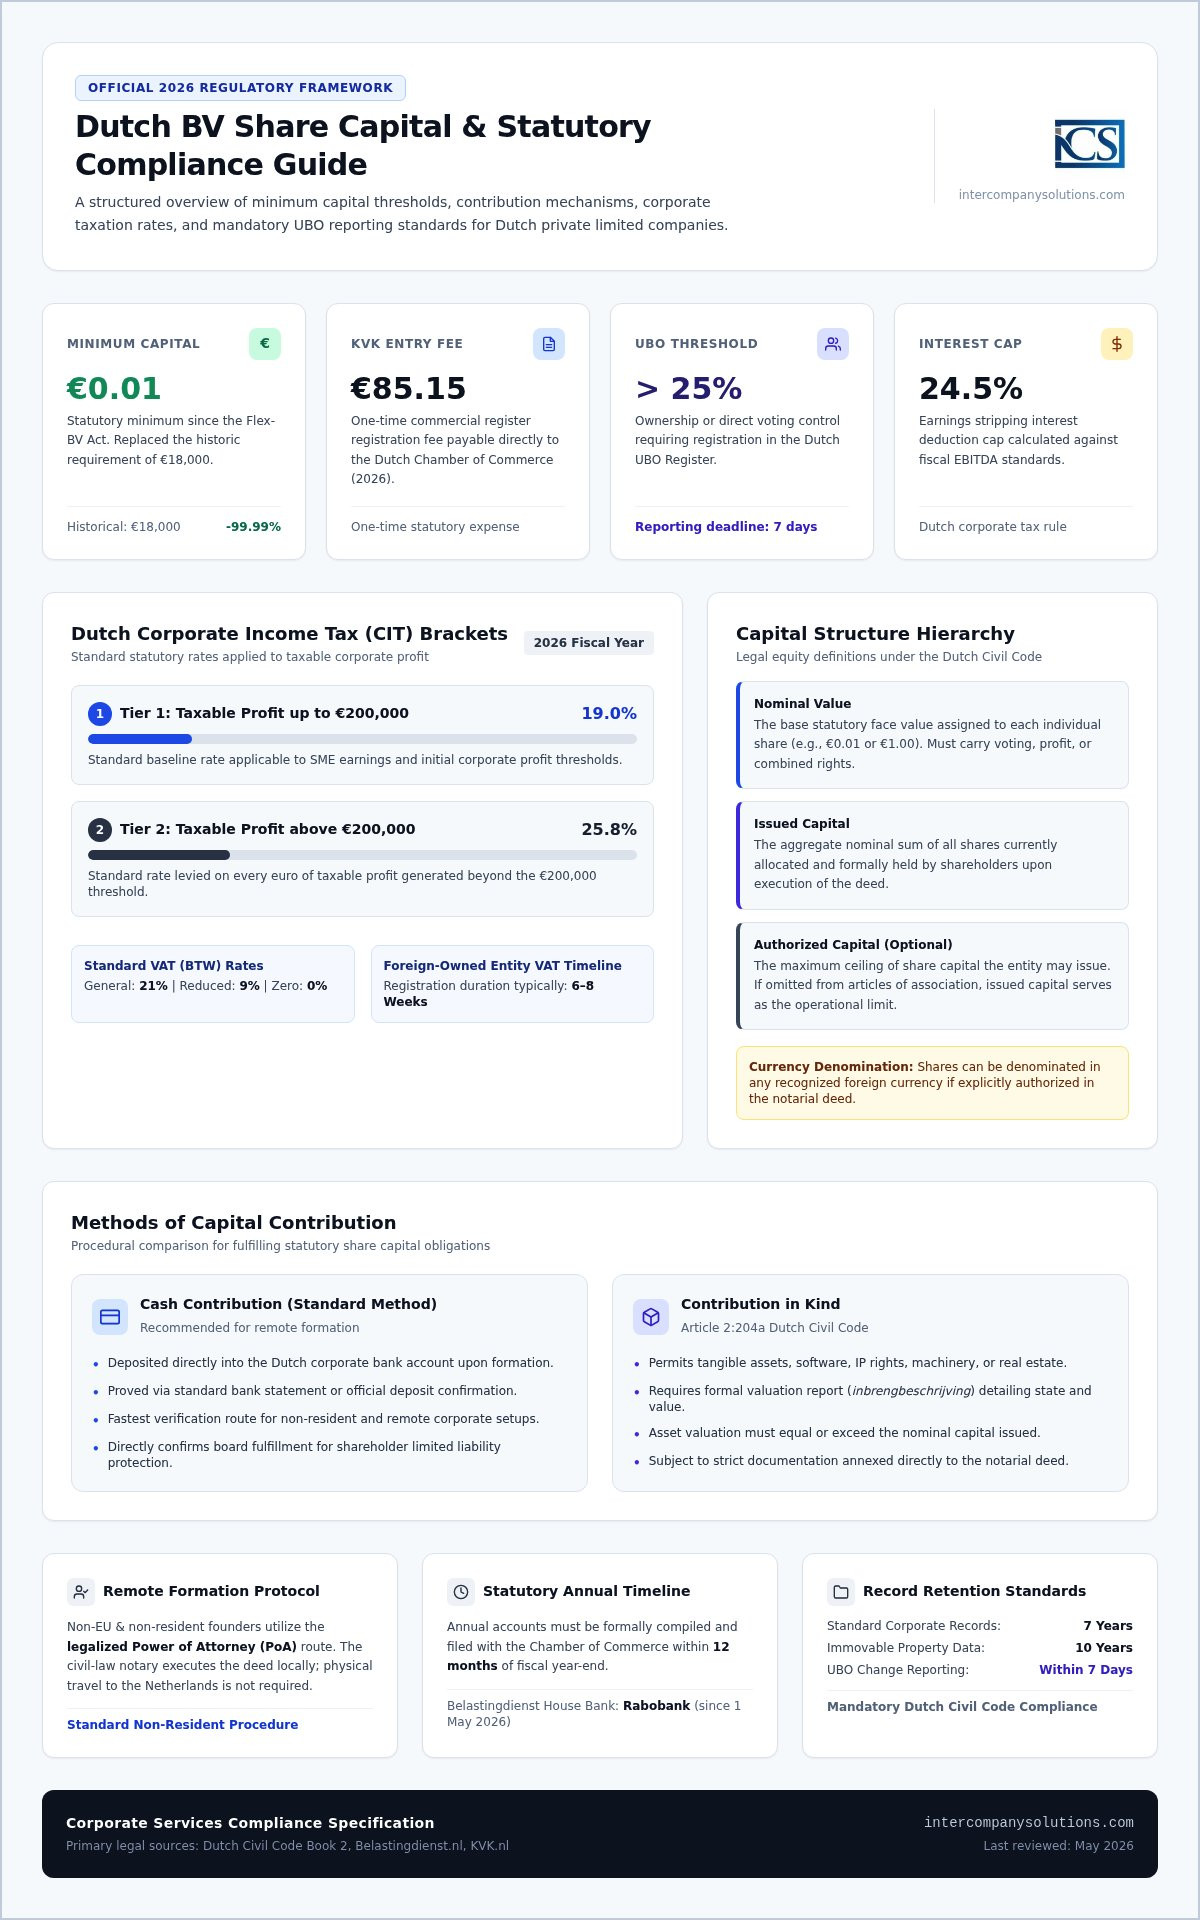
La società a responsabilità limitata olandese (Dutch BV) opera secondo un regime di capitale flessibile. Dall'entrata in vigore della legge Flex-BV il 1° ottobre 2012, lo storico requisito di 18.000 EUR è stato sostituito da un minimo simbolico. Gli attuali requisiti di capitale sociale della Dutch BV stabiliscono che un'entità può essere costituita con appena 0,01 EUR di capitale versato. Questa modifica legislativa è stata concepita per ridurre le barriere all'entrata per gli imprenditori internazionali e stimolare la crescita delle piccole e medie imprese eliminando la necessità di una consistente liquidità iniziale.
I fondatori devono emettere almeno un'azione dotata di diritto di voto, diritto agli utili o entrambi. Oltre al capitale sociale, i fondatori devono tenere conto della tassa di registrazione una tantum presso la KVK, fissata a 85,15 EUR per il 2026. Questo approccio semplificato è una parte fondamentale dei servizi di costituzione di una Dutch BV, garantendo che la struttura societaria supporti un ingresso snello nel mercato europeo.
La regola del capitale minimo di 0,01 EUR
Sebbene il minimo di 0,01 EUR sia legalmente sufficiente, i fondatori devono decidere una struttura del capitale adatta alle proprie esigenze operative. Nella prassi, molti imprenditori scelgono un importo nominale più elevato, come 100 EUR o 1.000 EUR, suddiviso in azioni da 1,00 EUR ciascuna. Questa scelta facilita spesso interazioni più fluide con banche commerciali ed erogatori di credito, i quali potrebbero considerare una capitalizzazione di 0,01 EUR insufficiente ai fini di una sostanza professionale. Indipendentemente dall'importo scelto, il capitale deve essere interamente versato sul conto della società al momento della costituzione per perfezionare il processo di costituzione.
Standard di valuta e denominazione
Il Codice Civile olandese consente una notevole flessibilità per quanto riguarda la denominazione del capitale. Le azioni non devono necessariamente essere emesse in euro; possono essere denominate in qualsiasi valuta riconosciuta a livello internazionale, purché lo statuto sociale lo autorizzi esplicitamente. In caso di scelta di una valuta estera, la società deve tenere la propria contabilità in modo tale da rimanere conforme ai principi contabili olandesi. Gli imprenditori devono inoltre distinguere tra i seguenti termini:
- Valore nominale: il valore nominale assegnato a una singola azione (es. 0,01 EUR).
- Capitale emesso: il valore nominale complessivo di tutte le azioni attualmente detenute dai soci.
- Capitale autorizzato: l'importo massimo di azioni che la società è autorizzata a emettere ai sensi del proprio statuto.
Per una BV, la specificazione di un capitale autorizzato è facoltativa. Se non viene menzionato nell'atto costitutivo, il capitale sociale emesso è considerato il limite, semplificando la futura gestione del patrimonio netto a meno che i fondatori non desiderino specifiche restrizioni.
Metodi di conferimento del capitale ed emissione di azioni
L'emissione formale di azioni avviene tramite atto notarile rogato da un notaio di diritto civile olandese. Questo atto giuridico costituisce la base della società, documentando le modalità di adempimento dei requisiti di capitale sociale della Dutch BV. I fondatori possono scegliere tra due metodi principali per adempiere ai propri obblighi di conferimento del capitale: conferimenti in denaro o conferimenti in natura. Sebbene entrambi siano giuridicamente validi, i passaggi procedurali differiscono in modo significativo, in particolare per gli imprenditori non residenti che gestiscono la procedura a distanza.
Conferimenti in denaro e requisiti bancari
I versamenti in denaro rappresentano la scelta ordinaria per le costituzioni a distanza grazie alla loro semplicità amministrativa. Dopo che il notaio ha rogato l'atto e iscritto la società presso la Camera di Commercio (KVK), gli amministratori devono assicurarsi che il capitale emesso sia depositato su un conto corrente bancario aziendale. È utile sapere che Rabobank è la banca di riferimento ufficiale per l'Amministrazione finanziaria olandese (Belastingdienst) dal 1° maggio 2026. Per i fondatori che utilizzano la procedura con procura legalizzata, la dimostrazione del versamento del capitale comporta generalmente la presentazione di una conferma di bonifico bancario o di un'attestazione di deposito agli atti interni della società. Ciò garantisce che il consiglio di amministrazione possa confermare che le azioni sono state interamente liberate, requisito indispensabile per mantenere lo status di responsabilità limitata dell'entità.
Protocolli per i conferimenti in natura
I fondatori che desiderano capitalizzare la propria BV utilizzando beni quali attrezzature, software o immobili devono seguire protocolli specifici ai sensi dell'articolo 2:204a del Codice Civile olandese. Questo metodo richiede una descrizione scritta dei beni, denominata inbrengbeschrijving, che deve essere sottoscritta da tutti i fondatori e amministratori. La descrizione deve includere il valore dei beni e i metodi di valutazione applicati, con una data di riferimento non anteriore a sei mesi rispetto al conferimento. Mentre una società per azioni (NV) richiede una perizia di un revisore contabile per questa procedura, una BV non ne ha bisogno. Ciò snellisce la procedura, sebbene sia comunque necessario prevedere del tempo supplementare per la predisposizione della documentazione richiesta. In caso di dubbi sulla valutazione dei propri beni specifici, è possibile parlare con uno specialista per assicurarsi che la relazione di stima dei beni soddisfi gli standard notarili.
Implicazioni finanziarie del capitale sociale su responsabilità e tassazione
La capitalizzazione di una Dutch BV determina molto più della semplice liquidità iniziale della società; stabilisce il confine finanziario tra l'entità e i suoi proprietari. Sebbene i requisiti di capitale sociale della Dutch BV consentano una soglia minima di 0,01 EUR, questa scelta influisce sulla stabilità percepita dell'impresa agli occhi dei creditori. La struttura del capitale scelta opera di concerto con la normativa fiscale olandese per definire gli obblighi fiscali e l'ampiezza della tutela patrimoniale personale.
Per l'esercizio fiscale 2026, i Paesi Bassi applicano un'aliquota dell'imposta sul reddito delle società (CIT) pari al 19% sugli utili imponibili fino a 200.000 EUR. Gli utili che superano tale soglia sono tassati al 25,8%. Oltre a queste aliquote nominali, le autorità fiscali olandesi impongono rigide limitazioni alla deducibilità degli interessi. Per il 2026, gli oneri finanziari netti sono limitati al 24,5% dell'EBITDA rettificato a fini fiscali della società. Tali soglie rendono una precisa allocazione del capitale fondamentale ai fini dell'efficienza fiscale, in particolare per le entità con consistenti finanziamenti infragruppo.
Limitazione della responsabilità personale
Una BV è una persona giuridica con diritti e obbligazioni propri, distinti da quelli dei soci che la possiedono. I soci non rispondono personalmente dei debiti sociali oltre l'importo versato per le proprie azioni. Questa protezione si fonda sul principio della personalità giuridica autonoma, che scherma il patrimonio personale dai creditori sociali. Tale schermo non è assoluto. Se un amministratore agisce con colpa grave o pone in essere condotte fraudolente, il velo societario può essere superato. Nei casi di comprovata cattiva gestione, gli amministratori rispondono personalmente del disavanzo della società in caso di fallimento. Mantenere una registrazione chiara dell'avvenuta integrale liberazione del capitale sociale costituisce un presupposto fondamentale per garantire questo status di responsabilità limitata.
Considerazioni fiscali per i soci
La strutturazione delle azioni può inoltre consentire l'accesso a rilevanti vantaggi fiscali attraverso il regime della participation exemption. Ai sensi del diritto olandese, i dividendi e le plusvalenze derivanti da una controllata sono esenti al 100% dalla CIT a livello della capogruppo, a condizione che quest'ultima detenga almeno il 5% delle azioni e soddisfi specifici requisiti di sostanza economica. Per i soci non residenti, i Paesi Bassi applicano generalmente una ritenuta alla fonte sui dividendi del 15%, sebbene tale aliquota sia spesso ridotta o azzerata per effetto delle convenzioni bilaterali contro le doppie imposizioni. La gestione di tali complessità richiede una tenuta documentale rigorosa. È possibile reperire ulteriori dettagli sul rispetto di questi standard nella nostra guida sulla contabilità per la conformità di una Dutch BV. Definire sin dall'inizio una struttura del capitale professionale assicura che l'entità mantenga i requisiti per beneficiare di tali esenzioni, rispettando al contempo tutti gli standard di rendicontazione per il 2026.
Requisiti di conformità per l'allocazione del capitale e la registrazione UBO
Il mantenimento di una struttura societaria trasparente è un obbligo di legge che decorre immediatamente dopo aver soddisfatto i requisiti di capitale sociale della Dutch BV. La Camera di Commercio dei Paesi Bassi (KVK) gestisce il registro dei titolari effettivi (UBO), obbligatorio per tutte le società a responsabilità limitata. Questo registro identifica le persone fisiche che possiedono o controllano in ultima istanza l'entità aziendale, supportando gli standard europei in materia di responsabilità societaria e trasparenza finanziaria.
Il registro UBO e gli standard di trasparenza
Un UBO viene identificato in base a una soglia UBO >25% delle azioni, dei diritti di voto o dell'interesse proprietario nella società. Questo standard si applica sia alle partecipazioni dirette sia al controllo indiretto tramite società madri o fondazioni. Al momento della costituzione dell'entità, è necessario fornire la documentazione idonea ad attestare l'identità di tali soggetti e la provenienza del capitale iniziale. La comunicazione tempestiva al Registro delle Imprese KVK di qualsiasi modifica relativa agli UBO entro 7 giorni garantisce la costante conformità dell'entità al diritto societario olandese. Sebbene i dati anagrafici specifici siano protetti rispetto al pubblico generico, le autorità competenti e gli istituti finanziari mantengono l'accesso a tali registri per le verifiche obbligatorie.
Rendicontazione annuale e mantenimento del capitale
La conformità successiva alla costituzione richiede una diligente gestione amministrativa a tutela della responsabilità limitata dei soci. Gli amministratori devono garantire che i bilanci d'esercizio siano depositati presso la KVK entro 12 mesi dalla chiusura dell'esercizio per evitare sanzioni amministrative o una potenziale responsabilità degli amministratori in caso di fallimento. Tali rendiconti finanziari confermano che la società preserva il proprio capitale statutario e rispetta i test di bilancio prescritti prima di effettuare qualsiasi distribuzione di dividendi. In merito alla conservazione dei dati, la conservazione dei documenti contabili per 7 anni (10 per i beni immobili) è obbligatoria per tutte le imprese olandesi. Una tenuta scrupolosa delle scritture contabili è fondamentale per tutte le interazioni con le autorità fiscali, dato che la banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026.
Costituzione a distanza di una BV nei Paesi Bassi
Per gli imprenditori non residenti, l'adempimento dei requisiti di capitale sociale della Dutch BV e il completamento della costituzione non richiedono la presenza fisica nei Paesi Bassi. La maggior parte dei fondatori internazionali sceglie la procedura tramite procura notarile (POA) legalizzata per gestire l'iter costitutivo dal proprio paese d'origine. Questo metodo consente a un notaio di diritto civile olandese di stipulare l'atto costitutivo per conto del fondatore, completando di norma l'intera registrazione entro un periodo compreso tra 3 e 5 giorni lavorativi. Intercompany Solutions è specializzata nell'assistenza alla costituzione di Dutch BV, guidando gli imprenditori in ogni passaggio normativo per garantire la conformità agli standard legali del 2026.
La procedura tramite procura legalizzata
L'iter della POA ha inizio con la predisposizione della bozza dell'atto e del documento di procura a cura del notaio o del consulente per la costituzione. È necessario sottoscrivere questo documento dinanzi a un notaio locale o a un'autorità competente nel proprio paese di residenza. A seconda della giurisdizione, il documento firmato richiede spesso un'apostille o la legalizzazione da parte dell'ambasciata olandese per poter essere riconosciuto dal notaio di diritto civile olandese. Sarà necessario fornire documenti di identità in alta risoluzione, come un passaporto in corso di validità, utilizzati dal notaio per verificare l'identità e adempiere agli obblighi antiriciclaggio. L'agente incaricato della costituzione si coordina quindi con la Camera di Commercio olandese per ottenere il numero di registrazione della società una volta stipulato l'atto. Questa procedura a distanza rappresenta lo standard per i fondatori extra-UE, in quanto la costituzione digitale tramite video non costituisce attualmente l'opzione predefinita per le domande dei non residenti.
Adempimenti amministrativi post-costituzione
Una volta completata l'iscrizione presso la KVK, l'attenzione si sposta sull'operatività aziendale. Qualora la BV intenda svolgere attività di commercio internazionale, è necessario richiedere un numero di partita IVA (BTW) e un codice EORI. Per le entità a partecipazione estera, la Belastingdienst impiega generalmente dalle 6 alle 8 settimane per elaborare le richieste di partita IVA a seguito della presentazione del questionario richiesto. Se si prevede di assumere personale, occorrerà predisporre un sistema di elaborazione paghe locale conforme al diritto del lavoro e alla normativa fiscale olandese. Questa fase è essenziale per allineare la struttura societaria agli obiettivi commerciali di lungo termine. Maggiori dettagli su queste fasi iniziali sono disponibili nella nostra guida su come avviare un'attività nei Paesi Bassi. Questi passaggi assicurano che la società non sia soltanto registrata a norma di legge, ma anche pienamente abilitata a operare in tutta l'UE, rispettando i requisiti di capitale sociale della Dutch BV e gli standard di conformità.
Ultima revisione: Settembre 2026
Attuazione strategica della struttura societaria olandese
La costituzione di una società nei Paesi Bassi richiede una conoscenza approfondita del quadro normativo vigente. La regola del capitale minimo di 0,01 EUR garantisce un'elevata flessibilità, la quale deve tuttavia essere bilanciata con rigorosi adempimenti di registrazione UBO e di rendicontazione annuale per preservare il beneficio della responsabilità limitata. Il ricorso alla procura notarile legalizzata consente di gestire tali requisiti legali con efficacia senza necessità di trasferte internazionali.
Intercompany Solutions ha supportato oltre 2.000 fondatori a livello globale, offrendo una gestione completa dei requisiti di capitale sociale della Dutch BV e della conformità societaria. La nostra competenza nel diritto tributario olandese e nelle procedure amministrative garantisce tempi di costituzione rapidi, compresi tra 3 e 5 giorni lavorativi. Assicuriamo che la vostra entità rispetti tutti gli standard del 2026, dalla registrazione iniziale fino alla conformità fiscale a lungo termine, offrendo una base solida per le vostre operazioni a livello europeo.
Saremo lieti di supportare il vostro ingresso nel mercato olandese con la precisione e l'affidabilità che i vostri interessi professionali richiedono.
Ultima revisione: Settembre 2026
Domande frequenti
Qual è il capitale sociale minimo assoluto per una Dutch BV?
Il capitale sociale minimo assoluto per una Dutch BV è pari a 0,01 €. Questo requisito puramente nominale è stato introdotto dalla legge sulle Flex-BV per semplificare l'iter costitutivo a favore degli imprenditori. Sebbene sia possibile optare per un importo superiore per migliorare il proprio profilo commerciale con gli istituti di credito, la legge impone unicamente questo centesimo simbolico. Tutte le azioni emesse devono essere integralmente liberate durante la fase di costituzione per soddisfare i requisiti statutari di capitale sociale della Dutch BV.
È possibile versare il capitale sociale in una valuta diversa dall'euro?
Sì, è consentito denominare e versare il capitale sociale in qualsiasi valuta estera riconosciuta a livello internazionale. Questa facoltà è prevista dal Codice Civile olandese, a condizione che la specifica valuta sia espressamente autorizzata nell'atto notarile di costituzione della società. La scelta di una valuta estera può risultare vantaggiosa per il commercio internazionale, fermo restando l'obbligo per la società di tenere le proprie scritture contabili in conformità agli standard olandesi di contabilità e rendicontazione finanziaria.
È necessario recarsi fisicamente nei Paesi Bassi per registrare il capitale sociale?
Non è richiesto alcun viaggio nei Paesi Bassi per registrare il capitale sociale o costituire la società. La maggior parte dei fondatori non residenti si avvale della procura notarile legalizzata. Mediante tale procedura, i documenti necessari vengono firmati nel proprio paese di residenza e legalizzati da un notaio locale o dall'ambasciata. Il notaio di diritto civile olandese stipula quindi l'atto costitutivo a distanza, finalizzando l'iscrizione indicativamente entro 3-5 giorni lavorativi.
A quanto ammontano i diritti di iscrizione presso la KVK per una nuova BV nel 2026?
La tassa una tantum per l'iscrizione di una nuova entità nel Registro delle Imprese olandese è pari a 85,15 € per l'anno 2026. Questo importo viene corrisposto direttamente alla Camera di Commercio (KVK) nel corso della procedura di costituzione. Si tratta di un onere amministrativo obbligatorio applicabile a tutte le nuove BV, indipendentemente dalla residenza dei fondatori. Tale importo non include le eventuali parcelle professionali per l'onorario notarile o per l'assistenza alla costituzione societaria.
Come viene definito il titolare effettivo (UBO) ai fini della partecipazione azionaria?
Il titolare effettivo (UBO) è definito come qualsiasi persona fisica che detenga una partecipazione diretta o indiretta superiore al 25% nella società. Rientrano in tale definizione i soggetti che possiedono più del 25% delle azioni, dei diritti di voto o dell'interesse proprietario complessivo. Tutte le BV sono tenute a iscrivere i propri UBO nel registro KVK. Ogni successiva variazione dell'assetto proprietario o delle quote societarie deve essere notificata alla Camera di Commercio entro 7 giorni di calendario per preservare la continuità della conformità normativa.
È prevista un'imposta sui conferimenti di capitale per l'emissione di azioni nei Paesi Bassi?
Non è prevista alcuna imposta sui conferimenti per l'emissione di azioni nei Paesi Bassi. L'imposta olandese sui conferimenti di capitale, nota come kapitaalsbelasting, è stata formalmente soppressa il 1° gennaio 2006. Pertanto, l'apporto di fondi o conferimenti in natura per adempiere ai requisiti di capitale sociale della Dutch BV non comporta l'applicazione di specifiche imposte di emissione. Questa disciplina rappresenta un significativo vantaggio fiscale per gli imprenditori che intendono patrimonializzare la società con importi più elevati senza incorrere in ulteriori oneri tributari durante la fase di costituzione.
Per quanto tempo occorre conservare i documenti relativi al capitale sociale della società?
È obbligatorio conservare tutta la documentazione contabile e amministrativa aziendale per un periodo minimo di 7 anni. Questo requisito di legge si applica agli atti di allocazione del capitale, alle emissioni di quote azionarie e alla contabilità generale. Qualora la società detenga partecipazioni o diritti reali su beni immobili, il termine di conservazione obbligatoria per tali specifici documenti è esteso a 10 anni. La corretta conservazione dei registri è indispensabile per la conformità nei confronti della Belastingdienst, che a partire dal 1° maggio 2026 utilizza Rabobank per la gestione delle proprie transazioni finanziarie.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |