


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una struttura di holding Dutch BV non rende automaticamente un'attività più sicura o fiscalmente più efficiente. Funziona al meglio quando la proprietà, le attività commerciali e i beni patrimoniali sono assegnati deliberatamente, con uno scopo chiaro per ciascuna società.
In un assetto tipico, una holding BV detiene quote in una o più BV operative, mentre una BV operativa svolge le attività commerciali ordinarie. Questa distinzione può incidere su dove vengono trattenuti gli utili e su quale società stipula gli accordi operativi, ma comporta anche ulteriori responsabilità contabili e di rendicontazione.
Questo articolo illustra la correlazione tra le due BV, ciò che la struttura può offrire e ciò che non può garantire. Tratta della separazione dei beni patrimoniali e dell'esenzione da partecipazione (participation exemption), nonché delle decisioni di costituzione, fiscali e di rendicontazione da considerare. L'obiettivo è aiutarti a valutare se una struttura di holding sia utile alla tua attività, anziché aggiungere entità senza uno scopo chiaro.
Punti chiave
- Una struttura di holding Dutch BV separa la proprietà delle quote dall'attività commerciale ordinaria, ma una holding BV è un ruolo, non una forma giuridica distinta.
- Mappa chi detiene le quote, chi svolge ciascuna attività e chi possiede i beni patrimoniali chiave prima di decidere quale BV debba svolgere ciascun ruolo.
- Valuta la potenziale separazione dei rischi e la flessibilità di crescita a fronte dell'amministrazione aggiuntiva, dei costi e delle responsabilità di governance legate a più BV.
- La presenza di BV separate non garantisce la protezione da azioni legali, insolvenza o responsabilità degli amministratori.
- Pianifica la conformità per ciascuna BV, compresa la soglia UBO >25%; le modifiche relative all'UBO devono essere comunicate entro 7 giorni.
Indice dei contenuti
- Cos'è una struttura di holding Dutch BV?
- Come funzionano nella pratica le strutture di holding olandesi?
- Vantaggi e limiti della holding Dutch BV: cosa non garantisce la struttura
- Come valutare se una struttura di holding olandese si adatta ai tuoi piani
- Conformità della holding Dutch BV e prossimi passi pratici
Cos'è una struttura di holding Dutch BV?
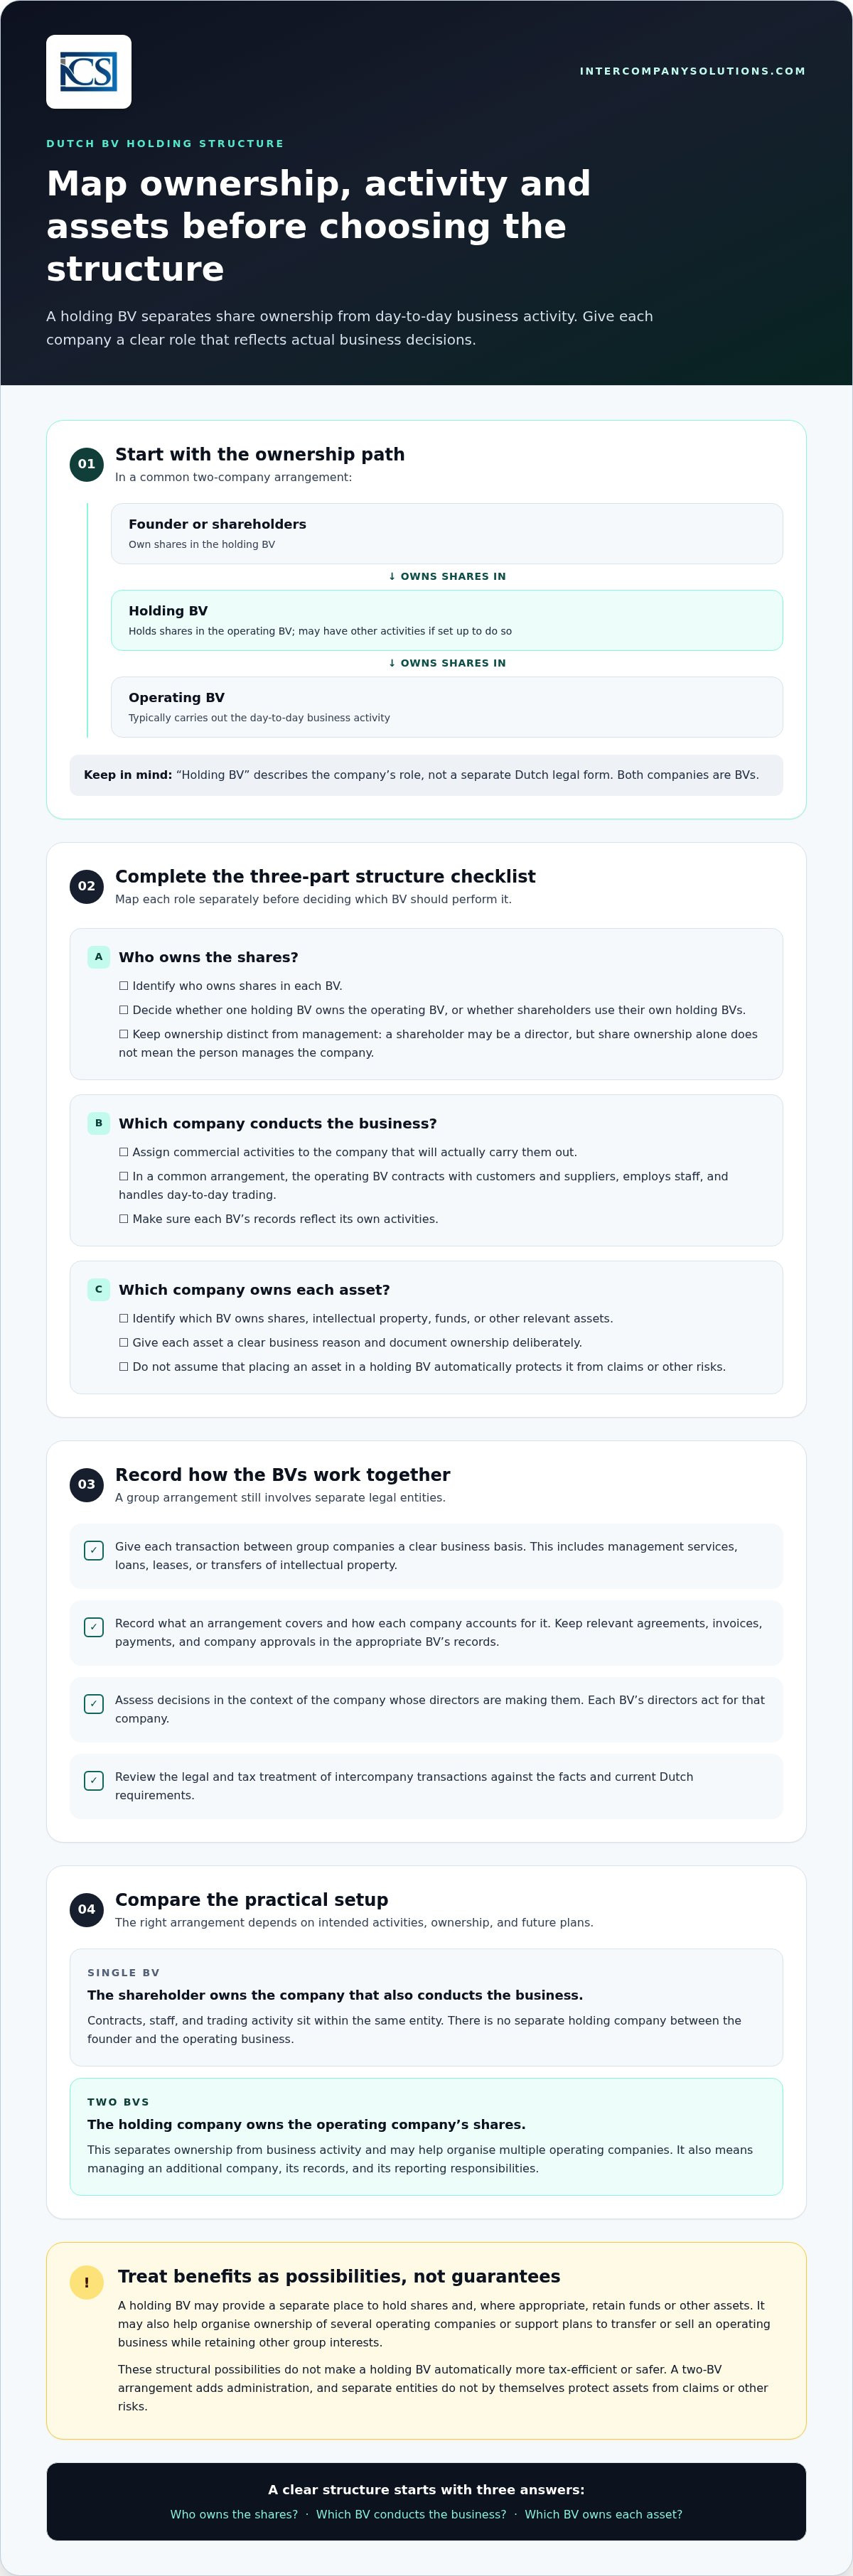
Una struttura di holding Dutch BV è solitamente costituita da una holding BV che detiene quote in una BV operativa, mentre la BV operativa svolge le attività commerciali. "Holding BV" descrive il ruolo della società, non una forma giuridica olandese distinta. Entrambe le entità sono BV, ovvero società a responsabilità limitata. La guida della Camera di Commercio olandese sulla costituzione di una BV illustra la forma giuridica utilizzata per ciascuna società in questo assetto.
Una configurazione comune prevede due BV, ma l'assetto proprietario adeguato dipende dai piani del fondatore. Una holding può detenere quote in più di una società operativa, oppure diversi soci possono detenere ciascuno le proprie quote tramite la propria holding BV. Si inizia distinguendo chi detiene le quote da quale società svolge il lavoro.
Assetto proprietario di base: Fondatore o soci → Holding BV → BV operativa
Qual è la relazione tra la holding BV e la BV operativa?
La holding BV è il socio della BV operativa. Il fondatore detiene quote nella holding BV, da solo o con altri soci. In un assetto tipico, la BV operativa stipula contratti con clienti e fornitori, assume personale e gestisce il commercio quotidiano. Il ruolo della holding BV è di detenzione proprietaria, sebbene possa anche svolgere attività distinte qualora sia strutturata per farlo.
La proprietà e la gestione sono ruoli distinti. Un fondatore può essere socio, amministratore o entrambi, ma essere un socio non significa di per sé che la persona gestisca la società. Ciascuna BV è un'entità giuridica distinta, pertanto i suoi amministratori agiscono per conto di tale società e i suoi registri contabili devono riflettere le proprie attività.
Quali sono le differenze rispetto a una struttura con una singola BV?
Con una sola BV, il socio detiene le quote nella società che svolge anche l'attività operativa. I contratti, il personale e l'attività commerciale risiedono all'interno della medesima entità. Non vi è alcuna holding distinta tra il fondatore e l'attività operativa.
Con due BV, la holding detiene le quote della società operativa, creando entità distinte per la proprietà e per l'attività commerciale. Ciò può favorire una pianificazione proprietaria più mirata, ma comporta anche la gestione di un'ulteriore società e dei relativi registri. Una struttura di holding non è necessaria per ogni fondatore; la decisione dipende dalle attività previste, dalla proprietà e dai piani futuri.
Come funzionano nella pratica le strutture di holding olandesi?
Mappa tre elementi separatamente: chi detiene le quote, quale società gestisce l'attività e quale società possiede ciascun bene patrimoniale. Questi ruoli possono essere collocati in BV diverse, ma l'assetto deve riflettere decisioni aziendali effettive ed essere registrato chiaramente. Ciascuna BV è un'entità giuridica distinta ai sensi del Codice civile olandese, che tratta una persona giuridica come equivalente a una persona fisica per quanto riguarda i beni patrimoniali e i rapporti giuridici Codice civile olandese, Libro 2, Articolo 5.
Dove si collocano quote, attività commerciali e beni patrimoniali?
Si consideri un'ipotetica impresa di software. Il suo fondatore detiene quote in una holding BV, e tale holding BV detiene le quote in una BV operativa. La BV operativa vende abbonamenti, stipula contratti con i clienti e impiega il team di sviluppo. La holding BV detiene le partecipazioni e potrebbe inoltre detenere determinate attività patrimoniali, quali la proprietà intellettuale o i fondi accumulati, laddove sussista una chiara motivazione economica.
Questo esempio ha valore puramente illustrativo e non costituisce una consulenza legale o fiscale. È opportuno definire e documentare la titolarità delle attività patrimoniali in modo ponderato. Collocare un'attività in una holding BV non la protegge automaticamente da rivendicazioni o altri rischi. La posizione giuridica e finanziaria dipende dalle circostanze di fatto, incluse le modalità con cui l'attività è stata trasferita e il modo in cui ciascuna società viene gestita.
In che modo le BV correlate dovrebbero documentare i loro rapporti?
Le operazioni infragruppo dovrebbero basarsi su una chiara motivazione economica, anziché essere trattate come movimentazioni informali di denaro o beni. Se una BV fornisce servizi di gestione, concede prestiti, concede in locazione un bene o trasferisce la proprietà intellettuale a un'altra, è necessario registrare l'oggetto dell'accordo e le relative modalità di contabilizzazione per ciascuna società. La legislazione tributaria olandese include norme specifiche per le operazioni tra entità correlate; il trattamento applicabile dipende dalle circostanze di fatto Dutch Corporate Income Tax Act.
Occorre mantenere scritture contabili separate per ciascuna BV. I contratti rilevanti, le fatture, i pagamenti e le delibere societarie devono essere registrati nella contabilità della rispettiva entità. Prima di procedere con un'operazione infragruppo, è opportuno verificarne il trattamento legale e fiscale alla luce dei requisiti olandesi vigenti. Un trasferimento tra società correlate costituisce a tutti gli effetti un'operazione tra entità giuridiche distinte.
Gli amministratori devono valutare le decisioni nel contesto della società che gestiscono. Il Libro 2, Articolo 9 del Codice Civile olandese disciplina le responsabilità degli amministratori nei confronti della persona giuridica da essi amministrata (Dutch Civil Code, Book 2). Documenti e delibere chiari aiutano a dimostrare le motivazioni alla base di una decisione e quale specifica società ha sottoscritto l'accordo.
Nel caso di una proposta di assetto societario di gruppo, un'analisi preliminare dell'organigramma proprietario, delle attività e dei previsti trasferimenti patrimoniali consente di individuare eventuali questioni da risolvere prima della redazione dei documenti. È possibile discutere la propria struttura Dutch BV alla luce dei propri piani di sviluppo.
Vantaggi e limiti di una Dutch Holding BV: cosa la struttura non garantisce
Una holding BV può offrire un'entità distinta in cui detenere partecipazioni e, laddove opportuno, trattenere fondi o altre attività patrimoniali. Può inoltre facilitare l'organizzazione della proprietà di diverse società operative. Si tratta di opportunità strutturali, non di vantaggi finanziari o fiscali automatici. È opportuno valutare la struttura tenendo conto degli oneri amministrativi supplementari e dei propri piani concreti.
Quando può essere utile una holding BV?
Un assetto basato su una holding merita una valutazione preliminare se si intende:
- Reinvestire gli utili in un'altra attività commerciale o trattenere la liquidità all'interno del gruppo societario.
- Detenere più società operative attraverso un'unica capogruppo.
- Prepararsi a un eventuale conferimento o alla vendita di un'attività operativa mantenendo le altre partecipazioni del gruppo.
Questi scenari non implicano necessariamente che una holding sia la scelta idonea. Gli utili trattenuti in una società restano soggetti alle norme giuridiche e fiscali applicabili, e il trasferimento di denaro o beni tra diverse BV richiede un trattamento e una documentazione appropriati. Il trattamento fiscale complessivo dipende dalle società, dagli assetti proprietari e dalle transazioni coinvolte.
La participation exemption olandese può evitare che i dividendi qualificati o le plusvalenze generati da una controllata siano assoggettati nuovamente a tassazione a livello della holding. Tale regime è subordinato al rispetto di determinati requisiti e non rende esenti da imposte tutti gli utili di gruppo indistintamente. È fondamentale verificare le linee guida della Belastingdienst in merito alla participation exemption in relazione alle specifiche quote societarie e alla fattispecie concreta.
Quali sono i compromessi e le convinzioni errate più comuni?
Avere due BV implica gestire due soggetti distinti. Ciascuna richiede propri registri contabili, adempimenti amministrativi, una propria corporate governance e i relativi depositi di bilancio. È fondamentale ponderare il carico di lavoro aggiuntivo e i costi di gestione professionale rispetto alla finalità di separare la titolarità patrimoniale dall'attività operativa.
| Una singola BV | Holding e BV operativa |
|---|---|
| Titolarità patrimoniale e attività operativa risiedono nella medesima entità. | Una BV detiene le partecipazioni; un'altra conduce l'attività operativa. |
| Minore complessità amministrativa. | Sono richiesti amministrazione e adempimenti contabili separati per ciascuna BV. |
| Assenza di una società distinta per la detenzione di beni aziendali o quote di gruppo. | Le attività possono essere allocate separatamente laddove giuridicamente ed economicamente giustificato. |
La separazione societaria non costituisce una garanzia assoluta contro rivendicazioni di terzi, insolvenza o responsabilità degli amministratori. Ciascuna BV è una persona giuridica a sé stante, ma la struttura non esclude qualsiasi forma di esposizione giuridica o finanziaria. Inoltre, non tutti i fondatori necessitano di due BV, e la costituzione di una holding non comporta automaticamente un risparmio fiscale né l'accesso alla participation exemption. Prima di definire la struttura, è opportuno esaminare attentamente gli assetti societari pianificati, le attività operative, i profili di rischio e la gestione amministrativa ricorrente.
Come valutare se una struttura di holding olandese è adatta ai vostri piani
Attribuite a ciascuna società un chiaro scopo commerciale. Una struttura di holding Dutch BV può essere adatta a un determinato piano proprietario o di crescita, ma l'entità aggiuntiva comporta anche una gestione amministrativa separata. Utilizzate questo schema prima di decidere:
- Mappate la compagine societaria. Identificate ciascun azionista proposto, la relativa quota di partecipazione prevista e chi ricoprirà la carica di amministratore di ciascuna BV.
- Separate le attività. Elencate le attività aziendali pianificate e decidete quale società stipulerà i contratti con clienti e fornitori e assumerà il personale.
- Collocate i beni in modo ponderato. Valutate dove risiederanno la proprietà intellettuale, le attrezzature, i fondi e gli altri beni, e documentate la motivazione economica di tale assetto.
- Verificate il piano di crescita. Distinguete i piani attuali dalle possibilità future. Prevedete attività molteplici, investitori esterni, la cessione dell'azienda o il reinvestimento degli utili? Valutate se tali piani giustifichino entità separate già da ora.
- Confrontate gli oneri amministrativi con le finalità. Una singola BV comporta un minor numero di entità da gestire. Una BV holding e una operativa separano la proprietà dall'attività operativa, ma ciascuna società dispone della propria governance e dei propri registri.
Definite la struttura prima della costituzione
Definite per iscritto gli azionisti, gli amministratori, le percentuali di partecipazione, le attività, i contratti, il personale e i beni proposti per ciascuna BV. Individuate quali decisioni siano definitive e quali costituiscano possibilità future. Una potenziale vendita o una nuova iniziativa possono essere rilevanti per la pianificazione, ma un piano ipotetico da solo potrebbe non giustificare l'aggiunta immediata di un'altra società fin dall'inizio.
| Considerazione | Singola BV | BV holding e operativa |
|---|---|---|
| Proprietà | Gli azionisti detengono direttamente la società operativa. | La holding BV detiene le quote della BV operativa. |
| Attività aziendale | La medesima BV detiene e gestisce l'attività. | La BV operativa gestisce l'attività; la holding BV ne detiene le quote. |
| Amministrazione | Registri e governance di una sola società. | Registri e governance separati per ciascuna BV. |
Pianificate la procedura di costituzione
Una Dutch BV richiede un atto notarile. Per i fondatori extra UE, la procedura standard a distanza prevede una procura legalizzata: il notaio stipula l'atto e il fondatore non deve viaggiare. La procedura idonea dipende dai fondatori e dalla compagine societaria proposta. Le indicazioni di KVK sulla costituzione di una BV forniscono informazioni ufficiali sulla procedura.
Capitale minimo della BV: 0,01 €. Ciò non elimina gli altri requisiti di costituzione né sostituisce la pianificazione delle attività, della proprietà e della governance della società. Per ulteriori dettagli sulla costituzione, consultate questa guida alla costituzione di una Dutch BV.
Conformità della holding Dutch BV e passaggi pratici successivi
Una struttura di holding comprende società distinte, pertanto la conformità deve essere organizzata per ciascuna BV anziché essere gestita come se il gruppo fosse un'unica entità. La holding e la BV operativa necessitano ciascuna di registri che riflettano le proprie attività, transazioni e decisioni. Il trattamento fiscale e gli obblighi di dichiarazione dipendono dalla società e dalle sue circostanze specifiche.
Quali obblighi periodici si applicano alle BV?
Mantenete una contabilità e registri di governance separati per ciascuna BV. Ciascuna società deve inoltre adempiere ai propri obblighi dichiarativi fiscali e di deposito del bilancio d'esercizio. Pianificate le seguenti responsabilità:
| Ambito | Requisito pratico |
|---|---|
| Contabilità | Tenere registri per ciascuna BV che riflettano le proprie transazioni e attività. |
| Imposta sul reddito delle società | Valutare separatamente la posizione fiscale e gli obblighi dichiarativi di ciascuna BV. |
| Bilancio d'esercizio | Bilancio d'esercizio depositato presso KVK entro 12 mesi dalla chiusura dell'esercizio. |
| Informazioni UBO | Soglia UBO >25%; modifiche UBO comunicate entro 7 giorni. |
CIT al 19% fino a 200.000 € e al 25,8% oltre tale soglia. Queste aliquote si applicano agli utili imponibili, ma la posizione fiscale e gli obblighi di ciascuna BV dipendono dalle sue specifiche circostanze. Consultate le indicazioni sull'imposta sul reddito delle società di Belastingdienst per informazioni ufficiali aggiornate.
Prendete in considerazione la soglia UBO e i termini di comunicazione per gli assetti proprietari e di controllo di ciascuna società. KVK fornisce indicazioni su registrazione e modifiche UBO. Per il deposito del bilancio d'esercizio, fare riferimento alle linee guida di KVK sul bilancio d'esercizio.
Come possono i fondatori passare dalla pianificazione della struttura alla costituzione?
Prima di redigere i documenti costitutivi, definite gli azionisti e la compagine proprietaria proposti, le attività previste per ciascuna BV e la collocazione di contratti, personale e beni patrimoniali. Stabilite in che modo le società documenteranno le transazioni infragruppo e chi gestirà la contabilità e i registri di governance di ciascuna entità. Ciò fornirà al notaio e ai consulenti fiscali una struttura chiara da esaminare.
Mantenete uno scadenziario di conformità per ciascuna BV che registri gli adempimenti dichiarativi e le relative scadenze. Verificate lo scadenziario alla luce delle indicazioni ufficiali aggiornate, in particolare in caso di modifiche relative a proprietà, attività o accordi infragruppo.
Rendere la struttura una decisione aziendale ponderata
Una struttura holding con Dutch BV separa la proprietà azionaria dalle attività operative, ma è utile solo quando tale separazione risponde a uno scopo chiaro. Decidete quale società deterrà le quote e i beni patrimoniali, quale svolgerà l'attività commerciale e se piani quali reinvestimenti, attività aggiuntive o una cessione giustifichino la gestione amministrativa supplementare.
Tenete presenti i limiti. Avere BV separate non garantisce la protezione da rivendicazioni o dalla responsabilità degli amministratori, e il trattamento fiscale dipende dalle società e dalle operazioni coinvolte. Una holding non rende automaticamente gli utili esenti da imposte né riduce il carico fiscale complessivo.
Intercompany Solutions supporta gli imprenditori internazionali nella costituzione di Dutch BV e nell'assistenza continuativa in materia contabile e di conformità. Una consultazione iniziale gratuita è un punto di partenza pratico per discutere come conciliare i vostri piani di partecipazione, le attività e gli obblighi di rendicontazione.
Discutete la vostra struttura con Dutch BV con il nostro team oggi stesso.
Risolvete le questioni chiave prima della costituzione, in modo da poter scegliere un assetto adeguato ai vostri progetti e gestirne le responsabilità con chiarezza.
Ultima revisione: ottobre 2026
Domande frequenti
Qual è la differenza tra una BV holding e una BV operativa?
Una BV holding detiene principalmente partecipazioni in una o più società. Una BV operativa svolge generalmente l'attività commerciale, come la stipula di contratti con i clienti, la vendita di prodotti o servizi e l'assunzione di personale. Questi ruoli possono essere organizzati diversamente qualora l'impresa abbia una ragione specifica per farlo. Il fondatore può essere socio, amministratore o entrambi, ma la proprietà e la gestione restano ruoli distinti.
Una holding BV olandese è necessaria per qualsiasi impresa?
No. Un fondatore può operare tramite un'unica BV, mantenendo proprietà e attività commerciali nella stessa società. Una holding BV può risultare utile laddove il piano di partecipazione societaria preveda molteplici società operative, reinvestimenti o un'eventuale cessione, ma comporta anche ulteriori adempimenti amministrativi e di governance. Valutate lo scopo di una seconda entità rispetto ai relativi oneri continuativi. La configurazione più appropriata dipende dalle circostanze e dai piani specifici del fondatore.
Una holding BV protegge automaticamente il patrimonio aziendale?
No. Detenere i beni patrimoniali in una BV separata può distinguere la proprietà dalle attività della società operativa, ma non garantisce una protezione assoluta da rivendicazioni, insolvenza o responsabilità degli amministratori. Gli effetti legali e patrimoniali dipendono dai fatti concreti, compreso il modo in cui i beni vengono detenuti, trasferiti e gestiti. Trattate ogni trasferimento come una transazione tra società distinte, documentatene la ratio aziendale e analizzatene le conseguenze prima di agire.
Una struttura holding olandese riduce automaticamente l'imposta sulle società?
No. Una struttura holding non riduce automaticamente le imposte né rende gli utili esenti da tributi. L'esenzione da partecipazione (participation exemption) può applicarsi a dividendi o plusvalenze qualificati derivanti da una controllata, ma è subordinata a determinate condizioni di ammissibilità. Altre conseguenze fiscali dipendono dalle società, dalla compagine proprietaria e dalle transazioni coinvolte. Valutate l'assetto specifico in base alle norme fiscali olandesi vigenti prima di fare affidamento su un esito fiscale. La struttura in sé non costituisce una garanzia di agevolazione fiscale.
Un fondatore non UE può costituire una holding Dutch BV a distanza?
Sì. Un fondatore non UE può generalmente usufruire della procedura standard di costituzione a distanza basata su una procura legalizzata (Power of Attorney). Tramite questa procedura, il notaio stipula l'atto e il fondatore non è tenuto a viaggiare. La costituzione di una Dutch BV richiede l'intervento di un notaio e la procedura dipende dall'assetto proprietario proposto e dalla documentazione. È necessario pianificare sia la holding che la BV operativa quando si crea una struttura a due società, poiché ciascuna costituisce una persona giuridica distinta.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |