


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una Dutch BV può essere utilizzata per svolgere attività contrattuali, ma non dimostra di per sé il possesso della qualifica di lavoratore autonomo. Ciò dipende dal rapporto di lavoro effettivo, non solo dalla forma giuridica scelta, come spiegato negli orientamenti del governo olandese sul falso lavoro autonomo.
Se stai valutando una BV, potresti anche confrontarla con un'impresa individuale o un'altra forma societaria più semplice. La scelta corretta dipende da fattori quali la responsabilità, gli utili previsti, le modalità con cui intendi percepire il reddito dall'attività e la gestione amministrativa che sei disposto ad affrontare.
Questa guida illustra come può essere utilizzata una Dutch BV per lavoratori autonomi, come si confronta con le altre forme giuridiche olandesi e quali responsabilità comporta la sua gestione. Delinea inoltre le questioni legali, fiscali e pratiche da risolvere prima di decidere, consentendoti di valutare se una BV sia adeguata alla tua attività contrattuale e ai tuoi progetti.
Punti chiave
- Una Dutch BV per lavoratori autonomi è una struttura societaria, non una prova dello status di lavoratore autonomo; il rapporto di lavoro effettivo rimane determinante.
- Mantieni contratti, fatturazione, fornitura di servizi e scritture societarie coerenti con il fatto che la BV sia la parte contraente.
- Confronta la BV con una eenmanszaak considerando la costituzione notarile, l'amministrazione e le circostanze aziendali specifiche.
- Pianifica le fasi di costituzione e gli adempimenti societari continuativi prima di decidere se una BV sia adatta alla tua attività contrattuale.
- Per i fondatori non UE, la procedura ordinaria di costituzione a distanza prevede una procura legalizzata, affinché il notaio possa stipulare l'atto senza che il fondatore debba viaggiare.
Indice dei contenuti
- Cosa significa una Dutch BV per un contraente indipendente
- Come funziona una Dutch BV nella prestazione di servizi indipendenti
- Dutch BV o ditta individuale: confrontare le strutture prima di scegliere
- Cosa deve pianificare un contraente prima e dopo la costituzione di una BV
- Decidere in merito a una Dutch BV e compiere il passo successivo
Cosa significa una Dutch BV per un contraente indipendente
Una Dutch BV è una società a responsabilità limitata e un soggetto giuridico che può svolgere attività d'impresa in nome proprio, separatamente dal suo socio. La definizione di "contraente indipendente" descrive lo status lavorativo di una persona all'interno di uno specifico rapporto contrattuale, non una forma societaria. Una BV è una struttura giuridica; lo status di contraente dipende da come il lavoro viene effettivamente organizzato ed eseguito. Questa distinzione è fondamentale quando si valuta una Dutch BV per contraenti indipendenti. Le linee guida del governo olandese sulla società a responsabilità limitata illustrano la forma giuridica della BV.
In che modo una BV si relaziona allo status di contraente indipendente
Possono essere coinvolti tre ruoli: la BV è il soggetto giuridico, il suo socio detiene le quote, e una persona fisica esegue i servizi contrattualizzati. Un unico individuo può essere sia il socio della BV sia la persona che svolge il lavoro, ma tali ruoli rimangono distinti. Un cliente può stipulare un contratto con la BV mentre l'individuo presta il servizio per suo conto.
La sola documentazione formale non stabilisce se il rapporto sia autenticamente indipendente. La relazione con il cliente e le prassi lavorative devono essere valutate alla luce delle norme applicabili. Le linee guida del governo olandese sul falso lavoro autonomo spiegano che la relazione effettiva è determinante per valutare se un soggetto operi in modo autonomo o come lavoratore dipendente. La costituzione di una BV non modifica, di per sé, la sostanza di tale rapporto.
Ad esempio, un consulente potrebbe sottoscrivere un contratto di servizi in nome della BV, far fatturare il cliente dalla BV ed eseguire personalmente il progetto. Tali disposizioni dovrebbero riflettere il modo in cui il lavoro è effettivamente organizzato. Se il rapporto di lavoro presenta le caratteristiche di un impiego subordinato, veicolare il contratto o le fatture tramite una BV non lo rende di per sé una prestazione autonoma indipendente.
Quando i contraenti valutano di operare tramite una società
Un contraente può prendere in considerazione una BV quando la propria attività cresce o gli accordi commerciali rendono più pratica una struttura societaria. Può inoltre offrire un quadro formale per la gestione di contratti, ricavi e amministrazione aziendale separatamente dagli affari personali dell'individuo. Questi sono motivi per valutare tale struttura, non garanzie di idoneità o di riduzione del carico fiscale.
Si consideri un consulente la cui attività si espande da progetti occasionali a un portafoglio continuativo di incarichi con clienti. Prima di scegliere una BV, il consulente può verificare chi firmerà i contratti, come verranno erogati i servizi e se la gestione amministrativa continuativa della società sia compatibile con il piano aziendale. È opportuno confrontare tali considerazioni con forme giuridiche più semplici e richiedere consulenza sulle conseguenze fiscali e legali per le circostanze specifiche. La scelta corretta dipende da elementi che vanno oltre la semplice denominazione formale utilizzata in un contratto.
Come funziona una Dutch BV nella prestazione di servizi indipendenti
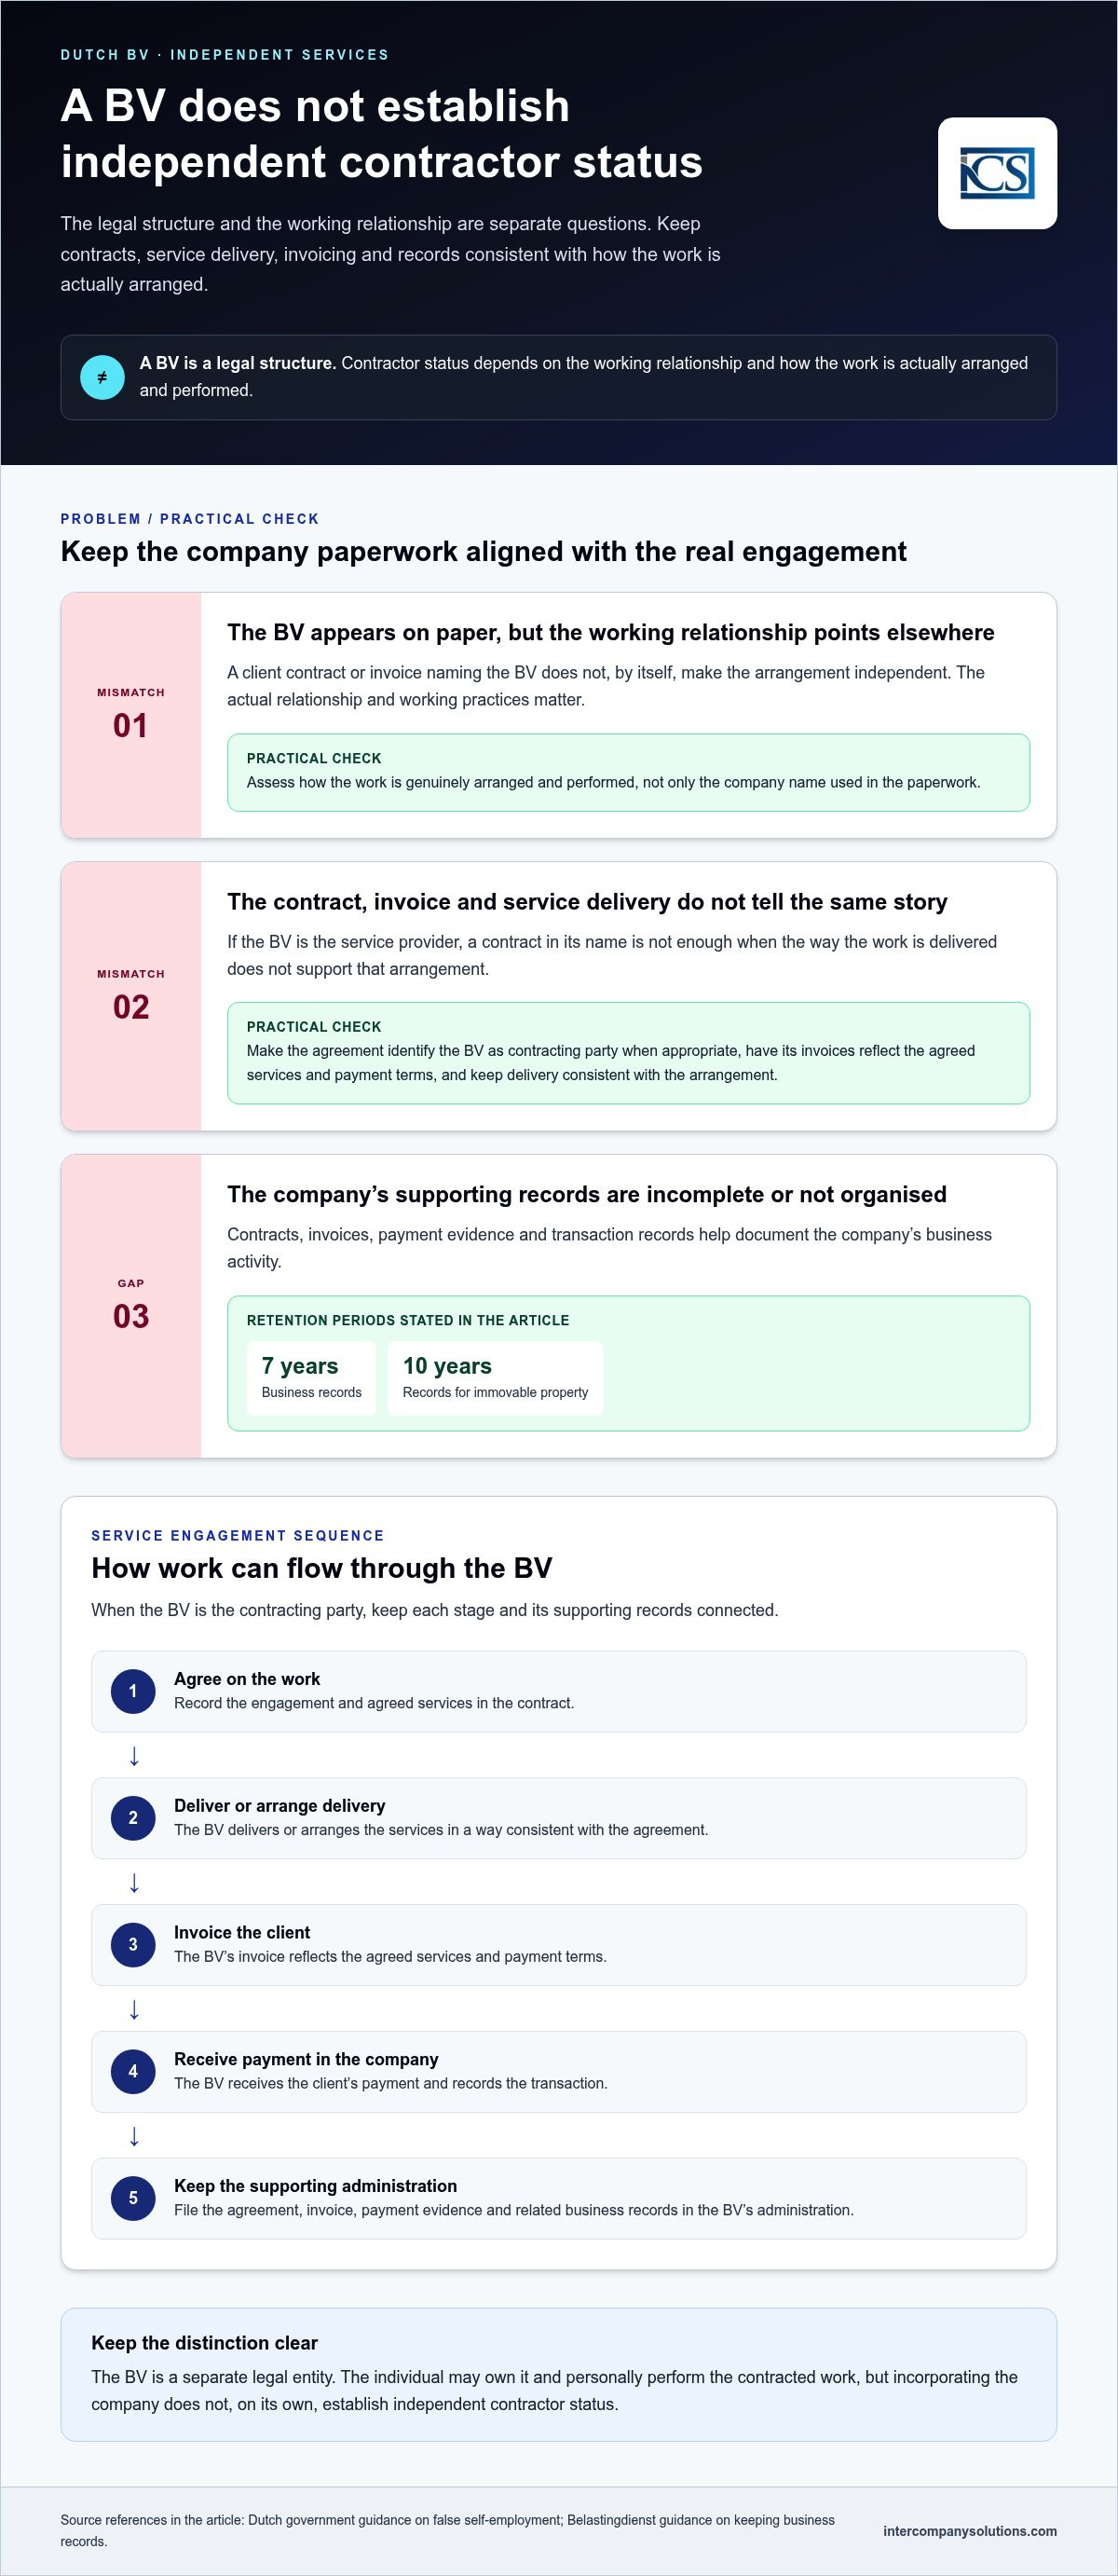
Un incarico di servizi tramite una BV dovrebbe seguire una sequenza chiara: le parti concordano l'attività lavorativa, la BV esegue o organizza l'esecuzione, la BV emette fattura al cliente e il pagamento viene incassato dalla società. Successivamente, la BV registra il contratto, la fattura, il pagamento e le relative operazioni commerciali nella propria contabilità. La società a responsabilità limitata olandese (BV) è un soggetto giuridico distinto, ma costituisce la parte contraente solo quando il contratto e gli accordi effettivi supportano tale posizione. Questa sequenza è fondamentale per stabilire se una Dutch BV per contraenti indipendenti sia idonea per l'incarico.
La forma giuridica di una BV non determina se la persona che esegue il lavoro sia un contraente indipendente o un lavoratore dipendente. L'amministrazione tributaria olandese valuta il rapporto di lavoro in base ai fatti e alle circostanze, non soltanto sulla base della qualificazione contrattuale o della presenza di una società. Le sue linee guida sul falso lavoro autonomo spiegano tale distinzione. Pertanto, la costituzione di una Dutch BV per contraenti indipendenti non determina, di per sé, lo status di indipendenza.
Contratti, fatture e documentazione aziendale
È necessario allineare la documentazione all'attività effettiva. Se la BV è il prestatore di servizi, il contratto deve indicarla come parte contraente e le sue fatture devono riflettere i servizi concordati e i termini di pagamento. Anche le modalità di esecuzione del lavoro devono essere coerenti con tale impostazione. Un contratto che indica formalmente la BV non è sufficiente se le reali modalità operative puntano in un'altra direzione. Questo allineamento è una componente pratica fondamentale della gestione di una Dutch BV per contraenti indipendenti.
È necessario mantenere ordinata la documentazione giustificativa della società, inclusi contratti, fatture, prove di pagamento e registrazioni delle transazioni. Le norme fiscali olandesi richiedono la conservazione della documentazione aziendale per il periodo applicabile: documenti conservati per 7 anni (10 per i beni immobili). Si rimanda alle linee guida del Belastingdienst sulla conservazione delle scritture aziendali per l'ambito di applicazione delle norme in materia di conservazione.
In che modo la struttura della BV si differenzia dal contraente a livello personale
La società percepisce i propri ricavi aziendali e adempie alle obbligazioni in nome proprio. Il suo socio è una persona distinta, anche quando tale socio esegue direttamente l'attività lavorativa contrattualizzata e gestisce l'impresa. Questa distinzione rileva per i contratti, la contabilità e le decisioni relative alle modalità di remunerazione del socio. Ciò non significa che il socio sia protetto da qualsiasi responsabilità potenziale; la posizione giuridica dipende dalle circostanze specifiche.
Il trattamento fiscale dipende dalla situazione della società e dalle circostanze personali del socio; pertanto, un articolo di carattere generale non può determinare il trattamento corretto per un singolo contraente. Si consiglia di consultare le attuali linee guida fiscali per le imprese del Belastingdienst e di richiedere una consulenza che tenga conto della propria specifica operatività. Per ricevere assistenza sulle implicazioni pratiche della costituzione e della gestione di una BV, è possibile discutere la propria situazione con uno specialista olandese di servizi societari.
Dutch BV o ditta individuale: confrontare le strutture prima di scegliere
Per un professionista individuale, la scelta principale ricade spesso tra l'operare come persona fisica tramite una eenmanszaak o la costituzione di una BV quale soggetto giuridico distinto. La differenza pratica risiede nella struttura alla base dell'attività: una eenmanszaak è legata alla persona fisica, mentre una BV è una società dotata di propria personalità giuridica e di formalità specifiche. Nessuna delle due opzioni determina di per sé lo status di contraente indipendente.
| Fattore | Eenmanszaak | BV |
|---|---|---|
| Forma giuridica | L'attività d'impresa è esercitata da una persona fisica. | L'attività d'impresa è esercitata da un soggetto giuridico distinto. |
| Notaio | Non richiesto per la costituzione di questa forma giuridica. | Richiesto per la costituzione della società. |
| Amministrazione e adempimenti | Si applicano comunque la tenuta dei registri aziendali e gli obblighi fiscali. | Si applicano la tenuta dei registri sociali e gli obblighi di deposito societario, oltre ai relativi obblighi fiscali. |
| Fattori decisionali per il contraente | Può essere adatta per un'attività individuale in cui si preferisce una struttura più semplice. | Può essere adatta per progetti che richiedono una struttura societaria distinta, a condizione che il socio sia in grado di gestirne le formalità. |
Queste sono distinzioni strutturali, non una raccomandazione universale. Una BV può limitare la responsabilità dell'azionista in alcune circostanze, ma tale protezione non è assoluta. Esamina le spiegazioni del governo olandese relative a BV e ditta individuale prima di decidere. Anche la guida alla forma giuridica della KVK aiuta a inquadrare la scelta in base ai tuoi piani aziendali e alle tue responsabilità.
BV rispetto a eenmanszaak per un contractor individuale
Una eenmanszaak non richiede un notaio; una BV sì. La BV comporta anche formalità a livello societario, tra cui la tenuta della propria contabilità e il deposito dei bilanci d'esercizio presso la Camera di Commercio. Una eenmanszaak non prevede un'entità giuridica separata tra l'impresa e il suo titolare, mentre la separazione giuridica di una BV non elimina ogni possibile responsabilità personale. Per un contractor, occorre considerare chi firmerà i contratti con i clienti, come potrebbe evolversi l'attività e se la gestione societaria aggiuntiva sia sostenibile.
Quali altre forme giuridiche olandesi dovrebbero comprendere i contractor?
Se prevedi di lavorare con altri, confronta anche le forme societarie di persone. Una VOF è una società in nome collettivo, una CV distingue tra soci accomandatari e accomandanti, e una maatschap è comunemente utilizzata dai liberi professionisti che collaborano. Eenmanszaak, VOF, CV e maatschap non richiedono un notaio; una BV sì. La forma appropriata dipende da come i partecipanti intendono collaborare e ripartire le responsabilità.
In sintesi, una eenmanszaak collega l'attività direttamente alla persona fisica, mentre una BV la colloca in una struttura societaria distinta con formalità aggiuntive. La scelta corretta dipende dai tuoi contratti, dai piani aziendali e dalla capacità di gestione amministrativa continuativa, non da una promessa di risparmio fiscale o di protezione automatica.
Cosa deve pianificare un contractor prima e dopo la costituzione di una BV
Pianifica la costituzione e l'amministrazione continuativa come un unico processo. Una BV richiede un atto notarile e l'iscrizione è solo il punto di partenza. Prima di procedere, valuta se una BV sia adatta ai tuoi accordi contrattuali, identifica la società proposta e le relative figure chiave, e considera come verranno gestiti i contratti, la fatturazione, gli obblighi fiscali e la tenuta dei registri.
Preparazione e costituzione a distanza per contractor internazionali
- Definisci i dettagli della società. Prepara le informazioni necessarie relative alla società, alle sue attività e alle persone coinvolte. Il notaio utilizza i dettagli pertinenti per redigere l'atto costitutivo.
- Organizza la costituzione. Un notaio deve stipulare l'atto della BV. Capitale minimo della BV €0,01. Questo è distinto dai diritti di iscrizione KVK: diritti di iscrizione KVK €85,15 (2026, una tantum). Consulta la guida alla BV del governo olandese e le informazioni sui diritti KVK.
- Pianifica la procedura a distanza se sei un fondatore non UE. La procedura standard a distanza prevede una procura legalizzata (Power of Attorney). Il notaio stipula l'atto, pertanto il fondatore non si reca nei Paesi Bassi per tale passaggio. Leggi la guida alla costituzione a distanza di una Dutch BV per una panoramica del processo.
- Completa l'iscrizione e la configurazione fiscale. Dopo la costituzione, assicurati che vengano gestite l'iscrizione della società e le relative questioni fiscali. L'applicazione della registrazione BTW/IVA dipende dalle attività e dalle circostanze dell'impresa.
Amministrazione ricorrente che un contractor dovrebbe prevedere
Una volta che la BV inizia a operare, è necessario mantenere organizzate le transazioni aziendali e la documentazione di supporto. Conservare i registri di contratti, fatture, pagamenti, spese e altre attività commerciali. I documenti devono essere conservati per 7 anni (10 per i beni immobili). La Belastingdienst illustra i requisiti di conservazione dei registri.
Laddove si applichi la registrazione IVA, utilizzare il trattamento IVA corretto per il servizio e la transazione. Le aliquote ordinarie sono 21%/9%/0%, con l'aliquota applicabile che dipende dai beni o servizi e dalle circostanze. Per i soggetti a partecipazione estera, la registrazione IVA richiede in genere 6-8 settimane. Consultare la guida IVA della Belastingdienst per le norme rilevanti per la propria situazione.
La BV deve inoltre redigere e depositare il bilancio d'esercizio. Il bilancio d'esercizio va depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio. È inoltre necessario mantenere aggiornate le informazioni sulla titolarità: soglia UBO >25%; modifiche relative agli UBO da comunicare entro 7 giorni. Verificare le linee guida UBO della KVK per i requisiti di registrazione applicabili.
Impostare un processo di contabilità che consenta alla società di adempiere ai propri obblighi fiscali e di deposito durante tutto l'anno, anziché raccogliere la documentazione solo alla chiusura dell'esercizio.
Decidere su una Dutch BV e compiere il passo successivo
Una BV può essere adatta a un contractor i cui piani aziendali e accordi commerciali richiedono una struttura societaria distinta, a condizione che sia disposto a gestirne le formalità. Non si tratta automaticamente della scelta giusta. È opportuno confrontare la struttura con le effettive relazioni con i clienti, con le modalità di erogazione dei servizi e con il carico amministrativo che l'attività può sostenere.
Una checklist decisionale pratica per contractor indipendenti
Prima di scegliere, esaminare questi punti:
- Piani aziendali: Una struttura societaria distinta supporta le attività e lo sviluppo previsti?
- Accordi commerciali: I contratti e le prassi lavorative riflettono la BV come prestatore del servizio, laddove tale sia l'accordo previsto?
- Amministrazione continuativa: Si è in grado di tenere i registri societari e adempiere agli obblighi fiscali e di deposito periodici?
- Necessità di consulenza: È stata valutata la scelta della forma giuridica separatamente dal trattamento fiscale e dalla qualificazione dello status di contractor?
Si tratta di decisioni correlate ma distinte. Una BV non determina se un rapporto di lavoro sia autonomo o subordinato. Le linee guida del governo olandese sul falso lavoro autonomo spiegano perché il rapporto di lavoro effettivo sia determinante. Per il confronto tra forme giuridiche, consultare le linee guida della KVK sulla scelta della struttura aziendale. Verificare le norme vigenti con le autorità olandesi competenti e richiedere una consulenza fiscale o legale per questioni specifiche legate alla propria situazione.
Come passare dalla decisione alla costituzione
Se la valutazione propende per una BV, il passo successivo consiste nel predisporre le informazioni sulla società e avviare il processo di costituzione, compresi l'atto notarile e la registrazione. I fondatori internazionali devono inoltre pianificare gli eventuali passaggi aggiuntivi applicabili alla loro situazione. Una decisione è più solida quando si comprendono appieno sia le formalità di costituzione sia la gestione amministrativa continuativa prima di procedere.
Intercompany Solutions assiste gli imprenditori internazionali nella costituzione di una Dutch BV. La guida per avviare un'attività nei Paesi Bassi offre un quadro più ampio sull'intero processo di costituzione.
Prenota una consulenza iniziale gratuita per discutere della costituzione di una Dutch BV per la tua attività di contracting.
Ultima revisione: ottobre 2026
Prendere una decisione ponderata e pianificare i passi successivi
Una Dutch BV per contractor indipendenti è una struttura societaria, non una determinazione dello status di contractor. I rapporti effettivi con i clienti e le prassi lavorative continuano a essere determinanti. Prima di scegliere una BV, occorre confrontarla con una eenmanszaak, valutare se la struttura societaria sia conforme ai propri contratti e piani aziendali e stabilire se si sia in grado di gestirne l'amministrazione continuativa.
Una BV comporta formalità al momento della costituzione e responsabilità continuative dopo la registrazione. I potenziali vantaggi derivanti dall'operare tramite un'entità giuridica separata devono essere soppesati rispetto a tali obblighi, valutando separatamente le questioni fiscali e lo status di contractor. Verificare le linee guida aggiornate delle autorità governative olandesi e richiedere una consulenza adeguata alla propria situazione prima di procedere.
Intercompany Solutions supporta gli imprenditori internazionali nella costituzione di una Dutch BV, compresa l'assistenza per la costituzione a distanza. Una consulenza iniziale gratuita può aiutare a discutere il processo di costituzione e gli aspetti pratici relativi ai propri piani.
Con la giusta preparazione, è possibile scegliere una struttura in linea con la propria attività di contractor e procedere con chiarezza.
Domande frequenti
Un contractor indipendente può operare tramite una Dutch BV?
Sì. Un contractor può fornire servizi tramite una Dutch BV quando il contratto e gli accordi commerciali effettivi prevedono che la BV operi come prestatore di servizi. La BV può concordare il lavoro, fatturare al cliente e ricevere il pagamento, mentre una persona fisica esegue le prestazioni per suo conto. La struttura societaria non definisce se il rapporto di lavoro sia effettivamente autonomo. I fatti concreti di tale rapporto rimangono determinanti ai sensi della normativa olandese.
Per un freelance, una Dutch BV è preferibile a una eenmanszaak?
Non necessariamente. Una BV è un'entità giuridica separata e richiede un notaio per la costituzione, mentre una eenmanszaak è gestita da una persona fisica e non richiede l'intervento notarile. Una BV comporta inoltre oneri amministrativi e obblighi di deposito a livello societario. È consigliabile confrontare le strutture in relazione agli accordi con i clienti, ai piani aziendali, alla gestione amministrativa prevista e alla situazione fiscale. Nessuna delle due forme è automaticamente più adatta o fiscalmente più efficiente per qualsiasi freelance.
Costituire una Dutch BV mi qualifica come contractor indipendente?
No. La costituzione di una BV dà vita a una società, ma non determina lo status della persona che svolge l'attività per un cliente. L'amministrazione finanziaria olandese valuta l'effettivo rapporto di lavoro per verificare se un soggetto operi in regime di lavoro autonomo o come dipendente. Le clausole contrattuali e le fatture sono rilevanti per l'accordo commerciale, ma non prevalgono sulle concrete modalità di organizzazione ed esecuzione dell'attività lavorativa.
È necessario un notaio per costituire una Dutch BV?
Sì. Una Dutch BV deve essere costituita mediante atto notarile, stipulato dal notaio. Ciò differisce da una eenmanszaak, che non richiede l'intervento notarile. Il notaio redige l'atto costitutivo sulla base delle informazioni relative alla società da costituire e ai suoi soci o partecipanti. Per informazioni aggiornate sui requisiti di costituzione di una BV, consultare la guida di Business.gov.nl del governo olandese e la relativa procedura notarile.
Un contractor extra UE può costituire una Dutch BV senza recarsi nei Paesi Bassi?
Sì. La procedura ordinaria a distanza per un fondatore non UE consiste nel conferire una procura notarile (Power of Attorney) legalizzata, che consente al notaio di stipulare l'atto senza che il fondatore debba recarsi nei Paesi Bassi per tale adempimento. Il fondatore deve comunque fornire le informazioni e i documenti richiesti per la procedura di costituzione. I requisiti possono variare in base alla situazione del fondatore, pertanto si consiglia di verificare la procedura applicabile prima di procedere.
Quali sono gli obblighi ricorrenti di una Dutch BV?
Una BV deve tenere i registri societari e adempiere agli obblighi fiscali e di deposito applicabili. I documenti devono essere conservati per 7 anni (10 per i beni immobili). Il bilancio d'esercizio va depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio. Gli obblighi IVA dipendono dalle attività e dalla situazione della società. Soglia UBO >25%; modifiche relative agli UBO da comunicare entro 7 giorni. Verificare le linee guida aggiornate di KVK e Belastingdienst per i requisiti applicabili alla propria società.
Fonti
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Imprenditoria
- Belastingdienst - Aliquote dell'imposta sulle società
- Belastingdienst - IVA (BTW) per gli imprenditori
- Commissione europea - Norme e aliquote IVA
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |