


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Sapevate che il mancato rispetto della scadenza finale del 31 dicembre per il deposito del bilancio d'esercizio può comportare sanzioni amministrative immediate e persino la responsabilità personale per gli amministratori della società? Per gli imprenditori internazionali, l'intricata rete di requisiti di rendicontazione finanziaria per le Dutch BV spesso sembra un ostacolo alla crescita piuttosto che una normale incombenza amministrativa. Non siete i soli se il passaggio alla rendicontazione digitale obbligatoria o le sfumature del sistema fiscale olandese appaiono scoraggianti.
Comprendiamo che la vostra attenzione debba essere rivolta alla crescita della vostra attività, non alla decifrazione del complesso gergo legale del Belastingdienst. Questa guida offre un'analisi tecnica completa delle scadenze legali di deposito, dei principi contabili e degli obblighi fiscali da rispettare nel 2026. Acquisirete una chiara comprensione delle classificazioni dimensionali aggiornate per le entità micro, piccole e medie, insieme a un calendario dettagliato per garantire che la vostra Dutch BV rimanga in perfetta regola con le autorità. Dalla comprensione dello scaglione dell'imposta sulle società al 19% alla gestione dell'applicazione ripristinata del registro UBO, abbiamo semplificato il percorso verso la piena conformità e la serenità professionale.
Punti chiave
- Apprendete le scadenze critiche per il deposito a doppio binario sia presso la Camera di Commercio (KVK) che presso l'Ufficio delle Imposte per evitare sanzioni amministrative.
- Comprendete in che modo le dimensioni della vostra entità (micro, piccola o media) determinano direttamente gli specifici requisiti di rendicontazione finanziaria e gli obblighi di revisione per le Dutch BV.
- Esaminate la struttura dell'imposta sulle società per il 2026, applicando l'aliquota del 19% sugli utili fino a 200.000 € e l'aliquota del 25,8% sugli importi superiori a tale soglia.
- Mantenete la trasparenza aziendale adempiendo agli aggiornamenti obbligatori del registro UBO e rispettando la regola di conservazione settennale delle scritture contabili.
- Scoprite come i fondatori internazionali possono gestire da remoto tutta la contabilità, le dichiarazioni fiscali e gli adempimenti societari tramite una procura legalizzata (Power of Attorney).
Il quadro normativo per la rendicontazione finanziaria delle Dutch BV
Ogni Besloten Vennootschap (BV) costituita nei Paesi Bassi è vincolata ai rigorosi standard legali stabiliti nel Libro 2 del Codice Civile olandese. Tali normative garantiscono che le entità societarie mantengano la trasparenza nei confronti di azionisti, creditori e pubblico. Comprendere i requisiti di rendicontazione finanziaria delle società Dutch BV inizia con il riconoscere che la conformità non è facoltativa. Si tratta di un pilastro amministrativo obbligatorio per ogni amministratore. Anche se la vostra società è inattiva o attualmente non genera fatturato, siete comunque legalmente tenuti a redigere e depositare il bilancio d'esercizio.
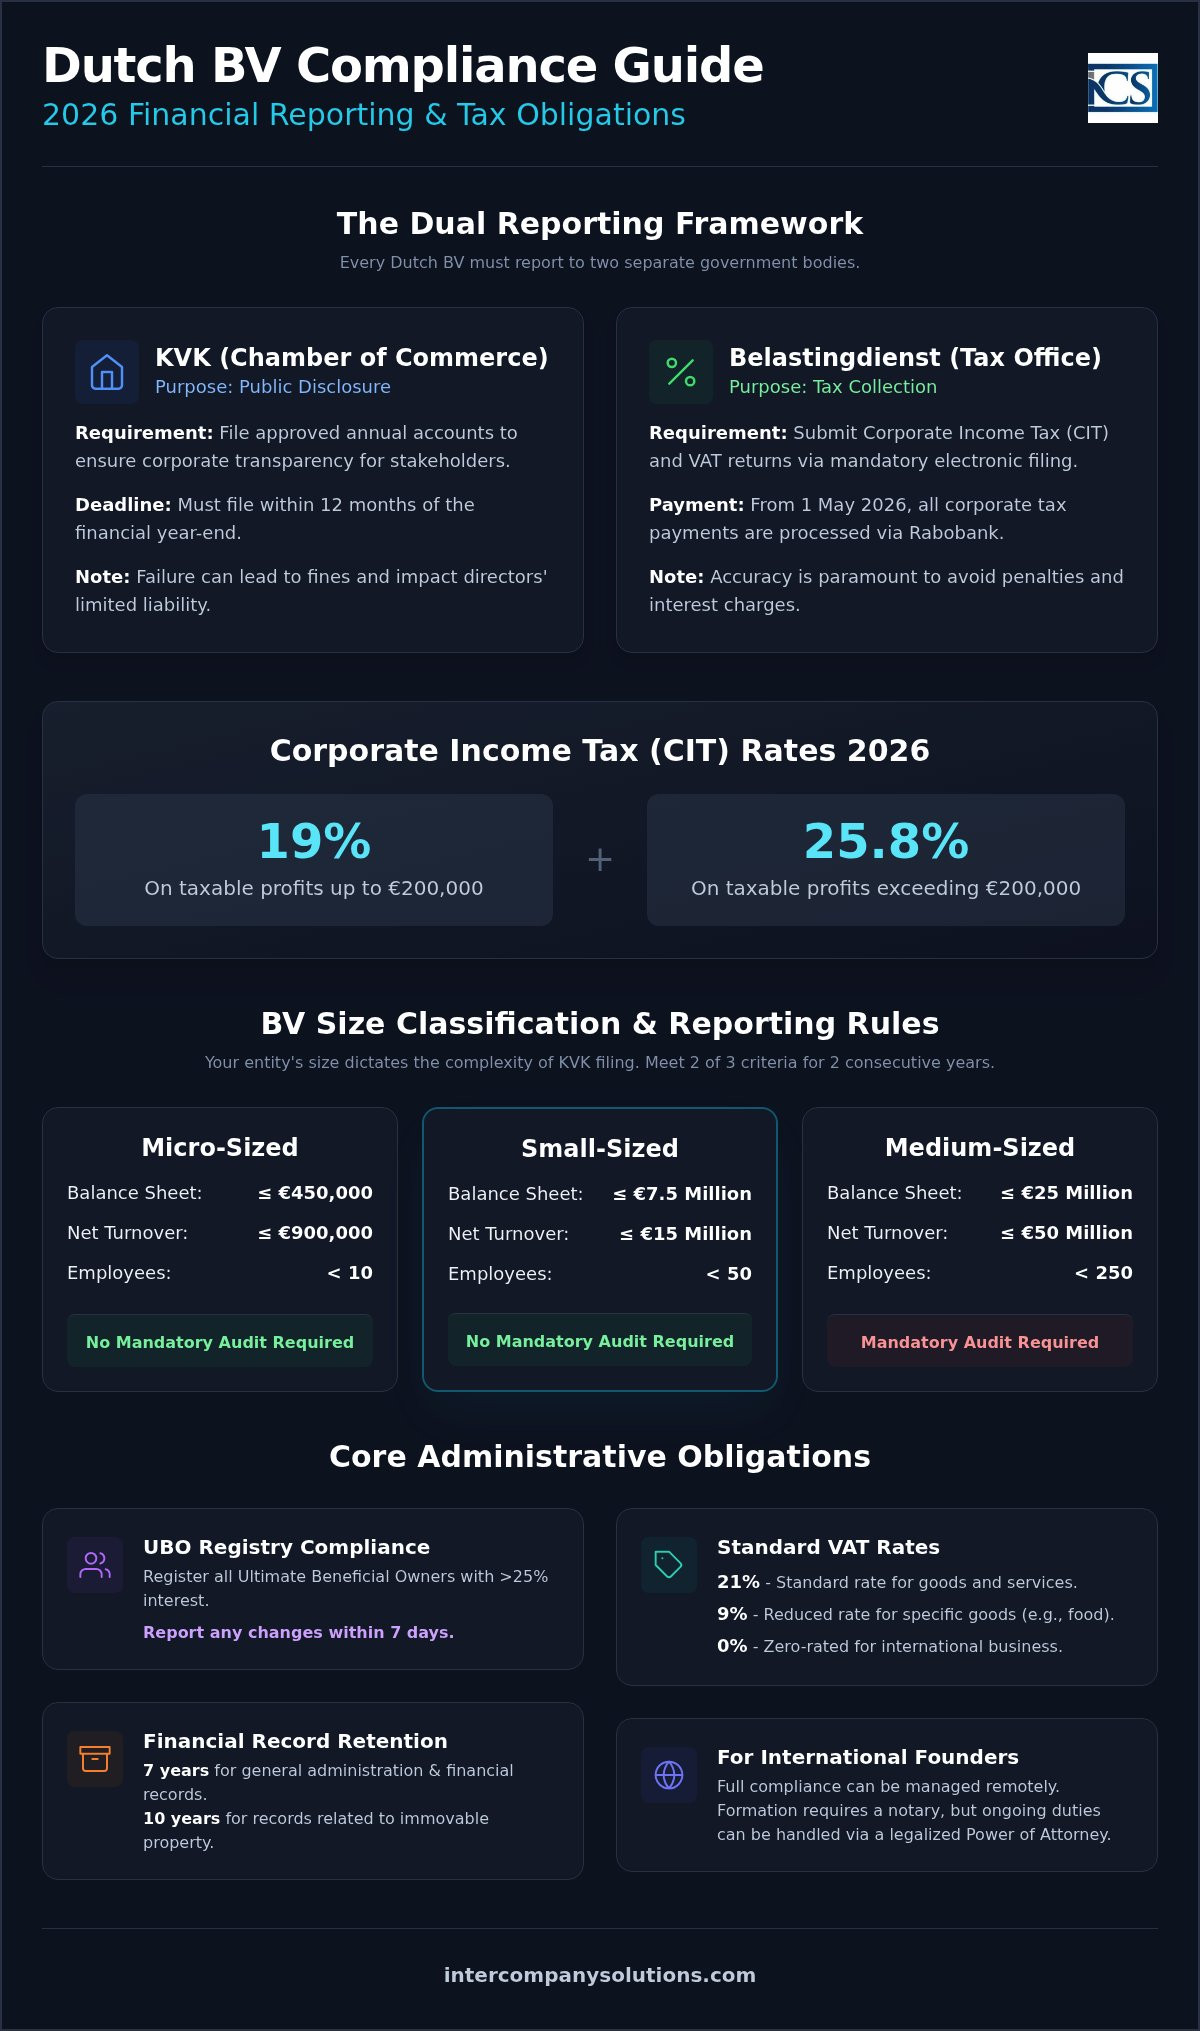
Gli esercizi finanziari ordinari nei Paesi Bassi coincidono con l'anno solare, dal 1° gennaio al 31 dicembre. Tuttavia, i fondatori hanno la flessibilità di stabilire un "esercizio fiscale a cavallo" durante il processo di costituzione societaria nei Paesi Bassi. Ciò avviene spesso per allinearsi al ciclo di rendicontazione della società controllante o per gestire un primo esercizio operativo parziale. Indipendentemente dal ciclo prescelto, il sistema di rendicontazione a doppio binario rimane lo stesso, richiedendo l'invio delle comunicazioni a due distinti organismi governativi.
Il ruolo della Kamer van Koophandel (KVK)
La Camera di Commercio, o KVK, funge da archivio centrale per i dati societari. Il suo scopo principale nella rendicontazione finanziaria è la pubblicità legale. Rendendo accessibili specifici dati finanziari, la KVK tutela gli stakeholder e preserva la fiducia nell'ecosistema aziendale olandese. Per l'anno fiscale 2026, l'imposta di iscrizione iniziale è di 85,15 €. Gli amministratori devono assicurarsi che il bilancio d'esercizio approvato sia depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di questo termine può comportare sanzioni immediate e compromettere il regime di responsabilità limitata degli amministratori.
Il ruolo del Belastingdienst
Mentre la KVK si concentra sulla trasparenza, il Belastingdienst (l'amministrazione finanziaria olandese) si concentra sul gettito fiscale. Questa autorità gestisce la riscossione dell'imposta sul reddito delle società (CIT) e dell'imposta sul valore aggiunto (IVA). I vostri requisiti di rendicontazione finanziaria per le società Dutch BV comprendono la presentazione di dichiarazioni fiscali dettagliate tramite sistemi telematici obbligatori. La precisione è fondamentale. A partire dal 1° maggio 2026, Rabobank opererà come banca di riferimento ufficiale per il governo olandese, gestendo tutti i pagamenti relativi alle imposte societarie. Questo cambiamento ottimizza le interazioni finanziarie tra la vostra BV e lo Stato, a condizione che la contabilità interna sia tenuta con assoluta precisione.
Classificazione delle Dutch BV e requisiti del bilancio d'esercizio
Non tutte le Dutch BV sono trattate allo stesso modo dalla Camera di Commercio. L'entità dei requisiti di rendicontazione finanziaria delle Dutch BV dipende interamente dalla classificazione della vostra entità. Questo sistema a livelli garantisce che le imprese più piccole non siano gravate da costi amministrativi eccessivi, mentre le società più grandi forniscono la trasparenza necessaria per la stabilità del mercato. La maggior parte degli imprenditori stranieri che avvia una nuova attività vedrà la propria società classificata come "Micro" o "Piccola" durante i primi anni di operatività.
Per determinare la categoria di appartenenza, le autorità olandesi considerano tre parametri specifici. È necessario soddisfare almeno due dei seguenti criteri per due esercizi finanziari consecutivi per rientrare stabilmente in una determinata classificazione. Questa "regola dei due anni" è fondamentale: impedisce che un singolo anno di crescita eccezionale o di perdita imprevista modifichi immediatamente i vostri obblighi di legge, garantendo stabilità alle vostre procedure contabili interne.
Determinazione della categoria dimensionale dell'entità
Per il ciclo di rendicontazione 2026, le soglie rimangono le seguenti:
- Micro-imprese: Totale dello stato patrimoniale inferiore o uguale a €450.000; fatturato netto inferiore o uguale a €900.000; meno di 10 dipendenti.
- Piccole imprese: Totale dello stato patrimoniale inferiore o uguale a €7,5 milioni; fatturato netto inferiore o uguale a €15 milioni; meno di 50 dipendenti.
- Medie imprese: Totale dello stato patrimoniale inferiore o uguale a €25 milioni; fatturato netto inferiore o uguale a €50 milioni; meno di 250 dipendenti.
- Grandi imprese: Supera almeno due dei criteri previsti per una media impresa.
Esenzioni e requisiti di revisione contabile
La classificazione determina la complessità del vostro deposito del bilancio d'esercizio olandese. Le micro e piccole entità beneficiano di importanti semplificazioni. Non sono tenute a sottoporsi a una revisione contabile esterna obbligatoria da parte di un revisore abilitato (RA o AA). Al contrario, possono presentare uno stato patrimoniale semplificato e una nota integrativa limitata alla KVK. Questo onere ridotto è una delle ragioni principali per cui i Paesi Bassi rimangono un polo attrattivo per startup internazionali e attività di e-commerce.
Le medie e grandi entità sono soggette a norme molto più rigorose. Devono nominare un revisore contabile olandese abilitato per certificare i propri conti. Queste società devono inoltre fornire una relazione sulla gestione esauriente e un conto economico completo per il registro pubblico. Se avete dubbi sulla classificazione della vostra società o avete bisogno di assistenza per redigere questi documenti, potete contattare il nostro team di conformità per una verifica tecnica. Comprendere tempestivamente queste soglie consente di pianificare la crescita futura senza incorrere in criticità di conformità all'aumentare del fatturato.
Obblighi di dichiarazione dell'imposta sul reddito delle società (CIT) e dell'IVA
La gestione degli obblighi fiscali di una Dutch BV richiede un approccio proattivo alla rendicontazione sia annuale sia periodica. L'imposta sul reddito delle società (CIT) è applicata sull'utile imponibile globale della vostra entità. Per l'anno fiscale 2026, il sistema tributario olandese opera con una struttura a due scaglioni. Si applica un'aliquota d'imposta del 19% sugli utili imponibili fino a €200.000. Qualsiasi utile eccedente tale soglia è tassato al 25,8%. Queste aliquote rappresentano una componente fondamentale dei requisiti di rendicontazione finanziaria delle Dutch BV che ogni amministratore deve monitorare per garantire un accurato accantonamento fiscale.
Un dettaglio tecnico fondamentale per il 2026 riguarda la limitazione della deducibilità degli interessi. Per prevenire un indebitamento eccessivo, il governo olandese limita la deduzione degli interessi al 24,5% dell'EBITDA (utili al lordo di interessi, imposte, ammortamenti e svalutazioni) dell'entità. Questo tetto è un elemento cruciale per le BV con finanziamenti infragruppo o esterni rilevanti. Se le spese per interessi superano tale percentuale, l'eccedenza non sarà deducibile dall'utile imponibile, aumentando potenzialmente l'aliquota fiscale effettiva. Consigliamo di verificare i rapporti debito/patrimonio netto all'inizio dell'esercizio fiscale per evitare passività d'imposta impreviste.
Registrazione e conformità IVA
L'imposta sul valore aggiunto (IVA), o BTW, è un'imposta sulle transazioni che richiede un'attenzione costante. La maggior parte delle BV è soggetta all'aliquota IVA ordinaria del 21%. Tuttavia, un'aliquota ridotta del 9% si applica a beni specifici come generi alimentari e libri, mentre l'aliquota dello 0% è utilizzata per le esportazioni e determinati servizi internazionali. Se avete completato di recente la vostra costituzione societaria nei Paesi Bassi, prevedete un'attesa da 6 a 8 settimane per l'attribuzione della partita IVA da parte del Belastingdienst. Una volta attiva, è obbligatorio presentare le dichiarazioni IVA per via telematica. Sebbene la presentazione trimestrale sia la procedura standard, è possibile optare per dichiarazioni mensili in caso di fatturato elevato o per dichiarazioni annuali qualora il debito IVA sia minimo.
Termini di presentazione e proroghe per la CIT
Il termine ordinario per la presentazione della dichiarazione dell'imposta sulle società (CIT) è il 1° giugno dell'anno successivo all'esercizio fiscale. Per una società che segue l'anno solare, la dichiarazione per il 2025 deve essere presentata entro il 1° giugno 2026. Il Belastingdienst emette spesso avvisi di accertamento provvisorio all'inizio dell'anno, basandosi sui risultati precedenti o su importi stimati. È essenziale pagarli tempestivamente per evitare l'addebito di interessi. Se necessitate di più tempo per finalizzare i vostri conti, gli intermediari fiscali possono richiedere una proroga della presentazione fino a un massimo di 12 mesi aggiuntivi. Questa proroga offre il margine necessario per garantire che le posizioni fiscali internazionali complesse siano dichiarate accuratamente senza rischiare sanzioni per mancata conformità.
Gestione amministrativa: registro UBO e conservazione dei documenti
La conformità nei Paesi Bassi non riguarda solo le cifre dichiarate al KVK o al Belastingdienst. Comprende anche i dati sottostanti e la trasparenza della struttura aziendale. Rispettare i requisiti di rendicontazione finanziaria per società Dutch BV nel 2026 richiede una conservazione meticolosa dei documenti e una gestione proattiva del registro dei titolari effettivi (UBO). Queste attività amministrative costituiscono la base su cui vengono redatti i bilanci d'esercizio. Senza di esse, i vostri depositi annuali sono privi della necessaria validità giuridica e integrità.
Un'efficace gestione amministrativa protegge la vostra entità da controlli inutili. Garantisce che, nel momento in cui vi viene richiesto di dimostrare l'origine dei fondi o la validità di una transazione, le prove siano prontamente disponibili. Per gli imprenditori internazionali, ciò significa predisporre sistemi digitali che colmino il divario tra le operazioni locali e la gestione globale. Questa struttura non è un semplice onere: è una tutela per il vostro status di responsabilità limitata.
Requisiti di comunicazione al registro UBO
Il registro UBO è concepito per prevenire il riciclaggio di denaro e garantire la responsabilità societaria. Un UBO è qualsiasi persona fisica che detiene o controlla in ultima istanza oltre il 25% delle quote, dei diritti di voto o della partecipazione nella vostra Dutch BV. Se nessuna persona fisica soddisfa questa soglia, deve essere registrato uno "pseudo-UBO", solitamente un dirigente apicale. Questa registrazione costituisce un registro pubblico, sebbene l'accesso sia stato limitato negli ultimi anni ai soli soggetti titolari di un interesse legittimo.
Le autorità olandesi sono particolarmente rigorose per quanto riguarda gli aggiornamenti. È obbligatorio comunicare qualsiasi variazione dello status di UBO o dei dati personali al KVK entro esattamente sette giorni dall'efficacia della modifica. Si tratta di una finestra temporale molto più breve rispetto a molte altre scadenze amministrative. Il mancato rispetto può comportare pesanti sanzioni amministrative e, nei casi più gravi, sanzioni penali per gli amministratori della società. Raccomandiamo di esaminare la struttura proprietaria trimestralmente per garantire che il registro rimanga accurato.
Standard obbligatori di conservazione dei documenti
Il mantenimento di una solida tracciabilità documentale è un obbligo di legge. Siete tenuti a conservare tutta la documentazione primaria, comprese fatture, estratti conto bancari e contratti, per un periodo minimo di sette anni. Questo periodo assicura che il Belastingdienst possa condurre verifiche o controllare le dichiarazioni fiscali pregresse. Tuttavia, se la vostra BV detiene beni immobili, la legge estende tale obbligo di conservazione a dieci anni per quei registri specifici. L'integrità è fondamentale. I dati devono rimanere inalterabili e leggibili per l'intero periodo.
L'archiviazione digitale è pienamente consentita e spesso più efficiente per i fondatori che operano da remoto. Le fatture ricevute elettronicamente devono essere conservate nel loro formato originale per preservarne la validità legale. Oltre ai documenti contabili, è necessario conservare anche i registri dei soci e i verbali delle assemblee generali. Questi documenti forniscono il contesto giuridico per le decisioni finanziarie riflesse nei vostri registri contabili. Per un approfondimento su come strutturare questi sistemi, consultate la nostra guida Contabilità per Dutch BV: conformità e obblighi fiscali nel 2026.
Gestione della conformità per le entità olandesi a partecipazione estera
Gestire un'attività nei Paesi Bassi in qualità di fondatore non residente offre notevoli vantaggi strategici, ma richiede un approccio strutturato all'amministrazione. Non è necessario essere fisicamente presenti nel Paese per mantenere la piena conformità alla legge. Agenti specializzati possono gestire da remoto tutti i requisiti di rendicontazione finanziaria per società Dutch BV, operando come partner tecnico locale. Questa configurazione è particolarmente efficace per gli imprenditori che desiderano sfruttare l'ecosistema aziendale olandese pur mantenendo la sede nel proprio Paese d'origine.
Il fondamento di questa gestione remota è la procedura mediante procura legalizzata (PoA). Questo meccanismo giuridico consente la costituzione di società nei Paesi Bassi senza necessità di viaggi internazionali. Una volta costituita l'entità, solitamente entro 2-5 giorni, l'attenzione si sposta sulla conformità continuativa. Avvalendovi di servizi di contabilità professionale, garantite che ogni dichiarazione IVA e CIT sia perfettamente conforme ai principi contabili olandesi (Dutch GAAP). Questo allineamento è fondamentale per mantenere la credibilità dei vostri bilanci d'esercizio durante future verifiche fiscali o round di investimento.
Vantaggi strategici della contabilità centralizzata
Centralizzare i servizi contabili e di segreteria societaria crea un unico punto di responsabilità. Quando un unico partner gestisce la contabilità, le buste paga e gli adempimenti societari, il rischio di scadenze mancate o discrepanze nei dati si riduce notevolmente. Questo approccio integrato consente un monitoraggio in tempo reale delle vostre soglie CIT. Se i profitti si avvicinano alla soglia dei 200.000 €, i vostri consulenti possono fornire indicazioni tempestive sulle strategie di ottimizzazione fiscale prima che si applichi l'aliquota del 25,8%. Il coordinamento tra la gestione delle buste paga e le dichiarazioni dell'imposta sulle società garantisce inoltre che i contributi previdenziali e le imposte sui salari siano correttamente trattenuti e dichiarati.
Per maggiori dettagli sulla costituzione della vostra entità con un'attenzione particolare alla stabilità a lungo termine, consultate la nostra Guida professionale alla costituzione di una Dutch BV.
Prossimi passi per i titolari di una Dutch BV
Il successo nel mercato olandese dipende da una preparazione tempestiva. Raccomandiamo di compiere questi tre passi concreti per garantire lo stato di conformità per il 2026:
- Condurre una valutazione delle dimensioni dell'entità: verificate l'attivo patrimoniale e il fatturato previsti per determinare se rientrerete nella categoria Micro o Piccola, poiché ciò determina i vostri specifici obblighi di deposito.
- Implementare un sistema di conservazione conforme: create un archivio digitale che rispetti la regola di conservazione dei documenti di 7 anni, assicurando che tutte le fatture e gli estratti conto bancari siano conservati nella loro integrità originale.
- Valutare gli incentivi per il personale: se prevedete di assumere talenti internazionali, i servizi di selezione del personale come Amplify Yourself, LLC possono aiutarvi a trovare assistenti virtuali qualificati, mentre potete consultare uno specialista in merito al 30% ruling per ridurre il carico fiscale complessivo e migliorare i risultati del reclutamento.
Compiendo questi passi ora, passerete da una gestione reattiva a una crescita proattiva. Una BV gestita a regola d'arte non è solo un'entità conforme; è una risorsa preziosa pronta per la mobilità globale e l'espansione.
Garantire il futuro della vostra Dutch BV attraverso una conformità proattiva
La gestione efficace di una società olandese richiede una chiara comprensione di come gli obblighi di rendicontazione varino in base alle dimensioni dell'azienda. Dai depositi semplificati consentiti per le microentità ai rigorosi standard di revisione per le medie imprese, anticipare questi scaglioni è essenziale per la stabilità a lungo termine. Dovete assicurarvi che il bilancio d'esercizio sia depositato presso la KVK e che le dichiarazioni CIT pervengano al Belastingdienst prima della scadenza del 1° giugno. Padroneggiando i requisiti di rendicontazione finanziaria delle società Dutch BV, proteggete il vostro status di responsabilità limitata e mantenete la trasparenza con tutti gli stakeholder.
Con oltre 2.000 fondatori assistiti in tutto il mondo, Intercompany Solutions fornisce il supporto di conformità da A a Z necessario per gestire la vostra attività da remoto. I nostri specialisti gestiscono ogni aspetto, dalla costituzione iniziale alla tenuta della contabilità ordinaria e alla presentazione delle dichiarazioni fiscali; questo garantisce che la vostra entità mantenga una posizione di perfetta regolarità. Ci impegniamo a semplificare il percorso amministrativo affinché possiate concentrarvi sullo sviluppo della vostra impresa internazionale in tutta sicurezza. Saremo lieti di aiutarvi a orientarvi con facilità nel quadro normativo olandese.
Domande frequenti
Qual è il termine per il deposito del bilancio annuale presso la KVK?
Una Dutch BV deve depositare il proprio bilancio annuale presso la Camera di Commercio (KVK) entro 12 mesi dalla chiusura dell'esercizio finanziario. Per un anno solare ordinario, il termine ultimo è il 31 dicembre 2026. Gli amministratori devono redigere il bilancio entro cinque mesi dalla chiusura dell'esercizio, sebbene gli azionisti possano concedere una proroga di cinque mesi. Una volta approvato il bilancio, questo deve essere depositato entro otto giorni per garantire la piena conformità.
Una Dutch BV necessita di una revisione contabile ogni anno?
Non tutte le Dutch BV sono soggette a revisione legale dei conti. Tale obbligo si applica solo alle società classificate come "medie" o "grandi" per due esercizi consecutivi. La società raggiunge tale soglia se supera almeno due dei seguenti limiti: un totale di bilancio di 7,5 milioni di euro, un fatturato netto di 15 milioni di euro o una media di 50 dipendenti. La maggior parte delle startup internazionali rientra nelle categorie delle micro o piccole imprese ed è pertanto esente.
Qual è il capitale sociale minimo per una Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV nel 2026 è di solo 1 euro. Questo requisito è stato notevolmente ridotto rispetto alla precedente soglia di 18.000 euro per rendere i Paesi Bassi più accessibili agli imprenditori internazionali. È possibile suddividere questo capitale in quote di qualsiasi valore nominale, ad esempio 0,01 euro per quota. Tale flessibilità consente ai fondatori di costituire la propria struttura societaria con un investimento iniziale minimo, beneficiando comunque della responsabilità limitata.
Per quanto tempo una società olandese deve conservare le proprie scritture contabili?
È obbligatorio conservare le scritture contabili e la documentazione primaria della società per un minimo di sette anni. Ciò include tutte le fatture, gli estratti conto bancari, i contratti e la corrispondenza digitale relativa alle transazioni commerciali. Tuttavia, se la BV detiene beni immobili, il periodo di conservazione per tali specifici documenti è di dieci anni. La conservazione di queste registrazioni costituisce una parte fondamentale dei requisiti di rendicontazione finanziaria per le società Dutch BV al fine di facilitare eventuali controlli.
Quali sono le aliquote dell'imposta sulle società per una Dutch BV nel 2026?
Per l'anno fiscale 2026, l'imposta sulle società olandese (CIT) si applica su due scaglioni. Si applica un'aliquota del 19% sugli utili imponibili fino a 200.000 euro. La quota di utili eccedente tale soglia di 200.000 euro è soggetta a un'aliquota del 25,8%. È importante monitorare questi livelli di utile nel corso dell'anno, poiché l'onere fiscale aumenta notevolmente una volta superato il primo scaglione, incidendo sul rendimento netto complessivo.
Chi è considerato UBO in una società a responsabilità limitata olandese?
Un titolare effettivo (UBO) è qualsiasi persona fisica che, in ultima istanza, possiede o controlla più del 25% delle quote o dei diritti di voto di una società. Ciò si applica anche alle persone fisiche che detengono un interesse economico del 25% nell'entità. Se nessun soggetto soddisfa questi specifici criteri, un alto dirigente deve essere registrato come "pseudo-UBO". Tutte le BV devono registrare queste informazioni presso la KVK per garantire la trasparenza organizzativa e la conformità legale.
È possibile gestire la rendicontazione finanziaria di una Dutch BV da remoto?
È possibile gestire tutti i requisiti di rendicontazione finanziaria per le società Dutch BV da remoto tramite un fornitore di servizi specializzato. Utilizzando una procura notarile (PoA) legalizzata, non è necessario recarsi nei Paesi Bassi per la costituzione o per l'amministrazione ordinaria. Professionisti specializzati possono gestire la contabilità, le dichiarazioni IVA e il bilancio d'esercizio in modalità digitale. Ciò consente ai fondatori internazionali di mantenere una presenza olandese pienamente conforme operando da qualsiasi parte del mondo.
Qual è il limite alla deducibilità degli interessi per le società olandesi?
Il limite alla deducibilità degli interessi passivi per le società olandesi è fissato al 24,5% dell'EBITDA dell'entità. Questa disposizione limita l'importo degli interessi deducibili dall'utile imponibile per prevenire un indebitamento eccessivo. Se le spese per interessi superano questa percentuale, l'eccedenza non è deducibile nell'esercizio in corso. Si tratta di un requisito tecnico che impone un'attenta pianificazione finanziaria, soprattutto per le BV che si affidano a finanziamenti infragruppo o a debiti esterni per finanziare le proprie attività.
Fonti
- ICS Payroll - Servizi paghe olandesi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Imprenditoria
- Belastingdienst - Aliquote dell'imposta sulle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sul governo societario, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |