

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantenere una Dutch BV comporta più di una semplice registrazione locale; richiede il rigoroso rispetto di una politica di conservazione delle scritture contabili per sette anni e comunicazioni precise al registro UBO entro una settimana da qualsiasi variazione nella proprietà. Per gli imprenditori internazionali, l'onere amministrativo spesso si sposta dall'entusiasmo per l'ingresso nel mercato ai tecnicismi della conformità locale. Il mantenimento della piena regolarità (good standing) presso la Camera di Commercio olandese (KVK) e l'Amministrazione Finanziaria richiede un approccio proattivo agli obblighi di legge e alla conservazione documentale.
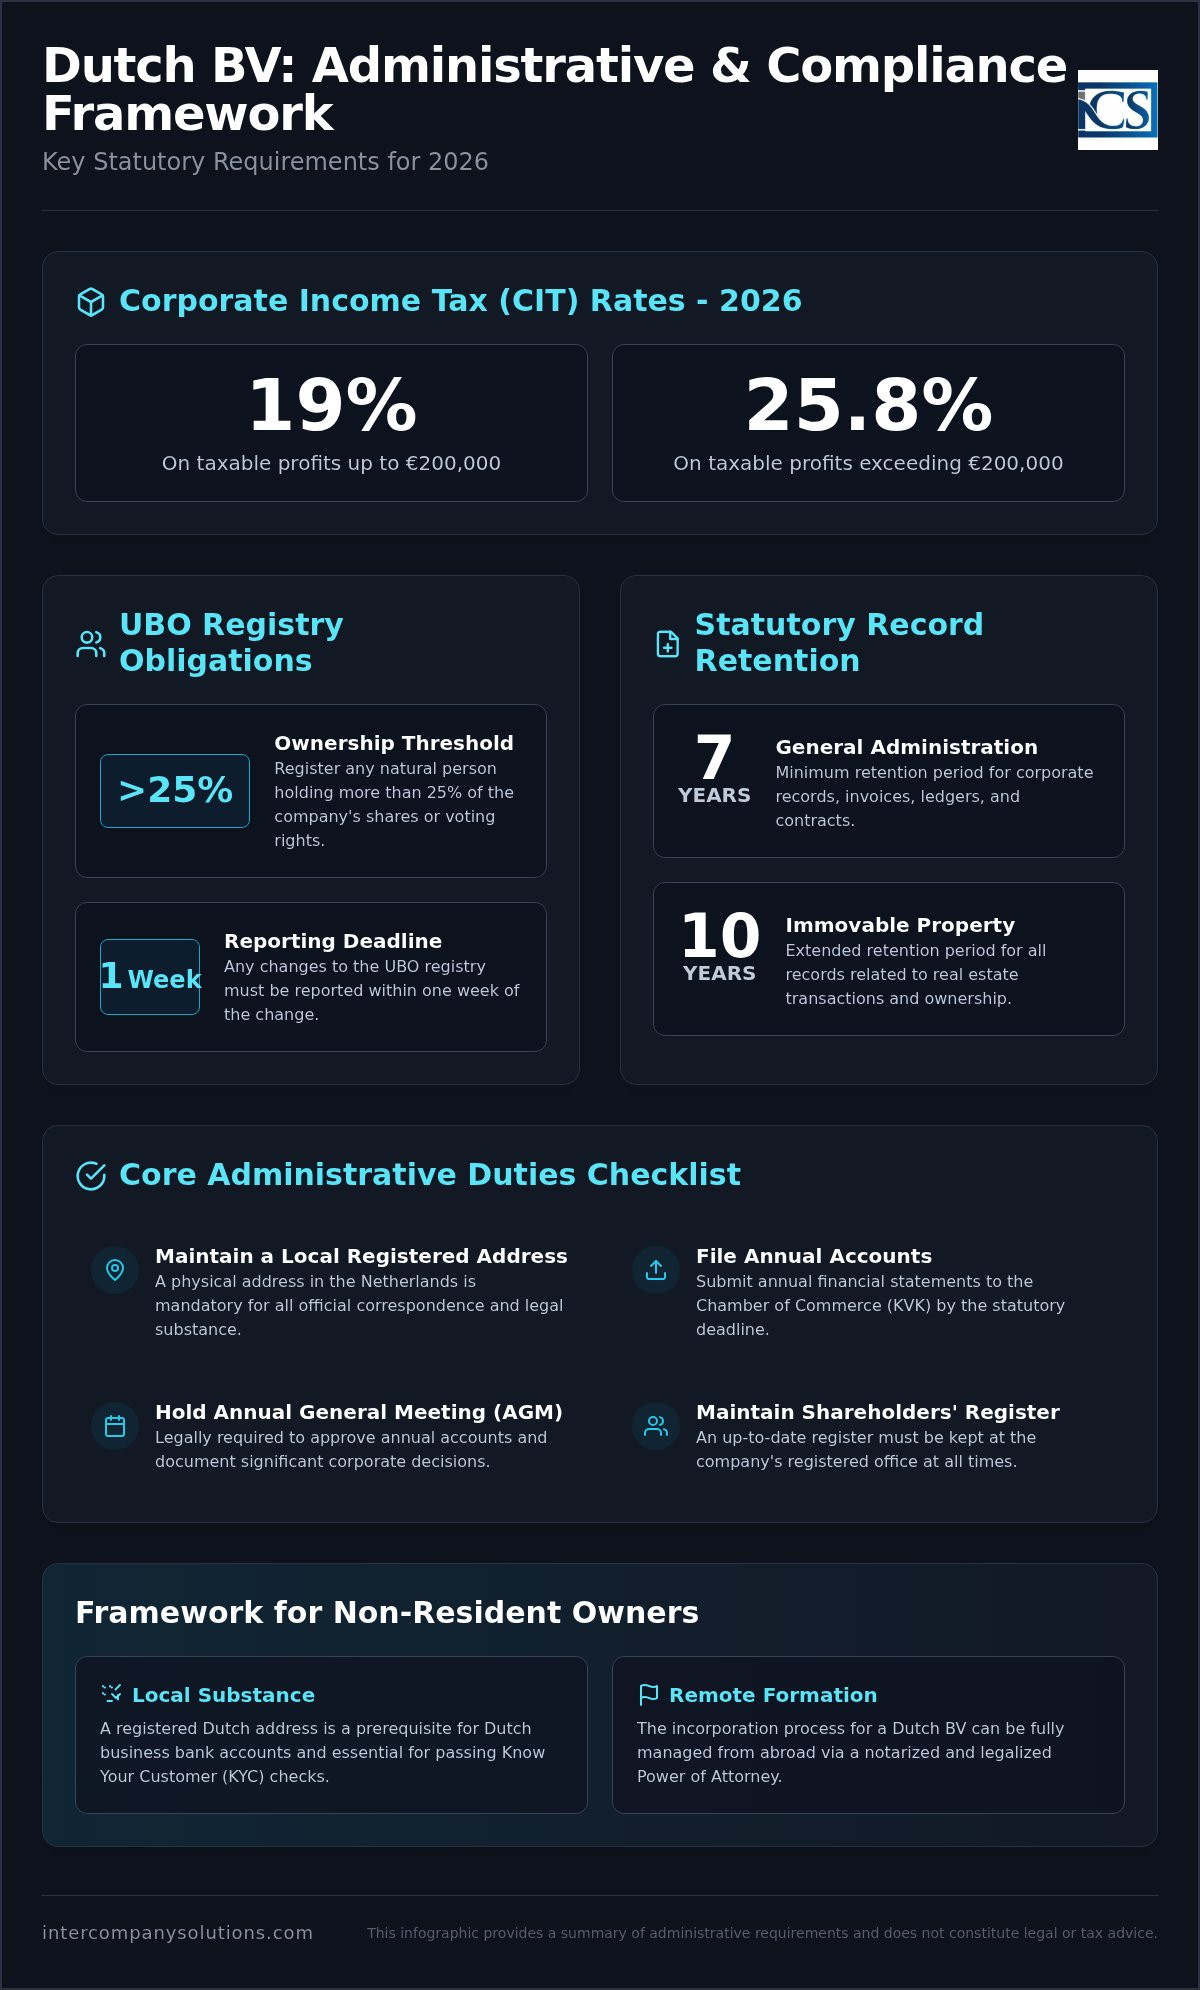
Questo articolo offre una panoramica precisa dei requisiti amministrativi che le società olandesi devono soddisfare per garantire la piena conformità normativa. Scoprirai come gestire gli adempimenti obbligatori IVA e IRES (CIT) secondo le aliquote del 2026, in base alle quali gli utili fino a 200.000 € sono tassati al 19% e al 25,8% per la quota eccedente. Dettaglieremo inoltre i requisiti per il mantenimento di una sede legale locale, la gestione delle buste paga per il personale e il rispetto degli standard di trasparenza per le persone fisiche che detengono più del 25% dell'interesse societario. Questa guida funge da percorso operativo per gestire il ciclo di vita della tua entità olandese con accuratezza professionale.
Punti Chiave
- Identificare gli specifici doveri amministrativi richiesti per mantenere una persona giuridica olandese in piena regolarità con la Camera di Commercio (KVK) e le Autorità Fiscali.
- Applicare le aliquote dell'Imposta sul Reddito delle Società per il 2026, pari al 19% sugli utili imponibili fino a 200.000 € e al 25,8% sull'eccedenza.
- Gestire gli obblighi del registro UBO registrando qualsiasi persona fisica che detenga più del 25% delle quote o dei diritti di voto della società entro una settimana dalle variazioni.
- Avvalersi dei servizi di amministrazione societaria nei Paesi Bassi per gestire i depositi di legge e facilitare la costituzione da remoto mediante la procedura di Procura legalizzata.
- Integrare il supporto di segreteria societaria con la contabilità della Dutch BV per garantire adempimenti IVA accurati e la tempestiva presentazione dei bilanci annuali.
Definizione di amministrazione societaria nel contesto normativo olandese
L'amministrazione societaria costituisce il quadro obbligatorio per la governance della Dutch BV e per la tenuta dei registri di legge. Comprende le attività statutarie, finanziarie e di segreteria necessarie per mantenere un soggetto giuridico olandese in piena regola. Non si tratta di una procedura facoltativa, bensì di un obbligo di legge per ogni impresa registrata nel Paese. Un'amministrazione efficace mantiene il collegamento operativo tra la società, la Camera di Commercio olandese (KVK) e l'amministrazione finanziaria (Belastingdienst). Per i fondatori esteri, i servizi di amministrazione societaria nei Paesi Bassi forniscono l'infrastruttura necessaria per soddisfare i requisiti locali di sostanza economica e conformità senza richiedere una presenza fisica. Questo sistema si allinea ai più ampi principi di Corporate governance nei Paesi Bassi, garantendo trasparenza a tutti gli stakeholder. Una corretta gestione comporta inoltre il rispetto del periodo di conservazione obbligatorio dei documenti contabili pari a 7 anni per l'amministrazione ordinaria e a 10 anni per la documentazione relativa ai beni immobili.
Il ruolo del segretario societario olandese
Il segretario societario olandese gestisce gli adempimenti legali interni della Dutch BV. Il suo compito principale consiste nella tenuta del registro dei soci, che deve essere conservato presso la sede legale della società. Coordina le delibere del consiglio di amministrazione e l'Assemblea Generale Annuale (AGM) obbligatoria, assicurando che le decisioni siano giuridicamente vincolanti e debitamente verbalizzate. Al verificarsi di variazioni, quali le dimissioni di un amministratore o un trasferimento di quote, il segretario provvede all'aggiornamento immediato dei registri presso la KVK. Ciò include la gestione del registro UBO, in cui qualsiasi persona fisica detentrice di una partecipazione superiore al 25% deve essere iscritta entro una settimana dalla modifica. La precisione in questa fase previene sanzioni onerose e complicazioni legali. Il segretario agisce come custode della regolarità societaria e garantisce che i requisiti dei servizi di amministrazione societaria nei Paesi Bassi siano adempiuti mediante un deposito documentale meticoloso.
Sostanza economica amministrativa per titolari non residenti
I titolari non residenti affrontano complessità specifiche relative alla sostanza economica locale. Il diritto olandese richiede che ogni Dutch BV disponga di un indirizzo di sede legale nei Paesi Bassi per ricevere le comunicazioni ufficiali da parte degli enti governativi. Un'amministrazione professionale garantisce che le notifiche della Belastingdienst ricevano tempestivo riscontro. Questa presenza locale costituisce altresì un requisito indispensabile per la costituzione di una Dutch BV e per il mantenimento di conti correnti aziendali nei Paesi Bassi. Gli istituti bancari eseguono rigorose verifiche in materia di antiricilaggio (KYC), pretendendo una storia amministrativa documentata e un chiaro collegamento territoriale. Per i fondatori extra-UE, questo percorso prende avvio sovente a distanza mediante una procura notarile legalizzata. I servizi professionali agevolano tali operazioni gestendo il flusso documentale e assicurando che la società rispetti gli elevati standard delle autorità di vigilanza olandesi. In assenza di questa solida base amministrativa, l'impresa rischia la revoca del numero di partita IVA o la chiusura del conto bancario.
Componenti fondamentali dei servizi di segreteria societaria olandesi
Il successo operativo di un'entità giuridica olandese dipende dall'accuratezza del supporto di segreteria societaria. Tali servizi rappresentano l'interfaccia primaria tra la società e gli organi di vigilanza quali la Camera di Commercio (KVK) e l'amministrazione finanziaria (Belastingdienst). Sebbene la responsabilità finale ricada sul consiglio di amministrazione, i professionisti di segreteria curano l'esecuzione tecnica degli adempimenti statutari. Questo lavoro comprende la redazione delle delibere consiliari, la verbalizzazione dell'Assemblea Generale Annuale e la gestione delle richieste provenienti dall'IND relative allo status di soggiorno del personale internazionale. I fornitori affidabili di servizi di amministrazione societaria nei Paesi Bassi garantiscono che tali procedure risultino conformi alla vigente normativa olandese sulla corporate governance per prevenire irregolarità amministrative.
Il deposito del bilancio d'esercizio presso la KVK costituisce una scadenza critica determinata dalla classe dimensionale della società. Le Dutch BV di minori dimensioni depositano solitamente uno stato patrimoniale e una nota integrativa in forma abbreviata, ma i termini di pubblicazione sono perentori. Il mancato rispetto di tali scadenze può determinare la responsabilità personale degli amministratori in caso di insolvenza o fallimento. Il supporto di segreteria garantisce che i bilanci siano corretti e trasmessi entro i termini stabiliti, preservando lo status di conformità e trasparenza della società.
Tenuta e conservazione dei registri obbligatori
L'ordinamento olandese impone standard rigorosi per la conservazione dei dati contabili e societari. Tutti i documenti aziendali e finanziari, inclusi i libri mastri, le fatture e i contratti, devono essere conservati per un periodo minimo di 7 anni. Tale termine è esteso a 10 anni per qualsiasi documentazione riguardante beni immobili, come contratti di compravendita o contratti di locazione commerciale a lungo termine. La Belastingdienst consente l'archiviazione digitale, a condizione che i file restino accessibili, integri e leggibili per l'intera durata del periodo prescritto. Qualora sussistano dubbi sul proprio stato di conformità, è possibile consultare uno specialista in conformità per un audit documentale.
Conformità al registro UBO
Il registro dei titolari effettivi (UBO) è uno strumento di trasparenza finalizzato alla prevenzione del riciclaggio di denaro e dei reati finanziari. Si definisce UBO qualsiasi persona fisica che detenga, direttamente o indirettamente, oltre il 25% del capitale sociale, dei diritti di voto o della partecipazione azionaria di una Dutch BV. Dal 2022, dati specifici del registro UBO risultano accessibili alle autorità competenti per garantire elevati livelli di controllo. Le società sono tenute a registrare i propri UBO entro una settimana dalla costituzione del soggetto giuridico o da qualsiasi successiva variazione dell'assetto proprietario. L'inosservanza di tali termini o la comunicazione di dati inesatti possono comportare sanzioni amministrative pecuniarie o procedimenti penali. I servizi professionali di amministrazione societaria nei Paesi Bassi monitorano costantemente tali soglie per assicurare che il registro rifletta fedelmente l'assetto societario in vigore.
Requisiti di conformità statutaria e parametri fiscali per il 2026
La conformità normativa per una Dutch BV nel 2026 richiede il rigoroso rispetto di scadenze dichiarative e soglie fiscali predeterminate. Per l'anno fiscale 2026, la tassa di registrazione una tantum presso la Camera di Commercio olandese (KVK) è pari a 85,15 €. Oltre a tale spesa iniziale, le società devono gestire un sistema tributario strutturato che impone verifiche con cadenza mensile o trimestrale. L'affidamento a servizi di amministrazione societaria nei Paesi Bassi assicura il corretto adempimento di tali parametri, evitando sanzioni per omessa o ritardata presentazione. Questi requisiti rientrano nel sistema generale di Corporate Governance nei Paesi Bassi, che richiede trasparenza fiscale e responsabilità contabile a tutte le persone giuridiche.
Aliquote dell'imposta sul reddito delle società (CIT)
Il regime olandese di imposizione sui redditi d'impresa si articola su due scaglioni applicati all'utile imponibile. Per il 2026, gli utili fino a 200.000 € sono tassati all'aliquota ridotta del 19%. La quota di utile imponibile eccedente tale soglia di 200.000 € è assoggettata all'aliquota ordinaria del 25,8%. Per gli imprenditori che operano mediante strutture di partecipazione (holding), il regime di participation exemption costituisce un pilastro della pianificazione contabile e fiscale. Tale agevolazione elimina la doppia imposizione esentando da imposta i dividendi e le plusvalenze derivanti da società controllate, purché la capogruppo detenga una partecipazione non inferiore al 5% e ricorrano i requisiti previsti dai test sull'attività o sulle finalità economiche (asset test o motive test). Una gestione amministrativa scrupolosa garantisce la corretta applicazione di tale esenzione all'atto della dichiarazione annuale CIT.
Imposta sul Valore Aggiunto (BTW) e attribuzione del codice EORI
La maggior parte delle Dutch BV deve registrarsi ai fini dell'Imposta sul Valore Aggiunto, denominata localmente BTW. L'aliquota ordinaria è pari al 21%, mentre l'aliquota ridotta al 9% si applica a specifiche categorie di beni e prestazioni, inclusi prodotti alimentari e alcuni servizi ad alta intensità di manodopera. Le entità societarie non residenti ricorrono frequentemente alla nomina di un rappresentante fiscale o all'ausilio di servizi di amministrazione societaria nei Paesi Bassi per l'ottenimento della partita IVA presso la Belastingdienst. La periodicità delle dichiarazioni varia in base al volume d'affari: la liquidazione avviene solitamente su base trimestrale, sebbene l'amministrazione finanziaria possa imporre la frequenza mensile qualora l'imposta superi 7.000 € a trimestre o si riscontrino ritardi sistematici nei versamenti.
Qualora l'impresa effettui operazioni di importazione o esportazione di merci al di fuori dell'Unione Europea, è obbligatorio disporre del codice di identificazione doganale EORI (Economic Operators Registration and Identification). Tale codice identifica gli operatori presso le autorità doganali ed è collegato al numero di partita IVA. La gestione tempestiva di tali istanze nella fase di avvio di un'attività nei Paesi Bassi evita interruzioni o blocchi nella catena di fornitura.
Termini di presentazione e rendicontazione finanziaria
L'esercizio finanziario della maggioranza delle società olandesi coincide con l'anno solare e si chiude al 31 dicembre. Il bilancio d'esercizio deve essere redatto e sottoposto ai soci entro cinque mesi dalla chiusura dell'esercizio. A seguito dell'approvazione assembleare, la società ha otto giorni di tempo per provvedere al deposito del bilancio presso la KVK. Nonostante sia consentita la richiesta di proroga in presenza di circostanze straordinarie, il termine perentorio per il deposito dei conti annuali è fissato a 12 mesi dalla chiusura dell'esercizio finanziario. L'inosservanza di tale termine ultimo costituisce un reato economico e comporta la responsabilità patrimoniale personale degli amministratori della società.
Valutazione dei fornitori di servizi societari per fondatori internazionali
La selezione di un partner per la propria entità olandese richiede un'attenzione particolare alla trasparenza procedurale e alla competenza tecnica. I fondatori internazionali si trovano spesso ad affrontare la sfida di gestire un'entità locale da un fuso orario diverso, rendendo l'accessibilità da remoto un requisito non negoziabile. Un fornitore competente di servizi di amministrazione societaria nei Paesi Bassi dovrebbe offrire un approccio integrato in cui le mansioni di segreteria societaria e la contabilità per la conformità della Dutch BV siano gestite sotto lo stesso tetto. Questa integrazione garantisce che i depositi statutari presso la KVK siano perfettamente allineati con i dati finanziari presentati alla Belastingdienst, prevenendo discrepanze che potrebbero innescare controlli fiscali.
La trasparenza nella struttura tariffaria è un altro indicatore fondamentale dell'affidabilità di un partner. Gli studi professionali comunicano i costi di terzi, come la tassa di registrazione KVK di 85,15 € e le spese notarili, all'inizio dell'incarico anziché nasconderli nelle clausole scritte in piccolo. Poiché circa il 93% della popolazione olandese parla inglese, il fornitore di servizi deve dimostrare un'elevata padronanza della lingua inglese per garantire una comunicazione chiara su complesse questioni legali e fiscali. Le società di servizi di amministrazione societaria nei Paesi Bassi di alta qualità fungono da ponte, traducendo le prescrizioni normative locali in misure pratiche per l'imprenditore globale.
Costituzione e amministrazione da remoto
La procedura tramite procura legalizzata (PoA) è la prassi standard per i fondatori non residenti che non possono recarsi di persona nei Paesi Bassi. Questo metodo consente a un rappresentante locale di firmare l'atto costitutivo dinanzi a un notaio olandese per vostro conto, eliminando di fatto la necessità di viaggiare. Per avviare l'iter, sarà necessario fornire una serie di documenti specifici, tra cui una copia legalizzata del passaporto e una prova dell'indirizzo di residenza. Questo approccio da remoto è fondamentale per il processo di registrazione aziendale nei Paesi Bassi per gli imprenditori internazionali. Una volta costituita la BV, il servizio di amministrazione continua a gestire la sede legale e la corrispondenza statutaria senza richiedere la vostra presenza fisica.
Gestione paghe e personale integrata
Se la vostra Dutch BV intende assumere personale locale o internazionale, il partner amministrativo dovrebbe offrire servizi di gestione buste paga nei Paesi Bassi per gestire questi complessi adempimenti. Ciò include la registrazione come datore di lavoro presso l'amministrazione finanziaria e la gestione dei cedolini mensili e dei contributi previdenziali. Per i lavoratori altamente qualificati, l'agevolazione fiscale del 30% (30% ruling) rappresenta un incentivo significativo che richiede una richiesta accurata e un monitoraggio continuo per preservare i requisiti di ammissibilità. È spesso vantaggioso ricorrere a un modello di Employer of Record (EOR), che consente di assumere dipendenti senza dover istituire un intero reparto HR interno, mantenendo contenuti i costi generali di gestione e garantendo al contempo la piena conformità al diritto del lavoro olandese.
Soluzioni amministrative integrate tramite Intercompany Solutions
Stabilire una presenza in un mercato estero richiede un partner che comprenda l'intersezione tra la legislazione locale e la strategia aziendale internazionale. Intercompany Solutions (ICS) fornisce un pacchetto completo di servizi che agevola ogni fase, dalla costituzione iniziale della BV fino alla registrazione IVA e all'assistenza bancaria. Abbiamo assistito imprenditori provenienti da oltre 50 Paesi diversi nell'avviare con successo le loro attività nei Paesi Bassi. Questo approccio integrato assicura che la vostra società non esista solo come iscrizione legale, ma operi come un'entità pienamente conforme all'interno del sistema finanziario olandese. Centralizzando le vostre esigenze di servizi di amministrazione societaria nei Paesi Bassi, riducete il rischio di lacune di comunicazione tra fornitori legali e contabili separati.
Il processo di costituzione di ICS
La rapidità e l'accessibilità da remoto costituiscono le fondamenta del nostro modello di costituzione. Gestiamo il processo di costituzione di una società Dutch BV entro 2-5 giorni lavorativi mediante la procedura con procura legalizzata. Questo metodo consente di avviare la propria attività senza doversi recare personalmente nei Paesi Bassi. Una volta presentati i documenti di identificazione e di residenza richiesti, gestiamo la registrazione diretta presso la Camera di Commercio olandese (KVK) e ci assicuriamo che la tassa di registrazione di 85,15 € venga elaborata correttamente. Dopo la firma dell'atto costitutivo, forniamo assistenza dedicata per l'apertura di conti correnti aziendali. Collaboriamo con moderni fornitori fintech come bunq e banche tradizionali olandesi per garantire che la vostra entità disponga degli strumenti necessari per gestire le transazioni locali e internazionali. Il nostro team vi guida attraverso i rigorosi requisiti di adeguata verifica della clientela "Know Your Customer" (KYC) per ridurre al minimo i ritardi nell'attivazione del conto.
Conformità continuativa e contabilità
Il mantenimento di una BV comporta un'interazione continua con le autorità fiscali e la KVK. Assegniamo account manager dedicati per supervisionare le vostre dichiarazioni IVA trimestrali e la redazione del bilancio d'esercizio annuale. Questo supporto a lungo termine è essenziale per soddisfare l'obbligo di conservazione documentale di 7 anni e garantire che le dichiarazioni CIT riflettano accuratamente le aliquote del 2026 del 19% e del 25,8%. Se il vostro modello di business prevede l'assunzione di talenti internazionali, agevoliamo le richieste per i visti per migranti altamente qualificati (HSM) e le domande IND per semplificare il trasferimento del vostro personale chiave. Il nostro pacchetto Premium Secretarial Support include 10 ore di consulenza dedicata nel vostro primo anno, consentendovi di affrontare questioni legali o amministrative specifiche non appena si presentano. Per mantenere lo slancio della vostra attività, garantiamo un tempo di risposta di 24 ore per tutte le richieste amministrative. Questo impegno per l'efficienza assicura che i vostri interessi professionali rimangano in mani competenti mentre vi concentrate sull'espansione della vostra attività.
Ultima revisione: agosto 2026
Garantire il futuro della vostra attività olandese attraverso la conformità statutaria
Il mantenimento di una Dutch BV richiede una meticolosa attenzione ai parametri fiscali del 2026, comprese le aliquote CIT a due scaglioni e la tassa di registrazione KVK di 85,15 €. Il successo a lungo termine dipende dalla capacità di rispettare lo standard di conservazione documentale di sette anni e di garantire che il registro UBO rifletta accuratamente qualsiasi persona fisica che detenga una partecipazione superiore al 25%. Questi doveri amministrativi non sono semplici mansioni d'ufficio; costituiscono il fondamento giuridico che tutela la posizione della vostra società dinanzi alla Belastingdienst e alla Camera di Commercio.
I servizi di amministrazione societaria nei Paesi Bassi professionali forniscono l'infrastruttura necessaria per colmare il divario tra la vostra strategia internazionale e il rispetto delle normative locali. In qualità di società di costituzione specializzata n. 1 per imprenditori esteri, agevoliamo l'apertura da remoto in 2-5 giorni lavorativi tramite la procedura con procura legalizzata. Il nostro supporto completo, garantito da una Garanzia di Soddisfazione al 100%, assicura che ogni requisito statutario sia soddisfatto con precisione e chiarezza procedurale.
Siamo pronti ad agire come vostra guida esperta nel mercato olandese. Il nostro team è costantemente impegnato a offrire la precisione e l'integrità legale che la vostra iniziativa internazionale merita.
Ultima revisione: agosto 2026
Domande frequenti
Quali sono gli adempimenti obbligatori di amministrazione societaria per una Dutch BV?
Gli adempimenti obbligatori di amministrazione societaria includono il deposito del bilancio d'esercizio presso la Camera di Commercio (KVK), la tenuta del libro soci presso la sede legale e la presentazione periodica delle dichiarazioni IVA e dell'imposta sul reddito delle società (CIT). È inoltre obbligatorio registrare i titolari effettivi nel registro UBO entro una settimana da qualsiasi modifica. I fornitori professionali di corporate administration services Netherlands garantiscono il rispetto di queste scadenze per prevenire sanzioni amministrative o la responsabilità degli amministratori in caso di non conformità.
È necessaria la presenza fisica nei Paesi Bassi per gestire la propria società?
Non è necessario essere fisicamente presenti nei Paesi Bassi per gestire la propria società o completare la procedura di costituzione. I fondatori stranieri ricorrono solitamente a una procura notarile legalizzata per costituire una Dutch BV a distanza in un periodo compreso tra 2 e 5 giorni lavorativi. Una volta costituita l'entità, è possibile gestire gli obblighi legali e gli adempimenti fiscali tramite un fornitore di servizi locale che gestisce la corrispondenza ufficiale e i depositi per vostro conto da un indirizzo di sede legale nei Paesi Bassi.
Qual è il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Il capitale sociale minimo richiesto per costituire una Dutch BV nel 2026 è di 0,01 €. Questa flessibilità consente ai fondatori di creare una società a responsabilità limitata senza un rilevante conferimento iniziale di capitale. Durante la procedura di costituzione, è necessario stabilire il valore nominale delle quote e il capitale totale emesso. Sebbene il minimo di legge sia puramente nominale, disporre di un capitale superiore può risultare vantaggioso per l'apertura di determinati conti correnti bancari aziendali o per la credibilità commerciale.
A quanto ammontano le aliquote dell'imposta sulle società nei Paesi Bassi per il 2026?
Per l'anno fiscale 2026, i Paesi Bassi applicano un sistema di imposta sul reddito delle società (CIT) a due scaglioni. Si applica un'aliquota del 19% sugli utili imponibili fino a 200.000 €. Qualsiasi utile eccedente la soglia di 200.000 € viene tassato con un'aliquota del 25,8%. Queste aliquote si applicano al reddito mondiale delle società residenti nei Paesi Bassi. Una contabilità accurata e l'applicazione di specifiche esenzioni fiscali, come la participation exemption, sono essenziali per ottimizzare il carico fiscale della società.
A quanto ammonta la tassa di iscrizione alla KVK per una nuova società nel 2026?
La tassa di iscrizione alla Camera di Commercio olandese (KVK) per una nuova società nel 2026 è pari a 85,15 €. Si tratta di un'imposta una tantum dovuta al momento della registrazione iniziale della persona giuridica nel Registro delle Imprese. Se ci si avvale di corporate administration services Netherlands per agevolare la costituzione, questa spesa viene spesso gestita dal fornitore come parte dei costi di costituzione. Verrà inoltre attribuito un numero KVK univoco, obbligatorio per tutte le transazioni commerciali ufficiali.
Chi è considerato titolare effettivo (UBO) nei Paesi Bassi?
Una persona fisica è considerata titolare effettivo (UBO) se detiene, direttamente o indirettamente, più del 25% delle quote, dei diritti di voto o dell'interesse proprietario in una società olandese. Questa definizione include anche i soggetti che esercitano il controllo effettivo sull'entità con altri mezzi. Dal 2022, il registro UBO costituisce uno strumento di trasparenza obbligatorio. È necessario registrare tali soggetti e aggiornare il registro entro una settimana da qualsiasi modifica nell'assetto proprietario della società.
Per quanto tempo devono essere conservati i documenti contabili di una società olandese?
È obbligatorio conservare tutti i documenti aziendali e finanziari per un periodo previsto per legge di 7 anni. Questo obbligo riguarda i mastrini contabili, le fatture, gli estratti conto bancari e i contratti. Tuttavia, se i documenti riguardano beni immobili, come atti relativi a immobili o contratti di locazione a lungo termine, il periodo di conservazione si estende a 10 anni. La documentazione può essere archiviata elettronicamente, a condizione che rimanga leggibile e accessibile per eventuali verifiche da parte dell'amministrazione finanziaria olandese (Belastingdienst) per l'intero periodo.
È possibile assumere dipendenti nei Paesi Bassi tramite un partner amministrativo?
È possibile assumere dipendenti nei Paesi Bassi avvalendosi del supporto amministrativo per la gestione del personale e delle paghe. Questo consente di gestire il personale locale senza dover strutturare un ufficio risorse umane interno. Il partner gestisce l'iscrizione come datore di lavoro presso la Belastingdienst, l'elaborazione mensile dei cedolini paga e i versamenti contributivi e pensionistici. Può inoltre fornire assistenza per la richiesta dell'agevolazione fiscale del 30% per i lavoratori altamente qualificati provenienti dall'estero, assicurando che il personale internazionale benefici degli incentivi fiscali olandesi disponibili.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Codice Civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sulle società
- ICS Payroll - Servizi payroll nei Paesi Bassi
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative sulla corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |