

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Circa l'80% delle persone giuridiche olandesi ha registrato con successo i propri titolari effettivi entro l'inizio del 2024, evidenziando i rigorosi standard di trasparenza attualmente applicati dal Belastingdienst. Per gli imprenditori stranieri, garantire la conformità all'imposta sulle società nei Paesi Bassi è un obbligo di legge preciso che non lascia spazio a errori amministrativi o scadenze mancate. È comune sentirsi disorientati dal linguaggio tecnico e dai rigidi calendari di presentazione richiesti per mantenere una Dutch BV in regola con le autorità fiscali.
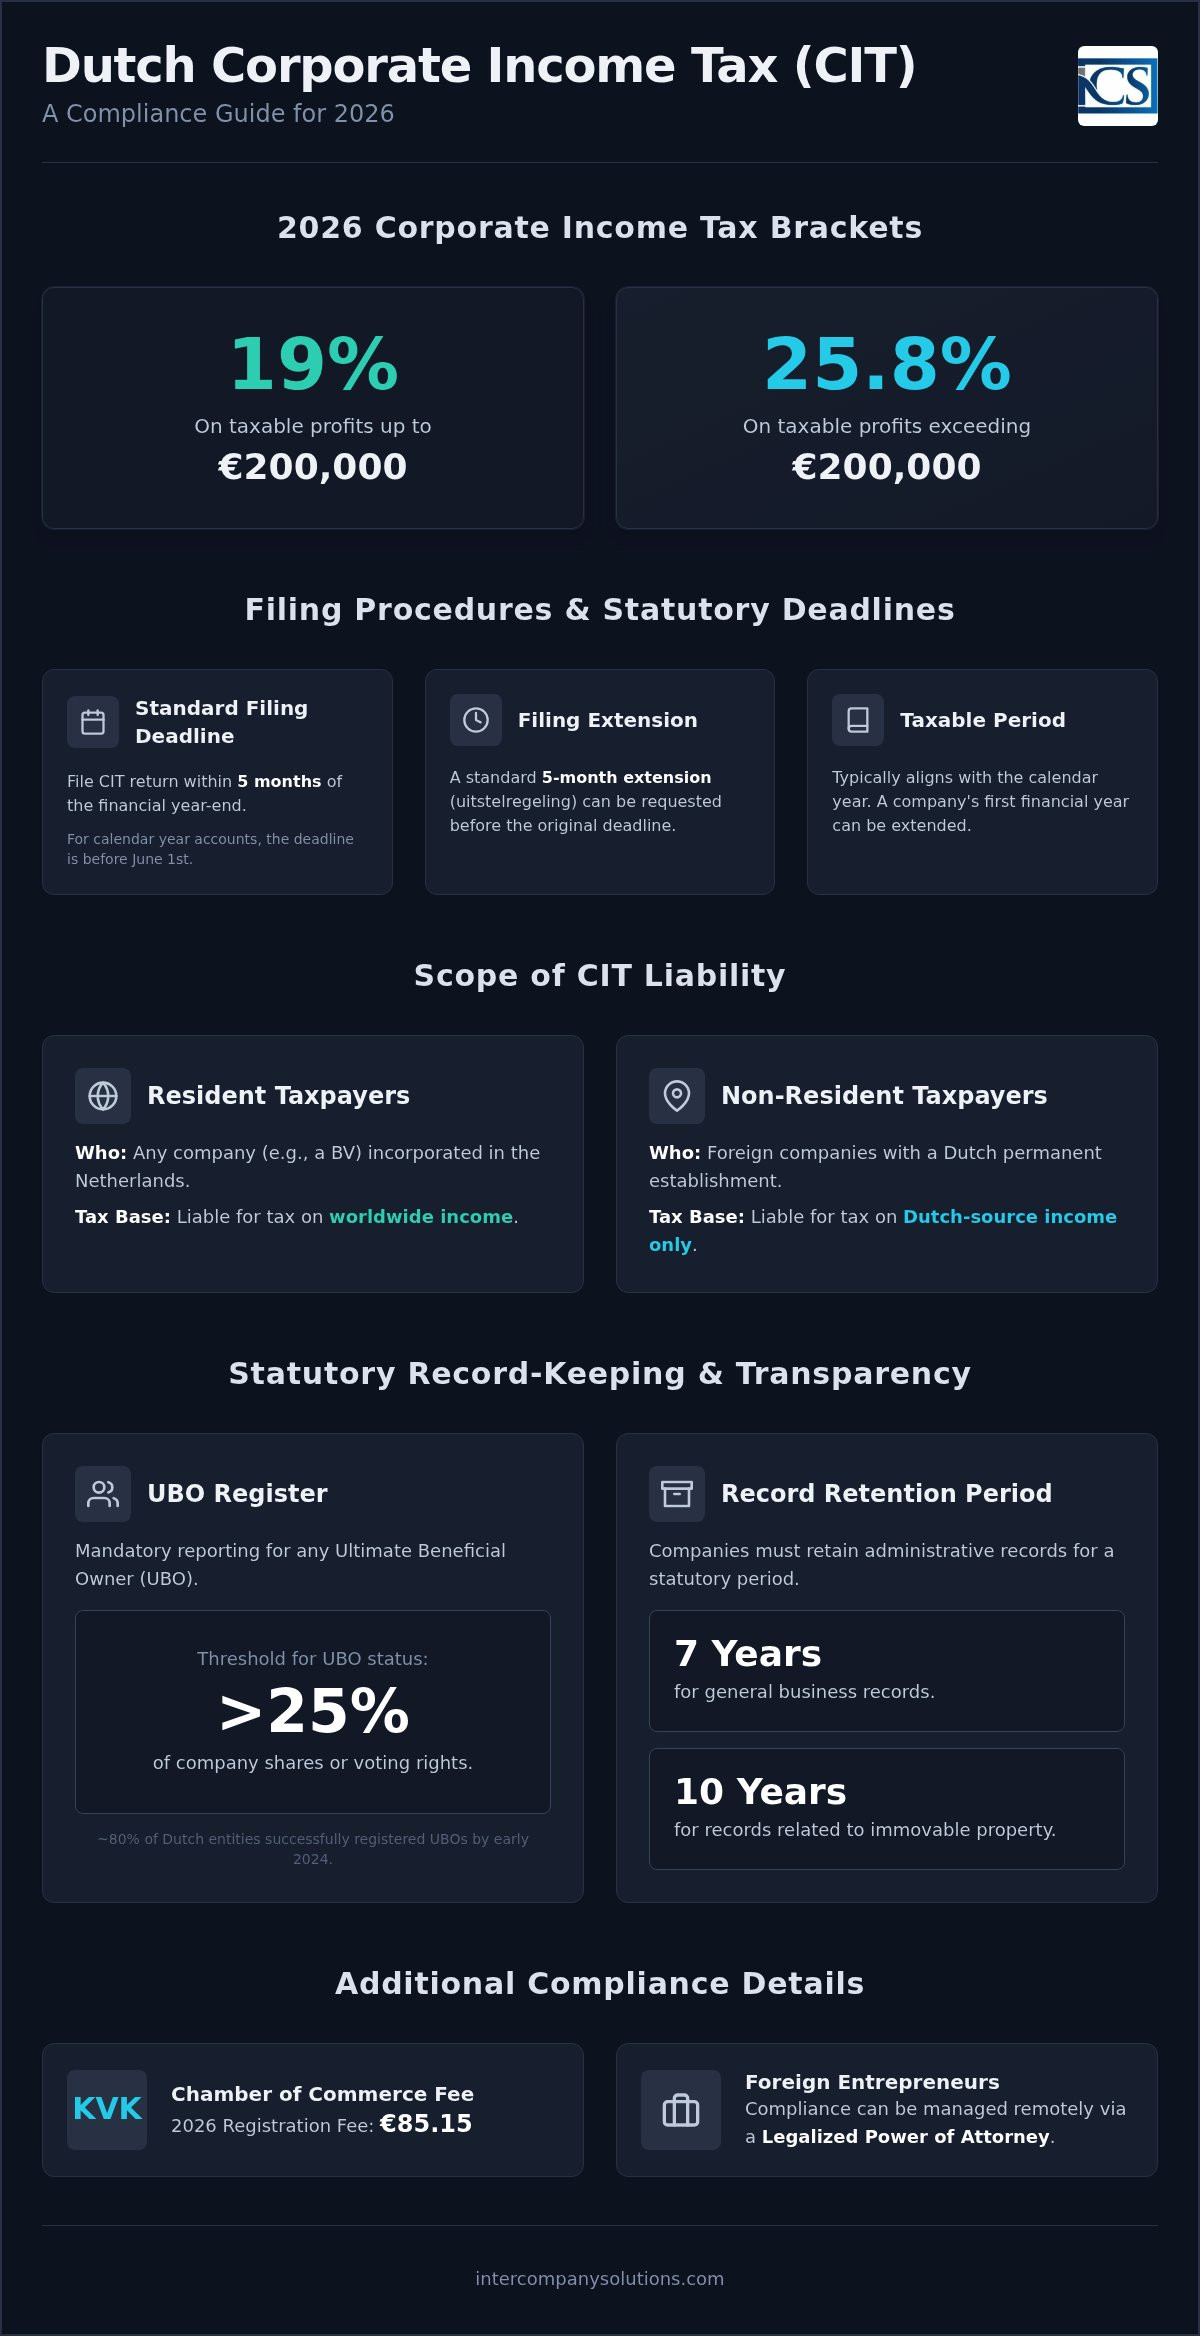
Comprendiamo che la complessità del diritto tributario olandese possa rappresentare un ostacolo significativo alla crescita aziendale internazionale. Questa guida fornisce un'analisi professionale e dettagliata dei requisiti relativi all'imposta sul reddito delle società per il 2026, assicurando l'accesso ai dati esatti necessari per gestire le responsabilità fiscali della propria azienda. Acquisirete una chiara comprensione degli attuali scaglioni d'imposta, che rimangono fissati al 19% per gli utili fino a 200.000 € e al 25,8% per qualsiasi importo superiore a tale soglia.
Oltre alle aliquote fiscali, illustreremo in dettaglio le scadenze essenziali per la presentazione delle dichiarazioni e il periodo obbligatorio di conservazione dei documenti di sette anni da rispettare. Tratteremo inoltre i diritti di registrazione KVK di 85,15 € e le specifiche soglie di comunicazione UBO per gli azionisti con una partecipazione superiore al 25%. Questa panoramica costituisce una guida affidabile per evitare sanzioni amministrative e mantenere un rapporto trasparente con lo Stato olandese.
Key Takeaways
- Comprendere il sistema fiscale a due scaglioni del 2026 per garantire una corretta conformità all'imposta sulle società nei Paesi Bassi, applicando un'aliquota del 19% sugli utili fino a 200.000 € e del 25,8% sulla parte eccedente.
- Individuare le scadenze critiche di presentazione delle dichiarazioni, generalmente previste entro cinque mesi dalla chiusura dell'esercizio finanziario, per prevenire sanzioni amministrative e interessi di mora.
- Implementare protocolli di conservazione documentale conformi alla legge che rispettino il periodo di conservazione obbligatorio di sette anni, o di dieci anni per i documenti relativi a beni immobili.
- Scoprire come gli amministratori non residenti possano gestire gli obblighi fiscali olandesi da remoto ricorrendo a una procura legalizzata per la conformità societaria.
- Chiarire i requisiti di trasparenza per il registro UBO, applicabili a qualsiasi persona fisica che detenga più del 25% delle azioni o dei diritti di voto della società.
Ambito di applicazione dell'imposta sul reddito delle società olandese
L'imposta sul reddito delle società olandese (CIT) si applica alle entità in base al loro status di residenza fiscale e alla natura delle loro attività all'interno del paese. Per la maggior parte degli imprenditori internazionali, il veicolo principale per l'esercizio dell'attività d'impresa è la Besloten Vennootschap (BV). In base alla legge olandese, qualsiasi BV costituita nei Paesi Bassi è automaticamente considerata fiscalmente residente. Questo status determina l'assoggettamento a imposizione del reddito mondiale della società, indipendentemente dal luogo in cui tale reddito sia prodotto. Si tratta di un fattore fondamentale da valutare durante la costituzione di una società olandese, poiché fissa il punto di partenza per tutti i futuri obblighi fiscali.
Per gli imprenditori che gestiscono anche entità in Nord America, è possibile saperne di più sulla Secretary of State Directory per effettuare facilmente ricerche sulle persone giuridiche e verificare la disponibilità delle denominazioni sociali in tutti i 50 stati degli Stati Uniti.
I contribuenti non residenti, come le società estere dotate di una stabile organizzazione o titolari di specifici redditi di fonte olandese, presentano un ambito impositivo più limitato. Tali soggetti sono tenuti al pagamento delle imposte unicamente sugli utili derivanti in modo diretto dalle operazioni svolte nei Paesi Bassi. L'accertamento della residenza richiede l'individuazione della sede di direzione effettiva. Qualora le decisioni commerciali e strategiche di rilievo siano assunte nei Paesi Bassi, l'entità viene generalmente qualificata come fiscalmente residente. Comprendere queste distinzioni è indispensabile per garantire la conformità CIT nei Paesi Bassi e assicurare il rispetto di tutti gli adempimenti previsti dalla legge a partire dalla data di costituzione. Il sistema di imposizione societaria olandese offre un quadro normativo chiaro per queste determinazioni, coordinando i requisiti interni con i trattati internazionali contro le doppie imposizioni.
Entità soggette a CIT
Il codice tributario olandese stabilisce l'obbligo di assolvimento dell'imposta societaria per diverse forme giuridiche. Le società a responsabilità limitata (BV) e le società per azioni (NV) ne sono i soggetti tipici più diffusi. Le fondazioni (stichtingen) e le associazioni sono di norma esenti, a meno che non esercitino un'attività commerciale attiva in concorrenza con imprese sul mercato. In tali circostanze, hanno l'obbligo di registrarsi ai fini della CIT nel momento in cui le loro attività configurano l'esercizio di un'impresa. Anche le succursali estere che operano come stabili organizzazioni devono ottemperare agli obblighi dichiarativi olandesi per la quota di utile imputabile alle attività locali. Ciò garantisce un trattamento paritario tra le BV residenti e i gruppi internazionali aventi una presenza fisica nel territorio nazionale.
Il periodo d'imposta
La maggior parte delle società fa coincidere il proprio periodo d'imposta con l'anno solare, dal 1° gennaio al 31 dicembre. Ciononostante, la normativa consente l'adozione di esercizi sociali a cavallo d'anno, purché espressamente stabiliti nell'atto costitutivo della società. Per una BV di nuova costituzione, il primo esercizio sociale può essere prolungato. Ciò comporta che una società costituita nell'ottobre 2025 possa chiudere il suo primo periodo contabile il 31 dicembre 2026. Tale corrispondenza temporale è imprescindibile, poiché le dichiarazioni CIT devono coincidere in modo rigoroso con i bilanci d'esercizio depositati presso la Camera di Commercio (KVK). L'accurata armonizzazione tra rendicontazione contabile e trasmissione fiscale rappresenta un presupposto essenziale per una corretta conformità CIT nei Paesi Bassi, evitando disallineamenti suscettibili di innescare controlli o richieste istruttorie da parte del Belastingdienst.
Procedure di dichiarazione e scadenze di legge
Il mantenimento della conformità CIT nei Paesi Bassi impone il rispetto tassativo delle scadenze di deposito stabilite dalla legge. Per una Dutch BV con esercizio coincidente con l'anno solare, la dichiarazione dei redditi delle società deve essere inviata entro il 1° giugno dell'anno successivo. Qualora la società adotti un esercizio a cavallo d'anno, come illustrato nella sezione precedente in relazione all'atto costitutivo, il termine scade esattamente cinque mesi dopo la chiusura di tale periodo. L'inosservanza di tali termini determina l'applicazione automatica di sanzioni amministrative, suscettibili di aumento qualora il ritardo prosegua.
È possibile richiedere una proroga ordinaria di cinque mesi per l'invio della dichiarazione avvalendosi dell'uitstelregeling. Questa facoltà risulta particolarmente utile per gli imprenditori internazionali che necessitano di tempo ulteriore per consolidare le situazioni contabili di controllate estere o per interfacciarsi con amministratori non residenti. La quasi totalità dei professionisti fiduciari gestisce tale istanza per conto dei propri clienti, assicurando il regolare stato formale della società durante la verifica dei dati definitivi. Pur trattandosi di una procedura di routine, la domanda deve essere formalizzata prima della scadenza del termine iniziale di cinque mesi.
Il processo di presentazione della dichiarazione CIT
Il presupposto per la corretta redazione del modello dichiarativo è costituito dal fascicolo di bilancio civilistico. Tuttavia, l'utile imponibile differisce frequentemente dal risultato civilistico per effetto di specifiche variazioni fiscali. Tra queste figurano i costi indeducibili, come alcune tipologie di sanzioni o una quota delle spese di rappresentanza, unitamente a specifici criteri di ammortamento dei beni aziendali. La dichiarazione deve essere inoltrata in via telematica tramite il portale del Belastingdienst o mediante appositi software certificati. Questa procedura garantisce che le procedure di presentazione e conformità CIT siano eseguite in conformità agli standard vigenti per il 2026, assicurando precisione nella transizione dal dato contabile civilistico a quello fiscale.
Avvisi di accertamento provvisori e definitivi
L'amministrazione tributaria olandese provvede comunemente a emettere un accertamento provvisorio (voorlopige aanslag) nelle prime fasi dell'esercizio finanziario, basandosi sui dati storici o su stime presuntive. Questo strumento si configura come un piano di versamento acconti finalizzato ad agevolare la gestione dei flussi di cassa aziendali nel corso dell'anno. Nell'eventualità in cui si prevedano utili significativamente più alti o più bassi rispetto agli esercizi decorsi, è opportuno provvedere tempestivamente all'adeguamento di tale avviso. Tale rettifica scongiura il rischio di un conguaglio fiscale finale imprevisto e limita il computo degli interessi dovuti per tardivo versamento. Il monitoraggio attivo di questi accertamenti costituisce un aspetto centrale per un'efficace conformità CIT nei Paesi Bassi.
In conformità a una pronuncia della Corte Suprema del 2026, il tasso degli interessi applicabili ai pagamenti tardivi dell'imposta societaria è attualmente soggetto a un limite massimo del 4%. Pur rappresentando un onere inferiore rispetto agli anni passati, si tratta pur sempre di un costo accessorio che una gestione amministrativa efficiente deve azzerare tramite comunicazioni puntuali. All'esito dell'elaborazione della dichiarazione presentata, il Belastingdienst procede alla notifica dell'accertamento definitivo (definitieve aanslag). Qualora si riscontrino errori nella quantificazione del debito tributario, è possibile consultare i nostri specialisti contabili per sottoporre a revisione la dichiarazione o proporre formale istanza di ricorso entro il termine perentorio di sei settimane.
Aliquote e scaglioni dell'imposta societaria olandese per il 2026
La struttura dell'imposta sul reddito delle società nei Paesi Bassi per il 2026 conserva un impianto costante strutturato su due scaglioni, assicurando un contesto di certezza alle imprese internazionali. Sugli utili imponibili sino a 200.000 €, le società scontano un'aliquota pari al 19%. Al superamento della soglia di 200.000 €, la quota di utile eccedente tale importo è assoggettata all'aliquota del 25,8%. Tali percentuali si applicano alla base imponibile fiscale, quantificata previa applicazione delle prescritte variazioni in aumento e in diminuzione al risultato civilistico, come esposto in precedenza. La tenuta ordinata delle scritture contabili è imprescindibile per garantire la corretta applicazione degli scaglioni d'imposta in sede di adempimenti dichiarativi annuali.
Le società holding beneficiano con frequenza del regime della participation exemption (deelnemingsvrijstelling). Tale istituto prevede la completa esenzione da CIT per i dividendi e le plusvalenze generati da partecipazioni qualificate in società controllate, di norma individuate in quelle in cui la capogruppo detiene almeno il 5% del capitale. La misura è volta a scongiurare fenomeni di doppia imposizione economica all'interno dei gruppi societari, confermando i Paesi Bassi quale giurisdizione privilegiata per le strutture di holding. La scrupolosa applicazione di tale esenzione rappresenta un pilastro della conformità CIT nei Paesi Bassi per le realtà articolate su più entità, influendo direttamente sul tax rate effettivo di gruppo.
Calcolo dell'utile imponibile
La determinazione dell'imposta definitiva presuppone una ricostruzione analitica dell'utile imponibile. La deducibilità è generalmente ammessa per la maggior parte dei costi inerenti all'attività d'impresa, purché sostenuti per finalità di produzione del reddito. Talune componenti negative, segnatamente gli interessi passivi sui finanziamenti, risultano tuttavia sottoposte a specifici tetti di deducibilità. Qualora l'esercizio si chiuda con un risultato negativo, l'ordinamento olandese consente il riporto all'indietro (carry-back) della perdita all'esercizio immediatamente precedente. Le perdite non compensate mediante carry-back possono essere riportate in avanti (carry-forward) senza limiti temporali. Va considerato che, a fronte di una facoltà di riporto temporale illimitata, sussistono precisi limiti quantitativi alla compensazione delle perdite per la quota di utile imponibile che eccede la soglia di 1 milione di euro.
I gruppi comprendenti più BV possono frequentemente costituire un'unità fiscale (fiscale eenheid), in forza della quale la società controllante e le sue controllate vengono considerate come un unico soggetto d'imposta. Il beneficio sostanziale risiede nell'opportunità di compensare direttamente le perdite di un'entità con gli utili prodotti da un'altra appartenente al medesimo perimetro. Il regime snellisce inoltre i carichi amministrativi, richiedendo la trasmissione di un'unica dichiarazione CIT consolidata per l'intero gruppo integrato. L'accesso a tale regime necessita di una pianificazione meticolosa sin dalla fase di avvio di un'attività nei Paesi Bassi, volta a garantire il soddisfacimento dei requisiti di legge prescritti per il consolidamento fiscale.
Agevolazioni ed esenzioni
Il governo olandese ha introdotto diversi regimi agevolativi per incentivare determinate attività economiche strategiche. L'Innovation Box ne costituisce un chiaro esempio, consentendo l'assoggettamento degli utili derivanti da beni immateriali sviluppati in proprio o da attività di R&S ammissibili a un'aliquota effettiva del 9%, in luogo delle aliquote ordinarie. Tale aliquota di favore attenua marcatamente la pressione fiscale per le imprese ad alto contenuto tecnologico in possesso di brevetti o di attestazioni formali di R&S.
Alle società è altresì data facoltà di fruire di deduzioni per investimenti incentrati su cespiti orientati all'efficienza energetica o alla tutela ambientale. Tali deduzioni si scomputano dall'utile imponibile antecedentemente al calcolo dell'imposta dovuta. Congiuntamente all'esenzione da partecipazione applicata sui flussi di dividendi, tali incentivi configurano un quadro tributario competitivo per i progetti d'impresa orientati a sviluppo e innovazione. L'osservanza di queste disposizioni costituisce una componente qualificante della conformità CIT nei Paesi Bassi per qualsiasi BV attiva sul mercato.
Requisiti di legge in materia di conservazione delle scritture e trasparenza
L'integrità amministrativa è la colonna portante di una Dutch BV conforme. Il Belastingdienst richiede di tenere una documentazione amministrativa completa e prontamente accessibile per le verifiche fiscali in qualsiasi momento. Per i documenti aziendali ordinari, comprese fatture, estratti conto bancari e contratti, il periodo di conservazione obbligatorio è di sette anni. Tuttavia, se la vostra società possiede o gestisce immobili aziendali, è necessario conservare i documenti relativi ai beni immobili per dieci anni. Questa distinzione è fondamentale per la conformità CIT a lungo termine nei Paesi Bassi, poiché la mancata esibizione di tali documenti durante un'ispezione può comportare l'inversione dell'onere della prova nelle controversie tributarie.
I documenti digitali sono pienamente accettati dalle autorità, a condizione che rimangano autentici e accessibili. È necessario garantire che i dati possano essere recuperati e consultati entro tempi ragionevoli in caso di richiesta da parte di un ispettore fiscale. Sebbene le soluzioni contabili basate su cloud agevolino questo processo, la responsabilità ultima dell'integrità dei dati ricade sugli amministratori della società. Mantenere organizzati i propri archivi digitali è un modo pratico per dimostrare trasparenza e affidabilità allo Stato olandese.
Per garantire che questi sistemi rimangano sicuri e resilienti, molte aziende internazionali si avvalgono delle competenze di Insoft Services per consulenza IT professionale e servizi gestiti di cybersicurezza.
Deposito presso la KVK e tariffe
Ogni anno, una Dutch BV deve depositare il proprio bilancio d'esercizio presso la Camera di Commercio (KVK). Per il periodo 2026, la tariffa di registrazione per il Registro delle Imprese è di 85,15 €. È necessario depositare tali bilanci entro 12 mesi dalla chiusura dell'esercizio finanziario per mantenere la regolarità societaria. L'entità delle informazioni da comunicare dipende dalla classe dimensionale dell'azienda. Le micro e piccole imprese devono solitamente pubblicare soltanto uno stato patrimoniale abbreviato e una nota integrativa ridotta. Al contrario, le entità di medie e grandi dimensioni sono soggette a obblighi di revisione contabile e di informativa più estesi. Il deposito tempestivo protegge gli amministratori dalla responsabilità personale in caso di fallimento e costituisce un elemento centrale della trasparenza aziendale.
Conformità al registro UBO
La trasparenza si estende alla struttura proprietaria attraverso il registro UBO. È obbligatorio registrare qualsiasi persona fisica che sia un titolare effettivo (Ultimate Beneficial Owner), definito come un soggetto che detiene più del 25% delle azioni o dei diritti di voto. All'inizio del 2024, circa l'80% delle entità olandesi aveva completato con successo questa registrazione, a dimostrazione dell'elevata priorità attribuita alla trasparenza societaria. Dati UBO inesatti o mancanti possono comportare sanzioni amministrative e notevoli ostacoli nell'apertura o nel mantenimento di conti correnti aziendali. Le banche utilizzano questi dati nell'ambito dei loro protocolli KYC obbligatori, rendendo l'accuratezza dei dati UBO un prerequisito per una regolare conformità CIT nei Paesi Bassi. Qualsiasi modifica nella titolarità deve essere notificata entro otto giorni per garantire che il registro rimanga aggiornato.
Gestione della conformità CIT come imprenditore estero
Gestire il quadro normativo in qualità di amministratore non residente presenta ostacoli logistici peculiari. Il Belastingdienst conduce quasi tutta la corrispondenza ufficiale in olandese, rendendo difficile per gli imprenditori esteri interpretare richieste urgenti o avvisi di accertamento. Per mantenere la conformità CIT nei Paesi Bassi, è necessario disporre di una sede legale registrata nei Paesi Bassi. Questo indirizzo funge da punto di contatto ufficiale per le notifiche fiscali, garantendo che la società riceva tutte le comunicazioni di legge senza ritardi. Fare affidamento su un indirizzo internazionale comporta spesso il mancato rispetto delle scadenze e conseguenti sanzioni amministrative.
La gestione da remoto è una prassi consolidata per le Dutch BV internazionali, a condizione di ricorrere a una procura notarile (PoA) legalizzata. Questo quadro giuridico consente a un rappresentante locale di gestire le questioni fiscali, dalle registrazioni IVA alla dichiarazione CIT finale. Elimina la necessità di spostamenti fisici per ogni adempimento amministrativo, garantendo che la società rimanga conforme mentre ci si concentra sulle operazioni globali. La procura deve essere debitamente autenticata e legalizzata per essere riconosciuta dalle banche olandesi e dall'ufficio tributario, un processo gestito dai nostri specialisti durante la fase di costituzione.
Soluzioni di conformità da remoto
Avvalersi di servizi professionali di contabilità per Dutch BV è il modo più efficiente per gestire questi requisiti. Questi specialisti operano come intermediari autorizzati, utilizzando portali digitali sicuri per comunicare direttamente con le autorità fiscali. Integrando la contabilità con i servizi di gestione paghe, si garantisce che tutte le ritenute fiscali sui salari e i contributi previdenziali siano calcolati correttamente e pronti per il consolidamento CIT di fine anno. Questo approccio integrato previene discrepanze di dati tra diverse categorie fiscali, un fattore che attiva frequentemente controlli fiscali.
Pianificazione strategica della conformità
Il successo a lungo termine richiede un'attenta pianificazione delle agevolazioni fiscali specifiche e degli obblighi internazionali. Ad esempio, è opportuno verificare se il personale internazionale soddisfa i requisiti per il regime fiscale del 30%, che consente di erogare un'indennità esente da imposte per i costi extraterritoriali sostenuti da lavoratori altamente qualificati. Inoltre, la gestione degli obblighi fiscali transfrontalieri è essenziale per beneficiare delle convenzioni contro le doppie imposizioni tra i Paesi Bassi e il proprio Paese d'origine. Ciò impedisce che il medesimo utile venga tassato in due giurisdizioni. La scelta di un agente per la costituzione societaria nei Paesi Bassi esperto fornisce un unico punto di contatto sia per la costituzione iniziale sia per il monitoraggio legale continuativo necessario per una solida impresa olandese.
Ultima revisione: agosto 2026
Garantire il futuro fiscale della propria Dutch BV
Il rispetto del quadro normativo dei Paesi Bassi garantisce che l'impresa rimanga un'entità trasparente e affidabile agli occhi del Belastingdienst. Comprendendo gli scaglioni fiscali del 2026 pari al 19% e al 25,8% e rispettando il termine di presentazione di cinque mesi, si protegge la società da sanzioni amministrative e da interessi non dovuti. Conservare i registri e le scritture contabili per il periodo obbligatorio di sette o dieci anni non costituisce solo un obbligo di legge, bensì una prassi strategica per affrontare qualsiasi eventuale richiesta di chiarimenti futura. Gestire efficacemente la conformità CIT nei Paesi Bassi richiede un approccio proattivo a questi requisiti tecnici.
Il nostro team funge da raccordo tra le operazioni internazionali e le autorità fiscali olandesi, gestendo ogni dettaglio procedurale con efficienza. Forniamo le competenze necessarie per gestire da remoto le registrazioni UBO, i depositi presso la KVK e le dichiarazioni annuali. Questo approccio sistematico consente di concentrarsi sulla crescita, mentre noi garantiamo che la società soddisfi ogni standard legale e fiscale richiesto per una stabilità a lungo termine.
In qualità di intermediario fiscale autorizzato presso il Belastingdienst, Intercompany Solutions è specializzata nella conformità per imprenditori esteri dal 2015. Offriamo una garanzia di soddisfazione al 100% sui nostri servizi societari per assicurarvi che i vostri interessi professionali siano in mani esperte. Siamo pronti ad aiutarvi a costruire una presenza conforme e prospera sul mercato olandese.
Ultima revisione: agosto 2026
Domande frequenti
Qual è l'aliquota dell'imposta sulle società nei Paesi Bassi per il 2026?
L'aliquota dell'imposta sulle società per il 2026 è del 19% sugli utili imponibili fino a 200.000 € e del 25,8% sulla parte eccedente tale soglia. Queste aliquote si applicano sia ai contribuenti residenti che a quelli non residenti con redditi di fonte olandese. È necessario calcolare l'utile fiscale dopo aver applicato le rettifiche obbligatorie al bilancio d'esercizio civilistico per garantire l'applicazione dello scaglione corretto durante la presentazione della dichiarazione.
Qual è la scadenza per la presentazione della dichiarazione CIT nei Paesi Bassi?
Per un esercizio finanziario coincidente con l'anno solare, il termine di presentazione è il 1° giugno dell'anno successivo. Se la vostra BV adotta un esercizio finanziario a cavallo d'anno, la dichiarazione deve essere presentata entro cinque mesi dalla chiusura dell'esercizio. È possibile richiedere una proroga standard di cinque mesi tramite un intermediario fiscale abilitato per garantire la conformità CIT nei Paesi Bassi durante la finalizzazione di contabilità complesse o il coordinamento con amministratori internazionali.
È possibile presentare la dichiarazione dell'imposta sulle società olandese a distanza dall'estero?
Sì, è possibile gestire integralmente gli adempimenti relativi all'imposta sulle società dall'estero ricorrendo alla procedura della procura legalizzata. Questo quadro giuridico consente a un rappresentante locale di gestire le trasmissioni telematiche e la corrispondenza con la Belastingdienst per vostro conto. La maggior parte degli imprenditori stranieri utilizza questo metodo per assolvere i propri obblighi di legge senza la necessità di frequenti trasferte fisiche nei Paesi Bassi a fini amministrativi.
Per quanto tempo una Dutch BV deve conservare le proprie scritture contabili?
Una Dutch BV è tenuta per legge a conservare la documentazione amministrativa generale per un periodo di sette anni. Ciò include tutte le fatture, i contratti e gli estratti conto bancari rilevanti per la cronologia contabile della società. Per tutti i documenti riguardanti specificamente i beni immobili, quali locali adibiti ad ufficio o terreni, il periodo obbligatorio di conservazione è esteso a dieci anni per ottemperare ai requisiti legali di controllo.
Qual è la sanzione per la presentazione tardiva della dichiarazione CIT nei Paesi Bassi?
La Belastingdienst emette sanzioni amministrative automatiche per la presentazione tardiva, che possono aumentare in base alla durata del ritardo. Oltre a tali penalità, verranno addebitati interessi sull'importo dell'imposta dovuta. A seguito di una disposizione del 2026, il tasso di tali interessi ha un massimale fissato al 4%. Una precisa conformità CIT nei Paesi Bassi è fondamentale per scongiurare questi costi evitabili e mantenere una posizione fiscale regolare presso le autorità.
Una Dutch BV necessita di un amministratore locale per la conformità CIT?
Una Dutch BV non richiede tassativamente un amministratore locale per adempiere agli obblighi relativi all'imposta sulle società, ma deve mantenere una sede legale nel paese. Tuttavia, il luogo di direzione e controllo effettivi costituisce un elemento primario per la determinazione della residenza fiscale. Se tutti gli amministratori non sono residenti, la società deve comunque garantire la ricezione e la tempestiva interpretazione delle comunicazioni in lingua olandese inviate dall'ufficio delle imposte.
A quanto ammonta la tassa di iscrizione alla KVK per il 2026?
La tassa di iscrizione una tantum al Registro delle Imprese olandese presso la Camera di Commercio (KVK) è di 85,15 € per il periodo 2026. Tale importo è esigibile al momento della registrazione iniziale della propria BV o NV. Sebbene si tratti di un costo sostenuto una sola volta, occorre considerare anche l'obbligo annuale di deposito del bilancio d'esercizio, che consente di mantenere le informazioni societarie trasparenti e aggiornate nel registro pubblico.
Una Dutch BV è tenuta a comunicare le informazioni UBO?
Sì, ogni Dutch BV deve iscrivere i propri titolari effettivi (Ultimate Beneficial Owners, UBO) nel registro pubblico. Si definisce UBO qualsiasi persona fisica che detenga o controlli, in ultima istanza, più del 25% delle partecipazioni o dei diritti di voto della società. Mantenere dati UBO corretti costituisce un requisito essenziale di trasparenza, in quanto informazioni omesse o non aggiornate possono comportare sanzioni amministrative e notevoli ostacoli all'operatività dei servizi bancari societari.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |