


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantenere una Dutch BV richiede il rispetto assoluto delle scadenze di deposito KVK e delle normative fiscali del Belastingdienst per evitare la responsabilità personale degli amministratori. La maggior parte dei fondatori internazionali riscontra che la complessità procedurale dell'amministrazione fiscale olandese rappresenta un ostacolo significativo per una gestione remota efficiente. Riconosci probabilmente che rimanere conformi è un aspetto non negoziabile della vita aziendale, eppure le soglie specifiche e gli standard di rendicontazione sono difficili da gestire a distanza. L'acquisizione di servizi contabili professionali aiuta a colmare il divario tra le operazioni commerciali globali e i requisiti di legge locali, consentendoti di concentrarti sulla crescita aziendale.
Questa guida fornisce un piano d'azione pratico per la rendicontazione finanziaria obbligatoria, le soglie dell'imposta sulle società e la conformità IVA per le Dutch BV a partecipazione estera nel 2026. Imparerai come sincronizzare i tuoi conti annuali con le dichiarazioni fiscali, utilizzando al contempo incentivi specifici come la participation exemption per ottimizzare la tua posizione fiscale. Trattiamo dettagli essenziali come l'aliquota CIT del 19% per gli utili fino a 200.000 € e il passaggio della banca di riferimento dell'ufficio tributario a Rabobank. Questa panoramica ti prepara a un anno di conformità strutturata, delineando i requisiti specifici necessari per mantenere la solidità finanziaria della tua società.
Punti chiave
- Scopri i requisiti legali per la conservazione dei registri finanziari per 7 anni e il deposito obbligatorio presso la KVK entro 12 mesi dalla fine dell'esercizio.
- Individua le aliquote dell'imposta sulle società per il 2026 pari al 19% per gli utili fino a 200.000 € e al 25,8% per la quota di utile eccedente tale soglia.
- Utilizza servizi contabili specializzati per gestire la conformità BTW e i cicli di rendicontazione trimestrali per le Dutch BV a partecipazione estera.
- Comprendi le dichiarazioni obbligatorie sulle imposte sui salari e gli obblighi di sicurezza sociale previsti per tutti i datori di lavoro attivi nei Paesi Bassi.
- Aggiorna le tue procedure di pagamento per allinearti alla transizione del Belastingdienst verso Rabobank come propria banca d'affari primaria dal 1° maggio 2026.
Indice dei contenuti
Obblighi contabili di legge per le entità Dutch BV
La gestione di una Dutch Besloten Vennootschap (BV) comporta specifiche responsabilità legali definite dal Codice Civile olandese. Ciascun amministratore ha il dovere legale di tenere una contabilità che rifletta accuratamente la posizione finanziaria della società in qualsiasi momento. Questo requisito non riguarda solo il controllo interno. Si tratta di un obbligo di legge volto a garantire che i diritti e i doveri dell'entità possano essere determinati immediatamente. Sebbene molti fondatori si concentrino sulla contabilità direzionale per monitorare le performance quotidiane, la rendicontazione prevista per legge costituisce la principale preoccupazione per il Belastingdienst e la Camera di Commercio olandese (KVK). Una corretta tenuta delle scritture contabili protegge la responsabilità limitata degli amministratori e fornisce una chiara pista di controllo per le autorità fiscali.
Quadro giuridico per la contabilità olandese
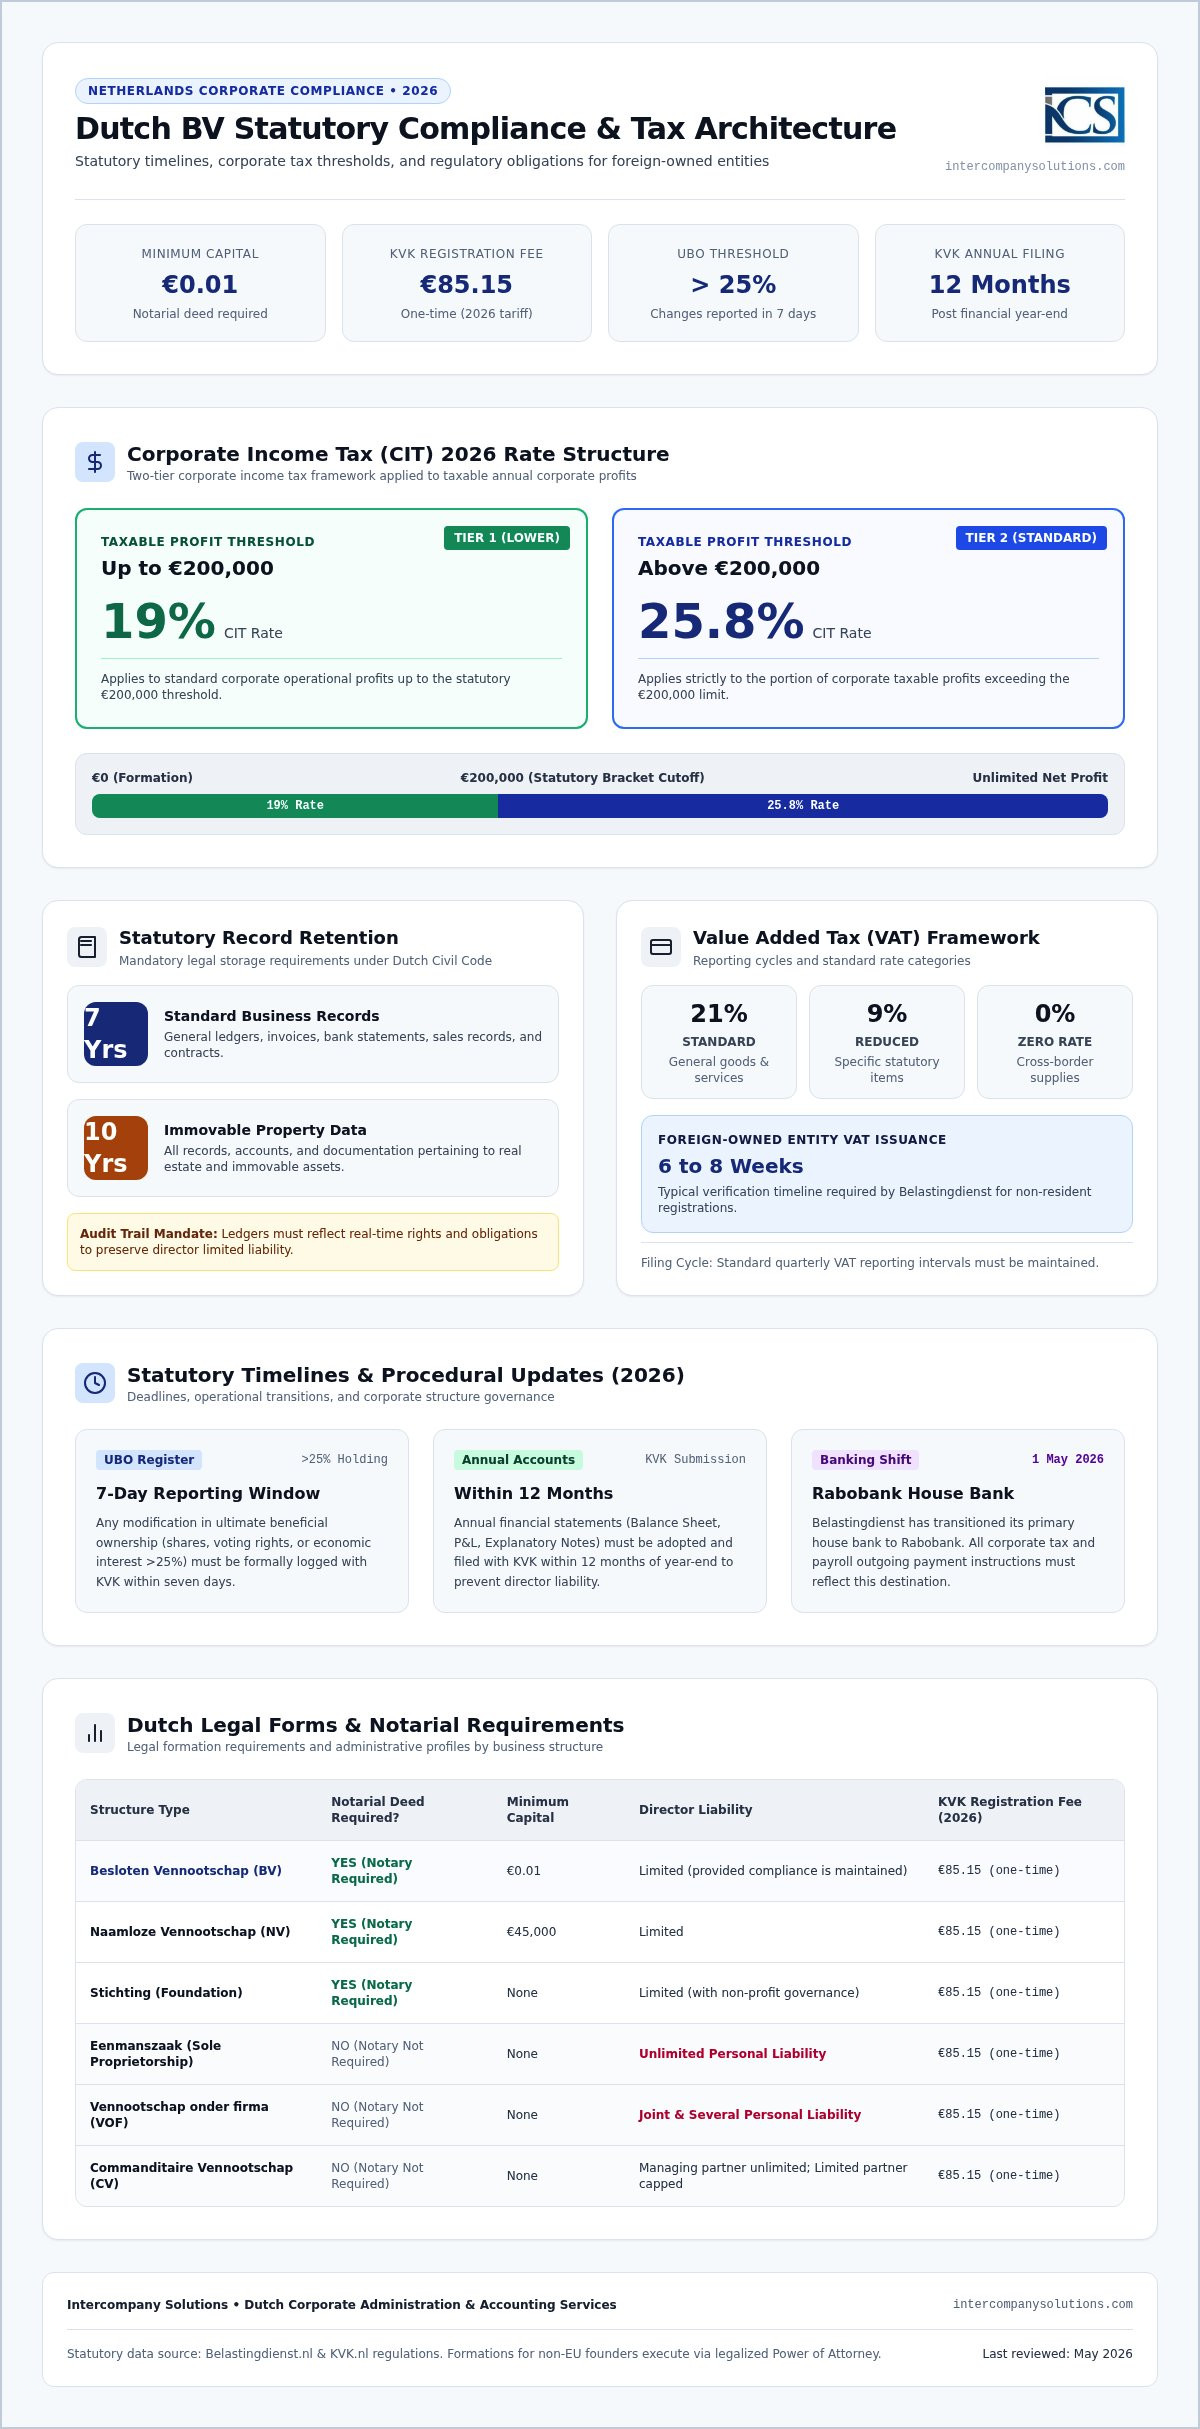
Il quadro giuridico olandese impone a tutte le persone giuridiche di conservare registri dettagliati per un minimo di sette anni. Per i beni immobili, questo periodo di conservazione si estende a dieci anni. Tali registri devono essere accessibili e organizzati in modo tale che un terzo possa comprendere lo stato finanziario della società senza eccessivi ritardi. Un elemento fondamentale per i proprietari non residenti è la necessità di una sede legale nei Paesi Bassi. Questo indirizzo funge da punto ufficiale per la corrispondenza proveniente dalle autorità fiscali e dalla KVK. È possibile trovare regole amministrative ufficiali dettagliate sul portale del governo per garantire che i processi interni siano in linea con i requisiti locali. Una contabilità precisa consente la determinazione immediata di diritti e obblighi, un requisito fondamentale della legge olandese.
Registrazione obbligatoria presso la KVK e relativo mantenimento
La trasparenza è un pilastro fondamentale dell'ambiente imprenditoriale olandese, gestito tramite la KVK. Al momento della costituzione di una società Dutch BV, si applica una tassa di registrazione una tantum di 85,15 € per il 2026. La BV richiede un capitale minimo di appena 0,01 € e la sua costituzione deve essere formalizzata tramite atto notarile. Oltre alla configurazione iniziale, la BV deve mantenere un registro UBO (Titolare Effettivo) accurato. Qualsiasi persona che detenga più del 25% delle azioni, dei diritti di voto o dell'interesse proprietario è considerata un UBO. La conformità richiede che qualsiasi modifica alle informazioni dell'UBO sia comunicata entro sette giorni. Questa informativa pubblica garantisce che la struttura aziendale rimanga trasparente per gli istituti finanziari e gli organismi di regolamentazione.
La gestione di questi obblighi di legge richiede un approccio metodico alla tenuta delle scritture contabili. Avvalersi di servizi contabili professionali aiuta a colmare il divario tra le prassi commerciali internazionali e i requisiti specifici olandesi. Poiché l'istituto bancario di riferimento del Belastingdienst è passato a Rabobank il 1° maggio 2026, è fondamentale garantire che i sistemi di pagamento e di rendicontazione siano sincronizzati con le più recenti variazioni amministrative. Servizi contabili specializzati evitano l'accumulo di sanzioni e garantiscono che la storia finanziaria della società rimanga ineccepibile durante eventuali verifiche fiscali. Questa gestione proattiva consente ai fondatori internazionali di mantenere la piena conformità normativa pur operando a distanza.
Standard di rendicontazione finanziaria e bilancio d'esercizio
Ogni Dutch BV deve redigere e depositare annualmente il proprio bilancio d'esercizio per garantire la trasparenza legale. Questo processo implica molto più della semplice tenuta dei conti interni; si tratta di un requisito di pubblicità che consente a creditori e stakeholder di verificare la salute finanziaria dell'azienda. Il fascicolo di bilancio ordinario comprende lo stato patrimoniale, il conto economico e la nota integrativa. I requisiti di pubblicazione non sono uniformi per tutte le entità. Variano in modo significativo in base alla classe dimensionale della BV, che spazia da Micro e Piccola a Media e Grande. La maggior parte delle BV a partecipazione estera rientra nelle categorie Micro o Piccola, che beneficiano di standard di rendicontazione semplificati. L'utilizzo di servizi contabili professionali assicura che questi documenti siano preparati in base alle soglie specifiche applicabili alle dimensioni della propria attività.
Scadenze per la redazione del bilancio d'esercizio
Il fattore temporale è un elemento critico nel deposito del bilancio d'esercizio presso la KVK. La legge stabilisce che il bilancio d'esercizio debba essere depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio sociale. Prima di questo invio, l'organo amministrativo deve predisporre il bilancio per l'approvazione da parte dei soci nel corso dell'assemblea generale annuale. I soci dispongono generalmente di una finestra temporale definita per approvare il bilancio dopo la conclusione dell'esercizio. Il mancato rispetto di queste scadenze perentorie può comportare gravi conseguenze. Il tardivo deposito è classificato come reato economico e comporta pesanti sanzioni da parte delle autorità. Aspetto ancor più critico, il mancato deposito nei termini stabiliti può comportare la responsabilità personale degli amministratori qualora la società dovesse affrontare una situazione di insolvenza. I depositi vengono presentati tramite il portale kvk.nl, che richiede protocolli digitali specifici o l'assistenza di un intermediario accreditato.
Dutch GAAP rispetto a IFRS nella rendicontazione locale
La maggior parte delle Dutch BV di piccole e medie dimensioni adotta i principi contabili generali olandesi (Dutch GAAP) per la propria rendicontazione locale. Sebbene i grandi gruppi internazionali possano optare per gli International Financial Reporting Standards (IFRS), i Dutch GAAP rappresentano spesso la scelta preferita per via della loro applicazione pratica all'interno del contesto normativo locale. Sono previste esenzioni specifiche per le entità più piccole per proteggere la riservatezza operativa. Ad esempio, le micro-entità sono generalmente esonerate dalla pubblicazione integrale del conto economico. Per un'analisi più dettagliata di questi adempimenti fiscali, è possibile consultare la nostra guida su Accounting for Dutch BV: Compliance and Tax Obligations in 2026.
La conformità richiede inoltre una rigorosa gestione dei dati. Le scritture contabili devono essere conservate per 7 anni, sebbene tale termine sia esteso a 10 anni per i documenti relativi ai beni immobili. Poiché dal 1° maggio 2026 l'istituto bancario di riferimento del Belastingdienst è Rabobank, tutti i pagamenti o rimborsi fiscali correlati devono essere coordinati tenendo conto di questa transizione. La gestione di questi adempimenti dall'estero richiede un partner consapevole delle intersezioni tra il diritto olandese e il commercio internazionale. Il nostro team fornisce i servizi contabili necessari per gestire questi adempimenti obbligatori in modo efficiente, consentendo di amministrare le finanze aziendali a distanza senza rischiare non conformità o sanzioni.
Quadro di conformità per l'imposta sul reddito delle società e l'IVA
Il sistema fiscale olandese opera secondo il principio della tassazione su base mondiale dei profitti per le società residenti. Per una BV a proprietà estera, ciò significa che tutto il reddito generato a livello globale è soggetto all'imposta sulle società olandese, a meno che non si applichino specifici trattati o esenzioni. La gestione di queste dichiarazioni richiede una conoscenza precisa della conformità fiscale per le imprese con il Belastingdienst. Dal 1° maggio 2026, l'amministrazione finanziaria utilizza Rabobank come proprio istituto bancario di riferimento principale. Questo cambiamento incide su tutte le transazioni fiscali in entrata e in uscita. Mantenere la conformità implica molto più del semplice calcolo del profitto; richiede il rispetto di specifiche misure antielusione, come il limite alla deducibilità degli interessi passivi. Per l'anno d'imposta 2026, questo massimale è fissato al 24,5% dell'EBITDA della società.
Scaglioni dell'imposta sul reddito delle società (CIT) per il 2026
Per il 2026, la struttura dell'imposta sul reddito delle società olandese rimane suddivisa in due scaglioni distinti. Gli utili imponibili fino a 200.000 € sono tassati con un'aliquota del 19%. La quota di utile eccedente tale soglia di 200.000 € è soggetta all'aliquota superiore del 25,8%. Le società holding beneficiano spesso della participation exemption. Questa disciplina impedisce la doppia imposizione esentando dalla CIT i dividendi e le plusvalenze derivanti da partecipazioni qualificate in società controllate. La corretta applicazione di queste esenzioni costituisce un elemento centrale dei servizi contabili professionali. Essa consente alle imprese di reinvestire i capitali in modo efficiente, rimanendo pienamente all'interno dei limiti fissati dalla legge tributaria olandese.
Aliquote IVA e richieste di codice EORI
L'imposta sul valore aggiunto (IVA), o BTW, segue un ciclo di rendicontazione strutturato. La maggior parte delle Dutch BV presenta le proprie dichiarazioni trimestralmente, sebbene le autorità possano imporre liquidazioni mensili o annuali in funzione del volume delle transazioni. L'aliquota IVA ordinaria nei Paesi Bassi è del 21%, mentre un'aliquota ridotta del 9% si applica a categorie specifiche quali beni alimentari e libri. Per le entità a proprietà estera, l'ottenimento di un numero di partita IVA richiede in genere da 6 a 8 settimane. Questa tempistica preliminare rappresenta un fattore cruciale per le imprese in fase di avviamento. Se la propria BV effettua operazioni commerciali internazionali con paesi non appartenenti all'Unione Europea, è necessario ottenere anche un codice EORI. Tale identificativo è richiesto per tutte le dichiarazioni doganali e assicura che le merci possano circolare oltre confine senza ritardi burocratici.
La gestione dall'estero di questi requisiti fiscali articolati può risultare complessa. I nostri servizi contabili specializzati forniscono le competenze locali necessarie per sincronizzare le dichiarazioni BTW con gli adempimenti CIT. Garantendo che ciascuna dichiarazione sia accurata e presentata tempestivamente, l'azienda viene tutelata da controlli e accertamenti superflui. Questo livello di supervisione è essenziale per preservare una posizione solida nei confronti delle autorità fiscali olandesi, sviluppando al contempo le proprie operazioni internazionali.
Amministrazione paghe e obblighi previdenziali
L'assunzione di personale tramite una Dutch BV richiede il rispetto di specifiche leggi sul lavoro e normative fiscali. Ciascun dipendente deve disporre di un contratto scritto conforme al diritto civile olandese. Prima che venga effettuato il primo pagamento dello stipendio, la società deve registrarsi come datore di lavoro presso la Belastingdienst. Questa registrazione consente la presentazione mensile delle dichiarazioni delle imposte sui salari, note come loonaangifte. Tali dichiarazioni sono obbligatorie per tutti i datori di lavoro attivi, indipendentemente dal fatto che il personale sia residente o non residente. La gestione accurata di queste dichiarazioni garantisce che le imposte sui salari e i contributi previdenziali siano calcolati correttamente.
La previdenza sociale nei Paesi Bassi è completa. I contributi coprono tutele essenziali, tra cui la pensione statale (AOW), l'assicurazione contro l'invalidità e le indennità di disoccupazione. I datori di lavoro sono responsabili della trattenuta di tali importi dallo stipendio lordo del dipendente e del versamento della quota a carico del datore di lavoro direttamente alle autorità fiscali. Dal 1° maggio 2026, tutti questi pagamenti devono essere indirizzati alla Belastingdienst tramite Rabobank. Il mancato adempimento di questi obblighi mensili può comportare sanzioni immediate e interessi di mora. La gestione proattiva di tali pagamenti costituisce una parte standard del mantenimento della conformità aziendale.
Paghe e gestione del personale per BV internazionali
Per i fondatori internazionali, la gestione di una forza lavoro locale dall'estero presenta sfide logistiche. L'utilizzo di servizi specializzati di Payroll and Staffing consente di gestire i contratti di lavoro e gli obblighi previdenziali attraverso un'unica fattura mensile. Ciò include l'assistenza per l'iscrizione obbligatoria ai regimi pensionistici e la stipula dell'assicurazione per malattia, fondamentale dato l'obbligo olandese di corrispondere lo stipendio durante le malattie prolungate. Se la vostra attività richiede migranti altamente qualificati, forniamo consulenza per soddisfare i requisiti specifici per i migranti altamente qualificati stabiliti dall'IND. Ciò garantisce che il personale internazionale disponga dello status giuridico corretto per lavorare nei Paesi Bassi.
Il regime di rimborso fiscale del 30%
L'indennità esentasse del 30% rappresenta un incentivo significativo per le Dutch BV che assumono talenti specializzati dall'estero. I dipendenti internazionali idonei possono ricevere il 30% del loro stipendio lordo esente da imposte, a condizione che soddisfino specifiche soglie salariali e criteri di rarità della competenza. Questo regime riduce il costo complessivo del lavoro per la BV, offrendo al contempo uno stipendio netto competitivo al nuovo assunto. La procedura di richiesta viene gestita tramite la Belastingdienst e richiede una documentazione precisa riguardante il reclutamento del dipendente al di fuori dei Paesi Bassi. Per un approfondimento su questi vantaggi, consultate la nostra Guida 2026 ai servizi paghe nei Paesi Bassi.
Criteri per la selezione di servizi contabili specializzati
La scelta di un partner per la gestione fiscale della vostra società richiede la valutazione della sua esperienza specifica con fondatori non residenti. Per una Dutch BV a partecipazione estera, la contabilità ordinaria è spesso insufficiente per gestire l'intersezione tra requisiti locali e strutture aziendali internazionali. Date priorità a studi che offrono una garanzia di tempo di risposta entro 24 ore per gestire richieste transfrontaliere urgenti. Questa tempestività è essenziale quando si gestisce un'attività da un fuso orario differente, garantendo che nessuna scadenza di deposito presso la KVK o richiesta della Belastingdienst rimanga inevasa. Un partner affidabile funge da ponte tra le vostre operazioni globali e i meticolosi standard del sistema fiscale olandese.
Un elemento distintivo fondamentale per gli imprenditori internazionali è la capacità di gestire la costituzione iniziale da remoto tramite una procura legalizzata (POA). Questa modalità consente al notaio di rogare l'atto senza che il fondatore debba recarsi nei Paesi Bassi, costituendo la procedura standard per gli amministratori non residenti. Il vostro fornitore dovrebbe operare agevolmente all'interno di questo quadro, garantendo una transizione senza soluzione di continuità dalla fase di costituzione alla conformità statutaria continuativa. Potete ottenere maggiori informazioni sui requisiti tecnici di questa procedura nella nostra Guida professionale alla costituzione di una Dutch BV: configurazione da remoto nel 2026.
Conformità da remoto per imprenditori internazionali
I moderni flussi di lavoro amministrativi si basano su portali digitali per la trasmissione dei documenti e il monitoraggio della conformità. Questa tecnologia consente di caricare fatture, monitorare gli obblighi IVA e verificare i bilanci d'esercizio senza una presenza fisica nei Paesi Bassi. Durante il primo anno di attività, un coordinamento amministrativo dedicato diventa una componente vitale della vostra strategia. Ciò garantisce che tutta la corrispondenza con la KVK e la Belastingdienst venga elaborata e archiviata correttamente. Con la soglia UBO fissata a >25% e l'obbligo di comunicare le variazioni entro 7 giorni, disporre di un referente proattivo sul posto previene inadempienze amministrative che potrebbero comportare sanzioni significative o complicazioni legali.
Supporto amministrativo per BV a partecipazione estera
La conformità finanziaria va oltre le dichiarazioni dei redditi e include il coordinamento per l'apertura del conto bancario e la registrazione fiscale. Ogni passaggio amministrativo deve essere allineato alle normative vigenti consultabili su belastingdienst.nl. Ad esempio, la banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026, il che richiede aggiornamenti precisi ai flussi di pagamento per i saldi dell'imposta societaria e dell'IVA. Sia che stiate gestendo il passaggio tra gli scaglioni dell'imposta societaria o garantendo la conservazione delle scritture per i 7 anni obbligatori, la scelta del fornitore determina l'efficienza delle vostre operazioni da remoto. L'impiego di servizi contabili specializzati garantisce che la vostra azienda mantenga un reporting accurato, preservando al contempo la piena accessibilità digitale per i propri amministratori.
Garantire il futuro fiscale della vostra Dutch BV
Il mantenimento della conformità di una Dutch BV nel 2026 richiede un approccio proattivo alle scadenze di legge e alle soglie fiscali. Sono state illustrate la necessità di depositare i bilanci annuali presso la KVK entro 12 mesi dalla chiusura dell'esercizio e le aliquote specifiche dell'imposta societaria del 19% fino a 200.000 € e del 25,8% per la quota eccedente. Poiché la Belastingdienst ha trasferito la propria banca di riferimento a Rabobank il 1° maggio 2026, l'aggiornamento dei protocolli di pagamento è una priorità per la regolarità delle operazioni fiscali. Il rispetto del limite di deducibilità degli interessi passivi pari al 24,5% dell'EBITDA e del periodo obbligatorio di conservazione delle scritture contabili di 7 anni garantisce ulteriormente la regolarità formale e sostanziale della vostra entità.
I servizi contabili professionali forniscono la supervisione specializzata necessaria per gestire tali adempimenti dall'estero. Dal 2015 ci dedichiamo al supporto delle BV a partecipazione estera mediante la procedura con procura legalizzata, garantendo il 100% di soddisfazione a oltre 1.000 imprenditori. La nostra competenza sul regime del 30% ruling e sui requisiti HSM garantisce che il personale internazionale e la struttura aziendale rimangano ottimizzati per l'anno fiscale 2026. Operiamo come guida esperta nel contesto normativo locale, offrendo la chiarezza necessaria per la crescita globale.
Saremo lieti di contribuire al vostro costante successo e alla vostra stabilità nel mercato olandese.
Ultima revisione: ottobre 2024
Domande frequenti
Quali sono i principali servizi contabili richiesti per una Dutch BV?
Le attività finanziarie obbligatorie per una Dutch BV includono la tenuta del libro mastro, la presentazione periodica delle dichiarazioni IVA e l'invio delle dichiarazioni annuali dell'imposta sul reddito delle società. Ciascuna BV deve predisporre un bilancio d'esercizio composto da stato patrimoniale e conto economico da depositare presso la Camera di Commercio. Tali adempimenti garantiscono la conformità al Codice Civile olandese e tutelano gli amministratori dalla responsabilità personale, fornendo trasparenza alla Belastingdienst e ai potenziali investitori.
A quanto ammonta la quota di iscrizione alla KVK nel 2026?
I diritti di iscrizione una tantum per la Camera di Commercio olandese (KVK) ammontano a 85,15 € nel 2026. Questo costo è obbligatorio per tutte le nuove persone giuridiche, inclusa la Dutch BV, e deve essere corrisposto all'atto della costituzione. Poiché la BV richiede un capitale sociale minimo di soli 0,01 €, la tassa di registrazione rappresenta uno dei pochi oneri statutari iniziali. Tale importo copre l'iscrizione della società nel registro delle imprese ufficiale e il rilascio del numero identificativo univoco KVK.
Qual è l'aliquota dell'imposta sulle società per le aziende olandesi nel 2026?
Per l'anno fiscale 2026, l'imposta sulle società olandese (CIT) è strutturata in due scaglioni. Si applica un'aliquota del 19% agli utili imponibili fino a 200.000 €. Qualsiasi utile eccedente tale soglia di 200.000 € viene tassato al 25,8%. Tali aliquote si applicano agli utili mondiali delle società residenti. L'impiego di servizi contabili professionali consente di calcolare con precisione la base imponibile, permettendo di beneficiare delle agevolazioni locali, quali la participation exemption, ove applicabile.
Per quanto tempo devono essere conservate le scritture contabili della società olandese?
La legge olandese impone alle società di conservare le scritture contabili e i dati amministrativi per un periodo minimo di sette anni. Tale periodo di conservazione è esteso a dieci anni per i documenti specificamente relativi a beni immobili, come atti notarili immobiliari o fatture di manutenzione. Queste registrazioni devono essere archiviate in modo da consentirne l'ispezione da parte della Belastingdienst. Il mantenimento di un archivio ordinato è essenziale per dimostrare la conformità durante le verifiche fiscali e garantire che la posizione finanziaria storica della società rimanga verificabile.
È possibile gestire la contabilità della società olandese da remoto come non residente?
È possibile gestire la contabilità e la conformità della propria società olandese interamente dall'estero. Per i fondatori extra-UE, la procedura inizia solitamente con una procura legalizzata (POA) per la costituzione da remoto. Una volta attiva la BV, portali digitali e servizi contabili specializzati consentono la trasmissione a distanza di fatture, adempimenti IVA e relazioni annuali. Questa configurazione elimina la necessità di una presenza fisica nei Paesi Bassi, garantendo al tempo stesso l'adempimento di tutti gli obblighi statutari nei confronti della KVK e della Belastingdienst.
Qual è il termine per il deposito dei bilanci annuali presso la KVK?
I bilanci annuali devono essere depositati presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Prima del deposito, l'organo amministrativo redige i documenti contabili, che devono poi essere approvati dai soci. Il mancato rispetto di questo termine costituisce un reato economico e può comportare sanzioni amministrative rilevanti. La presentazione tempestiva costituisce un dovere fondamentale degli amministratori che preserva la regolarità legale della società e la protegge dalla responsabilità personale in caso di insolvenza o controversie formali.
Quale istituto bancario utilizza l'autorità fiscale olandese per i pagamenti?
La Belastingdienst utilizza Rabobank come propria banca di riferimento principale per tutte le transazioni fiscali a decorrere dal 1° maggio 2026. Questo cambiamento si applica sia ai rimborsi in uscita che ai pagamenti in entrata per l'imposta sulle società, l'IVA e le ritenute alla fonte sui salari. Gli imprenditori devono verificare che i propri sistemi di pagamento e i modelli bancari siano aggiornati per riflettere questa variazione. Coordinate bancarie corrette sono necessarie per evitare ritardi nell'elaborazione delle dichiarazioni dei redditi o nella ricezione dei rimborsi spettanti da parte dell'amministrazione fiscale olandese.
Fonti
- ICS Payroll - Servizi paghe olandesi
- KVK - Registrazione presso il Registro delle Imprese olandese
- Business.gov.nl - Società a responsabilità limitata (BV)
- Burgerlijk Wetboek Boek 2 (Codice Civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Sicurezza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- IND - Lavoratori altamente qualificati
- IND - Permesso di soggiorno per start-up
- De Nederlandsche Bank - Vigilanza
- AFM - Autorizzazioni e registri
- RVO - Commercio internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |