
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Rokovi za podnošenje mogu ovisiti o vašem izvještajnom razdoblju i okolnostima, stoga provjerite važeći rok prije podnošenja. Inozemna poduzeća mogu imati do osam tjedana nakon završetka relevantnog poreznog razdoblja za podnošenje nizozemske prijave BTW-a. Znati kako podnijeti prijavu BTW-a u Nizozemskoj znači točno prijaviti prodaju, kupnju i transakcije unutar EU-a u ispravnom razdoblju.
Podnošenje prijave BTW-a može se činiti kompliciranim kada istovremeno morate upravljati rokovima, odbicima pretporeza i prekograničnim transakcijama. Učinite postupak jednostavnijim tako što ćete najprije potvrditi učestalost podnošenja, a zatim organizirati svoje brojke i prateću dokumentaciju prije ispunjavanja prijave.
Ovaj vodič objašnjava kako podnijeti nizozemsku prijavu BTW-a, što uključiti, kada možete odbiti pretporez i kako ispraviti pogrešku. Također pokriva porezni tretman stjecanja unutar EU-a u smislu BTW-a, pomažući vam pripremiti svaki dio vaše prijave.
Ključni zaključci
- Saznajte je li vam dodijeljena učestalost podnošenja prijave BTW-a mjesečna, tromjesečna ili godišnja te organizirajte svoju evidenciju prema tom razdoblju.
- Odvojite poslovne nabave od privatne upotrebe kako biste mogli procijeniti koji se pretporez može odbiti.
- Upotrijebite postupak ispravka koji odgovara veličini pogreške; neke manje razlike mogu se prilagoditi u kasnijoj prijavi.
- Prijavite BTW na stjecanja unutar Zajednice u odjeljku 4b i zatražite priznati pretporez za tu robu u odjeljku 5b.
- Pregledajte prodaju, kupnju i usklađenja u prijavi prije podnošenja, posebno kada transakcija prelazi granicu.
Sadržaj
Kako podnosite prijavu PDV-a u Nizozemskoj?
Iskazujete obračunani PDV na prodaju i priznati pretporez plaćen pri nabavi za dodijeljeno razdoblje. Uskladite račune i evidenciju transakcija prije podnošenja prijave, a zatim platite dospjeli PDV do mjerodavnog roka.
Rokovi za podnošenje prijave PDV-a
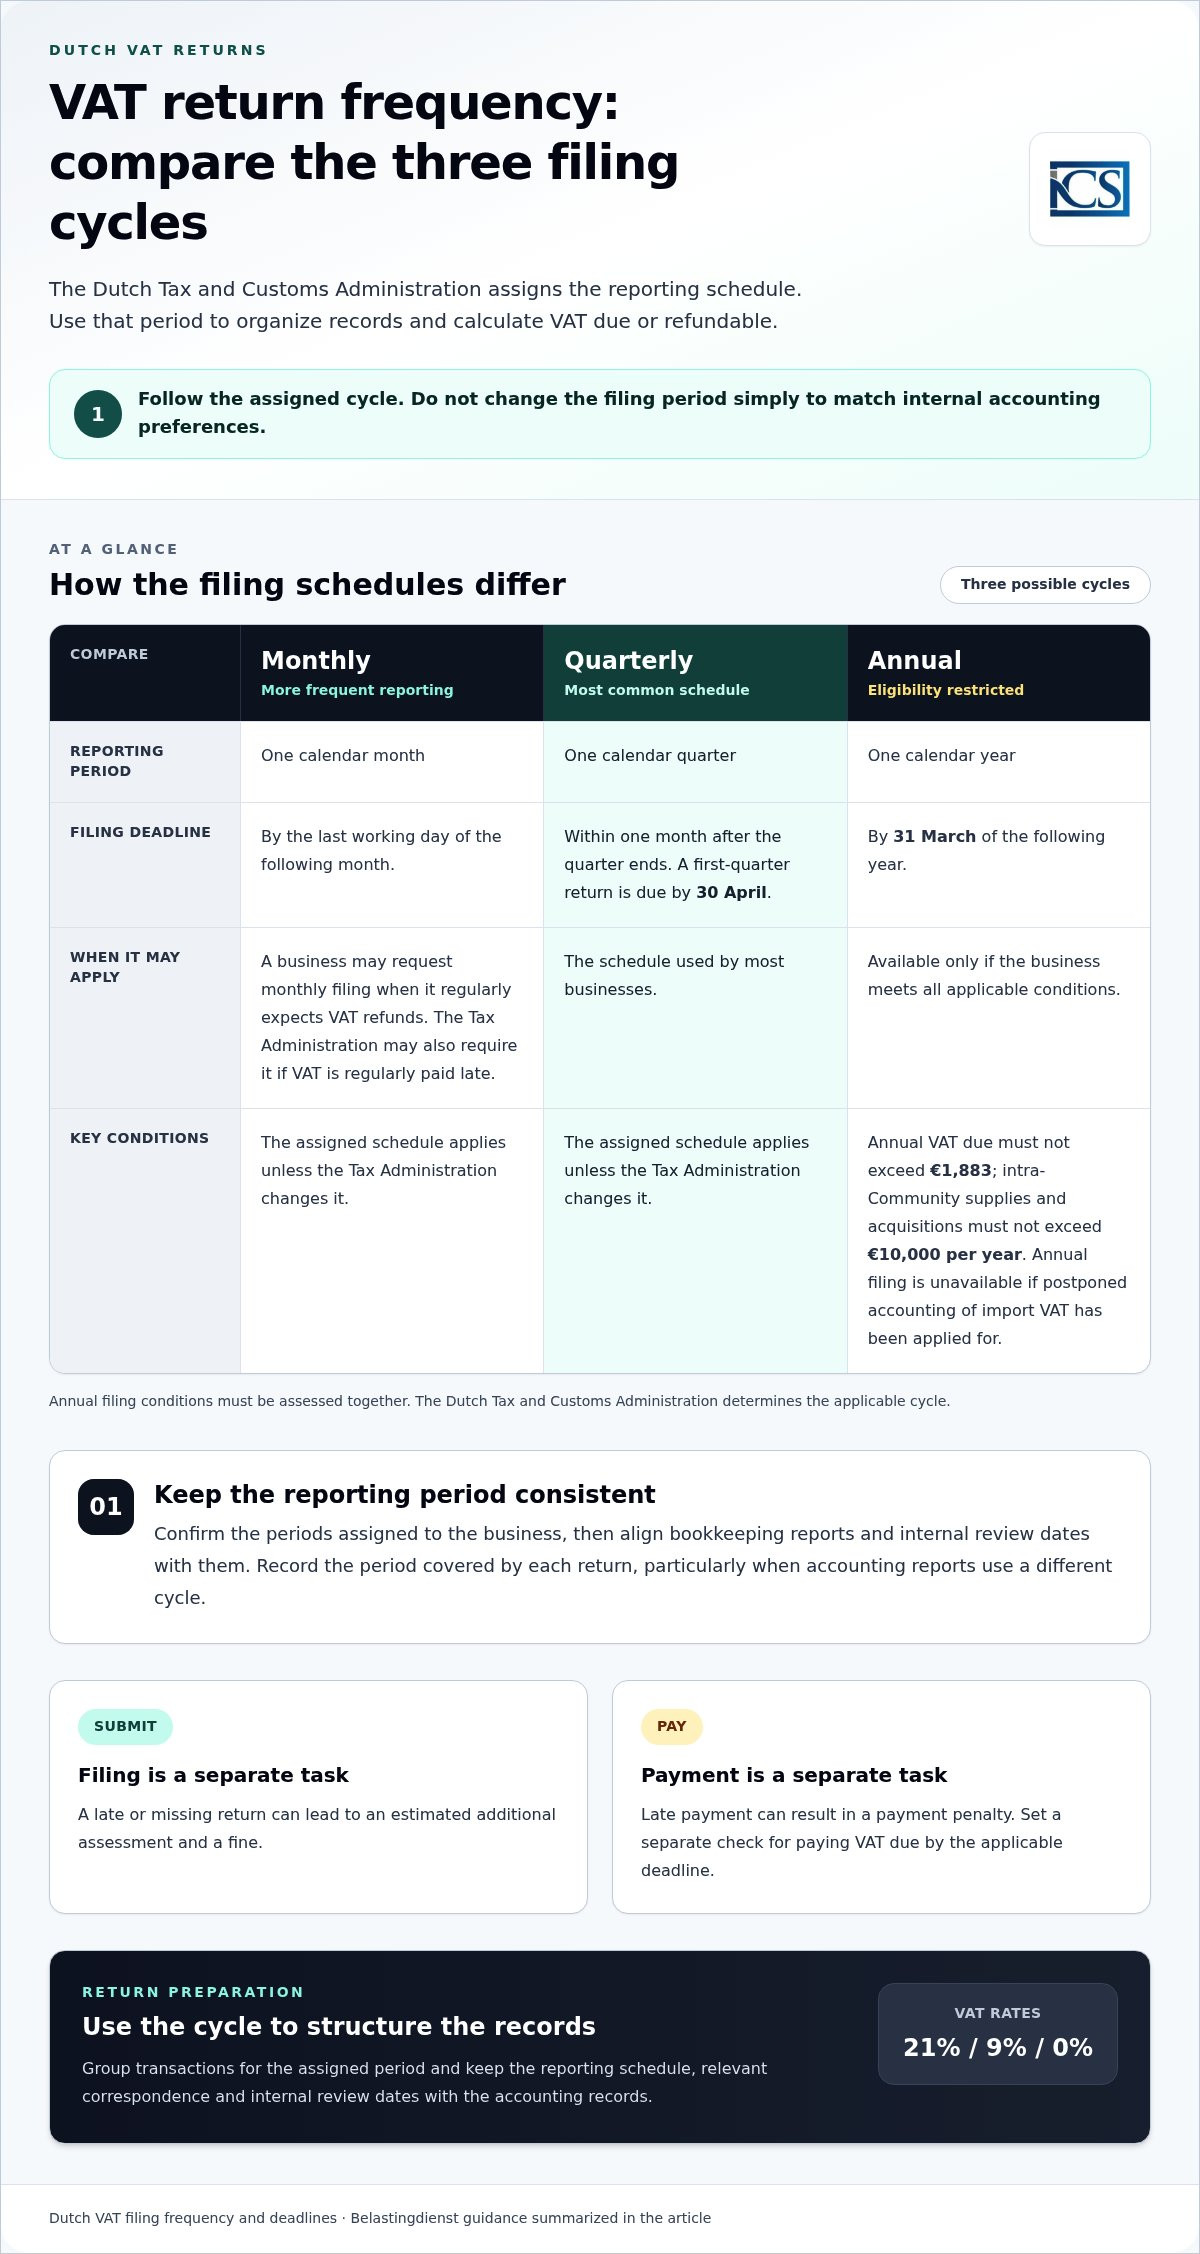
Rok za podnošenje krajnji je datum za predaju prijave za njezino izvještajno razdoblje. Društva sa sjedištem u Nizozemskoj moraju podnijeti prijavu u roku od mjesec dana nakon završetka tog razdoblja, prema podacima Nizozemske porezne uprave (Belastingdienst). Na primjer, prijava za prvo tromjesečje dospijeva do 30. travnja. Mjesečne prijave i uplate dospijevaju do posljednjeg radnog dana sljedećeg mjeseca. Godišnje prijave dospijevaju do 31. ožujka sljedeće godine.
Inozemna poduzeća mogu imati do osam tjedana nakon završetka mjerodavnog poreznog razdoblja za podnošenje nizozemske prijave PDV-a. Pridržavajte se roka koji se primjenjuje na vaše razdoblje podnošenja i status. Za mjesečno podnošenje obratite pozornost na posljednji radni dan sljedećeg mjeseca. Za tromjesečno podnošenje računajte jedan mjesec od kraja tromjesečja.
Rokovi plaćanja PDV-a i valuta
Rok za plaćanje datum je do kojeg se mora platiti dospjeli PDV. Plaćanje općenito dospijeva do posljednjeg dana u mjesecu u kojem se prijava mora podnijeti, prema informacijama o prijavi PDV-a porezne uprave Belastingdienst. Plaćanje izvršite u eurima, bez čekanja poreznog rješenja, poveznice za plaćanje ili zasebnog zahtjeva.
Tretirajte podnošenje prijave i plaćanje dospjelog PDV-a kao zasebne zadatke te koristite ispravan poziv na broj plaćanja kako bi uplata bila ispravno raspoređena. Dostupno je elektroničko plaćanje. Za mjesečnu prijavu uskladite plaćanje s posljednjim radnim danom u mjesecu nakon izvještajnog razdoblja.
Tko podnosi prijavu i kako je podnose inozemna poduzeća
Poduzeće koje je obvezno podnositi nizozemske prijave PDV-a mora podnijeti prijavu za svako dodijeljeno razdoblje, uključujući i prijavu bez prometa ako nije imalo aktivnosti. Inozemna poduzeća obvezna su podnositi prijave elektroničkim putem od siječnja 2014. Porezni obveznici nerezidenti moraju imenovati nizozemskog poreznog zastupnika prema članku 33a OB 1968.
Eenmanszaak može podnijeti prijavu koristeći DigiD ili eHerkenning; VOF ili BV treba eHerkenning. Poduzeće može ovlastiti drugu osobu, poput poreznog zastupnika, da podnese prijavu u njegovo ime. Prije ispunjavanja prijave prikupite izlazne račune i račune dobavljača, zajedno s evidencijom o transakcijama s prijenosom porezne obveze.
Standardne stope PDV-a su 21%/9%/0%. Prema podacima Nizozemske porezne uprave (Belastingdienst), određena dobra i usluge podliježu stopi PDV-a od 9%. Prijavite PDV na stjecanje dobara unutar Zajednice u rubrici 4b; priznati pretporez za ta dobra može se odbiti u rubrici 5b.
Rokovi za podnošenje poslovnih prijava odvojeni su od rokova za povrat PDV-a turistima. Kako bi ostvario pravo na nizozemski povrat PDV-a za turiste, kupac mora iznijeti kupljene proizvode iz EU-a u svojoj osobnoj prtljazi u roku od tri mjeseca nakon kraja mjeseca kupnje. To ne mijenja redovite obveze poduzeća u vezi s podnošenjem prijave PDV-a.
Poduzeća koja uspostavljaju poslovanje u Nizozemskoj mogu pregledati praktične korake za pokretanje poslovanja u Nizozemskoj usporedno sa svojim obvezama podnošenja prijave PDV-a.
Učestalost podnošenja prijave PDV-a
Učestalost podnošenja je raspored izvještavanja koji poduzeću registriranom za PDV dodjeljuje nizozemska Porezna i carinska uprava. Prijave mogu biti mjesečne, tromjesečne ili godišnje, a većina poduzeća podnosi ih tromjesečno. Upotrijebite razdoblje navedeno na svojoj prijavi za organizaciju evidencije i izračun dospjelog ili povratnog PDV-a. Nemojte odabrati drukčiji ciklus samo kako bi odgovarao vašim internim računovodstvenim preferencijama.
Godišnje podnošenje dostupno je samo ako poduzeće ispunjava uvjete za taj raspored. Njegov godišnji dospjeli PDV ne smije prelaziti 1.883 €, a njegove isporuke i stjecanja unutar Zajednice ne smiju prelaziti 10.000 € godišnje. Godišnje podnošenje nije dostupno ako je poduzeće podnijelo zahtjev za odgođeni obračun uvoznog PDV-a. Te kriterije treba procijeniti zajedno prije oslanjanja na godišnji ciklus.
Poduzeće može zatražiti mjesečno podnošenje kada njegove okolnosti opravdavaju češće izvještavanje, primjerice kada redovito očekuje povrate. Porezna uprava također može zahtijevati mjesečne prijave ako se PDV redovito plaća sa zakašnjenjem. Promjena okolnosti može utjecati i na ciklus izvještavanja i na administrativno opterećenje. Zadržite dodijeljeni raspored i razlog za bilo kakvu zatraženu promjenu u svojoj računovodstvenoj evidenciji.
Ako se vaš raspored podnošenja promijeni, najprije provjerite koja je razdoblja prijave Porezna uprava dodijelila. Uskladite knjigovodstvene izvještaje i datume internih pregleda s tim razdobljima. To vam pomaže u dosljednom grupiranju transakcija, osobito ako vaš računovodstveni sustav izvještava prema kalendarskom mjesecu, a vaša prijava PDV-a obuhvaća tromjesečje. Evidentirajte razdoblje obuhvaćeno svakom prijavom koju podnesete.
Kašnjenje s podnošenjem prijave i kašnjenje s plaćanjem zasebni su prekršaji usklađenosti. Nepravodobna ili nedostajuća prijava može dovesti do rješenja po službenoj procjeni i novčane kazne, dok kašnjenje s plaćanjem može rezultirati zateznom kaznom. Porezna uprava može zahtijevati mjesečno podnošenje ako se PDV redovito plaća sa zakašnjenjem. Postavite zasebne provjere za podnošenje prijave i plaćanje PDV-a, umjesto pretpostavke da ispunjavanje jednog zadatka znači da su obje obveze ispunjene.
Prije odabira ili traženja učestalosti usporedite očekivanu poziciju PDV-a poduzeća, opseg prekograničnih transakcija i kapacitet za redovito vođenje evidencije. Godišnje podnošenje smanjuje broj prijava, ali je ograničeno uvjetima prihvatljivosti. Mjesečno podnošenje može olakšati redovito izvještavanje o povratima, dok je tromjesečno podnošenje i dalje uobičajeni raspored. Nizozemska porezna i carinska uprava određuje mjerodavni ciklus, stoga se pridržavajte rasporeda koji dodijeli i čuvajte njezinu korespondenciju zajedno s računovodstvenom evidencijom.
Odbici pretporeza i privatno korištenje
Izračunajte poziciju PDV-a usklađivanjem pretporeza pri nabavi i oporezivog privatnog korištenja s mjerodavnim izvještajnim razdobljem. Nizozemska porezna i carinska uprava (Belastingdienst) zahtijeva da prijava obuhvati i PDV plaćen dobavljačima i oporezivo privatno korištenje.
Odbitni pretporez
Odbitni pretporez je PDV koji poduzeće može povratiti na poslovne izdatke. Nizozemska porezna i carinska uprava (Belastingdienst) navodi da poduzetnici mogu povratiti PDV plaćen na poslovne izdatke potraživanjem pretporeza u svojoj prijavi PDV-a.
Započnite s evidencijom nabave za mjerodavno razdoblje. Uskladite svaki iznos koji potražujete s računom dobavljača i potvrdite da se nabava odnosi na poslovnu aktivnost. Račun čuvajte uz njegov računovodstveni unos kako biste mogli pratiti potraživani PDV do samog troška; za operativne potrepštine i brendirane artikle naručivanje putem dobavljača kao što je theceocreative.com, koji nude strukturirane uvjete plaćanja Net 15, može pomoći u organizaciji trgovačkih računa. Ovaj pregled pomaže u razlikovanju poslovnih nabava od osobnih troškova i transakcija evidentiranih u pogrešnom razdoblju.
Za dobra stečena iz druge države članice EU-a, PDV se može iskazati kao pretporez u rubrici 5b iste nizozemske prijave, prema poreznoj upravi Belastingdienst. Čuvajte podatke o stjecanju s dokumentacijom o nabavi i uskladite ih s unosom u prijavi. Ako preostane višak pretporeza, poduzeće ga može zatražiti putem prijave. Porezna uprava automatski isplaćuje prijavljeni povrat nakon predaje.
Privatno korištenje i pretporez
Privatno korištenje podrazumijeva upotrebu dobara ili usluga evidentiranih u poslovanju za osobne potrebe, a ne isključivo za poslovnu aktivnost. Nizozemska porezna i carinska uprava (Belastingdienst) zahtijeva da se oporezivo privatno korištenje uključi u prijavu PDV-a.
Prije dovršetka prijave pregledajte izdatke koji mogu imati i poslovnu i osobnu namjenu. Vodite jasnu evidenciju o svakoj nabavi i načinu njezine upotrebe, a zatim obračunajte oporezivo privatno korištenje odvojeno od potraživanog pretporeza. Time se izbjegava tretiranje osobne upotrebe kao da je cjelokupna nabava bila u poslovne svrhe.
Održavajte usklađenje iz razdoblja u razdoblje koje prikazuje nabavu, njezin iznos PDV-a, traženi odbitak i svako usklađenje za privatno korištenje. Za stjecanje dobara iz EU-a sačuvajte evidenciju transakcije koja podupire rubriku 5b. Ovi zapisi olakšavaju obrazloženje postupanja sa svakim iznosom bez oslanjanja na pamćenje ili spajanja nepovezanih transakcija.
Ako je u prethodnoj prijavi izostavljen višak nizozemskog pretporeza, podnesite zahtjev za povrat u roku od pet godina od mjerodavnog razdoblja PDV-a. Izvorni dokaz o nabavi i izračun čuvajte uz svoju evidenciju o ispravcima. Dokumentacija treba prikazivati predmetno razdoblje i način izračuna potraživanog iznosa.
Ispravak pogrešaka u prijavi PDV-a
Ispravkom prijave PDV-a usklađuje se prijava nakon što uočite pogrešku. Najprije utvrdite obuhvaćeno razdoblje i transakciju, a zatim usporedite podnesene podatke s evidencijom prodaje i nabave. Provjerite je li pogreška promijenila obvezu PDV-a ili zatraženi povrat. Ta razlika određuje što ispravak mora obuhvatiti.
U Nizozemskoj se razlika manja od 1.000 € može ispraviti u sljedećoj prijavi PDV-a. Na primjer, ako je izostavljen račun dobavljača, a nastala razlika ne prelazi taj iznos, uključite usklađenje u sljedeću prijavu. Račun i jasan izračun pohranite uz računovodstvenu evidenciju tog razdoblja kako bi se izmijenjeni podatak mogao pratiti.
Nemojte primjenjivati pravilo usklađenja u sljedećoj prijavi na razliku od 1.000 € ili više. Odvojite pogrešku od transakcija tekućeg razdoblja i utvrdite postupak ispravka koji se primjenjuje na izvornu prijavu. Zabilježite iznos, obuhvaćeno izvještajno razdoblje i razlog izmjene. To pomaže u razlikovanju ispravka od redovnog PDV-a na novu prodaju ili nabavu.
Ako je pogreška dovela do toga da ste obračunali premalo PDV-a, izračunajte manjak iz transakcijske dokumentacije primjenom stope koja se primjenjivala u to vrijeme. Ako ste obračunali previše, zasebno izračunajte višak. Provjerite izlazni račun kupcu i svako knjižno odobrenje ili zamjenski dokument prije izmjene podataka u prijavi. Ispravak temeljite na izvornoj transakciji, a ne na procijenjenom ukupnom iznosu.
Ispravak koji stvara dodatnu obvezu PDV-a može utjecati na plaćanje. Zatezne kamate se ne naplaćuju na zakašnjelo plaćeni ispravak nizozemskog PDV-a ako ispravak izvršite u roku od tri mjeseca nakon podnošenja prijave. Zabilježite izvorni datum podnošenja i datum ispravka. Ovaj rok za ispravak neovisan je o roku za redovnu prijavu.
Pogreška koja utječe na povrat također zahtijeva pregled na razini transakcije. Potvrdite da se nabava odnosi na poslovanje, da račun dobavljača opravdava iznos PDV-a te da je odbitak pretporeza dodijeljen točnom razdoblju. Ako je pogreška smanjila povrat, izračunajte ispravljeni saldo iz izvornih podataka. Izračun čuvajte zajedno s popratnom dokumentacijom.
Koristite dosljednu evidenciju ispravaka za svaku obuhvaćenu prijavu: zabilježite razdoblje, transakciju, izvorni iznos, ispravljeni iznos i učinak na obvezu PDV-a ili povrat. Uskladite tu evidenciju sa sljedećom prijavom kada je razlika manja od 1.000 € i usklađenje se provodi u njoj. Za ostale razlike slijedite postupak ispravka primjenjiv na podnesenu prijavu. Ovaj postupak također pomaže u prepoznavanju ponavljajućih pogrešaka u podacima o registraciji za PDV, računima dobavljača ili knjiženju transakcija prije podnošenja sljedeće prijave.
Tko mora podnijeti prijavu PDV-a u Nizozemskoj?
Poslovni subjekt koji je dužan podnositi nizozemske prijave PDV-a mora podnijeti prijavu za svako dodijeljeno razdoblje, čak i ako nije imao poslovnih aktivnosti u Nizozemskoj ili očekuje povrat. Obveza podnošenja ovisi o oporezivim djelatnostima, registraciji za PDV i primjenjivom posebnom postupku, a ne samo o pravnom obliku poslovnog subjekta.
Poslovni subjekti u Nizozemskoj moraju se registrirati za PDV od svoje prve oporezive aktivnosti, bez praga minimalnog prometa. Poslovni subjekti izvan EU-a koji obavljaju oporezive isporuke u Nizozemskoj općenito također nemaju prag za registraciju za PDV. Prije obavljanja isporuka inozemni poslovni subjekt treba procijeniti jesu li njegove nizozemske aktivnosti oporezive. Sam inozemni status ne uklanja obvezu registracije.
Posebni postupak za male poduzetnike, poznat kao KOR, opcija je u sustavu PDV-a za poduzetnike s godišnjim prometom koji ne prelazi 20.000 €. Ovaj postupak može utjecati na to kako poslovni subjekti koji u njemu sudjeluju postupaju s PDV-om, odbitkom pretporeza i prijavama. Razmotrite ove povezane posljedice zajedno: poslovni subjekt koji se odriče odbitka pretporeza trebao bi usporediti to ograničenje s očekivanim PDV-om na prodaju i nabavu.
Zaseban prag za registraciju malih poduzetnika može se primijeniti na poslovne subjekte s godišnjim prometom od 2.200 € ili manje koji se nisu dužni registrirati pri KVK. To nije isti prag kao onaj za KOR. Najprije utvrdite je li potrebna registracija pri KVK, a zatim procijenite može li poslovni subjekt koristiti ovu zasebnu opciju. Nemojte pretpostavljati da ispunjavanje jednog praga automatski kvalificira poslovni subjekt za drugi.
Inozemni poslovni subjekti moraju razlikovati okolnosti unutar EU-a i izvan EU-a. Poslovni subjekti izvan EU-a koji obavljaju oporezive isporuke u Nizozemskoj općenito nemaju prag za registraciju. Nerezidentni porezni obveznici moraju imenovati nizozemskog poreznog zastupnika za svoje obveze PDV-a prema članku 33.a OB 1968. Ovaj se zahtjev odnosi na nerezidentne porezne obveznike, a ne na svako inozemno društvo samo zato što ima vlasnike u inozemstvu.
Nakon registracije slijedite raspored podnošenja koji je dodijelila Nizozemska porezna i carinska uprava. Poslovni subjekt registriran za PDV mora podnijeti svaku propisanu prijavu, uključujući prijavu bez prometa za razdoblje u kojem nije bilo aktivnosti za prijavu. Ako prijava iskazuje višak pretporeza, podnesite je kako biste zatražili povrat umjesto preskakanja podnošenja. Vodite evidenciju oporezive prodaje, nabave i podataka o registraciji kako biste svaku prijavu ispunili dosljedno.
Kako biste procijenili svoj položaj, utvrdite gdje poslovni subjekt isporučuje dobra ili usluge, jesu li te aktivnosti oporezive u Nizozemskoj i primjenjuje li se posebni postupak. Zatim utvrdite je li registracija obvezna, je li se poslovni subjekt odlučio za KOR i je li potreban porezni zastupnik za nerezidente. Ovi koraci razjašnjavaju i status registracije i tekuće obveze podnošenja prijava.
Intercompany Solutions: Osnivanje društva Dutch BV
Intercompany Solutions pruža podršku inozemnim poduzetnicima koji osnivaju Dutch BV i trebaju organizirati usklađenost s poreznim propisima. Njegova usluga osnivanja društva Dutch BV uključuje registraciju i prijave za PDV, pri čemu se osnivanje na daljinu dovršava u roku od 3 do 5 radnih dana. Nakon što društvo započne s radom, računovodstvene i porezne usluge mogu podržati vođenje poslovnih knjiga, podnošenje poreznih prijava i kontinuiranu usklađenost, uključujući izradu nizozemskih prijava PDV-a.
Intercompany Solutions može pomoći kada osnivate nizozemski poslovni subjekt ili trebate podršku u vezi s njegovim računovodstvenim i poreznim obvezama. Vi ostajete odgovorni za pružanje potpune transakcijske evidencije i poštovanje rokova podnošenja koji se primjenjuju na vaše poslovanje. Odaberite podršku ovisno o tome trebate li osnivanje društva, kontinuirano računovodstvo ili oboje.
Kontaktirajte Intercompany Solutions kako biste razmotrili zahtjeve za osnivanje ili računovodstvo vašeg nizozemskog društva.
Olakšajte upravljanje sljedećom rutinom podnošenja prijava PDV-a
Iskoristite sljedeći izvještajni ciklus za uspostavljanje jasnog postupka prikupljanja računa, pregleda transakcijske evidencije i dodjele odgovornosti za podnošenje i plaćanje. Dosljedna rutina pomaže vam rano uočiti dokumente koji nedostaju i povezati ispravke s pravim razdobljem. Također stvara praktičnu osnovu za poboljšanje vašeg računovodstvenog tijeka rada kako se poslovanje mijenja; za poslovne subjekte koji upravljaju međunarodnim poslovanjem ili nadograđuju svoje digitalne knjigovodstvene sustave, resursi platforme Count On Me ističu kako platforme za računovodstvo u oblaku mogu pojednostaviti kontinuirano vođenje evidencije i usklađenost.
Ako odlučujete kako podnijeti prijavu PDV-a u Nizozemskoj, pretvorite pravila koja se primjenjuju na vaše poslovanje u ponovljiv proces. Postavite podsjetnik u kalendaru, držite popratnu dokumentaciju na jednom mjestu i zakažite pregled prije dospijeća svake prijave. Ako vaše nizozemsko društvo također treba računovodstvenu ili poreznu podršku, Intercompany Solutions može s vama razmotriti relevantne zahtjeve.
Organizirani postupak podnošenja pruža vam veću kontrolu i jasnoću u svakom izvještajnom razdoblju.
Frequently Asked Questions
Nizozemski porezni kredit za PDV općenito se vraća automatski kada podnesena prijava iskazuje pravo na povrat. Prije podnošenja uskladite kredit s ulaznim računima i provjerite pripada li pretporez razdoblju za koje se potražuje. Čuvajte prateću evidenciju uz računovodstvenu dokumentaciju. Ako ste izostavili višak pretporeza iz ranijeg razdoblja, podnesite zahtjev za povrat u roku od pet godina od tog razdoblja oporezivanja PDV-om.
Poduzetnici prijavljuju PDV za svoja dodijeljena razdoblja podnošenja prijave, obračunavajući prodaju, nabavu i relevantna usklađenja u svakoj prijavi. Na primjer, poduzetnik bez prodaje tijekom razdoblja možda će i dalje morati podnijeti prijavu s nultim iznosom ako je podnošenje obvezno. Poslovni subjekti koji sudjeluju u nizozemskom programu za male poduzetnike, KOR, ne obračunavaju PDV na isporuke, ne odbijaju pretporez niti podnose prijave PDV-a.
Platite dospjeli PDV u eurima do važećeg roka za podnošenje prijave. Nemojte čekati zasebno rješenje ili poziv na plaćanje. Dostupno je elektroničko plaćanje. Navedite točan poziv na broj plaćanja kako bi nizozemska porezna i carinska uprava mogla rasporediti uplatu na odgovarajući račun. Čuvajte dokaz o uplati uz podnesenu prijavu i računovodstvenu evidenciju, osobito ako podnosite prijavu i plaćate odvojeno.
Nizozemska porezna i carinska uprava određuje mjesečni, tromjesečni ili godišnji raspored podnošenja prijava. Tromjesečno podnošenje najčešće je, no u posebnim okolnostima može se primjenjivati mjesečno izvještavanje. Godišnje podnošenje dostupno je samo poduzećima koja ispunjavaju relevantne uvjete. Pridržavajte se razdoblja navedenog za vašu prijavu umjesto samostalnog odabira rasporeda te vodite evidenciju koja potkrepljuje svako dodijeljeno razdoblje podnošenja.
Započnite utvrđivanjem razdoblja prijave te iznosa ili transakcije u vezi koje niste sigurni. Usporedite ga s pripadajućim računom, evidencijom prodaje ili dokumentacijom o plaćanju, a zatim provjerite odnosi li se na obračunani PDV, pretporez ili usklađenje. Zapišite problem i svoj izračun. To olakšava rješavanje odstupanja bez njihova miješanja s transakcijama iz drugog razdoblja.
Prijavite se na Mijn Belastingdienst Zakelijk koristeći način pristupa predviđen za vaš pravni oblik. Eenmanszaak može koristiti DigiD ili eHerkenning; za BV ili VOF potreban je eHerkenning. Otvorite prijavu za dodijeljeno razdoblje, unesite iznose u odgovarajuća polja, provjerite ukupne iznose i pošaljite. Spremite potvrdu, a zatim zasebno organizirajte plaćanje ako postoji dospjeli PDV.
Prikupite izlazne račune i račune dobavljača, zajedno s evidencijom transakcija koje zahtijevaju usklađenja PDV-a. Trebat će vam iznosi za PDV obračunan kupcima, PDV plaćen dobavljačima, PDV prema prijenosu porezne obveze i oporezivu privatnu upotrebu. Za stjecanje dobara unutar EU-a čuvajte podatke o transakcijama potrebne za prijavu stjecanja i eventualni odbitak pretporeza. Organizirajte dokumente prema izvještajnom razdoblju kako biste mogli uskladiti svaku prijavu s izvornom evidencijom.
Rokovi ovise o tome je li dodijeljeno razdoblje mjesečno, tromjesečno ili godišnje te ima li poslovni subjekt sjedište u Nizozemskoj ili u inozemstvu. Društvo sa sjedištem u Nizozemskoj prijavu općenito podnosi u roku od mjesec dana po završetku razdoblja; inozemna poduzeća mogu je podnijeti do osam tjedana nakon završetka relevantnog razdoblja. Na primjer, prijava za prvo tromjesečje dospijeva do 30. travnja. Plaćanje također dospijeva do važećeg roka.
Izvori
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |