
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
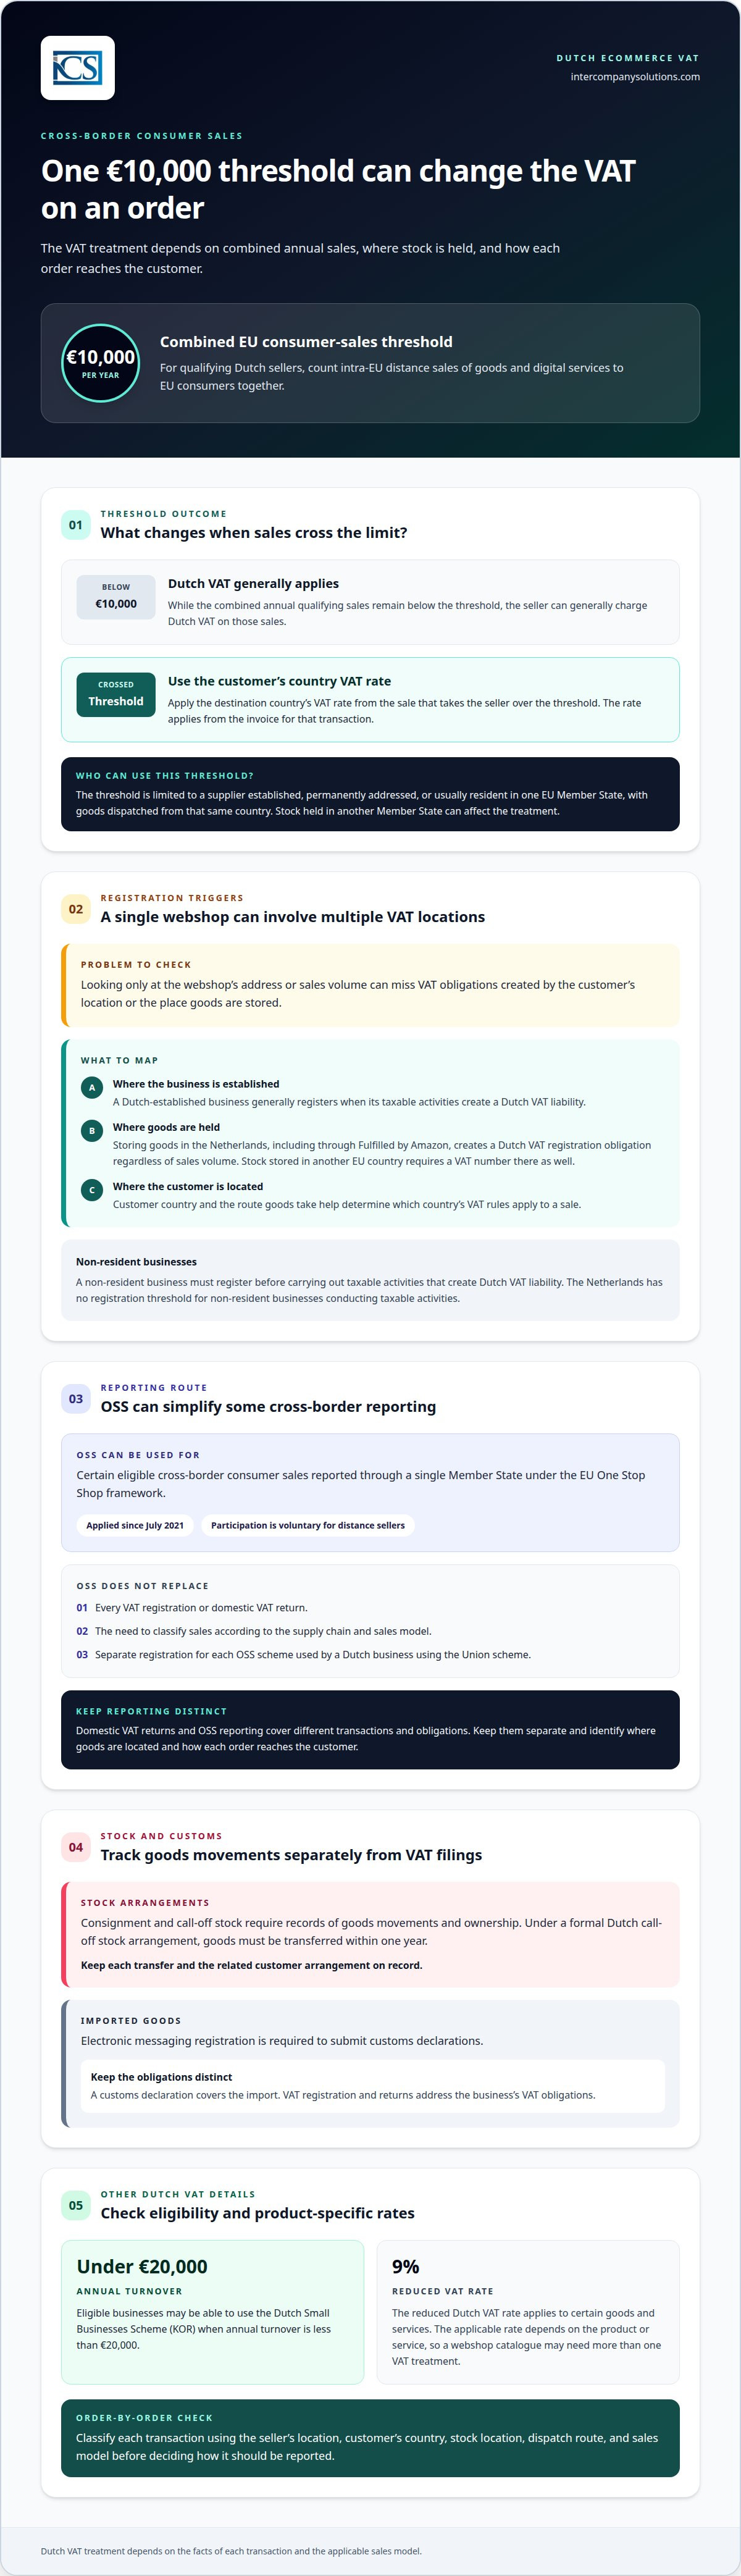
Jedan prag prodaje u EU-u može promijeniti postupanje s PDV-om za sljedeću narudžbu nizozemske internetske trgovine. Nizozemski prodavatelj općenito može zaračunavati nizozemski PDV sve dok njegova ukupna godišnja prodaja na daljinu unutar EU-a i digitalne usluge potrošačima u EU-u ostaju ispod 10.000 €. Čim prijeđe taj prag, mora zaračunati stopu PDV-a države kupca počevši od prodaje kojom je prag premašen. Usklađenost s propisima o PDV-u u EU-u za nizozemsku tvrtku za e-trgovinu također ovisi o tome gdje se zalihe drže i kako se roba otprema.
To znači da se postupanje s PDV-om može razlikovati od narudžbe do narudžbe, čak i unutar iste internetske trgovine. Povrati, prodaja putem internetskih tržišta i evidencije pružatelja platnih usluga dodaju još jednu razinu: svaki od njih mora se uskladiti s podacima iskazanima u relevantnoj prijavi PDV-a.
Ovaj članak objašnjava kada je potrebna registracija za nizozemski PDV, kako se OSS i IOSS primjenjuju na različite modele prodaje te koje evidencije i pojedinosti na računima treba voditi. Također prikazuje kako uskladiti prodaju, povrate novca i povrate robe kako bi prekogranično izvješćivanje odražavalo stvarno stanje.
Ključni zaključci
- Mapirajte gdje se nalaze vaše poslovanje, kupci i zalihe kako biste utvrdili gdje se može primijeniti obveza registracije za PDV.
- Procijenite odgovara li OSS vašoj prekograničnoj prodaji potrošačima, uz odvojeno vođenje tuzemnog izvješćivanja o PDV-u.
- Za prihvatljive uvezene pošiljke vrijednosti ispod 150 €, IOSS može objediniti izvješćivanje o PDV-u u mjesečnu prijavu.
- Čuvajte evidenciju o PDV-u 7 godina i zadržite pojedinosti o računima koje dokazuju način oporezivanja svake prodaje.
- Uskladite podatke internetske trgovine, internetskih tržišta i pružatelja platnih usluga s povratima novca i povratima robe prije podnošenja prijava PDV-a.
Sadržaj
- Nizozemska registracija za PDV za tuzemne i nerezidentne subjekte
- Prag za prekograničnu prodaju na daljinu u EU-u i OSS
- Pojedinosti na računu, nastanak porezne obveze i čuvanje evidencije
- Mjesečno izvješćivanje i plaćanje PDV-a putem IOSS-a
- Usklađivanje prodaje putem internetske trgovine, internetskih tržišta i pružatelja platnih usluga s prijavama PDV-a
- Intercompany Solutions: Osnivanje tvrtke Dutch BV
Nizozemska registracija za PDV za domaća i nerezidentna poduzeća
Registracija za PDV ovisi o tome gdje prodavatelj ima sjedište, gdje se nalazi kupac i gdje se skladišti roba. Ovi čimbenici također određuju pravila prijave PDV-a i izvještavanja koje države se primjenjuju.
Poduzeće za e-trgovinu sa sjedištem u Nizozemskoj u pravilu se registrira kada njegove oporezive djelatnosti stvore obvezu nizozemskog PDV-a. Nerezidentno poduzeće mora se registrirati prije obavljanja oporezivih djelatnosti koje stvaraju obvezu nizozemskog PDV-a. Nizozemska nema prag registracije za nerezidentna poduzeća koja obavljaju oporezive djelatnosti, stoga nizak opseg prodaje ne uklanja tu obvezu.
Za kvalificirana poduzeća može se primijeniti nizozemska shema za male poduzetnike, ili KOR, kada je godišnji promet manji od 20.000 €. Nizozemska porezna i carinska uprava navodi da snižena stopa PDV-a u Nizozemskoj iznosi 9% za određena dobra i usluge. Primjenjiva stopa ovisi o proizvodu ili usluzi, pa katalog internetske trgovine može zahtijevati više od jednog poreznog tretmana za PDV.
Mjesto skladištenja zaliha može stvoriti zasebnu obvezu registracije. Poduzeće koje skladišti robu u Nizozemskoj, uključujući putem usluge Fulfilled by Amazon, mora se registrirati za nizozemski PDV bez obzira na opseg prodaje. Ako također skladišti zalihe u drugoj državi članici EU-a, potreban mu je PDV identifikacijski broj i u toj državi. Poduzeće za e-trgovinu iz EU-a stoga može trebati nekoliko registracija, čak i kada kupci naručuju putem jedne internetske trgovine.
Ugovori o konsignaciji i zalihama na poziv zahtijevaju pažljivo praćenje kretanja robe i vlasništva. U okviru formalnog nizozemskog aranžmana zaliha na poziv, roba se mora prenijeti u roku od jedne godine. Evidentirajte svaki prijenos i povezani ugovor s kupcem kako biste razlikovali kvalificirani aranžman od običnih zaliha koje se drže u Nizozemskoj.
Carinski postupci dodaju zaseban administrativni korak za uvezenu robu. Registracija za elektroničku razmjenu poruka obvezna je za podnošenje carinskih deklaracija. Držite to odvojeno od registracije za PDV: carinska deklaracija obuhvaća uvoz, dok registracija za PDV i prijave PDV-a rješavaju porezne obveze poduzeća. Za poduzeća koja koordiniraju međunarodne lance opskrbe i prijevoz tereta u Sjevernoj Americi, pružatelji usluga špedicije poput dubointl.com pomažu u učinkovitom prijevozu tereta uz potrebnu otpremnu dokumentaciju.
Registracija i izvještavanje u sustavu OSS
Sustav sve na jednom mjestu (OSS) okvir je EU-a koji kvalificiranim poduzećima omogućuje prijavu određene prekogranične prodaje krajnjim potrošačima putem jedne države članice. Primjenjuje se od srpnja 2021. godine, a sudjelovanje je dobrovoljno za prodavatelje na daljinu. Nizozemsko poduzeće koje koristi Unijsku shemu OSS-a mora se zasebno registrirati za svaku shemu OSS-a koju koristi.
OSS može pojednostavniti izvještavanje, ali ne zamjenjuje svaku registraciju za PDV niti tuzemnu prijavu. Njegova primjena ovisi o lancu opskrbe i modelu prodaje. Prije odlučivanja o tome koja prodaja pripada u prijavu OSS-a, utvrdite gdje se roba nalazi i kako svaka narudžba stiže do kupca.
PDV na digitalne proizvode i usluge
Nizozemska poduzeća za e-trgovinu koja prodaju digitalne proizvode ili usluge potrošačima u EU-u moraju uzeti u obzir kombinirani godišnji prag od 10.000 € za prodaju robe na daljinu unutar EU-a i digitalne usluge. Kvalificirani nizozemski prodavatelj u pravilu može obračunavati nizozemski PDV dok je ta kombinirana prodaja ispod praga. Nakon prelaska praga, prodavatelj mora primijeniti stopu PDV-a države potrošača počevši od prodaje kojom se prag premašuje.
Prag se primjenjuje samo na isporučitelje sa sjedištem, stalnom adresom ili uobičajenim boravištem u jednoj državi članici EU-a, uz uvjet da se roba otprema iz te države. Za digitalnu prodaju pratite transakcije s potrošačima usporedno s prodajom robe na daljinu. To pomaže u određivanju kada se primjenjuje PDV države odredišta i je li izvještavanje putem OSS-a relevantno.
Nakon registracije, prijave nizozemskog PDV-a moraju se podnositi elektroničkim putem preko portala Belastingdienst. Nerezidentno poduzeće koje obavlja oporezive djelatnosti u Nizozemskoj ne mora imenovati poreznog zastupnika za registraciju za PDV. Tuzemne prijave držite odvojenima od izvještavanja u sustavu OSS jer one obuhvaćaju različite transakcije i obveze.
Prag EU-a za prekograničnu prodaju na daljinu i OSS
Za kvalificirane nizozemske prodavatelje, prag na razini EU-a određuje kada prodaja potrošačima prelazi s nizozemskog PDV-a na PDV države odredišta. OSS može pojednostavniti izvještavanje, ali njegov opseg ovisi o transakciji i lancu opskrbe.
Pravila prodaje na daljinu prije srpnja 2021.
Prije 1. srpnja 2021. prodavatelji na daljinu u pravilu su se morali registrirati za PDV u državi kupca kada je godišnja prodaja u toj državi premašila 35.000 €, iako su neke države odredile više pragove. Ovaj sustav po pojedinim državama značio je da se internetski prodavatelj mogao suočiti s različitim točkama registracije diljem EU-a. Poznavanje prijašnjeg pravila pomaže objasniti zašto trenutni okvir koristi zajednički prag, a ne zasebne nacionalne limite prodaje za kvalificirane prodavatelje.
Prag za prodaju na daljinu na razini EU-a
Trenutni prag iznosi 10.000 € godišnje za kombiniranu prodaju robe na daljinu unutar EU-a i digitalne usluge potrošačima u EU-u koje obavlja kvalificirani isporučitelj. Nizozemski prodavatelj koji je ispod tog praga u pravilu može obračunavati nizozemski PDV na tu prodaju. Čim prodavatelj prijeđe prag, stopa PDV-a države odredišta primjenjuje se od računa za transakciju kojom prodavatelj premašuje prag.
Ovaj prag dostupan je samo isporučitelju koji ima sjedište, stalnu adresu ili uobičajeno boravište u jednoj državi članici EU-a, uz uvjet da se roba otprema iz te iste države. Nizozemsko poduzeće koje drži zalihe u drugoj državi članici ne bi smjelo pretpostaviti da se prag primjenjuje na prodaju koja se otprema odande. Mjesto sjedišta, lokacija zaliha, ruta otpreme i država kupca utječu na porezni tretman transakcije.
Prekogranične isporuke i prodaja na daljinu
Prodaja na daljinu potrošačima i druge prekogranične isporuke različite su kategorije. Na primjer, nizozemska internetska trgovina koja šalje robu privatnom kupcu u drugoj državi članici EU-a mora procijeniti pravila prodaje na daljinu. Prodaja između poduzeća (B2B) mora se klasificirati zasebno, na temelju statusa kupca i pojedinosti transakcije. Ova je razlika važna jer OSS ne pokriva svaku prodaju u EU-u niti uklanja svaku obvezu registracije.
Sustav sve na jednom mjestu (OSS) pruža način prijave kvalificirane prekogranične prodaje potrošačima putem jedne države članice. Shema EU-a primjenjuje se od srpnja 2021., a sudjelovanje je dobrovoljno za prodavatelje na daljinu. Nizozemski prodavatelj koji koristi Unijsku shemu podnosi tromjesečnu prijavu OSS-a za relevantnu prodaju u državama članicama EU-a koje sudjeluju.
Izvještavanje putem OSS-a provodi se usporedno s uobičajenom prijavom nizozemskog PDV-a prodavatelja, umjesto da je zamjenjuje. Nizozemski promet ostaje u tuzemnoj prijavi, dok se kvalificirane prekogranične transakcije prijavljuju putem OSS-a. Prodavatelj se mora zasebno registrirati za svaku shemu OSS-a koju koristi. Prije razvrstavanja narudžbi u prijavu, klasificirajte ih prema kupcu, odredištu, lokaciji robe i ruti otpreme.
Za nizozemskog prodavatelja koji se približava pragu, pregledajte kombiniranu godišnju prodaju robe i digitalnih usluga potrošačima u EU-u, a ne samo narudžbe s jednog odredišta. Utvrdite transakciju kojom se prelazi 10.000 € i primijenite PDV države odredišta od tog računa. Ako se zalihe drže u drugoj državi članici, procijenite te prodaje zasebno jer uvjeti za primjenu praga možda ne odgovaraju tom lancu opskrbe.
Pojedinosti računa, točke nastanka porezne obveze i čuvanje evidencije
Točno izdavanje računa povezuje svaku narudžbu u e-trgovini s njezinim poreznim tretmanom za PDV, plaćanjem i prijavom. Za nizozemsko poduzeće koje prodaje preko granice, zadržite dovoljno informacija za identifikaciju kupca, transakcije, primjenjive stope i datuma isporuke. Druge države članice EU-a mogu zahtijevati specifične podatke na računu, jezike ili formate izvještavanja, pa jedan predložak možda neće odgovarati svakoj državi članici.
Za robu isporučenu u Nizozemskoj, točka nastanka porezne obveze je trenutak isporuke robe ili izdavanja računa, ovisno o tome što nastupi ranije. Za usluge je to raniji datum između izdavanja računa ili završetka usluge. Ovi datumi određuju razdoblje oporezivanja PDV-om za transakciju. Na primjer, ako internetska trgovina izda račun prije otpreme, datum računa može odrediti točku nastanka porezne obveze za robu.
Vrijeme izdavanja računa također je važno. Nizozemski račun za uslugu u pravilu se mora izdati najkasnije do 15. dana u mjesecu koji slijedi nakon mjeseca u kojem je usluga obavljena. Jedan račun može obuhvatiti više usluga pruženih istom primatelju za razdoblje od najviše jednog kalendarskog mjeseca. Ako kupac izvrši predujam, izdajte račun prije nego što taj predujam dospije na naplatu.
U Nizozemskoj elektronički računi zahtijevaju suglasnost primatelja. Suglasnost se može pretpostaviti ako primatelj obradi i plati račun bez prigovora. Za seriju računa poslanih istom primatelju, zajednički podaci mogu se navesti jednom ako sve informacije ostanu dostupne za svaki pojedini račun. Osigurajte da pojedinačni računi ostanu prepoznatljivi čak i kada sustav grupira zajedničke podatke.
Za evidenciju nizozemskog PDV-a primijenite ovo pravilo čuvanja: evidencija se čuva 7 godina (10 godina za nekretnine). Čuvajte račune zajedno s potvrdama narudžbi, odobrenjima, evidencijom plaćanja i dokazima o isporuci ili dovršetku usluge. Taj revizijski trag pomaže objasniti zašto se prijavljeni iznos razlikuje od izvorne narudžbe kada dođe do povrata, povrata novca ili usklađenja.
Nizozemsko obvezno e-izdavanje računa za B2B i digitalno izvještavanje zahtijevaju pozornost na spremnost sustava. Nizozemska vlada najavila je planove za obvezno e-izdavanje računa i digitalno izvještavanje, uključujući izvještavanje o podacima s računa gotovo u stvarnom vremenu za obuhvaćene B2B transakcije unutar EU-a. Odvojite taj planirani okvir od trenutnih procesa izdavanja računa. Pripremite ERP sustave i sustave e-trgovine za zadržavanje strukturiranih polja računa, datuma nastanka porezne obveze, podataka o kupcima, stopa PDV-a i poveznica za ispravke.
Prije podnošenja prijave provjerite zadržava li izvoz iz ERP-a izvorni broj računa i povezuje li svako odobrenje s izvornim računom. Potvrdite da su datumi narudžbe, otpreme i računa i dalje zasebni te da su povrati novca evidentirani. Jasan podatkovni trag olakšava objašnjavanje vremenskih razlika i usklađivanje ukupnih iznosa računa s prijavama PDV-a u različitim državama.
Mjesečno izvještavanje i plaćanje PDV-a putem IOSS-a
Za uvoz, izvoz i IOSS pošiljke, razvrstajte svaku transakciju prema porijeklu, odredištu, kupcu i vrijednosti pošiljke. PDV dospijeva kada roba uđe u EU; IOSS može promijeniti trenutak naplate PDV-a za prihvatljive pošiljke, dok izvoz i domaća prodaja imaju vlastiti tretman izvještavanja.
Transakcije koje se prijavljuju putem OSS-a i IOSS-a
OSS i IOSS obuhvaćaju različite vrste transakcija, stoga nizozemski prodavatelj ne bi trebao spajati njihove podatke u jednu prijavu. Unijska shema OSS obuhvaća prihvatljivu prekograničnu prodaju krajnjim potrošačima, dok IOSS obuhvaća prodaju na daljinu uvezene robe u pošiljkama čija je vrijednost manja od 150 €. Razvrstavanje narudžbi prema mjestu otpreme i odredištu kupca pomaže pri dodjeli svake prodaje ispravnom putu izvještavanja.
Poslovni subjekt koji koristi uvoznu shemu OSS podnosi svoju OSS prijavu PDV-a mjesečno. U okviru IOSS-a, dospjeli PDV na prihvatljive pošiljke može se prijavljivati mjesečno i podmiriti jednim plaćanjem. Uključite IOSS broj u carinske deklaracije podnesene putem sustava DECO ili DMS.
Za kvalificirane pošiljke izvan EU-a, IOSS znači da se PDV ne plaća pri uvozu. Bez IOSS-a, uvozni PDV plaća se u zemlji odredišta. Za pošiljku vrijednu više od 150 €, IOSS se ne može koristiti, a carine i uvozni PDV plaćaju se na mjestu ulaska robe u EU.
Sustavi knjigovodstva i izvještavanja o PDV-u
OSS ne zamjenjuje nizozemsku prijavu PDV-a niti točno knjigovodstvo. Nizozemski prodavatelj koji koristi OSS i dalje prijavljuje domaći promet putem svoje uobičajene nizozemske prijave, dok prihvatljiva prekogranična prodaja krajnjim potrošačima ulazi u primjenjivu OSS prijavu. Držite ukupne iznose za izvještavanje odvojenima kako biste izbjegli dvostruko prijavljivanje iste prodaje.
Uredite evidencije e-trgovine i računovodstva kako biste sačuvali pojedinosti na razini transakcije potrebne za svaki put izvještavanja. Zabilježite vrstu kupca, zemlje otpreme i odredišta, vrijednost robe, obračunati PDV te je li u transakciji korišten OSS ili IOSS. Povežite povrate novca i otkazivanja s izvornom narudžbom kako bi se svako usklađenje PDV-a moglo pratiti.
Domaće nizozemske prijave PDV-a obično se podnose tromjesečno, iako se mjesečno podnošenje može primijeniti na temelju prometa ili na zahtjev. Nizozemska poduzeća također podnose mjesečne zbirne prijave (EC Sales Lists) za isporuke robe i određenih usluga unutar EU-a između poduzetnika (B2B). Ti su popisi odvojeni od OSS prijava, stoga klasificirajte B2B transakcije odvojeno od narudžbi krajnjih potrošača.
Prije podnošenja mjesečne IOSS prijave, uskladite prihvatljive narudžbe s carinskim deklaracijama i naplaćenim uplatama. Usporedite IOSS broj, vrijednost pošiljke, odredište i iznos PDV-a za svaku pošiljku. Držite evidenciju o uvozu i izvozu odvojeno od prodaje potrošačima u EU-u kako biste mogli objasniti kako je svaka transakcija tretirana i prijavljena.
Usklađivanje prodaje na webshopu, platformama za trgovanje i kod pružatelja platnih usluga s prijavama PDV-a
Prije svakog podnošenja prijave PDV-a uskladite prodaju putem webshopa, platforme za trgovanje i pružatelja platnih usluga. Usporedite ukupne iznose transakcija za isto razdoblje izvještavanja, a zatim uračunajte povrate novca i povrate robe.
Prodaja putem platformi za trgovanje, povrati novca i povrati robe
Izvodi s platforme za trgovanje, narudžbe na webshopu i obračuni pružatelja platnih usluga bilježe različite faze prodaje. Spojite svaku narudžbu s njezinim plaćanjem, poreznim tretmanom PDV-a i svakim naknadnim povratom novca. Isplata može biti manja od bruto prodaje jer uključuje povrate ili druga usklađenja, stoga uskladite temeljne transakcije umjesto da koristite isplaćeni iznos kao podatak za PDV.
Evidentirajte svaki povrat robe ili povrat novca uz izvornu narudžbu i sačuvajte pripadajuće knjižno odobrenje. Na primjer, ako kupac vrati jedan artikl iz narudžbe s više artikala, prilagodite prodajnu vrijednost i PDV za taj artikl, a ne za cijelu narudžbu. Time se osigurava sljedivost izvorne prodaje i njezina ispravka u mjerodavnom razdoblju PDV-a.
Započnite usklađivanjem referenci narudžbi kroz prodajni kanal, evidenciju plaćanja i računovodstvenu glavnu knjigu. Zatim usporedite bruto prodaju, obračunati PDV, povrate novca, otkazivanja i neto isplate. Istražite razlike prije podnošenja prijave: datum namirenja plaćanja može pasti u drugo razdoblje u odnosu na datum računa ili isporuke, a ti datumi nisu međusobno zamjenjivi.
Neka prodaja putem platforme za trgovanje bude prepoznatljiva prema kanalu i transakciji. To pomaže u razlikovanju prodaje prijavljene putem platforme od izravnih narudžbi na webshopu. Također podržava dosljedan tretman kada platforma obradi povrat novca nakon što je izvorna prodaja već uključena u prijavu PDV-a.
OSS i lokalne prijave PDV-a
Unijska shema OSS služi za prijavu prihvatljive prekogranične prodaje krajnjim potrošačima, dok nizozemska prijava PDV-a obuhvaća domaći promet i druge transakcije koje pripadaju toj prijavi. Nizozemski prodavatelj koji koristi OSS mora podnijeti oba izvještaja kada je to potrebno. Zasebni popisi transakcija pomažu spriječiti da se prekogranična prodaja prijavi dvaput ili izostavi iz odgovarajuće prijave.
Nizozemske prijave PDV-a obično se podnose tromjesečno, iako se mjesečno podnošenje može primijeniti na temelju prometa ili na zahtjev. Mjesečne i tromjesečne prijave dospijevaju posljednjeg dana u mjesecu koji slijedi nakon razdoblja izvještavanja. Uskladite ukupne iznose iz glavne knjige s relevantnom prijavom prije podnošenja i držite podatke za Unijsku shemu OSS odvojeno od ukupnih iznosa nizozemske prijave.
Ako poslovni subjekt otkrije da je netočna ili nepotpuna nizozemska prijava PDV-a uzrokovala manje plaćeni iznos, mora prijaviti pogrešku nizozemskim poreznim tijelima što je prije moguće. Kasno podnošenje može dovesti do kazni. Netočna prijava može nositi novčanu kaznu do 5.278 € za pogreške iz nehaja ili do 100% dospjelog PDV-a u slučajevima prijevare.
Koristite evidenciju usklađenja na kraju razdoblja kako biste prikazali kako su izvorni podaci postali prijavljeni iznosi. Držite izvode s platforme za trgovanje, evidencije plaćanja, usklađenja povrata i podnesene prijave PDV-a zajedno. To olakšava objašnjavanje razlika između ukupnog iznosa na blagajni, iznosa namirenja i prijavljene oporezive prodaje.
Intercompany Solutions: Osnivanje društva Dutch BV
Intercompany Solutions pomaže stranim poduzetnicima osnovati Dutch BV, uključujući registraciju društva i prijave za PDV. To može biti praktičan sljedeći korak pri uspostavljanju nizozemskog subjekta i usklađivanju njegova osnivanja sa zahtjevima usklađenosti u e-trgovini.
Nakon pokretanja, računovodstvo e-trgovine može pomoći u organizaciji transakcija webshopa, povrata novca i izvještavanja o PDV-u. Dutch BV ne uklanja potrebu procjene gdje se zalihe drže, koje se sheme PDV-a primjenjuju niti što svaka prijava mora sadržavati. Te obveze i dalje ovise o prodaji i lancu opskrbe poslovnog subjekta.
Za pomoć pri osnivanju društva Dutch BV ili računovodstvu e-trgovine, obratite se Intercompany Solutions.
Izgradite kontrole PDV-a koje mogu rasti s vašim poslovanjem
Kada se promijene vaši prodajni kanali, asortiman proizvoda ili lokacije zaliha, provjerite odražavaju li vaši procesi PDV-a i dalje način na koji se narudžbe ispunjavaju. Nova platforma za trgovanje ili skladište mogu utjecati na registraciju, klasifikaciju transakcija i evidencije potrebne za potkrjepljivanje prijave. Tretirajte svaku operativnu promjenu kao poticaj za pregled vašeg računovodstvenog tijeka rada, umjesto da čekate da nepodudarnost u prijavi razotkrije nedostatak.
Pouzdana usklađenost s propisima o PDV-u u EU-u za nizozemsku tvrtku za e-trgovinu ovisi o povezivanju poreznih odluka sa stvarnim podacima o narudžbama. Intercompany Solutions pruža podršku širem poslovnom postavu kroz osnivanje društva Dutch BV, računovodstvene i porezne usluge te tajničke usluge. Ove usluge mogu pomoći pri osnivanju nizozemskog subjekta ili upravljanju njegovom tekućom korporativnom i poreznom administracijom.
Odaberite praktičan sljedeći korak utvrđivanjem onoga što je potrebno vašem poslovnom postavu, bilo da se radi o osnivanju društva ili jačanju njegove tekuće administracije. Jasni procesi pružaju vašem poslovanju čvrst temelj za upravljanje budućim rastom.
Često postavljana pitanja
Što to znači za poduzeća?
Za poslovni subjekt, kontrole PDV-a moraju pratiti stvarni put svake narudžbe. Prodaja ispunjena iz nizozemskog skladišta može zahtijevati drukčije evidencije od one koju otprema distribucijski centar u drugoj zemlji. Upotrijebite evidenciju narudžbe kako biste povezali kupca, lokaciju otpreme, račun, plaćanje i svako naknadno usklađenje. Smjernice nizozemske Porezne i carinske uprave o administraciji PDV-a objašnjavaju evidencije koje poduzeća moraju voditi.
Koje tvrtke mogu sudjelovati u OSS-u?
OSS je dostupan poduzećima koja obavljaju transakcije obuhvaćene jednom od njegovih shema, pri čemu prihvatljivost ovisi o sjedištu prodavatelja i modelu isporuke. Nizozemski prodavatelj treba razlikovati prodaju ostvarenu iz nizozemskih zaliha od prodaje koja uključuje zalihe u drugim zemljama. Smjernice Europske komisije o shemama OSS opisuju sheme i njihovo područje primjene. To razlikovanje pomaže utvrditi je li OSS relevantan za prekograničnu prodaju krajnjim potrošačima.
Koje su transakcije obuhvaćene shemama OSS?
Sheme obuhvaćaju određene prekogranične transakcije s krajnjim potrošačima, a ne svaku prodaju zabilježenu na platformi za e-trgovinu. Na primjer, prodavatelj bi trebao klasificirati transakciju koja uključuje robu otpremljenu unutar EU-a odvojeno od prihvatljive prodaje uvezene robe. Pregled sustava OSS Europske komisije navodi kategorije shema. Pobrinite se da zemlja otpreme, odredište i vrsta kupca za svaku narudžbu budu dostupni kao potpora toj klasifikaciji.
Koje se stope PDV-a primjenjuju na robu i usluge koje prodaju nizozemske tvrtke za e-trgovinu?
Za isporuke u Nizozemskoj primjenjuju se stope PDV-a od 21%/9%/0% prema kategoriji proizvoda ili transakcije. Nizozemska Porezna i carinska uprava navodi da se stopa od 9% primjenjuje na određenu robu i usluge. Upotrijebite njezine smjernice o stopama PDV-a kako biste procijenili kategoriju prije konfiguriranja evidencije proizvoda. Za prekograničnu prodaju također identificirajte zemlju čiji se porezni tretman PDV-a primjenjuje na tu transakciju.
Kada se nizozemska tvrtka za e-trgovinu mora registrirati za PDV i kako se podnosi zahtjev za PDV broj?
Registracija je obvezna kada oporezive djelatnosti stvore obvezu nizozemskog PDV-a. Za podnošenje zahtjeva podnesite odgovarajući obrazac za registraciju; nizozemska Porezna i carinska uprava pruža smjernice o registraciji za PDV. Nerezidentni poslovni subjekt treba razlikovati nizozemske oporezive djelatnosti od prodaje oporezive drugdje. Nakon registracije, osigurajte da PDV broj ostane povezan s pravnom osobom i dosljedno ga koristite na relevantnim računima i poreznim evidencijama.
Koliko često nizozemska poduzeća moraju podnositi prijave PDV-a i koji su rokovi za podnošenje i plaćanje?
Dodijeljena učestalost izvještavanja određuje mjerodavno razdoblje podnošenja prijave, stoga primijenite raspored određen za poslovni subjekt umjesto pretpostavke da svi prodavatelji podnose prijave prema istom ciklusu. Nizozemske prijave općenito se podnose elektroničkim putem, a smjernice nizozemske Porezne i carinske uprave o prijavi PDV-a objašnjavaju podnošenje i plaćanje. Uskladite prijavu s evidencijama za to razdoblje prije podnošenja, uključujući usklađenja evidentirana nakon izvorne prodaje.
Koja su pravila o PDV-u u EU-u za prekograničnu B2C prodaju u e-trgovini iz Nizozemske?
Za narudžbu krajnjeg potrošača, utvrdite gdje se roba nalazi prije otpreme i gdje se isporučuje. Te činjenice pomažu utvrditi porezni tretman PDV-a koje zemlje se primjenjuje te je li mjerodavna lokalna registracija ili prijava unutar sheme. Nizozemski prodavatelj također bi trebao odvojiti prodaju potrošačima od isporuka drugim poduzećima (B2B) u svojim prodajnim podacima. Smjernice Europske komisije o OSS-u ocrtavaju okvir za prihvatljive prekogranične transakcije s krajnjim potrošačima.
Koja se pravila o PDV-u primjenjuju na prodaju putem internetskih platformi za trgovanje kao što su Amazon ili bol.com?
Uskladite prodaju putem platformi za trgovanje s podacima s webshopa, od pružatelja platnih usluga, podacima o povratima novca i povratima robe prije podnošenja prijava PDV-a. Ako je roba uskladištena u Nizozemskoj putem usluge kao što je Fulfilled by Amazon, prodavatelj se mora registrirati za nizozemski PDV bez obzira na opseg prodaje; zalihe u drugoj zemlji EU-a također mogu zahtijevati registraciju u toj zemlji.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |