


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemske usluge usklađenosti poslovanja započinju utvrđivanjem pravila koja se primjenjuju na stvarne aktivnosti društva. Nizozemsko društvo ne podliježe automatski svakoj obvezi sprečavanja pranja novca. Nizozemski Zakon o sprečavanju pranja novca i financiranja terorizma (Wwft) propisuje obveze za imenovane institucije i profesije. Sam pravni oblik društva ili nizozemska registracija ne određuju mora li ono provoditi provjere klijenata ili prijavljivati transakcije.
KYC provjere, UBO podaci i prijave neobičnih transakcija služe različitim svrhama. Primjenjive obveze ovise o ulozi poslovanja i pravilima za njegov sektor. Ovaj vodič objašnjava kako procijeniti potpadaju li vaše aktivnosti pod doseg Wwft-a, što dubinska analiza temeljena na riziku i eskalacija mogu uključivati te kako funkcioniraju nizozemski zahtjevi za izvješćivanje. Također navodi službene izvore koje treba konzultirati i evidencije koje treba voditi, kako biste mogli procijeniti svoje obveze bez pretpostavke da se pravila iz druge zemlje primjenjuju u Nizozemskoj.
Ključni zaključci
- Provjerite potpadaju li vaše poslovne aktivnosti pod doseg Wwft-a. Sama nizozemska registracija ne obvezuje svako društvo na poštovanje AML propisa.
- Koristite postupak temeljen na riziku za utvrđivanje primjenjive dubinske analize klijenata, provjera i koraka eskalacije.
- Razlikujte AML provjere klijenata i obveze izvješćivanja od opće administracije društva, uključujući vođenje UBO podataka.
- Primijenite nizozemske smjernice za usklađenost poslovanja na svoje specifične aktivnosti i konzultirajte relevantne službene nizozemske izvore radi važećih zahtjeva.
- Vodite datiranu evidenciju procjena i odluka kada to zahtijevaju pravila koja se primjenjuju na vaše poslovanje.
Sadržaj
- Nizozemska usklađenost poslovanja i sprječavanje pranja novca: tko ima obveze?
- Kako funkcioniraju nizozemske AML kontrole: provjere klijenata, procjena rizika i eskalacija
- Usporedba nizozemskih AML zahtjeva: obveznici, ostala društva i podaci o UBO-u
- Kako izgraditi praktičan nizozemski proces AML usklađenosti
- Kontinuirana nizozemska podrška za usklađenost: povežite AML kontrole s administracijom društva
Nizozemska usklađenost poslovanja i sprječavanje pranja novca: tko ima obveze?
Usklađenost sa zakonodavstvom o sprječavanju pranja novca (AML) podrazumijeva primjenu zakonski propisanih mjera radi sprječavanja pranja novca i financiranja terorizma. Te mjere mogu uključivati provjere klijenata i prijavljivanje neobičnih transakcija kada to zakon nalaže. U Nizozemskoj je glavni okvir Zakon o sprječavanju pranja novca i financiranja terorizma (Wwft). Primjenjuje se na imenovane institucije i stručnjake, a ne automatski na svako nizozemsko poduzeće. Širi koncept sprječavanja pranja novca (AML) obuhvaća mjere namijenjene odvraćanju i otkrivanju korištenja financijskih sustava za imovinsku korist stečenu kaznenim djelom.
Za Dutch BV samo osnivanje ne određuje primjenjuju li se obveze iz Wwft-a. Mjerodavno pitanje jest što poduzeće stvarno radi i potpada li ta djelatnost pod zakonski opseg. Procijenite AML obveze odvojeno od općih pravnih, poreznih i izvještajnih odgovornosti društva.
Što čini poduzeće obveznikom u Nizozemskoj?
Wwft definira institucije i profesije koje podliježu njegovim zahtjevima. Ovisno o djelatnosti i primjenjivim uvjetima, to mogu biti banke i druge financijske institucije, određeni pružatelji usluga povezanih s kriptoimovinom, računovođe, porezni savjetnici, administrativni uredi te odvjetnici ili javni bilježnici koji obavljaju određene usluge. Usporedite stvarne usluge poduzeća sa zakonskim kategorijama umjesto oslanjanja isključivo na njegov pravni oblik, opis djelatnosti ili registraciju.
Nadzor ovisi o sektoru. Identificirajte mjerodavnog regulatora i njegove smjernice nakon razvrstavanja djelatnosti poduzeća. Ako djelatnost potpada pod Wwft, subjekt će možda morati provoditi dubinsku analizu klijenta, voditi relevantnu evidenciju i prijavljivati neobične transakcije tijelu FIU-Nederland. Nizozemsko izvještavanje temelji se na neobičnim transakcijama i primjenjivim pokazateljima. FIU-Nederland procjenjuje prijave kako bi utvrdio jesu li transakcije sumnjive.
Kako se AML usklađenost razlikuje od opće usklađenosti poslovanja?
Opća usklađenost poslovanja obuhvaća dužnosti kao što su vođenje evidencije društva, ispunjavanje poreznih obveza, vođenje knjigovodstva i priprema godišnjih izvještaja. AML usklađenost je uža i temelji se na djelatnosti. Kada se Wwft primjenjuje, može zahtijevati mjere usmjerene na klijente i transakcije, uključujući dubinsku analizu klijenta i prijavljivanje neobičnih transakcija. BV izvan opsega Wwft-a ne bi trebao pretpostavljati da ima te dužnosti samo zato što je nizozemsko društvo.
Računovodstvena evidencija može pomoći u razjašnjavanju poslovne djelatnosti, ali ne ispunjava automatski specifične AML zahtjeve. Glavna knjiga ili izlazni račun, na primjer, sami po sebi nisu dokaz da je provedena propisana dubinska analiza ili da se razmatrala odluka o prijavi. Računovodstvo i administracija podržavaju šire obveze društva, ali ostaju odvojeni od kontrola propisanih Wwft-om. Prvo utvrdite primjenjuje li se zakon, a zatim identificirajte i dokumentirajte obveze koje iz toga proizlaze.
Kako funkcioniraju nizozemske AML kontrole: provjere klijenata, procjena rizika i eskalacija
Za subjekt u okviru opsega Wwft-a, kontrole bi trebale slijediti jasan redoslijed: utvrditi koja se pravila primjenjuju, procijeniti relevantne rizike, provesti potrebne provjere i zabilježiti odluke. Ovo nije opći zahtjev za provjeru svakog Dutch BV-a. Točne mjere ovise o reguliranoj djelatnosti subjekta i primjenjivim zakonskim zahtjevima.
Što uključuje dubinska analiza klijenta
Dubinska analiza klijenta (CDD) podrazumijeva više od samog prikupljanja identifikacijskog dokumenta. Kada to Wwft zahtijeva, subjekt mora utvrditi identitet klijenta i provjeriti taj identitet, utvrditi relevantne podatke o stvarnom vlasniku te razumjeti svrhu i namjeravanu prirodu poslovnog odnosa. Primjenjiva pravila mogu također zahtijevati praćenje tijekom tog odnosa. Wwft postavlja pravni okvir. Proučite važeće nizozemsko zakonodavstvo i smjernice nadležnog nadzornog tijela za zahtjeve koji se primjenjuju na određeni sektor.
Dubina provjera trebala bi odražavati procjenu rizika i pravila koja uređuju poslovanje subjekta. Pojačana dubinska analiza obvezna je u situacijama utvrđenim primjenjivim pravilima. Ne bi se smjela uvoditi ili izostavljati samo na temelju neformalnog dojma. Opći kontrolni popis može pomoći u organizaciji posla, ali ne zamjenjuje procedure reguliranog subjekta niti pravnu procjenu određenog klijenta ili odnosa.
Kako su povezane procjena rizika i eskalacija
Procjena rizika pomaže obvezniku u donošenju odluke o tome koje su provjere i praćenje prikladni prema njegovim zakonskim obvezama. Zabilježite osnovu za procjenu, provedene provjere i svaku odluku o traženju dodatnih informacija ili eskalaciji sumnje. Preispitajte procjenu kada se relevantne informacije promijene, slijedeći primjenjive procedure subjekta. Ovi zapisi pomažu objasniti kako se došlo do odluke umjesto prepuštanja sjećanju ili nedokumentiranoj prosudbi.
Eskalacija je kontrolni korak, a ne zaključak da su klijent ili transakcija povezani s kriminalom. Osoblje bi trebalo uputiti sumnje kroz određeni postupak subjekta kako bi odgovorna osoba mogla procijeniti činjenice u odnosu na primjenjive pokazatelje i pravila izvještavanja. Prema nizozemskom okviru, obveznici prijavljuju neobične transakcije, ako se primjenjuje obveza izvještavanja, tijelu Financial Intelligence Unit (FIU-Nederland). FIU ocjenjuje prijave; sama interna sumnja ne utvrđuje da je transakcija nezakonita.
Samo subjekti koji podliježu relevantnoj obvezi iz Wwft-a moraju podnositi ove prijave. Oni bi trebali slijediti službene smjernice tijela FIU-Nederland za prijavljivanje i primjenjiva zakonska ograničenja o otkrivanju prijave ili povezanih informacija. Procjena rizika, provjere klijenata, interna eskalacija i vanjsko izvještavanje povezani su koraci, ali svaki ima vlastitu pravnu osnovu i opseg.
Usporedba nizozemskih AML zahtjeva: obveznici, ostala društva i podaci o UBO-u
Glavna razlika je između dužnosti koje proizlaze iz regulirane djelatnosti i dužnosti koje se primjenjuju na društvo u sklopu redovnog administrativnog poslovanja. Registracija UBO-a za BV, knjigovodstvo i godišnje izvještavanje nisu zamjena za dubinsku analizu klijenta ili prijavljivanje transakcija prema Wwft-u. Sami podaci o UBO-u ne određuju je li poduzeće obveznik.
| Poslovni subjekt ili evidencija | Što se može primjenjivati | Što to ne utvrđuje |
|---|---|---|
| Poduzeće koje obavlja djelatnost obuhvaćenu Wwft-om | Dubinska analiza klijenta, kontrole temeljene na riziku, vođenje evidencije i prijavljivanje neobičnih transakcija kada je to propisano primjenjivim odredbama Wwft-a. | Točne kontrole ili nadzorno tijelo nisu identični u svim sektorima. Ovise o djelatnosti i primjenjivim pravilima. |
| Nizozemsko društvo koje ne obavlja djelatnost reguliranu Wwft-om | Opće korporativne, porezne, knjigovodstvene i izvještajne dužnosti koje se primjenjuju na njegov pravni oblik i okolnosti. | Samo osnivanje u Nizozemskoj ne stvara dužnosti provjere klijenata ili prijavljivanja neobičnih transakcija prema Wwft-u. |
| Subjekt koji je dužan registrirati podatke o UBO-u | Registrirati svoje stvarne vlasnike u skladu sa zahtjevima. Za BV, prag za UBO općenito iznosi više od 25% vlasništva, glasačkih prava ili vlasničkog udjela, odnosno kontrolu putem drugih sredstava; prijaviti promjene u roku od 7 dana. | Registracija sama po sebi ne čini subjekt obveznikom niti zamjenjuje dubinsku analizu klijenta koju provodi obveznik. |
Koje se obveze mogu primjenjivati na obveznike?
Wwft definira koje institucije i stručnjaci podliježu njegovim zahtjevima. Ako djelatnost potpada pod to područje primjene, primjenjiva pravila mogu zahtijevati dubinsku analizu stranke, mjere temeljene na procjeni rizika, vođenje evidencije i prijavljivanje neobičnih transakcija tijelu FIU-Nederland. Nadležno nadzorno tijelo i sektorske smjernice razlikuju se ovisno o djelatnosti. Koristite službene KVK UBO informacije za pitanja registracije i smjernice nadležnog nadzornog tijela za Wwft kontrole. Nemojte pretpostavljati da se postupak iz jednog sektora primjenjuje na drugi.
Što UBO podaci utvrđuju, a što ne utvrđuju
Registracija UBO-a je obveza pružanja podataka o društvu, dok je dubinska analiza stranke kontrola koju obveznik provodi u odnosu na stranke prema primjenjivim pravilima. Prag od >25% odnosi se na utvrđivanje UBO-a u relevantnom kontekstu registracije; to nije opći test o tome ima li društvo AML obveze. Te obveze i dalje ovise o djelatnosti i području primjene Wwft-a.
Držite evidenciju društva i AML dokaze odvojenima. Knjigovodstvo i godišnje izvještavanje podupiru opću administraciju, ali ne dokumentiraju provjere stranaka niti odluke o prijavljivanju, osim ako primjenjivi AML postupak izričito ne zahtijeva i bilježi te podatke. Za zaseban pregled evidencija i podnesaka društva pogledajte ovaj vodič za pokretanje poslovanja u Nizozemskoj.
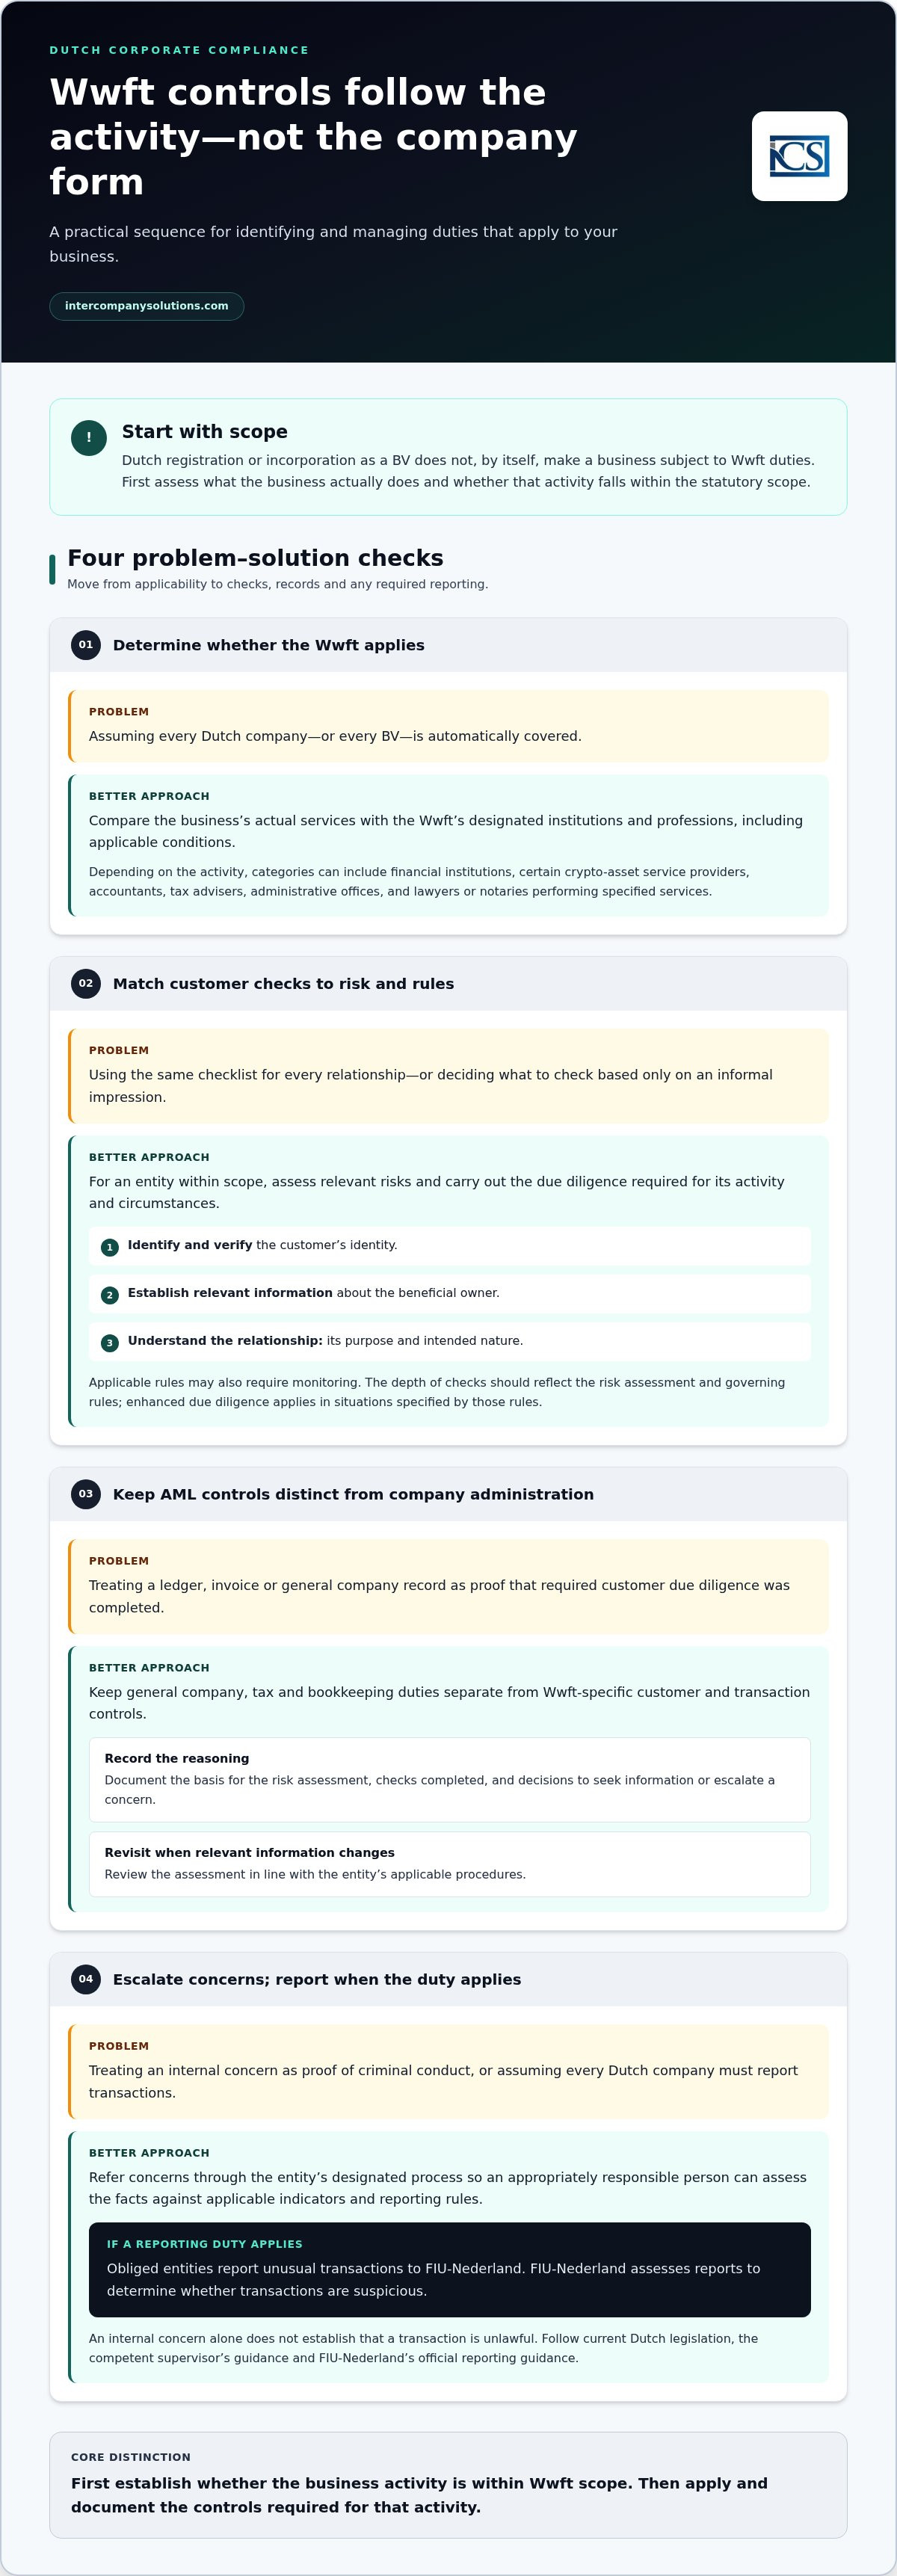
Kako izgraditi praktičan nizozemski proces usklađenosti sa zakonodavstvom o sprječavanju pranja novca (AML)
Primjenjiv proces započinje utvrđivanjem područja primjene, a ne kontrolnim popisom. Wwft se primjenjuje na određene djelatnosti i subjekte, stoga najprije usporedite stvarno poslovanje društva sa zahtjevima Zakona. Ako je poslovanje unutar područja primjene, utvrdite obveze koje se primjenjuju na tu djelatnost, dodijelite odgovornost za njihovo provođenje i čuvajte dokaze o kontrolama i odlukama. Ako je izvan područja primjene, nemojte tretirati postupke sprječavanja pranja novca kao automatske obveze na razini cijelog društva.
Pregled usklađenosti s naglaskom na područje primjene
Mapirajte usluge koje društvo pruža, način njihova pružanja te vrste klijenata i transakcija koje su uključene. Usporedite tu sliku sa zakonom Wwft i relevantnim službenim smjernicama. Zabilježite temelj za zaključak, uključujući pregledane odredbe i smjernice, datum procjene i sve pretpostavke. Time se stvara referentna točka u slučaju promjene djelatnosti poslovanja.
Preispitajte klasifikaciju kada društvo uvede novu uslugu, promijeni bazu klijenata ili promijeni način poslovanja. To su praktični povodi za reviziju, a ne zakonski rokovi za preispitivanje. Ako bi promjena mogla dovesti djelatnost u djelokrug zakona Wwft, procijenite primjenjiva pravila prije oslanjanja na prethodni zaključak.
Dokumentacija, odgovornost i trajno praćenje
Ako se Wwft primjenjuje, odredite tko je odgovoran za relevantne kontrole i kako zaposlenici trebaju prijavljivati sumnje ili nepravilnosti. Struktura treba odgovarati poslovanju i njegovim pravnim obvezama. Čuvajte datirane evidencije procjena rizika, provjera klijenata, eskalacija i odluka kada to zahtijevaju mjerodavni propisi. Odvojite te materijale od rutinske knjigovodstvene dokumentacije i evidencije godišnjih financijskih izvještaja kada služe različitim svrhama. Redovite računovodstvene evidencije same po sebi ne dokazuju da su provedene posebne kontrole za sprječavanje pranja novca.
Ugradite preispitivanje u proces bez uvođenja fiksnog rasporeda. Nova usluga, neuobičajen poslovni odnos s klijentom ili promjena u primjenjivim smjernicama mogu potaknuti novu procjenu. Provjerite svako razdoblje čuvanja dokumentacije, rok za izvješćivanje i ograničenje povjerljivosti u odnosu na pravila i smjernice koje se primjenjuju na subjekt. Za postupke izvješćivanja proučite službene informacije tijela FIU-Nederland. Obveze izvješćivanja primjenjuju se samo kada ih zakon nameće subjektu.
Pristup koji polazi od utvrđivanja područja primjene osigurava razmjernost usklađenosti nizozemskih trgovačkih društava: vodite redovitu dokumentaciju društva, a zatim dodajte kontrole sprječavanja pranja novca samo tamo gdje su one primjenjive zbog njegovih djelatnosti.
Kontinuirana podrška za usklađenost u Nizozemskoj: povežite AML kontrole s korporativnom administracijom
Kontrole sprječavanja pranja novca i korporativna administracija djeluju usporedno, ali služe različitim svrhama. Točno knjigovodstvo, porezne prijave i korporativne evidencije pomažu BV-u u ispunjavanju općih administrativnih obveza i pružaju pouzdan pregled njegovih aktivnosti. Oni sami po sebi ne pokazuju da je obveznik proveo dubinsku analizu stranke, procijenio rizik ili prijavio neobičnu transakciju kada to Wwft zahtijeva.
Uloga računovodstva i administracije
Organizirajte redovite financijske evidencije i dokaze specifične za AML tako da se svaki dokument može pronaći za svoju namjenu. Transakcija evidentirana u poslovnim knjigama može poduprijeti analizu obveznika, ali nije zamjena za propisane provjere klijenata, procjenu rizika ili odluke o izvješćivanju. Obveze obveznika ostaju na tom subjektu, čak i kada računovodstvene ili administrativne poslove obavlja vanjski pružatelj usluga.
Godišnje izvještavanje, knjigovodstvo i porezne prijave uređeni su pravilima odvojenim od propisa o sprječavanju pranja novca. Za zahtjeve u vezi s podnošenjem dokumentacije društva proučite službene smjernice tijela KVK o predaji godišnjih financijskih izvještaja. Međunarodni osnivači također mogu pregledati ovaj vodič za pokretanje poslovanja u Nizozemskoj za šire informacije o korporativnoj administraciji. Nijedan od tih izvora ne određuje potpadaju li djelatnosti društva Dutch BV pod Wwft; to procijenite zasebno u odnosu na Zakon i mjerodavne službene smjernice.
Praktični sljedeći koraci za međunarodne osnivače
Usmjerite kontinuirani proces na tri pitanja: čime se društvo stvarno bavi, koja se službena pravila primjenjuju na te djelatnosti i koja se dokumentacija mora čuvati? Ako je poslovanje u djelokrugu zakona Wwft, dodijelite odgovornost za primjenjive kontrole i eskalaciju te čuvajte datirane evidencije procjena i odluka gdje je to propisano. Preispitajte procjenu područja primjene ako dođe do promjene usluga, klijenata ili operativnih modela. Nemojte pretpostavljati da financijski izvještaji društva ili registracija stvarnog vlasnika (UBO) daju odgovor na pitanje primjenjivosti AML propisa.
Intercompany Solutions pruža podršku u računovodstvu i korporativnoj administraciji za nizozemske subjekte, uključujući knjigovodstvo, porezne prijave i godišnje izvještavanje. Ova podrška pomaže u vođenju evidencija društva, ali ne zamjenjuje zakonske obveze obveznika niti određuje primjenjuju li se AML pravila. Međunarodni osnivači mogu razgovarati o potrebama administracije svog nizozemskog društva i načinu na koji se one odnose na šire obveze usklađenosti.
Uspostavite jasan proces usklađenosti
Započnite klasifikacijom onoga čime se vaše nizozemsko poslovanje stvarno bavi. Obveze prema Wwft-u ovise o tome potpadaju li njegove djelatnosti pod djelokrug zakona, a ne samo o tome radi li se o obliku BV. Ako se pravila primjenjuju, utvrdite relevantne provjere, obveze izvješćivanja i službene smjernice, zatim dokumentirajte odluke i dodijelite odgovornost.
Razdvojite AML kontrole od rutinske korporativne administracije. Točne poslovne knjige, porezne prijave i korporativna dokumentacija podržavaju uredno poslovanje, ali ne zamjenjuju dubinsku analizu stranke ili druge obveze koje se primjenjuju na obveznika. Ta je razlika ključna za odgovarajuću primjenu usluga usklađenosti za nizozemska trgovačka društva, bez pretpostavke da svako nizozemsko društvo ima iste AML obveze.
Intercompany Solutions pruža podršku međunarodnim poduzetnicima pri osnivanju nizozemskih društava i tekućoj poslovnoj administraciji, uključujući računovodstvo, podnošenje poreznih prijava i korporativnu administraciju za nizozemske subjekte. Nakon što utvrdite opseg svojih djelatnosti, organizirajte relevantnu dokumentaciju i identificirajte koji zahtjevi iziskuju stalnu pozornost.
Jasan pristup temeljen na stvarnim djelatnostima pruža vam praktičan temelj za upravljanje obvezama vašeg društva. Kontaktirajte Intercompany Solutions kako biste razgovarali o računovodstvu i korporativnoj administraciji za vaš nizozemski subjekt.
Često postavljana pitanja
Mora li svako nizozemsko društvo poštovati propise o sprječavanju pranja novca?
Ne. Nizozemski Zakon o sprječavanju pranja novca i financiranja terorizma (Wwft) primjenjuje se na određene institucije i stručnjake na temelju njihovih djelatnosti, a ne na svako društvo osnovano u Nizozemskoj. Knjigovodstvene, porezne obveze i obveze godišnjeg izvještavanja BV-a odvojene su od obveza prema Wwft-u. Da biste procijenili primjenjuju li se pravila o sprječavanju pranja novca, usporedite stvarne usluge društva sa zakonom Wwft.
Koji se poslovni subjekti smatraju obveznicima prema nizozemskim AML propisima?
Obveznici su institucije i stručnjaci čije djelatnosti potpadaju pod djelokrug zakona Wwft. Ovisno o usluzi i primjenjivim uvjetima, primjeri uključuju banke i druge financijske institucije, određene pružatelje usluga povezanih s kriptoimovinom, računovođe, porezne savjetnike, administrativne urede te odvjetnike ili javne bilježnike koji obavljaju određene usluge. Točan opseg ovisi o zakonskoj kategoriji i obavljanoj djelatnosti. Proučite Wwft i relevantne nadzorne smjernice umjesto da se oslanjate na naziv ili pravni oblik društva.
Što znači dubinska analiza stranke u Nizozemskoj?
Dubinska analiza stranke (CDD) skup je provjera koje obveznik mora provesti kada to zahtijeva Wwft. Može uključivati identifikaciju i provjeru identiteta klijenta, utvrđivanje relevantnih informacija o stvarnom vlasniku te razumijevanje svrhe i predviđene prirode poslovnog odnosa. Propisane mjere ovise o mjerodavnim pravilima i procjeni rizika. Neformalno prikupljanje identifikacijskog dokumenta ne znači nužno ispunjavanje zakonskih zahtjeva dubinske analize stranke.
Moraju li nizozemska društva prijavljivati sumnjive transakcije?
Samo subjekti koji podliježu relevantnoj obvezi izvješćivanja prema Wwft-u moraju prijavljivati transakcije u tom okviru. U Nizozemskoj se obveza prijavljivanja odnosi na neobične transakcije, procijenjene prema primjenjivim pokazateljima, a prijave se podnose tijelu FIU-Nederland. FIU analizira prijave kako bi utvrdio je li transakcija sumnjiva. Nizozemsko društvo izvan relevantnog zakonskog djelokruga ne stječe ovu obvezu prijavljivanja samo zato što je registrirano u Nizozemskoj.
Kako je registar stvarnih vlasnika (UBO) povezan s usklađenošću sa sprječavanjem pranja novca?
Registracija stvarnog vlasnika (UBO) i dubinska analiza stranke u sklopu AML-a povezani su, ali odvojeni zahtjevi. Za BV, prag za utvrđivanje stvarnog vlasnika općenito je više od 25% vlasništva, glasačkih prava ili vlasničkog udjela, odnosno kontrola putem drugih sredstava. Ovaj se prag odnosi na utvrđivanje stvarnog vlasnika u relevantnom kontekstu registracije; on ne utvrđuje da je BV obveznik niti zamjenjuje provjere klijenata i obveze izvješćivanja. Pogledajte smjernice tijela KVK o UBO-u za informacije o registraciji.
Može li nizozemsko društvo u stranom vlasništvu podlijegati nizozemskim AML zahtjevima?
Da. Strano vlasništvo samo po sebi ne izuzima nizozemsko društvo od primjene zakona Wwft, niti automatski čini društvo obveznikom primjene AML pravila. Ključno pitanje ostaje potpadaju li njegove stvarne djelatnosti pod djelokrug zakona. Za međunarodne osnivače, planiranje usklađenosti treba započeti klasifikacijom tih djelatnosti, zatim provjerom mjerodavnih nizozemskih pravila i dokumentiranjem kontrola potrebnih za poslovanje.
Zadnji pregled: listopad 2026.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poslovanje
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |