


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Potpuno knjigovodstvo temelj je za ispunjavanje izvještajnih obveza društva Dutch BV. Za međunarodne vlasnike, knjigovodstveni zahtjevi za Dutch BV mogu biti teži za upravljanje kada se evidencija prikuplja preko granica. Svakodnevne transakcije ulaze u prijave PDV-a, godišnje financijske izvještaje i porezno izvještavanje, stoga praznine u evidenciji mogu utjecati na nekoliko podnesaka.
Jasan postupak olakšava upravljanje ovim obvezama. Ovaj vodič objašnjava koje financijske i digitalne evidencije BV treba voditi, koliko ih dugo treba čuvati te kako knjigovodstvo podržava izvještavanje o PDV-u i godišnje izvještavanje. Također razlikuje glavne obveze podnošenja prijava, tako da ih možete planirati zasebno umjesto da ih tretirate kao jedan zadatak.
Pronaći ćete praktične korake za organiziranje evidencije tijekom financijske godine, koordinaciju informacija na daljinu i pripremu za ponavljajuće rokove. Uz dosljedan tijek rada, vaš BV može održavati svoju administraciju spremnom za izvještavanje i učiniti usklađenost predvidljivijom.
Ključni zaključci
- Držite knjigovodstvo odvojenim od podnošenja prijava PDV-a, prijava poreza na dobit i godišnjih financijskih izvještaja. Svaki od njih zaseban je izvještajni zadatak.
- Organizirajte račune, bankovne izvatke, potvrde, ugovore i relevantne evidencije o plaćama kako bi se transakcije mogle pratiti i pregledati.
- Dosljedno primjenjujte razdoblje čuvanja dokumentacije: 7 godina, ili 10 godina za nekretnine.
- Koristite potpune evidencije transakcija za pripremu i pregled prijava PDV-a, primjenjujući relevantnu stopu PDV-a: 21%/9%/0%.
- Ugradite redovite provjere u svoj tijek rada, uključujući prag za UBO >25% i zahtjev za prijavu promjena UBO-a u roku od 7 dana.
Sadržaj
- Što obuhvaća knjigovodstvo za Dutch BV i kako se razlikuje od predaje financijskih izvještaja
- Koje evidencije Dutch BV treba voditi i koliko ih dugo čuvati
- Kako knjigovodstvo za Dutch BV podržava evidencije i prijave BTW-a
- Praktičan tijek knjigovodstvenog rada za Dutch BV za redovitu usklađenost
- Vođenje knjigovodstva za Dutch BV kao međunarodni osnivač
Što obuhvaća knjigovodstvo za Dutch BV i kako se razlikuje od predaje financijskih izvještaja
Dutch BV je društvo s ograničenom odgovornošću, ili Besloten vennootschap. Njegovo financijsko poslovanje i administracija stalna su odgovornost, a ne samo zadatak na kraju godine. Knjigovodstvo podrazumijeva evidentiranje financijskih transakcija i čuvanje vjerodostojne dokumentacije na kojoj se one temelje. Evidencije koje stoje iza izvještavanja dio su knjigovodstvenih zahtjeva za Dutch BV, a ne samo izvještaji koji se podnose tijelima vlasti.
Koje odgovornosti spadaju pod knjigovodstvo?
Dosljedno evidentirajte poslovne transakcije i organizirajte dokumente koji ih objašnjavaju. Na primjer, izlazni račun evidentira prihod koji duguje kupac, dok povezani bankovni izvod pokazuje je li i kada uplata sjela. Ulazni račun dobavljača i dokaz o plaćanju podupiru evidentiranje poslovnog troška. Povezivanje ovih stavki olakšava praćenje brojki natrag do njihova izvora.
Belastingdienst opisuje poslovnu administraciju kao temelj za porezne prijave i zahtijeva od poduzeća da je drže dostupnom za uvid. Njegove smjernice pokrivaju popratnu dokumentaciju, uključujući digitalne evidencije. Smjernice Belastingdiensta o vođenju poslovnih evidencija objašnjavaju obvezu čuvanja. Knjigovodstvo priprema i podupire izvještavanje, ali samo po sebi ne podnosi prijavu BTW-a ili prijavu poreza na dobit u ime BV-a.
Kako se knjigovodstvo povezuje s izvještavanjem BV-a
Knjigovodstvo evidentira i organizira dokaze; izvještavanje koristi te evidencije za pripremu i podnošenje prijava i godišnjih financijskih izvještaja. Temeljne transakcije moraju se točno evidentirati prije nego što se podnesak može pripremiti i pregledati.
Za BTW, knjigovodstvo pruža podatke o prodaji i kupnji koji se koriste za pripremu prijave. Za porez na dobit, financijski računi i prateća dokumentacija pružaju podatke za porezni obračun. Godišnji financijski izvještaji sažimaju financijski položaj i rezultate poslovanja BV-a za financijsku godinu. To su zasebni zadaci izvještavanja, iako se oslanjaju na istu temeljnu administraciju.
Godišnji financijski izvještaji predaju se KVK-u u roku od 12 mjeseci od završetka financijske godine, što je primjenjivi rok za podnošenje za BV. KVK objašnjava obvezu i postupak u svojim smjernicama za predaju godišnjih financijskih izvještaja. Potpune, sljedive evidencije olakšavaju sastavljanje izvještaja, istraživanje razlika i razumijevanje financijskog učinka društva. Također pomažu BV-u odgovoriti na pitanja o brojkama u poreznoj prijavi ili izvještaju.
Koje evidencije Dutch BV treba voditi i koliko ih dugo čuvati
Administracija BV-a trebala bi omogućiti praćenje evidentirane transakcije natrag do dokumenta ili informacije koja je podupire. Zahtjevi se primjenjuju na organiziranu cjelinu evidencija, a ne samo na račune ili papirnate dokumente. Niže navedene kategorije praktični su primjeri za organizaciju, a ne iscrpan zakonski popis.
Ključni financijski dokumenti koje treba organizirati
Grupirajte evidencije prema aktivnosti koju podupiru. To olakšava provjeru unosa, istraživanje razlika i pripremu informacija za izvještavanje.
- Prodaja: računi kupcima, knjižna odobrenja i povezane informacije o plaćanju.
- Nabava i troškovi: računi dobavljača, potvrde i dokumenti koji objašnjavaju poslovnu svrhu troška.
- Bankovna aktivnost: izvodi i detalji transakcija koji pomažu u usklađivanju dolaznih i odlaznih plaćanja s evidentiranim stavkama.
- Ugovori: sporazumi koji podupiru ili objašnjavaju transakcije, poput ugovora o trajnim uslugama ili značajnim nabavama.
- Transakcije povezane sa zaposlenicima: relevantne evidencije o plaćama i dokumenti koji podupiru iznose evidentirane za zaposlenike.
Gdje god je to praktično, držite prateću dokumentaciju povezanu s relevantnom transakcijom. Na primjer, račun dobavljača, evidencija o plaćanju i bankovna transakcija trebali bi se moći identificirati kao dijelovi istog troška. Digitalne evidencije, uključujući relevantne e-poruke i preuzete bankovne izvode, također mogu činiti dio administracije. Smjernice Belastingdiensta o vođenju poslovnih evidencija objašnjavaju zahtjeve za vođenje i čuvanje dokumentacije.
Razdoblja čuvanja evidencija za nizozemska poduzeća
Evidencije se čuvaju 7 godina (10 godina za nekretnine). Belastingdienst propisuje standardno razdoblje čuvanja od 7 godina za poslovne evidencije i razdoblje od 10 godina za evidencije koje se odnose na nekretnine. Duže razdoblje primjenjuje se na relevantne evidencije o nekretninama, a ne automatski na svaki dokument koji posjeduje BV. Razdoblje čuvanja počinje teći kada podatak više nije u aktivnoj upotrebi.
Organizirajte evidencije tako da ostanu dostupne tijekom cijelog primjenjivog razdoblja. Koristite jasne kategorije i dosljedne nazive datoteka te očuvajte vezu između prateće dokumentacije i knjigovodstvenih unosa. To pomaže BV-u odgovoriti na pitanja o transakciji bez oslanjanja na pamćenje ili pretraživanja nepovezanih datoteka. Profesionalna računovodstvena podrška također može pomoći BV-u u organizaciji financijskih evidencija i povezanog izvještavanja.
Kako knjigovodstvo za Dutch BV podržava evidencije i prijave BTW-a
Izvještavanje o BTW-u ovisi o povezivanju brojki u prijavi s temeljnim poslovnim transakcijama. Dobro organizirana glavna knjiga objedinjuje prodaju i nabavu s računima, knjižnim odobrenjima i evidencijama o plaćanju. To olakšava provjeru jesu li transakcije dosljedno evidentirane prije nego što BV pripremi svoju prijavu BTW-a.
Koje knjigovodstvene evidencije pomažu potkrijepiti izvještavanje o BTW-u?
Za prodaju, uskladite izlazni račun i sve naknadne ispravke, poput knjižnog odobrenja, s odgovarajućim knjigovodstvenim unosom. Za nabavu, povežite račun dobavljača s unosom troška i relevantnim informacijama o plaćanju. Te veze mogu pomoći u prepoznavanju nedostajućih dokumenata, dvostrukih unosa ili razlika između administracije i prijavljenih brojki.
Pobrinite se da svaki zapis transakcije bude dovoljno jasan da objasni što je isporučeno ili kupljeno i kako je iznos evidentiran. Dokumenti potrebni za dokazivanje određene transakcije mogu ovisiti o njezinim okolnostima, stoga nemojte smatrati jedan primjer potpunim dokaznim popisom. Belastingdienst objašnjava kako poduzeća podnose prijave BTW-a i pruža smjernice o stopama i oslobođenjima od BTW-a.
Kako postupati s različitim stopama BTW-a u evidencijama
Nizozemske stope BTW-a su 21%/9%/0%. Ovaj skup stopa sam po sebi ne govori koja se stopa primjenjuje na određeni proizvod ili uslugu. Ispravan porezni tretman BTW-a ovisi o transakciji, stoga provjerite primjenjivu stopu i tretman prema važećim smjernicama Belastingdiensta prije evidentiranja i izvještavanja.
Tablica prikazuje primjere evidencija koje treba povezati s transakcijama. Ona ne dodjeljuje stopu BTW-a određenoj isporuci; procijenite svaku transakciju na temelju njezinih specifičnih činjenica.
| Vrsta transakcije | Tipična prateća dokumentacija | Porezni tretman BTW-a za provjeru |
|---|---|---|
| Prodaja od strane BV-a | Izlazni račun i sva povezana knjižna odobrenja | Provjerite primjenjivi porezni tretman BTW-a za specifičnu isporuku. |
| Nabava od strane BV-a | Račun dobavljača i povezani zapis o plaćanju | Provjerite iskazani BTW i primjenjivi tretman za nabavu. |
| Usklađenje evidentirane prodaje ili nabave | Knjižno odobrenje ili drugi dokument koji objašnjava usklađenje | Provjerite kako usklađenje utječe na evidencije i prijavu BTW-a. |
Koristite dosljedan knjigovodstveni proces kao praktičnu kontrolu: svaka brojka BTW-a u administraciji trebala bi biti sljediva do relevantne transakcije i njezine prateće dokumentacije. Provjerite tretman prema službenim smjernicama umjesto pretpostavke da se poznata stopa ili prethodna transakcija automatski ponovno primjenjuje.
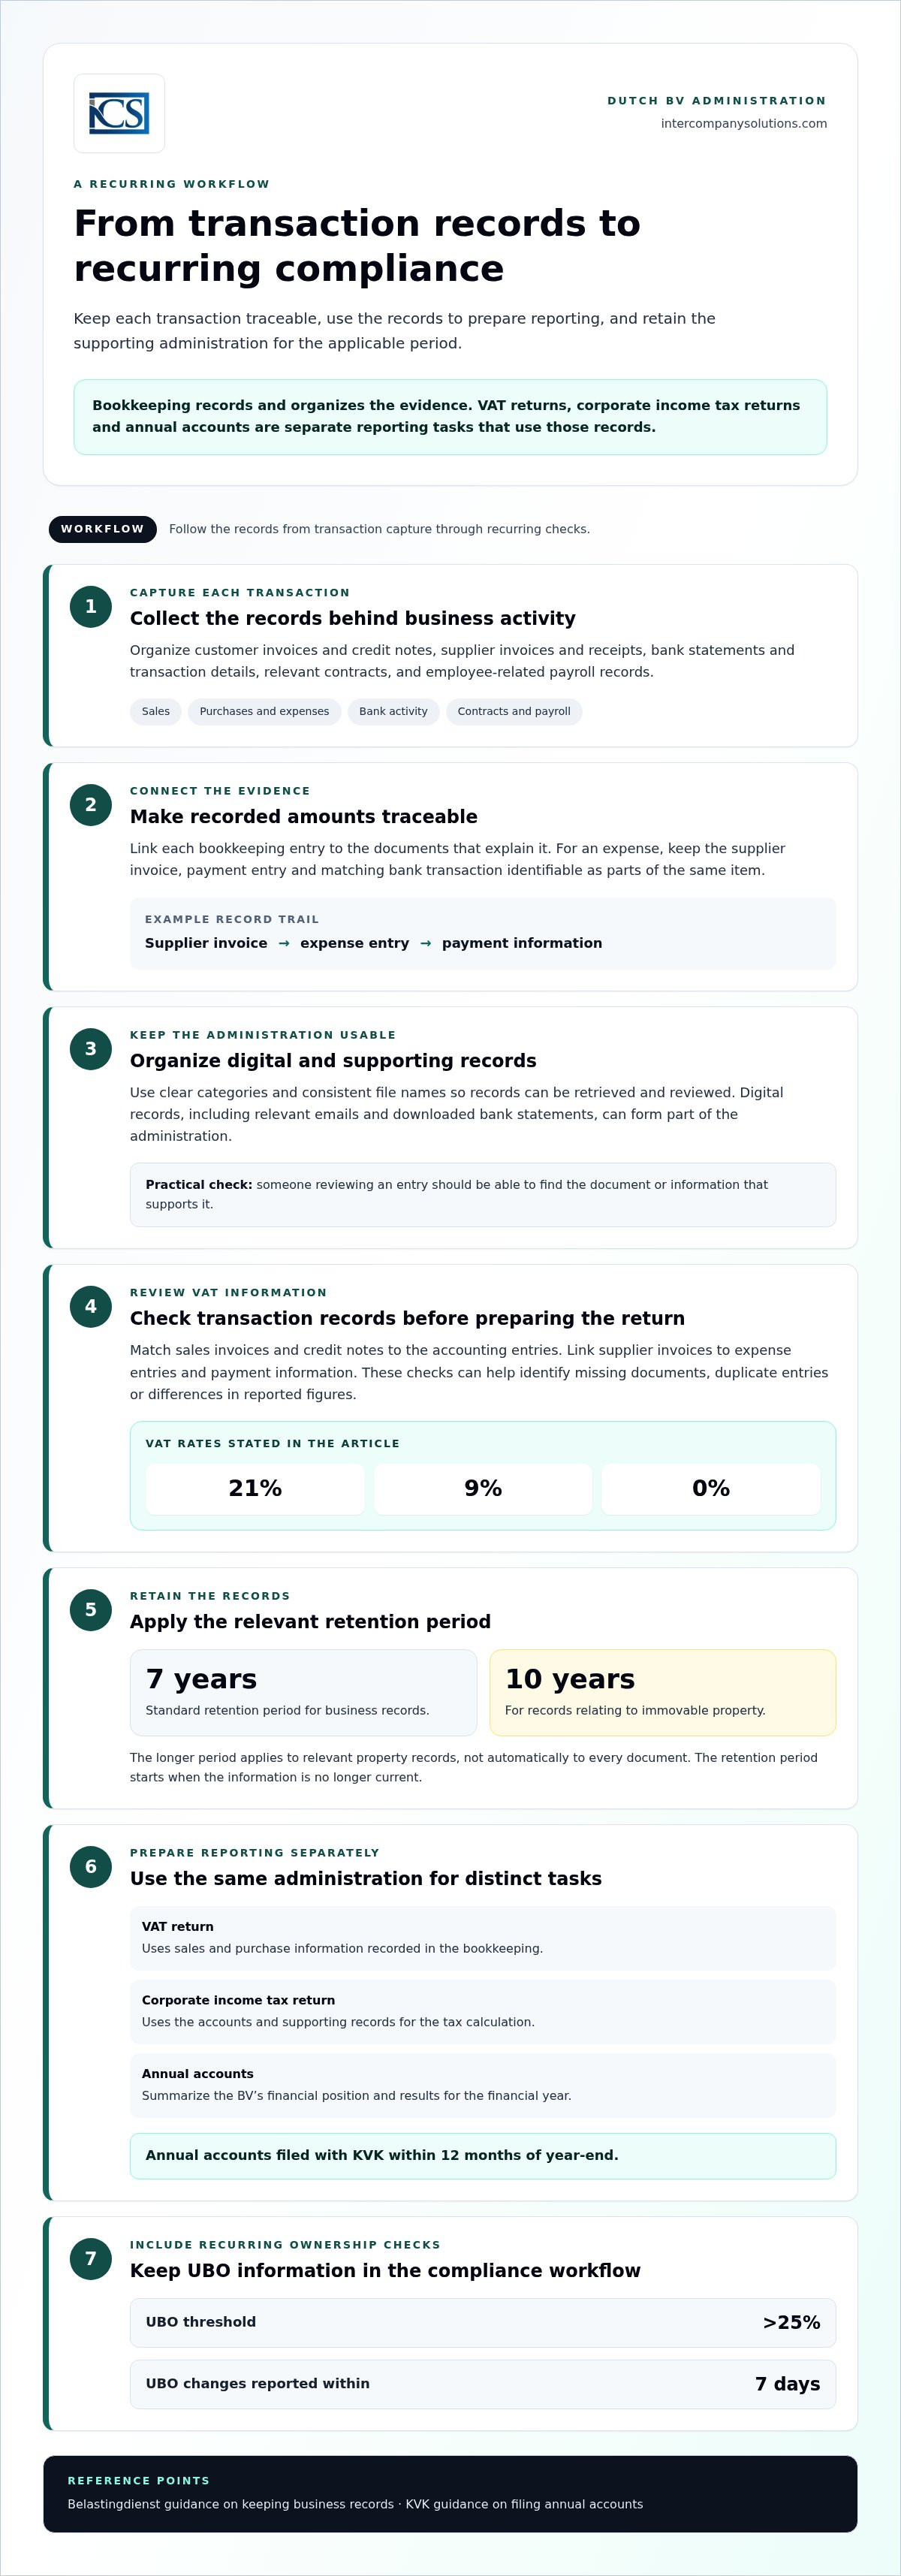
Praktičan knjigovodstveni tijek rada za Dutch BV za redovitu usklađenost
Ponovljiv postupak pomaže u održavanju evidencije transakcija ažurnom te olakšava pripremu izvještaja iz iste temeljne administracije. Koraci u nastavku predstavljaju praktičan tijek rada, a ne propisani raspored podnošenja prijava. Odredite ritam prikupljanja i pregleda koji odgovara aktivnostima i potrebama izvještavanja društva BV.
Ponovljiva rutina vođenja evidencije
- Prikupite i klasificirajte dokumente. Prikupite izlazne i ulazne račune, potvrde, ugovore, bankovne izvatke i, gdje je relevantno, dokumentaciju o plaćama. Odložite ih prema vrsti transakcije ili obračunskom razdoblju kako bi se mogli ponovno pronaći.
- Evidentirajte svaku transakciju. Unesite prihode, rashode i ostale poslovne transakcije u knjigovodstveni sustav, povezujući unose s njihovom pratećom dokumentacijom.
- Uskladite bankovne transakcije. Usporedite evidentirane uplate i isplate s bankovnim transakcijama. Istražite neusklađene stavke umjesto da razlike ostavite neobjašnjenima.
- Pregledajte radi nedostataka i nedosljednosti. Provjerite nedostaju li dokumenti, postoje li dvostruki unosi ili iznosi koji se ne podudaraju s izvornom dokumentacijom. Njihovo rješavanje tijekom rutinskih pregleda može smanjiti kašnjenja pri pripremi izvještaja.
- Pripremite podatke za izvještavanje. Upotrijebite pregledane evidencije za pripremu prijava PDV-a, izvještaja o porezu na dobit i godišnjih financijskih izvještaja. To su zasebne obveze; ispunjavanje jedne ne zamjenjuje ostale.
Pratite promjene UBO-a i godišnje financijske izvještaje zasebno
Vodite podatke o vlasništvu i kontroli kao zasebnu kontrolnu točku usklađenosti društva. Prag za UBO iznosi >25%. Promjene UBO-a moraju se prijaviti u roku od 7 dana. Upute KVK-a za UBO registar objašnjavaju registraciju i promjene. Ovo ažuriranje odvojeno je od rutinskog knjigovodstva i poreznih prijava.
Godišnji financijski izvještaji slijede zaseban postupak na kraju godine. Rok koji se primjenjuje jest podnošenje godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka godine. Iskoristite kraj financijske godine društva BV za planiranje pripreme, odobrenja i podnošenja te proučite upute KVK-a o podnošenju godišnjih financijskih izvještaja za sam postupak. Pratite prijave PDV-a, ažuriranja UBO-a i godišnje financijske izvještaje neovisno jedne o drugima jer svaki ima različitu svrhu i povod.
Dosljedan radni tijek pomaže vlasnicima da rano prepoznaju podatke koji nedostaju i održe jasan put od izvorne dokumentacije do izvještavanja.
Upravljanje knjigovodstvom društva Dutch BV kao međunarodni osnivač
Upravljanje društvom Dutch BV iz druge zemlje može otežati prikupljanje dokumenata od osoba na različitim lokacijama, održavanje evidencije ažurnom i koordinaciju pripreme izvještavanja. Primjenjuje se isti postupak vođenja evidencije, ali vlasnici mogu odlučiti kako organizirati rad i tko vodi svaki pojedini korak. Jasna podjela odgovornosti pomaže spriječiti da podaci koji nedostaju isplivaju na površinu tek kada dospijeva porezna prijava ili godišnji izvještaj.
Što pripremiti prije predaje knjigovodstva stručnjaku
Vlasnici mogu učiniti postupak urednijim prikupljanjem evidencije transakcija društva BV i pružanjem relevantnih podataka o društvu u dosljednom formatu. Praktična primopredaja može uključivati:
- Izlazne i ulazne račune, potvrde i povezane odobrene knjižne obavijesti;
- Bankovne izvatke ili podatke o transakcijama za to razdoblje;
- Ugovore ili druge dokumente koji objašnjavaju značajne ili ponavljajuće transakcije;
- Relevantne podatke o obračunu plaća, ako BV ima zaposlenike; i
- Podatke o društvu i prethodne evidencije izvještavanja potrebne za razumijevanje administracije.
Koristite predvidljive nazive datoteka i grupirajte dokumente prema razdoblju ili vrsti transakcije. Redovito dostavljajte nove informacije u skladu s dogovorenom radnom rutinom, umjesto da dopustite gomilanje dokumenata kroz više izvještajnih razdoblja. To su praktične mjere koordinacije, a ne zasebni zakonski rokovi. Za potpunije objašnjenje računovodstvenih evidencija proučite namjenski vodič za računovodstvo za Dutch BV uz službene upute tijela Belastingdienst o registraciji za BTW gdje je primjenjivo.
Kada profesionalna računovodstvena podrška može pomoći
Vlasnici mogu voditi rutinske evidencije unutar tvrtke i potražiti stručnu podršku kada im je potrebna pomoć pri pregledu knjiženja, pripremi prijava PDV-a, rješavanju godišnjih poreznih prijava ili sastavljanju godišnjeg izvještavanja. To može biti korisno kada se administracijom upravlja preko granica, kada je odgovornost podijeljena među nekoliko osoba ili kada vlasnik treba jedan proces za povezivanje transakcijskih evidencija sa zadacima izvještavanja. Opseg podrške može se uskladiti s radom koji društvo zadržava unutar tvrtke.
Intercompany Solutions pruža računovodstvenu podršku za knjigovodstvo, prijave PDV-a, godišnje porezne prijave i godišnje izvještavanje. Besplatne početne konzultacije pružaju osnivačima priliku za raspravu o njihovu postupku vođenja evidencije i podršci koja im je potrebna.
Učinite knjigovodstvo svog BV-a ponovljivim procesom
Pouzdano knjigovodstvo započinje potpunom i dostupnom evidencijom. Držite izvornu dokumentaciju organiziranom i čuvajte je tijekom propisanog razdoblja: 7 godina, ili 10 godina za nekretnine. Koristite te evidencije za pripremu i pregled izvještavanja o PDV-u, dok porezne prijave i godišnje financijske izvještaje pratite kao zasebne obveze.
Dosljedna rutina pomaže bez obzira na to vodite li administraciju sami ili je koordinirate iz inozemstva. Redovito prikupljajte dokumente, usklađujte transakcije s bankovnim prometom i pregledajte nedostatke prije pripreme izvještavanja. To vam daje jasniji uvid u evidenciju društva i strukturiranu osnovu za donošenje odluka o usklađenosti.
Za podršku pri knjigovodstvu, prijavama PDV-a, godišnjim poreznim prijavama i godišnjem izvještavanju dogovorite besplatne početne konzultacije s društvom Intercompany Solutions.
Izgradite ponovljiv proces za financijsku administraciju i izvještavanje vašeg BV-a.
Često postavljana pitanja
Koje knjigovodstvene evidencije mora voditi Dutch BV?
Dutch BV treba voditi evidencije koje objašnjavaju njezine financijske transakcije, uključujući izlazne i ulazne račune, račune i potvrde o primitku, bankovne podatke, ugovore i relevantnu dokumentaciju o obračunu plaća. Točne evidencije ovise o djelatnostima društva, stoga su ovi primjeri praktične kategorije, a ne iscrpan zakonski popis. Uredna izvorna dokumentacija pomaže u praćenju knjigovodstvenih knjiženja i podržava točno izvještavanje. Za važeće zahtjeve proučite smjernice tijela Belastingdienst o poslovnim evidencijama.
Koliko dugo Dutch BV mora čuvati svoje evidencije?
Evidencije se čuvaju 7 godina (10 za nekretnine). Razdoblje od 10 godina primjenjuje se na evidencije koje se odnose na nekretnine i ne bi se trebalo generalizirati na sve ostale evidencije društva BV. Razdoblje čuvanja započinje kada podaci više nisu aktualni. Držite evidencije urednima i dostupnima tijekom cijelog primjenjivog razdoblja. Belastingdienst objašnjava pravila čuvanja i njihov opseg.
Mora li Dutch BV predavati godišnje financijske izvještaje svake godine?
Da. BV mora sastaviti i predati godišnje financijske izvještaje nizozemskoj Gospodarskoj komori, KVK, za svoju poslovnu godinu. Godišnji financijski izvještaji predani KVK-u unutar 12 mjeseci od završetka godine zadovoljavaju rok za podnošenje. Knjigovodstvene evidencije služe kao podloga za sastavljanje izvještaja, no te evidencije nisu isto što i predani godišnji financijski izvještaji. Pogledajte važeće smjernice KVK-a o predaji godišnjih financijskih izvještaja za pojedinosti o postupku.
Koje stope PDV-a Dutch BV treba evidentirati u svojem knjigovodstvu?
Nizozemske stope PDV-a su 21%/9%/0%. Ovaj skup stopa ne određuje koja se stopa primjenjuje na određeni proizvod ili uslugu. Ispravan porezni tretman u pogledu PDV-a ovisi o specifičnim okolnostima isporuke i transakcije, stoga provjerite svaki slučaj prema važećim smjernicama tijela Belastingdienst prije evidentiranja ili uključivanja u prijavu. Smjernice tijela Belastingdienst o stopama PDV-a objašnjavaju stope i njihovu primjenu.
Koliko često Dutch BV mora ažurirati svoje knjigovodstvo?
BV bi trebao redovito voditi svoje knjigovodstvo kao praktičan način održavanja evidencije potpunom i spremnom za pregled. Ovdje nije navedena jedinstvena učestalost vođenja knjigovodstva kao zakonski rok. Ovu rutinu treba razlikovati od rasporeda podnošenja prijava PDV-a i datuma godišnjeg izvještavanja, koji prate vlastite primjenjive zahtjeve. Dosljedno prikupljanje dokumentacije i provjera evidentiranih transakcija u odnosu na bankovni promet može pomoći u prepoznavanju informacija koje nedostaju prije pripreme prijave.
Što se događa ako se promijene podaci o UBO-u društva Dutch BV?
Prag za UBO-a iznosi >25%, a promjene UBO-a moraju se prijaviti u roku od 7 dana. Ova obveza izvještavanja odvojena je od rutinskog knjigovodstva i predaje godišnjih financijskih izvještaja. BV bi trebao pratiti promjene u vlasništvu ili kontroli te držati evidencije o usklađenosti društva odvojenima od evidencija financijskih transakcija. Za pojedinosti o prijavi i važeće zahtjeve proučite važeće smjernice KVK-a o registru stvarnih vlasnika (UBO registru).
Može li međunarodni osnivač upravljati knjigovodstvom društva Dutch BV na daljinu?
Da. Međunarodni osnivač može koordinirati knjigovodstvo na daljinu organiziranjem računa, bankovnih podataka i druge izvorne dokumentacije radi dosljedne razmjene i pregleda. Ponavljajući proces pomaže vlasniku i svakome tko priprema izvještaje pravovremeno prepoznati informacije koje nedostaju u svrhu izvještavanja. Specijalizirana računovodstvena podrška može pomoći s knjigovodstvom, prijavama PDV-a, godišnjim poreznim prijavama i godišnjim izvještavanjem, dok BV ostaje odgovoran za osiguravanje primjerenog upravljanja svojim evidencijama i prijavama.
Posljednji pregled: listopad 2026.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |