
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Točno izvještavanje o porezu na dobit ovisi o više čimbenika od samog ispunjavanja prijave. Računovođa za porez na dobit u Nizozemskoj trebao bi povezati knjigovodstvo vašeg društva, porezne obračune, prijave i operativni kontekst, osobito kada su vlasništvo ili transakcije prekogranični. Prije odabira podrške razjasnite koji su zadaci uključeni, koje evidencije morate pružiti te tko pregledava i odobrava prijave.
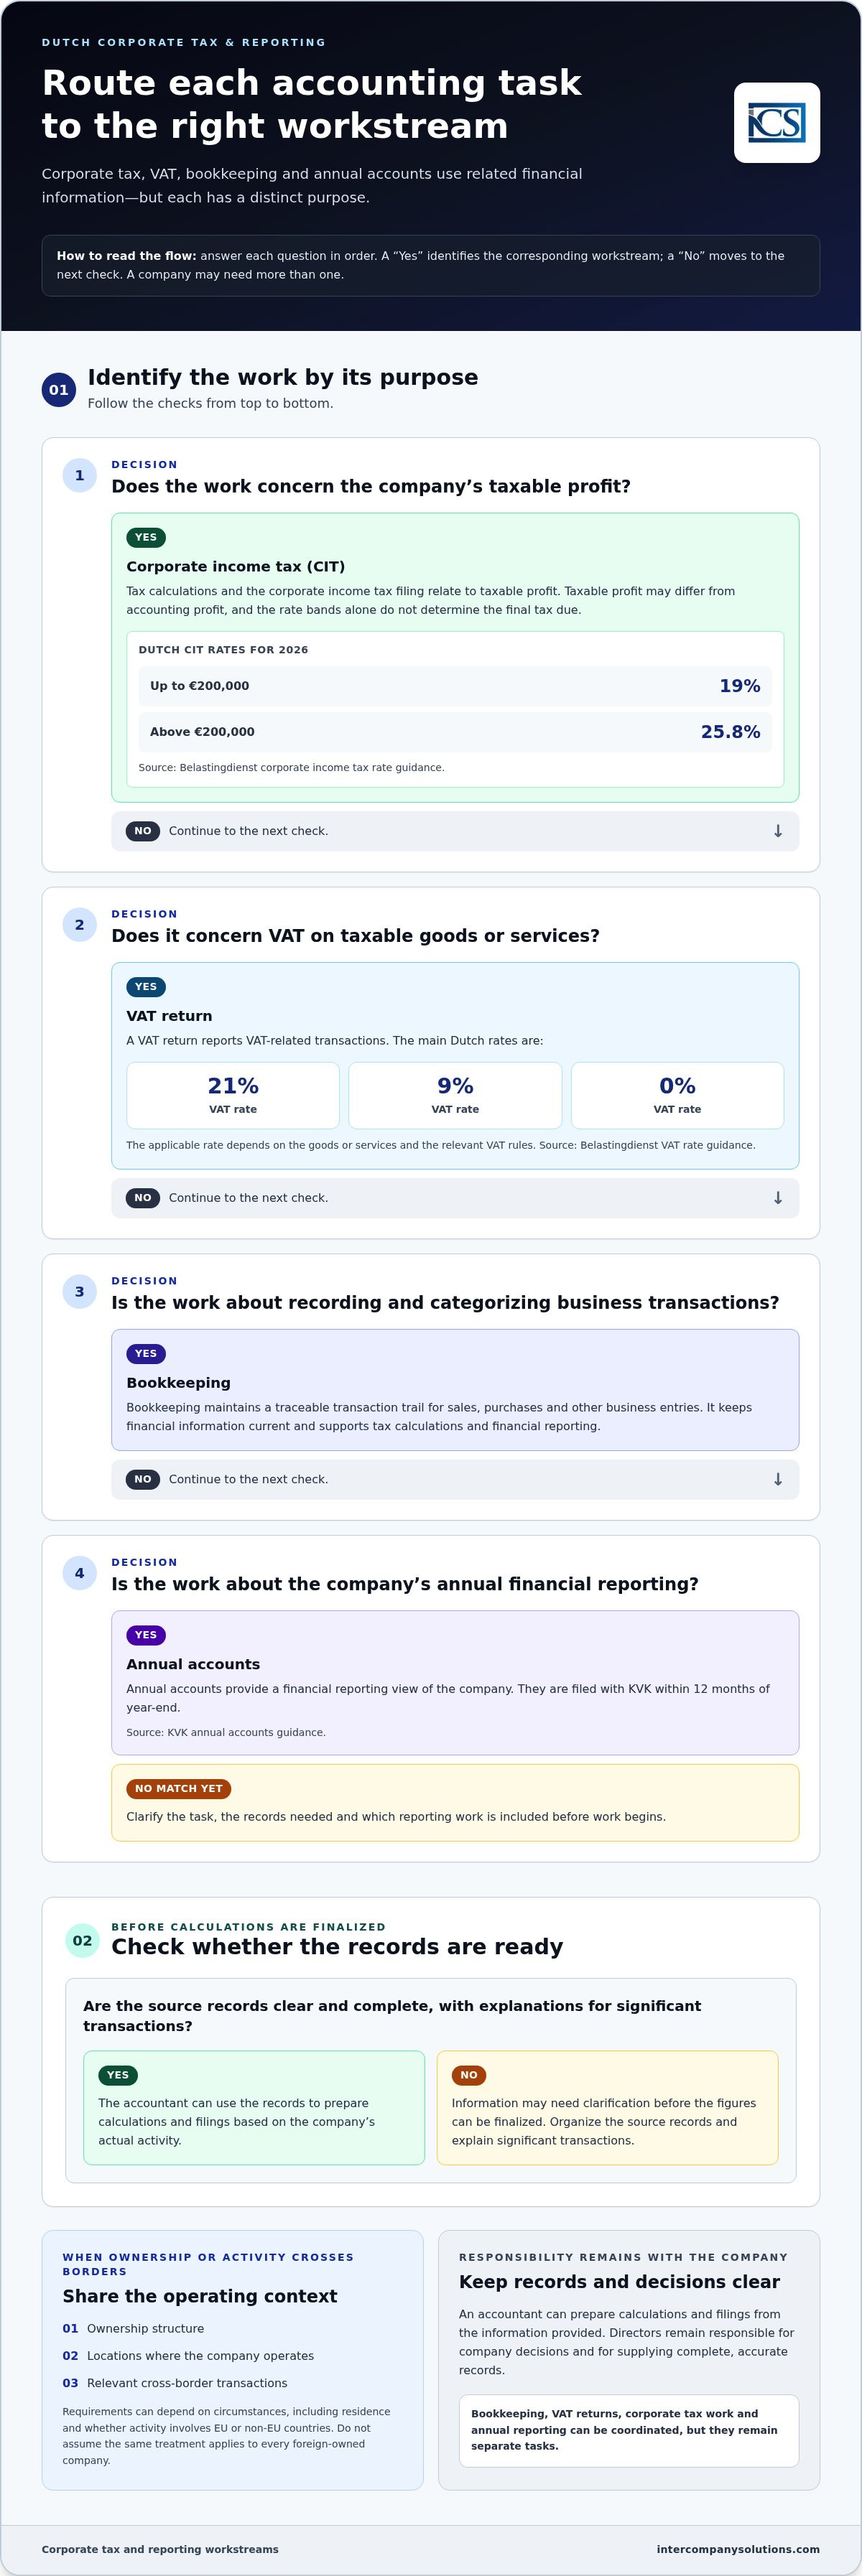
Započnite utvrđivanjem poslova koje vaše društvo treba pokriti. Prijava poreza na dobit, prijave PDV-a, knjigovodstvo i godišnji financijski izvještaji imaju različitu svrhu, iako se dijelom oslanjaju na iste financijske podatke.
Ovaj vodič objašnjava ulogu i ograničenja računovodstvene podrške za porez na dobit, informacije o društvu i evidencije koje je potrebno organizirati te stavke koje treba uzeti u obzir pri odabiru računovođe. Također prikazuje kako se porezne prijave mogu uklopiti u širu knjigovodstvenu i računovodstvenu podršku, omogućujući vam planiranje kontinuirane usklađenosti uz jasniji pregled odgovornosti vašeg društva.
Ključni zaključci
- Računovođa za porez na dobit može pružiti podršku pri poreznim obračunima i prijavama, dok knjigovodstvo, prijave PDV-a i godišnje izvještavanje imaju zasebne uloge.
- Za 2026. godinu stope nizozemskog poreza na dobit (CIT) iznose 19% do 200.000 € i 25,8% iznad 200.000 €; oporeziva dobit može se razlikovati od računovodstvene dobiti.
- Usporedite internu podršku, podršku temeljenu na softveru i vanjsku podršku prema opsegu, kontinuitetu, odgovornosti za evidencije i pristupu poreznoj stručnosti.
- Organizirajte financijske evidencije, kategorizirajte transakcije i podijelite relevantan kontekst društva. Evidencije se čuvaju 7 godina, odnosno 10 godina za nekretnine.
- Definirajte računovodstvene i porezne zadatke prije početka rada te iskoristite uvodne konzultacije za raspravu o potrebama vašeg društva i predloženom opsegu.
Sadržaj
- Što obuhvaća rad poreznog računovođe za trgovačka društva u Nizozemskoj
- Nizozemske obveze poreza na dobit i izvještavanja koje računovođa koordinira
- Kako usporediti podršku poreznog računovođe za nizozemsko društvo
- Dokumentacija i informacije koje treba pripremiti za vašeg nizozemskog poreznog računovođu
- Suradnja s Intercompany Solutions na području nizozemskog poreza na dobit
Što obuhvaća rad poreznog računovođe za trgovačka društva u Nizozemskoj
Porezni računovođa za trgovačka društva pomaže u organizaciji porezno relevantne evidencije, izračunu oporezive dobiti, pripremi poreznih prijava poreza na dobit i koordinaciji povezanog izvještavanja. Knjigovođa prvenstveno evidentira i kategorizira transakcije. Te se uloge mogu preklapati, ali porezni rad koristi temeljnu evidenciju za rješavanje izračuna i zahtjeva za podnošenje prijava, dok knjigovodstvo održava financijske informacije ažurnima i sljedivima.
Opseg ovisi o strukturi društva, djelatnostima i potrebama izvještavanja. Računovođa može pripremiti izračune i prijave na temelju dostavljenih informacija, no direktori ostaju odgovorni za odluke društva te za pružanje potpune i točne evidencije. Stručna podrška ne zamjenjuje odgovornost uprave za informacije i odabire društva. Smjernice nizozemske porezne uprave za porez na dobit objašnjavaju porezni okvir. Za širi kontekst pogledajte Porez na dobit u Nizozemskoj.
Podnošenje prijave poreza na dobit u odnosu na tekuće računovodstvo
Porezna prijava jedan je dio šireg ciklusa financijske evidencije i izvještavanja. Knjigovodstvo održava revizijski trag transakcija za prodaju, kupnju i druge poslovne unose. Ta evidencija podržava porezne izračune i financijsko izvještavanje, no knjiženje transakcije nije isto što i određivanje njezinog poreznog tretmana.
Porez na dobit i PDV zasebne su obveze. Porez na dobit odnosi se na oporezivu dobit društva; PDV se odnosi na oporezive isporuke dobara ili usluga te na PDV obračunan ili evidentiran po relevantnim transakcijama. Izračuni, prijave i pravila se razlikuju. Društvo može imati potrebu za koordinacijom knjigovodstva, PDV prijava, poslova vezanih uz porez na dobit i godišnjeg izvještavanja, no to ostaju zasebni zadaci. Računovođa može pomoći u njihovu povezivanju i utvrđivanju informacija potrebnih za svaki od njih.
Kada međunarodno vlasništvo utječe na poslovni odnos
Međunarodno vlasništvo samo po sebi ne određuje svaku nizozemsku poreznu obvezu. Relevantne pojedinosti mogu uključivati tko je vlasnik društva, gdje ono posluje te ima li transakcije s povezanim osobama ili prekogranične transakcije. Te činjenice pomažu utvrditi koja je evidencija i koja su objašnjenja relevantna. Zahtjevi se mogu razlikovati ovisno o okolnostima, uključujući je li vlasnik ili subjekt rezident ili nerezident te uključuje li aktivnost zemlje članice EU-a ili zemlje izvan EU-a. Za društva koja održavaju subjekte u više jurisdikcija, poput UAE-a, angažiranje stručnjaka kao što je Account Dubai osigurava da lokalno računovodstvo, revizija i porezna usklađenost ostanu usklađeni sa širim izvještavanjem grupe. Nemojte pretpostavljati da se tretman jednog društva u stranom vlasništvu primjenjuje na drugo.
Na početku poslovnog odnosa podijelite vlasničku strukturu, operativne lokacije društva i jasan opis prekograničnih transakcija. To računovođi daje kontekst za procjenu evidencije i potreba izvještavanja bez pretpostavke da sva poduzeća u stranom vlasništvu slijede ista pravila. Osnivači koji planiraju svoju strukturu i korake ulaska također mogu proučiti vodič za pokretanje poslovanja u Nizozemskoj, a zatim iskoristiti taj kontekst društva za usmjeravanje tekućeg računovodstvenog i poreznog rada.
Nizozemske obveze poreza na dobit i izvještavanja koje računovođa koordinira
Porezni i izvještajni rad nizozemskog društva oslanja se na iste temeljne financijske informacije, ali svaka obveza ima svoju svrhu i postupak podnošenja. Računovođa može koordinirati evidenciju i izračune potrebne za te zadatke. Društvo i dalje mora održavati svoje informacije potpunima te pregledavati odluke koje utječu na njegove račune i porezni položaj.
Izračuni i podnošenje prijava poreza na dobit
Za 2026. godinu stope nizozemskog poreza na dobit iznose 19% do 200.000 € i 25,8% iznad 200.000 €, kako je navedeno u smjernicama Belastingdienst o stopama poreza na dobit. Ti porezni razredi samo su jedan dio izračuna, a ne cjelovita procjena konačne porezne obveze društva.
Oporeziva dobit nije automatski jednaka računovodstvenoj dobiti. Knjigovodstvo evidentira transakcije i služi kao temelj za financijske izvještaje; porezni izračuni zatim primjenjuju mjerodavni porezni tretman na rezultate društva. Kako bi pripremio prijavu temeljenu na stvarnim aktivnostima, računovođi je potrebna jasna izvorna dokumentacija i objašnjenja za značajne transakcije. Ako su podaci nepotpuni, brojke će možda zahtijevati pojašnjenje prije nego što se prijava može finalizirati.
Prijave poreza na dobit imaju vlastite zahtjeve za podnošenje. Budući da rok za podnošenje može ovisiti o okolnostima društva, koristite važeće Belastingdienst upute za prijave poreza na dobit umjesto oslanjanja na općeniti datum. Održavajte prijavu, prateće izračune i knjigovodstvo usklađenima kako bi se brojke mogle pratiti do poslovnih knjiga društva.
PDV i godišnje izvještavanje u širem kontekstu usklađenosti
PDV je odvojen od poreza na dobit. Prijava PDV-a iskazuje transakcije relevantne za PDV, dok se prijava poreza na dobit odnosi na oporezivu dobit. Glavne nizozemske stope PDV-a su 21%, 9% i 0%; primjenjiva stopa ovisi o dobrima ili uslugama i mjerodavnim pravilima o PDV-u. Belastingdienst smjernice o stopama PDV-a objašnjavaju stope i njihovu primjenu. Nemojte koristiti stopu PDV-a za procjenu poreza na dobit niti smatrati prijavu PDV-a dijelom prijave poreza na dobit.
Godišnji financijski izvještaji još su jedna zasebna obveza izvještavanja. Godišnji financijski izvještaji podnose se KVK-u u roku od 12 mjeseci od završetka financijske godine, kako je opisano u smjernicama KVK-a o godišnjim financijskim izvještajima. Oni pružaju uvid u financijsko izvještavanje društva, dok se u poreznim prijavama porezna pravila primjenjuju na relevantne financijske informacije. Koordinacija knjigovodstva, PDV-a, poreznih izračuna i godišnjeg izvještavanja pomaže u održavanju dosljedne evidencije kroz ove zasebne procese.
Ako je obveze podnošenja prijava ili evidenciju vašeg društva potrebno procijeniti zajedno, možete raspraviti svoje računovodstvene i porezne zahtjeve s Intercompany Solutions.
Kako usporediti podršku poreznog računovođe za nizozemsko društvo
Pravi model podrške ovisi o opsegu posla koji vaše društvo treba pokriti i internim kapacitetima koji su na raspolaganju. Dutch BV s ograničenim brojem transakcija može zahtijevati drugačiji aranžman od društva sa zaposlenicima, prekograničnim aktivnostima ili nekoliko procesa izvještavanja koje treba uskladiti. Softver može pomoći u organizaciji informacija, ali ne može zamijeniti poreznu prosudbu specifičnu za situaciju niti samostalno pružiti poslovni kontekst koji nedostaje.
Upotrijebite ovu usporedbu kako biste vidjeli gdje se posao odvija i gdje dodatna podrška može biti korisna. Mogućnosti se također mogu kombinirati. Na primjer, društvo može voditi knjigovodstvo unutar tvrtke, dok za poreze i izvještavanje koristi vanjsku podršku.
| Model podrške | Opseg i kontinuitet | Evidencija i porezna stručnost |
|---|---|---|
| Interni djelatnici | Mogu kontinuirano pokrivati rutinske financijske zadatke, ovisno o kapacitetu osoblja, pokrivenosti uloga i primopredajama. | Zaposlenici društva vode ili koordiniraju evidenciju. Pristup nizozemskoj poreznoj stručnosti ovisi o iskustvu tima i eventualnim vanjskim savjetima koji se koriste. |
| Administracija vođena softverom | Može podržati ponovljive knjigovodstvene radne tijekove i organizirati podatke o transakcijama. Kontinuitet ovisi o ispravnoj uporabi, redovitom unosu i pristupu sustavu. | Osoblje društva ostaje odgovorno za kvalitetu unesenih podataka. Softver može označiti ili obraditi podatke, ali ne procjenjuje samostalno svaki porezni tretman specifičan za društvo. |
| Vanjska računovodstvena podrška | Može pružiti ugovoreni opseg ponavljajuće podrške u knjigovodstvu, porezima ili izvještavanju. Kontinuitet ovisi o ugovorenom radnom tijeku i pravovremenoj razmjeni informacija. | Društvo dostavlja potpunu evidenciju i relevantna objašnjenja. Porezna stručnost dostupna je u okviru ugovorenog opsega, dok direktori zadržavaju odgovornost za odluke i odobrenja društva. |
Uskladite podršku sa strukturom i djelatnošću društva
Procijenite opseg posla umjesto da se oslanjate isključivo na pravni oblik. Uzmite u obzir volumen transakcija, prekograničnu prodaju ili nabavu, poslovanje s povezanim osobama, zaposlenike i potrebe izvještavanja. Jednostavan Dutch BV s ograničenom aktivnošću može se voditi uz uži aranžman podrške. Raznovrsnije poslovanje može zahtijevati tješnju koordinaciju između knjigovodstva, BTW-a, obračuna plaća, poreznih izračuna i godišnjeg izvještavanja. Sam tip društva ne stvara određeni porezni ishod niti jamči uštedu.
Provjerite opseg računovodstvene i porezne koordinacije
Prije početka rada definirajte zadatke i prijenos odgovornosti. Knjigovodstvo organizira temeljne transakcije; prijave BTW-a i godišnje porezne prijave koriste relevantne financijske podatke u zasebne svrhe izvještavanja; godišnje izvještavanje prikazuje financijski položaj i rezultate društva. Dogovorite tko osigurava izvornu dokumentaciju, obrazlaže neuobičajene transakcije, pregledava nacrte podataka, odobrava prijave i odgovara na naknadna pitanja. Jasna podjela odgovornosti smanjuje propuste, osobito kada direktori i financijski djelatnici rade na različitim lokacijama ili u različitim vremenskim zonama.
Intercompany Solutions pruža računovodstvenu i poreznu podršku za nizozemske subjekte, uključujući poduzeća u međunarodnom vlasništvu. Društvo koje razmatra svoje mogućnosti može raspraviti o svojim računovodstvenim i poreznim zahtjevima kako bi definiralo praktičan opseg koji odgovara njegovoj djelatnosti i internim kapacitetima. Pobrinite se da odgovornosti, evidencije i koraci provjere budu jasni od samog početka.
Evidencije i informacije koje trebate pripremiti za svog nizozemskog poreznog računovođu
Pripremite evidencije jasnim redoslijedom kako bi se transakcije mogle pratiti, a pitanja učinkovito rješavati. Potpuna i pravodobna izvorna dokumentacija temelj je knjigovodstvenog i poreznog rada, no nijedan kontrolni popis ne zamjenjuje analizu djelatnosti, vlasništva i okolnosti vašeg društva. Evidencije navedene u nastavku praktični su primjeri, a ne fiksni popis dokumenata potrebnih u svakom slučaju.
- Organizirajte izvornu dokumentaciju. Prikupite dostupne račune, bankovne izvatke, dokumentaciju o troškovima i evidenciju transakcija društva. Držite dokumente u dosljednoj strukturi mapa i jasno označite relevantno razdoblje. Ako bankovno plaćanje pokriva nekoliko stavki, zadržite dovoljno popratnih pojedinosti kako biste ga povezali s temeljnim transakcijama.
- Kategorizirajte transakcije i obrazložite neuobičajene stavke. Grupirajte evidencije u skladu sa svojim knjigovodstvenim procesom, a zatim označite stavke koje bi mogle zahtijevati kontekst, poput velikog jednokratnog troška, plaćanja koje uključuje dioničara ili transakcije s povezanim društvom. Dodajte kratak, činjenični opis predmeta transakcije i njezine poslovne svrhe. Jasna obrazloženja pomažu računovođi procijeniti kako evidentirati stavku i jesu li potrebne dodatne informacije.
- Podijelite kontekst društva i promjene. Pružite ažuran pregled aktivnosti društva, vlasništva, operativnih lokacija i relevantnih promjena tijekom razdoblja. Objasnite nove poslovne linije, promjene u načinu poslovanja društva ili transakcije koje odstupaju od uobičajene aktivnosti. Potrebne informacije ovise o činjenicama specifičnim za društvo, stoga raspravite o nejasnim ili neuobičajenim stavkama umjesto da donosite pretpostavke o njihovu tretmanu.
Čuvanje dokumentacije i podaci o vlasništvu
Poslovne evidencije čuvajte 7 godina, odnosno 10 godina za nekretnine, u skladu sa smjernicama Belastingdienst o čuvanju evidencija. Čuvanje dokumentacije služi za buduće provjere temeljnih evidencija; to ne znači da svaki dokument ima jednaku ulogu u poreznom izračunu.
Podaci o vlasništvu također su važni. Za registraciju nizozemskog UBO-a prag iznosi >25%; promjene podataka o UBO-u moraju se prijaviti u roku od 7 dana, kako je navedeno u smjernicama KVK-a o UBO-u. Te se obveze odnose na stvarne podatke o vlasništvu i kontroli. Procijenite utječe li promjena u okolnostima vašeg društva na njegovu registraciju, umjesto da pretpostavljate da se svaka interna promjena mora prijaviti.
Ako je vaše društvo BV, njegova struktura i upravljanje čine dio konteksta za pregled vlasništva i transakcija. Osnivači mogu pogledati vodič za osnivanje Dutch BV-a radi informacija o osnivanju tog tipa društva.
Uredne evidencije računovođi daju polaznu točku za pregled činjenica relevantnih za prijave i izvještavanje vašeg društva. Uz evidenciju vodite i popis otvorenih pitanja, osobito ako svrha transakcije ili vlasnička povezanost nisu jasni iz samih dokumenata.
Suradnja s Intercompany Solutions na nizozemskom porezu na dobit
Nizozemski porezni poslovi i poslovi izvještavanja međusobno su povezani. Knjigovodstvo vodi evidenciju transakcija društva, koja pruža osnovu za porezne obračune i izvještaje. Prijave PDV-a i godišnje porezne prijave odnose se na zasebne obveze, dok godišnje izvještavanje prikazuje financijske informacije društva u propisanom formatu. Usklađivanje ovih zadataka pomaže u održavanju dosljednosti informacija tijekom cijelog ciklusa izvještavanja.
Intercompany Solutions pruža računovodstvenu i poreznu podršku nizozemskim pravnim subjektima, uključujući društva u međunarodnom vlasništvu. Opseg može obuhvatiti knjigovodstvo, prijave PDV-a, godišnje porezne prijave i godišnje izvještavanje u koordinirani radni aranžman. Odgovarajući zadaci ovise o djelatnostima društva, postojećim procesima i potrebama izvještavanja. Započnite utvrđivanjem onoga što se već obavlja i gdje je potrebna podrška.
Što obuhvatiti tijekom početnih konzultacija
Besplatne početne konzultacije prilika su za predstavljanje situacije vašeg društva i raspravu o odgovarajućem opsegu usluga. Pripremite sažet pregled sljedećeg:
- Djelatnosti društva: Opišite čime se društvo bavi, gdje posluje i sve materijalne promjene u njegovim djelatnostima.
- Vlasnički kontekst: Sažmite vlasničku strukturu i objasnite sve relevantne promjene ili prekogranične odnose.
- Transakcije i evidencija: Dajte opću sliku o opsegu transakcija, dostupnoj evidenciji i načinu na koji su dokumenti trenutno organizirani.
- Postojeći aranžmani: Objasnite tko trenutno vodi knjigovodstvo, prijave PDV-a, porezne poslove i godišnje izvještavanje, uključujući sav softver ili interne procese koji se koriste.
- Predstojeće potrebe izvještavanja: Identificirajte poznate zahtjeve izvještavanja ili razdoblja kojima je potrebna pozornost, bez pretpostavljanja roka koji bi mogao ovisiti o okolnostima društva.
Ove informacije daju raspravi praktično polazište i pomažu u utvrđivanju točaka koje zahtijevaju daljnje razmatranje. Ako odgovor ovisi o djelatnostima društva, vlasništvu ili statusu poreznog obveznika, procijenite primjenjivi tretman na temelju tih činjenica, umjesto da ga pretpostavljate na temelju općenitog primjera.
Jasan sljedeći korak za kontinuiranu podršku
Nakon početne rasprave definirajte radni opseg i protok informacija. Dogovorite koje će evidencije društvo dostavljati, kako će se rješavati pitanja o transakcijama te koje su prijave i zadaci izvještavanja uključeni. Direktori bi trebali ostati uključeni u pregled informacija o društvu i donošenje odluka; računovođa pruža podršku u ugovorenim računovodstvenim i poreznim poslovima koristeći dostavljene evidencije.
Za stranog osnivača, dosljedan proces može olakšati povezivanje nizozemskih obveza usklađenosti sa širim poslovanjem društva. Slično tome, ako vaše poduzeće posluje i u jurisdikcijama kao što je Novi Zeland, partnerstvo s regionalnim stručnjacima za MSP-ove kao što je Proledger može pomoći u održavanju besprijekornih knjigovodstvenih standarda i standarda usklađenosti. Pripremite pregled društva i dostupnu evidenciju, identificirajte postojeće aranžmane i navedite pitanja koja zahtijevaju odgovor specifičan za društvo. To pruža jasnu osnovu za raspravu o kontinuiranoj podršci, bez pretpostavke da svaki nizozemski subjekt ima iste zahtjeve.
Uspostavite jasan put za kontinuiranu usklađenost
Kako se vaše društvo razvija, njegov se operativni model može promijeniti. Nova tržišta, promjene u vlasništvu ili rastući tim mogu utjecati na pitanja kojima treba posvetiti pažnju. Ugovorite redovite preglede ovih promjena kako bi administracija društva ostala usklađena s trenutnim okolnostima.
Iskoristite sljedeći razgovor kako biste utvrdili što se promijenilo, što bi moglo uslijediti i gdje vam je potrebno pojašnjenje. Fokusirani pregled može pretvoriti te prioritete u praktičan plan za poslovanje društva u Nizozemskoj.
Uz jasan sljedeći korak možete ići naprijed s definiranim planom za tekuće poslovanje vašeg društva.
Često postavljana pitanja
Što radi računovođa za porez na dobit u Nizozemskoj?
Računovođa za porez na dobit pomaže u tumačenju financijskih informacija društva u porezne svrhe i pripremi povezanih poreznih prijava. Računovođa može identificirati transakcije koje zahtijevaju pojašnjenje, uskladiti brojke kroz evidencije i organizirati informacije za izvještavanje. To se razlikuje od jednostavnog unosa transakcija u knjigovodstveni softver. Direktori ostaju odgovorni za odluke društva i moraju osigurati da su informacije koje pružaju potpune i točne.
Treba li Dutch BV računovođu za porez na dobit?
Dutch BV treba pristup koji održava njezine evidencije i poslove izvještavanja u redu, ali ne treba nužno istu razinu vanjske podrške kao neko drugo društvo. Razmotrite tko može voditi administraciju, procjenjivati porezna pitanja i upravljati zadacima izvještavanja kako se poslovanje mijenja. Na primjer, zapošljavanje novog osoblja ili nove prekogranične transakcije mogu povećati potrebnu koordinaciju. Prikladan aranžman ovisi o stvarnoj aktivnosti BV-a i internim kapacitetima.
Koje su stope poreza na dobit u Nizozemskoj u 2026.?
Primjenjive stope za 2026. godinu su 19% do 200.000 € i 25,8% iznad 200.000 €. Stopa koja se primjenjuje na oporezivu dobit društva ovisi o mjerodavnim poreznim propisima i okolnostima društva; same nominalne stope ne utvrđuju konačnu poreznu obvezu. Pregledajte važeće smjernice tijela Belastingdienst o porezu na dobit za pojedinosti o primjeni i izvještavanju.
Koliko košta računovođa za porez na dobit u Nizozemskoj?
Naknade ovise o ugovorenom poslu i okolnostima društva. Ponuda se može razlikovati ovisno o tome obuhvaća li podrška pojedinačnu prijavu ili uključuje i redovito knjigovodstvo, poslove vezane uz PDV i godišnje izvještavanje. Stanje i organiziranost postojećih evidencija mogu utjecati na potrebni rad. Kako biste razgovarali o opsegu, pripremite kratak pregled aktivnosti vašeg društva, trenutnih računovodstvenih aranžmana i zadataka koje želite obuhvatiti.
Može li nizozemsko društvo u stranom vlasništvu koristiti usluge računovođe na daljinu?
Da. Nizozemsko društvo u stranom vlasništvu može koordinirati svoje računovodstvene poslove na daljinu dijeljenjem poslovnih evidencija i konteksta poslovanja sa svojim računovođom. Sama lokacija vlasnika ne određuje kako se društvo oporezuje. Vlasništvo unutar ili izvan EU-a može biti relevantno za određene okolnosti, ali ne bi trebalo zamijeniti analizu samog subjekta, njegovih transakcija i statusa uključenih strana.
Koliko dugo nizozemsko društvo mora čuvati svoje računovodstvene evidencije?
Poslovne evidencije čuvajte 7 godina, odnosno 10 godina za nekretnine. Organizirajte ih i čuvajte tako da društvo može pratiti knjiženja do njihove vjerodostojne dokumentacije. Smjernice tijela Belastingdienst o čuvanju dokumentacije pružaju pojedinosti, uključujući kako se pravila primjenjuju na specifične evidencije.
Posljednji pregled: listopad 2026.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- ICS Payroll - Nizozemske usluge obračuna plaća
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |