


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas n'est pas une simple case à cocher une fois pour toutes. Pour une Dutch BV détenue par des capitaux étrangers, cela commence par l'identification de la personne qui détient ou contrôle en dernier ressort la société, y compris par l'intermédiaire de structures de holding. Lorsqu'une BV est nouvellement constituée, le notaire prend en charge l'enregistrement initial de l'UBO parallèlement à l'enregistrement auprès de la KVK.
L'analyse peut s'avérer moins évidente lorsqu'aucune personne physique ne détient directement d'actions ou lorsque le contrôle s'exerce par le biais de droits de vote ou d'un autre accord. Une personne physique peut être qualifiée si elle détient plus de 25 % des actions ou des droits de vote, ou par une autre forme de contrôle effectif. Si aucune personne physique ne remplit ces critères, la société doit enregistrer son ou ses dirigeants principaux en tant que pseudo-UBO. La KVK détaille les exigences d'enregistrement.
Ce guide explique comment identifier les UBO par détention indirecte, préparer et soumettre les informations requises, et tenir des registres précis conformément à la Wwft. Il aborde également le délai de 7 jours pour signaler les modifications à la KVK, vous aidant ainsi à gérer votre conformité continue et à réduire le risque de sanctions administratives.
Points clés
- Cartographiez la structure de détention à travers chaque société holding ou trust afin d'identifier les personnes physiques qui détiennent ou contrôlent en dernier ressort une Dutch BV.
- Pour une nouvelle BV, coordonnez la déclaration UBO avec le notaire et l'enregistrement auprès de la KVK. Préparez les informations nécessaires pour vérifier l'identité de chaque UBO.
- Suivez le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas pour comprendre comment enregistrer les UBO et maintenir à jour les données de la société.
- Intégrez les informations relatives aux UBO dans les contrôles de conformité de votre société, et mettez à jour la KVK en cas de modification des informations de propriété ou de contrôle.
- Des informations UBO exactes peuvent être déterminantes lors de vos démarches auprès des banques et des autorités fiscales. Vérifiez leurs exigences selon votre situation spécifique.
Table des matières
Comprendre le registre UBO et la conformité à la Wwft
Le registre des propriétaires d'une société néerlandaise doit identifier les personnes physiques qui la détiennent ou la contrôlent en dernier ressort, et non pas simplement énumérer ses actionnaires directs. Un UBO est une personne physique disposant d'une détention ou d'un contrôle significatif, directement ou indirectement. Le concept international de bénéficiaire effectif permet d'expliquer pourquoi l'actionnaire inscrit d'une société peut ne pas être la personne qui, en dernier ressort, en tire profit ou en exerce le contrôle.
La Chambre de commerce néerlandaise (KVK) tient le registre central des UBO. L'obligation d'enregistrement relève de la loi sur la prévention du blanchiment de capitaux et du financement du terrorisme (Wwft), le cadre néerlandais de lutte contre le blanchiment d'argent et le financement du terrorisme. Les informations relatives aux UBO soutiennent la transparence et la vigilance à l'égard de la clientèle par les autorités et les institutions assujetties à la Wwft. Considérez le registre comme un registre de conformité permanent, et non comme un simple formulaire rempli lors de la constitution.
Finalité du registre en 2026
Le registre soutient les efforts visant à identifier qui se trouve derrière une organisation et à prévenir l'utilisation abusive des structures d'entreprise à des fins de criminalité financière. Il constitue également une composante de la mise en œuvre par les Pays-Bas des exigences de l'Union européenne en matière de lutte contre le blanchiment de capitaux. L'accès n'est plus ouvert au grand public. Il est limité aux catégories légalement autorisées, notamment les autorités compétentes, les institutions assujetties à la Wwft, les UBO recherchant leurs propres informations et les tiers justifiant d'un intérêt légitime. La KVK détaille les modalités d'enregistrement et d'accès aux UBO.
Deux détails relatifs à 2026 sont pertinents pour le contexte plus large de conformité. Les frais d'inscription à la KVK s'élèvent à 85,15 € (2026, montant unique). D'autre part, la banque de référence du Belastingdienst est Rabobank depuis le 1er mai 2026. Aucun de ces éléments ne modifie l'obligation de la société de veiller à l'exactitude de ses informations UBO.
Entités assujetties à l'enregistrement UBO
Les Dutch BV, NV et fondations (stichtings) font partie des entités tenues d'enregistrer leurs UBO. Leur constitution requiert un acte notarié. Les règles d'enregistrement s'appliquent également à certaines autres entités juridiques et sociétés de personnes; il ne faut donc pas supposer qu'une organisation est exonérée simplement parce qu'elle n'est pas une BV. Une eenmanszaak n'est pas une entité juridique distincte et n'enregistre pas d'UBO. Pour une VOF, une CV ou une maatschap, vérifiez les exigences de la KVK applicables à cette forme de partenariat.
Un actionnaire ou une société mère au sein d'une chaîne de détention est une personne morale, non un UBO. Remontez la chaîne de détention et de contrôle à travers chaque société jusqu'à identifier la ou les personnes physiques au bout de la chaîne. Par exemple, si une société holding détient des actions dans une Dutch BV, l'analyse de l'UBO de la BV doit aller au-delà de la société holding pour identifier les personnes physiques qui la détiennent ou la contrôlent en dernier ressort. Les sociétés cotées et leurs filiales directes et indirectes à 100 % sont exonérées de l'enregistrement UBO. Une personne morale étrangère qui ne dispose que d'une succursale néerlandaise n'enregistre pas non plus ses UBO dans le registre néerlandais.
Pour une vue d'ensemble des étapes plus larges nécessaires à l'établissement d'une entreprise néerlandaise, consultez notre guide pour créer une entreprise aux Pays-Bas.
Critères d'identification des bénéficiaires effectifs
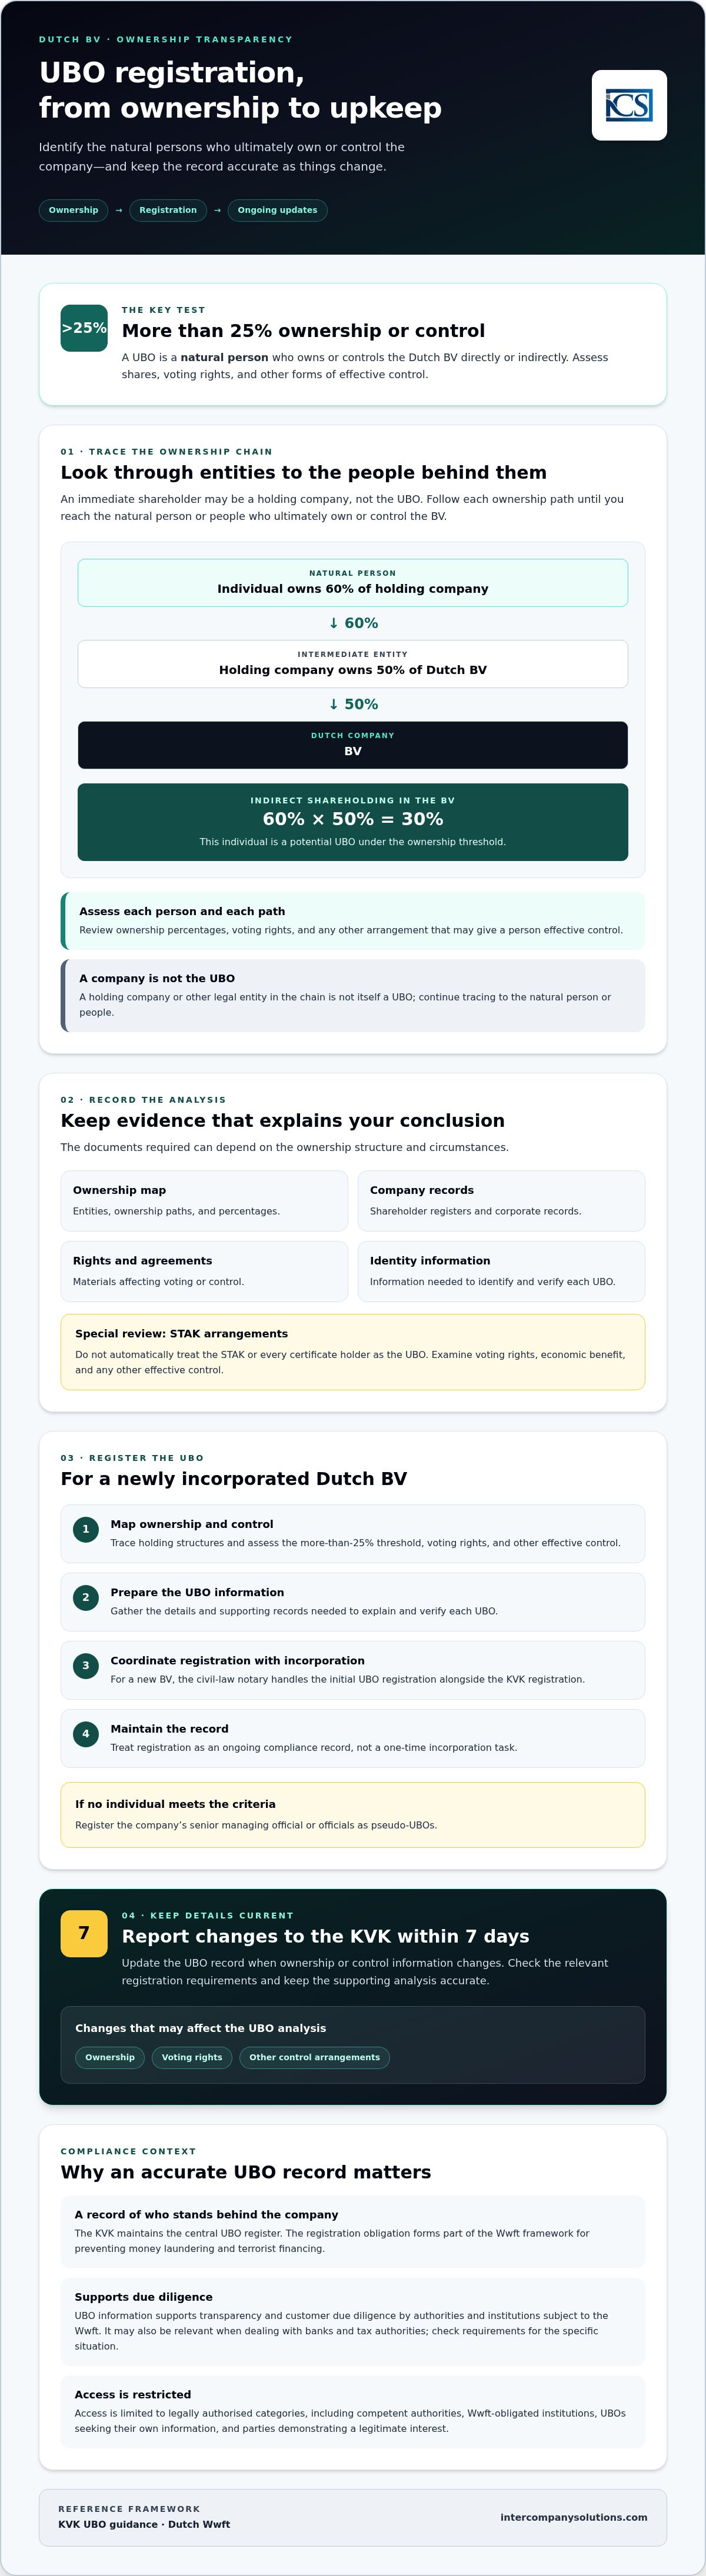
Appliquez le seuil d'UBO de plus de 25 % à la détention et au contrôle, puis remontez chaque chaîne de détention jusqu'aux personnes physiques se trouvant derrière l'entité néerlandaise. Une personne peut être qualifiée par le biais d'actions, de droits de vote ou d'une autre forme de contrôle effectif. Une société ou une fondation dans la chaîne de détention n'est pas elle-même un UBO, car un UBO doit être une personne physique.
La détention directe est exercée par une personne physique dans l'entité néerlandaise. La détention indirecte s'exerce par le biais d'une ou plusieurs entités intermédiaires. Par exemple, si une personne physique détient 60 % d'une société holding et que cette société holding détient 50 % d'une Dutch BV, la participation indirecte de cette personne dans la BV est de 30 %. Cela fait de cette personne physique un UBO potentiel en vertu du seuil de détention. Évaluez chaque chaîne et chaque personne séparément, y compris les droits de vote et tout autre droit de contrôle.
Le seuil de 25 % et les preuves de détention
Pour chaque chaîne de détention, consignez les entités, les pourcentages de détention et les droits pertinents. Conservez les pièces justificatives telles que les registres des actionnaires, les registres d'entreprise, les organigrammes de détention et les accords affectant le vote ou le contrôle. Ces documents permettent d'étayer l'analyse si la KVK demande des justificatifs. Les documents requis peuvent dépendre de la structure et des circonstances. Les directives de la KVK relatives aux UBO précisent les informations d'enregistrement et la façon dont une participation est enregistrée.
Une STAK, ou fondation néerlandaise qui détient des actions et émet des certificats de dépôt, exige un examen plus approfondi. Ne considérez pas automatiquement la STAK comme l'UBO et ne supposez pas que chaque porteur de certificats est qualifié. Examinez qui détient les droits de vote, qui perçoit le bénéfice économique et si une personne exerce un autre contrôle effectif. Les arrangements juridiques et contractuels déterminent quelles personnes physiques remplissent les critères.
Contrôle et pseudo-UBO
Le pourcentage d'actions ne règle pas tous les cas à lui seul. Examinez les statuts, les pactes d'actionnaires et autres accords pour identifier d'éventuels droits susceptibles de conférer à un individu une influence déterminante. Ceux-ci peuvent inclure la capacité de nommer ou de révoquer plus de la moitié des administrateurs, des droits de veto sur des décisions clés ou une influence sur la stratégie de l'entreprise. Évaluez ces droits dans leur contexte. Un droit de veto sur un sujet limité ne confère pas automatiquement le statut d'UBO.
Si aucune personne physique ne peut être identifiée comme UBO par la détention ou le contrôle, la société doit enregistrer son ou ses dirigeants principaux en tant que pseudo-UBO. Il s'agit d'une solution de repli, non d'une dispense d'enregistrement. Identifiez le dirigeant statutaire ou les membres du conseil d'administration appropriés, documentez les raisons pour lesquelles aucune personne physique qualifiée n'a été trouvée et veillez à ce que les informations enregistrées correspondent aux documents de gouvernance actuels de la société. Cette analyse constitue une étape centrale dans le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas, en particulier lorsque des structures de holding étrangères ou des droits de contrôle échelonnés sont impliqués.
Le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas pour les Dutch BV
Pour une Dutch BV nouvellement constituée, le notaire de droit civil prend en charge l'enregistrement initial de l'UBO parallèlement à l'immatriculation de la société auprès de la Chambre de commerce néerlandaise (KVK). Le notaire examine les informations proposées relatives à la détention et au contrôle dans le cadre du processus de constitution et procède aux vérifications d'identité. Établissez la chaîne de détention avant la signature de l'acte, en particulier lorsque des sociétés holdings étrangères sont impliquées.
Préparez des informations exactes sur chaque UBO identifié, y compris les données d'identité ainsi que la nature et l'étendue de sa détention ou de son contrôle. Pour une structure à plusieurs niveaux, fournissez un organigramme de détention et les documents d'entreprise justificatifs afin que le cheminement entre la BV et chaque personne physique soit clair. Les directives d'enregistrement des UBO de la KVK précisent les informations à consigner. Les frais d'inscription à la KVK de 85,15 € (2026, montant unique) correspondent aux frais généraux d'immatriculation et non à des frais distincts de dépôt UBO.
Procédure de dépôt étape par étape
Pour une BV nouvellement créée, le notaire soumet l'enregistrement initial dans le cadre du processus de constitution et auprès de la KVK. Avant le dépôt, organisez les informations afin que les éventuelles divergences puissent être résolues rapidement :
- Identifiez les personnes physiques qui répondent aux critères de l'UBO et rassemblez les pièces d'identité demandées pour les vérifications notariales.
- Cartographiez la détention directe et indirecte, les droits de vote et les autres droits de contrôle pertinents. Utilisez un organigramme lorsque la structure comporte plusieurs entités.
- Confirmez que les noms, les informations relatives à la détention et les pièces justificatives sont cohérents avant que le notaire ne soumette l'enregistrement.
Ne présumez pas qu'une société apparaissant comme actionnaire puisse être enregistrée en tant qu'UBO. Le dépôt doit identifier la ou les personnes physiques qui, en dernier ressort, détiennent ou contrôlent la BV. Pour une BV existante, les modifications apportées aux informations relatives à l'UBO doivent être signalées à la KVK dans un délai de 7 jours.
Enregistrement à distance pour les fondateurs étrangers
Les fondateurs non issus de l'UE peuvent généralement utiliser la voie de la procuration légalisée pour la constitution à distance d'une BV. Le fondateur accorde le pouvoir d'agir en son nom, et le notaire néerlandais instrumente l'acte sans que le fondateur n'ait à se déplacer aux Pays-Bas. Le notaire précisera la forme requise pour la procuration et les pièces d'identité ou démarches de légalisation nécessaires selon la situation du fondateur. Les exigences peuvent varier en fonction du pays où les documents sont signés ou délivrés.
Intercompany Solutions signale un délai de constitution de 3 à 5 jours pour la formation à distance d'une Dutch BV, mais il ne s'agit pas d'un délai légal de confirmation par la KVK ou pour l'UBO. Le calendrier dépend de la disponibilité des documents, des vérifications notariales et du processus d'immatriculation. Le processus de constitution d'une Dutch BV comprend les étapes notariales et auprès de la KVK. Pour les fondateurs étrangers, comprendre l'articulation de ces étapes est essentiel au processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas.
Maintenir la conformité et déclarer les modifications
Les informations relatives aux UBO doivent demeurer exactes après l'enregistrement. Si une modification affecte le statut ou les données enregistrées d'un UBO, déclarez-la dans un délai de 7 jours. Les modifications peuvent concerner un nouveau propriétaire admissible, un aménagement révisé de la propriété ou du contrôle, ou des données personnelles modifiées. Vérifiez les exigences actuelles de la KVK et soumettez les mises à jour sans délai. Un examen annuel ne doit pas retarder la déclaration d'une modification déjà intervenue.
Événements déclencheurs de mises à jour
Utilisez les modifications relatives à la propriété, à la gouvernance et aux informations personnelles comme signaux pour réviser le registre. Par exemple, une cession d'actions peut amener une nouvelle personne physique à franchir le seuil des UBO. Une restructuration d'une société mère étrangère peut également modifier l'identité des personnes physiques détenant ou contrôlant ultimement la Dutch BV, même si l'actionnaire direct de la BV reste inchangé. Les changements d'adresse ou de nationalité d'un UBO doivent également être vérifiés par rapport aux données enregistrées. Les directives de la KVK relatives aux UBO expliquent comment déclarer les modifications.
Tenez à jour un organigramme de détention et conservez les pièces justificatives pertinentes, telles que les registres des actionnaires et les documents décrivant les droits de contrôle, dans les archives de la société. Les documents doivent être conservés pendant 7 ans (10 ans pour les biens immobiliers). Lors de la préparation annuelle des états financiers, vérifiez si l'organigramme de détention, les données UBO et les pièces justificatives correspondent toujours à la structure réelle de la société. Considérez cela comme un contrôle pratique, et non comme une échéance distincte de dépôt annuel UBO.
Conformité continue et conséquences
Attribuez la responsabilité du suivi des modifications et intégrez les vérifications UBO dans la gestion administrative courante de l'entreprise. Un examen mené en parallèle des travaux comptables et fiscaux peut aider à identifier les cessions d'actions ou les restructurations de groupe nécessitant une attention particulière. Maintenez le registre UBO en concordance avec les documents de gouvernance et évaluez les obligations fiscales séparément, y compris la situation de la société au regard de l'impôt sur les sociétés.
Le non-respect des obligations d'enregistrement des UBO peut donner lieu à des mesures d'exécution. Conformément à la politique d'amendes administratives de 2026, l'amende standard pour une première infraction s'élève à 2 750 €. Les récidives peuvent entraîner une amende plus élevée, et les cas graves peuvent faire l'objet de poursuites pénales. La réponse applicable dépend des faits et de la nature de l'infraction. Consultez les directives actuelles de la KVK et remédiez aux divergences sans délai.
Planifiez un examen annuel pour détecter les incohérences dans les registres, mais agissez dès qu'une modification soumise à déclaration survient. Cette distinction est essentielle dans le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas : la surveillance garantit l'exactitude, tandis que le délai de 7 jours régit la déclaration consécutive à une modification.
Pour obtenir de l'aide dans la coordination de la constitution et de la conformité continue, contactez Intercompany Solutions pour discuter de la conformité UBO de votre Dutch BV.
Considérations stratégiques pour les entrepreneurs internationaux
Pour les fondateurs internationaux, les données relatives aux UBO font également partie des informations utilisées lors de vérifications commerciales plus larges. Veillez à ce que l'organigramme de détention et les documents sociaux justificatifs restent cohérents avec la structure réelle de la société. Les banques et les autorités fiscales procèdent aux évaluations selon leurs propres procédures ; par conséquent, un enregistrement UBO exact facilite ces démarches, mais ne garantit pas l'ouverture d'un compte ni ne préjuge de la situation en matière de TVA.
Intégration bancaire et fiscale
L'établissement bancaire de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026, tel qu'indiqué dans les informations de la Belastingdienst relatives à ses coordonnées bancaires. Cela concerne uniquement l'organisation bancaire de l'administration fiscale et n'oblige nullement une entreprise à domicilier ses comptes chez Rabobank. Une banque examinant une demande d'ouverture de compte professionnel peut procéder à ses propres vérifications de vigilance à l'égard de la clientèle et exiger des informations relatives aux propriétaires, dirigeants, activités et à l'origine des fonds de la société. Confirmez les exigences documentaires directement auprès de la banque.
L'enregistrement des UBO et l'immatriculation à la TVA sont des démarches distinctes. Une entité détenue par des actionnaires étrangers doit évaluer si ses activités engendrent une obligation d'immatriculation à la TVA néerlandaise et introduire sa demande via la procédure applicable de la Belastingdienst. L'administration fiscale peut exiger des informations commerciales et relatives à l'actionnariat, mais une inscription au registre UBO ne suffit pas à elle seule à établir l'assujettissement à la TVA ni à garantir l'attribution d'un numéro de TVA. Consultez les directives relatives à la TVA de la Belastingdienst pour connaître les exigences en vigueur. Pour les entités détenues par des capitaux étrangers, l'immatriculation à la TVA prend généralement de 6 à 8 semaines.
Dans le cadre du commerce international ou d'une demande d'application des avantages d'une convention fiscale, des contreparties ou des autorités peuvent exiger des documents explicitant la structure de détention et la situation fiscale de la société. Les justificatifs relatifs aux UBO peuvent contribuer à identifier les personnes physiques derrière l'entité, mais ils ne suffisent pas à établir à eux seuls le droit aux avantages conventionnels. Vérifiez les règles et les exigences en matière de preuves pour la transaction spécifique et les pays concernés.
Protection des données et accompagnement pratique
Les données relatives aux UBO ne sont généralement pas ouvertes à la consultation publique. Une partie sollicitant l'accès au titre d'un intérêt légitime doit satisfaire aux critères applicables. L'accès n'est pas automatique. La KVK détaille les règles applicables dans ses directives d'enregistrement des UBO. Veillez à l'exactitude des informations personnelles tout en ne transmettant les pièces justificatives que lorsqu'une autorité ou une institution compétente dispose d'un motif valable pour les exiger.
Les fondateurs internationaux peuvent s'appuyer sur une procédure de constitution structurée pour coordonner la création de leur société et les démarches connexes. Consultez les étapes nécessaires pour créer une entreprise aux Pays-Bas et vérifiez les obligations légales et fiscales auprès des autorités néerlandaises compétentes. Cela permet de maintenir la cohérence des registres UBO avec les responsabilités administratives plus larges de la société, sans pour autant considérer l'enregistrement comme un substitut aux vérifications bancaires, de TVA ou propres aux conventions fiscales.
Maintenir à jour les registres UBO de votre Dutch BV
Une conformité UBO rigoureuse commence par l'identification de la propriété et du contrôle jusqu'aux personnes physiques concernées, y compris par le biais de détentions indirectes. Pour une nouvelle BV, le notaire prend en charge l'enregistrement initial des UBO auprès de la KVK. Après l'enregistrement, examinez les informations en cas de modification de la détention ou des données personnelles, et déclarez les mises à jour dans un délai de 7 jours.
Le processus d'enregistrement des bénéficiaires effectifs aux Pays-Bas constitue à la fois une étape de constitution et une obligation continue. Conservez des pièces justificatives précises, vérifiez que les informations enregistrées demeurent exactes et tenez compte des exigences distinctes de vigilance que les banques et autres institutions peuvent appliquer.
Pour les fondateurs étrangers, Intercompany Solutions facilite la constitution à distance de Dutch BV, avec un délai annoncé de 3 à 5 jours, et fournit un soutien en matière de secrétariat juridique pour la conformité continue. Ce délai concerne uniquement la constitution et ne garantit pas la confirmation de l'enregistrement UBO ni l'achèvement d'autres vérifications externes.
Grâce à une structure de détention documentée et à un processus clair d'examen des modifications, vous pouvez aborder la conformité néerlandaise avec une plus grande assurance et maintenir les registres de votre société en ordre.
Foire aux questions
Quel est le capital social minimum requis pour une Dutch BV en 2026 ?
Le capital social minimum pour une Dutch BV est de 1 €. Il s'agit du montant de capital minimum, et non du coût total de constitution ou d'exploitation d'une BV. La constitution nécessite également un acte notarié, et d'autres frais peuvent s'appliquer. L'exigence de capital est distincte des frais d'enregistrement auprès de la KVK. Consultez le guide sur les BV du gouvernement néerlandais pour obtenir des informations sur cette structure juridique.
Dans quel délai les modifications relatives aux UBO doivent-elles être déclarées à la Chambre de commerce néerlandaise ?
Déclarez les modifications d'UBO dans un délai de 7 jours. Ce délai de déclaration s'applique lorsque les informations enregistrées sur les UBO changent, y compris les données relatives à l'identité, à la détention ou au contrôle. Conservez une trace des modifications et de leur date d'entrée en vigueur afin que la société puisse soumettre les mises à jour sans délai. Le guide d'enregistrement des UBO de la KVK explique comment déclarer les modifications et quelles informations peuvent être exigées.
Quelle banque néerlandaise fait office de banque de référence pour la Belastingdienst en 2026 ?
La banque de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026. Il s'agit de la convention bancaire de l'administration fiscale ; elle n'oblige pas une entreprise à détenir un compte auprès de Rabobank. La demande d'ouverture d'un compte professionnel est distincte, et la banque choisie applique sa propre procédure d'évaluation. Vérifiez directement les exigences de la banque, notamment les informations relatives à la détention et au contrôle dont elle a besoin pour la vigilance à l'égard de la clientèle.
L'enregistrement UBO est-il obligatoire pour les propriétaires non-résidents d'une société néerlandaise ?
Oui. Une Dutch BV doit enregistrer ses UBO même si ses propriétaires résident en dehors des Pays-Bas. L'obligation s'appliquant à la société néerlandaise, le pays de résidence des propriétaires ne supprime pas l'exigence d'enregistrement. La société doit identifier les personnes physiques concernées à travers sa structure de détention et de contrôle. Le guide de la KVK détaille les exigences d'enregistrement pour les entités néerlandaises.
Quels sont les taux de l'impôt sur les sociétés pour une Dutch BV en 2026 ?
Le taux de l'impôt sur les sociétés est de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur les bénéfices excédant ce montant. L'impôt applicable dépend du bénéfice imposable de la société et de sa situation. L'enregistrement UBO ne détermine pas le traitement fiscal de la société. Consultez les informations de la Belastingdienst sur l'impôt sur les sociétés pour vérifier les règles et les taux applicables à la société.
L'enregistrement UBO peut-il être effectué à distance pour les entrepreneurs étrangers ?
Oui. Pour une Dutch BV nouvellement constituée, le notaire effectue l'enregistrement initial de l'UBO en parallèle de l'enregistrement auprès de la KVK. Les fondateurs non ressortissants de l'UE peuvent recourir à une procuration légalisée, par laquelle le notaire néerlandais instrumente l'acte sans que le fondateur n'ait à se déplacer aux Pays-Bas. Le notaire confirmera les documents et les vérifications d'identité nécessaires pour la structure de détention spécifique et les pays concernés.
Quel est le montant des frais d'enregistrement auprès de la KVK pour une nouvelle société néerlandaise en 2026 ?
Les frais d'enregistrement auprès de la KVK s'élèvent à 85,15 € (2026, paiement unique). Il s'agit des frais généraux d'enregistrement d'une nouvelle entreprise auprès de la KVK, et non de frais de dépôt UBO distincts. Ils sont distincts des frais notariés et des autres coûts professionnels pouvant s'appliquer lors de la constitution. Consultez les informations d'enregistrement de la KVK pour connaître les tarifs en vigueur et les modalités de dépôt avant de soumettre une demande.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Surveillance
- AFM - Agréments et registres
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |