


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
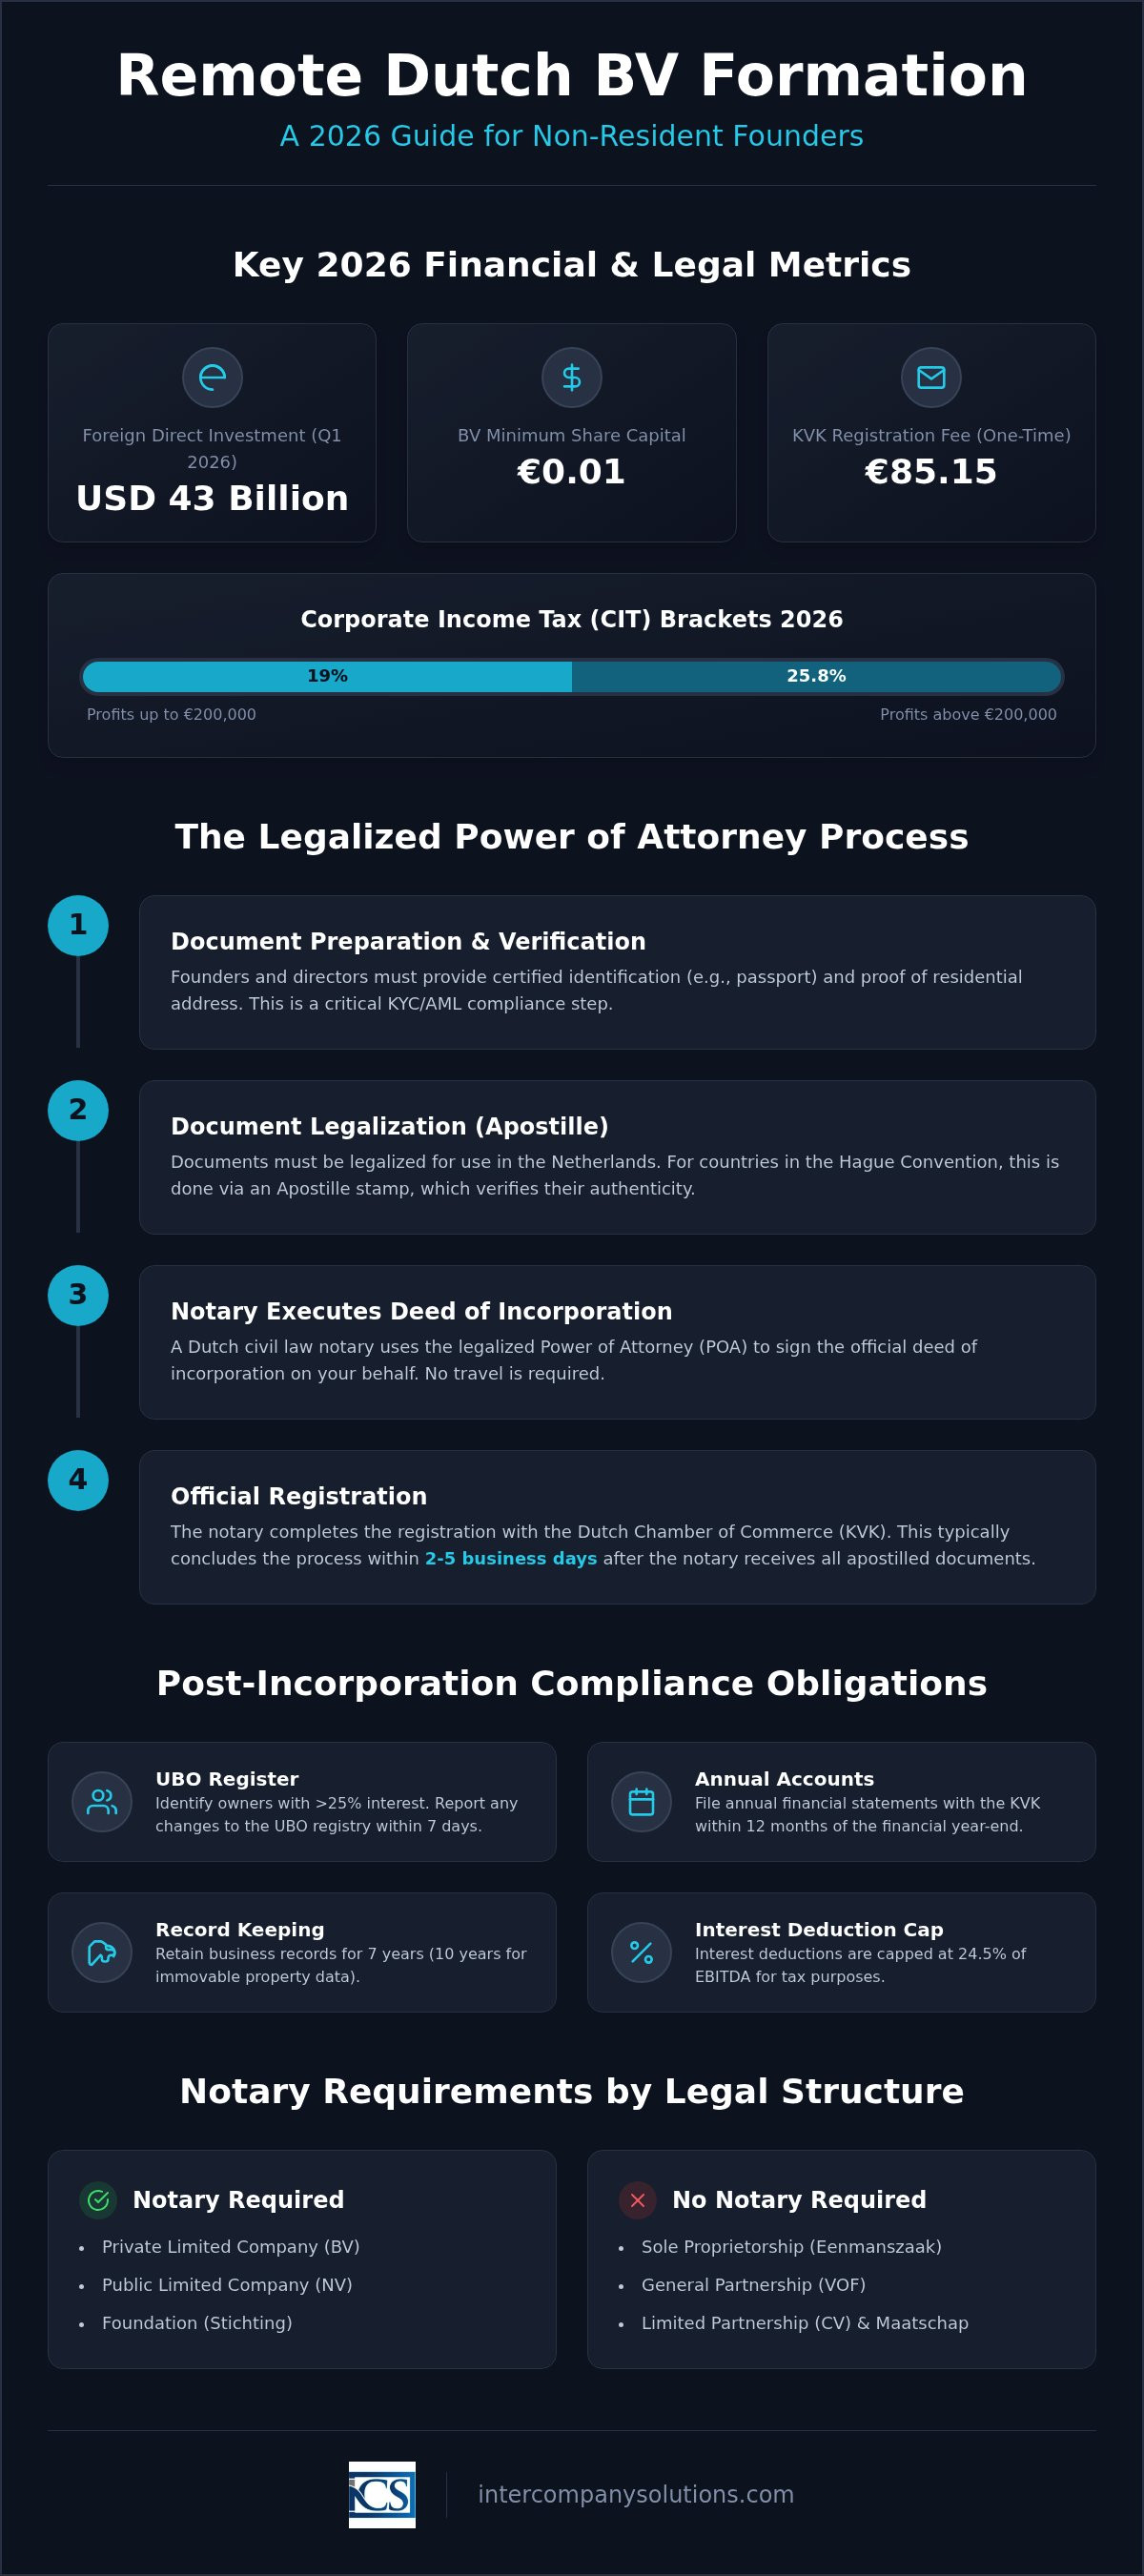
Les Pays-Bas ont attiré 43 milliards de dollars d'investissements directs étrangers au cours du premier trimestre de 2026, se classant au deuxième rang mondial des bénéficiaires de capitaux internationaux. Cet afflux confirme le statut du pays en tant que plaque tournante majeure du commerce mondial, même si les exigences réglementaires imposées aux fondateurs étrangers deviennent plus précises. Vous êtes probablement conscient qu'une présence néerlandaise offre des avantages logistiques considérables, mais l'incertitude concernant les obligations de déplacement et les droits des résidents non membres de l'UE ralentit souvent le processus d'expansion.
Ce guide explique comment créer une entreprise aux Pays-Bas à distance en utilisant la voie de la procuration légalisée, qui permet une constitution complète sans visite physique chez un notaire. Nous fournissons un aperçu technique du paysage juridique de 2026, incluant les frais d'enregistrement auprès de la KVK de 85,15 € et le système d'impôt sur les sociétés à deux tranches où un taux de 19 % s'applique aux premiers 200 000 € de bénéfices. Vous découvrirez les étapes précises de la conformité légale, du respect du plafond de déduction des intérêts de 24,5 % de l'EBITDA au dépôt des comptes annuels dans les 12 mois suivant la clôture de l'exercice. Ce cadre professionnel garantit que votre Dutch BV est constituée avec l'exactitude procédurale requise par la Belastingdienst et la Chambre de commerce.
Points clés
- Les entrepreneurs non-résidents peuvent légalement détenir et diriger une Dutch BV sans maintenir de présence physique dans le pays.
- Vous pouvez créer une entreprise aux Pays-Bas à distance en utilisant le processus de procuration légalisée, ce qui élimine la nécessité de déplacements internationaux lors de la constitution.
- Les exigences de constitution pour 2026 comprennent des frais d'enregistrement uniques auprès de la KVK de 85,15 € et un capital social minimum de 0,01 € pour la structure de société à responsabilité limitée.
- La conformité à l'impôt sur les sociétés implique un système à deux tranches avec un taux de 19 % pour les bénéfices jusqu'à 200 000 € et l'obligation de déclarer les modifications relatives aux UBO dans un délai de sept jours.
- Le délai habituel d'enregistrement à distance s'étend généralement de deux à cinq jours ouvrables une fois que le notaire a reçu les documents apostillés.
Cadre juridique de la constitution à distance d'une société néerlandaise
Le droit des sociétés néerlandais offre une base flexible pour l'expansion internationale, en particulier par l'intermédiaire de la Besloten Vennootschap (BV). Il est tout à fait légal pour les non-résidents de détenir et de diriger une Dutch BV sans maintenir de résidence physique dans le pays. Cette ouverture réglementaire est un moteur clé des investissements étrangers, comme détaillé dans cet aperçu économique des Pays-Bas. De nombreux entrepreneurs choisissent de créer une entreprise aux Pays-Bas à distance pour tirer parti de l'environnement juridique stable et de l'emplacement stratégique du pays. Bien que la loi autorise diverses structures, la BV reste la référence pour les configurations à distance, car elle offre une responsabilité limitée et une image professionnelle pour le commerce mondial. Pour constituer la société, vous aurez besoin d'au moins un actionnaire et un administrateur. Ces rôles peuvent être exercés par la même personne, indépendamment de son statut de résidence ou de sa nationalité.
Chaque entreprise néerlandaise doit maintenir une adresse commerciale locale pour son enregistrement auprès de la Chambre de commerce (KVK). Cette adresse sert de point de contact officiel pour les autorités fiscales néerlandaises (Belastingdienst). En outre, vous devez identifier tous les bénéficiaires effectifs ultimes (UBO) qui détiennent plus de 25 % des actions ou des droits de vote. En vertu de la réglementation actuelle de 2026, toute modification apportée aux informations relatives aux UBO doit être déclarée au registre dans un délai de 7 jours afin de maintenir la conformité.
Le rôle du notaire néerlandais
Le recours à un notaire de droit civil est obligatoire pour constituer une BV, NV ou stichting aux Pays-Bas. Contrairement à des formes plus simples telles que l'eenmanszaak ou la VOF, ces structures requièrent un acte authentique de constitution. Le notaire est titulaire d'une charge publique et est chargé de vérifier l'identité de tous les fondateurs et de s'assurer que les statuts sont conformes au droit néerlandais. Pour ceux qui choisissent de créer une entreprise aux Pays-Bas à distance, le notaire passe l'acte sur la base d'une procuration légalisée. Une fois l'acte signé, le notaire se charge de l'enregistrement initial auprès de la KVK, où des frais d'enregistrement uniques de 85,15 € s'appliquent en 2026. Ce processus garantit que la société est légalement reconnue et prête pour l'enregistrement fiscal.
Considérations relatives à la résidence et aux visas
La détention d'une société néerlandaise ne confère pas automatiquement le droit de vivre ou de travailler aux Pays-Bas. Les résidents non européens peuvent détenir 100 % des actions et agir en tant que directeurs généraux depuis l'étranger sans visa spécifique. Si vous prévoyez de vous déplacer pour des réunions d'affaires, un visa Schengen standard autorise des séjours allant jusqu'à 90 jours. Il est essentiel de distinguer la détention d'une entreprise du programme pour migrants hautement qualifiés (HSM). Pour résider de manière permanente aux Pays-Bas en tant qu'entrepreneur, vous devez généralement demander un visa de démarrage (startup visa) ou un permis pour travailleur indépendant auprès de l'IND. Pour ceux qui se concentrent sur des activités purement à distance, la constitution d'une Dutch BV fournit le véhicule juridique nécessaire pour accéder au marché européen sans déménagement.
Dernière révision : septembre 2026
La procédure de procuration légalisée
Le principal mécanisme permettant aux fondateurs non-résidents de créer une entreprise à distance aux Pays-Bas est la procuration légalisée (POA). Bien que le droit néerlandais autorise la constitution numérique dans certains scénarios nationaux, la procuration reste la norme pour les entrepreneurs internationaux en raison d'exigences d'identification rigoureuses. Ce document confère à un représentant local le pouvoir de signer l'acte de constitution devant un notaire néerlandais en votre nom. Il garantit que le processus de constitution se déroule sans déplacement international, dans le respect total des protocoles néerlandais de lutte contre le blanchiment de capitaux (AML) et de connaissance du client (KYC).
La vérification constitue la phase la plus critique de ce processus. Chaque fondateur et administrateur doit remplir une liste de contrôle exhaustive comprenant la fourniture d'une pièce d'identité certifiée conforme et d'un justificatif de domicile. Pour ceux qui sollicitent ultérieurement un permis de séjour pour start-up, disposer d'une BV correctement constituée est un préalable obligatoire. Pour les opérations à distance, la priorité demeure l'exactitude des documents sous-jacents et leur acceptation par les autorités néerlandaises.
Légalisation de documents et apostille
Pour être valables aux Pays-Bas, vos documents locaux doivent faire l'objet d'une légalisation. Si votre pays d'origine est membre de la Convention Apostille de La Haye, vous pouvez obtenir un cachet d'apostille auprès de votre autorité locale compétente. Ce cachet unique atteste de l'authenticité du document aux fins de son utilisation dans le cadre des procédures juridiques néerlandaises. Si votre pays n'en est pas membre, vous devrez suivre une procédure de légalisation en plusieurs étapes impliquant votre ministère des Affaires étrangères local et l'ambassade ou le consulat des Pays-Bas. Cette étape est incontournable ; le notaire ne peut pas instrumenter l'acte sans copies certifiées et légalisées de votre passeport et de votre justificatif de domicile. Si vous avez des doutes quant aux exigences spécifiques applicables à votre juridiction, vous pouvez contacter nos spécialistes pour obtenir une liste personnalisée des documents requis.
Signature de l'acte de constitution
Dès que les documents originaux légalisés parviennent à l'étude notariale aux Pays-Bas, le calendrier d'exécution s'avère particulièrement rapide. Le notaire signe généralement l'acte de constitution sous 2 à 5 jours ouvrés. C'est à cet instant précis que la Dutch BV acquiert officiellement sa personnalité morale. Après la signature, le notaire immatricule la société auprès de la Chambre de commerce (KVK), où les frais d'enregistrement de 85,15 € sont acquittés. C'est également à ce stade que la société est enregistrée auprès de l'administration fiscale. Depuis le 1er mai 2026, Rabobank agit en qualité d'établissement bancaire de référence pour la Belastingdienst, et l'ensemble des paiements et remboursements fiscaux transite par ce cadre institutionnel. L'existence juridique de votre société est confirmée dès la signature de l'acte, ce qui vous permet d'entamer immédiatement votre planification opérationnelle.
Dernière révision : septembre 2026
Exigences légales et coûts en 2026
La constitution d'une Dutch BV implique des frais légaux fixes spécifiques ainsi que des exigences de capital qui doivent être satisfaites durant le processus de formation. Pour les entrepreneurs qui créent une entreprise à distance aux Pays-Bas, ces coûts sont prévisibles et transparents. La Chambre de commerce néerlandaise (KVK) facture des frais d'enregistrement uniques de 85,15 € en 2026. Ces frais sont réglés directement auprès de la KVK lors de l'inscription de la société au registre du commerce. En outre, le capital social minimum d'une Dutch BV est fixé au montant nominal de 0,01 €. Cela permet aux fondateurs d'allouer leur capital en fonction de leurs besoins opérationnels plutôt que de contraintes législatives.
Au-delà de la constitution initiale, les sociétés doivent se conformer à des obligations légales continues. L'impôt sur les sociétés (IS) s'articule autour de deux tranches pour 2026 : un taux de 19 % s'applique aux bénéfices imposables jusqu'à 200 000 €, tandis que les bénéfices excédant ce seuil sont imposés à 25,8 %. Votre société doit également déposer ses comptes annuels auprès de la KVK dans un délai de 12 mois suivant la clôture de l'exercice financier. Afin de garantir la conformité comptable et financière, l'ensemble des registres et pièces justificatives doit être conservé pendant au moins 7 ans ; ce délai est porté à 10 ans pour les documents relatifs aux biens immobiliers.
Comparaison des structures d'entreprise
Choisir la forme juridique adéquate est essentiel pour la protection de la responsabilité et l'efficacité fiscale. Bien que plusieurs structures existent, la BV constitue le choix principal des entrepreneurs internationaux. Les structures non constituées en société telles que l'eenmanszaak n'offrent pas de personnalité juridique distincte, ce qui signifie que le propriétaire est personnellement responsable de l'ensemble des dettes professionnelles. Le tableau suivant présente les principales différences entre les entités commerciales néerlandaises courantes en 2026.
| Caractéristique | Dutch BV (responsabilité limitée) | Eenmanszaak (entreprise individuelle) | VOF (société en nom collectif) |
|---|---|---|---|
| Notaire requis | Oui | Non | Non |
| Capital minimum | 0,01 € | Aucun | Aucun |
| Responsabilité | Limitée aux actifs de la société | Responsabilité personnelle illimitée | Responsabilité personnelle illimitée |
| Constitution à distance | Possible par procuration | Exige la résidence | Exige la résidence |
Registre des UBO et règles de transparence
La transparence est une pierre angulaire du paysage entrepreneurial néerlandais. Chaque BV est tenue d'enregistrer ses bénéficiaires effectifs ultimes (UBO) dans le registre national des UBO. Un UBO est défini comme toute personne physique détenant plus de 25 % des actions, des droits de vote ou des participations dans la société. À la suite d'un arrêt de la justice européenne de 2022, l'accès public à ce registre est restreint en 2026. L'accès n'est accordé qu'aux autorités compétentes telles que le Belastingdienst et aux « entités assujetties » telles que les banques et les notaires à des fins de vigilance.
Le respect de la réglementation relative aux UBO fait l'objet d'un contrôle strict. Toute modification du statut ou des coordonnées des UBO d'une société doit être signalée à la KVK dans les 7 jours suivant le changement. Le défaut de tenue d'un registre des UBO exact peut entraîner des amendes administratives ou des complications juridiques. Pour obtenir des informations plus détaillées sur les idées reçues courantes concernant le processus de création, vous pouvez consulter notre guide sur la façon d'immatriculer une société aux Pays-Bas : faits vs mythes 2026.
Dernière révision : septembre 2026
Calendrier d'immatriculation à distance étape par étape
Le processus de création d'entreprise à distance aux Pays-Bas est structuré de manière à offrir rapidité et sécurité juridique aux fondateurs internationaux. Dès que le notaire reçoit les documents originaux légalisés et apostillés, le délai de constitution formelle est généralement de 3 à 5 jours ouvrables. Ce calendrier débute par la phase initiale de collecte des documents, au cours de laquelle nous fournissons une liste de contrôle complète afin de garantir le respect de toutes les exigences en matière d'identification et de justificatif de domicile. L'exactitude au cours de cette étape préparatoire est primordiale, car elle permet d'éviter les retards administratifs lors de la signature notariée et de l'inscription consécutive au registre du commerce néerlandais.
Après la vérification des documents, le notaire passe l'acte constitutif. À ce stade, la société est juridiquement créée et reçoit ses numéros d'immatriculation uniques. La séquence des opérations passe ensuite de la constitution juridique à l'enregistrement fiscal et à la mise en place opérationnelle, garantissant ainsi la conformité à l'ensemble des exigences réglementaires avant que vous ne commenciez vos activités commerciales sur le marché européen.
Enregistrement auprès de la Chambre de commerce (KVK)
Dès la passation de l'acte constitutif, la société est enregistrée auprès de la Chambre de commerce (KVK). Le numéro KVK est délivré immédiatement et sert d'identifiant officiel de la société pour toutes ses activités commerciales nationales. Simultanément, la société reçoit son RSIN (numéro d'identification des personnes morales et des partenariats). Le RSIN est un identifiant essentiel utilisé par l'administration fiscale néerlandaise (Belastingdienst) pour relier l'entité à ses dossiers fiscaux. Il sert également de base au numéro de TVA de l'entreprise. Pour des réponses plus détaillées sur les nuances de ce processus, vous pouvez consulter notre guide sur l'immatriculation de société aux Pays-Bas pour les non-résidents.
Configuration fiscale et bancaire
Après la constitution, la société doit demander son numéro de TVA et, si elle exerce des activités d'importation ou d'exportation de marchandises hors de l'UE, un numéro EORI. Pour les entités détenues par des capitaux étrangers, la procédure de demande de TVA dure généralement de 6 à 8 semaines. Le Belastingdienst procède à un examen approfondi pour s'assurer que l'entreprise est active et conforme. Durant cette période, vous devez finaliser votre infrastructure bancaire. Depuis le 1er mai 2026, Rabobank fait office de banque de référence pour le Belastingdienst, facilitant toutes les transactions financières liées à l'État. Bien que l'ouverture d'un compte professionnel pour une Dutch BV non résidente nécessite des documents spécifiques et la preuve de liens économiques avec les Pays-Bas, nous vous accompagnons dans la procédure d'ouverture de compte bancaire pour garantir la pleine capacité opérationnelle de votre entreprise. Vous trouverez de plus amples détails sur les exigences générales pour créer une entreprise aux Pays-Bas sur notre page de ressources dédiée.
Dernière révision : septembre 2026
Conformité post-constitution et obligations fiscales
La constitution réussie de votre société n'est que la première phase de l'expansion internationale. Dès que vous créez une entreprise aux Pays-Bas à distance, vous devez respecter les exigences fiscales et administratives spécifiques établies par les autorités fiscales néerlandaises (Belastingdienst). Le maintien de la conformité garantit que votre entité conserve son statut juridique et évite les sanctions administratives. Le système néerlandais repose sur un principe de transparence et de déclarations régulières ; il s'agit d'un cadre qui exige des chefs d'entreprise qu'ils soient proactifs dans leur gestion financière.
La principale obligation fiscale d'une Dutch BV est l'impôt sur les sociétés (CIT). Pour l'exercice fiscal 2026, le taux de CIT est de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Les bénéfices dépassant ce seuil sont imposés au taux de 25,8 %. Votre entreprise doit également gérer la taxe sur la valeur ajoutée (TVA), qui est généralement prélevée au taux normal de 21 % ou à un taux réduit de 9 % pour certains biens et services. Un changement important en 2026 est la transition de la banque attitrée de la Belastingdienst. Depuis le 1er mai 2026, Rabobank fait office d'institution officielle pour tous les flux financiers liés à la fiscalité.
Conservation obligatoire des registres
Le droit néerlandais impose des protocoles stricts pour la conservation des données commerciales. Vous êtes tenu de conserver l'ensemble des registres de base pendant une période d'au moins 7 ans. Ces documents comprennent votre grand livre, vos factures, vos relevés bancaires et vos contrats. Si votre entreprise possède ou gère des biens immobiliers, cette obligation de conservation est portée à 10 ans. Le stockage numérique est autorisé, à condition que les données demeurent accessibles et lisibles à des fins de contrôle. Veiller à l'exactitude de ces registres est une condition préalable à vos dépôts annuels. Vous pouvez en apprendre davantage sur la gestion de ces obligations dans notre guide sur la comptabilité d'une Dutch BV.
Impôt sur les sociétés et suivi du CIT
La gestion de votre assujettissement au CIT implique bien plus que le simple calcul des bénéfices. Le gouvernement néerlandais applique une limitation de la déduction des intérêts, connue sous le nom de règle de plafonnement de la déduction des intérêts (« earnings stripping rule »). Pour 2026, la déduction des charges d'intérêts nettes est plafonnée au montant le plus élevé entre 1 million d'euros ou 24,5 % de l'EBITDA de la société. Cette règle empêche le surendettement et constitue un élément déterminant pour les structures de groupe. Vous devez également déposer vos comptes annuels auprès de la Chambre de commerce (KVK) dans les 12 mois suivant la clôture de l'exercice financier. Le choix du bon modèle d'implantation a un impact sur ces obligations. Pour une comparaison des différentes structures, consultez notre analyse Dutch BV vs succursale.
Dernière révision : septembre 2026
Expansion stratégique sur le marché néerlandais
Le paysage entrepreneurial néerlandais de 2026 demeure très accessible pour les entrepreneurs internationaux qui ont recours à la voie de la procuration légalisée. En suivant un calendrier structuré, vous pouvez obtenir une finalisation juridique en 3 à 5 jours ouvrables, sans avoir à vous déplacer physiquement. Ce processus garantit que votre Dutch BV respecte toutes les exigences statutaires, y compris les frais d'enregistrement de 85,15 € auprès de la KVK et le plafond de déduction des intérêts de 24,5 % de l'EBITDA. Choisir de créer une entreprise aux Pays-Bas à distance vous permet de bénéficier d'un taux d'imposition des sociétés stable de 19 % sur les premiers bénéfices tout en préservant votre mobilité internationale.
Un accompagnement professionnel pour les fondateurs non européens simplifie l'accès au marché européen. Nos spécialistes fournissent une assistance complète pour l'enregistrement à la TVA et l'ouverture de comptes bancaires, garantissant que votre nouvelle entité soit pleinement opérationnelle et conforme aux dernières normes de la Belastingdienst. Nous sommes prêts à faciliter votre développement professionnel aux Pays-Bas grâce à un processus de constitution fiable et transparent.
Dernière révision : septembre 2026
Foire aux questions
Un non-résident peut-il créer une entreprise néerlandaise sans se rendre aux Pays-Bas ?
Oui, les non-résidents peuvent créer une entreprise aux Pays-Bas à distance en ayant recours à une procuration (POA) légalisée. Cette procédure permet à un représentant local de signer l'acte constitutif devant un notaire néerlandais en votre nom. Vous devez fournir des pièces d'identité légalisées et apostillées provenant de votre pays d'origine. Ce cadre garantit que vous pouvez constituer une Dutch BV pleinement conforme sans nécessiter de déplacement international ni de présence physique durant la phase de constitution.
Quel est le capital social minimum pour une Dutch BV en 2026 ?
Le capital social minimum requis pour constituer une Dutch BV est de 0,01 €. Cette exigence symbolique a été introduite pour abaisser la barrière à l'entrée pour les entrepreneurs internationaux. Vous pouvez choisir d'émettre un montant de capital plus élevé en fonction de vos besoins commerciaux spécifiques ou des exigences des investisseurs. Le capital doit être formellement consigné dans l'acte constitutif et figurer au bilan initial de la société ainsi que dans les dépôts annuels ultérieurs auprès de la Chambre de commerce.
Combien de temps prend le processus de constitution à distance ?
La constitution à distance d'une Dutch BV prend généralement de 3 à 5 jours ouvrables une fois que le notaire a reçu vos documents originaux légalisés. Ce délai comprend la signature de l'acte et l'immatriculation auprès de la Chambre de commerce néerlandaise (KVK), où des frais uniques de 85,15 € s'appliquent en 2026. Veuillez noter qu'un délai supplémentaire est nécessaire pour la légalisation des documents ainsi que pour la période de demande de numéro de TVA de 6 à 8 semaines pour les entités sous contrôle étranger.
Quelle banque traite les paiements de l'administration fiscale néerlandaise en 2026 ?
Rabobank est la banque de référence officielle de l'administration fiscale néerlandaise (Belastingdienst) depuis le 1er mai 2026. Tous les paiements de l'impôt sur les sociétés, les règlements de TVA et les remboursements de l'État pour votre entreprise néerlandaise sont traités par l'intermédiaire de ce cadre institutionnel. Bien que vous puissiez détenir des comptes opérationnels auprès d'autres institutions financières, vos interactions avec les autorités fiscales s'effectueront via les systèmes de Rabobank. Cette transition centralisée assure un flux standardisé pour toutes les obligations financières légales aux Pays-Bas.
Quels sont les taux de l'impôt sur les sociétés pour les entreprises néerlandaises en 2026 ?
Les sociétés néerlandaises sont soumises à un barème d'impôt sur les sociétés (IS) à deux tranches en 2026. Un taux de 19 % s'applique aux premiers 200 000 € de bénéfice imposable. Les bénéfices excédant ce seuil sont imposés au taux de 25,8 %. Il est essentiel de surveiller ces seuils et de veiller à ce que vos déclarations fiscales soient soumises correctement. De plus, le plafonnement de la déduction des intérêts pour 2026 est limité au montant le plus élevé entre 1 million d'euros ou 24,5 % de l'EBITDA de la société.
Un administrateur local néerlandais est-il obligatoire pour constituer une BV à distance ?
Non, le droit néerlandais n'exige pas la nomination d'un administrateur résident local pour créer une entreprise aux Pays-Bas à distance. Une personne physique non-résidente ou une personne morale étrangère peut agir en qualité d'administrateur et d'actionnaire unique d'une Dutch BV. Bien que vous deviez conserver une adresse commerciale locale aux fins d'immatriculation, la direction et le contrôle de la société peuvent être exercés intégralement depuis l'étranger. Cette flexibilité permet aux fondateurs étrangers de conserver le contrôle total de leurs opérations néerlandaises.
Quel est le seuil d'enregistrement au registre UBO pour les sociétés néerlandaises ?
Le seuil d'enregistrement au registre néerlandais des bénéficiaires effectifs (UBO) est une participation supérieure à 25 %. Toute personne physique détenant plus de 25 % des actions, des droits de vote ou des participations doit être enregistrée. La conformité fait l'objet d'un contrôle strict ; toute modification apportée aux informations relatives à l'UBO doit être signalée à la Chambre de commerce dans un délai de 7 jours. L'accès à ce registre est limité aux autorités compétentes et à des entités spécifiques telles que les banques et les notaires.
Quels sont les taux de TVA actuellement applicables aux Pays-Bas ?
Le taux normal de TVA aux Pays-Bas est de 21 %, applicable à la plupart des biens et services. Un taux réduit de 9 % s'applique à des articles spécifiques tels que les denrées alimentaires, les médicaments et certains livres. Un taux de 0 % existe pour le commerce international et certains services transfrontaliers. Depuis le 1er janvier 2026, le taux de TVA sur l'hébergement pour la nuit est passé à 21 %. Les entités sous contrôle étranger doivent anticiper un délai d'immatriculation à la TVA d'environ 6 à 8 semaines après la constitution.
Sources
- KVK - Enregistrement au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Migrant hautement qualifié
- IND - Titre de séjour pour start-up
- De Nederlandsche Bank - Supervision
- AFM - Agréments et registres
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |